Zum Hauptinhalt springen

Girokontenrechner: Kontogebühren-Vergleich nach Jahreskosten

FinanzenStand Jetzt bewerten
Anzeige

Kurzantwort

Girokontenrechner und Kontogebühren-Vergleich: Gib deine Konten ein und erhalte die Jahreskosten je Konto sowie die Kosten und die Nummer des günstigsten Kontos in deiner Liste. Mit den Voreinstellungen kostet Konto A 179 Euro und Konto B 378 Euro im Jahr. Kein Ersatz für steuerliche oder finanzielle Fachberatung.

Kontoführungsgebühren berechnen und vergleichen: Jahreskosten für Girokonto ermitteln

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

6 Annahmen und 3 Grenzen

Annahmen

  • Jahreskosten werden als Summe aus Kontoführung, Buchungskosten, Fremdautomatengebühren und Kreditkartenkosten abzüglich Guthabenzinsen berechnet.
  • Grundgebühr, Buchungen, freie Buchungen und Fremdautomaten-Abhebungen werden als Monatswerte erfasst und intern mit zwölf Monaten multipliziert; die freien Buchungen gelten als Monatskontingent. Nur die Kreditkartengebühr ist bereits ein Jahreswert.
  • Das günstigste Konto ergibt sich ausschließlich aus dem eingegebenen Nutzungsprofil und den modellierten Jahreskosten dieses Profils.
  • Steuerliche Absetzbarkeit: Bei beruflich veranlasster Kontonutzung setzen Finanzämter nach gängiger Verwaltungspraxis ohne Einzelnachweis 16 Euro pro Jahr als Werbungskosten an; private Kontoführungsgebühren sind grundsätzlich nicht absetzbar. Der Arbeitnehmer-Pauschbetrag von 1.230 Euro für 2026 wird nach § 9a EStG ohnehin berücksichtigt.
  • Guthabenzinsen werden als Bruttozins vor Steuern gegengerechnet; Abgeltungsteuer und Sparer-Pauschbetrag bleiben unberücksichtigt.
  • Gebühren und Freiposten gelten unverändert für alle zwölf Monate.

Grenzen

  • Dispozinsen werden nicht berücksichtigt; Paketbedingungen, Servicequalität und befristete Aktionen sind nicht vollständig abgebildet.
  • Bedingungen für gebührenfreie Konten, etwa ein Mindestgeldeingang, prüft der Rechner nicht; trage die Gebühren ein, die für dein Profil tatsächlich anfallen.
  • Der Rechner ersetzt keine individuelle Produktberatung, Vertragsprüfung oder Rechtsberatung.

Stand der Prüfung: Kontokosten-Vergleichslogik für fixe und nutzungsabhängige Entgelte geprüft am 06.11.2026.

Überblick

Kontoführungsgebühren: Woraus die Jahreskosten eines Girokontos bestehen

Die günstigste Grundgebühr bedeutet noch lange nicht das günstigste Konto: Der Kontogebühren-Vergleich ermittelt die echten Jahresgesamtkosten deines Girokontos auf Basis deines individuellen Nutzungsprofils — alle Kostenfaktoren in einer Berechnung statt allein der Grundgebühr, die typische Vergleichsportale heranziehen. Wer alle Kostenbausteine — Grundgebühr, freie Buchungen, Preis je Buchung, Fremdautomatenentgelte und Kreditkartengebühr — in die Kontotabelle einträgt, erhält den echten Jahresvergleich und sieht sofort, welches Konto am günstigsten ist.

Kontogebühren-Zusammensetzung: Grundgebühr, Transaktionskosten, Kartengebühr und Geldautomat als Jahreskosten Besonderheit: Der Rechner zieht auch die Guthabenzinsen ab und weist neben den Jahreskosten je Konto einen effektiven Zinssatz aus, also die Rendite deines Guthabens nach Abzug aller Gebühren.

Er zahlt sich vor allem in drei Situationen aus: Kontoinhaber, die nach einer Gebührenerhöhung ihrer Bank prüfen wollen, ob ein Wechsel sich lohnt; Personen, die zum ersten Mal ein eigenes Konto eröffnen und Flatrate-Modelle mit variablen Tarifen vergleichen möchten; sowie Paare oder WGs, die ein gemeinsames Haushaltskonto suchen.

Du kannst beliebig viele Konten nebeneinander eintragen; das Konto mit den niedrigsten Jahreskosten markiert der Rechner als günstigstes.

Eine Steuerprüfung und eine Dispozins-Berechnung enthält der Rechner dagegen nicht — beides musst du separat betrachten. Verbraucherrechte beim Kontowechsel regelt das Zahlungskontengesetz (ZKG).

Eingaben

Girokontenrechner: Kontodaten als Monatswerte eingeben

Der Rechner arbeitet mit einer einzigen Kontotabelle. Für jedes Konto füllst du eine Zeile mit neun Zahlenangaben plus dem Kontonamen: Grundgebühr pro Monat in Euro, freie Buchungen pro Monat, Preis je Buchung in Euro, Buchungen pro Monat, Gebühr je Fremdabhebung in Euro, kostenpflichtige Fremdabhebungen pro Monat, Kartengebühren pro Jahr in Euro (Girocard und Kreditkarte zusammen) sowie durchschnittliches Guthaben in Euro und dessen Zinssatz in Prozent pro Jahr.

Statt alle Preise selbst einzutragen, legst du über „Kontomodell vorbelegen“ eines der sechs Kontomodelle aus der Tabelle unten als neue Zeile an: Der Rechner setzt typische Werte aus den Preisspannen ein und übernimmt Buchungen, Fremdabhebungen und Guthaben aus dem ersten Konto; das Entgelt fremder Automatenbetreiber trägst du selbst ein.

Alle Mengenspalten sind Monatswerte — genau so, wie sie überschrieben sind: Buchungen/Mon., Freie Buchungen/Mon. und Fremdabhebungen/Mon. Der Rechner rechnet diese Stückzahlen selbst mit 12 auf das Jahr hoch.

Du trägst also 60 Buchungen und 6 Fremdabhebungen ein, nicht die Jahresmengen 720 und 72. Auch die freien Buchungen sind ein Monatskontingent, das die Bank jeden Monat neu gewährt: Sind 25 Buchungen im Monat frei, stehen dort 25.

Ebenso wird die Grundgebühr mit 12 multipliziert; einzige Ausnahme ist die Kartengebühr, die bereits ein Jahresbetrag ist.

Die benötigten Zahlen findest du im aktuellen Preis- und Leistungsverzeichnis deiner Bank auf der Bankwebseite oder unter Kontodokumente im Online-Banking.

Häufige Eingabefehler: Fremdautomatenentgelte werden vergessen, die freien Buchungen bleiben auf 0 stehen, sodass jede einzelne Buchung berechnet wird, und Aktionspreise werden mit dauerhaften Konditionen verwechselt.

Berechnung

Kontogebühren berechnen: Grundgebühr, Buchungskosten, Abhebungen, Zins

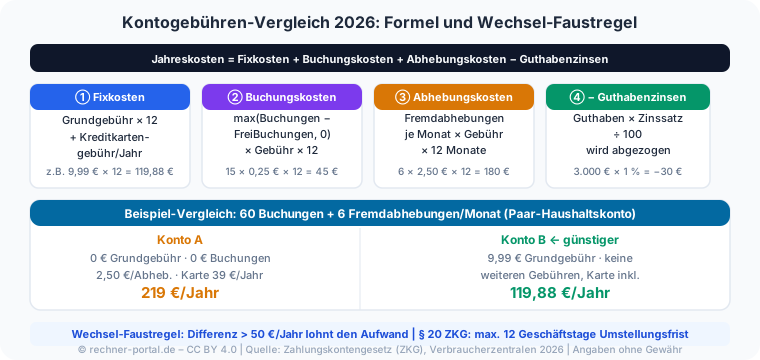
Die Jahreskosten je Konto berechnen sich in vier klar trennbaren Schritten. Erster Schritt — Fixkosten: monatliche Grundgebühr multipliziert mit zwölf Monaten, plus Kreditkartengebühr pro Jahr.

Zweiter Schritt — Buchungskosten: Von den Buchungen eines Monats werden zuerst die freien Buchungen desselben Monats abgezogen; der Rest wird mit dem Preis je Buchung und anschließend mit zwölf Monaten multipliziert.

Dritter Schritt — Abhebungskosten: Fremdabhebungen pro Monat mal Gebühr je Abhebung, ebenfalls mal zwölf.

Vierter Schritt — Guthabenzinsen: Guthaben mal Zinssatz geteilt durch 100, dieser Betrag wird von den Kosten abgezogen. Berechnungsablauf: Einzelposten zur Jahressumme, Guthabenzins und effektive Kosten Die Summe ergibt die Jahresgesamtkosten.

Zusätzlich weist der Rechner je Konto einen effektiven Zinssatz aus: Jahreskosten geteilt durch Guthaben, mal 100 und mit umgekehrtem Vorzeichen — bleiben unterm Strich Kosten, ist dieser Wert negativ.

Liegt das Guthaben unter 100 Euro, bleibt die Zelle leer, weil der Prozentwert dann nichts mehr aussagt.

Konkretes Rechenbeispiel für einen Wechselfall: Konto A hat 4,90 Euro Grundgebühr monatlich, keine Buchungsgebühren und kostenlose Abhebungen — Jahreskosten 4,90 mal 12 gleich 58,80 Euro.

Konto B hat keine Grundgebühr, aber 0,25 Euro pro Buchung bei 40 Buchungen im Monat und 1,50 Euro je Fremdautomatenabhebung bei 8 Abhebungen im Monat — Jahreskosten: 0,25 mal 40 mal 12 ergibt 120 Euro Buchungskosten, plus 1,50 mal 8 mal 12 ergibt 144 Euro Abhebungskosten, zusammen 264 Euro.

Die Break-even-Schwelle liegt bei diesem Nutzungsprofil klar zugunsten von Konto A.

Wie stark die freien Buchungen wirken, zeigt eine Variante: Räumt Konto B 25 freie Buchungen im Monat ein, bleiben von den 40 Buchungen nur 15 kostenpflichtig, und die Buchungskosten fallen von 120 auf 45 Euro.

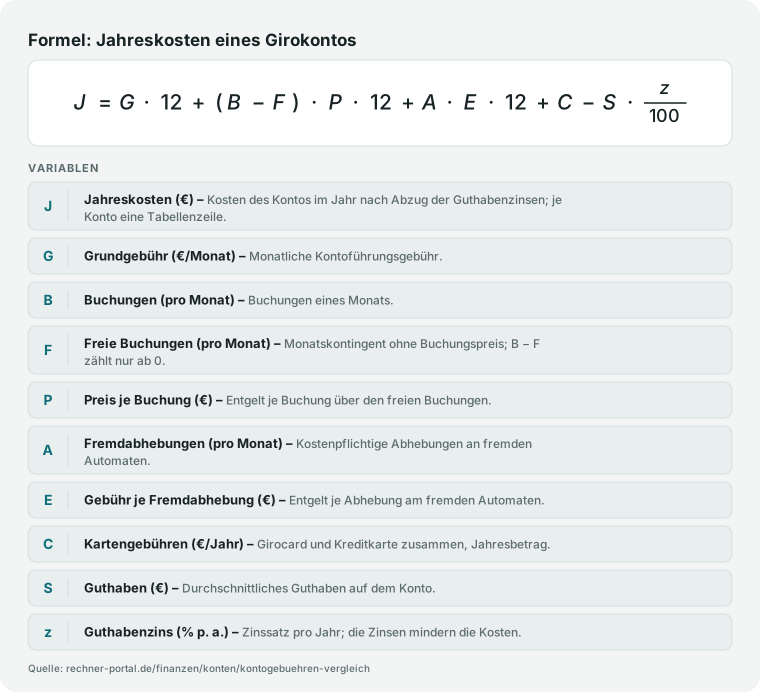
Girokonto-Formel: Jahreskosten gleich Grundgebühr mal 12 plus kostenpflichtige Buchungen mal Preis mal 12 plus Fremdabhebungen mal Gebühr mal 12 plus Kartengebühren minus Guthabenzinsen.
Der Girokontenrechner wendet die Formel auf jedes eingetragene Konto an; das Konto mit den niedrigsten Jahreskosten ist das günstigste.

Nachschlagen

Kontoführungsgebühren Volksbank, Sparkasse, Direktbank: Girokonto-Kosten im Vergleich (2026)

Was kostet ein Girokonto wirklich? Die Tabelle zeigt die Preisspannen aus den Preisverzeichnissen von 18 Banken und Anbietern – von der Direktbank mit Geldeingangsbedingung bis zur Filialbank mit Premiumkonto.

Girokonto-Jahreskosten nach Kontomodell (Spannen aus Preisverzeichnissen, Stand 06.11.2026)
KontomodellGrundgebühr / JahrGirocardKreditkarte / JahrBargeld an fremden AutomatenFreiposten / MonatPreis je beleglose Buchung
Direktbank0 € mit Geldeingang (700–1.000 € im Monat) oder unter 28, sonst 54–58,80 €11,88–17,88 € (Visa Debit 0 €)0 € mit Visa Debit, echte Kreditkarte 22,80–29,88 €0 € Bankentgelt in Euro, ggf. Betreiberentgelt; teils ab der 4. Abhebung 4,90 €∞ (unbegrenzt)0 €
Sparkasse35,40–126 € (2,95–10,50 € im Monat); Premium 192–202,80 €meist inklusive, teils 12 €30–42 €0 € Bankentgelt, teils Postenpreis 0,25–0,50 €; dazu Betreiberentgelt, z. B. 5,95 €keine (Pauschal- oder Einzelpreismodell)0–0,40 €
Volksbank / Raiffeisenbank (VR-Bank)12–102 € (1,00–8,50 € im Monat); Premium 156–180 €meist inklusive, teils 9 €20–30 €, teils inklusive0 € im BankCard ServiceNetz (teils rund 1 €), sonst nur Betreiberentgeltkeine (Pauschal- oder Einzelpreismodell)0–0,40 €
Filialbank (Standardkonto)58,80–118,80 €meist inklusive, HypoVereinsbank 12 €29–39,90 €Betreiberentgelt; ohne Betreiberentgelt 1 %, mindestens 5,98–5,99 €∞ (unbegrenzt)0 € (beleghaft 1,50–3,90 €)
Filialbank (Premiumkonto)142,80–178,80 €meist inklusive, HypoVereinsbank 12 €0 € (Standard- oder Goldkarte inklusive)teils kostenlos mit Kreditkarte (Kontingent oder weltweit), sonst wie Standardkonto∞ (unbegrenzt)0 €
Geschäftskonto (Basis)0–190,80 € (Online-Anbieter 0–132 € netto, Filialbanken 154,80–190,80 €)je Anbieter, Online-Anbieter nur Debitkarte29–30 € (Filialbanken; Online-Anbieter ohne Kreditkarte)je Anbieter0–30 (je Tarif)0,20–0,30 €

Spannen aus den Preis- und Leistungsverzeichnissen bzw. Konditionsseiten von ING, DKB und comdirect, Berliner Sparkasse, Sparkasse KölnBonn, Sparkasse Essen, Sparkasse Freiburg-Nördlicher Breisgau und Sparkasse Magdeburg, Berliner Volksbank, Frankfurter Volksbank Rhein/Main, Volksbank Mittelhessen und VR Bank Metropolregion Nürnberg, Deutscher Bank, Commerzbank, Postbank und HypoVereinsbank sowie für Geschäftskonten Qonto und Kontist (Abruf 06.11.2026); jede Bank legt ihre Preise selbst fest. An fremden Automaten berechnet die eigene Bank mit der Girocard meist nichts, es fällt das am Automaten angezeigte Entgelt des Betreibers an. Zur Einordnung: Die Stiftung Warentest nennt für eine typische Kontonutzung im Schnitt knapp 130 Euro Jahreskosten bei Preisen von 0 bis 780 Euro (Stand August 2026). Der Rechner ermittelt deine individuellen Jahreskosten. Keine Finanzberatung.

Ausblick

Was ändert sich 2027 bei Kontoführungsgebühren und Steuer?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Entwurf, kann sich ändern: Die Bundesregierung hat den Entwurf eines Einkommensteuerreformgesetzes 2027 in den Bundestag eingebracht (Drucksache 21/8235 vom 28.09.2026). Danach soll der Arbeitnehmer-Pauschbetrag (Werbungskosten) ab dem Veranlagungszeitraum 2027 von 1.230 Euro auf 1.430 Euro steigen. Der Bundestag hat den Entwurf am 08.10.2026 in erster Lesung beraten, der Finanzausschuss hat am 04.11.2026 Sachverständige angehört; verabschiedet ist das Gesetz noch nicht.
  • Steigt der Pauschbetrag wie geplant, wirkt sich die 16-Euro-Kontoführungspauschale für die meisten Arbeitnehmer weiterhin nicht zusätzlich steuermindernd aus, weil der automatisch abgezogene Pauschbetrag die einzeln nachgewiesenen Werbungskosten in der Regel bereits übersteigt — an der Verwaltungspraxis der 16-Euro-Pauschale selbst ändert die Reform nichts.
  • Für das Kontogebühren-Niveau selbst ist kein gesetzlicher Eingriff für 2027 bekannt; Änderungen bei Grundgebühr, Buchungspreisen oder Freiposten erfolgen weiterhin einseitig durch die jeweilige Bank per Preisverzeichnis, nicht durch den Gesetzgeber.

Stand: 06.11.2026 · Quelle: Deutscher Bundestag, Drucksache 21/8235 (Gesetzentwurf der Bundesregierung, 28.09.2026); Anhörung des Finanzausschusses am 04.11.2026 (bundestag.de); Verfahrensstand DIP, geprüft am 06.11.2026

Expertenmodus

Kontoführungsgebühren: Fragen zu Kosten, Steuer und Wechsel

Gibt es kostenlose Girokonten?

Ja, vor allem Direktbanken führen Girokonten ohne Grundgebühr, meist aber unter Bedingungen.

Das ING-Girokonto ist bei mindestens 1.000 Euro Geldeingang pro Monat und für alle unter 28 Jahren kostenlos, das DKB-Konto bei mindestens 700 Euro Geldeingang pro Monat und ebenfalls für alle unter 28 Jahren; sonst kostet es 4,50 Euro im Monat.

Kostenlos betrifft fast immer nur die Grundgebühr: Vier Abhebungen am Fremdautomaten zu je 3 Euro im Monat kosten allein 144 Euro im Jahr.

Trage dein Nutzungsprofil in den Rechner oben ein, dann siehst du die echten Jahreskosten hinter dem Wort kostenlos.

Sind Kontoführungsgebühren Werbungskosten?

Ja, soweit das Konto beruflich genutzt wird, etwa für den Gehaltseingang und berufliche Überweisungen. Arbeitnehmer setzen diesen Anteil als Werbungskosten an; ohne Einzelnachweis erkennen Finanzämter nach Verwaltungspraxis 16 Euro pro Jahr an.

Steuerlich wirkt das nur, wenn alle Werbungskosten zusammen den Arbeitnehmer-Pauschbetrag von 1.230 Euro (2026, § 9a EStG) übersteigen, denn dieser wird ohnehin abgezogen.

Selbstständige buchen die Gebühren eines betrieblichen Kontos als Betriebsausgaben. Ein reines Privatkonto bleibt steuerlich unbeachtlich. Diese Einschätzung ersetzt keine individuelle Steuerberatung.

Kontoführungsgebühren Steuererklärung: Wo trage ich sie ein?

Arbeitnehmer tragen Kontoführungsgebühren in der Anlage N bei den Werbungskosten ein, sofern das Konto auch beruflich genutzt wird.

Ohne Beleg akzeptiert das Finanzamt in der Regel 16 Euro pro Jahr; einen höheren Betrag nur mit nachvollziehbarer Begründung des beruflichen Anteils. Beispiel: Bei 60 Euro Jahresgebühr und 50 Prozent beruflicher Nutzung sind das 30 Euro.

Das wirkt sich nur aus, wenn alle Werbungskosten zusammen über 1.230 Euro liegen, sonst greift automatisch der Pauschbetrag. Selbstständige erfassen die Gebühren als Betriebsausgabe in ihrer Gewinnermittlung.

Welche Bank hat keine Kontoführungsgebühren?

Ohne Grundgebühr arbeiten vor allem Direktbanken wie ING und DKB, beide mit Bedingungen: ING verlangt mindestens 1.000 Euro Geldeingang pro Monat, die DKB mindestens 700 Euro; unter 28 Jahren sind beide Konten kostenlos.

Laut Stiftung Warentest sind nur wenige Girokonten ganz ohne Bedingung gratis (Stand August 2026). Bei Sparkassen und Volksbanken sind kostenfreie Konten meist Schülern, Studierenden und Auszubildenden vorbehalten.

Achte auch auf Entgelte für Karten, Fremdabhebungen und beleghafte Überweisungen und vergleiche die Jahreskosten mit dem Rechner oben.

Warum nur 16 Euro Kontoführungsgebühren als Pauschale?

Die 16-Euro-Pauschale ist keine gesetzliche Vorschrift, sondern Verwaltungspraxis der Finanzämter: Sie erspart den Einzelnachweis der Kontoführungskosten für ein Gehaltskonto. Für ein reines Privatkonto gilt sie nicht.

Wer höhere Kosten ansetzen will, muss den beruflichen Anteil im Einzelfall belegen. Oft spart die Pauschale gar keine Steuer, weil der Arbeitnehmer-Pauschbetrag von 1.230 Euro (2026) ohnehin abgezogen wird.

Lohnend ist der Eintrag deshalb vor allem, wenn du weitere Werbungskosten wie Fahrtkosten oder Arbeitsmittel nachweist und damit über dem Pauschbetrag liegst.

Wie hoch sind die Kontoführungsgebühren bei der Sparkasse?

Das hängt von der einzelnen Sparkasse ab: Die rund 340 Sparkassen in Deutschland sind rechtlich eigenständig und legen ihre Preise im eigenen Preis- und Leistungsverzeichnis fest.

Üblich sind eine monatliche Grundgebühr und je nach Kontomodell Entgelte pro Buchung. Rechenbeispiel: 6 Euro Grundgebühr im Monat und 30 Buchungen zu je 0,25 Euro ergeben 72 Euro plus 90 Euro, zusammen 162 Euro im Jahr, ohne Kartengebühr.

Trage die Werte aus dem Preisverzeichnis deiner Sparkasse in den Rechner ein und vergleiche sie mit einem Direktbankkonto.

Wie hoch sind Kontoführungsgebühren im Schnitt?

Laut Stiftung Warentest kostet ein Girokonto bei typischer Nutzung im Schnitt knapp 130 Euro im Jahr; die Preise reichen von 0 bis 780 Euro (Stand August 2026).

Den Unterschied machen die nutzungsabhängigen Entgelte: 50 Buchungen im Monat zu je 0,30 Euro kosten 180 Euro im Jahr, vier Fremdabhebungen im Monat zu 3 bis 5 Euro weitere 144 bis 240 Euro.

Deshalb sagt die Grundgebühr allein wenig über die echten Kosten aus. Der Rechner oben rechnet dein eigenes Nutzungsprofil für mehrere Konten durch.

Müssen Rentner Kontoführungsgebühren zahlen?

In der Regel ja: Das Alter begründet keinen Anspruch auf ein kostenloses Konto. Das Zahlungskontengesetz gibt jedem ein Recht auf ein Basiskonto (§ 31 ZKG), dessen Entgelt angemessen sein muss (§ 41 ZKG), kostenlos ist es aber nicht.

Manche Sparkassen und Volksbanken gewähren Senioren freiwillig günstigere Konditionen. Bei Direktbanken kann ein regelmäßiger Renteneingang die Bedingung für das kostenlose Konto erfüllen, etwa 1.000 Euro Geldeingang pro Monat bei der ING.

Mit dem Rechner oben siehst du, wie viel ein Wechsel im Jahr spart.

Wie vergleiche ich Kontoführungsgebühren richtig?

Vergleiche die Jahreskosten, nicht die Grundgebühr.

Die Formel: Grundgebühr pro Monat mal 12, plus kostenpflichtige Buchungen pro Monat mal Preis pro Buchung mal 12, plus Fremdabhebungen pro Monat mal Gebühr mal 12, plus Kartengebühr pro Jahr, minus Guthabenzinsen.

Kostenpflichtig sind die Buchungen eines Monats über den freien Buchungen. Mit den Voreinstellungen des Rechners kostet Konto A 179 Euro im Jahr und Konto B trotz 0 Euro Grundgebühr 378 Euro. Dispozinsen und Steuereffekte rechnest du getrennt.

Wie kann man sich von Kontoführungsgebühren befreien lassen?

Eine automatische Befreiung gibt es nicht, auch nicht für Rentner, Studierende oder Menschen mit Schwerbehinderung; das Zahlungskontengesetz sichert nur das Recht auf ein Konto.

Der sicherste Weg ist der Wechsel zu einem Konto ohne Grundgebühr, dessen Bedingungen du erfüllst, etwa den Mindestgeldeingang.

Beim Umzug hilft die Kontowechselhilfe der neuen Bank nach § 20 ZKG, die Daueraufträge und Lastschriften überträgt; nach §§ 22 bis 24 ZKG dauert das höchstens zwölf Geschäftstage.

Trage altes und neues Konto in den Rechner ein, um die Ersparnis pro Jahr zu sehen.

Hinweise

Wie viel Kontoführungsgebühr ist normal? Tipps zu Wechsel und Steuer

Kontogebühren-Formel 2026: Jahreskosten in 4 Schritten – Fixkosten, Buchungskosten, Abhebungskosten minus Guthabenzinsen – Konto A 219 € vs. Konto B 119,88 € Wie viel Kontogebühren sind normal?

Das hängt stark vom Nutzungsprofil ab: Die Stiftung Warentest nennt für eine typische Kontonutzung im Schnitt knapp 130 Euro Jahreskosten, die Preise reichen von 0 bis 780 Euro (Stand August 2026). Wie vermeide ich Kontoführungsgebühren?

Der sicherste Weg ist ein Direktbankkonto mit Mindestgeldeingang-Bedingung: Wer regelmäßig mindestens 700 bis 1.000 Euro Gehalt oder Rente im Monat erhält, erfüllt bei Anbietern wie DKB oder ING die Voraussetzung für Kontoführung ohne Grundgebühr.

Wann lohnt sich ein Kontowechsel? Als grobe Orientierung (redaktionelle Annahme) gilt: Wenn die Jahreskosten-Differenz zwischen zwei Konten mehr als 50 Euro beträgt, überwiegt der finanzielle Vorteil den einmaligen Wechselaufwand.

Nach § 20 ZKG (Zahlungskontengesetz) ist jede Bank verpflichtet, beim Kontowechsel aktiv zu helfen — Daueraufträge übertragen, Lastschriftgläubiger informieren und eingehende Überweisungen weiterleiten.

Die gesetzliche Umstellungsfrist beträgt nach §§ 22–24 ZKG maximal zwölf Geschäftstage. Unabhängige Kontogebühren-Vergleiche bietet die Verbraucherzentrale.

Zusatztipp: Trage auch dein durchschnittliches Guthaben und dessen Zinssatz ein, denn der Rechner zieht die Zinsen von den Gebühren ab und zeigt den effektiven Zinssatz nach Kosten.

Bei 5.000 Euro Guthaben zu 1,2 Prozent sind das 60 Euro Zinsen im Jahr — die decken eine Kreditkartengebühr von 30 Euro plus 30 Euro Grundgebühr vollständig ab.

Gegen nutzungsabhängige Entgelte kommen sie dagegen kaum an, und genau hier liegt die teuerste Fehleinschätzung: 40 Buchungen im Monat ohne Freiposten zu je 0,35 Euro kosten 168 Euro im Jahr, dazu 4 Fremdabhebungen im Monat à 5 Euro weitere 240 Euro.

Trotz der 60 Euro Zinsen bleiben so 378 Euro Jahreskosten stehen — das ist die Voreinstellung von Konto B im Rechner, und sie ist teurer als Konto A mit 179 Euro, obwohl Konto B mit 0 Euro Grundgebühr wirbt.

Ein Konto ohne Grundgebühr ist eben nicht automatisch das günstigste.

Kontoführungsgebühren steuerlich absetzen: Bei beruflicher Nutzung des Kontos erkennen Finanzämter nach Verwaltungspraxis ohne Einzelnachweis 16 Euro pro Jahr als Werbungskosten an; das wirkt sich erst aus, wenn alle Werbungskosten zusammen den Arbeitnehmer-Pauschbetrag von 1.230 Euro (2026, § 9a EStG) übersteigen.

Den Steuereffekt rechnet dieser Rechner nicht, Details stehen in den Fragen unten. Nutze zur weiteren Kostenoptimierung auch den Tagesgeld-Rechner, um zu prüfen, ob dein Guthaben besser verzinst werden könnte.

Anwendung

Bestes Konto für Paare: Drei Kontomodelle im Jahresvergleich

Ein Paar vergleicht drei Kontomodelle für ihr gemeinsames Haushaltskonto. Nutzungsprofil: 60 Buchungen pro Monat (Daueraufträge, Überweisungen, Kartenzahlungen) und 6 Abhebungen am Fremdautomaten monatlich.

In die Mengenspalten der Kontotabelle tragen sie die Monatswerte ein, also 60 Buchungen und 6 Abhebungen — die Hochrechnung auf zwölf Monate übernimmt der Rechner selbst.

Konto A: 0 Euro Grundgebühr, 0 Euro Buchungsgebühren, 2,50 Euro je Fremdautomatenabhebung, Kreditkarte 39 Euro pro Jahr — Jahreskosten: 0 + 0 + (6 mal 2,50 mal 12) + 39 = 180 + 39 = 219 Euro.

Konto B: 9,99 Euro Grundgebühr, keine weiteren Gebühren, Karte inklusive — Jahreskosten: 9,99 mal 12 = 119,88 Euro.

Konto C: 5,00 Euro Grundgebühr, 0,15 Euro je Buchung, 1,00 Euro je Fremdabhebung — Jahreskosten: 60 + (60 mal 0,15 mal 12) + (6 mal 1,00 mal 12) = 60 + 108 + 72 = 240 Euro.

Das Rechnerergebnis zeigt: Konto B liegt mit 119,88 Euro am günstigsten und wird als zweites Konto der Liste markiert.

Legt das Paar zusätzlich 3.000 Euro Guthaben zu 1,0 Prozent auf Konto B, zieht der Rechner 30 Euro Zinsen ab: Die Jahreskosten sinken auf 89,88 Euro, und der effektive Zinssatz nach Gebühren beträgt −3,0 Prozent.

Die Entscheidung: Konto B wählen und einmalig den Kontowechselservice nach § 20 ZKG bei der Wunschbank beantragen — die gesetzliche Frist nach §§ 22–24 ZKG beträgt maximal zwölf Geschäftstage, ohne dass das Paar selbst mit der alten Bank koordinieren muss. Kontogebühren-Vergleich: Konto A 219 €, Konto B 119,88 €, Konto C 240 € pro Jahr

Fallstricke

Girokonto-Gebühren vergleichen: Sechs typische Fehler

Sechs typische Fehlannahmen beim Kontogebühren-Vergleich: Erstens vergleichen viele ausschließlich die monatliche Grundgebühr und lassen Buchungsgebühren, Kreditkartenjahresgebühren und Fremdautomatenentgelte außen vor. Bei 60 Buchungen pro Monat — also 720 im Jahr — und 0,25 Euro Buchungsgebühr entstehen allein daraus 180 Euro Jahreskosten, genau das Dreifache einer typischen Flatrate-Jahresgebühr von 60 Euro.

Zweitens wird der Überziehungszins vergessen: Wer sein Konto das ganze Jahr über dauerhaft mit 500 Euro überzieht und 12 Prozent Dispositionszinsen zahlt, hat allein dadurch rund 60 Euro Zusatzkosten — der Rechner hat dafür kein Eingabefeld, du musst diesen Betrag also selbst ermitteln und gedanklich aufschlagen.

Drittens nehmen viele einen temporären Neukunden-Bonus als dauerhaftes Preisniveau an. Kostenlose Kontoführung für sechs Monate klingt attraktiv, kann aber nach Ablauf der Aktionsfrist in ein teureres Modell übergehen.

Für den realen Jahresvergleich zählen ausschließlich die Konditionen nach dem Bonuszeitraum.

Viertens bleiben die freien Buchungen auf 0 stehen, obwohl die Bank etwa 25 Buchungen im Monat frei gewährt: Der Rechner stellt dann jede einzelne Buchung in Rechnung und macht das Konto künstlich teuer.

Fünftens werden die Mengenspalten mit Jahresmengen statt Monatswerten befüllt: Wer 720 statt 60 Buchungen einträgt, lässt den Rechner ein zweites Mal mit zwölf multiplizieren und überschätzt die Buchungskosten um das Zwölffache.

Und sechstens vernachlässigen viele die Kreditkartengebühr: Eine Karte mit 30 bis 50 Euro Jahresgebühr verteuert ein scheinbar günstiges Konto erheblich und muss im Kostenvergleich immer berücksichtigt werden. Eisberg der Kontokosten: Grundgebühr sichtbar, Buchungs- und Kartenkosten versteckt darunter

Nächster Schritt

Bankgebühren-Vergleich: Ergebnis lesen und Konto wechseln

Der Kontogebühren-Vergleich liefert zweierlei: Er berechnet die realen Jahresgesamtkosten mehrerer Girokonten aus deinem Nutzungsprofil und zeigt die Jahreskosten des günstigsten Kontos samt seiner Nummer in der Liste.

Zusätzlich weist er je Konto ab 100 Euro Guthaben den effektiven Zinssatz aus, also die Rendite deines Guthabens nach allen Gebühren.

Das Ergebnis macht sichtbar, welches Konto bei tatsächlichem Verhalten am günstigsten ist, nicht auf Basis von Werbeannahmen.

Am meisten bringt der Rechner, wenn du deine echten Mengen aus den Kontoauszügen heraussuchst und die Mengenspalten mit den Monatswerten befüllst, also 60 Buchungen pro Monat statt der 720 aus dem Jahresauszug.

Falls der Wechsel lohnt, beantragst du die Kontowechselhilfe nach § 20 ZKG direkt bei der Wunschbank.

Für die Gesamtfinanzoptimierung lohnt sich außerdem ein Blick auf den Zinsen-Rechner, um zu prüfen, ob freies Kapital besser anderweitig eingesetzt werden könnte.

Läuft ein Teil deines Zahlungsverkehrs über PayPal, gehören die dortigen Transaktionsgebühren ebenfalls in die Jahresrechnung — die ermittelst du mit dem PayPal-Gebühren-Rechner. Alle weiteren Rechner rund ums Konto findest du in der Konten-Übersicht.

Vertiefung

Was kostet ein Girokonto? Drei Rechenbeispiele

Beispiel 1 · Einfach · Das Direktkonto ist mit rund 74,80 € Jahreskosten am günstigsten; das Onlinekonto liegt bei rund 233,00 €, das Filialkonto Komfort bei rund 367,20 €.

Drei Girokonten im Kostenvergleich

Kontodaten
Direktkonto: 2,90 € Grundgebühr/Monat, 50 freie Buchungen/Monat, 0,00 € je weitere Buchung, 35 Buchungen/Monat, 2 Fremdautomaten-Abhebungen/Monat à 2,50 €, 0 € Kartengebühren/Jahr, 4.000 € Guthaben, 0,5 % Guthabenzins | Onlinekonto: 0 € Grundgebühr/Monat, 0 freie Buchungen/Monat, 0,25 € je Buchung, 35 Buchungen/Monat, 3 Fremdautomaten-Abhebungen/Monat à 4 €, 0 € Kartengebühren/Jahr, 4.000 € Guthaben, 0,4 % Guthabenzins | Filialkonto Komfort: 8,90 € Grundgebühr/Monat, 20 freie Buchungen/Monat, 0,25 € je weitere Buchung, 35 Buchungen/Monat, 3 Fremdautomaten-Abhebungen/Monat à 4,90 €, 39 € Kartengebühren/Jahr, 4.000 € Guthaben, 0 % Guthabenzins

Beispiel 2 · Mittel · Das Reisekonto kostet dank 0 € Fremdautomatengebühr und Guthabenzins effektiv -6,00 € im Jahr (also einen Ertrag); das Klassikkonto Sparkasse kostet 538,80 € im Jahr.

Kostenloses Reisekonto gegen klassisches Filialkonto

Kontodaten
Reisekonto: 0 € Grundgebühr/Monat, 999 freie Buchungen/Monat (praktisch unbegrenzt), 0,00 € je Buchung, 20 Buchungen/Monat, 8 Fremdautomaten-Abhebungen/Monat à 0,00 €, 0 € Kartengebühren/Jahr, 2.000 € Guthaben, 0,3 % Guthabenzins | Klassikkonto Sparkasse: 4,90 € Grundgebühr/Monat, 30 freie Buchungen/Monat, 0,30 € je weitere Buchung, 20 Buchungen/Monat, 8 Fremdautomaten-Abhebungen/Monat à 5 €, 0 € Kartengebühren/Jahr, 2.000 € Guthaben, 0 % Guthabenzins

Beispiel 3 · Komplex · Das Tagesgeld-Verbund-Konto bringt bei 20.000 € Guthaben einen effektiven Ertrag von 476,00 € im Jahr; das zinslose Klassikkonto kostet 0,00 €.

Zwei Konten für hohes Guthaben – Guthabenzins entscheidet

Kontodaten
Tagesgeld-Verbund: 0 € Grundgebühr/Monat, 10 freie Buchungen/Monat, 0,30 € je weitere Buchung, 5 Buchungen/Monat, 1 Fremdautomaten-Abhebung/Monat à 2 €, 0 € Kartengebühren/Jahr, 20.000 € Guthaben, 2,5 % Guthabenzins | Klassik ohne Zins: 0 € Grundgebühr/Monat, 999 freie Buchungen/Monat (praktisch unbegrenzt), 0,00 € je Buchung, 5 Buchungen/Monat, 1 Fremdautomaten-Abhebung/Monat à 0 €, 0 € Kartengebühren/Jahr, 20.000 € Guthaben, 0 % Guthabenzins

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditrechnerMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerSparplan berechnen: Endkapital, eigene Einzahlungen und Zinsgewinn für Banksparplan (fester Zinssatz, monatliche oder jährliche Zinsgutschrift) und ETF-Sparplan (Rendite abzüglich TER), mit optionalem Startkapital und jährlicher Ratenerhöhung.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklasse 4/4 oder 3/5 Rechner – SteuerklassenwechselVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Rentenlücke berechnenRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.TVöD-RechnerTVöD-Gehalt 2025 berechnen: Bruttogehalt nach Entgeltgruppe und Erfahrungsstufe für TVöD-VKA und TVöD-Bund nachschlagen – West-Tabelle ab 01.03.2025, mit Netto-Schätzung.

Weiternutzung

Grafiken weiterverwenden

Alle 6 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Vier Schritte zur Berechnung der effektiven Kontogebühren: Einzelposten eingeben, 174 Euro Jahressumme bilden, 50 Euro Guthabenzins gegenrechnen und 124 Euro effektive Kosten ausweisen, das sind minus 2,48 Prozent auf das Guthaben.

    Kontogebühren-Berechnung – Ablauf

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">
      <img src="https://rechner-portal.de/images/finanzen/kontogebuehren-berechnung-ablauf.svg"
           alt="Vier Schritte zur Berechnung der effektiven Kontogebühren: Einzelposten eingeben, 174 Euro Jahressumme bilden, 50 Euro Guthabenzins gegenrechnen und 124 Euro effektive Kosten ausweisen, das sind minus 2,48 Prozent auf das Guthaben."
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">Kontogebühren-Berechnung – Ablauf auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich
  • Ein Paar vergleicht drei Konten bei 60 Buchungen und 6 Fremdabhebungen pro Monat: Konto A 219 €/Jahr, Konto B 119,88 €/Jahr (günstigstes), Konto C 240 €/Jahr.

    Kontogebühren-Praxis: Drei Kontomodelle für ein Haushaltskonto im Vergleich

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">
      <img src="https://rechner-portal.de/images/finanzen/kontogebuehren-praxis-paar.svg"
           alt="Ein Paar vergleicht drei Konten bei 60 Buchungen und 6 Fremdabhebungen pro Monat: Konto A 219 €/Jahr, Konto B 119,88 €/Jahr (günstigstes), Konto C 240 €/Jahr."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">Kontogebühren-Praxis: Drei Kontomodelle für ein Haushaltskonto im Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich
  • Versteckte Kosten: Nur Grundgebühr verglichen, Dispozins vergessen (der Rechner hat dafür kein Feld), Aktionspreis als Dauerzustand, freie Buchungen nicht eingetragen, Kreditkartengebühr vergessen.

    5 typische Fehler beim Kontogebühren-Vergleich

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">
      <img src="https://rechner-portal.de/images/finanzen/kontogebuehren-versteckte-kosten.svg"
           alt="Versteckte Kosten: Nur Grundgebühr verglichen, Dispozins vergessen (der Rechner hat dafür kein Feld), Aktionspreis als Dauerzustand, freie Buchungen nicht eingetragen, Kreditkartengebühr vergessen."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">5 typische Fehler beim Kontogebühren-Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich
  • Gestapelter Balken zeigt jährliche Kontogebühren in vier Kategorien.

    Kontogebühren-Zusammensetzung

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">
      <img src="https://rechner-portal.de/images/finanzen/kontogebuehren-zusammensetzung.svg"
           alt="Gestapelter Balken zeigt jährliche Kontogebühren in vier Kategorien."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">Kontogebühren-Zusammensetzung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich
  • Infografik: Formel: Kontogebühren-Vergleich, Jahreskosten = GG·12 + max(B − F; 0)·EP·12 + A·FG·12 + KG − Z; B, F und A sind Monatswerte, KG ist ein Jahresbetrag; Variablen Grundgebühr, Buchungen, freie Buchungen, Preis je Buchung, Fremdabhebungen, Gebühr je Fremdabhebung, Kartengebühren, Guthabenzinsen.

    Kontogebühren Vergleich Formel

    760 × 574 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">
      <img src="https://rechner-portal.de/images/finanzen/kontogebuehren-vergleich-formel.svg"
           alt="Infografik: Formel: Kontogebühren-Vergleich, Jahreskosten = GG·12 + max(B − F; 0)·EP·12 + A·FG·12 + KG − Z; B, F und A sind Monatswerte, KG ist ein Jahresbetrag; Variablen Grundgebühr, Buchungen, freie Buchungen, Preis je Buchung, Fremdabhebungen, Gebühr je Fremdabhebung, Kartengebühren, Guthabenzinsen."
           width="760" height="574">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">Kontogebühren Vergleich Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich
  • Infografik: Kontogebühren-Vergleich 2026: Formel und Wechsel-Faustregel, Jahreskosten = Fixkosten + Buchungskosten + Abhebungskosten − Guthabenzinsen, ① Fixkosten, Grundgebühr × 12, + Kreditkarten-, gebühr/Jahr, z.B. 9,99 € × 12 = 119,88 €, ② Buchungskosten

    Kontogebühren Vergleich Jahreskosten

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">
      <img src="https://rechner-portal.de/images/finanzen/kontogebuehren-vergleich-jahreskosten.svg"
           alt="Infografik: Kontogebühren-Vergleich 2026: Formel und Wechsel-Faustregel, Jahreskosten = Fixkosten + Buchungskosten + Abhebungskosten − Guthabenzinsen, ① Fixkosten, Grundgebühr × 12, + Kreditkarten-, gebühr/Jahr, z.B. 9,99 € × 12 = 119,88 €, ② Buchungskosten"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">Kontogebühren Vergleich Jahreskosten auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wende dich bitte an einen qualifizierten Finanzberater, Steuerberater oder deine Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Zahlungskontengesetz; Einkommensteuergesetz; Stiftung Warentest (Girokonto-Vergleich, August 2026)

Stand: 2026-11-06

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
05. November 2026
Stand der Inhalte
06. November 2026
Fachbereich
Finanzen / Konten & Budget
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Änderungsprotokoll (3 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Girokontenrechner“. https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich

Link-Code für Webseiten

<a href="https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich">Girokontenrechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Girokontenrechner. Abgerufen von https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich

Harvard-Format

Rechner-Portal, 2026. Girokontenrechner. Available at: https://rechner-portal.de/finanzen/konten/kontogebuehren-vergleich

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.