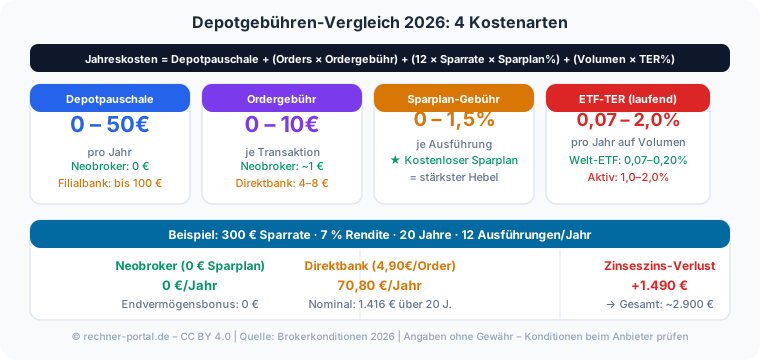
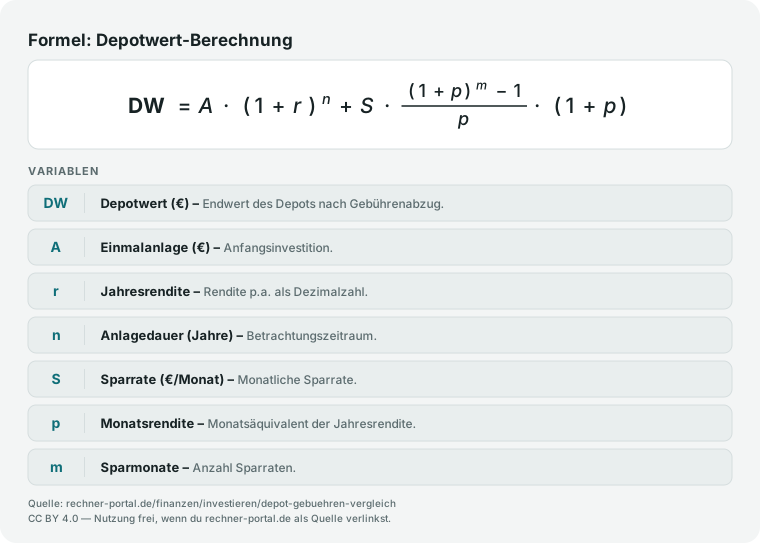
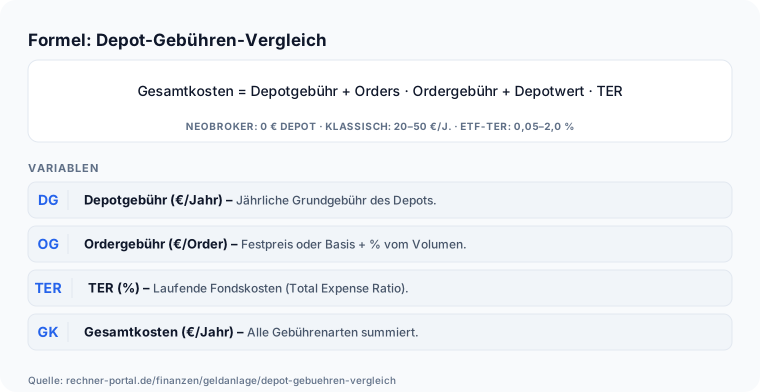
Wie berechnen sich Depotgebühren? Die Gesamtbelastung ergibt sich aus Depotpauschale plus Ordergebühren plus Sparplan-Gebühren plus TER des ETF.
Neobroker liegen meist bei 0 bis 2 Euro je Order und keiner Depotgebühr, Direktbanken bei rund 5 Euro plus 0,25 % Provision (mindestens etwa 10 Euro) oder einer Pauschale ab 10 Euro je Order und meist 0 bis 1,50 Euro je Sparplan-Ausführung, Filialbanken oft bei 10 Euro und mehr je Order.
Welche Bank hat die niedrigsten Depotgebühren? Für reine ETF-Sparplan-Investoren sind Neobroker mit kostenlosen Sparplänen oft am günstigsten — bei Einzelorders kann die Kostenbewertung abweichen. Wie hoch ist eine typische Depotgebühr?
Bei den meisten Direktbanken und Neobrokern liegt die Depotpauschale bei 0 Euro; Sparkassen und Volksbanken rechnen oft in Prozent vom Depotwert ab, etwa 0,2 % im Jahr mit einem Mindestpreis um 20 Euro, bei großen Depots also auch deutlich über 100 Euro.
Praxistipp: Vergleiche nicht nur die Jahresgebühr, sondern lies den Renditeverlust über deine Anlagedauer als zentrale Vergleichszahl. Wie du unnötige Kosten bei Finanzprodukten erkennst, erklärt die Verbraucherzentrale.
Konditionen können sich ändern; Angaben dieses Rechners ersetzen keine aktuelle Recherche beim Anbieter. Gebührentypen im direkten Vergleich: Jahresgebühr vs. Transaktionsgebühren.
Bei 100.000 Euro Depot und regelmäßigen ETF-Sparplänen mit 12 Sparplan-Ausführungen pro Jahr — Szenario A (klassische Direktbank): 30 Euro Jahresgebühr + 12 Sparplan-Ausführungen à 5 Euro = 30 + 60 = 90 Euro Jahreskosten (0,09 % Renditebelastung).
Szenario B (Neobroker mit kostenlosem Sparplan): 0 Euro Jahresgebühr + kostenlose Sparplan-Ausführungen = 0 Euro Jahreskosten (0 % Renditebelastung). Der Unterschied liegt bei 90 Euro pro Jahr.
Über 20 Jahre mit 7 % Marktrendite wächst dieser Unterschied durch Zinseszins auf rund 3.700 Euro zugunsten des Neobrokersparplans — die nominal gezahlten 1.800 Euro Gebühren wiegen durch den entgangenen Zinseszins also gut doppelt so schwer.
Lies vor der Kontoeröffnung gezielt das Preisverzeichnis und identifiziere, welcher Kostentyp bei deinem Anlageverhalten anfällt.
Sparplan-Gebühren sollten für dich als Sparer der Hauptvergleichspunkt sein, nicht die Jahresgebühr.  ETF-Kosten (TER) berechnen: Was kosten 0,2 % vs. 0,5 % TER über 20 Jahre?
Bei 50.000 Euro Depotvolumen zieht ein ETF mit 0,2 Prozent TER jährlich 100 Euro ab, einer mit 0,5 Prozent TER 250 Euro — eine Differenz von 150 Euro im ersten Jahr.
Durch den entgangenen Zinseszins auf diese 150 Euro wächst der Unterschied über 20 Jahre bei 7 Prozent Marktrendite auf rund 10.900 Euro Endvermögen.
Den TER-Effekt bildet der Depotgebühren-Rechner direkt ab: Trage im TER-Feld des einen Brokers 0,20 Prozent und im anderen 0,50 Prozent ein, und der Renditeverlust wird in Euro ausgewiesen.
Günstige Welt-ETFs (MSCI World, FTSE All-World) liegen 2026 bei 0,07 bis 0,20 Prozent TER; aktiv verwaltete Fonds kosten oft 1,0 bis 2,0 Prozent — ein Vielfaches, das bei 100.000 Euro Depot über 20 Jahre fünfstellige Differenzen erzeugt.
Depot wechseln: Vor einem Depotübertrag zum günstigeren Anbieter lohnt sich derselbe Rechner mit den Konditionen von Alt- und Zielanbieter nebeneinander, denn erst der direkte Vergleich über Depotpauschale, Ordergebühr, Sparplan-Gebühr und TER zeigt, ob der Wechsel über die Laufzeit tatsächlich etwas bringt.
Ob und in welcher Höhe der abgebende oder aufnehmende Anbieter für den eigentlichen Übertrag eine Pauschale berechnet, regelt das jeweilige Preisverzeichnis; das variiert von Anbieter zu Anbieter und sollte vor der Beauftragung direkt dort geprüft werden.