Zum Hauptinhalt springen

Dividenden-Rechner: Ausschüttung und Wachstum berechnen

FinanzenStand Noch keine Bewertung
€
% p.a.
€
€
% p.a.
Jahre
Dividenden reinvestieren
Anzeige

Kurzantwort

Dividenden: Gib investiertes kapital und jährliche dividendenrendite ein und erhalte Gesamtdividende (€) als Ergebnis. Kein Ersatz für steuerliche oder finanzielle Fachberatung.

Dividendenrendite berechnen 2026: Jährliche Dividende

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Apr. 2026)Veröffentlicht: Stand:

Überblick

Dividendenrendite berechnen: Definition und Formel

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Nettodividende berechnen: Von der Bruttodividende bleibt nach dem Finanzamt oft weniger übrig als gedacht — aus Anlagebetrag, Dividendenrendite und Wachstumsrate ermittelt der Dividenden-Rechner die genaue Nettodividende nach Abgeltungsteuer und Solidaritätszuschlag sowie den monatlichen Cashflow und den langfristigen Wiederanlageeffekt. Kurze Antwort: 25.000 Euro in dividendenstarken Aktien mit 3,8 % Dividendenrendite liefern nach Nutzung des Sparer-Pauschbetrags (1.000 Euro) rund 950 Euro Bruttodividende und – weil der Pauschbetrag diesen Betrag vollständig abdeckt – ebenfalls rund 950 Euro Nettodividende pro Jahr, also gut 79 Euro monatlich.

Dieser Rechner eignet sich für Anleger in ausschüttenden Aktien und Fonds, die Dividenden als planbaren Cashflow-Baustein für Finanzunabhängigkeit oder Ruhestandsplanung nutzen wollen.

Der Rechner trennt sauber zwischen Bruttodividende, steuerpflichtigem Anteil nach Freistellung und Nettodividende und zeigt zusätzlich, wie sich Dividendenwachstum und Wiederanlage über 10, 20 oder 30 Jahre auf den Cashflow auswirken.

Für thesaurierende Fonds und die Vorabpauschale ist der Vorabpauschale-Rechner zuständig. Ergebnisse ersetzen keine individuelle Anlageberatung. Dividenden-Reinvestition: Wachstumskurve mit vs. ohne Wiederanlage über 20 Jahre

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Eingaben sind das investierte Kapital in Euro, die erwartete Dividendenrendite in Prozent, die jährliche Wachstumsrate der Dividende, die Anlagedauer in Jahren und die Angabe, ob die Dividenden reinvestiert werden — wer Dividenden reinvestieren möchte, erhält zusätzlich den Zinseszinseffekt auf den Cashflow. Eine Ausschüttungsfrequenz oder ein Feld für den Sparer-Pauschbetrag gibt es nicht – die Abgeltungsteuer berücksichtigt der Rechner intern.

Für belastbare Ergebnisse sollten Renditeannahmen aus aktuellen Produktdaten oder konservativen Langfristszenarien stammen und nicht aus historischen Hochphasen.

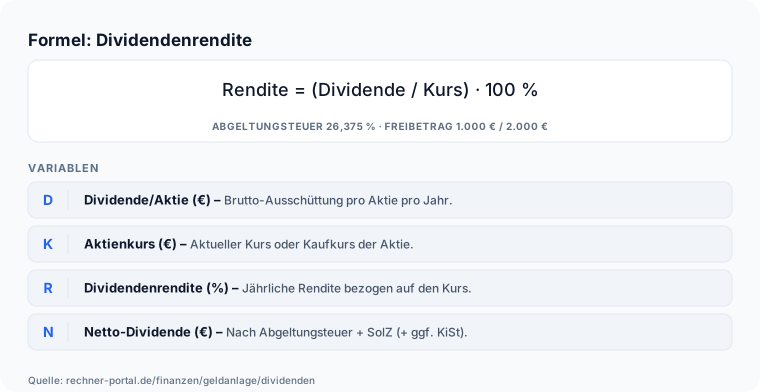
Wer die Dividendenrendite einer Einzelaktie aus Fundamentaldaten ermitteln möchte, kann die zwei optionalen Felder Dividende je Aktie (Euro) und Aktienkurs (Euro) nutzen.

Der Rechner gibt die berechnete Dividendenrendite dann als eigenes Ergebnisfeld aus (Dividende je Aktie ÷ Aktienkurs × 100).

In das Hauptfeld Jährliche Dividendenrendite fließen diese Werte nicht automatisch ein — die Hauptberechnung bleibt davon unberührt.

Typische Fehler beim Ausfüllen: Verwechslung der historischen Dividendenrendite mit einer garantierten Zukunftsgröße, Rechnen mit Bruttorenditen ohne Steuerwirkung, Unterschätzen der Abgeltungsteuer auf die Ausschüttungen und unrealistische Wachstumsannahmen über 5 % jährlich.

Sonderdividenden (Einmalausschüttungen) sollten nicht in die laufende Rendite eingerechnet werden, weil sie das Ergebnis optisch aufblähen.

Außerdem sollte die Dividendenhistorie der letzten fünf Jahre auf Kürzungen oder Aussetzungen geprüft werden, bevor der Wert als planbarer Cashflow angesetzt wird.

Zur ehrlichen Lesart des Ergebnisses gehört, was hinter den sieben Feldern fehlt: Kursbewegungen bildet der Rechner nicht ab.

Bleibt die Reinvestition ausgeschaltet, hält er den Depotwert konstant — 30.000 Euro Anlagebetrag sind nach zehn Jahren rechnerisch noch immer 30.000 Euro, allein die Dividende wächst mit der eingegebenen Wachstumsrate.

Erst mit aktivierter Reinvestition steigt das Kapital, und zwar ausschließlich durch die zurückfließenden Bruttodividenden: Aus 10.000 Euro bei 3 Prozent Dividendenrendite und 2 Prozent Dividendenwachstum werden über zehn Jahre 13.815 Euro.

In dieser Zahl steckt kein einziger Cent Kursgewinn — und ebenso wenig ein Kursrisiko.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

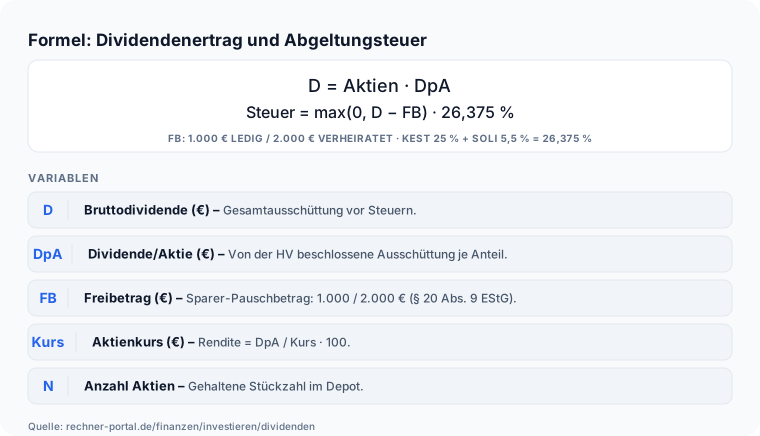
Die Berechnung folgt drei Schritten. Schritt 1: Bruttodividende = Anlagebetrag mal Dividendenrendite in Prozent geteilt durch 100.

Schritt 2: Steuerpflichtiger Anteil = Bruttodividende minus verfügbarer Sparer-Pauschbetrag. Darauf fallen Abgeltungsteuer (25 %) und Solidaritätszuschlag (5,5 % der Abgeltungsteuer, zusammen 26,375 %) an.

Schritt 3: Nettodividende = Bruttodividende minus Steuern. Praxisbeispiel: 25.000 Euro bei 3,8 % Dividendenrendite ergeben 950 Euro brutto.

Nach Sparer-Pauschbetrag von 1.000 Euro (ausgeschöpft) ist der gesamte Betrag steuerfrei, Nettodividende = 950 Euro, monatlich rund 79 Euro. Ohne Sparer-Pauschbetrag würden auf 950 Euro rund 250 Euro Steuern anfallen, Nettodividende knapp 700 Euro.

Wird die Nettodividende jährlich reinvestiert (DRIP), wächst die Dividende im Zeitablauf exponentiell: Bei 3 % Dividendenrendite und 5 % Dividendenwachstum über 20 Jahre steigt die jährliche Ausschüttung auf mehr als das Zweifache des Startniveaus.

Ist die Reinvestition aktiviert, fließt die Bruttodividende jedes Jahr zurück ins Depot und erhöht die Bemessungsgrundlage des Folgejahres (die Abgeltungsteuer wird gesamthaft auf die Ausschüttungen ausgewiesen): Ein Startdepot von 10.000 Euro bei 3 % Rendite und 2 % Dividendenwachstum wächst über zehn Jahre so auf rund 13.815 Euro, während die Jahresdividende von 300 auf rund 478 Euro steigt.

Optionale Renditeberechnung: Sind Dividende je Aktie und Aktienkurs eingetragen, gibt der Rechner zusätzlich das Ergebnisfeld Berechnete Dividendenrendite aus — Formel: Dividendenrendite = Dividende je Aktie ÷ Aktienkurs × 100.

Beispiel: 2,50 Euro Dividende je Aktie bei 83,33 Euro Kurs ergeben 3,00 Prozent Dividendenrendite.

Dieser Wert ist informatorisch und ändert die Hauptberechnung nicht; er hilft, die richtige Eingabe für das Feld Jährliche Dividendenrendite zu ermitteln. Dividende brutto zu netto: Abzugsweg über Sparerpauschbetrag und Abgeltungssteuer

Nachschlagen

Dividenden-Tabelle: Brutto- und Nettodividende nach Kapital und Rendite

Wie viel Dividende bringt mein Depot pro Jahr und Monat? Die Tabelle zeigt Brutto- und Nettodividende (nach Abgeltungsteuer 26,375 % auf den Betrag oberhalb des Sparer-Pauschbetrags von 1.000 €) für verschiedene Kapitalbeträge und Dividendenrenditen.

Jährliche Brutto-/Nettodividende und monatlicher Netto-Cashflow bei konstantem Kapital (ohne Reinvestition, Stand 2026)
Kapital2 % Rendite (brutto/netto/mtl.)3 % Rendite (brutto/netto/mtl.)4 % Rendite (brutto/netto/mtl.)5 % Rendite (brutto/netto/mtl.)
10.000 €200 € / 200 € / 17 €300 € / 300 € / 25 €400 € / 400 € / 33 €500 € / 500 € / 42 €
25.000 €500 € / 500 € / 42 €750 € / 750 € / 63 €1.000 € / 1.000 € / 83 €1.250 € / 1.184 € / 99 €
50.000 €1.000 € / 1.000 € / 83 €1.500 € / 1.368 € / 114 €2.000 € / 1.736 € / 145 €2.500 € / 2.104 € / 175 €
100.000 €2.000 € / 1.736 € / 145 €3.000 € / 2.473 € / 206 €4.000 € / 3.209 € / 267 €5.000 € / 3.945 € / 329 €
250.000 €5.000 € / 3.945 € / 329 €7.500 € / 5.786 € / 482 €10.000 € / 7.626 € / 636 €12.500 € / 9.467 € / 789 €

Nettodividende berechnet mit Sparer-Pauschbetrag 1.000 € (Ledige) und Abgeltungsteuer 26,375 % auf den übersteigenden Betrag. Bei ausgeschöpftem Freibetrag (z. B. durch Zinserträge) fällt der Nettobetrag niedriger aus. Bruttowerte vor Inflation. Keine Anlage- oder Steuerberatung. Stand 2026.

Expertenmodus

Häufige Fragen zu Dividenden-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet sich die Dividendenrendite?

Die Dividendenrendite ergibt sich aus der Dividende je Aktie geteilt durch den Aktienkurs, multipliziert mit 100. Beispiel: Eine Aktie kostet 50 Euro und zahlt jährlich 1,50 Euro Dividende, macht 1,50 durch 50 mal 100 gleich 3 Prozent Rendite.

Auf Depotebene rechnest du genauso: jährliche Gesamtdividende geteilt durch investiertes Kapital mal 100. Bei 10.000 Euro Kapital und 3 Prozent Rendite errechnet der Rechner oben 300 Euro Dividende im ersten Jahr, also 25 Euro monatlich.

Trage dazu einfach Kapital und erwartete Rendite ein, oder nutze die zwei optionalen Felder Dividende je Aktie und Aktienkurs, dann ermittelt der Rechner die Rendite automatisch aus Fundamentaldaten.

Wichtig: Ein gestiegener Kurs senkt die laufende Rendite rechnerisch, ein gefallener Kurs hebt sie an — die Dividendenrendite ist damit kein fester Wert, sondern schwankt mit dem Aktienkurs.

Was ist die Dividendenrendite?

Die Dividendenrendite gibt an, welchen Anteil des Aktienkurses ein Unternehmen jährlich als Dividende ausschüttet.

Historische Richtwerte: Der MSCI World liegt bei etwa 1,5 bis 2,5 Prozent, der DAX bei rund 3 bis 4 Prozent, dividendenstarke Einzeltitel aus Versorgern, Telekommunikation oder Immobilien (REITs) erreichen oft 4 bis 7 Prozent.

Bei 10.000 Euro Kapital und 3 Prozent Rendite liefert der Rechner oben 300 Euro Dividende im ersten Jahr.

Prüfe vor jeder Anlageentscheidung zusätzlich die Ausschüttungsquote (Payout-Ratio) und die Dividendenkontinuität der letzten fünf Jahre, bevor du dich auf eine bestimmte Rendite verlässt.

Vorsicht bei Werten über 7 Prozent: Häufig handelt es sich um eine Yield-Trap, bei der ein stark gefallener Kurs die Rendite rechnerisch nach oben treibt, nicht eine besonders großzügige Ausschüttung.

Der Rechner ersetzt keine fundamentale Aktienanalyse und keine Anlageberatung.

Wie viel Kapital brauche ich für 1.000 Euro Dividende im Monat?

Für 1.000 Euro Bruttodividende im Monat sind bei 3 Prozent Dividendenrendite 400.000 Euro Kapital nötig, das ergibt 12.000 Euro Bruttodividende pro Jahr.

Nach Abzug des Sparer-Pauschbetrags von 1.000 Euro und Abgeltungsteuer plus Soli (26,375 Prozent) auf die restlichen 11.000 Euro verbleiben laut Rechner aber nur 9.098,75 Euro netto pro Jahr, also rund 758 Euro netto im Monat statt 1.000 Euro.

Wer wirklich 1.000 Euro netto im Monat erreichen will, muss entweder mehr Kapital ansetzen oder eine höhere Rendite kalkulieren.

Trage im Rechner oben dein geplantes Kapital und deine erwartete Rendite ein, um Brutto- und Nettodividende sofort gegenüberzustellen.

Grenze: Der Rechner unterstellt eine konstante Rendite ohne Kursschwankungen und Kürzungen — in der Praxis schwankt die tatsächliche Ausschüttung mit der Geschäftsentwicklung der gehaltenen Unternehmen.

Wie viel Kapital brauche ich für 2.000 Euro Dividende im Monat?

Für 2.000 Euro Bruttodividende im Monat sind bei 3 Prozent Dividendenrendite 800.000 Euro Kapital erforderlich, das entspricht 24.000 Euro Bruttodividende im Jahr.

Nach Sparer-Pauschbetrag (1.000 Euro) und Abgeltungsteuer plus Soli von 26,375 Prozent auf die restlichen 23.000 Euro bleiben laut Rechner 17.933,75 Euro netto pro Jahr übrig, also rund 1.494 Euro netto im Monat.

Bei einer höheren Rendite von 4 Prozent würden bereits 600.000 Euro genügen, allerdings steigt damit auch das Risiko einer Yield-Trap bei überdurchschnittlich hohen Ausschüttungsquoten.

Setze im Rechner oben dein eigenes Zielkapital und deine realistische Renditeannahme ein, um Brutto- und Nettoergebnis zu vergleichen.

Grenze: Kursverluste, Dividendenkürzungen und Depotgebühren sind in dieser Modellrechnung nicht enthalten und mindern den tatsächlichen Cashflow zusätzlich.

Wie viel Dividende bekomme ich bei 1 Million Euro Kapital?

Bei 1 Million Euro Kapital und 3,5 Prozent Dividendenrendite ergibt der Rechner 35.000 Euro Bruttodividende im Jahr, das sind 2.916,67 Euro brutto im Monat.

Nach Sparer-Pauschbetrag von 1.000 Euro und Abgeltungsteuer plus Soli von 26,375 Prozent auf die restlichen 34.000 Euro fallen 8.967,50 Euro Steuern an, sodass 26.032,50 Euro Nettodividende im Jahr beziehungsweise 2.169,38 Euro netto im Monat verbleiben.

Bei Ehepaaren mit Zusammenveranlagung verdoppelt sich der Freibetrag auf 2.000 Euro, wodurch die Steuerlast entsprechend sinkt — der Rechner selbst rechnet mit dem Einzelveranlagungs-Pauschbetrag von 1.000 Euro.

Gib dein eigenes Kapital und deine Renditeerwartung oben ein, um dein individuelles Ergebnis zu sehen.

Grenze: Ein einzelnes Millionen-Depot ist stark konzentrationsabhängig; ohne Streuung über mehrere Titel oder ETFs steigt das Risiko einzelner Dividendenkürzungen erheblich.

Wie viel Dividende pro Jahr ist über den Sparer-Pauschbetrag steuerfrei?

Der Sparer-Pauschbetrag liegt seit 2023 bei 1.000 Euro pro Jahr für Einzelveranlagte und bei 2.000 Euro für zusammenveranlagte Ehepaare; bis zu dieser Grenze bleiben Dividenden vollständig steuerfrei.

Beispiel: Ein Portfolio von 30.000 Euro mit 3 Prozent Bruttorendite erwirtschaftet 900 Euro Dividende im Jahr — das liegt unter dem Freibetrag von 1.000 Euro, sodass laut Rechner keine Abgeltungsteuer anfällt und die Nettodividende exakt den 900 Euro brutto entspricht.

Erst ab einer Bruttodividende von über 1.000 Euro greift die Abgeltungsteuer plus Solidaritätszuschlag von zusammen 26,375 Prozent auf den übersteigenden Betrag.

Richte deshalb bei deiner Depotbank frühzeitig einen Freistellungsauftrag über den vollen Pauschbetrag ein, um die Steuerfreiheit tatsächlich zu nutzen.

Grenze: Wer den Freibetrag bereits mit Zinserträgen oder einem zweiten Depot ausgeschöpft hat, zahlt auf jede weitere Dividende sofort Steuer — der Rechner kennt nur einen ungeteilten Pauschbetrag.

Wie berechne ich die Nettodividende nach Abgeltungsteuer?

Die Berechnung läuft in drei Schritten: Bruttodividende ermitteln, den Sparer-Pauschbetrag abziehen und auf den Rest 26,375 Prozent Abgeltungsteuer plus Soli berechnen.

Beispiel mit 50.000 Euro Kapital bei 3,5 Prozent Rendite: Bruttodividende 1.750 Euro, davon 1.000 Euro über den Pauschbetrag steuerfrei, verbleiben 750 Euro steuerpflichtig.

Darauf fallen laut Rechner 197,81 Euro Steuern an, sodass 1.552,19 Euro Nettodividende im Jahr beziehungsweise 129,35 Euro netto im Monat übrig bleiben.

Wer Dividenden aus mehreren Depots erhält, addiert zuerst alle Bruttobeträge und zieht den Pauschbetrag nur einmal ab, nicht je Position. Im Rechner oben übernimmt diese komplette Rechnung automatisch, sobald du Kapital und Rendite einträgst.

Grenze: Kirchensteuer ist in der Berechnung nicht enthalten; wer kirchensteuerpflichtig ist, zahlt zusätzlich 8 oder 9 Prozent auf die Abgeltungsteuer.

Wie hoch ist die Dividendenrendite im DAX und MSCI World?

Die DAX-Dividendenrendite liegt historisch bei etwa 3 bis 4 Prozent pro Jahr, der MSCI World kommt auf rund 1,5 bis 2,5 Prozent, weil US-Technologiewerte mit niedrigen Ausschüttungen dort stark gewichtet sind.

Bei 10.000 Euro Kapital ergibt der Rechner mit einer DAX-typischen Rendite von 3,5 Prozent 350 Euro Dividende im ersten Jahr, mit einer MSCI-World-typischen Rendite von 2 Prozent dagegen nur 200 Euro.

Der DAX enthält strukturell mehr Finanz- und Industrieunternehmen mit stabilen Gewinnen und hoher Ausschüttungsquote, während der MSCI World breiter über Branchen und Länder gestreut ist.

Setze die passende Renditeannahme für dein Portfolio oben ein, um deine erwartete Ausschüttung zu überschlagen.

Grenze: Beide Index-Renditen schwanken je nach Marktphase und Gewinnsituation der Mitgliedsunternehmen; tagesaktuelle Werte findest du auf der Website der Deutschen Börse oder etablierten Finanzdatenportalen, nicht in diesem Rechner.

Welche ETFs zahlen Dividende (Dividenden-ETFs)?

Ausschüttende ETFs zahlen Dividenden meist quartalsweise oder jährlich aus, während thesaurierende ETFs die Erträge automatisch wieder anlegen.

Bekannte Dividenden-ETFs (Stand 2026) sind der Vanguard FTSE All-World High Dividend Yield mit einer Kostenquote (TER) von 0,29 Prozent und rund 3 bis 4 Prozent Rendite sowie der iShares MSCI World Quality Dividend und der WisdomTree Global Quality Dividend Growth mit jeweils 0,38 Prozent TER.

Bei 10.000 Euro Kapital und 3,5 Prozent Rendite zeigt der Rechner oben 350 Euro Dividende im ersten Jahr, unabhängig davon, ob es sich um einen ETF oder eine Einzelaktie handelt.

Vergleiche vor dem Kauf die TER, die Ausschüttungsfrequenz und die Sektorgewichtung, denn Dividenden-ETFs sind häufig auf Finanzwesen, Versorger und Telekommunikation konzentriert.

Grenze: Der Rechner berechnet die Steuer ohne Aktienteilfreistellung, dadurch fällt die Nettodividende bei Aktienfonds-ETFs in der Praxis etwas höher aus als hier ausgewiesen.

Wie wirkt die Reinvestition von Dividenden (DRIP) über 20 Jahre?

Beim Dividend Reinvestment Plan (DRIP) fließen ausgeschüttete Dividenden sofort in weitere Anteile, die selbst wieder Dividende abwerfen — ein Zinseszinseffekt auf den Cashflow.

Bei 30.000 Euro Startkapital, 3,5 Prozent Rendite, 3 Prozent jährlichem Wachstum und 20 Jahren Laufzeit ergibt der Rechner ohne Reinvestition 28.213,89 Euro Gesamtdividende und 1.841,18 Euro Dividende im letzten Jahr.

Mit aktivierter Reinvestition wächst dagegen auch das Depot: 45.161,29 Euro Gesamtdividende, ein Endkapital von 75.161,29 Euro und 4.346,12 Euro Dividende im letzten Jahr, weil jede reinvestierte Ausschüttung die Basis für künftige Dividenden vergrößert.

Aktiviere im Rechner oben die Option Dividenden reinvestieren, um beide Szenarien direkt zu vergleichen.

Grenze: Bei jeder Reinvestition fällt erneut Abgeltungsteuer an, sofern der Sparer-Pauschbetrag bereits ausgeschöpft ist — die Steuer schmälert den Zinseszinseffekt gegenüber einem steuerfreien Depot spürbar.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Für 1.000 Euro Bruttodividende im Monat reichen bei 3 % Dividendenrendite 400.000 Euro Kapital – netto verbleiben davon laut Rechner aber nur rund 758 Euro im Monat, weil auf den über dem Sparer-Pauschbetrag liegenden Anteil 26,375 % Abgeltungsteuer und Soli anfallen. Bei 4 % Rendite sinkt der nötige Anlagebetrag auf 300.000 Euro, netto bleiben dabei rund 758 Euro im Monat übrig, weil sich Bruttodividende und Steuerlast proportional verschieben.

Wie viel Dividende bekomme ich bei 100.000 Euro? Mit 3,5 % Dividendenrendite und ausgeschöpftem Sparer-Pauschbetrag landen rund 3.500 Euro brutto, nach Steuer auf den übersteigenden Anteil rund 2.840 Euro netto pro Jahr im Depot.

Die eigene Dividende lässt sich in einem Schritt ermitteln: Anlagebetrag mit der Dividendenrendite in Dezimalform multiplizieren, also etwa 50.000 Euro mal 0,035 = 1.750 Euro brutto pro Jahr.

Abzüglich Steuer auf den Anteil über dem Sparer-Pauschbetrag verbleiben ca. 1.550 Euro netto. Monatlich, quartalsweise oder jährlich ausschütten?

DAX-Konzerne zahlen in der Regel quartalsweise, viele internationale ETFs (besonders REITs) monatlich, indexnahe Aktienfonds oft jährlich.

Bei identischer Brutto-Jahresrendite (z. B. 10.000 Euro bei 4 % = 400 Euro) unterscheidet sich nur die Taktung (33 Euro monatlich vs. 100 Euro quartalsweise vs. 400 Euro jährlich), nicht die Rendite.

Monatliche Ausschüttung erleichtert die Liquiditätsplanung im Ruhestand; jährliche Ausschüttung spart Transaktionskosten und maximiert die Wiederanlage-Flexibilität. Reinvestition vs. Entnahme — was ist besser?

Bei Wiederanlage (Reinvestition) entsteht ein Zinseszinseffekt: Die ausgezahlte Dividende wird sofort wieder in neue Anteile investiert und erzeugt selbst wieder Ertrag im nächsten Jahr.

Bei 4 % Jahresrendite mit Reinvestition über 20 Jahre wächst eine anfängliche Anlage von 10.000 Euro auf mehr als das Doppelte, ohne dass ein Euro entnommen wird.

Beispiel: 10.000 Euro @ 4 % Jahresrendite ergeben nach Jahr 1 = 400 Euro Dividende (reinvestiert); Depot wächst auf 10.400 Euro. Nach Jahr 2: Dividende auf 10.400 Euro = 416 Euro; Depot = 10.816 Euro. Die Steigerung beschleunigt sich jedes Jahr.

Nach 20 Jahren liegt das Depot bei rund 21.900 Euro, davon rund 11.900 Euro durch Wiederanlage und Zinseszins.

Bei Entnahme (Consummption) hingegen stabilisiert sich der Cashflow auf die ursprüngliche jährliche Dividende, weil keine Reinvestition stattfindet.

Depot = 10.000 Euro bleibt 20 Jahre stabil, jährlicher Cashflow = 400 Euro (steuerfrei, weil unter dem Sparer-Pauschbetrag). Entnahme lohnt sich für Rentner, die ein planmäßiges Einkommen brauchen.

Reinvestition lohnt sich für Aufbauer, die Vermögen langfristig vergrößern wollen. Im Ruhestand oft Hybrid: Die Hälfte der Dividende wird entnommen, die Hälfte reinvestiert, um Kapitalrückgang durch Inflation auszugleichen.

Für eine Dividendenstrategie als Einkommensplan immer einen Puffer für Kürzungsjahre einplanen: Selbst etablierte Dividendentitel haben in Krisenjahren ausgesetzt.

Ein diversifizierter Basket mit unterschiedlichen Ausschüttungsterminen glättet den monatlichen Cashflow. Unabhängige Anlageberatung bietet die Verbraucherzentrale.

Hinweis: Dividendenrenditen und Steuerregeln können sich ändern; diese Werte sind keine individuelle Anlage- oder Steuerberatung. Weiterrechnen: ETF-Sparplan-Rechner.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Ein Anleger hält 30.000 Euro in einem dividendenstarken ETF mit 3,5 % Dividendenrendite und 3 % erwartetem jährlichem Dividendenwachstum. Freistellungsauftrag zu 100 % genutzt (1.000 Euro).

Eingaben: Anlagebetrag 30.000 Euro, Dividendenrendite 3,5 %, Wachstum 3 % p.a., Anlagedauer 10 Jahre, Reinvestition ausgeschaltet.

Eigene Felder für eine Ausschüttungsfrequenz oder den Sparer-Pauschbetrag von 1.000 Euro gibt es nicht — den Freibetrag setzt der Rechner intern selbst an. Ergebnis Jahr 1: Bruttodividende 1.050 Euro.

Davon 1.000 Euro steuerfrei (Sparer-Pauschbetrag), 50 Euro steuerpflichtig. Abgeltungsteuer + Soli auf 50 Euro: rund 13 Euro. Nettodividende 1.037 Euro, monatlich gut 86 Euro.

Ergebnis Jahr 10 mit Dividendenwachstum (ohne Reinvestition): Dividende ist auf rund 1.370 Euro brutto gewachsen. Steuerpflichtiger Anteil: 370 Euro. Steuern: 98 Euro. Nettodividende: rund 1.272 Euro, monatlich rund 106 Euro.

Mit Reinvestition der Bruttodividende: Durch den Zinseszinseffekt auf das reinvestierte Kapital liegt das Endkapital nach 10 Jahren deutlich über 30.000 Euro und die Dividende im letzten Jahr erheblich über dem Startniveau.

Nächster Schritt: Freistellungsauftrag bei der Depotbank einrichten und Dividendenhistorie der letzten 5 Jahre auf Kontinuität prüfen.

Lohnend ist hier der Blick auf die Summenzeile statt auf das einzelne Jahr: Über die vollen zehn Jahre weist der Rechner in diesem Fall 12.037 Euro Bruttodividende, 537 Euro Abgeltungsteuer und 11.500 Euro Nettodividende aus.

Bemerkenswert ist das Verhältnis — die Steuer greift auf gut 4 Prozent der Ausschüttungen zu, weil der Freibetrag Jahr für Jahr neu den größten Teil abdeckt.

Genau das kippt mit der Depotgröße: Bei 100.000 Euro und 3,5 Prozent Dividendenrendite liegt die Abgeltungsteuer schon im ersten Jahr bei 659 Euro, weil der Freibetrag dann nur noch einen Bruchteil der Ausschüttung deckt. Dividenden-Praxis: 30.000 EUR Depot – Nettodividende 1.037 EUR in Jahr 1 vs. 1.272 EUR in Jahr 10

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Gerade bei Dividenden trügt der erste Blick auf die Rendite besonders leicht. Fehler 1: Yield-Trap übersehen.

Eine Dividendenrendite über 7 % ist oft ein Warnsignal für einen stark gefallenen Kurs, nicht ein Zeichen für einen sicheren Hochausschütter.

Prüfe zuerst die Ausschüttungsquote (Dividende geteilt durch Gewinn je Aktie): Liegt sie über 80 %, ist die Dividende mittelfristig kaum finanzierbar. Fehler 2: Bruttodividende als Nettodividende planen.

3.000 Euro Bruttodividende bedeuten nach Abzug des Sparer-Pauschbetrags (1.000 Euro) und 26,375 % Steuer auf 2.000 Euro rund 2.473 Euro netto, nicht 3.000 Euro. Fehler 3: Sonderdividenden dauerhaft einrechnen.

Einmalzahlungen erhöhen die historische Rendite optisch stark, sind aber nicht verlässlich planbar. Fehler 4: Monatliche Ausschüttung mit Jahresrendite gleichsetzen.

Ein ETF mit 4 % Jahresausschüttung zahlt quartalsweise rund 1 %, nicht 4 % pro Monat. Fehler 5: Dividendenwachstum ignorieren.

Bei 5 % jährlichem Dividendenwachstum verdoppelt sich die Ausschüttung nach etwa 14 Jahren — ein entscheidender Faktor für langfristige Einkommensplanung, der oft unterschätzt wird. Fehler 6: Den unterstellten Freibetrag für bare Münze nehmen.

Der Rechner setzt intern den vollen Sparer-Pauschbetrag von 1.000 Euro nach § 20 Abs. 9 EStG an und unterstellt damit, dass ausgerechnet dieses Depot ihn allein ausschöpft.

Bei 100.000 Euro und 3,5 % Dividendenrendite bleiben deshalb 2.840,63 Euro netto von 3.500 Euro brutto stehen.

Wer den Freibetrag schon mit Zinserträgen oder einem zweiten Depot verbraucht hat, zahlt real mehr Steuer, als der Rechner zeigt — ein Eingabefeld, um den Freibetrag zu kürzen, gibt es nicht.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Brutto- und Nettodividende nach Steuern, monatliche Ausschüttung und langfristigen Wiederanlageeffekt gibt der Dividenden-Rechner aus.

Sorge zuerst dafür, dass der Freistellungsauftrag (1.000 Euro bei Einzelveranlagung, 2.000 Euro bei Zusammenveranlagung) korrekt bei der Depotbank eingerichtet ist; der Rechner setzt intern 1.000 Euro an.

Für eine robuste Dividendenstrategie immer auch das konservative Szenario mit 0,5 Prozentpunkten niedrigerer Rendite prüfen: Reicht die Nettodividende dann noch für das Einkommensziel?

Hinweis: Ergebnisse dieses Rechners stellen keine individuelle Anlage- oder Steuerberatung dar und ersetzen nicht die Beratung durch einen zugelassenen Finanz- oder Steuerberater. Weiterrechnen mit dem Zinseszins-Rechner.

Zur Reichweite des Ergebnisses: Beantwortet wird hier die Cashflow-Frage, nicht die Vermögensfrage.

Der Rechner unterstellt über die gesamte Laufzeit eine konstante Dividendenrendite und ein konstantes Dividendenwachstum, kennt aber weder Kursbewegungen noch Dividendenkürzungen.

Beides gehört in eine belastbare Planung — die Ausschüttung ist der planbarste Teil einer Aktienanlage, aber eben nicht der einzige und schon gar nicht der größte.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Die Dividende im ersten Jahr liegt bei 900 €; bei konsequenter Wiederanlage wächst das Kapital nach 10 Jahren auf rund 35.600 €, die Gesamtdividende liegt bei gut 10.600 €.

Dividenden-ETF mit Wiederanlage über 10 Jahre

Investiertes Kapital
25.000 €
Jährliche Dividendenrendite
3,6 % p.a.
Jährliches Dividendenwachstum (optional)
0 % p.a.
Anlagedauer
10 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Die Dividende bleibt bei 900 € pro Jahr (75 €/Monat); nach 10 Jahren wurden insgesamt 9.000 € ausgezahlt, das Kapital bleibt unverändert bei 25.000 €.

Gleiche Anlage ohne Wiederanlage – Dividende wird ausgezahlt

Investiertes Kapital
25.000 €
Jährliche Dividendenrendite
3,6 % p.a.
Jährliches Dividendenwachstum (optional)
0 % p.a.
Anlagedauer
10 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Die Dividende im ersten Jahr liegt bei 2.000 € (netto nach Abgeltungssteuer 1.736,25 €); nach 20 Jahren wächst das Kapital auf rund 142.338 €, die Bruttogesamtdividende liegt bei rund 92.338 €, netto bei rund 73.259 € (Abgeltungssteuer gesamt: rund 19.079 €).

50.000 € mit 4 % Rendite, 3 % Dividendenwachstum über 20 Jahre

Investiertes Kapital
50.000 €
Jährliche Dividendenrendite
4 % p.a.
Jährliches Dividendenwachstum (optional)
3 % p.a.
Anlagedauer
20 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Die Bruttodividende liegt bei 24.000 € im Jahr (2.000 €/Monat). Nach Sparer-Pauschbetrag (1.000 €) und Abgeltungssteuer plus Soli (26,375 %) auf die restlichen 23.000 € verbleiben 17.933,75 € netto im Jahr, also rund 1.494 €/Monat statt der angestrebten 2.000 €.

800.000 € Depot für 2.000 € Dividende im Monat – Entnahme ohne Wiederanlage

Investiertes Kapital
800.000 €
Jährliche Dividendenrendite
3 % p.a.
Jährliches Dividendenwachstum (optional)
0 % p.a.
Anlagedauer
1 Jahr

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Vorabpauschale-RechnerVorabpauschale für ETFs berechnen: Basisertrag, steuerpflichtiger Mindestbetrag und Steuerlast nach § 18 InvStG ermitteln – mit Basiszins 2,29 % für 2026.ETF-Sparplan-RechnerETF-Sparplan simulieren: monatliche Sparrate, Rendite, TER und Laufzeit eingeben – Endkapital, Eigenanteil, Gewinn und Vorabpauschale sofort ablesen.CAGR-RechnerCAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.Optionsschein-RechnerOptionsschein 2026 bewerten: Inneren Wert, Zeitwert, Hebel und Break-Even-Kurs für Call und Put aus Aktienkurs, Basispreis, OS-Preis und Bezugsverhältnis berechnen.Knock-out-RechnerKnock-out-Zertifikate 2026 berechnen: Inneren Wert, Hebel, KO-Abstand und Szenario-Rendite fuer Long- und Short-KOs ermitteln.ROI-RechnerReturn on Investment 2026 berechnen: ROI gesamt und pro Jahr, Nettogewinn, Amortisationsdauer und Vergleichstabelle fuer Investitionsentscheidungen ermitteln.AktienrechnerAktiengewinn nach Abgeltungsteuer, Solidaritaetszuschlag, Kirchensteuer und Ordergebuehren berechnen. Mit Sparerpauschbetrag und Rendite p.a.Anleihen-RenditeAnleihen-Rendite berechnen: Yield to Maturity (YTM), laufende Rendite, Kuponertrag und Kursgewinn aus Nennwert, Kaufkurs, Kuponzins und Restlaufzeit ermitteln.Lot Size RechnerForex-Positionsgroesse berechnen: Lots, Einheiten und Pip-Wert aus Kontogroesse, Risiko und Stop-Loss fuer Standard-, Mini- und Micro-Lots ermitteln.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.

Weiternutzung

Grafiken weiterverwenden

Alle 5 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Wasserfalldiagramm zeigt den Weg einer 2.500-Euro-Bruttodividende: 395,63 Euro Steuern (375 Euro Abgeltungsteuer plus 20,63 Euro Soli) führen zu einer Nettoauszahlung von 2.104 Euro. Steuerpflichtig sind nur 1.500 Euro, weil 1.000 Euro Sparerpauschbetrag abgezogen werden.

    Dividende: Vom Brutto zum Netto

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/dividenden">
      <img src="https://rechner-portal.de/images/finanzen/dividende-brutto-netto-weg.svg"
           alt="Wasserfalldiagramm zeigt den Weg einer 2.500-Euro-Bruttodividende: 395,63 Euro Steuern (375 Euro Abgeltungsteuer plus 20,63 Euro Soli) führen zu einer Nettoauszahlung von 2.104 Euro. Steuerpflichtig sind nur 1.500 Euro, weil 1.000 Euro Sparerpauschbetrag abgezogen werden."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/dividenden">Dividende: Vom Brutto zum Netto auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/dividenden
  • Zwei Kurven vergleichen 20 Jahre mit und ohne Reinvestition der Dividenden bei 50.000 Euro Startkapital: mit Reinvestition wächst das Depot auf 102.290 Euro, ohne Reinvestition bleiben Depot plus ausgezahlte Dividenden bei 86.446 Euro.

    Dividenden-Reinvestitionseffekt

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/dividenden">
      <img src="https://rechner-portal.de/images/finanzen/dividende-reinvestition-effekt.svg"
           alt="Zwei Kurven vergleichen 20 Jahre mit und ohne Reinvestition der Dividenden bei 50.000 Euro Startkapital: mit Reinvestition wächst das Depot auf 102.290 Euro, ohne Reinvestition bleiben Depot plus ausgezahlte Dividenden bei 86.446 Euro."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/dividenden">Dividenden-Reinvestitionseffekt auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/dividenden
  • Vergleich der Brutto- und Nettodividende eines 30.000 EUR ETF-Depots mit 3,5 % Rendite in Jahr 1 (1.050 EUR brutto, 1.037 EUR netto) und Jahr 10 mit 3 % Wachstum (1.370 EUR brutto, 1.272 EUR netto)

    Dividenden-Praxisbeispiel: Nettodividende Jahr 1 vs. Jahr 10

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/dividenden">
      <img src="https://rechner-portal.de/images/finanzen/dividenden-praxis-anleger.svg"
           alt="Vergleich der Brutto- und Nettodividende eines 30.000 EUR ETF-Depots mit 3,5 % Rendite in Jahr 1 (1.050 EUR brutto, 1.037 EUR netto) und Jahr 10 mit 3 % Wachstum (1.370 EUR brutto, 1.272 EUR netto)"
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/dividenden">Dividenden-Praxisbeispiel: Nettodividende Jahr 1 vs. Jahr 10 auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/dividenden
  • Infografik: Formel: Dividendenrendite, Rendite = (Dividende / Kurs) · 100 %, ABGELTUNGSTEUER 26,375 % · FREIBETRAG 1.000 € / 2.000 €, VARIABLEN, Dividende/Aktie (€) – Brutto-Ausschüttung pro Aktie pro Jahr., Aktienkurs (€) – Aktueller Kurs oder Kaufkurs der Akti

    Dividenden Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/dividenden">
      <img src="https://rechner-portal.de/images/finanzen/dividenden-formel.svg"
           alt="Infografik: Formel: Dividendenrendite, Rendite = (Dividende / Kurs) · 100 %, ABGELTUNGSTEUER 26,375 % · FREIBETRAG 1.000 € / 2.000 €, VARIABLEN, Dividende/Aktie (€) – Brutto-Ausschüttung pro Aktie pro Jahr., Aktienkurs (€) – Aktueller Kurs oder Kaufkurs der Akti"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/dividenden">Dividenden Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/dividenden
  • Infografik: Formel: Dividendenertrag und Abgeltungsteuer, D = Aktien · DpA, Steuer = max(0, D − FB) · 26,375 %, FB: 1.000 € LEDIG / 2.000 € VERHEIRATET · KEST 25 % + SOLI 5,5 % = 26,375 %, VARIABLEN, Bruttodividende (€) – Gesamtausschüttung vor Steuern., DpA, Di

    Dividendenrechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/dividenden">
      <img src="https://rechner-portal.de/images/finanzen/dividendenrechner-formel.svg"
           alt="Infografik: Formel: Dividendenertrag und Abgeltungsteuer, D = Aktien · DpA, Steuer = max(0, D − FB) · 26,375 %, FB: 1.000 € LEDIG / 2.000 € VERHEIRATET · KEST 25 % + SOLI 5,5 % = 26,375 %, VARIABLEN, Bruttodividende (€) – Gesamtausschüttung vor Steuern., DpA, Di"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/dividenden">Dividendenrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/dividenden

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wenden Sie sich bitte an einen qualifizierten Finanzberater, Steuerberater oder Ihre Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: BaFin; Deutsche Bundesbank

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
Angewandte Finanzmathematik und dokumentierte Vergleichsszenarien
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Dividenden-Rechner. Abgerufen von https://rechner-portal.de/finanzen/investieren/dividenden

Harvard-Format

Rechner-Portal, 2026. Dividenden-Rechner. Available at: https://rechner-portal.de/finanzen/investieren/dividenden

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.