Zum Hauptinhalt springen

Umschuldungsrechner: Kredit umschulden und Ersparnis berechnen

FinanzenStand Noch keine Bewertung
€
% p.a.
Monate
% p.a.
Monate
€
Anzeige

Kurzantwort

Der Umschuldungsrechner vergleicht deinen laufenden Kredit mit einem neuen Angebot: Bei 15.000 € Restschuld, 8 statt 4 % Sollzins und 48 Monaten sinkt die Rate um 27,50 € im Monat. Nach 150 € Vorfälligkeitsentschädigung sparst du insgesamt 1.170 €, der Wechsel rechnet sich nach 6 Monaten. Kein Ersatz für eine individuelle Finanzberatung.

Umschuldungsrechner: Restschuld, alten und neuen Zinssatz eingeben – Ersparnis

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Nov. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

5 Annahmen und 2 Grenzen

Annahmen

  • Bestehender und neuer Kredit werden als Annuitätenkredit mit konstantem Sollzins und gleichbleibender, auf Cent gerundeter Monatsrate gerechnet, der alte über die verbleibende Restlaufzeit, der neue über die gewählte Laufzeit.
  • Der neue Kredit löst die Restschuld ab. Ist ein höherer neuer Kreditbetrag eingetragen (Aufstockung), wird der Mehrbetrag als Auszahlung zusätzlich gezeigt und zur Gesamtersparnis addiert; verglichen werden dann die Zinskosten beider Kredite abzüglich der Wechselkosten.
  • Der Break-even ist der erste Monat, ab dem die gezahlten Raten des alten Kredits die Raten des neuen Kredits plus Vorfälligkeitsentschädigung dauerhaft übersteigen. Er wird nur angezeigt, wenn eine Vorfälligkeitsentschädigung eingetragen ist, keine Aufstockung vorliegt und die Gesamtersparnis nicht negativ ist.
  • Alle einmaligen Wechselkosten gehören als Summe in das Feld Vorfälligkeitsentschädigung; sie werden aus Eigenmitteln gezahlt und nicht mitfinanziert.
  • Die Einordnungsstufen der Ersparnis sind redaktionelle Annahmen, keine Norm.

Grenzen

  • Sondertilgungen, variable Zinsen, Restschuldversicherungen und bankindividuelle Zusatzkosten sind nicht berücksichtigt; mehrere Altkredite werden nur näherungsweise über die Summe der Restschulden und einen gewichteten Altzins abgebildet.
  • Der Rechner ersetzt keine Vertragsprüfung, Bonitätsentscheidung oder individuelle Finanz- und Rechtsberatung.

Stand der Prüfung: Rechenmodell und Rechtsangaben zur vorzeitigen Rückzahlung nach §§ 489, 490, 500 und 502 BGB fachredaktionell geprüft am 08.11.2026.

Überblick

Umschuldung oder Kredit ablösen: Lohnt sich der Wechsel?

Ob sich ein Kreditwechsel wirklich rechnet, entscheidet nicht der niedrigere Zins allein: Der Umschuldungsrechner zeigt monatliche Ersparnis, Gesamtersparnis nach Wechselkosten und den Break-even-Zeitpunkt. Eine Umschuldung lohnt sich, wenn die Raten des alten Kredits über die Restlaufzeit zusammen mehr kosten als die Raten des neuen Kredits plus Vorfälligkeitsentschädigung und sonstige Wechselkosten.

Der Rechner ermittelt dazu beide Monatsraten nach der Annuitätenformel und stellt die Ratensummen direkt gegenüber.

Er trennt zwischen monatlicher Entlastung und echter Gesamtersparnis: Eine niedrigere Rate entsteht manchmal nur durch eine längere Laufzeit, nicht durch bessere Konditionen. Geeignet ist er für Ratenkredite, Autokredite und Baufinanzierungen.

Deine Rechte beim vorzeitigen Ablösen fasst die Verbraucherzentrale zusammen. Die Ergebnisse sind Orientierungswerte und ersetzen keine individuelle Finanzberatung. Umschuldungs-Vergleich: Alter Kredit 8,9 % gegen neuen Kredit 5,9 % bei 15.000 € Restschuld – 743 € Gesamtersparnis

Eingaben

Kredit umschulden Rechner: Restschuld, Zinsen und Wechselkosten eingeben

Du gibst die aktuelle Restschuld in Euro, die verbleibende Laufzeit in Monaten und den bisherigen Sollzins ein, dazu Sollzins und Laufzeit des neuen Kredits. Gemeint ist jeweils der gebundene Sollzins aus Vertrag oder Angebot, nicht der effektive Jahreszins; mit dem Effektivzins fällt die Monatsersparnis im Standardfall um rund 5 Prozent zu niedrig aus.

Die Werte findest du im laufenden Kreditvertrag, in der Ablöseauskunft deiner Bank und im neuen Angebot. Für die Einmalkosten gibt es genau ein Feld, das mit Vorfälligkeitsentschädigung überschrieben ist.

Trage dort die Summe aller einmaligen Wechselkosten ein, bei Immobiliendarlehen also auch Notar- und Grundbuchkosten, sonst rechnet der Rechner deinen Wechsel günstiger, als er ist.

Bei 0 Euro weist er keinen Break-even aus, weil es nichts zu amortisieren gibt. Willst du mehr Geld aufnehmen, trägst du im optionalen Feld Neuer Kreditbetrag die höhere Summe ein; leer gelassen rechnet der Rechner mit der Restschuld.

Praxisfälle

Umschuldung nach Kredittyp: Ratenkredit, Baufinanzierung, Autokredit und mehrere Kredite

Fünf typische Umschuldungsfälle mit nachgerechneter Ersparnis und Break-even-Zeitpunkt – als schneller Einstieg, bevor du deine eigenen Werte oben einträgst. Alle Zahlen stammen aus dem Rechner oben (Annuitätenformel und Break-even).

  1. Ratenkredit umschulden mit Wechselkosten

    „Ab wann amortisiert sich eine Umschuldung mit Wechselkosten?“

    Eingabe
    Restschuld 14.000 €, Altzins 7,8 %, Restlaufzeit 36 Monate, Neuzins 4,9 %, neue Laufzeit 36 Monate, Vorfälligkeitsentschädigung 140 €
    Ergebnis
    Alte Rate 437,42 €, neue Rate 418,96 €, monatliche Ersparnis 18,46 €. Gesamtersparnis nach Wechselkosten: 524,56 €. Break-even nach 8 Monaten.
  2. Baufinanzierung umschulden über 200.000 Euro

    „Lohnt sich eine Umschuldung auch bei einer Baufinanzierung mit hoher Vorfälligkeitsentschädigung?“

    Eingabe
    Restschuld 200.000 €, Altzins 5,2 %, Restlaufzeit 180 Monate, Neuzins 4,5 %, neue Laufzeit 180 Monate, Vorfälligkeitsentschädigung 4.700 €
    Ergebnis
    Alte Rate 1.602,50 €, neue Rate 1.529,99 €, monatliche Ersparnis 72,51 €. Gesamtersparnis nach Wechselkosten: 8.351,80 €. Break-even nach 65 Monaten.

    Anschlussfinanzierung berechnen

  3. Autokredit umschulden mit kurzer Restlaufzeit

    „Rechnet sich eine Umschuldung auch bei einem Autokredit mit nur 36 Monaten Restlaufzeit?“

    Eingabe
    Restschuld 12.000 €, Altzins 8,5 %, Restlaufzeit 36 Monate, Neuzins 5,5 %, neue Laufzeit 36 Monate, Vorfälligkeitsentschädigung 100 €
    Ergebnis
    Alte Rate 378,81 €, neue Rate 362,35 €, monatliche Ersparnis 16,46 €. Gesamtersparnis nach Wechselkosten: 492,56 €. Break-even bereits nach 7 Monaten.
  4. Kredite zusammenfassen: zwei Ratenkredite in einer Umschuldung

    „Wie rechne ich eine Umschuldung, wenn ich zwei bestehende Kredite ablösen will?“

    Eingabe
    Zwei Altkredite 5.000 € zu 9 % und 8.000 € zu 6,5 % ergeben zusammen 13.000 € Restschuld und einen gewichteten Altzins von 7,46 %. Restlaufzeit 48 Monate, Neuzins 5,5 %, neue Laufzeit 48 Monate, Vorfälligkeitsentschädigung 130 €
    Ergebnis
    Alte Rate (gewichtet) 314,08 €, neue Rate 302,33 €, monatliche Ersparnis 11,75 €. Gesamtersparnis nach Wechselkosten: 434,00 €. Break-even nach 12 Monaten.
  5. Umschuldung ohne Wechselkosten

    „Wie groß ist die Ersparnis, wenn die neue Bank keine Vorfälligkeitsentschädigung verlangt?“

    Eingabe
    Restschuld 15.000 €, Altzins 8 %, Restlaufzeit 48 Monate, Neuzins 4 %, neue Laufzeit 48 Monate, Vorfälligkeitsentschädigung 0 €
    Ergebnis
    Alte Rate 366,19 €, neue Rate 338,69 €, monatliche Ersparnis 27,50 €. Gesamtersparnis 1.320,00 € – ohne Wechselkosten lohnt sich der Wechsel vom ersten Monat an, ein Break-even entfällt.

Berechnung

Umschuldung Rechner: Formel für Ersparnis und Break-even

Umschuldung berechnen heißt: Du vergleichst die Ratensumme des bestehenden Kredits über die Restlaufzeit mit der des neuen Kredits samt einmaliger Wechselkosten. Der Rechner ermittelt beide Monatsraten nach der Annuitätenformel, Rate = Restschuld · i · (1 + i)^n ÷ ((1 + i)^n − 1) mit i = Sollzins ÷ 12 und n = Laufzeit in Monaten, und rundet sie auf Cent.

Gesamtersparnis = Ratensumme alt − Ratensumme neu − Wechselkosten.

Der Break-even ist der erste Monat, ab dem die eingesparten Raten die Wechselkosten dauerhaft decken; bei gleicher Laufzeit sind das Wechselkosten ÷ monatliche Ersparnis, aufgerundet auf volle Monate.

Bei einer Aufstockung kommt die zusätzliche Auszahlung zur Gesamtersparnis hinzu, verglichen werden dann die Zinskosten beider Kredite. Beispiel: 14.000 Euro Restschuld, 7,8 statt 4,9 Prozent Sollzins, je 36 Monate.

Die Rate sinkt von 437,42 auf 418,96 Euro, über 36 Monate zahlst du 664,56 Euro weniger. Nach 140 Euro Vorfälligkeitsentschädigung bleiben 524,56 Euro, der Break-even liegt nach 8 Monaten, danach folgen 28 Monate echter Vorteil.

Wer die Vorfälligkeitsentschädigung berechnen will, bevor er sie hier einträgt, nutzt den Vorfälligkeitsentschädigung-Rechner; bei Raten- und Autokrediten begrenzt § 502 Abs. 3 BGB sie auf 1 Prozent der Restschuld, bei höchstens zwölf Monaten Restlaufzeit auf 0,5 Prozent.

Wird der Break-even erst kurz vor Laufzeitende erreicht, ist der Wechselaufwand kaum gerechtfertigt. Umschuldung Break-Even: 300 € Umschuldungskosten sind nach 15 Monaten durch die monatliche Ersparnis von 21 € ausgeglichen

Nachschlagen

Umschuldung: Ersparnis-Matrix nach Zinsdifferenz und Restschuld

Lohnt sich eine Umschuldung? Die Tabelle zeigt, wie viel du über die Restlaufzeit sparst, wenn du einen Kredit mit 8 % p.a. zu einem niedrigeren Zinssatz ablöst. Die ersten drei Zinsspalten zeigen die Ersparnis vor Wechselkosten, die letzte Spalte nach einer Vorfälligkeitsentschädigung von 1 % der Restschuld.

Gesamtersparnis bei Umschuldung vor und nach Vorfälligkeitsentschädigung (Ausgangszins 8 % p.a., 60 Monate Restlaufzeit, VFE 1 % der Restschuld, gerundet; berechnet mit dem Rechner oben)
Restschuld8 % → 7 % (1 Prozentpunkt)8 % → 6 % (2 Prozentpunkte)8 % → 5 % (3 Prozentpunkte)VFE (1 %)Netto-Ersparnis bei 2 Prozentpunkten
5.000 €142 €283 €421 €50 €233 €
10.000 €285 €566 €843 €100 €466 €
20.000 €571 €1.132 €1.687 €200 €932 €
50.000 €1.426 €2.831 €4.216 €500 €2.331 €
100.000 €2.851 €5.662 €8.431 €1.000 €4.662 €
200.000 €5.702 €11.323 €16.862 €2.000 €9.323 €

Alle Werte mit Ausgangszins 8 % p.a. und 60 Monaten Restlaufzeit berechnet. Bei Allgemein-Verbraucherdarlehen (Raten-, Autokredit) ist die Vorfälligkeitsentschädigung nach § 502 Abs. 3 BGB auf 1 % der Restschuld begrenzt, bei höchstens 12 Monaten bis zur vereinbarten Rückzahlung auf 0,5 %; bei Immobiliendarlehen gilt diese Grenze nicht. Für andere Zinssätze und Laufzeiten nutze den Rechner oben. Keine Finanzberatung.

Expertenmodus

Wie funktioniert eine Umschuldung? Antworten zu SCHUFA, Kosten und Ablöse

Funktioniert der Kredit-umschulden-Rechner ohne Anmeldung und SCHUFA-Abfrage?

Ja, der Kredit-umschulden-Rechner läuft ohne Anmeldung, ohne SCHUFA-Abfrage und ohne Übermittlung persönlicher Daten: Du trägst Restschuld, Sollzinsen, Laufzeiten und eine mögliche Vorfälligkeitsentschädigung ein, gerechnet wird direkt im Browser.

Beispiel: 15.000 Euro Restschuld, 8 statt 4 Prozent Sollzins und 48 Monate Laufzeit ergeben 27,50 Euro weniger Rate im Monat und 1.320 Euro Gesamtersparnis. So spielst du mehrere Zinsszenarien durch, bevor du ein Angebot einholst.

Für die tatsächliche Umschuldung prüft die neue Bank deine Kreditwürdigkeit; nutze den Rechner deshalb als unverbindliche Vorab-Simulation, nicht als Ersatz für ein echtes Angebot.

Welche Nachteile hat ein Umschuldungskredit?

Der größte Nachteil entsteht, wenn die niedrigere Rate nur aus einer längeren Laufzeit kommt: Die monatliche Belastung sinkt, der Kredit wird insgesamt aber teurer.

Beispiel: 15.000 Euro Restschuld zu 8 Prozent mit 48 Monaten Restlaufzeit, abgelöst durch einen Umschuldungskredit zu 6 Prozent über 72 Monate bei 150 Euro Vorfälligkeitsentschädigung – die Rate sinkt um 117,60 Euro, die Gesamtersparnis liegt aber bei −471,36 Euro.

Weitere Nachteile sind Wechselkosten, eine neue Bonitätsprüfung und Zusatzprodukte wie eine Restschuldversicherung. Bei jeder Kreditablösung zählt deshalb die Gesamtersparnis, nicht die Rate.

Ist eine Umschuldung trotz Schufa oder schlechter Bonität möglich?

Ja, aber schwieriger und teurer: Bei Schufa-Einträgen oder schwacher Bonität verlangen Banken höhere Zinsen, zusätzliche Sicherheiten oder lehnen den Neukredit ab.

Rechnerisch zeigt sich das im erzielbaren Zins: Bei 15.000 Euro Restschuld, 8 Prozent Altzins und 48 Monaten bringen 4 Prozent Neuzins 1.320 Euro Gesamtersparnis, 6,5 Prozent – etwa bei höherem Zins wegen schwächerer Bonität – noch 502,56 Euro.

Angebote, die ausdrücklich mit „Kredit ohne SCHUFA-Prüfung“ werben, solltest du besonders kritisch prüfen und mit regulären Angeboten vergleichen.

Nach Angaben der SCHUFA spielen Kreditanfragen im neuen SCHUFA-Score keine Rolle mehr (Stand März 2026).

Wann ist eine Umschuldung nicht möglich?

Eine Umschuldung scheitert, wenn keine Bank einen neuen Kredit gewährt, etwa wegen zu geringer Bonität, oder wenn sich der alte Vertrag nicht vorzeitig ablösen lässt. Einen Ratenkredit kannst du nach § 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen.

Eine Baufinanzierung mit fester Zinsbindung dagegen nur bei berechtigtem Interesse oder mit Zustimmung der Bank; ohne Vorfälligkeitsentschädigung kündbar ist sie nach § 489 BGB erst zehn Jahre nach der vollständigen Auszahlung.

Rechnerisch sinnlos ist der Wechsel bei kleinem Zinsabstand und kurzer Restlaufzeit: 8.000 Euro, 6,5 statt 5,8 Prozent, 18 Monate und 80 Euro Vorfälligkeitsentschädigung ergeben eine Gesamtersparnis von −34,46 Euro.

Kann ich eine Baufinanzierung umschulden?

Ja, es gelten aber eigene Regeln. Nach § 489 BGB kannst du ein Darlehen mit fester Zinsbindung zehn Jahre nach der vollständigen Auszahlung mit sechs Monaten Frist ohne Vorfälligkeitsentschädigung kündigen.

Davor kannst du ein Immobiliardarlehen mit fester Zinsbindung nach § 500 Abs. 2 Satz 2 BGB nur zurückzahlen, wenn du ein berechtigtes Interesse hast, etwa weil du die Immobilie verkaufst; sonst brauchst du die Zustimmung der Bank, die dann den Zinsschaden als Vorfälligkeitsentschädigung verlangt.

Beispiel: 200.000 Euro, 5,2 statt 4,5 Prozent, 180 Monate und 4.700 Euro Wechselkosten ergeben 72,51 Euro weniger Rate, 8.351,80 Euro Gesamtersparnis und einen Break-even nach 65 Monaten.

Ist eine Umschuldung bei einem Autokredit sinnvoll?

Oft ja: Autokredite sind Allgemein-Verbraucherdarlehen, deshalb ist die Vorfälligkeitsentschädigung nach § 502 Abs. 3 BGB auf 1 Prozent der Restschuld gedeckelt und auf 0,5 Prozent, wenn bis zur vereinbarten Rückzahlung höchstens ein Jahr bleibt.

Beispiel: 12.000 Euro Restschuld, 8,5 statt 5,5 Prozent und 36 Monate Restlaufzeit senken die Rate von 378,81 auf 362,35 Euro; bei 100 Euro Wechselkosten bleiben 492,56 Euro Gesamtersparnis, der Break-even liegt nach 7 Monaten.

Nicht abgebildet ist eine Ballonfinanzierung mit Schlussrate, die vor der Umschuldung gesondert abgelöst werden muss.

Kann ich mehrere Kredite zusammenfassen und umschulden?

Ja, mehrere Kredite zu einem neuen zusammenzufassen ist ein klassischer Umschuldungsfall. Addiere die Restschulden und setze als Altzins einen gewichteten Durchschnitt an; das ist eine Näherung, weil der Rechner nur einen Altkredit abbildet.

Beispiel: 5.000 Euro zu 9 Prozent und 8.000 Euro zu 6,5 Prozent ergeben 13.000 Euro Restschuld und rund 7,46 Prozent.

Mit 48 Monaten Restlaufzeit, 5,5 Prozent Neuzins über 48 Monate und 130 Euro Vorfälligkeitsentschädigung zeigt der Rechner 11,75 Euro Monatsersparnis, 434 Euro Gesamtersparnis und einen Break-even nach 12 Monaten.

Dazu kommt der Vorteil, nur noch eine Rate zu zahlen.

Wann lohnt sich eine Umschuldung?

Eine Umschuldung lohnt sich, wenn die Raten des alten Kredits über die Restlaufzeit zusammen mehr kosten als die Raten des neuen Kredits plus Vorfälligkeitsentschädigung und sonstige Wechselkosten.

Beispiel: 14.000 Euro Restschuld, 7,8 statt 4,9 Prozent, 36 Monate: Die Rate sinkt von 437,42 auf 418,96 Euro; nach 140 Euro Vorfälligkeitsentschädigung, dem gesetzlichen Höchstwert von 1 Prozent, bleiben 524,56 Euro Gesamtersparnis, der Break-even liegt nach 8 Monaten.

Als Faustregel gelten mindestens 1 bis 2 Prozentpunkte Zinsabstand und eine Restlaufzeit, die deutlich länger ist als der Break-even. Bleiben nur wenige Monate, lohnt sich der Wechsel meist nicht.

Welche Kosten fallen bei einer Umschuldung an?

Wichtigster Kostenpunkt ist die Vorfälligkeitsentschädigung der alten Bank.

Bei Raten- und Autokrediten ist sie nach § 502 Abs. 3 BGB auf 1 Prozent der vorzeitig zurückgezahlten Restschuld begrenzt, bei höchstens einem Jahr bis zur vereinbarten Rückzahlung auf 0,5 Prozent und nie höher als die restlichen Sollzinsen; bei 15.000 Euro Restschuld sind das höchstens 150 Euro.

Bei Immobiliendarlehen gilt dieser Deckel nicht, dazu kommen Notar- und Grundbuchkosten für die Grundschuld. Pauschale Bearbeitungsentgelte in vorformulierten Verbraucherkreditverträgen hat der Bundesgerichtshof 2014 für unwirksam erklärt.

Trage alle Wechselkosten als Summe in das Feld Vorfälligkeitsentschädigung ein.

Kann man bei einer Umschuldung mehr Geld aufnehmen?

Ja, viele Banken bieten bei einer Umschuldung eine Aufstockung an. Trag dafür im optionalen Feld Neuer Kreditbetrag die höhere Summe ein; der Rechner zeigt den Mehrbetrag als Auszahlung zusätzlich und rechnet die neue Rate auf den ganzen Betrag.

Beispiel: 15.000 Euro Restschuld, 8 statt 4 Prozent, je 48 Monate, 150 Euro Vorfälligkeitsentschädigung und 20.000 Euro neuer Kredit: Die Rate steigt von 366,19 auf 451,58 Euro, 5.000 Euro werden ausgezahlt.

Die Gesamtersparnis sinkt von 1.170 auf 751,28 Euro, weil die 418,72 Euro Zinsen für den Mehrbetrag abgezogen werden. Einen Break-even zeigt der Rechner bei Aufstockung nicht.

Hinweise

Wann lohnt sich Umschuldung? Zinsabstand, Kosten und Restlaufzeit

Umschuldungsrechner: Break-even-Formel – 14.000 € Restschuld von 7,8 auf 4,9 %, Vorfälligkeitsentschädigung 140 €, monatliche Ersparnis 18,46 €, Break-even nach 8 Monaten, Nettoersparnis 524,56 € Wann lohnt sich Umschuldung? Als Faustregel sollte der neue Sollzins mindestens 1 bis 2 Prozentpunkte unter dem bisherigen liegen, und die Restlaufzeit sollte deutlich länger sein als der Break-even.

Vergleiche Angebote über den effektiven Jahreszins, weil er die Pflichtkosten des Kredits enthält, und trage im Rechner den Sollzins ein. Wie hoch ist der Zinssatz bei Umschuldung?

Laut Bundesbank lag der durchschnittliche effektive Jahreszins für neu abgeschlossene Konsumentenkredite im September 2026 bei 8,91 Prozent (vorläufiger Wert, Zinsstatistik der Deutschen Bundesbank); mit guter Bonität bekommst du oft ein günstigeres Angebot, mit schwächerer liegt der Zins darüber.

Die Vorfälligkeitsentschädigung ist bei Raten- und Autokrediten auf 1 Prozent der Restschuld gedeckelt (§ 502 Abs. 3 BGB); pauschale Bearbeitungsentgelte in vorformulierten Verbraucherkreditverträgen sind nach der Rechtsprechung des Bundesgerichtshofs unwirksam (Pressemitteilung Nr. 080/2014).

Rechne mindestens zwei Varianten: einmal mit derselben Laufzeit wie bisher, dann mit der angebotenen Laufzeit. So erkennst du, ob der Vorteil aus dem besseren Zins oder nur aus einer gestreckten Laufzeit kommt.

Prüfe außerdem, ob der neue Vertrag Sondertilgungen erlaubt; einen Ratenkredit kannst du nach § 500 Abs. 2 BGB ohnehin jederzeit vorzeitig zurückzahlen.

Anwendung

Ratenkredit und Immobilienkredit umschulden: zwei Praxisfälle

Beispiel 1 – Ratenkredit mit Vorfälligkeitsentschädigung: 14.000 Euro Restschuld zu 7,8 Prozent Sollzins, 36 Monate Restlaufzeit. Eine andere Bank bietet 4,9 Prozent bei gleicher Laufzeit.

Die alte Bank verlangt 140 Euro Vorfälligkeitsentschädigung, 1 Prozent der Restschuld und damit der gesetzliche Höchstwert.

Ergebnis: Rate alt 437,42 Euro, neu 418,96 Euro, monatliche Ersparnis 18,46 Euro, Gesamtersparnis 524,56 Euro, Break-even nach 8 Monaten.

Die Umschuldung lohnt sich, nach dem Break-even bleiben 28 Monate Vorteil. Umschuldung 14.000 €: 7,8 % auf 4,9 %, 140 € Vorfälligkeitsentschädigung, 524,56 € Nettoersparnis, Break-even nach 8 Monaten Beispiel 2 – Immobilienkredit: 200.000 Euro Restschuld zu 5,2 Prozent, 180 Monate Restlaufzeit, Neuangebot 4,5 Prozent bei gleicher Laufzeit.

Die Wechselkosten laut Ablöseauskunft samt Grundschuld- und Grundbuchkosten betragen im Beispiel 4.700 Euro. Die Rate sinkt von 1.602,50 auf 1.529,99 Euro, also um 72,51 Euro.

Über 180 Monate ergibt das 13.051,80 Euro weniger Raten, nach Abzug der Wechselkosten 8.351,80 Euro Gesamtersparnis – das 2,8-Fache der Wechselkosten. Der Break-even liegt nach 65 Monaten, bei 15 Jahren Restlaufzeit unproblematisch.

Vor der Entscheidung: alle Wechselkosten einzeln aufschlüsseln lassen, Nebenkosten des neuen Vertrags prüfen und mehrere Laufzeiten durchrechnen. Ob du vor Ende der Zinsbindung überhaupt ablösen darfst, regelt § 500 Abs. 2 Satz 2 BGB.

Fallstricke

Häufige Fehler beim Kredit umschulden

Erster häufiger Fehler: Nur den niedrigeren neuen Zinssatz sehen und Vorfälligkeitsentschädigung oder eine neue Restschuldversicherung weglassen. Das lässt die Ersparnis zu positiv erscheinen.

Zweiter Fehler: Eine niedrigere Monatsrate als sichere Ersparnis deuten, obwohl der neue Vertrag länger läuft und insgesamt teurer werden kann; bei 15.000 Euro, 8 Prozent und 48 Monaten senkt ein Wechsel auf 6 Prozent über 72 Monate die Rate um 117,60 Euro, kostet mit 150 Euro Wechselkosten aber 471,36 Euro mehr.

Dritter Fehler: Sollzins und Effektivzins mischen; der Rechner braucht in beiden Zinsfeldern den Sollzins. Vierter Fehler: Neue Kontopflichten, Versicherungen oder Zusatzprodukte ungeprüft übernehmen.

Fünfter Fehler: Bei Immobiliendarlehen Notar- und Grundbuchkosten für die Grundschuld vergessen; sie gehören zusammen mit der Vorfälligkeitsentschädigung in das Feld für die Einmalkosten.

Nächster Schritt

Umschuldungsrechner: Ersparnis und Break-even richtig deuten

Der Umschuldungsrechner zeigt monatliche Ersparnis, Gesamtersparnis nach Wechselkosten und den Break-even-Zeitpunkt für einen Kreditwechsel.

Entscheidend ist die Gesamtersparnis: Sie bleibt auch dann aussagekräftig, wenn der neue Kredit kürzer oder länger läuft als der alte.

Vergleiche den Break-even mit der verbleibenden Restlaufzeit; je früher er erreicht ist, desto eindeutiger der Vorteil. Für den vollständigen Kreditvergleich mit Monatsrate und Gesamtzinslast eignet sich der Kreditrechner.

Ob dein aktueller Zins marktgerecht ist, prüfst du vorab mit dem Effektivzins-Rechner. Die Ergebnisse sind Orientierungswerte und ersetzen keine individuelle Finanzberatung.

Trage eine geforderte Vorfälligkeitsentschädigung nicht ungeprüft ein – für sie gilt eine gesetzliche Obergrenze: Bei Allgemein-Verbraucherdarlehensverträgen, also beim klassischen Raten- oder Autokredit, darf sie nach § 502 Absatz 3 BGB 1 Prozent des vorzeitig zurückgezahlten Betrags nicht übersteigen.

Liegt zwischen der vorzeitigen und der vereinbarten Rückzahlung höchstens ein Jahr, sinkt die Grenze auf 0,5 Prozent, und in keinem Fall darf die Entschädigung höher ausfallen als die Sollzinsen, die in diesem Zeitraum noch angefallen wären.

Für Immobiliar-Verbraucherdarlehen gilt dieser prozentuale Deckel dagegen nicht – dort kann die Forderung der Bank ein Vielfaches betragen, weshalb sich bei Baufinanzierungen die genaue Ablöseauskunft und eine unabhängige Prüfung besonders lohnen.

Vertiefung

Kredit umschulden Vergleich: Alt- gegen Neukredit in drei Rechenbeispielen

Praxisbeispiel

Ratenkredit mit deutlich günstigerem Anschlusszins

Aktuelle Restschuld
18.000 €
Aktueller Zinssatz
7,9 % p.a.
Verbleibende Laufzeit aktueller Kredit
48 Monate
Zinssatz neuer Kredit
4,2 % p.a.
Laufzeit neuer Kredit
48 Monate
Vorfälligkeitsentschädigung
180 €

Ergebnis: Die Monatsrate sinkt von 438,59 € auf 408,04 €; trotz Vorfälligkeitsentschädigung spart die Umschuldung über die Restlaufzeit 1.286,40 € und rechnet sich bereits nach 6 Monaten (Break-even).

Das Beispiel zeigt einen realistischen Umschuldungsfall: Schon ein paar Prozentpunkte weniger Zins können bei mehrjähriger Restlaufzeit einen klaren wirtschaftlichen Vorteil schaffen.

Beispiel 1 · Einfach · Die Monatsrate sinkt von 437,42 € auf 418,96 €; nach 8 Monaten ist die Vorfälligkeitsentschädigung von 140 € (1 % der Restschuld, der gesetzliche Höchstwert) amortisiert (Break-even), die Gesamtersparnis über die Restlaufzeit liegt bei 524,56 €.

Ratenkredit mit Vorfälligkeitsentschädigung – 14.000 € von 7,8 % auf 4,9 %

Aktuelle Restschuld
14.000 €
Aktueller Zinssatz
7,8 % p.a.
Verbleibende Laufzeit aktueller Kredit
36 Monate
Zinssatz neuer Kredit
4,9 % p.a.

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Die Monatsrate sinkt von 518,96 € auf 477,53 €; ohne Vorfälligkeitsentschädigung ergibt sich eine Gesamtersparnis von 2.485,80 € über die Restlaufzeit.

Großer Ratenkredit ohne Vorfälligkeitsentschädigung – 25.000 € von 9 % auf 5,5 %

Aktuelle Restschuld
25.000 €
Aktueller Zinssatz
9 % p.a.
Verbleibende Laufzeit aktueller Kredit
60 Monate
Zinssatz neuer Kredit
5,5 % p.a.

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Die Monatsrate sinkt nur geringfügig von 467,66 € auf 465,13 €; selbst mit der gesetzlich gedeckelten Vorfälligkeitsentschädigung von 80 € (1 % der Restschuld) ergibt sich eine Gesamtersparnis von −34,46 € (also ein Verlust), ein Break-even wird nicht erreicht.

Kleine Restschuld, kurze Restlaufzeit und geringer Zinsvorteil – wann sich die Umschuldung NICHT lohnt

Aktuelle Restschuld
8.000 €
Aktueller Zinssatz
6,5 % p.a.
Verbleibende Laufzeit aktueller Kredit
18 Monate
Zinssatz neuer Kredit
5,8 % p.a.

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

RatenkaufMonatsrate, Gesamtkosten und effektiven Jahreszins beim Ratenkauf berechnen – im Vergleich zum Sofortkauf mit SkontoWie-viel-Kredit-RechnerWie viel Kredit bekomme ich? Tragbare Rate und maximale Kreditsumme nach bankmäßiger Haushaltsrechnung aus Netto, Fixkosten, Lebenshaltungspauschale, Zins und Laufzeit, mit Zinskosten und Quote.Dispo-RechnerDispozinsen tagesgenau berechnen: Überziehungsbetrag, Zinssatz und Dauer eingeben und Zinskosten mit Vergleich zum Ratenkredit erhalten.Autokredit-RechnerMonatliche Autokredit-Rate berechnen: Annuität aus Fahrzeugpreis, Anzahlung, Laufzeit und Zinssatz – auch für 3-Wege-Finanzierung mit Schlussrate.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026Mehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklasse 4/4 oder 3/5 Rechner – SteuerklassenwechselVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.

Weiternutzung

Grafiken weiterverwenden

Alle 5 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Zeitstrahl zeigt, wie sich die monatliche Ersparnis von 21 Euro akkumuliert und nach 15 Monaten die anfänglichen Umschuldungskosten von 300 Euro übersteigt.

    Umschuldung: Break-Even-Zeitpunkt

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">
      <img src="https://rechner-portal.de/images/finanzen/umschuldung-break-even.svg"
           alt="Zeitstrahl zeigt, wie sich die monatliche Ersparnis von 21 Euro akkumuliert und nach 15 Monaten die anfänglichen Umschuldungskosten von 300 Euro übersteigt."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">Umschuldung: Break-Even-Zeitpunkt auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/umschuldung
  • Kreditnehmer vergleicht Altkredit (7,8 %, 437,42 €/Monat) mit Neuangebot (4,9 %, 418,96 €/Monat) bei 36 Monaten. Vorfälligkeitsentschädigung 140 € (1 % der Restschuld, Höchstwert nach § 502 Abs. 3 BGB), Nettoersparnis 524,56 €, Break-even nach 8 Monaten.

    Umschuldung-Praxis: 14.000 € Restschuld von 7,8 % auf 4,9 % Sollzins

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">
      <img src="https://rechner-portal.de/images/finanzen/umschuldung-praxis-kreditnehmer.svg"
           alt="Kreditnehmer vergleicht Altkredit (7,8 %, 437,42 €/Monat) mit Neuangebot (4,9 %, 418,96 €/Monat) bei 36 Monaten. Vorfälligkeitsentschädigung 140 € (1 % der Restschuld, Höchstwert nach § 502 Abs. 3 BGB), Nettoersparnis 524,56 €, Break-even nach 8 Monaten."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">Umschuldung-Praxis: 14.000 € Restschuld von 7,8 % auf 4,9 % Sollzins auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/umschuldung
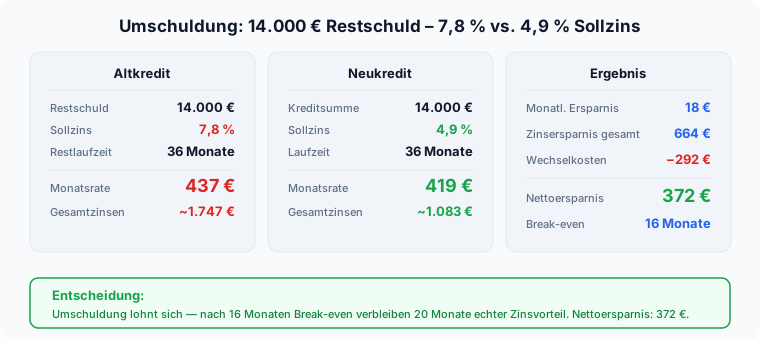
  • Vergleichsinfografik zeigt die Kostenersparnis bei einer Umschuldung von einem Kredit mit 8,9% auf 5,9% Zinsen.

    Umschuldung: Alter vs. neuer Kredit

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">
      <img src="https://rechner-portal.de/images/finanzen/umschuldung-vergleich-alt-neu.svg"
           alt="Vergleichsinfografik zeigt die Kostenersparnis bei einer Umschuldung von einem Kredit mit 8,9% auf 5,9% Zinsen."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">Umschuldung: Alter vs. neuer Kredit auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/umschuldung
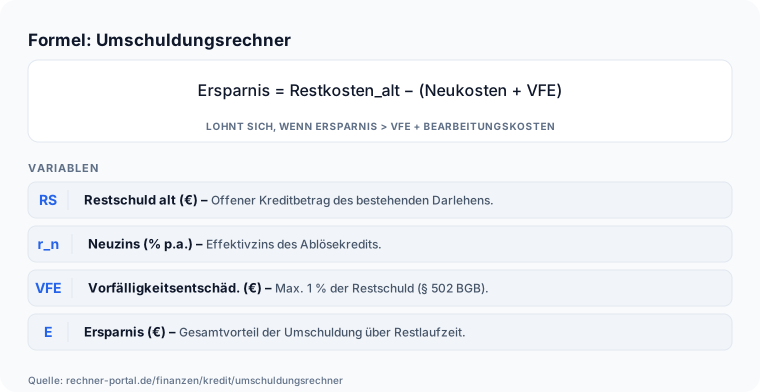
  • Infografik: Formel des Umschuldungsrechners, Ersparnis = Ratensumme alt − (Ratensumme neu + VFE), lohnt sich, wenn die Ersparnis größer als 0 ist; Neuzins als Sollzins des Ablösekredits, Vorfälligkeitsentschädigung bei Ratenkrediten höchstens 1 % (bei höchstens 12 Monaten 0,5 %), § 502 Abs. 3 BGB.

    Umschuldungsrechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">
      <img src="https://rechner-portal.de/images/finanzen/umschuldungsrechner-formel.svg"
           alt="Infografik: Formel des Umschuldungsrechners, Ersparnis = Ratensumme alt − (Ratensumme neu + VFE), lohnt sich, wenn die Ersparnis größer als 0 ist; Neuzins als Sollzins des Ablösekredits, Vorfälligkeitsentschädigung bei Ratenkrediten höchstens 1 % (bei höchstens 12 Monaten 0,5 %), § 502 Abs. 3 BGB."
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">Umschuldungsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/umschuldung
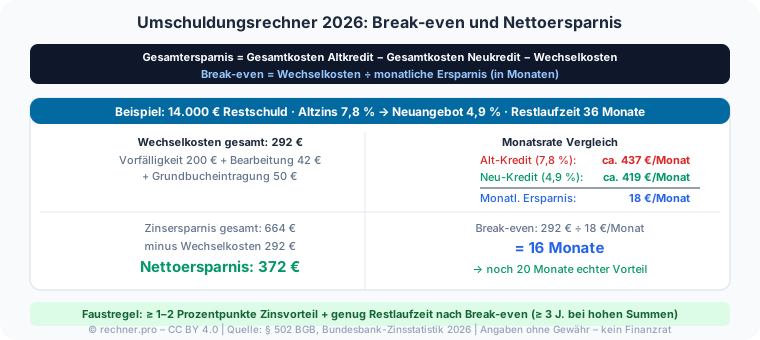
  • Infografik: Umschuldungsrechner 2026, Break-even und Nettoersparnis: 14.000 € Restschuld, Sollzins 7,8 % statt 4,9 %, 36 Monate, 140 € Vorfälligkeitsentschädigung; Raten 437,42 € und 418,96 €, Ersparnis 18,46 € im Monat, Nettoersparnis 524,56 €, Break-even nach 8 Monaten.

    Umschuldungsrechner Schritt

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">
      <img src="https://rechner-portal.de/images/finanzen/umschuldungsrechner-schritt.svg"
           alt="Infografik: Umschuldungsrechner 2026, Break-even und Nettoersparnis: 14.000 € Restschuld, Sollzins 7,8 % statt 4,9 %, 36 Monate, 140 € Vorfälligkeitsentschädigung; Raten 437,42 € und 418,96 €, Ersparnis 18,46 € im Monat, Nettoersparnis 524,56 €, Break-even nach 8 Monaten."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/kredite/umschuldung">Umschuldungsrechner Schritt auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/kredite/umschuldung

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner geht von konstanten Zinssätzen und gleichbleibenden Raten aus. Sondertilgungen, variable Zinsen, Restschuldversicherungen, Gebühren einzelner Banken und rechtliche Details zur Vorfälligkeitsentschädigung werden nur vereinfacht berücksichtigt.

Quelle: Vergleich eines bestehenden Kredits mit einem neuen Kredit über Restschuld, Zinssatz, Laufzeit, Monatsrate, Gesamtkosten und Vorfälligkeitsentschädigung.

Stand: 2026-11-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
08. November 2026
Fachbereich
Finanzen / Kredite
Formeln basieren auf
Monatsrate des alten und neuen Kredits nach Annuitätenformel mit Kreditbetrag, Monatszins (Sollzins ÷ 12) und Laufzeit; Gesamtersparnis = Ratensumme alt − Ratensumme neu − Vorfälligkeitsentschädigung + Auszahlung zusätzlich; Break-even = erster Monat, ab dem die kumulierte Ratenersparnis die Vorfälligkeitsentschädigung dauerhaft deckt.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Umschuldungsrechner. Abgerufen von https://rechner-portal.de/finanzen/kredite/umschuldung

Harvard-Format

Rechner-Portal, 2026. Umschuldungsrechner. Available at: https://rechner-portal.de/finanzen/kredite/umschuldung

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.