Dividenden
Dividendenertrag, Gesamtdividende und Endkapital mit optionalem Wachstum und Reinvestition berechnen
Dividenden jetzt nutzenFachquelle zur Einordnung: Deutsche Bundesbank – Leitzinsen & Geldpolitik
Investieren bündelt die Rechner, wenn Gebührenmodell, Ausschüttung, ETF-Vermögenspfad, Unternehmensbewertung oder Portfolio-Risiko nicht in derselben Kennzahl aufgehen. Die Unterkategorie hilft dabei, erst die passende Finanzfrage und danach den passenden Rechner zu wählen.
Dividendenertrag, Gesamtdividende und Endkapital mit optionalem Wachstum und Reinvestition berechnen
KGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.
Forex-Positionsgroesse berechnen: Lots, Einheiten und Pip-Wert aus Kontogroesse, Risiko und Stop-Loss fuer Standard-, Mini- und Micro-Lots ermitteln.
Anleihen-Rendite berechnen: Yield to Maturity (YTM), laufende Rendite, Kuponertrag und Kursgewinn aus Nennwert, Kaufkurs, Kuponzins und Restlaufzeit ermitteln.
Depot-Gebühren-Vergleich: jährliche Gesamtkosten verschiedener Depotmodelle aus Depotgebühr, Ordergebühren, Sparplangebühren und ETF-TER berechnen, Gebührenquote bestimmen und Langzeiteffekt auf das Endvermögen vergleichen.
Portfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.
ETF-Sparplan simulieren: monatliche Sparrate, Rendite, TER und Laufzeit eingeben – Endkapital, Eigenanteil, Gewinn und Vorabpauschale sofort ablesen.
Vorabpauschale für ETFs berechnen: Basisertrag, steuerpflichtiger Mindestbetrag und Steuerlast nach § 18 InvStG ermitteln – mit Basiszins 2,29 % für 2026.
CAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.
Optionsschein 2026 bewerten: Inneren Wert, Zeitwert, Hebel und Break-Even-Kurs für Call und Put aus Aktienkurs, Basispreis, OS-Preis und Bezugsverhältnis berechnen.
Knock-out-Zertifikate 2026 berechnen: Inneren Wert, Hebel, KO-Abstand und Szenario-Rendite fuer Long- und Short-KOs ermitteln.
Return on Investment 2026 berechnen: ROI gesamt und pro Jahr, Nettogewinn, Amortisationsdauer und Vergleichstabelle fuer Investitionsentscheidungen ermitteln.
Aktiengewinn nach Abgeltungsteuer, Solidaritaetszuschlag, Kirchensteuer und Ordergebuehren berechnen. Mit Sparerpauschbetrag und Rendite p.a.
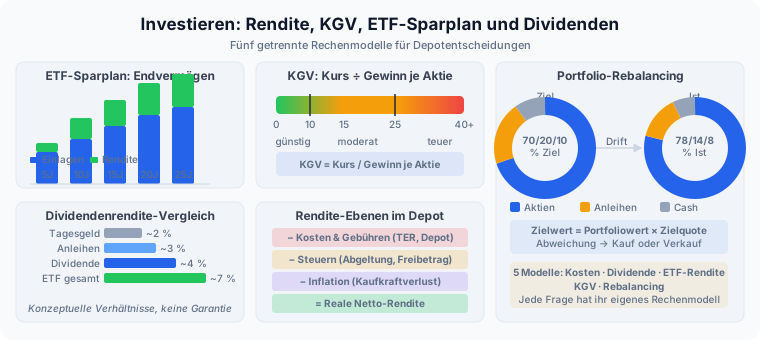
Investieren bündelt genau die Rechner, die bei Depotentscheidungen vier Ebenen sauber trennen: laufende Kosten, Ausschüttungen, Vermögensaufbau und Bewertung. Die Unterkategorie ist kein allgemeiner Geldanlage-Hub, sondern ein Arbeitsbereich für dich als Privatanleger, wenn du erst klären musst, ob Gebühren, Total Return, KGV oder Zielallokation die eigentliche Entscheidung treibt.
Der Einstiegspfad orientiert sich an realen Depotentscheidungen: Kostenmodelle beginnen beim Depot-Gebühren-Vergleich, laufende Ausschüttungen bei Dividenden, langfristige Spar- und Einmalanlagen bei ETF-Rendite, Einzelaktien-Bewertung beim KGV und Portfoliodrift beim Rebalancing. So bleibt sichtbar, ob die Entscheidung von Gebühren, Cashflow, Total Return, Bewertung oder Zielquote getrieben wird.
Fang bei deiner dominierenden Anlegerfrage an. Broker- und Sparplankosten führen zum Depot-Gebühren-Vergleich, laufende Ausschüttungen zu Dividenden, langfristiger Vermögensaufbau mit Sparrate und Laufzeit zur ETF-Rendite, Bewertungsfragen zum KGV und Zielgewichtsabweichungen zum Rebalancing-Rechner. Wer diese Pfade trennt, vermischt keine Ausschüttung mit Gesamtrendite und keine Bewertungskennzahl mit Portfolio-Steuerung.
Dahinter stehen fünf klar getrennte Modelle: der Gebührenvergleich über fixe und prozentuale Entgelte, der Dividendenertrag aus Anlagebetrag mal Rendite, das ETF-Endvermögen aus Einmalanlage, Sparrate und Netto-Rendite, das KGV als Kurs geteilt durch Gewinn je Aktie sowie der Zielwert aus Portfoliowert mal Zielquote beim Rebalancing. Genau diese Trennung hält Kosten-, Cashflow-, Bewertungs- und Risikofragen auf der jeweils richtigen Ebene.
Am häufigsten werden KGV und Rendite wie austauschbare Kennzahlen verglichen, Gebühren über lange Laufzeiten ignoriert, Dividendenhöhe mit Gesamtqualität gleichgesetzt und steuerliche Effekte ausgeblendet. Genauso problematisch ist es, Rebalancing als Renditeversprechen zu lesen, obwohl es vor allem das Risiko- und Zielprofil deines Portfolios stabilisiert.
Leg Anlagehorizont, Steuerannahme, Kostenquote und Geldzuflüsse schon beim ersten Lauf fest. In Investitionsrechnungen kippt die Aussage oft nicht an der Mathematik, sondern daran, dass ein nominaler Renditewert mit Nettokosten, eine Bruttoausschüttung mit Nachsteuer-Cashflow oder ein Bewertungswert mit einer Sparplanprognose vermischt wird.
Investieren ist dein Einstieg für Depotkosten, Ausschüttungen, ETF-Vermögenspfade, Bewertungskennzahlen und Portfolio-Rebalancing — mit klar getrennten Entscheidungsfragen. Wohin es als Nächstes geht, ergibt sich aus deiner zuerst offenen Anlegerfrage, nicht aus einer bloß ähnlich klingenden Kennzahl.
Diese Unterkategorie nutzt eine differenzierte Auslegung je Themencluster, damit Ergebnisse nicht nur korrekt berechnet, sondern auch im passenden Entscheidungskontext verstanden werden.
Dividendenertrag, Gesamtdividende und Endkapital mit optionalem Wachstum und Reinvestition berechnen
Dividenden jetzt nutzenKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.
KGV-Rechner jetzt nutzenForex-Positionsgroesse berechnen: Lots, Einheiten und Pip-Wert aus Kontogroesse, Risiko und Stop-Loss fuer Standard-, Mini- und Micro-Lots ermitteln.
Lot Size Rechner jetzt nutzenAnleihen-Rendite berechnen: Yield to Maturity (YTM), laufende Rendite, Kuponertrag und Kursgewinn aus Nennwert, Kaufkurs, Kuponzins und Restlaufzeit ermitteln.
Anleihen-Rendite jetzt nutzenWeiterführende Unterkategorien und Themen
Alle verwandten Unterkategorien auf einen Blick, damit du direkt zum passenden Themenbereich wechseln kannst.
Quellen, Transparenz und Haftung
Haftungsausschluss
Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.
Anlageergebnisse hängen von Kosten, Steuern und Marktentwicklung ab und lassen sich nicht garantieren. Die Rechner ordnen Gebühren, Ausschüttung, Rendite und Bewertung ein, ersetzen aber keine Anlageberatung — dein Ergebnis hängt von Produktwahl, Laufzeit und Risiko ab. Die Kosten-, Dividenden-, Rendite- und Bewertungsmodelle werden regelmäßig gegen die Daten der Deutschen Bundesbank und die Vorgaben von BMF und BaFin abgeglichen und bei Steuer- oder Marktänderungen nachgezogen.
Quelle: Deutsche Bundesbank, Bundesministerium der Finanzen (BMF), BaFin
Stand: 2026-09-27
bundesbank.de
bafin.de
bundesbank.de
Dokumentierte Quellen im Domain-Rahmen: 3