Zum Hauptinhalt springen

Sparplan-Rechner: Endkapital mit Zinseszins berechnen

FinanzenStand Jetzt bewerten
Modus
€
Jahre
% p.a.
Zinsgutschrift
€
% p.a.
Anzeige

Kurzantwort

Sparplan-Rechner: Bei 200 € monatlich, 3 % Zins und 10 Jahren wächst ein Banksparplan auf 27.948,28 € Endkapital – 24.000 € eigene Einzahlungen und 3.948,28 € Zinsgewinn. Im ETF-Modus rechnest du mit Rendite und TER statt Zinssatz, in beiden Modi wahlweise mit jährlicher Ratenerhöhung. Steuern und Inflation bleiben außen vor.

Sparplan-Rechner: Sparrate, Laufzeit und Rendite eingeben

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

4 Annahmen und 2 Grenzen

Annahmen

  • Im klassischen Modus wird ein monatlich nachschüssiger Sparplan (Einzahlung am Monatsende) mit konstantem Jahreszins und optionalem Startkapital gerechnet. Bei monatlicher Zinsgutschrift verzinst der Rechner jeden Monat mit Zinssatz ÷ 12, die Zinsen werden sofort mitverzinst; bei jährlicher Zinsgutschrift werden die Zinsen einmal zum Jahresende gutgeschrieben und die Monatsraten im laufenden Jahr nur einfach verzinst (Sparkassenformel mit Ersatzrate Rate × (12 + 5,5 × Zinssatz)). 200 € monatlich, 3 %, 10 Jahre: 27.948,28 € bei monatlicher, 27.891,62 € bei jährlicher Gutschrift.
  • Im ETF-Modus gilt eine konstante Jahresrendite abzüglich der TER, umgerechnet in einen gleichwertigen (konformen) Monatszins; die Rate wird zu Monatsbeginn eingezahlt und im selben Monat bereits verzinst. Ordergebühren und Ausgabeaufschläge sind nicht enthalten.
  • Eine jährliche Ratenerhöhung (Dynamik) erhöht die Monatsrate in beiden Modi zu Beginn jedes neuen Jahres um den gewählten Prozentsatz, erstmals im zweiten Jahr.
  • Die Einordnung des Endkapitals (unter 25.000 €, 25.000 bis 100.000 €, 100.000 bis 300.000 €, ab 300.000 €) ist eine redaktionelle Annahme ohne externe Quelle.

Grenzen

  • Steuern (bei Fonds etwa Teilfreistellung und Vorabpauschale), echte Marktschwankungen, Sparpausen und veränderte Kostenpfade sind nicht abgebildet.
  • Der Rechner ersetzt keine Anlageberatung oder individuelle Risikoanalyse.

Stand der Prüfung: Sparplan-Logik für Monatsrate, Zinsgutschrift, Ratenerhöhung, Zinseszins und ETF-Nettorendite geprüft am 16.11.2026.

Überblick

Sparplan-Rechner: Was wird aus deiner monatlichen Sparrate?

Aus kleinen monatlichen Beträgen wird über Jahrzehnte ein Vermögen — vorausgesetzt, die Annahmen stimmen: Der Sparplan-Rechner zeigt, welches Endkapital eine regelmäßige Sparrate bei vorgegebener Laufzeit, Rendite und Kosten realistisch ergibt — und wie stark der Zinseszinseffekt dabei wirkt. Die direkte Antwort: Bei 250 Euro monatlich über 30 Jahre und 5,8 Prozent Nettorendite (ETF mit TER 0,20 %) wachsen aus 95.000 Euro eigenen Einzahlungen rund 263.000 Euro Endkapital — der Zinsgewinn übersteigt die eigene Sparleistung um das 1,77-fache.

Der Rechner ist besonders nützlich für ETF-Sparer, Fondssparplan-Nutzer, Berufseinsteiger und Eltern mit langfristigen Sparzielen, die ihren Vermögensaufbau nachvollziehbar planen wollen.

Er zeigt die Aufspaltung in eigene Einzahlungen, Zinsgewinn und den Zinsgewinn-Anteil am Endkapital.

Eine inflationsbereinigte Ansicht liefert er dagegen nicht: Ein Feld für die Inflation gibt es nicht, den Wert in heutiger Kaufkraft rechnest du im Anschluss selbst um.

Banksparpläne rechnest du im klassischen Modus mit dem Zinssatz, Fonds- und ETF-Sparpläne im ETF-Modus mit Rendite und TER.

Brauchst du Vorabpauschale, Sparer-Pauschbetrag oder das inflationsbereinigte Endkapital, rechnet der ETF-Sparplan-Rechner diese Größen mit; dieser Sparplan-Rechner bleibt beim Endkapital vor Steuern für Bank-, Fonds- und ETF-Sparpläne.

Weiterführende Informationen zum Sparen und Anlegen bietet die Verbraucherzentrale. TER-Kostenvergleich: Endkapital bei 0,2 % vs. 0,5 % TER nach 30 Jahren SparplanErgebnisse dieses Rechners sind Planungswerte; sie ersetzen keine individuelle Anlageberatung. Vergangene Renditen garantieren keine zukünftige Wertentwicklung. Sparplan-Wachstum: Eigenbeiträge linear vs. Endkapital mit Zinseszins exponentiell über 30 Jahre

Eingaben

Sparplan monatlich: Sparrate, Laufzeit und Zins eingeben

Wichtig sind die monatliche Sparrate, ein vorhandenes Startkapital, die Laufzeit und je nach Modus der Zinssatz oder die erwartete Rendite samt jährlichen ETF-Kosten (TER). Leite die Renditeannahme aus dem historischen Langfristschnitt des gewählten Index ab — für global gestreute Aktien-ETFs werden oft 7 bis 9 Prozent nominale Rendite pro Jahr vor Steuern und Inflation genannt (Orientierungswert, redaktionelle Einordnung); rechne zusätzlich ein vorsichtigeres Szenario mit 1 bis 2 Prozentpunkten weniger.

Häufige Eingabefehler: Bruttorendite verwenden und TER sowie Steuern ignorieren, was das Endkapital systematisch überschätzt. Ebenso problematisch ist eine Sparrate, die nur in einkommensstarken Monaten planbar ist.

Wähle eine Rate, die selbst bei Urlaub, Reparaturen oder kurzzeitigen Einkommensausfällen gehalten werden kann — lieber dauerhaft 200 Euro als gelegentlich 400 Euro.

Trage beim Fondssparplan die TER aus dem Basisinformationsblatt oder Factsheet ein, nicht den Ausgabeaufschlag, der bei Neobrokern meist null Euro beträgt.

Der Modus-Schalter entscheidet, welche Felder zählen: Im klassischen Modus siehst du nur den Zinssatz, im ETF-Modus nur Rendite und TER. Die Werte des jeweils anderen Modus fließen nicht ein.

Willst du Zinssatz und Rendite vergleichen, rechne zweimal – einmal je Modus mit derselben Rate, Laufzeit und demselben Startkapital.

Im klassischen Modus wählst du zusätzlich die Zinsgutschrift: monatlich mit Zinseszins in jedem Monat oder jährlich mit Zinsen zum Jahresende, wie bei vielen Banksparplänen.

Bei 200 Euro, 3 Prozent und 10 Jahren sind das 27.948,28 Euro gegenüber 27.891,62 Euro.

Die jährliche Ratenerhöhung (Dynamik) gilt in beiden Modi: Mit 3 Prozent steigt die Rate im zweiten Jahr auf 206 Euro, die eigenen Einzahlungen wachsen von 24.000 auf 27.513,31 Euro und das Endkapital von 27.948,28 auf 31.806,50 Euro.

Praxisfälle

Banksparplan-Rechner und Aktien-Sparplan: sechs typische Fälle

Jeder Fall nennt die Suchfrage, die passende Eingabe im Rechner oben und das Ergebnis — nachgerechnet mit der Rechenfunktion dieses Rechners. Banksparplan und Fondssparplan laufen über denselben Rechner, nur der Modus-Schalter und die Eingabewerte unterscheiden sich.

  1. Banksparplan mit 100 Euro im Monat

    „Wie viel bringt ein Banksparplan mit 100 Euro im Monat?“

    Eingabe
    Modus: Banksparplan / Tagesgeld (fester Zinssatz), Monatliche Sparrate 100 €, Laufzeit 10 Jahre, Jährlicher Zinssatz 3 % p.a., Zinsgutschrift monatlich, Startkapital 0 €
    Ergebnis
    Endkapital 13.974,14 €, davon 12.000 € eigene Einzahlungen und 1.974,14 € Zinsgewinn (14,13 % Zinsgewinn-Anteil).
  2. Fondssparplan mit höherer Kostenquote (TER 1,5 %)

    „Wie viel bringt ein Fondssparplan mit TER 1,5 Prozent?“

    Eingabe
    Modus: ETF-Sparplan, Monatliche Sparrate 150 €, Laufzeit 20 Jahre, Erwartete Rendite 6 % p.a., Jährliche ETF-Kosten (TER) 1,5 % p.a., Startkapital 0 €
    Ergebnis
    Endkapital 57.835,73 €, davon 36.000 € eigene Einzahlungen und 21.835,73 € Zinsgewinn (37,75 % Zinsgewinn-Anteil, effektive Jahresrendite nur noch 4,5 % statt 6 % brutto).

    Fondssparplan im ETF-Sparplan-Rechner durchrechnen

  3. Aktien-Sparplan-Rechner: 300 Euro monatlich über 15 Jahre

    „Was bringt ein Aktien-Sparplan mit 300 Euro im Monat über 15 Jahre?“

    Eingabe
    Modus: ETF-Sparplan, Monatliche Sparrate 300 €, Laufzeit 15 Jahre, Erwartete Rendite 7 % p.a., Jährliche ETF-Kosten (TER) 0,20 % p.a., Startkapital 0 €
    Ergebnis
    Endkapital 92.331,28 €, davon 54.000 € eigene Einzahlungen und 38.331,28 € Zinsgewinn (41,51 % Zinsgewinn-Anteil).
  4. Zinseszins-Sparplan: 50 Euro monatlich über 30 Jahre

    „Lohnen sich 50 Euro Sparplan im Monat über 30 Jahre?“

    Eingabe
    Modus: Banksparplan / Tagesgeld (fester Zinssatz), Monatliche Sparrate 50 €, Laufzeit 30 Jahre, Jährlicher Zinssatz 4 % p.a., Zinsgutschrift monatlich, Startkapital 0 €
    Ergebnis
    Endkapital 34.702,47 €, davon nur 18.000 € eigene Einzahlungen und bereits 16.702,47 € Zinsgewinn (48,13 % Zinsgewinn-Anteil) — der Zinseszins trägt fast die Hälfte bei.
  5. Sparplan-Rechner mit Einmalzahlung: 10.000 Euro plus 100 Euro im Monat

    „Wie wirkt sich eine Einmalzahlung im Sparplan-Rechner aus?“

    Eingabe
    Modus: ETF-Sparplan, Startkapital (optional) 10.000 €, Monatliche Sparrate 100 €, Laufzeit 15 Jahre, Erwartete Rendite 6 % p.a., Jährliche ETF-Kosten (TER) 0,20 % p.a.
    Ergebnis
    Endkapital 51.662,38 €, davon 28.000 € eigene Einzahlungen (10.000 € Startkapital plus 100 € mal 180 Monate) und 23.662,38 € Zinsgewinn (45,80 % Zinsgewinn-Anteil).
  6. Sparplan-Rendite im Vergleich: 4 % klassisch vs. 7 % ETF

    „Wie stark verändert die Rendite das Sparplan-Ergebnis?“

    Eingabe
    200 € monatlich, 20 Jahre, Startkapital 0 €: einmal klassisch mit 4 % Zinssatz, einmal ETF-Modus mit 7 % Rendite und 0,20 % TER
    Ergebnis
    Klassisch (4 %): Endkapital 73.354,93 € (25.354,93 € Zinsgewinn). ETF (7 % brutto, 6,8 % effektiv): Endkapital 99.777,14 € (51.777,14 € Zinsgewinn) — ein Unterschied von 26.422,21 € bei identischer Sparleistung von 48.000 €.

Berechnung

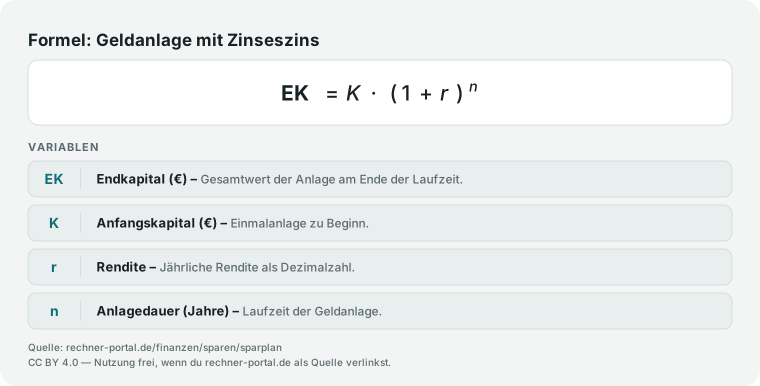
Sparplan-Formel: Endkapital mit Zinseszins berechnen

Die Berechnung kombiniert zwei Terme: Endvermögen = Startkapital mal (1 + Monatsrendite) hoch Laufzeit in Monaten, plus die Summe aller Monatsraten, die jeweils für ihre restliche Laufzeit mitverzinst werden. In Klartext: Jeder früh eingezahlte Euro wächst länger.

Der Rechner kennt zwei Zinskonventionen: Im klassischen Modus (Bankusance) verwendet er den relativen Monatszins p_m = Jahreszins ÷ 12; im ETF-Modus (Fondsusance) den konformen Monatszins p_m = (1 + Jahresrendite)^(1/12) − 1.

Für dieselben wirtschaftlichen Eingaben – 2.000 Euro Startkapital, 150 Euro monatlich, 5 Prozent, 20 Jahre, im ETF-Modus mit 0 Prozent TER – liefert der klassische Modus rund 655 Euro mehr als der ETF-Modus (67.080,33 Euro gegenüber 66.425,26 Euro): Der relative Monatszins (5 Prozent ÷ 12) verzinst unterjährig stärker als der konforme Monatszins, der übers Jahr genau 5 Prozent ergibt; die Einzahlung zu Monatsbeginn im ETF-Modus gleicht das nur teilweise aus.

Den konformen Monatszins sollte man wählen, wenn Ergebnisse mit Fondsbroschüren oder Vergleichsrechnern verglichen werden.

Konkretes Beispiel mit echten Zahlen: 5.000 Euro Startkapital, 250 Euro monatlich, 30 Jahre Laufzeit, Nettorendite 5,8 Prozent (6,0 % Bruttorendite abzüglich 0,2 % TER).

Eigene Einzahlungen: 5.000 Euro Startkapital plus 250 Euro mal 360 Monate = 95.000 Euro. Endkapital nominaler Wert: rund 263.000 Euro. Zinsgewinn: rund 168.000 Euro, entspricht 64 Prozent des Endkapitals.

Zum Vergleich mit TER 0,50 Prozent: Endkapital sinkt auf rund 249.000 Euro — ein Unterschied von rund 14.600 Euro allein durch 0,3 Prozentpunkte höhere Jahreskosten über 30 Jahre.

Rechnest du den Endwert zusätzlich in heutige Kaufkraft um — das musst du außerhalb des Rechners tun, ein Inflationsfeld besitzt er nicht —, bleiben bei angenommenen 2 Prozent Inflation rund 145.000 Euro übrig.

Warum der Zinseszins so stark wirkt, zeigt die Aufteilung: Von den rund 263.000 Euro Endkapital sind nur 95.000 Euro selbst eingezahlt, die übrigen rund 168.000 Euro sind Zinsgewinn — ein Anteil von knapp 64 Prozent.

Entscheidend ist die frühe Einzahlung, denn jede Rate wird für ihre gesamte Restlaufzeit weiterverzinst: Die im ersten Jahr eingezahlten Beträge arbeiten volle 30 Jahre, die im letzten Jahr eingezahlten nur noch wenige Monate.

Deshalb verschiebt schon ein um fünf Jahre späterer Start das Ergebnis spürbar nach unten, selbst wenn die spätere Sparrate höher ausfällt.

Sparplan-Formel: Endkapital gleich Startkapital mal Monatsfaktor hoch Monate plus Sparrate mal Rentenendwertfaktor, klassisch mit Zinssatz ÷ 12, im ETF-Modus mit konformem Monatsfaktor.
Obere Zeile: Banksparplan mit monatlicher Zinsgutschrift, Einzahlung am Monatsende. Untere Zeile: ETF-Sparplan mit Nettorendite (Rendite − TER) und Einzahlung zu Monatsbeginn.

Nachschlagen

Sparplan-Endkapital: Was wird aus X Euro monatlich nach Y Jahren?

Die Tabelle zeigt das Endkapital eines monatlichen Sparplans bei verschiedenen Sparraten und Laufzeiten — berechnet mit monatlicher Verzinsung (Zinseszins), ohne Startkapital. Orientierungswerte bei 5 % Zinssatz p. a. (klassischer Modus).

Endkapital in Euro bei monatlichem Sparplan und 5 % Zinssatz p. a. (klassischer Modus, ohne Startkapital, vor Steuern)
Sparrate/Monat5 Jahre10 Jahre15 Jahre20 Jahre25 Jahre30 Jahre
50 €3.400 €7.764 €13.364 €20.552 €29.775 €41.613 €
100 €6.801 €15.528 €26.729 €41.103 €59.551 €83.226 €
200 €13.601 €31.056 €53.458 €82.207 €119.102 €166.452 €
300 €20.402 €46.585 €80.187 €123.310 €178.653 €249.678 €
500 €34.003 €77.641 €133.644 €205.517 €297.755 €416.129 €
1.000 €68.006 €155.282 €267.289 €411.034 €595.510 €832.259 €

Berechnet mit monatlicher Verzinsung (Zinseszins) bei 5 % Zinssatz p. a. (klassischer Modus). Kein Startkapital enthalten. Bruttowerte vor Abgeltungsteuer und Inflation. Bei 7 % Zinssatz liegen die Endwerte 5,3 % (5 Jahre) bis 46,6 % (30 Jahre) höher. Ergebnisse sind Planungswerte und keine Anlageempfehlung. Stand 2026.

Expertenmodus

Sparplan oder Einmalanlage? Fragen zu Formel, Rendite und Laufzeit

Wie berechne ich meinen Sparplan – welche Formel gilt?

Im klassischen Modus gilt: Endkapital = K · qᵐ + S · (qᵐ − 1) / r. Dabei ist K das Startkapital, S die Monatsrate, r der Monatszins (Jahreszins ÷ 12), q = 1 + r und m die Zahl der Monate. Jede Rate wird nur für ihre Restlaufzeit verzinst.

Beispiel: 200 Euro monatlich, 3 Prozent Zins, 10 Jahre und kein Startkapital ergeben 27.948,28 Euro, davon 3.948,28 Euro Zinsgewinn; ohne Zins wären es genau 24.000 Euro. Im ETF-Modus nutzt der Rechner den konformen Monatszins aus Rendite minus TER.

Steuern rechnet die Formel nicht ein.

Wie lange braucht man, um 50.000 Euro zu sparen?

Das hängt von Sparrate, Startkapital und Rendite ab. Ohne Zinsen brauchst du bei 200 Euro im Monat 250 Monate, also rund 21 Jahre.

Mit 5 Prozent Zins im klassischen Modus sind es rund 14,5 Jahre: Nach 14 Jahren zeigt der Rechner 48.519,66 Euro, nach 15 Jahren 53.457,79 Euro.

Mit 10.000 Euro Startkapital, 300 Euro im Monat und 6 Prozent Rendite ohne TER im ETF-Modus liegst du nach 8 Jahren bei 52.717,06 Euro. Verlängere im Rechner oben die Laufzeit, bis das Endkapital 50.000 Euro erreicht.

Wie viel Geld habe ich mit einem ETF-Sparplan nach 10 Jahren?

Mit 200 Euro im Monat, 7 Prozent Rendite und 0,20 Prozent TER zeigt der Rechner nach 10 Jahren 34.045,62 Euro Endkapital: 24.000 Euro eigene Einzahlungen und 10.045,62 Euro Zinsgewinn, ein Anteil von 29,51 Prozent.

Mit 100 Euro monatlich und 5.000 Euro Startkapital sind es 26.676,26 Euro. Trage dafür im ETF-Modus Rate, Laufzeit, Rendite und TER ein. Grenze: Die 7 Prozent sind eine Annahme, keine Garantie.

Steuern und Inflation zieht dieser Rechner nicht ab; beides rechnet der ETF-Sparplan-Rechner mit.

Was bringen 100 Euro im Monat in einem ETF-Sparplan nach 15 Jahren?

Bei 7 Prozent Rendite und 0,20 Prozent TER zeigt der Rechner nach 15 Jahren 30.777,09 Euro Endkapital. Eingezahlt hast du 18.000 Euro, 12.777,09 Euro sind Zinsgewinn, also 41,51 Prozent des Endkapitals.

Mit 200 Euro im Monat über 20 Jahre wären es 99.777,14 Euro. Wähle oben den ETF-Modus und setze Rate, Laufzeit, Rendite und TER. Die Rendite ist ein konstanter Planungswert: Echte Kurse schwanken, und Steuern zieht der Rechner nicht ab.

Wie hoch sollte die Sparrate im Monat sein?

Eine feste Regel gibt es nicht; verbreitete Faustregeln nennen 10 bis 20 Prozent des Nettoeinkommens. Bei 2.000 Euro netto sind das 200 bis 400 Euro im Monat.

Wichtiger als die Quote ist, dass du die Rate auch in teuren Monaten hältst: Lieber dauerhaft 200 Euro als gelegentlich 400 Euro. Lege vorher einen Notgroschen für ungeplante Ausgaben an.

Weißt du schon, welches Endkapital du brauchst, rechnet der Sparzielbetrag-Rechner die nötige Sparrate oder Laufzeit rückwärts aus.

Welche Sparplan-Rendite ist realistisch?

Für global gestreute Aktien-ETFs auf den MSCI World werden über lange Zeiträume oft 7 bis 9 Prozent pro Jahr vor Steuern und Inflation genannt (Orientierungswert, redaktionelle Einordnung); garantiert ist das nicht.

Für eine vorsichtige Planung rechnest du zusätzlich mit 1 bis 2 Prozentpunkten weniger.

Wie stark ein Punkt wirkt, zeigt der Rechner: 200 Euro monatlich über 20 Jahre mit 0,20 Prozent TER ergeben bei 6 Prozent Rendite 89.101,96 Euro, bei 7 Prozent 99.777,14 Euro – rund 10.700 Euro mehr.

Im klassischen Modus trägst du stattdessen den festen Zinssatz deines Kontos ein.

Wie stark senken ETF-Kosten (TER) die Rendite?

Die TER (Total Expense Ratio) ist die jährliche Kostenquote eines ETF; sie wird laufend aus dem Fondsvermögen entnommen. Der Rechner zieht sie von der Rendite ab.

Bei 200 Euro im Monat über 30 Jahre und 7 Prozent Rendite ergeben 0,20 Prozent TER 226.684,34 Euro, 1,20 Prozent TER nur 188.897,18 Euro – 37.787,16 Euro weniger bei gleichen Einzahlungen von 72.000 Euro.

Vergleiche im ETF-Modus zwei Durchgänge mit unterschiedlicher TER, dann siehst du den Kosteneffekt direkt in Euro. Ordergebühren und Ausgabeaufschläge rechnet der Rechner nicht ein.

Sparplan oder Einmalanlage: Wann ist welche Variante günstiger?

Liegt der Betrag schon vor, war die sofortige Einmalanlage historisch meist ertragreicher: Eine Vanguard-Studie von 2023 fand das in rund zwei Dritteln der untersuchten Zeiträume, weil das ganze Geld länger investiert ist.

Ein Sparplan verteilt den Einstieg über viele Kurse (Cost-Average-Effekt) und senkt das Risiko eines schlechten Zeitpunkts. Er passt, wenn du aus dem laufenden Einkommen sparst.

Im Rechner kombinierst du beides: Trage die Summe als Startkapital und den monatlichen Betrag als Sparrate ein. Die Ergebnisse sind Planungswerte und keine Anlageempfehlung.

Was bringt ein ETF-Sparplan mit 1.000 Euro im Monat?

Bei 7 Prozent Rendite und 0,20 Prozent TER (6,8 Prozent effektive Jahresrendite) wächst ein Sparplan mit 1.000 Euro monatlich in 10 Jahren auf 170.228,08 Euro Endkapital.

120.000 Euro sind eigene Einzahlungen, 50.228,08 Euro Zinsgewinn, ein Anteil von 29,51 Prozent. Prüfe vorher, ob das Geld für die ganze Laufzeit entbehrlich ist und ob ein Notgroschen bereitsteht.

Bei Laufzeiten unter 5 Jahren bleibt dem Zinseszins wenig Zeit, und Kursrückgänge lassen sich kaum aussitzen. Die Ergebnisse sind Planungswerte und keine Anlageempfehlung.

Was wird aus 10.000 Euro in 10 Jahren?

Trage 10.000 Euro als Startkapital ein und setze die Sparrate auf den Mindestwert von 1 Euro.

Im klassischen Modus mit 3 Prozent Zins zeigt der Rechner nach 10 Jahren 13.633,28 Euro, im ETF-Modus mit 7 Prozent Rendite und 0,20 Prozent TER 19.477,13 Euro – rund 43 Prozent mehr allein durch die höhere Verzinsung.

Ein Aktien-ETF kann aber in einzelnen Jahren deutlich im Minus liegen. Brauchst du das Geld sicher für eine bestimmte Anschaffung, rechne eher mit dem festen Zins der Tagesgeld-Variante.

Hinweise

Sparplan-Rendite-Rechner: Szenarien und Faustregeln

Zur Bedienung des Rechners: Trage Sparrate, Startkapital, Laufzeit und Rendite ein — der Rechner zeigt sofort Endkapital, Eigene Einzahlungen, Zinsgewinn und den Zinsgewinn-Anteil. Auch der Zeitbedarf wird greifbar: Bei 200 Euro monatlich und 5 Prozent Rendite dauert es rund 14,5 Jahre, um 50.000 Euro zu erreichen.

Bei 350 Euro monatlich sind es etwa 9,5 Jahre. Eine Einmalanlage verdeutlicht den Zinseszinseffekt: Bei 5,8 Prozent Nettorendite wachsen 100.000 Euro über 10 Jahre auf rund 176.000 Euro — ohne weitere Einzahlungen.

Zur optimalen Sparrate gibt es eine bewährte Faustregel: Mindestens 10 bis 20 Prozent des Nettoeinkommens, wobei zuerst der Notgroschen aufgebaut werden sollte. Wer zusätzlich staatlich gefördert sparen möchte, prüft die Zulagen mit dem Riester-Rechner.

Praxistipp: Rechne immer ein realistisches und ein konservatives Szenario mit 1 bis 2 Prozentpunkten niedrigerer Rendite durch. Wenn das konservative Ergebnis das Sparziel noch erfüllt, ist der Plan robust. Vergleiche zudem TER 0,20 Prozent vs.

TER 0,50 Prozent — bei langen Laufzeiten macht der Kostenunterschied oft mehr als ein Jahr an Sparleistung aus. Unabhängige Informationen zur Geldanlage bietet die Verbraucherzentrale.

Anwendung

Monatlich sparen mit dem Rechner: 250 Euro über 30 Jahre

Ausgangslage: Eine 30-jährige Berufstätige möchte mit einem ETF-Sparplan langfristig Vermögen aufbauen. Startkapital: 5.000 Euro. Monatliche Sparrate: 250 Euro. Bruttorendite: 6,0 Prozent p.a. TER: 0,20 Prozent. Nettorendite: 5,8 Prozent.

Laufzeit: 30 Jahre. Schritt 1 — Eingaben im Sparplan-Rechner (Modus ETF-Sparplan): Startkapital 5.000 Euro, Rate 250 Euro, Rendite 6,0 Prozent, TER 0,20 Prozent, Laufzeit 30 Jahre. Schritt 2 — Ergebnis: Endkapital nominal 263.000 Euro.

Eigene Einzahlungen 95.000 Euro (5.000 Euro plus 250 Euro mal 360 Monate). Zinsgewinn 168.000 Euro, Anteil 64 Prozent.

Schritt 3 — Kostenvergleich TER 0,50 Prozent: Endkapital sinkt auf 249.000 Euro, Differenz rund 14.600 Euro allein durch höhere laufende Kosten.

Schritt 4 — Konservatives Szenario bei 4,8 Prozent Nettorendite (Rendite 5,0 Prozent, TER 0,20 Prozent): Endkapital rund 218.000 Euro — immer noch ein komfortables Ergebnis, das die Sparplanung als robust ausweist.

Schritt 5 — Realer Kaufkraftwert bei 2 Prozent Inflation: rund 145.000 Euro in heutiger Kaufkraft, allerdings von Hand nachgerechnet, weil der Rechner keine Inflationsbereinigung ausgibt.

Als nächsten Schritt den Sparzielbetrag-Rechner nutzen, um zu prüfen ob das errechnete Endkapital das konkrete Sparziel trifft.

Praktisch wichtig ist der Modus-Schalter: Wählt sie statt des ETF-Modus den klassischen Sparplan, rechnet der Rechner mit einem festen Zinssatz statt mit Rendite und TER — sinnvoll, um denselben Sparbetrag einmal als schwankungsarme Festzinsanlage und einmal als renditestärkeren ETF gegenüberzustellen.

So sieht sie, welchen Aufpreis an Schwankungsrisiko die höhere erwartete Rendite kostet, bevor sie sich für eine Variante entscheidet. ETF-Sparplan-Praxis: 250 Euro monatlich, 30 Jahre, Endkapital 263.000 Euro vs. 218.000 Euro konservativ

Fallstricke

Zinseszins-Sparplan-Rechner: Fünf Fehler, die das Endkapital überschätzen

Wer den Sparplan zu optimistisch rechnet, merkt es erst nach Jahren. Fehler 1: Mit Bruttorendite planen und TER sowie Steuern ignorieren.

Wer 7 Prozent einträgt, aber eine TER von 0,50 Prozent hat und auf Kursgewinne 25 Prozent Abgeltungsteuer zuzüglich 5,5 Prozent Solidaritätszuschlag (zusammen 26,375 Prozent) zahlt, liegt beim realisierten Ergebnis deutlich darunter.

Der Sparer-Pauschbetrag (1.000 Euro Einzel- / 2.000 Euro Zusammenveranlagung, § 20 Abs. 9 EStG) mindert zwar die Steuerlast, ändert aber nichts daran, dass die Nettorendite nach Steuern und Kosten die relevante Größe ist.

Fehler 2: Den nominalen Endwert als sichere Kaufkraft lesen. Bei 2 Prozent Inflation verliert ein Wert über 30 Jahre fast 45 Prozent seiner Kaufkraft.

Diesen Schritt nimmt dir der Rechner allerdings nicht ab: Er kennt kein Inflationsfeld, du musst den Endwert selbst in heutige Kaufkraft umrechnen. Fehler 3: Eine Sparrate wählen, die nur bei perfekten Rahmenbedingungen haltbar ist.

Urlaub, Reparaturen oder Elternzeit unterbrechen den Plan — eine dauerhaft tragbare Rate ist wichtiger als eine ambitionierte, die nach 6 Monaten abbricht.

Fehler 4: Einmalanlage und Sparplan mit unterschiedlichen Gesamtbeiträgen vergleichen, ohne das auszugleichen — das ergibt ein fachlich schiefes Bild. Fehler 5: Den Starttermin verschieben.

Wer 5 Jahre später startet und es durch eine 30 Prozent höhere Rate ausgleichen will, schafft das rechnerisch selten vollständig, weil die Anfangsjahre die längste Verzinsungszeit hatten.

Nächster Schritt

Sparplan-Zinsrechner: Was Endkapital und Zinsgewinn aussagen

Der Sparplan-Rechner liefert Endkapital, eigene Einzahlungen, Zinsgewinn und Zinsgewinn-Anteil für regelmäßige Sparraten mit Startkapital.

Vergleiche danach mindestens ein realistisches und ein konservatives Szenario, prüfe die TER des gewählten ETF oder Fondssparplans im Kostenvergleich und beurteile, ob das Endkapital das konkrete Sparziel tatsächlich schließt.

Wenn du weißt, welches Endkapital du benötigst, kannst du mit dem Sparzielbetrag-Rechner rückwärts berechnen, welche Sparrate dafür nötig ist.

Wer den Sparplan zur Altersvorsorge einsetzt, klärt zuerst im Rentenlücken-Rechner, wie groß die monatliche Lücke zwischen gesetzlicher Rente und Bedarf ausfällt — und leitet daraus das nötige Zielkapital für den Sparplan ab.

Für eine Einmalanlage ohne monatliche Sparraten zeigt der Zinseszins-Rechner den reinen Zinseszinseffekt des Startkapitals über die gewählte Laufzeit.

Hinweis: Die Ergebnisse sind Planungswerte und ersetzen keine individuelle Anlageberatung; vergangene Renditen garantieren keine zukünftige Wertentwicklung.

Ein Rechenbeispiel bündelt die Kernaussage: 250 Euro monatlich über 30 Jahre ergeben bei 5,8 Prozent Nettorendite und 5.000 Euro Startkapital rund 263.000 Euro Endkapital, von denen nur 95.000 Euro aus eigenen Einzahlungen stammen — der Zinseszins trägt also mehr als die Hälfte bei.

Senkst du die Renditeannahme im konservativen Szenario auf 4,8 Prozent, bleiben immer noch rund 218.000 Euro, während eine um 0,3 Punkte höhere TER das Ergebnis um etwa 14.600 Euro schmälert.

Diese Spannbreite zeigt, warum sich der Blick auf Kosten und eine vorsichtige Renditeannahme über lange Laufzeiten besonders lohnt. Den Zinsgewinn-Anteil liest du dabei als Anteil am Endkapital, nicht als Rendite.

Im ETF-Beispiel weist der Rechner 63,91 Prozent aus: Von 263.257,11 Euro Endkapital stammen also knapp zwei Drittel nicht aus eigener Sparleistung.

Steigt die TER von 0,2 auf 0,5 Prozent, fällt dieser Anteil auf 61,79 Prozent und das Endkapital auf 248.647,16 Euro, obwohl die eigenen Einzahlungen mit 95.000 Euro exakt gleich bleiben.

Genau darin liegt die Aussage der Kennzahl: Laufende Kosten kürzen ausschließlich den Teil des Vermögens, der dir zuwächst, ohne dass du weniger einzahlst.

Vertiefung

Fondssparplan-Rechner und Banksparplan: Beispiele im Vergleich

Beispiel 1 · Einfach · Nach 20 Jahren wächst der Sparplan auf 79.206,28 € Endkapital; davon stammen 41.000 € aus eigenen Einzahlungen und 38.206,28 € aus Rendite (48,24 % Zinsgewinn-Anteil).

5.000 Euro anlegen plus 150 Euro monatlich – ETF-Sparplan über 20 Jahre

Modus
ETF-Sparplan
Monatliche Sparrate
150 €
Laufzeit
20 Jahre
Startkapital (optional)
5.000 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Endkapital: 13.974,14 €, davon 12.000 € eigene Einzahlungen und 1.974,14 € Zinsgewinn (14,13 % Zinsgewinn-Anteil, effektive Jahresrendite 3,04 %).

Sparvertrag berechnen – Banksparplan über 10 Jahre

Modus
Banksparplan / Tagesgeld (fester Zinssatz)
Monatliche Sparrate
100 €
Laufzeit
10 Jahre
Jährlicher Zinssatz
3 % p.a.

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Endkapital: 34.649,80 €, davon 30.000 € eigene Einzahlungen und 4.649,80 € Zinsgewinn (13,42 % Zinsgewinn-Anteil, effektive Jahresrendite 5,7 %).

Vermögensaufbau-Rechner – ETF-Sparplan über 5 Jahre ohne Startkapital

Modus
ETF-Sparplan
Monatliche Sparrate
500 €
Laufzeit
5 Jahre
Startkapital (optional)
0 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Endkapital: 57.835,73 €, davon 36.000 € eigene Einzahlungen und 21.835,73 € Zinsgewinn (37,75 % Zinsgewinn-Anteil, effektive Jahresrendite nur noch 4,5 % statt 6 % brutto).

Fondssparplan mit hoher Kostenquote (TER 1,5 %)

Modus
ETF-Sparplan
Monatliche Sparrate
150 €
Laufzeit
20 Jahre
Startkapital (optional)
0 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Endkapital: 51.662,38 €, davon 28.000 € eigene Einzahlungen (10.000 € Startkapital plus 100 € mal 180 Monate) und 23.662,38 € Zinsgewinn (45,80 % Zinsgewinn-Anteil).

ETF-Sparplan mit Einmalzahlung plus monatlicher Rate

Modus
ETF-Sparplan
Startkapital (optional)
10.000 €
Monatliche Sparrate
100 €
Laufzeit
15 Jahre

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.DividendenDividendenertrag, Gesamtdividende und Endkapital mit optionalem Wachstum und Reinvestition berechnenDepotgebühren-VergleichDepotgebühren-Vergleich: jährliche Gesamtkosten von bis zu drei Depots aus Depotgebühr, Depotentgelt in Prozent, Ordergebühren, Sparplangebühren und ETF-TER berechnen und den Renditeverlust bei wählbarer Rendite und Anlagedauer vergleichen.VL-RechnerVermögenswirksame Leistungen: Arbeitgeberzuschuss, Arbeitnehmer-Sparzulage und Sparergebnis berechnen.Notgroschen-RechnerEmpfohlene Notgroschen-Höhe berechnen, Reichweite prüfen und Aufbau planen – mit Lebenssituation, Fortschrittsbalken und Aufbauplan.Bauspar-RechnerBausparvertrag berechnen: Ansparphase, Zuteilungszeitpunkt, Wohnungsbauprämie und Zinsentwicklung.Riester-RechnerRiester-Zulagen und Steuervorteile berechnen, optimalen Eigenbeitrag ermitteln.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditrechnerMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.StundenlohnrechnerStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wende dich bitte an einen qualifizierten Finanzberater, Steuerberater oder deine Bank. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Deutsche Bundesbank; BaFin

Stand: 2026-11-16

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
15. November 2026
Stand der Inhalte
16. November 2026
Fachbereich
Finanzen / Sparen
Formeln basieren auf
Zinseszins- und Rentenendwertformel (Sparkassenformel) mit monatlicher oder jährlicher Zinsgutschrift; Rechenweg auf dieser Seite
Änderungsprotokoll (2 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Sparplan-Rechner“. https://rechner-portal.de/finanzen/sparen/sparplan

Link-Code für Webseiten

<a href="https://rechner-portal.de/finanzen/sparen/sparplan">Sparplan-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Sparplan-Rechner. Abgerufen von https://rechner-portal.de/finanzen/sparen/sparplan

Harvard-Format

Rechner-Portal, 2026. Sparplan-Rechner. Available at: https://rechner-portal.de/finanzen/sparen/sparplan

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.