Sparzielbetrag
Sparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.
Sparzielbetrag jetzt nutzenFachquelle zur Einordnung: Deutsche Bundesbank – Leitzinsen & Geldpolitik
Sparen bündelt die Rechner, wenn Sicherheitsreserve, feste Zielsumme und laufender Vermögensaufbau nicht in derselben Sparlogik aufgehen. Die Unterkategorie hilft dabei, zuerst die passende Sparfrage und danach den passenden Rechner zu wählen.
Sparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.
Vermögenswirksame Leistungen: Arbeitgeberzuschuss, Arbeitnehmer-Sparzulage und Sparergebnis berechnen.
Empfohlene Notgroschen-Höhe berechnen, Reichweite prüfen und Aufbau planen – mit Lebenssituation, Fortschrittsbalken und Aufbauplan.
Bausparvertrag berechnen: Ansparphase, Zuteilungszeitpunkt, Wohnungsbauprämie und Zinsentwicklung.
Riester-Zulagen und Steuervorteile berechnen, optimalen Eigenbeitrag ermitteln.
ETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.
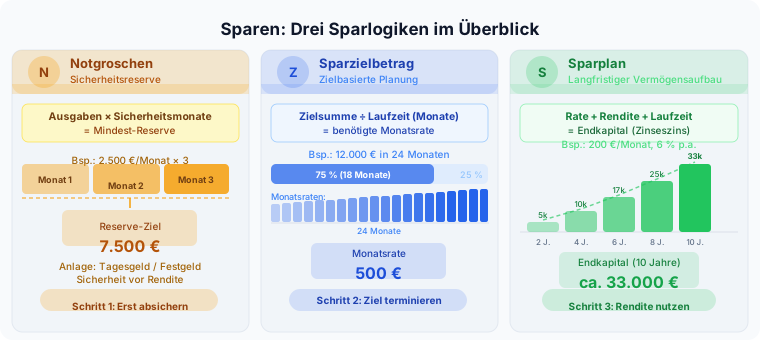
Sparen bündelt die Rechner für die Fälle, in denen Liquiditätsreserve, laufender Vermögensaufbau und ein konkretes Sparziel eben nicht in dieselbe Logik passen. Die Unterkategorie trennt Notgroschen, Sparplan und Zielbetrag, damit du eine Sicherheitsreserve nicht versehentlich mit renditegetriebenem Kapitalaufbau vermischst.
Der Einstiegspfad orientiert sich an realen Sparfällen: Liquiditätsreserve beginnt beim Notgroschen, ein fester Geldbedarf zum Stichtag beim Sparzielbetrag und langfristiger Vermögensaufbau mit Rate und Rendite beim Sparplan. So bleibt sichtbar, ob die Entscheidung von Sicherheitsbedarf, Zeitdruck oder Kapitalmarkterwartung getrieben wird.
Je nach Frage brauchst du deine monatlichen Ausgaben, die vorhandene Reserve, eine Sparrate, den Zielbetrag, die Laufzeit und eine Renditeannahme. Aus genau diesen Größen ergibt sich, ob zuerst ein Notgroschen aufgebaut werden muss, ob eine Sparrate zum Zeithorizont passt oder ob ein Sparziel zwar nominal, aber nicht in echter Kaufkraft erreicht wird.
Dahinter stecken drei verschiedene Sparlogiken: Der Notgroschen ergibt sich aus Monatsausgaben mal Sicherheitsmonaten, der Sparplan-Endwert aus Startkapital, Rate, Rendite und Laufzeit, und die Zielplanung rechnet rückwärts aus Zielsumme, Zeitraum und nötiger Monatsrate. So bleiben Reserve, Vermögensaufbau und Zielerreichung sauber auf ihrer jeweiligen Rechenebene.
Schiefgehen kann es vor allem, wenn der Notgroschen übersprungen, eine nominale Zielsumme als reale Kaufkraft gelesen oder dieselbe Sparrate bei völlig verschiedenen Laufzeiten gleichgesetzt wird. Genauso leicht wird vergessen, dass Startkapital, Entnahmen oder wechselnde Lebensphasen die Aussage einer scheinbar festen Monatsrate deutlich verschieben.
Kläre zuerst, welche Frage wirklich offen ist: eine Reservefrage, eine Renditefrage oder eine Zielbetragsfrage. In Sparrechnungen kippt die Aussage nämlich oft daran, dass eine ETF-Renditeannahme auf Notfallgeld übertragen, eine Sparrate ohne Zeithorizont beurteilt oder die Inflation erst ganz am Ende mitgedacht wird.
Sparen ist dein Einstieg für Notgroschen, Zielbetrag und Sparplan — mit klar getrennten Reserve- und Vermögensfragen. Wohin es als Nächstes geht, hängt davon ab, ob du zuerst absichern, ein fixes Ziel erreichen oder mit laufender Rate Vermögen aufbauen willst.
Diese Unterkategorie nutzt eine differenzierte Auslegung je Themencluster, damit Ergebnisse nicht nur korrekt berechnet, sondern auch im passenden Entscheidungskontext verstanden werden.
Sparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.
Sparzielbetrag jetzt nutzenVermögenswirksame Leistungen: Arbeitgeberzuschuss, Arbeitnehmer-Sparzulage und Sparergebnis berechnen.
VL-Rechner jetzt nutzenEmpfohlene Notgroschen-Höhe berechnen, Reichweite prüfen und Aufbau planen – mit Lebenssituation, Fortschrittsbalken und Aufbauplan.
Notgroschen-Rechner jetzt nutzenBausparvertrag berechnen: Ansparphase, Zuteilungszeitpunkt, Wohnungsbauprämie und Zinsentwicklung.
Bauspar-Rechner jetzt nutzenWeiterführende Unterkategorien und Themen
Alle verwandten Unterkategorien auf einen Blick, damit du direkt zum passenden Themenbereich wechseln kannst.
Quellen, Transparenz und Haftung
Haftungsausschluss
Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.
Sparergebnisse hängen an Annahmen wie Rendite, Laufzeit und Inflation — deshalb sind die Rechner eine Orientierung und keine Garantie. Gerade beim Notgroschen zählt Sicherheit vor Rendite, und dein tatsächlicher Bedarf kann von der Faustregel abweichen. Sparraten-Formeln, die Faustregeln zum Notgroschen und die Renditeannahmen werden regelmäßig gegen die Daten der Deutschen Bundesbank und die Vorgaben von BMF und BaFin abgeglichen und bei Änderungen nachgezogen.
Quelle: Deutsche Bundesbank, Bundesministerium der Finanzen (BMF), BaFin
Stand: 2026-09-27
bundesbank.de
bafin.de
bundesbank.de
Dokumentierte Quellen im Domain-Rahmen: 3