Zum Hauptinhalt springen

Einkommensteuer-Rechner 2026: Steuerlast und Grenzsteuersatz

FinanzenStand Jetzt bewerten
Einkunftsart
€
Veranlagung
Alleinerziehend (Entlastungsbetrag)
Kirchensteuerpflichtig
€
€
Vorsorgeaufwendungen und Sonderausgaben
Anzeige

Kurzantwort

Wie viel Steuern muss ich zahlen? Der Einkommensteuer-Rechner 2026 zeigt es für dein Gehalt: Bei 60.000 Euro Bruttogehalt (ledig, Einzelveranlagung, Werbungskosten-Pauschbetrag, Vorsorgeaufwendungen nach Vorsorgepauschale) beträgt die Einkommensteuer 9.389 Euro, der Durchschnittssteuersatz 15,6 Prozent vom Brutto und der Grenzsteuersatz rund 34 Prozent. Gib Bruttogehalt oder Gewinn und Veranlagung ein, um Steuerlast, Solidaritätszuschlag, Kirchensteuer und Netto nach Steuern zu sehen. Kein Ersatz für eine Steuerberatung.

Einkommensteuer 2026 berechnen: Bruttogehalt oder Gewinn, Veranlagung

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

5 Annahmen und 6 Grenzen

Annahmen

  • Das Modell bildet aus Bruttogehalt oder Gewinn plus weiteren Einkünften abzüglich Werbungskosten, Vorsorgeaufwendungen und Sonderausgaben sowie Kinderfreibeträgen ein vereinfachtes zu versteuerndes Einkommen.
  • Vorsorgeaufwendungen „Automatisch“: Vorsorgepauschale 2026 für gesetzlich versicherte Angestellte (Rentenversicherung 9,3 % bis 101.400 Euro, Kranken- und Pflegeversicherung 7,0 % plus halber durchschnittlicher Zusatzbeitrag 2,9 % plus Pflege-Arbeitnehmersatz bis 69.750 Euro, Alter ab 23 Jahren, nicht Sachsen) plus Sonderausgaben-Pauschbetrag 36 Euro; Selbstständige erhalten automatisch nur die 36 Euro.
  • Der Rechner nutzt den Einkommensteuertarif 2026 mit Progressionszonen, bei Zusammenveranlagung den Splittingtarif, Soli-Freigrenze und optionale Kirchensteuer; Soli und Kirchensteuer bemessen sich nach der Einkommensteuer mit Kinderfreibeträgen (§ 51a Abs. 2 EStG), der Grenzsteuersatz ist die Steigung der Tarifformel am zvE, auf ganze Prozent gerundet.
  • Der Arbeitnehmer-Pauschbetrag von 1.230 Euro ist für Angestellte als Werbungskosten vorbelegt, für Selbstständige zieht der Rechner keine Werbungskosten ab.
  • Die Einordnung der Steuerlast (bis 5.000, bis 20.000, bis 60.000, ab 60.000 Euro) ist eine redaktionelle Einordnung, keine Norm; die Eingabegrenzen (Bruttogehalt 10.000 bis 500.000 Euro) sind redaktionell gesetzt.

Grenzen

  • Sozialversicherungsbeiträge mindern das zu versteuernde Einkommen, sind vom angezeigten Netto aber nicht abgezogen; das Netto ist das Einkommen nach Steuern, nicht der Auszahlungsbetrag.
  • Die Vorsorgepauschale ist eine Näherung: Privat Versicherte, Beamte, Minijobber, Sachsen (höherer Pflegeanteil) und abweichende Zusatzbeiträge trägst du besser unter „Eigenen Jahresbetrag“ ein.
  • Bei Zusammenveranlagung rechnet die automatische Vorsorgepauschale mit dem gemeinsamen Brutto wie bei einer Person; verdient ihr beide über der Beitragsbemessungsgrenze, tragt eure Beiträge besser als eigenen Jahresbetrag ein.
  • Das Kindergeld ist im Netto nicht enthalten; die Günstigerprüfung rechnet mit dem Kindergeld, das dem eingetragenen Anteil am Kinderfreibetrag entspricht.
  • Außergewöhnliche Belastungen, Verlustvorträge und die Kappung der Kirchensteuer sind nicht enthalten.
  • Der Rechner ersetzt keinen verbindlichen Steuerbescheid und keine Steuerberatung.

Stand der Prüfung: Einkommensteuer-Modell auf Basis des Tarifs 2026 mit Veranlagung, Entlastungsbetrag und Günstigerprüfung fachredaktionell geprüft am 06.11.2026.

Überblick

Wie viel Steuern muss ich zahlen: Einkommensteuer 2026 im Überblick

Der Steuerrechner 2026 berechnet deine individuelle Steuerlast auf Basis des aktuellen deutschen Einkommensteuertarifs. Die Kernfrage, die er beantwortet: Wie viel Einkommensteuer zahle ich 2026 bei meinem Gehalt, meiner Veranlagung und meinen Abzügen?

Der Rechner zeigt sofort Einkommensteuer, Solidaritätszuschlag, optionale Kirchensteuer, den Durchschnittssteuersatz und den für Gehaltsverhandlungen wichtigen Grenzsteuersatz.

Er richtet sich an Arbeitnehmer mit Gehaltsänderung, Selbstständige mit schwankenden Jahreseinkünften und Familien, die Kinderfreibeträge gezielt einsetzen wollen.

Die Tarifstruktur 2026 nach dem Einkommensteuergesetz (EStG, § 32a) umfasst den Grundfreibetrag von 12.348 Euro, Progressionszonen mit einem Eingangssteuersatz von 14 Prozent, den Spitzensteuersatz von 42 Prozent ab 69.879 Euro zu versteuerndem Einkommen und den Reichensteuersatz von 45 Prozent ab 277.826 Euro.

Eingaben wie Werbungskosten, Vorsorgeaufwendungen (Renten-, Kranken- und Pflegeversicherung nach der Vorsorgepauschale) und Kirchensteuer ermöglichen eine realistische Steuerprognose; vom angezeigten Netto sind die Sozialabgaben nicht abgezogen.

Die Steuerklasse fragt der Rechner nicht ab: Sie bestimmt nur den monatlichen Lohnsteuerabzug (§ 38b EStG), nicht die Einkommensteuer des Jahres.

Entscheidend ist die Veranlagung – Einzelveranlagung mit Grundtarif oder Zusammenveranlagung mit Splittingtarif – und für Alleinerziehende der Entlastungsbetrag nach § 24b EStG von 4.260 Euro plus 240 Euro je weiterem Kind.

Bei Kindern vergleicht der Rechner wie das Finanzamt Kinderfreibetrag und Kindergeld (Günstigerprüfung nach § 31 EStG) und setzt die günstigere Variante an. Renten und Pensionen bildet dieser Rechner nicht gesondert ab; dafür gibt es den Rente-versteuern-Rechner. Einkommensteuer-Tarifzonen: Grundfreibetrag, 14–24 %, 42 % und 45 % Reichensteuer

Eingaben

Einkommensteuer 2026 berechnen: Diese Angaben brauchst du

Gib alle Werte als Jahreswerte in Euro ein und nutze als Datenbasis die letzte Lohnsteuerbescheinigung oder deine aktuelle Jahresplanung. Das Jahresbrutto ist dein gesamtes Bruttoeinkommen vor allen Abzügen; als Selbstständiger wählst du die Einkunftsart „Selbstständig (Gewinn)“ und trägst den Gewinn nach Betriebsausgaben ein.

Die Einkommensteuer des Jahres hängt nicht von der Steuerklasse ab, deshalb wählst du die Veranlagung: Ehepaare tragen bei Zusammenveranlagung (Splitting) das gemeinsame Einkommen ein, Alleinerziehende wählen bei Einzelveranlagung „Alleinerziehend: Ja“ (das entspricht Steuerklasse II).

Kinderfreibeträge (0,5 je Elternteil, also 1,0 für ein Kind bei gemeinsamer Veranlagung), Werbungskosten, Vorsorgeaufwendungen und weitere Einkünfte sind separate Felder, weil sie das zu versteuernde Einkommen direkt verändern.

„Automatisch“ setzt bei Vorsorgeaufwendungen die Vorsorgepauschale eines gesetzlich versicherten Angestellten plus 36 Euro Sonderausgaben-Pauschbetrag an, bei 60.000 Euro brutto 12.126 Euro; privat Versicherte und Selbstständige tragen ihre tatsächlichen Beiträge als eigenen Jahresbetrag ein.

Wähle Kirchensteuer und Bundesland korrekt, da der Kirchensteuersatz je nach Bundesland 8 oder 9 Prozent beträgt; auf den Solidaritätszuschlag hat das Bundesland keinen Einfluss.

Typische Eingabefehler sind: Monatswerte statt Jahreswerten eingeben, als Selbstständiger die Einkunftsart „Angestellt“ stehen zu lassen (dann zieht der Rechner den Arbeitnehmer-Pauschbetrag von 1.230 Euro ab), Nebeneinkünfte aus Vermietung oder Freelance weglassen und veraltete Werbungskosten aus dem Vorjahr verwenden.

Für einen realistischen Vergleich empfehlen sich zwei Szenarien: einmal mit aktuellen Ist-Werten und einmal mit geplanten Zielwerten.

Praxisfälle

Steuerrechner-Szenarien: Einkommensteuer für Selbstständige, Ehepaare und Familien

Acht nachgerechnete Fälle zu den Einkommen und Situationen, nach denen am häufigsten gesucht wird – jede Zahl mit dem Rechner oben nachvollziehbar.

  1. 70.000 Euro Gehalt: 12.220 Euro Einkommensteuer

    „Wie hoch ist die Einkommensteuer bei 70.000 Euro Einkommen?“

    Eingabe
    Bruttogehalt 70.000 €, Einzelveranlagung, Werbungskosten-Pauschbetrag 1.230 €, Vorsorgeaufwendungen automatisch, keine Kirchensteuer
    Ergebnis
    Vorsorge und Sonderausgaben 14.114 € → zvE 54.656 € → Einkommensteuer 12.220 €, nach Steuern 57.780 €/Jahr (4.815 €/Monat), Grenzsteuersatz rund 37 %
  2. 100.000 Euro Jahresgehalt: Steuerlast inklusive Soli

    „Wie viel Einkommensteuer zahlt man bei 100.000 Euro?“

    Eingabe
    Bruttogehalt 100.000 €, Einzelveranlagung, Werbungskosten-Pauschbetrag 1.230 €, Vorsorgeaufwendungen automatisch
    Ergebnis
    zvE 81.866 € → Einkommensteuer 23.248 € + Soli 344,86 € (Milderungszone) = 23.592,86 € Gesamtbelastung, nach Steuern 76.407,14 €/Jahr
  3. Steuerfreie Grenze: Bis 17.113 Euro Brutto fällt keine Einkommensteuer an

    „Ab welchem Einkommen muss ich Einkommensteuer zahlen?“

    Eingabe
    Bruttogehalt 17.200 €, Einzelveranlagung, Werbungskosten-Pauschbetrag 1.230 €, Vorsorgeaufwendungen automatisch
    Ergebnis
    zvE 12.434 € (86 € über dem Grundfreibetrag 12.348 €) → Einkommensteuer nur 12 €
  4. Spitzensteuersatz 42 Prozent: Ab 69.879 Euro zvE erreicht

    „Wer zahlt 42 Prozent Einkommensteuer?“

    Eingabe
    Bruttogehalt 86.784 €, Einzelveranlagung, Werbungskosten-Pauschbetrag 1.230 €, Vorsorgeaufwendungen automatisch
    Ergebnis
    zvE genau 69.879 € → Grenzsteuersatz 42 %, Einkommensteuer 18.213 €
  5. Einkommensteuer für Freiberufler und Selbstständige: 4.206 Euro bei 30.000 Euro Gewinn

    „Wie viel Einkommensteuer bei 30.000 Euro Gewinn als Selbstständiger?“

    Eingabe
    Einkunftsart Selbstständig (Gewinn), Gewinn pro Jahr 30.000 € nach Betriebsausgaben, Vorsorgeaufwendungen automatisch (nur 36 € Pauschbetrag)
    Ergebnis
    zvE 29.964 € → Einkommensteuer 4.206 €, Grenzsteuersatz 28 %, Durchschnittssatz 14,0 %; mit 6.000 € eigenen Vorsorgebeiträgen 2.587 €

    Gewinn per Einnahmen-Überschuss-Rechnung ermitteln

  6. Ehepaar mit Splitting: 6.335 Euro weniger Steuer als Einzelveranlagung

    „Wie viel Einkommensteuer zahlt ein Ehepaar mit Splitting?“

    Eingabe
    gemeinsames Bruttogehalt 80.000 €, Zusammenveranlagung (Splitting), Werbungskosten 0 €, Vorsorgeaufwendungen automatisch
    Ergebnis
    zvE 64.956 € → Einkommensteuer 9.852 € statt 16.187 € bei Einzelveranlagung mit gleichem zvE – Ersparnis 6.335 €

    Genauer Splitting-Vorteil für Ehepaare

  7. Zwei Kinderfreibeträge: was das zvE senkt und was das Finanzamt festsetzt

    „Wie wirkt sich der Kinderfreibetrag auf die Einkommensteuer aus?“

    Eingabe
    Bruttogehalt 60.000 €, 2 Kinderfreibeträge, Einzelveranlagung, Werbungskosten-Pauschbetrag 1.230 €, Vorsorgeaufwendungen automatisch
    Ergebnis
    Mit Freibeträgen sänke das zvE von 47.154 € auf 27.642 € und die Steuer auf 3.561 €; weil diese Ersparnis von 6.001 € unter dem Kindergeld von 6.216 € liegt (§ 31 EStG), setzt der Rechner wie das Finanzamt 9.562 € an

    Kinderfreibetrag im Detail berechnen

  8. Kirchensteuer in Nordrhein-Westfalen: 845 Euro zusätzlich

    „Wie hoch ist die Kirchensteuer zusätzlich zur Einkommensteuer?“

    Eingabe
    Bruttogehalt 60.000 €, Kirchensteuerpflichtig Ja, Bundesland Nordrhein-Westfalen (9 %), Vorsorgeaufwendungen automatisch
    Ergebnis
    Kirchensteuer 845,01 € → Gesamte Steuerbelastung 10.234,01 €, nach Steuern 49.765,99 €/Jahr

Berechnung

Einkommensteuer-Formel 2026: So rechnet § 32a EStG

Die Berechnung der Einkommensteuer 2026 läuft in vier klar abgegrenzten Schritten. Schritt 1: Zu versteuerndes Einkommen (zvE) = Jahresbrutto oder Gewinn plus weitere Einkünfte minus Werbungskosten minus Vorsorgeaufwendungen und Sonderausgaben, für Alleinerziehende minus Entlastungsbetrag, und minus Kinderfreibeträge, wenn sie mehr sparen als das Kindergeld; sonst bleibt es beim Kindergeld.

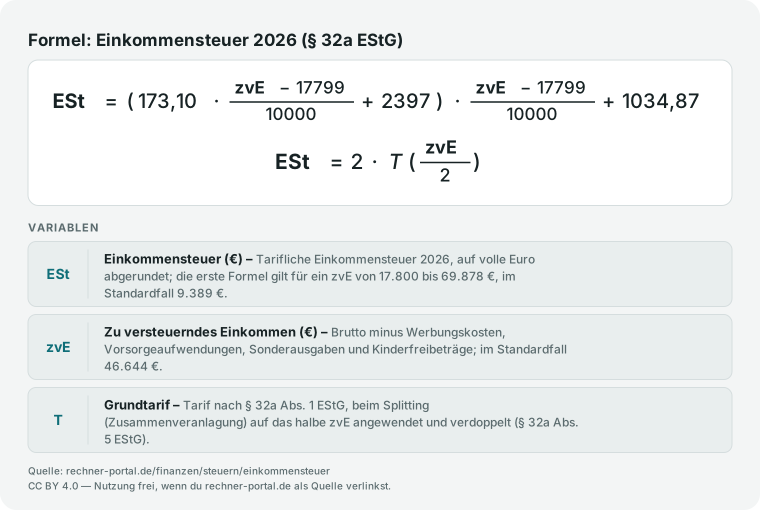
Schritt 2: Auf das zvE wird der Steuertarif 2026 angewendet, bei Zusammenveranlagung auf das halbe zvE mit verdoppeltem Ergebnis (Splitting); bei angesetztem Kinderfreibetrag kommt das Kindergeld zur Steuer hinzu.

Bis 12.348 Euro fällt keine Steuer an.

Von 12.349 bis 17.799 Euro greift die erste Progressionszone (Einstiegsformel ab 14 % Eingangssatz), von 17.800 bis 69.878 Euro die zweite Progressionszone mit weiter steigendem Satz, ab 69.879 Euro der Spitzensteuersatz von 42 Prozent und ab 277.826 Euro der Reichensteuersatz von 45 Prozent.

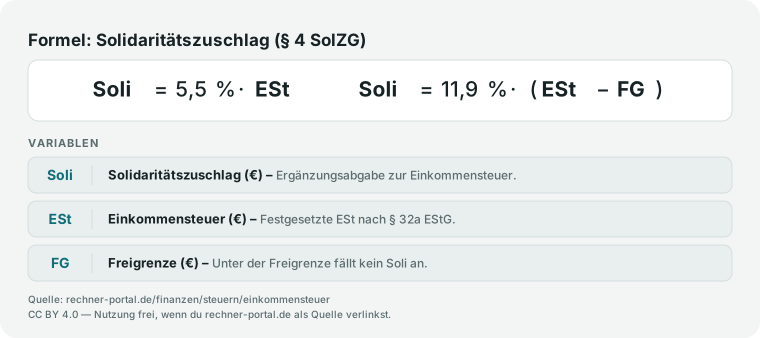
Schritt 3: Solidaritätszuschlag = 5,5 Prozent der Einkommensteuer, sofern diese 20.350 Euro übersteigt (Freigrenze 2026, Einzelveranlagung).

Direkt oberhalb der Freigrenze greift die Milderungszone: Der Zuschlag beträgt höchstens 11,9 Prozent des Betrags, um den die Einkommensteuer die Freigrenze übersteigt — die vollen 5,5 Prozent werden erst bei deutlich höherer Steuer erreicht.

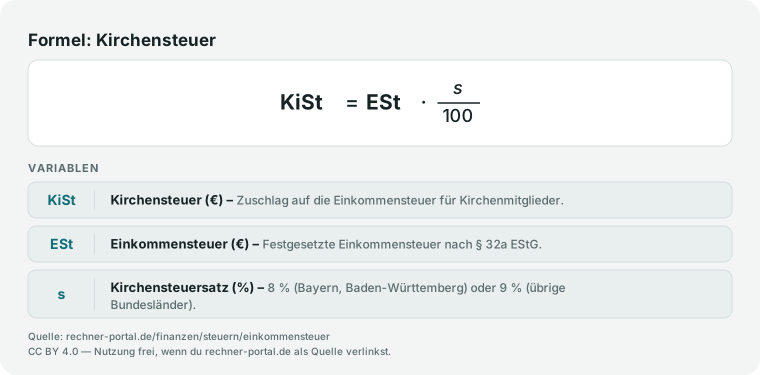
Kirchensteuer = 8 oder 9 Prozent der Einkommensteuer je nach Bundesland; Soli und Kirchensteuer bemessen sich immer nach der Steuer mit Kinderfreibeträgen (§ 51a Abs. 2 EStG).

Schritt 4: Grenzsteuersatz = Steigung der Tarifformel am zvE, auf ganze Prozent gerundet.

Rechenbeispiel: Bei 55.000 Euro Jahresbrutto, ledig, Werbungskosten 1.230 Euro und 11.119 Euro Vorsorgeaufwendungen und Sonderausgaben beträgt das zvE 42.651 Euro.

Die Einkommensteuer 2026 liegt bei 8.060 Euro, der Durchschnittssteuersatz bei 14,7 Prozent vom Brutto, der Grenzsteuersatz bei rund 33 Prozent. Wie sind die Einkommensteuer-Tarifzonen 2026? Zone 1: 0–12.348 Euro = 0 Prozent (Grundfreibetrag).

Zone 2: 12.349–17.799 Euro = 14–24 Prozent. Zone 3: 17.800–69.878 Euro = 24–42 Prozent. Zone 4: 69.879–277.825 Euro = 42 Prozent (Spitzensteuersatz). Zone 5: ab 277.826 Euro = 45 Prozent (Reichensteuersatz).

Bei Zusammenveranlagung verdoppeln sich alle Grenzbeträge; den konkreten Splitting-Vorteil für Ehepaare zeigt der Ehegattensplitting-Rechner. Berechnungsablauf: Vom Bruttoeinkommen über Werbungskosten und zvE zum Steuerbetrag

Kirchensteuer-Formel: Kirchensteuer gleich Einkommensteuer mal Kirchensteuersatz.
Die Kirchensteuer beträgt 8 % (BY, BW) oder 9 % der festgesetzten Einkommensteuer.
Solidaritätszuschlag-Formel: Soli gleich fünfeinhalb Prozent der Einkommensteuer, in der Milderungszone elfneun Prozent der Differenz zur Freigrenze.
Der Soli fällt nur an, wenn die Einkommensteuer die Freigrenze übersteigt. Im Übergangsbereich greift der Milderungssatz von 11,9 %.
Einkommensteuer-Formel 2026 nach § 32a EStG für ein zvE von 17.800 bis 69.878 Euro; beim Splitting zweimal der Tarif auf das halbe zvE.
Beispiel: 60.000 € Bruttogehalt ergeben nach Werbungskosten und Vorsorgeaufwendungen ein zvE von 46.644 € und 9.389 € Einkommensteuer.

Nachschlagen

Einkommensteuertabelle 2026: Grundtarif und Splittingtabelle nach zvE (§ 32a EStG)

Der Grundfreibetrag 2026 beträgt 12.348 € (Einzelveranlagung) bzw. 24.696 € (Zusammenveranlagung). Bis zum Grundfreibetrag fällt keine Einkommensteuer an. Der Spitzensteuersatz von 42 % gilt ab 69.879 € zvE.

Einkommensteuer 2026: Grenzsteuersatz, Durchschnittssteuersatz und Steuerlast nach zu versteuerndem Einkommen
zvE (Einzelveranlagung)GrenzsteuersatzDurchschnittssteuersatzSteuerlast (€) EinzelzvE (Zusammenveranlagung)Steuerlast (€) Zusammen
10.000 €0 %0 %0 €20.000 €0 €
12.348 €ca. 14 %0 %0 €24.696 €0 €
15.000 €ca. 19 %ca. 3 %ca. 435 €30.000 €ca. 870 €
20.000 €ca. 25 %ca. 8 %ca. 1.570 €40.000 €ca. 3.140 €
25.000 €ca. 26 %ca. 11 %ca. 2.850 €50.000 €ca. 5.700 €
30.000 €ca. 28 %ca. 14 %ca. 4.217 €60.000 €ca. 8.434 €
40.000 €ca. 32 %ca. 18 %ca. 7.209 €80.000 €ca. 14.418 €
50.000 €ca. 35 %ca. 21 %ca. 10.548 €100.000 €ca. 21.096 €
60.000 €ca. 39 %ca. 24 %ca. 14.233 €120.000 €ca. 28.466 €
80.000 €42 %ca. 28 %ca. 22.464 €160.000 €ca. 44.928 €
100.000 €42 %ca. 31 %ca. 30.864 €200.000 €ca. 61.728 €
150.000 €42 %ca. 35 %ca. 51.864 €300.000 €ca. 103.728 €
300.000 €45 %ca. 39 %ca. 115.529 €600.000 €ca. 231.058 €

Quelle: § 32a EStG, Grundfreibetrag 2026: 12.348 € (Einzelveranlagung). Werte gerundet, ohne SolZ (Soli-Freigrenze 2026: 20.350 € Einkommensteuer bei Einzelveranlagung; seit 2021 entfällt er für rund 90 % der bisherigen Zahler). Kirchensteuer nicht enthalten. Spitzensteuersatz 42 % ab 69.879 € zvE; Reichensteuersatz 45 % ab 277.826 € zvE. Werte nach § 32a Abs. 1 S. 6 EStG auf volle Euro abgerundet.

Grundfreibetrag 2026 und weitere Steuer-Kennzahlen auf einen Blick

Feste Beträge und Sätze des Einkommensteuerrechts 2026. Der Rechner wendet davon Tarif, Kinderfreibetrag mit Günstigerprüfung gegen das Kindergeld, Entlastungsbetrag, Soli-Freigrenzen, Kirchensteuersätze und den Sonderausgaben-Pauschbetrag an; den Arbeitnehmer-Pauschbetrag schlägt er für Angestellte als Vorgabe im Feld Werbungskosten vor.

Grundfreibetrag, Kinderfreibetrag, Pauschbeträge und Freigrenzen für die Einkommensteuer 2026
KennzahlBetrag/Satz 2026Rechtsgrundlage
Grundfreibetrag (Einzelveranlagung)12.348 €§ 32a Abs. 1 EStG
Grundfreibetrag (Zusammenveranlagung)24.696 €§ 32a Abs. 5 EStG (Splittingverfahren)
Kinderfreibetrag + BEA-Freibetrag (je Kind, beide Elternteile)9.756 €§ 32 Abs. 6 EStG
Kindergeld (je Kind, monatlich)259 €§ 66 EStG
Entlastungsbetrag für Alleinerziehende4.260 € + 240 € je weiteres Kind§ 24b Abs. 2 EStG
Arbeitnehmer-Pauschbetrag (Werbungskosten)1.230 €§ 9a EStG
Sonderausgaben-Pauschbetrag36 €§ 10c EStG
Soli-Freigrenze (Einzelveranlagung)20.350 € Einkommensteuer§ 3 Abs. 3 SolzG 1995
Soli-Freigrenze (Zusammenveranlagung)40.700 € Einkommensteuer§ 3 Abs. 3 SolzG 1995
Kirchensteuersatz Bayern und Baden-Württemberg8 % der EinkommensteuerLandeskirchensteuergesetze BY/BW
Kirchensteuersatz übrige 14 Bundesländer9 % der EinkommensteuerLandeskirchensteuergesetze
Spitzensteuersatz-Schwelleab 69.879 € zvE = 42 %§ 32a Abs. 1 Nr. 4 EStG
Reichensteuersatz-Schwelleab 277.826 € zvE = 45 %§ 32a Abs. 1 Nr. 5 EStG

Alle Beträge gelten für den Veranlagungszeitraum 2026. Kirchensteuer rechnet der Rechner nur bei aktivierter Kirchensteuerpflicht, den Kinderfreibetrag nur bei Angabe von Kindern und nur, wenn er mehr spart als das Kindergeld (Günstigerprüfung nach § 31 EStG). Stand geprüft 05.11.2026 gegen das EStG und das SolzG 1995 auf gesetze-im-internet.de.

Ausblick

Einkommensteuer 2027: Was die geplante Reform ändert

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Grundfreibetrag soll laut Regierungsentwurf eines Einkommensteuerreformgesetzes 2027 (Kabinettsbeschluss 02.09.2026, BT-Drs. 21/8235) von 12.348 € auf 12.564 € steigen, 2028 weiter auf 12.900 €.
  • Die Tarifzonen verschieben sich nach demselben Entwurf: Der Spitzensteuersatz von 42 % soll erst ab 70.601 € zvE beginnen (2026: 69.879 €), die bisherige Reichensteuer-Grenze von 45 % auf 250.000 € sinken, und oberhalb von 280.000 € ist ein neuer Höchstsatz von 47 % vorgesehen.
  • Der Kinderfreibetrag (inklusive BEA-Freibetrag) soll von 9.756 € auf 10.056 € je Kind steigen, das Kindergeld von 259 € auf 267 € monatlich – beides würde die in diesem Rechner hinterlegte Kinderfreibetrag-Berechnung direkt verändern.
  • Auch der Arbeitnehmer-Pauschbetrag (Werbungskosten-Vorgabe dieses Rechners) soll von 1.230 € auf 1.430 € angehoben werden.
  • Der Bundestag hat den Entwurf am 08.10.2026 in erster Lesung beraten und an den Finanzausschuss überwiesen, der Bundesrat hat am 16.10.2026 Stellung genommen (Gegenäußerung der Bundesregierung: BT-Drs. 21/8823). Die zweite und dritte Lesung stehen aus; beschlossen ist das Gesetz noch nicht und kann sich ändern. Dieser Rechner rechnet weiterhin mit dem Tarif 2026.

Stand: 06.11.2026 · Quelle: Regierungsentwurf Einkommensteuerreformgesetz 2027, BT-Drs. 21/8235 (28.09.2026) und 21/8823 (28.10.2026); § 32a EStG auf gesetze-im-internet.de; Verfahrensstand DIP, geprüft am 06.11.2026

Expertenmodus

Wie viel Prozent Einkommensteuer? Fragen zu Splitting, Vorauszahlung und Freibeträgen

Wie viel Prozent Einkommensteuer muss ich zahlen?

Das hängt von deinem zu versteuernden Einkommen ab.

Bis zum Grundfreibetrag von 12.348 Euro (2026) zahlst du 0 Prozent, danach steigt der Grenzsteuersatz von 14 Prozent stufenlos bis 42 Prozent ab 69.879 Euro und 45 Prozent ab 277.826 Euro (§ 32a EStG).

Der Grenzsteuersatz gilt nur für den nächsten Euro, dein Durchschnittssteuersatz liegt deutlich darunter.

Bei 60.000 Euro Bruttogehalt (ledig, Werbungskosten-Pauschbetrag, Vorsorgepauschale) zahlst du 9.389 Euro Einkommensteuer, das sind 15,6 Prozent vom Brutto; der Grenzsteuersatz liegt bei rund 34 Prozent.

Solidaritätszuschlag und Kirchensteuer kommen gegebenenfalls hinzu.

Wie hoch ist die Einkommensteuer bei 70.000 Euro Einkommen?

Bei 70.000 Euro Bruttojahresgehalt, Einzelveranlagung und dem Werbungskosten-Pauschbetrag von 1.230 Euro zieht der Rechner 14.114 Euro Vorsorgeaufwendungen und Sonderausgaben ab.

Das zu versteuernde Einkommen beträgt 54.656 Euro, die Einkommensteuer 2026 12.220 Euro. Solidaritätszuschlag fällt nicht an, weil die Einkommensteuer unter der Freigrenze von 20.350 Euro bleibt.

Nach Steuern bleiben 57.780 Euro im Jahr oder 4.815 Euro im Monat, Sozialabgaben sind darin nicht abgezogen. Der Durchschnittssteuersatz liegt bei 17,5 Prozent vom Brutto, der Grenzsteuersatz bei rund 37 Prozent.

Wie viel Einkommensteuer zahlt man bei 100.000 Euro Jahresgehalt?

Bei 100.000 Euro Bruttojahresgehalt in Einzelveranlagung ergibt sich nach Werbungskosten-Pauschbetrag und 16.904 Euro Vorsorgeaufwendungen und Sonderausgaben ein zu versteuerndes Einkommen von 81.866 Euro und eine Einkommensteuer 2026 von 23.248 Euro.

Weil sie die Soli-Freigrenze von 20.350 Euro übersteigt, kommen in der Milderungszone 344,86 Euro Solidaritätszuschlag hinzu, zusammen 23.592,86 Euro. Nach Steuern bleiben 76.407,14 Euro im Jahr oder rund 6.367 Euro im Monat, vor Sozialabgaben.

Der Durchschnittssteuersatz liegt bei 23,6 Prozent vom Brutto, der Grenzsteuersatz bei 42 Prozent.

Ab welchem Einkommen muss ich überhaupt Einkommensteuer zahlen?

Einkommensteuer fällt erst an, wenn dein zu versteuerndes Einkommen den Grundfreibetrag von 12.348 Euro (2026, § 32a EStG) übersteigt.

Für Angestellte mit dem Werbungskosten-Pauschbetrag von 1.230 Euro und der Vorsorgepauschale liegt die Grenze damit bei 17.113 Euro Bruttogehalt: Bis dahin beträgt die Einkommensteuer 0 Euro.

Bei 17.200 Euro brutto liegt das zvE bei 12.434 Euro und die Einkommensteuer bei 12 Euro. Höhere Werbungskosten oder Kinderfreibeträge verschieben die Grenze nach oben.

Unterhalb des Grundfreibetrags entfallen auch Solidaritätszuschlag und Kirchensteuer.

Wer zahlt den Spitzensteuersatz von 42 Prozent?

Der Spitzensteuersatz von 42 Prozent gilt als Grenzsteuersatz ab einem zu versteuernden Einkommen von 69.879 Euro (2026).

Für Angestellte mit Werbungskosten-Pauschbetrag und Vorsorgepauschale ist das bei 86.784 Euro Bruttogehalt erreicht; die Einkommensteuer beträgt dann 18.213 Euro.

Die 42 Prozent gelten nur für den Teil oberhalb der Grenze, der Durchschnittssteuersatz liegt bei rund 26 Prozent des zvE. Bis 277.825 Euro zvE bleibt es bei 42 Prozent, ab 277.826 Euro greift der Reichensteuersatz von 45 Prozent.

Beim Splitting verdoppelt sich die Grenze auf ein gemeinsames zvE von 139.758 Euro.

Wie viel Einkommensteuer bei 4.000 Euro brutto im Monat?

4.000 Euro Monatsbrutto sind 48.000 Euro im Jahr.

Für Ledige mit dem Werbungskosten-Pauschbetrag von 1.230 Euro und 9.708 Euro Vorsorgeaufwendungen und Sonderausgaben beträgt das zu versteuernde Einkommen 37.062 Euro, die Einkommensteuer 2026 6.294 Euro im Jahr, im Schnitt rund 525 Euro im Monat.

Solidaritätszuschlag fällt nicht an. Nach Steuern bleiben 41.706 Euro im Jahr oder 3.475,50 Euro im Monat, vor Sozialabgaben. Der Durchschnittssteuersatz liegt bei 13,1 Prozent vom Brutto, der Grenzsteuersatz bei rund 31 Prozent.

Weihnachts- und Urlaubsgeld gehören ins Jahresbrutto.

Welcher Steuersatz gilt bei 50.000 Euro brutto?

Bei 50.000 Euro Bruttogehalt (ledig, Werbungskosten-Pauschbetrag 1.230 Euro, Vorsorgepauschale) beträgt das zu versteuernde Einkommen 38.659 Euro und die Einkommensteuer 2026 6.788 Euro.

Der Durchschnittssteuersatz liegt damit bei rund 13,6 Prozent vom Brutto, der Grenzsteuersatz bei rund 31 Prozent: Von 100 Euro mehr zu versteuerndem Einkommen gehen etwa 31 Euro an Einkommensteuer.

Solidaritätszuschlag fällt nicht an, weil die Freigrenze von 20.350 Euro nicht erreicht wird. Nach Steuern bleiben 43.212 Euro im Jahr; Kranken-, Pflege-, Renten- und Arbeitslosenversicherung sind darin noch nicht abgezogen.

Wie viel Einkommensteuer bei 30.000 Euro Gewinn als Selbstständiger?

Wähle als Einkunftsart „Selbstständig (Gewinn)“ und trage 30.000 Euro im Feld Gewinn pro Jahr ein; Werbungskosten zieht der Rechner dann nicht ab, denn der Arbeitnehmer-Pauschbetrag gilt nur für Angestellte (§ 9a EStG).

Ohne eigene Vorsorgebeiträge bleibt nur der Sonderausgaben-Pauschbetrag von 36 Euro: zvE 29.964 Euro, Einkommensteuer 2026 4.206 Euro, Durchschnittssteuersatz 14,0 Prozent, Grenzsteuersatz rund 28 Prozent.

Trägst du 6.000 Euro Kranken-, Pflege- und Rentenbeiträge als eigenen Jahresbetrag ein, sinkt das zvE auf 24.000 Euro und die Einkommensteuer auf 2.587 Euro.

Wie viel Einkommensteuer zahlen Ehepaare laut Splittingtabelle 2026?

Für die Splittingtabelle 2026 wird das gemeinsame zu versteuernde Einkommen halbiert, der Tarif nach § 32a EStG auf die Hälfte angewendet und das Ergebnis verdoppelt (§ 32a Abs. 5 EStG). Im Rechner wählst du dafür die Zusammenveranlagung (Splitting).

Bei 120.000 Euro gemeinsamem Bruttogehalt ergibt das nach Werbungskosten und Vorsorgepauschale ein zvE von 101.735 Euro und 21.708 Euro Einkommensteuer. Ohne Splitting wären es für dasselbe zvE 31.593 Euro, also 9.885 Euro mehr.

Der Vorteil ist umso größer, je ungleicher die Partner verdienen; bei zwei gleich hohen Einkommen entsteht kein Splittingvorteil.

Wie hoch ist die Einkommensteuer-Vorauszahlung?

Die Vorauszahlung setzt das Finanzamt per Bescheid fest, grundsätzlich nach der Einkommensteuer, die sich bei der letzten Veranlagung ergeben hat (§ 37 Abs. 3 EStG). Gezahlt wird je ein Viertel am 10. März, 10. Juni, 10. September und 10.

Dezember (§ 37 Abs. 1 EStG). Festgesetzt werden Vorauszahlungen nur, wenn sie mindestens 400 Euro im Jahr und 100 Euro je Termin betragen (§ 37 Abs. 5 EStG).

Beispiel: 30.000 Euro Gewinn ergeben mit dem Sonderausgaben-Pauschbetrag 4.206 Euro Einkommensteuer, also rund 1.052 Euro je Termin. Sinkt dein Gewinn deutlich, kannst du eine Herabsetzung beantragen.

Hinweise

Einkommensteuer senken: Werbungskosten, Freibeträge und Grenzsteuersatz nutzen

Die Höhe der Einkommensteuer hängt vom zu versteuernden Einkommen ab, nicht von der Steuerklasse; die Steuerklasse steuert nur den monatlichen Lohnsteuerabzug; für den genauen Abzugsbetrag nach § 39b EStG nutze den Lohnsteuer-Rechner. Bei 55.000 Euro Jahresbrutto und Einzelveranlagung beträgt die jährliche Einkommensteuer 8.060 Euro, also rund 672 Euro monatlich.

Die wichtigste Unterscheidung für Gehaltsverhandlungen: Der Durchschnittssteuersatz beschreibt die Gesamtbelastung, der Grenzsteuersatz die Belastung jedes zusätzlich verdienten Euros.

Bei 55.000 Euro Brutto liegt der Grenzsteuersatz bei ca. 33 Prozent. Von 1.000 Euro Gehaltserhöhung kosten 262 Euro Einkommensteuer, weil die höheren Sozialbeiträge als Vorsorgeaufwendungen abziehbar sind; vor Sozialabgaben bleiben 738 Euro.

Lohnt sich ein Nebenjob steuerlich? Nebeneinkünfte werden zum Grenzsteuersatz besteuert, nicht zum Durchschnittssatz. Bei einem Grenzsteuersatz von rund 33 Prozent bleiben von 5.000 Euro Nebenverdienst nach Steuer gut 3.300 Euro, vor Sozialabgaben.

Werbungskosten senken das zvE direkt: Jeder Euro Werbungskosten über dem Pauschbetrag von 1.230 Euro spart Steuern in Höhe des Grenzsteuersatzes – den wichtigsten Werbungskostenblock für Arbeitnehmer ermittelt der Entfernungspauschale-Rechner.

Zur Einordnung der Progression: Bei 45.000 Euro Brutto liegt die Einkommensteuer bei 5.570 Euro (Grenzsteuersatz 30 Prozent), bei 70.000 Euro bei 12.220 Euro (Grenzsteuersatz rund 37 Prozent) und bei 90.000 Euro bei 19.438 Euro (42 Prozent).

Plane stets mit zwei Szenarien und bilde Rücklagen, falls Nachzahlungen wahrscheinlich sind. Individuelle Steuerberatung bieten Steuerberater und Lohnsteuerhilfevereine; allgemeine Informationen liefert die Verbraucherzentrale.

Anwendung

Einkommensteuer-Beispiel: Gehaltserhöhung und Nebenjob richtig einschätzen

Praxisbeispiel für Gehaltsplanung 2026: Ein Angestellter in NRW plant mit 55.000 Euro Jahresbrutto, ledig, ohne Kinder und Kirchensteuer. Er möchte prüfen, wie sich ein Nebenjob mit 4.800 Euro Jahreseinnahmen auswirkt.

Schritt 1 (Basis-Szenario): Eingaben im Steuerrechner: Jahresbrutto 55.000 Euro, keine weiteren Einkünfte, Werbungskosten 1.230 Euro (Pauschbetrag), Vorsorgeaufwendungen automatisch, Einzelveranlagung, Kirchensteuer nein.

Ergebnis: Einkommensteuer 8.060 Euro, Durchschnittssteuersatz 14,7 Prozent, Grenzsteuersatz rund 33 Prozent, Einkommen nach Steuern 46.940 Euro. Schritt 2 (Nebenjob-Szenario): Weitere Einkünfte auf 4.800 Euro setzen.

Ergebnis: Einkommensteuer steigt auf 9.664 Euro, also 1.604 Euro Mehrsteuer. Vom Nebenjob bleiben 3.196 Euro nach Steuer übrig.

Entscheidung: Der Nebenjob lohnt sich, aber der Grenzsteuersatz reduziert den Nettovorteil auf rund 67 Prozent des Bruttobetrags. Direkt anschließen: Fahrtkosten und Arbeitsmittel des Nebenjobs als Werbungskosten ansetzen, um die Steuerlast zu senken.

Außerdem sollte eine Rücklage in Höhe der Mehrsteuer von 1.604 Euro für eventuelle Nachzahlungen gebildet werden.

Der Brutto-Netto-Rechner zeigt ergänzend, wie sich Sozialabgaben und Nettolohn verhalten. Steuervergleich: 55.000 € Basis vs. Nebenjob-Szenario mit 1.604 € Mehrsteuer und 3.196 € Nettovorteil Rechenweg am Standardfall: 60.000 Euro Brutto minus 1.230 Euro Werbungskostenpauschale minus 12.126 Euro Vorsorgeaufwendungen und Sonderausgaben (Vorsorgepauschale 12.090 Euro plus 36 Euro Pauschbetrag) ergeben 46.644 Euro zu versteuerndes Einkommen.

Der Grundtarif nach § 32a EStG 2026 (Grundfreibetrag 12.348 Euro) liefert daraus 9.389 Euro Einkommensteuer.

Das Einkommen nach Steuern beträgt 50.611 Euro oder rund 4.218 Euro im Monat, vor Sozialabgaben; der Durchschnittssteuersatz liegt bei 15,6 Prozent.

Wer 3.000 statt 1.230 Euro Werbungskosten geltend macht, senkt die Steuer spürbar; jeder zusätzlich abgesetzte Euro wird mit dem persönlichen Grenzsteuersatz entlastet, nicht mit dem niedrigeren Durchschnittssatz – deshalb lohnt sich das Sammeln von Belegen gerade bei höherem Einkommen besonders.

Fallstricke

Grenzsteuersatz und Durchschnittssteuersatz: die häufigsten Fehler

Fehler 1: Durchschnittssteuersatz mit Grenzsteuersatz verwechseln. Viele nehmen an, zusätzliches Einkommen sei nur mit dem Durchschnittssatz von rund 15 Prozent belastet.

Richtig ist: Jeder zusätzliche Euro zu versteuerndes Einkommen wird mit dem Grenzsteuersatz von oft 30 bis 42 Prozent besteuert. Fehler 2: Monatswerte statt Jahreswerte eingeben. Das Jahresbrutto von 4.583 Euro monatlich sind 55.000 Euro jährlich.

Der Rechner erwartet immer Jahreswerte. Fehler 3: Werbungskosten unvollständig erfassen.

Der Arbeitnehmer-Pauschbetrag von 1.230 Euro ist im Feld Werbungskosten vorbelegt; trägst du einen niedrigeren Betrag ein, rechnet der Rechner mit diesem. Fahrtkosten, Arbeitsmittel und Fortbildungskosten über 1.230 Euro senken die Steuerlast direkt.

Fehler 4: Kirchensteuer-Bundesland nicht korrekt wählen. Bayern und Baden-Württemberg erheben 8 Prozent Kirchensteuer, alle anderen Länder 9 Prozent. Fehler 5: Nebeneinkünfte vergessen.

Vermietungseinkünfte, Honorare oder Beteiligungserträge erhöhen das zvE und damit den Grenzsteuersatz auf alle anderen Einkommensanteile. Fehlende Nebeneinkünfte führen fast immer zu Nachzahlungen im Steuerbescheid.

Ein häufiger Irrtum ist die Verwechslung von Grenz- und Durchschnittssteuersatz: Der Grenzsteuersatz gilt nur für den zuletzt verdienten Euro, der Durchschnittssteuersatz für das gesamte zu versteuernde Einkommen und liegt immer deutlich darunter.

Am Standardfall 60.000 Euro Bruttojahreseinkommen (ledig, 1.230 Euro Werbungskostenpauschale, 12.126 Euro Vorsorgeaufwendungen und Sonderausgaben) sind es 46.644 Euro zu versteuerndes Einkommen, darauf 9.389 Euro Einkommensteuer – ein Durchschnittssatz von nur 15,6 Prozent, obwohl der Grenzsatz bereits bei rund 34 Prozent liegt.

Ein zweiter Fehler: den Solidaritätszuschlag pauschal mitzurechnen. Er fällt hier gar nicht an, weil die Steuer unter der Freigrenze von 20.350 Euro bleibt.

Nächster Schritt

Einkommensteuer-Rechner: Ergebnis und nächste Schritte

Der Steuerrechner 2026 berechnet auf Basis des aktuellen Einkommensteuertarifs deine Einkommensteuerbelastung, den Durchschnittssteuersatz, den Grenzsteuersatz und den verbleibenden Nettobetrag.

Damit kannst du nicht nur die Jahresbelastung einschätzen, sondern gezielt prüfen, wie sich Gehaltserhöhungen, Werbungskosten oder Nebeneinkünfte auf die Steuer auswirken.

Nutze den Grenzsteuersatz für Gehaltsverhandlungen und Bonusplanung, setze Werbungskosten vollständig an und bilde Rücklagen bei Nebeneinkünften. Wer die Erstattung aus der Steuererklärung schätzen will, nutzt den Steuererklärung-Rechner.

Für eine detaillierte Gehaltsplanung empfiehlt sich zusätzlich der Brutto-Netto-Rechner.

Als Orientierung: Bis zum Grundfreibetrag von 12.348 Euro fällt keine Steuer an, danach steigt der Grenzsteuersatz von 14 Prozent stufenlos bis 42 Prozent (ab 69.879 Euro zu versteuerndem Einkommen) und erreicht als Reichensteuer 45 Prozent oberhalb von 277.826 Euro.

Die Ergebnisse sind eine Schätzung ohne Gewähr und ersetzen keine steuerliche Beratung.

Kranken-, Pflege- und Rentenversicherung zieht er als Vorsorgeaufwendungen vom zu versteuernden Einkommen ab, vom ausgewiesenen Netto aber nicht – es liegt deshalb spürbar über dem Betrag, der am Monatsende tatsächlich auf dem Konto ankommt.

Selbstständige, die zusätzlich Umsatzsteuer auf Ausgangsrechnungen ausweisen, können im Mehrwertsteuer-Rechner Netto- und Bruttobeträge korrekt umrechnen.

Für Vermögensübertragungen zu Lebzeiten gelten eigene Freibeträge und Steuersätze nach dem ErbStG – den Überblick liefert der Schenkungssteuer-Rechner.

Vertiefung

Einkommensteuer-Beispielrechnungen: 45.000 bis 100.000 Euro, Ehepaare, Selbstständige

Praxisbeispiel

Ledig, 60.000 € Bruttogehalt, Einzelveranlagung

Bruttogehalt pro Jahr
60.000 €
Werbungskosten (jährlich)
1.230 € (Pauschbetrag)
Veranlagung
Einzelveranlagung
Kirchensteuerpflichtig
Nein
Vorsorgeaufwendungen und Sonderausgaben
Automatisch (Vorsorgepauschale)

Ergebnis: Abgezogene Vorsorge und Sonderausgaben 12.126 € | zu versteuerndes Einkommen 46.644 € | Einkommensteuer 9.389 € | Einkommen nach Steuern 50.611 €/Jahr (4.217,58 €/Monat) | Durchschnittssteuersatz 15,6 % | Grenzsteuersatz 34 %

Das Beispiel zeigt den typischen Progressionsunterschied: Der Grenzsteuersatz (34 %) liegt mehr als doppelt so hoch wie der Durchschnittssatz (15,6 %). Für Bonus- oder Nebenverdienstplanung ist deshalb der Grenzsteuersatz aussagekräftiger, weil er zeigt, wie stark der nächste zusätzlich zu versteuernde Euro belastet wird. Sozialabgaben mindern hier das zvE, sind vom Einkommen nach Steuern aber nicht abgezogen.

Beispiel 1 · Einfach · zu versteuerndes Einkommen 34.666 € | Einkommensteuer 5.570 € | Durchschnittssteuersatz 12,4 % | Grenzsteuersatz 30 %

Ledig, 45.000 € Bruttogehalt, Einzelveranlagung

Bruttogehalt pro Jahr
45.000 €
Werbungskosten (jährlich)
1.230 €
Veranlagung
Einzelveranlagung
Vorsorgeaufwendungen und Sonderausgaben
Automatisch (Vorsorgepauschale)

Beispiel 2 · Mittel · zu versteuerndes Einkommen 54.656 € | Einkommensteuer 12.220 € | Grenzsteuersatz 37 %

Ledig, 70.000 € Bruttogehalt, Einzelveranlagung

Bruttogehalt pro Jahr
70.000 €
Werbungskosten (jährlich)
1.230 €
Veranlagung
Einzelveranlagung
Vorsorgeaufwendungen und Sonderausgaben
Automatisch (Vorsorgepauschale)

Beispiel 3 · Komplex · zu versteuerndes Einkommen 64.956 € | Einkommensteuer 9.852 € (Splitting) statt 16.187 € (Einzelveranlagung, gleiches zvE)

Ehepaar, 80.000 € gemeinsames Bruttogehalt, Zusammenveranlagung (Splitting)

Bruttogehalt pro Jahr
80.000 €
Werbungskosten (jährlich)
0 €
Veranlagung
Zusammenveranlagung (Splitting)
Vorsorgeaufwendungen und Sonderausgaben
Automatisch (Vorsorgepauschale)

Beispiel 4 · Komplex · Abgezogene Vorsorge und Sonderausgaben 36 € | zu versteuerndes Einkommen 29.964 € | Einkommensteuer 4.206 € | Durchschnittssteuersatz 14,0 % | Grenzsteuersatz 28 %

Selbstständig, 30.000 € Jahresgewinn

Einkunftsart
Selbstständig (Gewinn)
Gewinn pro Jahr
30.000 € (nach Betriebsausgaben)
Veranlagung
Einzelveranlagung
Vorsorgeaufwendungen und Sonderausgaben
Automatisch (Vorsorgepauschale)

Beispiel 5 · Komplex · zu versteuerndes Einkommen 47.154 € | Einkommensteuer 9.562 € (Kindergeld günstiger) | Vorteil Kinderfreibetrag gegenüber Kindergeld 0 €

Zwei Kinder, 60.000 € Bruttogehalt, Günstigerprüfung

Bruttogehalt pro Jahr
60.000 €
Kinderfreibeträge (Anzahl Kinder)
2
Werbungskosten (jährlich)
1.230 €
Veranlagung
Einzelveranlagung

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Kirchensteuer 845,01 € | Gesamte Steuerbelastung 10.234,01 € | Einkommen nach Steuern 49.765,99 €/Jahr

Kirchensteuerpflichtig, 60.000 € Bruttogehalt, Nordrhein-Westfalen

Bruttogehalt pro Jahr
60.000 €
Kirchensteuerpflichtig
Ja
Bundesland (für Kirchensteuersatz)
Nordrhein-Westfalen (9 %)
Werbungskosten (jährlich)
1.230 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Aktivrente-RechnerAktivrente 2026 berechnen: Netto mit und ohne 2.000 € Steuerfreibetrag, Steuerersparnis pro Monat und Jahr, Sozialabgaben für Rentner im Job und Einkommensteuer-Schätzung mit der Rente.Weihnachtsgeld-Rechner (13. Gehalt netto)Weihnachtsgeld, 13. Gehalt und Einmalzahlungen netto berechnen und den realen Auszahlungsbetrag nach Steuer- und Sozialabzügen einordnen.Zu-versteuerndes-Einkommen-RechnerZu versteuerndes Einkommen (zvE) 2026 berechnen: Bruttolohn minus Werbungskosten und Sonderausgaben – zvE und grobe Steuernäherung nach dem Grundtarif 2026 (Grundfreibetrag 12.348 €, § 32a EStG) schätzen.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Lohnsteuer-RechnerBerechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.AfA-Abschreibungs-RechnerGebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.AbfindungsrechnerAbfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.Mieteinnahmen versteuern RechnerSteuer auf Mieteinnahmen 2026 nach § 21 EStG berechnen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuer mit Grenzsteuersatz oder genau nach Tarif.SpendenrechnerSpenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.Gewerbesteuer-RechnerGewerbesteuer berechnen: Steuermessbetrag, Gewerbesteuer, ESt-Anrechnung nach § 35 EStG und effektive Belastung.StBVV-RechnerSteuerberaterkosten nach StBVV berechnen: Gebühren für ESt-Erklärung, Jahresabschluss, Buchführung und Lohn nach Tabellen A–C mit Zehntel-Satz, Auslagen und USt.Steuererstattung-RechnerSteuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.Kinderfreibetrag-RechnerKinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.Haushaltsnahe-Dienstleistungen-RechnerHaushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Kirchensteuer-Formel: Kirchensteuer gleich Einkommensteuer mal Kirchensteuersatz.

    Formel: Kirchensteuer

    760 × 375 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/einkommensteuer">
      <img src="https://rechner-portal.de/images/formeln/finanzen/einkommensteuer-kirchensteuer-formel.svg"
           alt="Kirchensteuer-Formel: Kirchensteuer gleich Einkommensteuer mal Kirchensteuersatz."
           width="760" height="375">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/einkommensteuer">Formel: Kirchensteuer auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/einkommensteuer
  • Solidaritätszuschlag-Formel: Soli gleich fünfeinhalb Prozent der Einkommensteuer, in der Milderungszone elfneun Prozent der Differenz zur Freigrenze.

    Formel: Solidaritätszuschlag (§ 4 SolZG)

    760 × 350 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/einkommensteuer">
      <img src="https://rechner-portal.de/images/formeln/finanzen/einkommensteuer-soli-formel.svg"
           alt="Solidaritätszuschlag-Formel: Soli gleich fünfeinhalb Prozent der Einkommensteuer, in der Milderungszone elfneun Prozent der Differenz zur Freigrenze."
           width="760" height="350">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/einkommensteuer">Formel: Solidaritätszuschlag (§ 4 SolZG) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/einkommensteuer
  • Einkommensteuer-Formel 2026 nach § 32a EStG für ein zvE von 17.800 bis 69.878 Euro; beim Splitting zweimal der Tarif auf das halbe zvE.

    Formel: Einkommensteuer 2026 (§ 32a EStG)

    760 × 510 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/einkommensteuer">
      <img src="https://rechner-portal.de/images/formeln/finanzen/einkommensteuer-tarif-formel.svg"
           alt="Einkommensteuer-Formel 2026 nach § 32a EStG für ein zvE von 17.800 bis 69.878 Euro; beim Splitting zweimal der Tarif auf das halbe zvE."
           width="760" height="510">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/einkommensteuer">Formel: Einkommensteuer 2026 (§ 32a EStG) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/einkommensteuer

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wende dich an einen qualifizierten Steuerberater, einen Lohnsteuerhilfeverein oder dein Finanzamt.

Quelle: Bundesministerium der Finanzen (BMF); EStG; Steuertabellen 2026

Stand: 2026-11-06

Externe Fachquellen
1 weitere Quelle anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
05. November 2026
Stand der Inhalte
06. November 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
§ 32a Abs. 1 und 5 EStG (Einkommensteuertarif 2026, Splitting), § 24b EStG (Entlastungsbetrag), § 31 und § 32 Abs. 6 EStG (Günstigerprüfung, Kinderfreibeträge), § 51a Abs. 2 EStG, § 10 Abs. 1 Nr. 2 und 3, § 10c, § 39b Abs. 2 S. 5 Nr. 3 EStG (Vorsorgepauschale), §§ 3, 4 SolzG 1995
Änderungsprotokoll (3 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Referenzfälle (4)
  1. Einkunftsart: Selbstständig (Gewinn) · Gewinn pro Jahr: 40.000 € · Veranlagung: Einzelveranlagung · Alleinerziehend (Entlastungsbetrag): Nein · Kinderfreibeträge (Anzahl Kinder): 0 · Kirchensteuerpflichtig: Nein · Weitere Einkünfte (jährlich): 0 € · Vorsorgeaufwendungen und Sonderausgaben: Keine abziehen

    Soll: Einkommensteuer 2026 7.209,00 €

    Quelle des Solls: BMF-Einkommensteuerrechner 2026, zu versteuerndes Einkommen 40.000 €, Grundtarif: Einkommensteuer 7.209,00 € – Bundesministerium der Finanzen, Lohn- und Einkommensteuerrechner (amtlicher Rechner), Berechnung der Einkommensteuer, Berechnungsjahr 2026; Stand: Tarif 2026 (§ 32a EStG, Fassung ab Veranlagungszeitraum 2026); abgerufen am 14.11.2026: https://www.bmf-steuerrechner.de/ekst/eingabeformekst.xhtml.

  2. Einkunftsart: Selbstständig (Gewinn) · Gewinn pro Jahr: 120.000 € · Veranlagung: Einzelveranlagung · Alleinerziehend (Entlastungsbetrag): Nein · Kinderfreibeträge (Anzahl Kinder): 0 · Kirchensteuerpflichtig: Nein · Weitere Einkünfte (jährlich): 0 € · Vorsorgeaufwendungen und Sonderausgaben: Keine abziehen

    Soll: Einkommensteuer 2026 39.264,00 €

    Quelle des Solls: BMF-Einkommensteuerrechner 2026, zu versteuerndes Einkommen 120.000 €, Grundtarif (Zone 42 %): Einkommensteuer 39.264,00 € – Bundesministerium der Finanzen, Lohn- und Einkommensteuerrechner (amtlicher Rechner), Berechnung der Einkommensteuer, Berechnungsjahr 2026; Stand: Tarif 2026 (§ 32a EStG, Fassung ab Veranlagungszeitraum 2026); abgerufen am 14.11.2026: https://www.bmf-steuerrechner.de/ekst/eingabeformekst.xhtml.

  3. Einkunftsart: Selbstständig (Gewinn) · Gewinn pro Jahr: 80.000 € · Veranlagung: Zusammenveranlagung (Splitting) · Kinderfreibeträge (Anzahl Kinder): 0 · Kirchensteuerpflichtig: Nein · Weitere Einkünfte (jährlich): 0 € · Vorsorgeaufwendungen und Sonderausgaben: Keine abziehen

    Soll: Einkommensteuer 2026 14.418,00 €

    Quelle des Solls: BMF-Einkommensteuerrechner 2026, zu versteuerndes Einkommen 80.000 €, Splittingtarif: Einkommensteuer 14.418,00 € – Bundesministerium der Finanzen, Lohn- und Einkommensteuerrechner (amtlicher Rechner), Berechnung der Einkommensteuer, Berechnungsjahr 2026; Stand: Tarif 2026 (§ 32a EStG, Fassung ab Veranlagungszeitraum 2026); abgerufen am 14.11.2026: https://www.bmf-steuerrechner.de/ekst/eingabeformekst.xhtml.

  4. Einkunftsart: Selbstständig (Gewinn) · Gewinn pro Jahr: 200.000 € · Veranlagung: Zusammenveranlagung (Splitting) · Kinderfreibeträge (Anzahl Kinder): 0 · Kirchensteuerpflichtig: Nein · Weitere Einkünfte (jährlich): 0 € · Vorsorgeaufwendungen und Sonderausgaben: Keine abziehen

    Soll: Solidaritätszuschlag 2.502,33 €

    Quelle des Solls: BMF-Einkommensteuerrechner 2026, zu versteuerndes Einkommen 200.000 €, Splittingtarif (Einkommensteuer 61.728,00 €, Milderungszone): Solidaritätszuschlag 2.502,33 € – Bundesministerium der Finanzen, Lohn- und Einkommensteuerrechner (amtlicher Rechner), Berechnung der Einkommensteuer, Berechnungsjahr 2026; Stand: Tarif 2026 (§ 32a EStG, Fassung ab Veranlagungszeitraum 2026); abgerufen am 14.11.2026: https://www.bmf-steuerrechner.de/ekst/eingabeformekst.xhtml.

Ein automatischer Test rechnet jeden Fall mit diesem Rechner nach. Das Ist zeigt die Zeile „… Referenzfälle geprüft“ unter dem Ergebnis.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Einkommensteuer-Rechner 2026“. https://rechner-portal.de/finanzen/steuern/einkommensteuer

Link-Code für Webseiten

<a href="https://rechner-portal.de/finanzen/steuern/einkommensteuer">Einkommensteuer-Rechner 2026 – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Einkommensteuer-Rechner 2026. Abgerufen von https://rechner-portal.de/finanzen/steuern/einkommensteuer

Harvard-Format

Rechner-Portal, 2026. Einkommensteuer-Rechner 2026. Available at: https://rechner-portal.de/finanzen/steuern/einkommensteuer

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.