Verlustverrechnung-Rechner
Verrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.
Verlustverrechnung-Rechner jetzt nutzenFachquelle zur Einordnung: Deutsche Bundesbank – Leitzinsen & Geldpolitik
Steuern bündelt die Rechner, wenn Jahressteuer, Umsatzsteuer und laufende Quellenabzüge nicht in derselben Steuerlogik aufgehen. Die Unterkategorie hilft dabei, zuerst die passende Steuerfrage und danach den passenden Rechner zu wählen.
Verrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.
Handwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.
Haushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.
Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.
Abfindung nach der Fünftelregelung (§ 34 EStG) versteuern: Steuer mit und ohne Fünftelregelung, Ersparnis und Netto-Abfindung 2026 berechnen – Einzel oder Splitting.
Entfernungspauschale 2026 berechnen: einheitlich 0,38 €/km ab dem ersten Kilometer, Jahresbetrag, Steuerersparnis und Vergleich mit den tatsächlichen Kfz-Kosten.
Berechnet die Grundsteuer B nach dem Bundesmodell aus Grundsteuerwert, Steuermesszahl und kommunalem Hebesatz – mit Jahres- und Quartalsbetrag.
Berechnet die Lohnsteuer nach Steuerklasse und Bruttolohn – mit Solidaritätszuschlag und Kirchensteuer, monatlich oder jährlich.
Erbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.
Schenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.
Mehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.
Kinderfreibetrag 2025 vs. Kindergeld: Günstigerprüfung nach § 31 EStG mit Steuerersparnis durch Kinderfreibetrag (7.152 €) und Kindergeld (255 €/Monat) vergleichen.
Zu versteuerndes Einkommen (zvE) 2026 berechnen: Bruttolohn minus Werbungskosten, Sonderausgaben und Grundfreibetrag (11.784 €) – zvE und grobe Steuernaehrung schätzen.
Spenden steuerlich absetzen: Höchstbetrag, Steuerersparnis und Nettokosten für gemeinnützige Spenden und Parteispenden berechnen.
Steuererstattung oder Nachzahlung schätzen: Lohnsteuer gezahlt vs. Einkommensteuer festgesetzt nach Werbungskosten, Sonderausgaben und § 35a-Ermäßigungen vergleichen.
Vieheinheiten (VE) aus Tierart und Bestandsgröße nach Anlage 34 zu § 241 BewG berechnen und steuerliche Einstufung nach § 13 EStG prüfen — landwirtschaftlich oder gewerblich.
Berechnet Abgeltungssteuer, Solidaritätszuschlag und ggf. Kirchensteuer auf Zinsen, Dividenden und Kursgewinne – inklusive Freistellungsauftrag und Sparer-Pauschbetrag.
Splitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.
Vergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.
Steuer auf Mieteinnahmen 2025 nach § 21 EStG schätzen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuerlast mit Grenzsteuersatz berechnen.
Gebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.
Betriebsveranstaltung Freibetrag 2026 berechnen: 110-Euro-Grenze je Arbeitnehmer, Kostenumlage auf Anwesende, Pauschalsteuer 25 % – kostenlos, sofort.
Netto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.
Reihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.
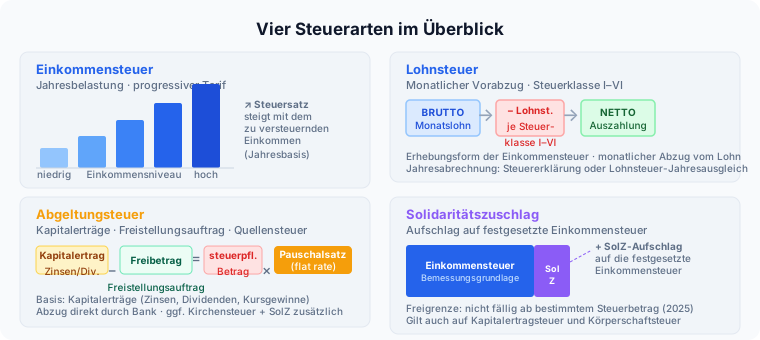
Steuern bündelt die Rechner für die Fälle, in denen Jahressteuer, Umsatzsteuer, Abgeltungsteuer und Steuerklassenwirkung nicht in dieselbe Steuerfrage fallen. Die Unterkategorie trennt Einkommen, Verbrauch und Kapitalerträge, damit du einen Monatsabzug nicht mit der endgültigen Jahresbelastung verwechselst.
Der Einstiegspfad orientiert sich an echten Steuerfällen: Jahresbelastung beginnt beim Einkommensteuer-Rechner, Netto-Brutto-Umrechnung bei der Mehrwertsteuer, Kapitalerträge bei der Abgeltungsteuer und der Effekt veränderter Lohnverteilung beim Steuerklassenwechsel. So bleibt sichtbar, ob die Entscheidung von Jahresbemessung, Rechnungsbetrag, Kapitalertrag oder laufendem Nettoabzug getrieben wird.
Je nach Steuerart brauchst du dein zu versteuerndes Einkommen, einen Netto- oder Bruttobetrag, den Steuersatz, Freibeträge, Kapitalerträge und deine Steuerklassen-Konstellation. Aus diesen Größen ergibt sich, ob du eine Jahressteuer abschätzt, einen Rechnungsbetrag richtig umrechnest oder nur die monatliche Nettoverteilung statt einer echten Steuerersparnis vergleichst.
Dahinter arbeiten vier verschiedene Steuerlogiken: die progressive Einkommensteuer auf Jahresbasis, die Mehrwertsteuer aus Netto- oder Bruttobetrag, die Abgeltungsteuer nach Freistellungsauftrag und die Nettoverteilung beim Steuerklassenwechsel. In Klartext: Die Einkommensteuer reagiert auf die Jahresbemessungsgrundlage, die Mehrwertsteuer auf den Umsatzbetrag, die Kapitalertragsteuer auf Erträge nach Freibetrag und die Steuerklasse vor allem auf den laufenden Lohnabzug — nicht automatisch auf die endgültige Jahressteuer.
Am häufigsten wird Lohnsteuer mit der endgültigen Einkommensteuer gleichgesetzt, ein Steuerklassenwechsel als echte Steuerersparnis gelesen und Umsatzsteuerlogik mit persönlicher Einkommensteuer vermischt. Genauso heikel ist es, steuerpflichtige Kapitalerträge ohne Freistellungsauftrag oder Zuschläge gegenzurechnen.
Halt immer Zeitraum, Steuerbasis und die Frage fest, ob du eine Jahreslast oder nur einen laufenden Abzug betrachtest. In Steuerrechnungen kippt die Aussage oft daran, dass Monatswerte mit Jahreswerten vermischt, Netto- und Bruttobasis verwechselt oder Freibeträge nur teilweise berücksichtigt werden.
Steuern ist dein Einstieg für Einkommensteuer, Mehrwertsteuer, Abgeltungsteuer und Steuerklassenwirkung — mit klar getrennten Steuerfragen. Wohin es als Nächstes geht, hängt davon ab, ob du eine Jahreslast schätzen, einen Rechnungsbetrag umrechnen oder einen laufenden Nettoeffekt bewerten willst.
Diese Unterkategorie nutzt eine differenzierte Auslegung je Themencluster, damit Ergebnisse nicht nur korrekt berechnet, sondern auch im passenden Entscheidungskontext verstanden werden.
Verrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.
Verlustverrechnung-Rechner jetzt nutzenHandwerkerkosten und energetische Sanierung 2026 von der Steuer absetzen: Ermäßigung nach § 35a Abs. 3 EStG (max. 1.200 €) oder § 35c EStG (max. 40.000 €) berechnen – inkl. Vergleich.
Handwerkerkosten-absetzen-Rechner jetzt nutzenHaushaltsnahe Dienstleistungen 2026 absetzen: Minijob (510 €), Dienstleistungen/Pflege (4.000 €) und Handwerker (1.200 €) nach § 35a EStG getrennt berechnen – kostenlos, sofort, mit Deckel-Check.
Haushaltsnahe-Dienstleistungen-Rechner jetzt nutzenEinkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.
Einkommensteuer-Rechner 2026 jetzt nutzenWeiterführende Unterkategorien und Themen
Alle verwandten Unterkategorien auf einen Blick, damit du direkt zum passenden Themenbereich wechseln kannst.
Quellen, Transparenz und Haftung
Haftungsausschluss
Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.
Steuerergebnisse hängen von Freibeträgen, Steuerklasse und persönlicher Konstellation ab — die Rechner liefern eine Orientierung, aber keine verbindliche Steuerberechnung. Deine endgültige Belastung ergibt sich erst aus dem Steuerbescheid. Die Einkommensteuer-, Mehrwertsteuer- und Abgeltungsteuer-Logik wird regelmäßig gegen die Vorgaben von BMF und BaFin sowie die Daten der Deutschen Bundesbank geprüft und zu jedem Steuerjahr mit aktuellen Sätzen und Freibeträgen nachgezogen.
Quelle: Deutsche Bundesbank, Bundesministerium der Finanzen (BMF), BaFin
Stand: 2026-09-28
bundesbank.de
bafin.de
bundesbank.de
Dokumentierte Quellen im Domain-Rahmen: 3