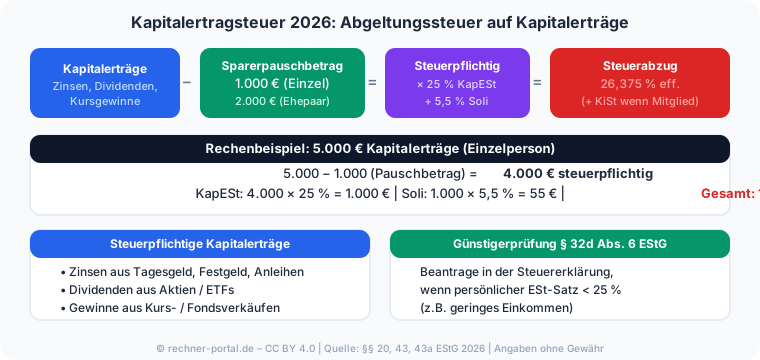
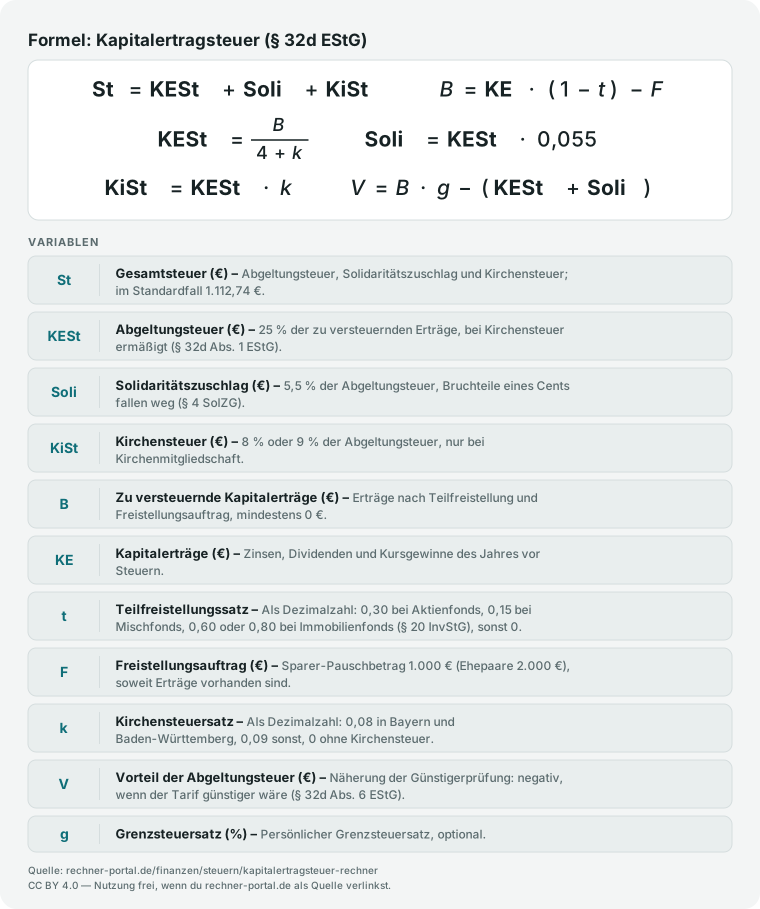
Lohnt sich die Günstigerprüfung bei der Kapitalertragsteuer? In der Regel ja, wenn der persönliche Grenzsteuersatz unter rund 26 Prozent liegt (ohne Kirchensteuer genau: unter 26,375 Prozent, weil der Solidaritätszuschlag mitzählt); das Finanzamt vergleicht dabei die tarifliche Steuer einschließlich Zuschlagsteuern mit der Abgeltungsteuer (§ 32d Abs.
6 EStG). Rentner mit geringer Rente, Studierende, Personen in Elternzeit oder Selbstständige in umsatzschwachen Jahren profitieren häufig davon. Die Günstigerprüfung beantragst du über Anlage KAP in der Steuererklärung.
Auf deinen Antrag rechnet das Finanzamt nach, ob die individuelle Besteuerung oder die Abgeltungssteuer günstiger ist.
Praxisbeispiel: Ein Rentner mit rund 19 Prozent Grenzsteuersatz zahlt auf 1.000 Euro Dividende über dem Sparerpauschbetrag 250 Euro Abgeltungsteuer plus 13,75 Euro Soli.
Nach der Näherung mit dem Grenzsteuersatz läge die tarifliche Einkommensteuer bei rund 190 Euro, rund 74 Euro weniger als Abgeltungsteuer und Soli zusammen; bei 5.000 Euro über dem Pauschbetrag wären es rund 369 Euro.
Die genaue Ersparnis ermittelt das Finanzamt in der Veranlagung. Freistellungsaufträge optimal verteilen: Verteile den Freistellungsauftrag so, dass der Pauschbetrag voll genutzt wird und keine Bank mehr freistellt, als sie Erträge verbucht.
Ein vergessener oder zu niedrig angesetzter Freistellungsauftrag kostet ohne Kirchensteuer bis zu 263,75 Euro (Paare 527,50 Euro) Steuer, die du erst über die Steuererklärung zurückholst.
Verlustverrechnung bei Aktiengewinnen und -verlusten: Aktienverluste können nur mit Aktiengewinnen verrechnet werden, nicht mit Zinsen oder Dividenden. Beantrage bis zum 15.
Dezember eine Verlustbescheinigung, wenn du Verluste bei einer Bank mit Gewinnen bei einer anderen verrechnen willst. ETF-Anleger beachten: Bei Aktien-ETFs gilt eine Teilfreistellung von 30 Prozent.
Nur 70 Prozent des Gewinns sind steuerpflichtig; im Rechner wählst du dafür die Anlageart „Aktienfonds, Aktien-ETF (30 %)“. Zusätzlich fällt jährlich eine Vorabpauschale auf thesaurierende Fonds an — den Betrag ermittelt der Vorabpauschale-Rechner.
Der Rechner bildet die Basisberechnung mit Teilfreistellung ab; Verlusttöpfe, Vorabpauschale und die genaue Günstigerprüfung prüfst du separat. Die Ergebnisse ersetzen keine Steuerberatung. Informationen zum Freistellungsauftrag gibt das Bundeszentralamt für Steuern.
Kapitalertragsteuer rückwärts rechnen: Wer wissen will, wie viel Bruttoertrag hinter einem bestimmten Nettobetrag steckt, teilt den Nettoertrag durch 0,73625 (ohne Kirchensteuer) bzw. 0,72181 (mit 8 % KiSt) oder 0,72005 (mit 9 % KiSt).
Beispiel ohne Kirchensteuer: 3.000 Euro netto ÷ 0,73625 ≈ 4.075 Euro brutto, davon rund 1.075 Euro Steuer. So lässt sich vorab kalkulieren, welcher Bruttoertrag nötig ist, um einen bestimmten Nettobetrag zu erreichen.
Aktienverkauf und GmbH-Ausschüttung: Bei Aktiengewinnen gilt die FIFO-Regel (First In, First Out) — zuerst gekaufte Aktien werden zuerst als verkauft behandelt.
Verluste aus Aktienverkäufen lassen sich nur mit Aktiengewinnen verrechnen (separater Verlusttopf).
GmbH-Ausschüttungen unterliegen ebenfalls 25 % Abgeltungssteuer; bei unternehmerischer Beteiligung ab 25 % oder ab 1 % mit beruflicher Tätigkeit für die GmbH kann stattdessen das Teileinkünfteverfahren (60 % steuerpflichtig zum persönlichen Satz) günstiger sein.
Wer die Nettodividende nach Abgeltungsteuer berechnen möchte, findet die vollständige Simulation im Dividenden-Rechner — Nettodividende berechnen.