Zum Hauptinhalt springen

Anschlussfinanzierung-Rechner: neue Rate und Restschuld berechnen

ImmobilienStand Jetzt bewerten
Wie planst du die neue Rate?
€
% p.a.
Jahre
Jahre
€
€
Anzeige

Kurzantwort

Der Anschlussfinanzierung-Rechner berechnet kostenlos und ohne Anmeldung aus Restschuld, neuem Sollzins und Laufzeit die neue Monatsrate nach dem Ende der Zinsbindung. Beispiel: 220.000 € Restschuld, 3,5 % Sollzins und 15 Jahre ergeben 1.572,74 € Monatsrate; optional vergleicht er Prolongation und Umschuldung mit Break-even.

Anschlussfinanzierung mit Restschuld, neuem Zins und Laufzeit berechnen und Prolongation...

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

7 Annahmen und 3 Grenzen

Annahmen

  • Die Modellrechnung arbeitet mit Annuitätenlogik aus Restschuld, Sollzins, Laufzeit, Zinsbindung und optionaler Sondertilgung oder Umschuldungskosten.
  • Eine jährliche Sondertilgung bucht der Rechner jeweils nach 12, 24, 36 … Monaten; die Rate bleibt gleich, Restschuld, Zinsen und Laufzeit sinken.
  • Prolongation, Umschuldung und Forward-Aufschlag vergleicht der Rechner über die Zinsbindung, ohne Angabe der Zinsbindung über die Laufzeit.
  • Verglichen werden nur die eingegebenen Szenarien; bankindividuelle Nebenkosten und Bonitätseffekte werden nicht automatisch ergänzt.
  • Einen Forward-Aufschlag setzt der Rechner nur an, wenn du ihn aus deinem Angebot einträgst; ein Marktwert wird nicht unterstellt.
  • Zinsen werden monatlich verrechnet; Banken rechnen teils jährlich, die Angebotsrate kann abweichen.
  • Eingabegrenzen, die Vorgabe von 10 Jahren Zinsbindung und die Einordnung der Monatsrate sind redaktionelle Annahmen, keine Norm.

Grenzen

  • Die Effektivkosten inklusive Wechselkosten sind ein interner Zinsfuß über alle eingegebenen Kosten. Sie sind kein effektiver Jahreszins nach § 16 PAngV: Dort sind Notarkosten ausdrücklich nicht einzubeziehen (§ 16 Abs. 4 Nr. 5 PAngV), der Effektivzins im Bankangebot fällt deshalb niedriger aus, wenn Notarkosten anfallen.
  • Förderdarlehen, variable Zinsen, individuelle Vertragsklauseln und persönliche Steuer- oder Liquiditätseffekte sind nicht vollständig modelliert.
  • Der Rechner ersetzt kein Bankangebot und keine individuelle Finanzierungsberatung.

Stand der Prüfung: Annuitäts-, Effektivkosten- und Umschuldungslogik für Anschlussfinanzierungen fachredaktionell geprüft am 08.11.2026.

Überblick

Was ist eine Anschlussfinanzierung? Prolongation oder Umschuldung

0,3 Prozentpunkte mehr Sollzins bedeuten bei 200.000 Euro Restschuld über 15 Jahre rund 5.300 Euro Mehrkosten — ob Prolongation oder Bankwechsel günstiger ist, entscheidet vor allem der Break-even der Umschuldungskosten. Der Anschlussfinanzierung-Rechner ist für Eigentümerinnen und Eigentümer gedacht, die nicht nur wissen wollen, wie teuer die nächste Zinsbindung wird, sondern Prolongation, Umschuldung, Sondertilgung und Restschuld nach der neuen Zinsphase sauber gegeneinander abwägen möchten.

Die neue Monatsrate ergibt sich als Annuität aus der effektiven Restschuld, dem neuen Sollzins und der gewünschten Laufzeit.

Bei einer Umschuldung fließen die Umschuldungskosten in die Gesamtkosten ein, und der Rechner ermittelt den Break-even, ab dem sich ein Bankwechsel gegenüber der Prolongation lohnt.

Zentral ist dabei die Unterscheidung der beiden Wege: Bei der Prolongation verlängert die bisherige Bank das Darlehen zu neuen Konditionen, die eingetragene Grundschuld bleibt unverändert bestehen und es fallen in der Regel keine Wechselkosten an.

Bei der Umschuldung übernimmt ein anderer Kreditgeber die Restschuld, weshalb die Grundschuld abgetreten oder neu bestellt werden muss — dafür entstehen Notar- und Grundbuchgebühren.

Der Rechner stellt beide Varianten über dieselbe Zinsbindung gegenüber und beziffert, ab welchem Monat der Zinsvorteil des Wechsels diese Einmalkosten überholt.

Eingaben

Anschlussfinanzierung Rechner: Restschuld, Zins und Laufzeit eingeben

Du wählst zuerst, wie du die neue Rate planst: über die Laufzeit (Volltilgung in X Jahren), über Zins plus Anfangstilgung – so nennen Banken ihre Angebote, zum Beispiel 3,6 Prozent und 2 Prozent Tilgung – oder über deine Wunschrate. Danach gibst du die Restschuld zum Ende der aktuellen Zinsbindung, den neuen Sollzins, je nach Modus die Laufzeit, die Tilgung oder die Wunschrate, die neue Zinsbindungsdauer sowie eine eventuelle einmalige oder jährliche Sondertilgung und Umschuldungskosten ein.

Deine bisherige Monatsrate und den bisherigen Zinssatz trägst du nur ein, wenn du den Ratenanstieg sehen willst – die Felder sind bewusst leer. Optional kannst du zusätzlich den Zinssatz eines Prolongationsangebots hinterlegen.

Diese Werte stammen aus deinem Tilgungsplan, dem letzten Darlehensvertrag und neuen Bankangeboten.

Die maßgebliche Restschuld entnimmst du dem Tilgungsplan deiner Bank, und zwar den Stand zum letzten Tag der laufenden Zinsbindung — nicht den heutigen Kontostand, denn bis zum Ablauf tilgst du weiter.

Den bisherigen Sollzins und die bisherige Rate findest du im Darlehensvertrag; mit beiden Werten leitet der Rechner deine bisherige Restlaufzeit ab und trennt den Ratenanstieg in den reinen Zinseffekt und den Effekt der neu gewählten Laufzeit.

Plane Sondertilgungen nur in der Höhe ein, die du zum Ablösestichtag wirklich liquide zur Verfügung hast, und trage die Umschuldungskosten als Einmalbetrag ein.

Praxisfälle

Anschlussfinanzierung in der Praxis: acht Rechenbeispiele

Acht typische Suchfragen rund um Anschlussfinanzierung, Prolongation, Umschuldung und Zinsbindung, jeweils mit den Eingaben und dem nachgerechneten Ergebnis aus dem Rechner.

  1. Anschlussfinanzierung Rechner kostenlos: neue Rate nach Zinsbindungsende

    „Wie hoch ist die neue Monatsrate nach Ablauf der Zinsbindung?“

    Eingabe
    220.000 € Restschuld, 3,5 % neuer Sollzins, 15 Jahre Laufzeit
    Ergebnis
    1.572,74 € neue Monatsrate, 63.093 € Gesamtzinsen über die Laufzeit
  2. Baufinanzierung umschulden Rechner: Prolongation oder Umschuldung

    „Was ist günstiger, Prolongation oder Umschuldung?“

    Eingabe
    220.000 € Restschuld, Prolongation 3,9 %, Umschuldung 3,5 %, 300 € Wechselkosten, 15 Jahre, 10 Jahre Zinsbindung
    Ergebnis
    6.454 € Ersparnis in der Zinsbindung, Break-even nach 7 Monaten
  3. Restschuld berechnen: Stand nach 5 Jahren Zinsbindung

    „Wie hoch ist die Restschuld nach 5 Jahren Zinsbindung?“

    Eingabe
    220.000 € Restschuld, 3,3 % Zins, 15 Jahre Laufzeit, 5 Jahre Zinsbindung
    Ergebnis
    158.366,10 € Restschuld nach 5 Jahren, 1.551,22 € Monatsrate
  4. Anschlussfinanzierung mit Sondertilgung berechnen

    „Wie viel bringt eine Sondertilgung bei der Anschlussfinanzierung?“

    Eingabe
    180.000 € Restschuld, 3,8 % Zins, 12 Jahre Laufzeit, 15.000 € Sondertilgung
    Ergebnis
    1.428,65 € Monatsrate, 29,9 % Ratenanstieg gegenüber 41,7 % ohne Sondertilgung (bisher 1.100 € bei 2,5 %)
  5. Lange Zinsbindung bis zur vollständigen Tilgung

    „Wie hoch ist die Rate bei 20 Jahren Zinsbindung?“

    Eingabe
    220.000 € Restschuld, 3,9 % Zins, 20 Jahre Laufzeit und Zinsbindung
    Ergebnis
    1.321,59 € Monatsrate, 0 € Restschuld nach 20 Jahren
  6. Forward-Darlehen zur Zinssicherung vor der Anschlussfinanzierung

    „Lohnt sich ein Forward-Darlehen vor der Anschlussfinanzierung?“

    Eingabe
    Zinsbindung endet in mehr als 24 Monaten, heutiger Zins soll gesichert werden
    Ergebnis
    Separater Rechner ermittelt Break-even-Zins und Aufschlagskosten

    Forward-Darlehen-Rechner

  7. Anschlussfinanzierung Vergleich: mehrere Angebote gegenüberstellen

    „Wie vergleiche ich mehrere Angebote zur Anschlussfinanzierung?“

    Eingabe
    Bis zu drei Angebote mit Effektivzins, Rate und Restschuld
    Ergebnis
    Gesamtkostenvergleich der Angebote nebeneinander

    Immobilienkredit-Vergleich

  8. Anschlussfinanzierung Haus Rechner: Zinsbindung 10 Jahre bei 200.000 € Restschuld

    „Wie hoch ist die monatliche Rate für einen 200.000 Euro Kredit mit 20 Jahren Laufzeit?“

    Eingabe
    200.000 € Restschuld, 3,5 % Zins, 20 Jahre Laufzeit, 10 Jahre Zinsbindung
    Ergebnis
    1.159,92 € Monatsrate, 117.298,81 € Restschuld nach 10 Jahren

Berechnung

Anschlussfinanzierung berechnen: Formel für die neue Monatsrate

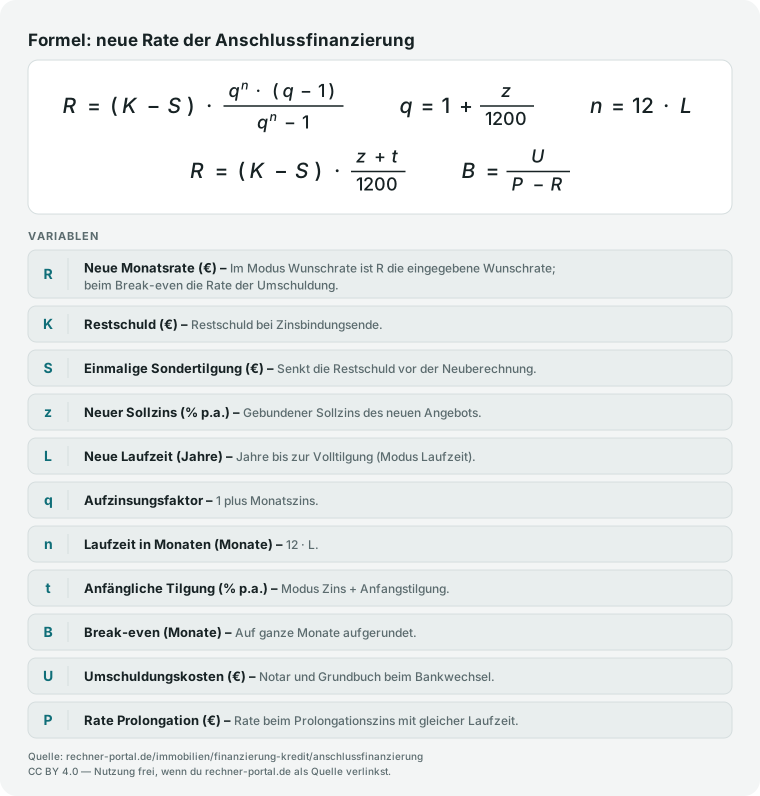
Die Kernrechnung basiert auf einer Annuität: Neue Monatsrate = Annuität aus effektiver Restschuld, neuem Sollzins und neuer Laufzeit. Die effektive Restschuld ist dabei Restschuld minus einmalige Sondertilgung.

Anschließend simuliert der Rechner Monat für Monat Zinsanteil, Tilgung und verbleibende Restschuld.

Für die Umschuldung werden die Wechselkosten in die Gesamtkosten eingerechnet; die Effektivkosten inklusive Wechselkosten sind der interne Zinsfuß aus Auszahlung abzüglich Kosten, monatlichen Raten und Restschuld, mit monatlicher Zinsverrechnung auf ein Jahr hochgerechnet (3,58 Prozent statt 3,56 Prozent ohne Kosten).

Das ist kein effektiver Jahreszins im Sinne der Preisangabenverordnung: Die Bank darf Notarkosten dort nicht einrechnen (§ 16 Abs. 4 Nr. 5 PAngV), ihr ausgewiesener Effektivzins liegt deshalb niedriger.

Hast du ein Forward-Angebot, trägst du den Aufschlag der Bank optional ein; der Rechner zeigt dann die Rate mit Aufschlag und die Mehrzinsen während der Zinsbindung, bei 0,3 Prozentpunkten Aufschlag im Standardfall 1.605,35 Euro Rate und 5.057 Euro Mehrzinsen in zehn Jahren.

Praxisbeispiel: Bei 220.000 Euro Restschuld, 3,5 Prozent neuem Sollzins und 15 Jahren Laufzeit ergibt sich eine neue Monatsrate von rund 1.573 Euro.

Trägst du zusätzlich die bisherige Rate von 900 Euro und den bisherigen Zins von 1,2 Prozent ein, zeigt der Rechner einen Ratenanstieg von 672,74 Euro oder 74,7 Prozent – davon sind aber nur 27,9 Prozent der Zinseffekt (bei unveränderter Restlaufzeit von 23,4 Jahren läge die neue Rate bei 1.150,82 Euro); der Rest entsteht, weil du die Restschuld in nur 15 statt 23,4 Jahren tilgst. Prolongation vs. Umschuldung – Kostenvergleich (63.093 € vs. 57.596 €) Der Break-even des Bankwechsels folgt einer einfachen Logik: Umschuldungskosten geteilt durch die monatliche Ersparnis ergibt die Zahl der Monate, nach denen sich der Wechsel amortisiert.

Sinkt die Rate um 50 Euro und betragen die Wechselkosten 800 Euro, ist der Break-even nach 16 Monaten erreicht.

Eine Sondertilgung zum Umschuldungszeitpunkt senkt dagegen die Restschuld, aus der die neue Rate berechnet wird: Bei 20.000 Euro Sondertilgung sinkt die Rate im Standardfall von 1.572,74 auf 1.429,77 Euro; danach bleibt sie konstant.

Eine jährliche Sondertilgung lässt die Rate unverändert und verkürzt die Laufzeit: Mit 5.000 Euro pro Jahr ist das Darlehen im Standardfall nach 11,2 statt 15 Jahren getilgt, die Zinsen sinken um 16.019 Euro.

Formel der Anschlussfinanzierung: neue Rate als Annuität aus Restschuld minus Sondertilgung, neuem Sollzins und Laufzeit, dazu Rate aus Zins plus Anfangstilgung und Break-even der Umschuldung.
Die Rate bleibt über die Laufzeit gleich; der Break-even teilt die Umschuldungskosten durch die Differenz der Raten und rundet auf ganze Monate auf.

Nachschlagen

Anschlussfinanzierung: Prolongation, Umschuldung und Forward-Darlehen im Vergleich

Nach Ablauf der Zinsbindung stehen drei Wege offen: Verlängerung beim bisherigen Kreditgeber (Prolongation), Wechsel zu einer anderen Bank (Umschuldung) oder frühzeitige Zinssicherung (Forward-Darlehen). Die Tabelle vergleicht Aufwand, Kosten und Einsatzbereiche.

Vergleich der drei Anschlussfinanzierungs-Varianten: Prolongation, Umschuldung, Forward-Darlehen
MerkmalProlongationUmschuldungForward-Darlehen
Grundbuch-ÄnderungNeinJa (Abtretung oder Neueintrag)Nein (bei gleicher Bank)
Typische KostenKeineRund 0,2 % der Restschuld bei Abtretung (Notar/Grundbuch); Löschung und Neueintrag deutlich teurerZinsaufschlag 0,01–0,03 Pp. pro Monat Vorlauf
AufwandGering (Unterschrift genügt)Mittel (Bonitätsprüfung, Notar)Mittel (Bonitätsprüfung)
Zinsvorteil möglichSelten (Hausbankzins)Ja (Marktvergleich)Ja (heutiges Zinsniveau sichern)
Wann sinnvollZinsniveau stabil, Konditionen marktgerechtZinsersparnis holt die Wechselkosten binnen weniger Monate auf (Break-even)Zinsbindung endet in rund 6–60 Mon. (je nach Anbieter), steigende Zinsen erwartet
Sondertilgung möglichNeuverhandlung nötigJa (neuer Vertrag)Ja (neuer Vertrag)
Break-even-LogikEntfälltZinsersparnis muss Wechselkosten übersteigenAufschlag muss unter erwartetem Zinsanstieg liegen

Spätestens 3 Monate vor Ende der Sollzinsbindung muss die Bank mitteilen, ob sie zu einer neuen Sollzinsbindung bereit ist; ist sie bereit, nennt sie dabei den angebotenen Sollzins (§ 493 Abs. 1 BGB). Ein Prolongationsangebot ist also nicht vorgeschrieben. Bei Umschuldung ist eine Grundschuldabtretung günstiger als Löschung und Neueintrag. Forward-Darlehen sichern das aktuelle Zinsniveau bis zu 60 Monate und mehr im Voraus (je nach Anbieter). Quellen: § 493 BGB, Dr. Klein, Allianz.

Aktuelle Zinsen nach Zinsbindung: Effektivzins laut Bundesbank

Durchschnittlicher Effektivzins neu abgeschlossener Wohnungsbaukredite an private Haushalte in Deutschland, getrennt nach anfänglicher Zinsbindung. Die Werte zeigen das Marktniveau, kein Angebot: Dein Zins hängt von Bonität, Beleihungsauslauf und Bank ab.

Effektivzins für Wohnungsbaukredite nach Zinsbindung, April bis September 2026 (Deutsche Bundesbank, Neugeschäft)
Datenmonatvariabel oder bis 1 Jahrüber 1 bis 5 Jahreüber 5 bis 10 Jahreüber 10 Jahre
September 2026 (vorläufig)4,51 %4,03 %3,91 %4,13 %
August 20264,40 %4,03 %3,81 %4,04 %
Juli 20264,41 %3,97 %3,78 %3,92 %
Juni 20264,36 %3,96 %3,76 %3,98 %
Mai 20264,34 %3,92 %3,74 %3,97 %
April 20264,18 %3,78 %3,66 %3,91 %

Volumengewichteter Durchschnitt aller im Monat neu abgeschlossenen Verträge; der Effektivzins enthält alle Zinszahlungen, aber keine sonstigen Kosten wie Verwaltung oder Kreditversicherungen. Den Sollzins deines Angebots trägst du oben in den Rechner ein. Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Reihen SUD116 bis SUD119, abgerufen am 08.11.2026.

Neue Monatsrate nach Restschuld und Zinssatz (10 Jahre Laufzeit)

Die Tabelle zeigt die neue Monatsrate bei der Anschlussfinanzierung für verschiedene Kombinationen aus Restschuld und Sollzins bei einer festen Laufzeit von 10 Jahren. Alle Werte wurden exakt aus der Rechenfunktion ermittelt (Annuitätendarlehen, 120 Monate).

Monatsrate Anschlussfinanzierung: Restschuld 100.000–400.000 € bei Sollzins 3,0–5,0 % (Laufzeit 10 Jahre)
Restschuld3,0 % Zins3,5 % Zins4,0 % Zins4,5 % Zins5,0 % Zins
100.000 €966 €989 €1.012 €1.036 €1.061 €
150.000 €1.448 €1.483 €1.519 €1.555 €1.591 €
200.000 €1.931 €1.978 €2.025 €2.073 €2.121 €
300.000 €2.897 €2.967 €3.037 €3.109 €3.182 €
400.000 €3.862 €3.955 €4.050 €4.146 €4.243 €

Bei der Anschlussfinanzierung gilt zusätzlich: Die Umschuldungskosten (bei Grundschuldabtretung rund 0,2 % der Restschuld) amortisieren sich über die monatliche Zinsersparnis – bei 200.000 € Restschuld, 400 € Kosten und 0,5 Pp. Zinsvorteil liegt der Break-even nach rund 9 Monaten. Quellen: Dr. Klein, Grundschuldabtretung; Allianz, Forward-Darlehen.

Ausblick

Anschlussfinanzierung Zinsen aktuell: Wie geht es 2027 weiter?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Effektivzins für neu vergebene Wohnungsbaukredite mit über 5 bis 10 Jahren Zinsbindung lag im September 2026 laut Deutscher Bundesbank bei 3,91 Prozent p.a., mit über 10 Jahren Zinsbindung bei 4,13 Prozent p.a. (vorläufig, abgerufen am 07.11.2026). Wer seine Anschlussfinanzierung für 2027 plant, sollte eher mit 3,9 bis 4,1 Prozent als mit dem älteren Beispielwert von 3,5 Prozent in den Rechenbeispielen dieser Seite rechnen.
  • Der Finanzierungsvermittler Dr. Klein nannte am 7. November 2026 für 10 Jahre Zinsbindung einen Sollzins von 3,91 Prozent bei 4,01 Prozent effektivem Jahreszins. Bundesbank-Durchschnitt und tagesaktuelle Topkonditionen liegen damit eng beieinander; dein Angebot hängt von Bonität, Beleihungsauslauf und Objektart ab.
  • Für Darlehen, deren Zinsbindung 2027 endet, bleibt unabhängig vom dann geltenden Zinsniveau das gesetzliche Kündigungsrecht nach § 489 Abs. 1 BGB bestehen: ein Monat Frist zum Ende der Zinsbindung (Nr. 1) oder sechs Monate Frist nach zehn Jahren seit vollständigem Erhalt des Darlehens bei längeren Bindungen (Nr. 2); wird nach dem Empfang eine neue Vereinbarung über Rückzahlung oder Sollzins getroffen, beginnen die zehn Jahre mit dieser Vereinbarung neu – in beiden Fällen ohne Vorfälligkeitsentschädigung.
  • Die BaFin hat den sektoralen Systemrisikopuffer für Wohnimmobilienkredite zum 1. Mai 2025 von 2 auf 1 Prozent gesenkt. Über Höhe und Aufhebung entscheidet die BaFin; Pressemeldungen berichten über eine mögliche Abschaffung zum 1. Januar 2027, eine amtliche Bestätigung lag am 7. November 2026 nicht vor. Auf die Rate in diesem Rechner wirkt der Puffer nicht, er kann aber die Konditionen der Banken beeinflussen.

Stand: 07.11.2026 · Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Effektivzinssätze Neugeschäft Wohnungsbaukredite an private Haushalte, Reihen BBIM1.M.DE.B.A2C.O.R.A.2250.EUR.N und BBIM1.M.DE.B.A2C.P.R.A.2250.EUR.N (Datenmonat September 2026, vorläufig, Abruf 07.11.2026); Dr. Klein Privatkunden AG, aktuelle Bauzinsen (Stand 07.11.2026); Mitteilung des Ausschusses für Finanzstabilität vom 30.04.2025 zum sektoralen Systemrisikopuffer

Expertenmodus

Anschlussfinanzierung: Zinsen, Kosten, Fristen und Bankwechsel

Was ist der Unterschied zwischen Prolongation und Umschuldung?

Bei der Prolongation verlängert deine bisherige Bank das Darlehen zu neuen Konditionen, die Grundschuld bleibt eingetragen und Wechselkosten fallen normalerweise nicht an.

Bei der Umschuldung übernimmt eine andere Bank die Restschuld, die Grundschuld wird abgetreten oder neu bestellt, dafür ist oft ein niedrigerer Zins möglich.

Beispiel: Bei 220.000 Euro Restschuld, 15 Jahren Laufzeit und 10 Jahren Zinsbindung kostet die Prolongation zu 3,9 Prozent 1.616,31 Euro im Monat und in der Zinsbindung 61.937 Euro Zinsen, die Umschuldung zu 3,5 Prozent 1.572,74 Euro und 55.483 Euro inklusive 300 Euro Wechselkosten.

Der Wechsel spart 6.454 Euro, der Break-even liegt bei 7 Monaten.

Wie hoch sind derzeit die Zinsen für eine Anschlussfinanzierung?

Laut Zinsstatistik der Deutschen Bundesbank lag der Effektivzins für neu vergebene Wohnungsbaukredite mit über 5 bis 10 Jahren Zinsbindung im September 2026 bei 3,91 Prozent pro Jahr, mit mehr als 10 Jahren bei 4,13 Prozent pro Jahr (vorläufig, abgerufen am 07.11.2026).

Bei 200.000 Euro Restschuld und 10 Jahren Laufzeit ergibt der Rechner mit 4,13 Prozent als Näherung für den Sollzins 2.037,28 Euro Monatsrate und 44.474 Euro Gesamtzinsen, mit 3,91 Prozent 2.016,36 Euro und 41.963 Euro.

Dein Angebot weicht je nach Bonität, Beleihungsauslauf und Immobilienart ab, trage es deshalb oben ein.

Restschuld berechnen: Was bleibt nach der neuen Zinsbindung?

Am Ende der neuen Zinsbindung bleibt meist eine Restschuld, die du erneut finanzieren musst. Bei 220.000 Euro, 3,5 Prozent Sollzins und 15 Jahren Laufzeit weist der Rechner nach 10 Jahren Zinsbindung 86.453,59 Euro aus, nach 5 Jahren 159.046,14 Euro.

Je länger die Zinsbindung innerhalb derselben Laufzeit läuft, desto kleiner ist die Restschuld zum Anschlusstermin.

Trage deine Zinsbindungsdauer getrennt von der Laufzeit ein, dann siehst du den Betrag für die nächste Anschlussfinanzierung; eine einmalige Sondertilgung senkt ihn zusätzlich.

Anschlussfinanzierung Vergleich: Lohnt sich der Bankwechsel?

Das hängt vom Break-even aus Wechselkosten und monatlicher Zinsersparnis ab.

Bei 220.000 Euro Restschuld, 3,9 Prozent Prolongation gegen 3,5 Prozent Umschuldung und 300 Euro Wechselkosten liegt er bei 7 Monaten, in 10 Jahren Zinsbindung spart der Wechsel 6.454 Euro.

Schon 0,3 Prozentpunkte weniger Sollzins sparen bei 200.000 Euro über 15 Jahre rund 5.300 Euro Zinsen. Als eigene Faustregel ohne Normwert gilt: Ein Break-even unter 18 Monaten spricht meist für den Wechsel, über 36 Monaten eher für die Prolongation.

Hole zwei bis drei Angebote ein und trage sie nacheinander in den Rechner ein.

Wie berechnet man die neue Monatsrate bei der Anschlussfinanzierung?

Die neue Monatsrate ist die Annuität aus Restschuld minus einmaliger Sondertilgung, neuem Sollzins und gewünschter Laufzeit, dieselbe Formel wie bei der Erstfinanzierung.

Bei 220.000 Euro, 3,5 Prozent und 15 Jahren sind es 1.572,74 Euro, bei 200.000 Euro und 10 Jahren 1.977,72 Euro. Die Rate bleibt über die Zinsbindung konstant, nur der Tilgungsanteil wächst Monat für Monat.

Nennt dein Bankangebot Zins plus Anfangstilgung, wähle oben den Modus Zins + Anfangstilgung: Aus 3,6 Prozent und 2 Prozent Tilgung werden bei 220.000 Euro 1.026,67 Euro.

Was ist eine Anschlussfinanzierung?

Eine Anschlussfinanzierung ist die neue Finanzierung der Restschuld eines Immobiliendarlehens, sobald die vereinbarte Zinsbindung endet. Sie betrifft jeden, dessen Darlehen zu diesem Termin noch nicht getilgt ist.

Zwei Wege führen dorthin: die Prolongation beim bisherigen Kreditgeber oder die Umschuldung zu einer anderen Bank, ergänzt um das Forward-Darlehen zur frühen Zinssicherung.

Im Standardbeispiel mit 220.000 Euro Restschuld, 3,5 Prozent Sollzins und 15 Jahren Laufzeit ergeben sich 1.572,74 Euro Monatsrate und 63.093 Euro Gesamtzinsen.

Zinsbindung läuft aus: Wie lange vorher sollte ich mich um die Anschlussfinanzierung kümmern?

Prüfe 12 bis 24 Monate vor dem Ablauf der Zinsbindung die Restschuld und spiele erste Zinsszenarien durch.

Deine Bank muss dich nach § 493 Abs. 1 BGB erst spätestens 3 Monate vor dem Ende unterrichten, ob sie zu einer neuen Zinsbindung bereit ist, und dann den angebotenen Sollzins nennen.

Ab etwa 24 Monaten Restlaufzeit lohnt die Prüfung eines Forward-Darlehens, das den heutigen Zins gegen einen Aufschlag von üblicherweise 0,01 bis 0,03 Prozentpunkten je Monat Vorlaufzeit sichert.

Wer erst wenige Wochen vorher aktiv wird, nimmt das Prolongationsangebot oft ungeprüft an.

Sonderkündigungsrecht § 489 BGB: Wann kann ich die Bank ohne Vorfälligkeitsentschädigung wechseln?

Nach § 489 Abs. 1 Nr. 1 BGB darfst du zum Ende der Zinsbindung mit einem Monat Frist ohne Vorfälligkeitsentschädigung kündigen.

Läuft die Zinsbindung länger als zehn Jahre, erlaubt Nr. 2 zusätzlich die Kündigung nach Ablauf von zehn Jahren seit dem vollständigen Empfang des Darlehens mit sechs Monaten Frist; eine neue Vereinbarung über den Sollzins, etwa bei einer Prolongation, startet diese zehn Jahre neu.

Die Kündigung gilt als nicht erfolgt, wenn du den Betrag nicht binnen zwei Wochen zurückzahlst (§ 489 Abs. 3 BGB). Prüfe Auszahlungsdatum und Zinsbindung im Kreditvertrag.

Welche Kosten fallen bei einer Anschlussfinanzierung an?

Bei einer Prolongation fallen in der Regel keine Wechselkosten an, weil die Grundschuld eingetragen bleibt.

Bei einer Umschuldung entstehen Notar- und Grundbuchkosten für die Abtretung oder Neueintragung der Grundschuld, die genaue Summe nennt dir der Notar.

Nach dem Gerichts- und Notarkostengesetz kostet die Abtretung einer Grundschuld über 220.000 Euro rund 340 bis 560 Euro: 242,50 Euro für die Eintragung im Grundbuch und je nach Notarleistung rund 100 bis 310 Euro einschließlich Umsatzsteuer; Löschung und Neueintrag sind deutlich teurer.

Trage deinen Betrag im Feld Kosten Umschuldung ein (voreingestellt 300 Euro, eher knapp bemessen): Bei 220.000 Euro, 3,5 Prozent und 15 Jahren ergeben 300 Euro Effektivkosten von 3,58 Prozent statt 3,56 Prozent ohne Kosten.

Der effektive Jahreszins im Bankangebot enthält Notarkosten nicht (§ 16 Abs. 4 Nr. 5 PAngV) und fällt deshalb niedriger aus.

Was passiert, wenn man keine Anschlussfinanzierung bekommt?

Kommt bis zum Ende der Zinsbindung keine neue Vereinbarung zustande, kann die Bank die gesamte Restschuld zurückfordern; was genau gilt, steht in deinem Darlehensvertrag.

Ob sie zu einer neuen Zinsbindung bereit ist, muss sie dir nach § 493 Abs. 1 BGB spätestens 3 Monate vor dem Ende mitteilen.

Hole deshalb früh Angebote anderer Banken ein und prüfe, ob eine längere Laufzeit die Rate tragbar macht: 220.000 Euro kosten bei 3,5 Prozent über 15 Jahre 1.572,74 Euro im Monat, über 25 Jahre 1.101,37 Euro.

Reicht das nicht, sprich früh mit deiner Bank oder einer Verbraucherzentrale.

Hinweise

Prolongation verhandeln oder zur Umschuldung wechseln

Hole mindestens drei Angebote ein, bevor du die Prolongation deiner Hausbank unterschreibst — schon 0,15 Prozentpunkte Zinsunterschied sparen bei 200.000 Euro Restschuld und 15 Jahren Laufzeit rund 2.700 Euro Gesamtzinsen. Umschuldungskosten für Notar und Grundbuch hängen vom Einzelfall ab (Abtretung oder Neubestellung der Grundschuld); lass sie dir vom Notar nennen und trage sie im Feld Kosten Umschuldung ein.

Rechne den Break-even in Monaten: Teile diese Kosten durch die monatliche Ersparnis aus dem niedrigeren Zinssatz.

Als eigene Faustregel ohne Normwert gilt: Liegt der Break-even unter 18 Monaten, lohnt der Bankwechsel meist; liegt er über 36 Monaten, bleibt die Prolongation die sicherere Wahl.

Prüfe außerdem die Restschuld nach der neuen Zinsbindung: Je höher sie im Verhältnis zum Immobilienwert liegt (Beleihungsauslauf), desto schlechter fallen die Zinsen der nächsten Anschlussfinanzierung aus.

Erhöhe dann die Tilgung oder plane eine Sondertilgung ein. Vergleiche die Angebote immer bei identischer Laufzeit und Zinsbindungsdauer, sonst verzerrst du den Gesamtkostenvergleich systematisch zugunsten kurzer Bindungen mit niedrigerer Rate.

Den Prolongationsvergleich schaltet das optionale Feld für den Prolongationszins frei; bleibt es leer, blendet der Rechner die Vergleichszeilen aus.

Trägst du für den Standardfall 3,8 Prozent ein, erscheinen 1.605,35 Euro Prolongationsrate gegen 1.572,74 Euro bei Umschuldung, in den 10 Jahren Zinsbindung 60.240 gegen 55.483 Euro Zinskosten inklusive Wechselkosten, 4.757 Euro Ersparnis und ein Break-even nach 10 Monaten.

Ist die Prolongation günstiger, sagt der Rechner ausdrücklich, dass es keinen Break-even gibt – bei 3,2 Prozent Prolongationszins zeigt er eine negative Ersparnis von 5.308 Euro.

Anwendung

Umschuldung Immobilienkredit: Wann sich der Bankwechsel lohnt

Ursula hat noch 220.000 Euro Restschuld und ihre Zinsbindung läuft in sechs Monaten aus. Die bisherige Rate lag bei 900 Euro, der neue Zinssatz ist deutlich höher.

Ausgangslage: Sie vergleicht Prolongation bei ihrer Hausbank (3,5 Prozent, 15 Jahre) mit Umschuldung zu einer anderen Bank (3,2 Prozent, gleiche Laufzeit, 1.800 Euro Wechselkosten).

Eingaben: Restschuld 220.000 Euro, Prolongation 3,5 Prozent, Umschuldung 3,2 Prozent, Laufzeit 15 Jahre, Zinsbindung 10 Jahre, Umschuldungskosten 1.800 Euro. Der Rechner ergibt Prolongation: Monatsrate 1.573 Euro, Gesamtzinsen 63.093 Euro.

Umschuldung: Monatsrate 1.541 Euro, Gesamtzinsen 57.296 Euro, Break-even des Bankwechsels ca. 56 Monate. Ursula entscheidet: Sie wechselt die Bank.

Der Break-even liegt mit 56 Monaten über der Faustregel von 36 Monaten, weil die Wechselkosten für Löschung und Neueintragung der Grundschuld mit 1.800 Euro hoch sind; da sie langfristig in der Immobilie bleibt, spart sie in den zehn Jahren Zinsbindung laut Rechner trotzdem 3.208 Euro (55.183 gegenüber 51.975 Euro Zinskosten inklusive Wechselkosten).

Bevor sie unterschreibt, prüft sie drei Punkte: Erstens die Restschuld am Ende der Zinsbindung: Bei 15 Jahren Laufzeit und 10 Jahren Zinsbindung sind es laut Rechner 85.311,54 Euro, die sie danach erneut finanzieren muss.

Zweitens die Sondertilgungsrechte, denn ein kostenloses jährliches Sonderrecht erlaubt ihr, Bonuszahlungen direkt in die Tilgung zu lenken.

Drittens die Bereitstellungsfrist, weil zwischen Zusage und Ablösung der alten Finanzierung noch sechs Monate liegen.

Die genannten Beträge sind ein Rechenbeispiel; die tatsächlichen Konditionen hängen von Bonität, Beleihungsauslauf und Marktlage ab und sind keine Finanzierungsempfehlung. Break-even Ablauf beim Bankwechsel

Fallstricke

Was muss ich bei einer Anschlussfinanzierung beachten? Sieben typische Fehler

Der häufigste Irrtum ist, sich nur auf den neuen Sollzins zu fixieren und dabei zu übersehen, dass auch Laufzeit, Restschuldhöhe und Umschuldungskosten die Anschlussrate stark verändern. Ein zweiter Fehler ist, eine kurze Zinsbindung mit niedriger Rate mit einem langfristig günstigeren Gesamtpaket zu verwechseln, ohne die Restschuld am Ende der Bindung zu betrachten.

Drittens wird der Break-even eines Bankwechsels ignoriert, sodass eine Umschuldung trotz niedrigem Zins durch Notar- und Grundbuchkosten unwirtschaftlich bleibt.

Ebenso problematisch ist es, die Restschuld nach der neuen Zinsbindung auszublenden, obwohl genau sie die übernächste Anschlussfinanzierung vorbereitet.

Ein fünfter Fehler ist das Abwarten bis kurz vor Ablauf der Bindung: Wer sich erst wenige Wochen vorher um Angebote kümmert, verhandelt unter Zeitdruck und nimmt die Prolongation der Hausbank oft ungeprüft an.

Sechstens wird häufig übersehen, dass eine Prolongation auch dann verhandelbar ist, wenn kein Wechsel geplant ist — ein konkretes Konkurrenzangebot ist das stärkste Argument am Verhandlungstisch.

Siebtens verwechseln viele den Sollzins mit dem Effektivzins: Erst der Effektivzins enthält die von der Bank verlangten Kosten und macht Angebote vergleichbar; Notarkosten bleiben darin nach § 16 Abs. 4 Nr. 5 PAngV außen vor.

Die Effektivkosten im Rechner schließen dagegen alle eingetragenen Wechselkosten ein.

Nächster Schritt

Anschlussfinanzierung planen: Angebote vergleichen und nächste Schritte

Aus Restschuld, neuem Zinssatz, Laufzeit und optionalen Umschuldungskosten ermittelt der Anschlussfinanzierung-Rechner die neue Monatsrate, Gesamtzinsen, Restschuld nach der Zinsbindung und den Break-even eines Bankwechsels.

Hol dir als konkreten Folgeschritt den Angebotsvergleich mit mindestens zwei bis drei Banken ein: Schon 0,3 Prozentpunkte Zinsunterschied bei 200.000 Euro Restschuld über 15 Jahre bedeuten mehr als 5.000 Euro Gesamtersparnis — deutlich mehr als die meisten Umschuldungskosten.

Beginne den Angebotsvergleich mit einem Vorlauf von etwa einem Jahr vor Ablauf der Zinsbindung, damit du ohne Zeitdruck verhandeln kannst.

Alle Werte dieses Rechners sind Orientierungswerte ohne Gewähr und stellen weder eine Finanz- noch eine Rechts- oder Steuerberatung dar; die verbindlichen Konditionen deiner Anschlussfinanzierung ergeben sich ausschließlich aus dem Angebot deiner Bank.

Für die konkrete Entscheidung zwischen Prolongation und Umschuldung ist ein Gespräch mit deiner Bank oder einer unabhängigen Finanzierungsberatung der richtige nächste Schritt.

Steht parallel ein Immobilienverkauf an, zeigt der Zwischenfinanzierung-Rechner die Kosten der Überbrückung bis zum Verkaufserlös.

Vertiefung

Neue Monatsrate: Beispiele mit 180.000 bis 220.000 € Restschuld

Beispiel 1 · Einfach · Neue Rate: 2.043,97 € | Ratenanstieg: 976,97 € (+91,6%) | Rate bei unveränderter Restlaufzeit: 1.293,43 € (+21,2 % allein durch den Zins)

Anschlussfinanzierung nach Zinsbindungsende

Restschuld bei Zinsbindungsende
200.000 €
Bisheriger Zinssatz (optional)
1,9% p.a.
Bisherige Monatsrate (optional)
1.067 €
Neuer Sollzins
4,2% p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Neue Rate: 1.572,74 € | Ratenanstieg: 672,74 € (+74,7%) | Rate bei unveränderter Restlaufzeit (23,4 Jahre): 1.150,82 € (+27,9 % allein durch den Zins) | Gesamtzinsen neue Laufzeit: 63.093 €

Moderater Zinsanstieg mit 220.000 € Restschuld

Restschuld bei Zinsbindungsende
220.000 €
Bisheriger Zinssatz (optional)
1,2% p.a.
Bisherige Monatsrate (optional)
900 €
Neuer Sollzins
3,5% p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Rate Prolongation: 1.616,31 € (Zinskosten 61.937 €) | Rate Umschuldung: 1.572,74 € (Zinskosten inkl. Wechselkosten 55.483 €) | Ersparnis durch Umschuldung: 6.454 € | Break-even: 7 Monate

Umschuldung zu neuer Bank vs. Prolongation beim alten Institut

Restschuld bei Zinsbindungsende
220.000 €
Bisheriger Zinssatz (optional)
1,2% p.a.
Bisherige Monatsrate (optional)
900 €
Neuer Sollzins
3,5% p.a.

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Neue Rate: 1.428,65 € | Ratenanstieg: 328,65 € (+29,9%) | Restschuld nach 10 Jahren Zinsbindung: 32.966,90 €

Anschlussfinanzierung mit einmaliger Sondertilgung

Restschuld bei Zinsbindungsende
180.000 €
Bisheriger Zinssatz (optional)
2,5% p.a.
Bisherige Monatsrate (optional)
1.100 €
Neuer Sollzins
3,8% p.a.

Weitere 3 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Kreditvergleich ImmobilienBis zu drei Immobilienkredit-Angebote nach Sollzins, Effektivzins, Gesamtkosten und Restschuld vergleichen und den tatsächlichen Preisvorteil erkennen.Volltilgerdarlehen-RechnerMonatliche Rate oder Laufzeit für ein Volltilgerdarlehen berechnen, bei dem die Restschuld am Ende der Zinsbindung vollständig getilgt ist – inklusive Vergleich zur Standardfinanzierung mit Restschuld.Vorfälligkeitsentschädigung Rechner: VFE berechnenVorfälligkeitsentschädigung bei vorzeitiger Kreditablösung berechnen: Zinsmargenschaden nach § 502 BGB, Brutto-Rückzahlung und Vergleich mit Bankangebot.Neubau-Förderkredit-RechnerFörderung für den Hausbau berechnen: passendes KfW-Programm, Förderkredit je Wohneinheit, Monatsrate und Zinsersparnis nach Kindern, Einkommen und Effizienzstandard.Beleihungsauslauf-RechnerBeleihungsauslauf berechnen: Darlehen im Verhältnis zum Beleihungswert, Anteil bis zur 60-Prozent-Grenze und fehlendes Eigenkapital bis zur Zielstufe.EigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenKaufnebenkostenGrunderwerbsteuer, Notar, Grundbuch und Maklerprovision – Gesamtnebenkosten berechnenWarmmiete-RechnerWarmmiete berechnen aus Kaltmiete und Nebenkosten oder umgekehrt Kaltmiete berechnen – mit Mietbelastungsquote und maximaler Warmmiete.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Zwischenfinanzierung-RechnerZwischenfinanzierung berechnen: Zinsen, Bereitstellungskosten und Gesamtkosten eines endfälligen Überbrückungsdarlehens ermitteln. Mit Kostentabelle und Deckungsanalyse.Mietminderung-RechnerMietminderung berechnen: Minderung der Bruttomiete nach § 536 BGB für einen Zeitraum tagesgenau je Monat ermitteln, mit Quoten aus Urteilen samt Aktenzeichen, Flächenabweichung und energetischer Modernisierung.Mietpreisbremse-RechnerMietpreisbremse prüfen: zulässige Nettokaltmiete bei Mietbeginn (Vergleichsmiete plus 10 Prozent nach § 556d BGB), Überhöhung pro Monat und Rückforderung nach der Rüge, mit Vormiete, Modernisierung und Neubau als Ausnahmen.Mieterhöhung-RechnerZulässige Mieterhöhung, neue Miete und Fristen nach Vergleichsmiete und Kappungsgrenze prüfen, dazu die Modernisierungsumlage nach § 559 BGBRücklagen-RechnerEmpfohlene monatliche Instandhaltungsrücklage nach Petersscher Formel, vereinfachter m²-Methode und Zustandsanpassung inklusive Bewertung vorhandener Rücklagen.Betriebskostenumlagen-RechnerVerteilung der jährlichen Betriebskosten auf einzelne Mieteinheiten nach Fläche, Personen und Heizkostenverordnung inklusive Nachzahlung oder Guthaben je Einheit.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Ablauf in drei Schritten: Wechselkosten geteilt durch die monatliche Ersparnis ergibt den Break-even. Bei 220.000 Euro Restschuld, 15 Jahren und 300 Euro Wechselkosten spart die Umschuldung zu 3,2 statt 3,5 Prozent 32,21 Euro im Monat, Break-even nach 10 Monaten.

    Break-even Bankwechsel – Ablauf

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung">
      <img src="https://rechner-portal.de/images/immobilien/anschlussfinanzierung-break-even-ablauf.svg"
           alt="Ablauf in drei Schritten: Wechselkosten geteilt durch die monatliche Ersparnis ergibt den Break-even. Bei 220.000 Euro Restschuld, 15 Jahren und 300 Euro Wechselkosten spart die Umschuldung zu 3,2 statt 3,5 Prozent 32,21 Euro im Monat, Break-even nach 10 Monaten."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung">Break-even Bankwechsel – Ablauf auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung
  • Gegenüberstellung bei 220.000 Euro Restschuld, 15 Jahren Laufzeit und Zinsbindung: Prolongation zu 3,5 Prozent kostet 63.093 Euro Zinsen; Umschuldung zu 3,2 Prozent kostet 57.296 Euro Zinsen plus 300 Euro Wechselkosten, zusammen 57.596 Euro. Ersparnis 5.497 Euro, Break-even nach 10 Monaten.

    Prolongation vs. Umschuldung – Kostenvergleich

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung">
      <img src="https://rechner-portal.de/images/immobilien/anschlussfinanzierung-prolongation-vs-umschuldung.svg"
           alt="Gegenüberstellung bei 220.000 Euro Restschuld, 15 Jahren Laufzeit und Zinsbindung: Prolongation zu 3,5 Prozent kostet 63.093 Euro Zinsen; Umschuldung zu 3,2 Prozent kostet 57.296 Euro Zinsen plus 300 Euro Wechselkosten, zusammen 57.596 Euro. Ersparnis 5.497 Euro, Break-even nach 10 Monaten."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung">Prolongation vs. Umschuldung – Kostenvergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung
  • Formel der Anschlussfinanzierung: neue Rate als Annuität aus Restschuld minus Sondertilgung, neuem Sollzins und Laufzeit, dazu Rate aus Zins plus Anfangstilgung und Break-even der Umschuldung.

    Formel: neue Rate der Anschlussfinanzierung

    760 × 796 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung">
      <img src="https://rechner-portal.de/images/formeln/immobilien/anschlussfinanzierung-neue-rate-formel.svg"
           alt="Formel der Anschlussfinanzierung: neue Rate als Annuität aus Restschuld minus Sondertilgung, neuem Sollzins und Laufzeit, dazu Rate aus Zins plus Anfangstilgung und Break-even der Umschuldung."
           width="760" height="796">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung">Formel: neue Rate der Anschlussfinanzierung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Finanzberatung. Die Berechnung unterstützt den Vergleich von Anschlussfinanzierungen, ersetzt aber keine individuelle Prüfung von Zinsrisiko, Liquidität und Vertragsdetails.

Quelle: Annuitätenrechnung aus Restschuld, neuem Sollzins, Laufzeit, Sondertilgung und optionalem Prolongations- oder Umschuldungsvergleich

Stand: 2026-11-08

Externe Fachquellen
1 weitere Quelle anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
07. November 2026
Stand der Inhalte
08. November 2026
Fachbereich
Immobilien / Finanzierung & Kredit
Formeln basieren auf
Annuitätenformel, monatliche Restschuldentwicklung, interner Zinsfuß (Effektivkosten inklusive Wechselkosten)
Änderungsprotokoll (3 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Anschlussfinanzierung-Rechner“. https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung

Link-Code für Webseiten

<a href="https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung">Anschlussfinanzierung-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Anschlussfinanzierung-Rechner. Abgerufen von https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung

Harvard-Format

Rechner-Portal, 2026. Anschlussfinanzierung-Rechner. Available at: https://rechner-portal.de/immobilien/finanzierung-kredit/anschlussfinanzierung

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.