Tilgungsplan
Vollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.
Tilgungsplan jetzt nutzenFachquelle zur Einordnung: Immobilienverband Deutschland (IVD)
Hier geht es nicht um den Immobilienkauf im Allgemeinen, sondern um die eigentliche Kreditentscheidung danach: Welche Rate kannst du tragen, welche Restschuld bleibt am Ende der Zinsbindung und welches Angebot ist über die Jahre wirklich günstiger?
Vollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.
Monatliche Rate oder Laufzeit für ein Volltilgerdarlehen berechnen, bei dem die Restschuld am Ende der Zinsbindung vollständig getilgt ist – inklusive Vergleich zur Standardfinanzierung mit Restschuld.
Wahren Effektivzins einer Immobilienfinanzierung inklusive Bearbeitungsgebühren, Kontoführungsgebühren, Bereitstellungszinsen und Disagio berechnen – Angebote fair vergleichen.
Zeigt, wie viele Jahre und Zinsen eine einmalige und regelmäßige Sondertilgung spart – inklusive Rendite der Sondertilgung, Verzögerungskosten und Limit-Prüfung.
Anschlussfinanzierung berechnen: neue Monatsrate, Gesamtzinsen sowie Vergleich von Prolongation und Umschuldung inkl. Umschuldungskosten und Break-even.
Bis zu drei Immobilienkredit-Angebote nach Sollzins, Effektivzins, Gesamtkosten und Restschuld vergleichen und den tatsächlichen Preisvorteil erkennen.
Prüft, ob sich ein Forward-Darlehen für Ihre Anschlussfinanzierung lohnt: Forward-Zinssatz, Mehrkosten, Break-even-Zinssatz und Szenarien im Vergleich zum Abwarten.
Vorfälligkeitsentschädigung bei vorzeitiger Kreditablösung berechnen: Zinsmargenschaden nach § 502 BGB, Brutto-Rückzahlung und Vergleich mit Bankangebot.
Zwischenfinanzierung berechnen: Zinsen, Bereitstellungskosten und Gesamtkosten eines endfaelligen Ueberbrueckungsdarlehens ermitteln. Mit Kostentabelle und Deckungsanalyse.
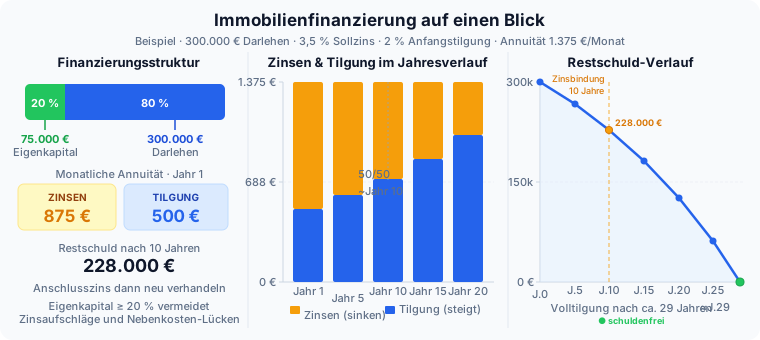
Nach der Objektwahl beginnt die eigentliche Finanzierungsphase deines Immobilienkaufs: Wie hoch darf deine monatliche Rate sein, welche Restschuld bleibt nach zehn Jahren Zinsbindung und wann lohnt sich ein neues Angebot? Dieser Hub ist deshalb kein allgemeiner Immobilien-Überblick, sondern dein Pfad durch Tilgungsplan, Volltilger, Anschlussfinanzierung, Effektivzins, Forward-Darlehen und Kreditvergleich.
Vom ersten Darlehensmodell bis zur späteren Anschlussrunde bleibt der Ablauf klar gegliedert. Eine neue Finanzierung startest du meist mit Tilgungsplan oder Volltilger, konkrete Bankangebote sortierst du über Effektivzins und Kreditvergleich, und ein bestehendes Darlehen wandert in Anschlussfinanzierung oder Forward-Darlehen. Diese Reihenfolge trennt Erstentscheidung, Angebotsprüfung und Zinsabsicherung sauber voneinander.
Für neue Darlehen brauchst du Darlehenssumme, Sollzins, Tilgungssatz, Zinsbindung und deine gewünschte Monatsrate. Für bestehende Finanzierungen kommen Restschuld, das Ende der Bindung, Sondertilgungen und Umschuldungskosten dazu. Vergleiche Angebote nur mit gleicher Darlehenshöhe und möglichst gleicher Bindungsdauer, sonst wirken Rate und Effektivzins besser oder schlechter, als sie tatsächlich sind.
Wichtiger als ein einzelner Wert ist hier die Reihenfolge der Rechner. Bei einer neuen Finanzierung beginnst du mit Tilgungsplan oder Volltilger, prüfst danach Effektivzins und Kreditvergleich für konkrete Angebote und wechselst erst dann in Anschlussfinanzierung oder Forward-Darlehen, wenn deine bestehende Restschuld wirklich feststeht. So bleiben Erstkauf, Angebotsvergleich und Anschlussentscheidung methodisch sauber voneinander getrennt.
Häufig scheitert der Vergleich daran, dass nur die Monatsrate zählt, laufende Gebühren oder Umschuldungskosten vergessen und Erstfinanzierung mit Anschlussfinanzierung vermischt werden. Ebenso problematisch ist es, ein Forward-Darlehen mit einer bloßen Zinsmeinung zu begründen, ohne Break-even, Vorlaufzeit und Restschuld realistisch durchzurechnen.
Notier dir je Variante dieselbe Restschuld, denselben Zeithorizont und dieselbe Zinsbindung. Bei Immobilienkrediten kippt die Aussage selten an der Mathematik, sondern daran, dass eine 10-jährige Bindung gegen 15 Jahre, ein Volltilger gegen die Standardtilgung oder ein Umschuldungsangebot mit ganz anderen Gebühren verglichen wird.
Finanzierung & Kredit ist dein Arbeitsbereich für Rate, Restschuld, Zinsbindung und Angebotsvergleich. Wähl gezielt den Rechner, der zu deiner aktuellen Lage passt: Erstfinanzierung, konkretes Bankangebot oder Anschlussentscheidung im bestehenden Darlehen.
Diese Unterkategorie nutzt eine differenzierte Auslegung je Themencluster, damit Ergebnisse nicht nur korrekt berechnet, sondern auch im passenden Entscheidungskontext verstanden werden.
Vollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.
Tilgungsplan jetzt nutzenMonatliche Rate oder Laufzeit für ein Volltilgerdarlehen berechnen, bei dem die Restschuld am Ende der Zinsbindung vollständig getilgt ist – inklusive Vergleich zur Standardfinanzierung mit Restschuld.
Volltilger-Darlehen jetzt nutzenWahren Effektivzins einer Immobilienfinanzierung inklusive Bearbeitungsgebühren, Kontoführungsgebühren, Bereitstellungszinsen und Disagio berechnen – Angebote fair vergleichen.
Effektivzins Immobilienkredit jetzt nutzenZeigt, wie viele Jahre und Zinsen eine einmalige und regelmäßige Sondertilgung spart – inklusive Rendite der Sondertilgung, Verzögerungskosten und Limit-Prüfung.
Sondertilgungs-Auswirkung jetzt nutzenWeiterführende Unterkategorien und Themen
Alle verwandten Unterkategorien auf einen Blick, damit du direkt zum passenden Themenbereich wechseln kannst.
Quellen, Transparenz und Haftung
Haftungsausschluss
Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.
Weil die Ergebnisse direkt in Bankgespräche, Umschuldungen und langfristige Budgetentscheidungen einfließen, gehen wir mit Finanzierung & Kredit besonders sorgfältig um. Die Rechner bleiben nachvollziehbar, benennen ihre Unsicherheiten offen und geben dir kein Abschluss- oder Sparversprechen. Tilgungs-, Effektivzins- und Anschlussformeln stimmen wir fortlaufend mit der Zinsstatistik der Deutschen Bundesbank, den aufsichtlichen Vorgaben der BaFin und den Finanzierungsratgebern der Verbraucherzentrale ab, damit aus einer Rechenhilfe keine verbindliche Finanzierungsberatung oder Angebotsfreigabe wird.
Quelle: Deutsche Bundesbank, BaFin, Verbraucherzentrale
Stand: 2026-09-27
ivd.net
ivd.net
mieterbund.de
Dokumentierte Quellen im Domain-Rahmen: 3