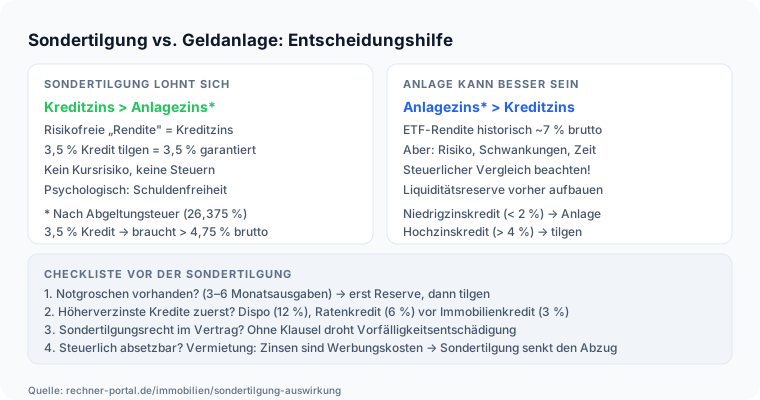
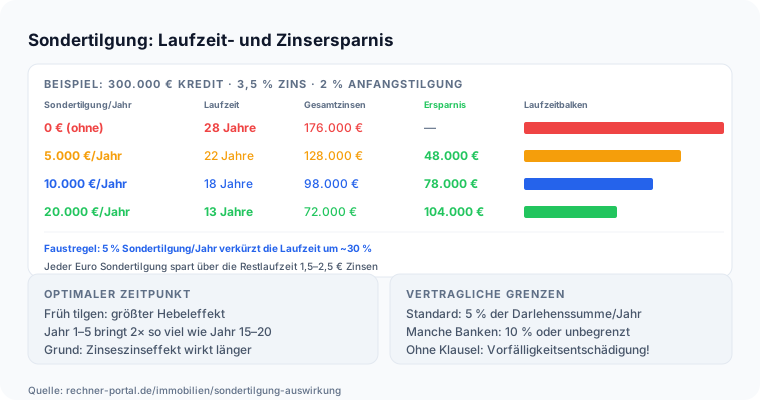
Sondertilgungs-Formel (Zinsersparnis = Gesamtzinsen ohne − mit Sondertilgung; neue Rate bei Ratensenkung = Annuität(Restschuld − ST, Zins, Restlaufzeit); Laufzeitverkürzung = Differenz der Gesamtlaufzeiten): Zinsersparnis = Gesamtzinsen ohne Sondertilgung minus Gesamtzinsen mit Sondertilgung. Dafür simuliert der Rechner immer zwei Tilgungspläne: einen ohne Sondertilgung und einen mit Sondertilgung.
Bleibt die Rate gleich, wird die Restschuld durch die Sonderzahlung schneller abgebaut und die Laufzeit verkürzt sich.
Bei der Variante Ratensenkung gilt zusätzlich: Neue Monatsrate = Annuität aus reduzierter Restschuld, bestehendem Zinssatz und unveränderter Restlaufzeit.
Praxisbeispiel: Bei 150.000 Euro Restschuld, 3,5 Prozent Zins, 240 Monaten Restlaufzeit und 10.000 Euro Sondertilgung wird unmittelbar sichtbar, wie viel Zinsersparnis aus der Differenz beider Pläne entsteht und ob der größere praktische Vorteil eher in niedrigeren Monatsraten oder in früherer Schuldenfreiheit liegt.  Entscheidend ist dabei der Zeitpunkt: Je früher im Tilgungsverlauf die Sondertilgung fließt, desto länger wirkt sie zinssenkend, weil auf den getilgten Betrag über die gesamte Restlaufzeit keine Zinsen mehr anfallen.
Bei der jährlich wiederkehrenden Variante summiert sich dieser Effekt Jahr für Jahr und drückt die Restschuld deutlich nachhaltiger als eine einzelne Zahlung.
Die im Beispiel genannten Beträge sind Richtwerte zur Veranschaulichung; deine konkrete Ersparnis hängt vom Vertragszins, der Restlaufzeit und den vereinbarten Sondertilgungsgrenzen ab.
Rechtlich ist die Sondertilgung kein einheitlich geregelter Anspruch, sondern in erster Linie eine Frage des Darlehensvertrags: Ein Sondertilgungsrecht von meist 5 bis 10 Prozent der ursprünglichen Darlehenssumme pro Jahr muss ausdrücklich vereinbart sein.
Ohne eine solche Klausel darf während der Zinsbindung nur bei berechtigtem Interesse vorzeitig zurückgezahlt werden (§ 500 Abs. 2, § 490 Abs. 2 BGB), und die Bank kann dafür eine Vorfälligkeitsentschädigung von höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags verlangen (§ 502 Abs. 3 BGB).
Nach Ablauf von zehn Jahren seit vollständiger Auszahlung darf jeder Immobilienkredit dagegen mit sechs Monaten Kündigungsfrist kostenfrei ganz oder teilweise zurückgezahlt werden, unabhängig vom vertraglichen Limit (§ 489 Abs. 1 Nr. 2 BGB).
Diese Grenzen beeinflussen nicht die Rechenlogik des Rechners, wohl aber, welcher Sondertilgungsbetrag in der Praxis tatsächlich kostenfrei eingegeben werden darf.