Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
5 Annahmen und 3 Grenzen
Annahmen
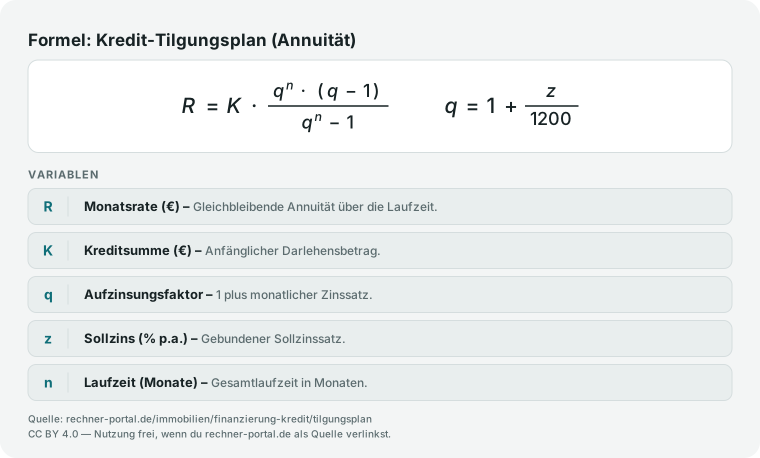
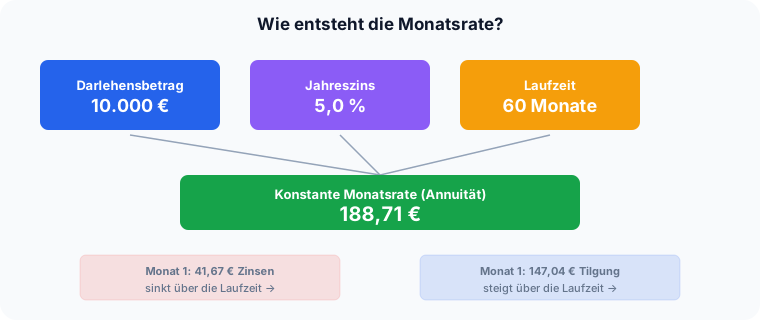
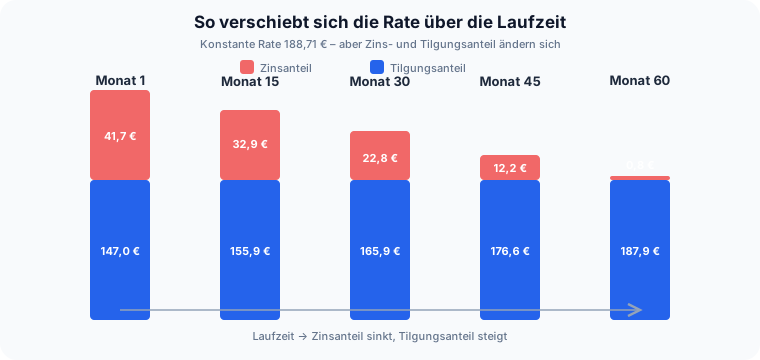
- Der Tilgungsplan rechnet ein Annuitätendarlehen mit festem Sollzins und monatlicher Verrechnung von Zins und Tilgung; die Monatsrate ergibt sich je nach Modus aus Anfangstilgung, Wunschrate oder gewünschter Laufzeit.
- Eine jährliche Sondertilgung wird jeweils im Dezember von der Restschuld abgezogen; die Monatsrate bleibt gleich, die Laufzeit verkürzt sich.
- Bis zum Ende der Zinsbindung gilt der Sollzins. Danach rechnet der Plan mit dem eingegebenen Anschlusszins und unveränderter Rate weiter, ohne Eingabe mit dem Sollzins; die Restschuld am Ende der Zinsbindung hängt vom Anschlusszins nicht ab.
- Der Effektivzins ohne Nebenkosten rechnet den Sollzins bei monatlicher Zahlung auf ein Jahr um und enthält weder Gebühren noch den Anschlusszins.
- Die Einordnung der Monatsrate als niedrig (unter 900 €), mittel oder hoch (ab 2.200 €) ist eine redaktionelle Einordnung, keine Norm und keine Aussage zur Tragbarkeit.
Grenzen
- Variable Zinsen, Bereitstellungszinsen, Disagio, Gebühren und Förderdarlehen wie KfW-Kredite berücksichtigt der Rechner nicht.
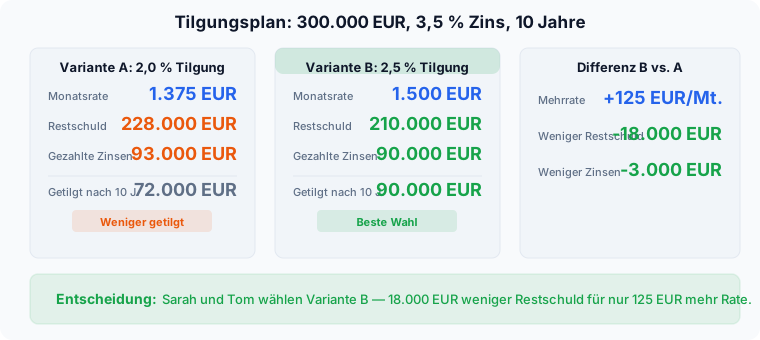
- Manche Banken verrechnen Zins und Tilgung nur jährlich; im Beispiel mit 300.000 Euro, 3,5 Prozent und 2 Prozent Tilgung liegt die Restschuld nach 10 Jahren dann rund 1.300 Euro höher.
- Der Rechner ersetzt weder ein verbindliches Bankangebot noch eine Finanzierungsberatung.
Stand der Prüfung: Tilgungsplan- und Restschuldlogik für Immobilienfinanzierungen fachredaktionell geprüft am 07.11.2026.