Zum Hauptinhalt springen

Volltilgerdarlehen berechnen: Rate bis zur Schuldenfreiheit

ImmobilienStand Jetzt bewerten
€
% p.a.
Berechnungsmodus
Jahre
Vergleich mit Standardfinanzierung
% p.a.
Anzeige

Kurzantwort

Der Volltilgerdarlehen-Rechner (auch Volltilgungsrechner) ermittelt die Monatsrate, mit der dein Kredit bis zum Ende der Laufzeit ohne Restschuld getilgt ist. Beispiel: 300.000 € bei 3,5 % Sollzins und 20 Jahren ergeben 1.739,88 € Rate und 117.571 € Zinsen. Gegenüber 2 % Anfangstilgung sparst du 60.022 € Zinsen, zahlst aber 364,88 € mehr im Monat.

Rate oder Laufzeit für ein Volltilgerdarlehen berechnen und prüfen

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

5 Annahmen und 3 Grenzen

Annahmen

  • Die Berechnung unterstellt ein Annuitätendarlehen mit monatlicher Zinsverrechnung (Sollzins ÷ 12) und gleichbleibender Monatsrate, das innerhalb der gewählten Laufzeit vollständig getilgt wird.
  • Der Sollzins bleibt über die gesamte Laufzeit konstant. Das setzt voraus, dass die Zinsbindung der Laufzeit entspricht; endet sie früher, hängt die Rate nach der Anschlussfinanzierung vom dann geltenden Zins ab.
  • Der Vergleich mit der Standardfinanzierung rechnet mit einer konstanten Rate aus Sollzins plus Anfangstilgung bis zur vollständigen Tilgung, ohne Ende der Zinsbindung und ohne Sondertilgungen.
  • Der Monat der letzten Rate setzt die erste Rate im Monat nach der Auszahlung voraus; ohne Auszahlungstermin nennt der Rechner nur die Dauer bis zur Schuldenfreiheit.
  • Eingabegrenzen sind redaktionelle Annahmen, keine Norm.

Grenzen

  • Sondertilgungen, tilgungsfreie Anlaufjahre, Bereitstellungszinsen, Disagio, Bearbeitungs- und Kontoführungsentgelte sowie Förderdarlehen werden nicht berücksichtigt.
  • Variable Zinsphasen und Zinsänderungen während der Laufzeit bildet der Rechner nicht ab; einen Effektivzins berechnet er nicht.
  • Der Rechner ersetzt kein Bankangebot und keine individuelle Finanzierungsberatung.

Stand der Prüfung: Rechenlogik, Beispielwerte und Rechtsverweise (BGB §§ 489, 500, 502) fachlich geprüft am 07.11.2026.

Überblick

Was ist ein Volltilgerdarlehen? Definition und Prinzip

Ein Volltilgerdarlehen ist ein Annuitätendarlehen, das innerhalb der Zinsbindung vollständig zurückgezahlt wird. Wer 300.000 Euro bei 3,5 % Zins in 20 Jahren bis zur Rente entschulden will, braucht eine Monatsrate von rund 1.740 Euro.

Gegenüber einer Standardfinanzierung mit 1 % Anfangstilgung, die erst nach gut 43 Jahren abbezahlt wäre, spart das rund 163.000 Euro Zinsen, kostet aber monatlich rund 615 Euro mehr.

Das Volltilgermodell eignet sich besonders, wenn du zwischen maximaler Planbarkeit und finanzieller Flexibilität abwägen möchtest und einen direkten Vergleich zur Standardfinanzierung brauchst.

Beim Volltilgermodell ist die Restschuld am Zieltermin per Definition null, weshalb kein Anschlussfinanzierungsrisiko entsteht. Dafür liegt die Monatsrate deutlich höher als bei einer Standardfinanzierung mit niedriger Anfangstilgung.

Der Rechner zeigt aus Darlehensbetrag, Sollzins und Wunschlaufzeit oder Wunschrate die nötige Monatsrate, die Gesamtzinsen und die Belastungsquote zum Haushaltsnettoeinkommen.

So wird sichtbar, wie viel Mehrbelastung die garantierte Schuldenfreiheit kostet und ob sie dauerhaft tragbar bleibt. Der Berechnungsmodus bestimmt dabei, welches Feld führt.

Im Modus „Rate für Wunschlaufzeit“ gibst du die Wunschlaufzeit vor, und der Rechner ermittelt die nötige Monatsrate: 20 Jahre auf 300.000 Euro bei 3,5 Prozent ergeben eine Volltilger-Rate von 1.739,88 Euro.

Im Modus „Laufzeit für Wunschrate“ drehst du es um und gibst die Monatliche Wunschrate vor: 1.800 Euro führen dann zu einer Volltilger-Rate von 1.797,73 Euro und einer Laufzeit von 19 Jahren und 1 Monat.

Das jeweils andere Eingabefeld ist im gewählten Modus ausgeblendet und wirkungslos – der Modus entscheidet, welche der beiden Zahlen der Rechner als Vorgabe liest und welche er selbst bestimmt.

Eingaben

Volltilgerdarlehen-Rechner: Rate oder Laufzeit vorgeben

Du gibst Darlehensbetrag und Sollzins p.a. ein und wählst dann im Berechnungsmodus, ob du eine Wunschlaufzeit oder eine Monatliche Wunschrate vorgibst.

Im Modus „Rate für Wunschlaufzeit“ trägst du die Wunschlaufzeit bis Schuldenfreiheit (5 bis 40 Jahre) ein, und der Rechner berechnet die Monatsrate so, dass die Restschuld am Ende null ist; im Modus „Laufzeit für Wunschrate“ trägst du die Monatliche Wunschrate ein, und er ermittelt die erreichbare Laufzeit.

Optional ergänzt du das Haushaltsnettoeinkommen für die Belastungsquote, den Auszahlungstermin für den Monat der letzten Rate sowie den Vergleich mit einer Standardfinanzierung samt deren Anfangstilgung.

Eine Wunschrate unter den Monatszinsen meldet der Rechner ebenso wie eine Laufzeit über 40 Jahre.

Typische Fehler sind das Mischen von Netto- und Bruttoeinkommen, der Vergleich mit der Standardfinanzierung bei unterschiedlichen Zinssätzen oder Darlehenssummen und eine Volltilger-Rate ohne ausreichende Liquiditätsreserve für unerwartete Ausgaben.

Das Haushaltsnettoeinkommen trägst du als tatsächlich verfügbares Netto ein, nicht als Brutto, weil nur so die Belastungsquote aussagekräftig ist.

Der Vergleich mit einer Standardfinanzierung rechnet mit demselben Sollzins und demselben Darlehensbetrag. Der Rechner bietet damit eine Orientierung und ersetzt keine Finanzierungsberatung.

Berechnung

Wie berechnet man die Volltilgung? Formel für Rate und Laufzeit

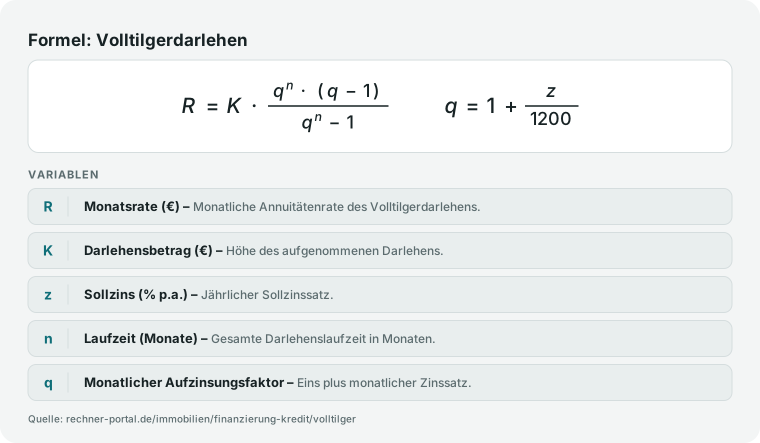
Volltilger-Formel (Monatsrate = Annuität(Darlehen, Sollzins, n) sodass Restschuld = 0; bei fixer Rate: n rückwärts aus Annuitätenlogik; Belastungsquote = Rate ÷ Nettoeinkommen × 100): Bei fixer Laufzeit wird die Monatsrate als Annuität berechnet, sodass die Restschuld nach n Monaten genau null ist. Bei fixer Rate wird die erreichbare Laufzeit aus derselben Zins-Tilgungslogik rückwärts bestimmt.

Für den Vergleich mit Standardtilgung gilt: Monatsrate Standard = Darlehen mal (Sollzins + Anfangstilgung) geteilt durch 100 und dann durch 12.

Beispielrechnung: 320.000 Euro bei 3,6 Prozent und 22 Jahren Volltilgerziel führen zu einer deutlich höheren Rate als eine Standardfinanzierung mit 2 Prozent Anfangstilgung, dafür aber ohne Restschuld am Zieltermin. Volltilger vs. Standardfinanzierung im Vergleich Weil beim Volltilger die gesamte Darlehenssumme innerhalb der vereinbarten Laufzeit getilgt wird, fällt der Tilgungsanteil der Rate von Beginn an deutlich höher aus als bei einer Standardfinanzierung mit ein oder zwei Prozent Anfangstilgung.

Das erklärt die spürbar höhere Monatsrate, die im Gegenzug die gesamten Zinskosten senkt und – bei einer Zinsbindung über die gesamte Laufzeit – das Zinsänderungsrisiko bis zur Schuldenfreiheit ausschließt.

Die Belastungsquote setzt diese Rate ins Verhältnis zum Nettoeinkommen und zeigt, wie viel finanzieller Spielraum im Alltag bleibt.

Die genannten Beträge sind Richtwerte zur Veranschaulichung; deine tatsächlichen Konditionen hängen von Bonität, Beleihung und Marktlage ab.

Volltilger-Formel: Monatsrate aus Darlehensbetrag, Sollzins und Laufzeit, Laufzeit aus der Wunschrate und Rate der Standardfinanzierung.
Die Annuitätenformel gilt für konstante Monatsraten bei vollständiger Tilgung innerhalb der Laufzeit.

Nachschlagen

Volltilgerdarlehen vs. Standardfinanzierung: Rate und Gesamtkosten im Vergleich

Ein Volltilgerdarlehen wird innerhalb der Zinsbindung vollständig zurückgezahlt – ohne Restschuld. Die Tabelle vergleicht Volltilger und Standardfinanzierung (2 % Anfangstilgung) bei 300.000 € Darlehen und 3,5 % Sollzins.

Volltilger vs. Standard (2 % Tilgung) bei 300.000 € Darlehen, 3,5 % Sollzins
LaufzeitVolltilger-RateStandard-RateGesamtzinsen VolltilgerGesamtzinsen StandardRestschuld StandardZinsersparnis Volltilger
15 Jahre2.145 €1.375 €~86.000 €~177.600 €~181.900 €~91.600 €
20 Jahre1.740 €1.375 €~117.600 €~177.600 €~126.600 €~60.000 €
25 Jahre1.502 €1.375 €~150.600 €~177.600 €~60.700 €~27.000 €
30 Jahre1.347 €1.375 €~185.000 €~177.600 €0 €−7.375 € (kein Vorteil)

Werte aus der Rechenfunktion (monatliche Zinsverrechnung mit Sollzins ÷ 12, konstante Rate), auf volle 100 € gerundet, ohne Sondertilgungen und Nebenkosten. Banken gewähren für Volltilgerdarlehen teils einen Zinsnachlass, nach Angabe von comdirect häufig bis zu 0,3 Prozentpunkte; die Tabelle rechnet zur besseren Vergleichbarkeit beide Varianten einheitlich mit 3,5 % Sollzins. Die Restschuld Standard gibt den Stand nach der jeweiligen Volltilger-Laufzeit an. Bei 30 Jahren ist der Standardkredit (2 % Tilgung) bereits nach 29 Jahren vollständig getilgt – der Volltilger verursacht dann keine Zinsersparnis, sondern leichte Mehrkosten. Quelle Zinsnachlass: comdirect Magazin, „Volltilgerdarlehen“.

Volltilgerdarlehen, Zinszahlungsdarlehen und tilgungsfreies Darlehen im Vergleich

Neben dem Volltilgerdarlehen gibt es weitere Darlehensformen mit anderer Tilgungslogik. Die Tabelle ordnet die wichtigsten Begriffe ein, die häufig im selben Zusammenhang gesucht werden.

Volltilgerdarlehen, Standard-Annuitätendarlehen und verwandte Darlehensarten
DarlehensartTilgung während der LaufzeitSituation am LaufzeitendeTypische Verwendung
VolltilgerdarlehenSteigender Tilgungsanteil, fest auf Zieldatum berechnetRestschuld 0 €, keine Anschlussfinanzierung nötigPlanbare Schuldenfreiheit zu einem festen Termin (z. B. Renteneintritt)
Standard-AnnuitätendarlehenKonstante Rate, Anfangstilgung meist 1–3 %Restschuld offen, Anschlussfinanzierung zu unbekanntem Zins nötigKlassische Baufinanzierung mit niedrigerer Anfangsrate
Endfälliges Darlehen (auch Festdarlehen, Zinszahlungsdarlehen oder tilgungsfreies Darlehen)Keine Tilgung, nur SollzinsenGesamte Darlehenssumme wird in einer Summe fälligVermietete Immobilien mit steuerlich absetzbaren Zinsen, oft mit separatem Tilgungsersatz
Konstantdarlehen (Festdarlehen + Bausparvertrag)Nur Zinsen der Vorfinanzierung plus Sparbeitrag in den BausparvertragBausparsumme tilgt das Festdarlehen bei Zuteilung in einer SummeKombiprodukt von Bausparkassen: tilgungsfreies Vorausdarlehen, abgelöst durch den Bausparvertrag

Definitionen nach Interhyp, Darlehensarten (Abruf 07.11.2026). Vollvalutierung ist keine eigene Darlehensart, sondern bezeichnet die vollständige Auszahlung des Darlehens. Endfälliges Darlehen, Festdarlehen und Zinszahlungsdarlehen sind in der Praxis weitgehend synonyme Bezeichnungen für dieselbe tilgungsfreie Konstruktion. Konkrete Zinssätze einzelner Anbieter bildet diese Tabelle bewusst nicht ab, da sie sich laufend ändern.

Expertenmodus

Volltilgerdarlehen: Konditionen, Sondertilgung, Ablösung

Wie berechnet ein Volltilgerdarlehen-Rechner die monatliche Rate?

Der Rechner bestimmt die Annuität so, dass die Restschuld am Ende der Laufzeit genau null ist. Bei 300.000 Euro Darlehensbetrag, 3,5 Prozent Sollzins und 20 Jahren ergibt das eine feste Monatsrate von 1.739,88 Euro.

Im ersten Monat stecken darin 875 Euro Zinsen und rund 865 Euro Tilgung; mit jeder Rate sinkt der Zinsanteil, und der Tilgungsanteil steigt. Über die gesamte Laufzeit fallen 117.571 Euro Zinsen an.

Die Rechnung unterstellt einen festen Sollzins für die ganze Laufzeit, also eine Zinsbindung bis zur Schuldenfreiheit.

Was ist ein Volltilgerdarlehen?

Ein Volltilgerdarlehen ist ein Annuitätendarlehen, dessen Tilgung so hoch angesetzt ist, dass die Restschuld am Ende der Zinsbindung 0 Euro beträgt. Zinsbindung und Laufzeit sind gleich lang, eine Anschlussfinanzierung entfällt.

Bei 300.000 Euro, 3,5 Prozent Sollzins und 20 Jahren beträgt die Rate 1.739,88 Euro, die anfängliche Tilgung liegt damit bei 3,46 Prozent.

Der Preis für diese Planbarkeit ist eine höhere Rate: Eine Standardfinanzierung mit 2 Prozent Anfangstilgung kostet 1.375 Euro im Monat, hinterlässt nach 20 Jahren aber noch 126.565 Euro Restschuld.

Welche Konditionen und Zinsen gelten für ein Volltilgerdarlehen?

Den Zins legt die Bank im Angebot fest; der Rechner zeigt keine Marktzinsen, sondern rechnet mit deinem Sollzins.

Weil das Ausfallrisiko sinkt, gewähren manche Banken einen Abschlag gegenüber gleicher Zinsbindung mit Restschuld, nach Angaben von comdirect und Dr. Klein bis zu rund 0,3 Prozentpunkte.

Gegenüber einer Zinsbindung von zehn Jahren ist eine Bindung über 20 bis 30 Jahre meist teurer. Vergleiche Angebote deshalb über den effektiven Jahreszins.

Fragst du bei einer Bausparkasse nach einem Volltilgerdarlehen, begegnet dir oft ein verwandtes Kombiprodukt: Beim Konstantdarlehen zahlst du auf ein tilgungsfreies Vorausdarlehen nur Zinsen, bis der Bausparvertrag es in einer Summe ablöst.

Volltilgerdarlehen 10, 15, 20 oder 30 Jahre: Welche Laufzeit passt?

Je kürzer die Laufzeit, desto höher die Rate und desto niedriger die Zinsen.

Bei 300.000 Euro und 3,5 Prozent Sollzins zahlst du in 10 Jahren 2.966,58 Euro im Monat und 55.989 Euro Zinsen, in 15 Jahren 2.144,65 Euro und 86.037 Euro, in 20 Jahren 1.739,88 Euro und 117.571 Euro, in 30 Jahren 1.347,13 Euro und 184.968 Euro.

Bei 30 Jahren ist der Volltilger sogar 7.375 Euro teurer als eine Standardfinanzierung mit 2 Prozent Tilgung, die nach 29 Jahren getilgt ist. Wähle die kürzeste Laufzeit, deren Rate auch bei einem Einkommensrückgang tragbar bleibt.

Wann ist ein Volltilgerdarlehen sinnvoll?

Sinnvoll ist es, wenn die Schuldenfreiheit zu einem festen Termin zählt, etwa zum Rentenbeginn, und die höhere Rate dauerhaft tragbar ist.

Bei 300.000 Euro, 3,5 Prozent und 20 Jahren bindet die Rate von 1.739,88 Euro 34,8 Prozent eines Haushaltsnettoeinkommens von 5.000 Euro, bei 15 Jahren sind es mit 2.144,65 Euro schon 42,9 Prozent.

Gegenüber 2 Prozent Anfangstilgung sparst du in 20 Jahren 60.022 Euro Zinsen und trägst kein Zinsänderungsrisiko einer Anschlussfinanzierung.

Bei sehr langen Laufzeiten lohnt es sich kaum: Mit 30 Jahren zahlst du 7.375 Euro mehr Zinsen als mit der Standardfinanzierung.

Was unterscheidet ein Volltilgerdarlehen von einem klassischen Annuitätendarlehen?

Beide haben eine feste Monatsrate aus Zins und Tilgung.

Beim klassischen Annuitätendarlehen ist die Anfangstilgung frei gewählt, oft 1 bis 3 Prozent, und am Ende der Zinsbindung bleibt eine Restschuld, die zu einem dann unbekannten Zins anschlussfinanziert wird.

Beim Volltilgerdarlehen ist die Tilgung so berechnet, dass die Restschuld zum Ende der Zinsbindung null ist.

Bei 300.000 Euro, 3,5 Prozent Zins und 2 Prozent Tilgung liegt die Standardrate bei 1.375 Euro; der Volltilger über 20 Jahre kostet 1.739,88 Euro, also 364,88 Euro mehr im Monat, spart aber 60.022 Euro Zinsen.

Welche Vor- und Nachteile hat ein Volltilgerdarlehen?

Vorteile: Die Rate steht für die gesamte Laufzeit fest, es gibt kein Zinsänderungsrisiko, und am Ende ist die Immobilie schuldenfrei. Manche Banken gewähren zudem einen kleinen Zinsabschlag.

Nachteile: Die Rate ist deutlich höher als bei einer Standardfinanzierung, bei 300.000 Euro, 3,5 Prozent und 20 Jahren 1.739,88 statt 1.375 Euro. Bei 10 Jahren steigt sie auf 2.966,58 Euro, das sind 59,3 Prozent eines Nettoeinkommens von 5.000 Euro.

Die lange Zinsbindung schränkt die Flexibilität ein: Vorzeitig ablösen kannst du nur mit berechtigtem Interesse gegen Vorfälligkeitsentschädigung, und Sondertilgungen sind nicht immer vereinbart.

Lässt sich ein Volltilgerdarlehen mit Sondertilgungen kombinieren?

Ja, manche Banken erlauben Sondertilgungen auch beim Volltilgerdarlehen, im Normalfall sind sie dort aber nicht vorgesehen; üblich sind dann jährliche Rechte von 5 bis 10 Prozent der Darlehenssumme.

Jede Sondertilgung senkt die Restschuld zusätzlich, sodass das Darlehen vor dem geplanten Termin getilgt ist.

Achte darauf, dass die Sondertilgungsoption im Vertrag vereinbart und möglichst kostenlos ist; laut Verbraucherzentrale lässt sie sich meist ohne Aufpreis vereinbaren.

Dieser Rechner bildet keine Sondertilgung ab; wie sich eine Sonderzahlung auf Laufzeit und Zinsen auswirkt, zeigt der Rechner zur Sondertilgung.

Kann ich ein Volltilgerdarlehen vorzeitig ablösen?

Während der Zinsbindung kannst du ein Volltilgerdarlehen für eine Immobilie nur vorzeitig zurückzahlen, wenn du ein berechtigtes Interesse hast, etwa den Verkauf der Immobilie (§ 500 Abs. 2 BGB).

Die Bank darf dann eine angemessene Vorfälligkeitsentschädigung für ihren Zinsschaden verlangen (§ 502 Abs. 1 BGB).

Am vereinbarten Laufzeitende fällt keine Entschädigung an, das gilt für jedes Darlehen; beim Volltilger ist dann zusätzlich die Restschuld null.

Nach zehn Jahren kannst du das Darlehen mit sechs Monaten Frist ohne Entschädigung kündigen (§ 489 Abs. 1 Nr. 2 BGB). Eine Schätzung der Entschädigung liefert der Vorfälligkeitsentschädigung-Rechner.

Wie viel Einkommen braucht man für ein Volltilgerdarlehen über 300.000 €?

Das hängt von Zins und Laufzeit ab. Bei 3,5 Prozent Sollzins und 20 Jahren beträgt die Rate 1.739,88 Euro; bei 5.000 Euro Haushaltsnettoeinkommen entspricht das einer Belastungsquote von 34,8 Prozent, bei 4.000 Euro schon 43,5 Prozent.

Als Faustregel nennen Verbraucherzentralen etwa 40 Prozent des Nettoeinkommens als Obergrenze der Kreditrate; sicherer ist ein deutlich niedrigerer Anteil, weil Rücklagen für Instandhaltung und Lebenshaltung bleiben müssen.

Trage dein Haushaltsnettoeinkommen im Rechner ein, um die Belastungsquote für deine eigenen Zahlen zu sehen.

Hinweise

Volltilger-Rechner richtig lesen: Rate, Belastungsquote, Puffer

Das Ergebnis sollte als Balance aus Schuldenfreiheit und Monatsbelastung gelesen werden. Wichtig sind Rate, Belastungsquote und verbleibender finanzieller Puffer im Alltag.

Wenn die Volltilger-Rate rechnerisch machbar, aber zu nah an deiner Budgetgrenze liegt, ist die nächste Entscheidung oft ein längerer Zeithorizont oder ein Mischmodell statt eines starren Entweder-oder.

Praxisbeispiel: Ein Darlehen von 300.000 Euro bei 3,5 Prozent Zins und 20 Jahren Wunschlaufzeit erfordert eine Volltilger-Rate von rund 1.740 Euro — gegenüber einer Standardfinanzierung mit 1 Prozent Tilgung spart das rund 163.000 Euro Zinsen und eliminiert das Anschlussfinanzierungsrisiko vollständig. Belastungsquote-Skala für Volltilger In der Praxis ist die entscheidende Frage nicht, ob die Volltilger-Rate rechnerisch aufgeht, sondern ob sie auch in schwierigen Zeiten tragbar bleibt.

Prüfe deshalb, ob die Rate auch bei einem vorübergehenden Einkommensrückgang durch Elternzeit, Kurzarbeit oder Jobwechsel bedienbar wäre, und halte bewusst eine Liquiditätsreserve zurück, statt jeden freien Euro in die Tilgung zu lenken.

Wird die Belastungsquote zu hoch, ist ein etwas längerer Zeithorizont oder ein Mischmodell aus höherer Tilgung plus Sondertilgungsoption oft der bessere Kompromiss als ein starres Volltilgerziel.

Diese Einordnung ist eine Orientierung und ersetzt keine individuelle Finanzierungsberatung.

Anwendung

Ist ein Volltilgerdarlehen sinnvoll? Praxisbeispiel bis zur Rente

Petra und Jonas kaufen ihr Eigenheim für 400.000 Euro und wollen es bis zur Rente in 22 Jahren vollständig entschulden.

Ausgangslage: Sie wollen wissen, wie hoch die Volltilger-Rate im Vergleich zu einer Standard-Finanzierung mit 2 Prozent Tilgung ist und ob sie das stemmen können.

Eingaben: Darlehen 320.000 Euro, Sollzins 3,6 Prozent, Ziel-Laufzeit 22 Jahre, Haushaltsnettoeinkommen 5.800 Euro, Vergleich Standardtilgung 2,0 Prozent.

Der Rechner ergibt: Volltilger-Monatsrate 1.757 Euro, Belastungsquote 30,3 Prozent, Gesamtzinsen 143.730 Euro. Standard-Variante: Monatsrate 1.493 Euro, Restschuld nach 22 Jahren ca. 105.700 Euro noch offen.

Petra und Jonas entscheiden: Sie wählen das Volltilgermodell — die Belastungsquote liegt unter 33 Prozent, und die Schuldenfreiheit zur Rente ist ihnen das Plus von 263 Euro monatlich wert.

Der Vergleich macht den Kern des Volltilgermodells sichtbar: Für rund 263 Euro höhere Monatsrate sind Petra und Jonas zum Zieltermin schuldenfrei, während die Standardvariante nach 22 Jahren noch etwa 105.700 Euro Restschuld offen ließe, die zu unbekannten Zinsen anschlussfinanziert werden müsste.

Weil ihre Belastungsquote mit 30,3 Prozent unter der kritischen Marke bleibt, ist die höhere Rate für sie tragbar; vor der Zusage prüfen sie zusätzlich, ob genug Reserve für Instandhaltung und unerwartete Ausgaben bleibt.

Ihre Zahlen sind ein Rechenbeispiel und keine allgemeingültige Empfehlung. Petra und Jonas: Volltilger vs. Standardfinanzierung

Fallstricke

Volltilgerdarlehen Nachteile: Fehler bei der Planung vermeiden

Gern gefeiert wird beim Volltilger nur die Schuldenfreiheit zum Zieltermin, ohne zu prüfen, ob die hohe Monatsrate auch bei Jobwechsel, Elternzeit oder unerwarteten Instandhaltungskosten tragbar bleibt. Ein zweiter Fehler ist der Vergleich mit einer Standardfinanzierung auf unterschiedlichen Annahmen, etwa anderem Sollzins oder abweichender Darlehenssumme, wodurch der Mehrbelastungsvergleich verzerrt wird.

Drittens wird die Belastungsquote zum Haushaltsnettoeinkommen ignoriert, obwohl gerade sie zeigt, ob die hohe Volltilger-Rate Stressszenarien standhält.

Ebenso wird übersehen, dass fehlende Flexibilitätsklauseln und enge Sondertilgungsrechte ein rechnerisch gutes Volltilgermodell im Alltag unpassend machen können.

Ein weiterer Fehler ist es, die garantierte Schuldenfreiheit pauschal höher zu bewerten als jede Flexibilität, obwohl eine sehr hohe feste Rate den Handlungsspielraum bei unerwarteten Ausgaben stark einengt.

Ein häufig übersehener Punkt ist die Anfangstilgung der Vergleichsfinanzierung: Sie ist ein eigenes Eingabefeld und bestimmt die gesamte Ersparnisrechnung.

Gegen eine Standardfinanzierung mit 1 Prozent Tilgung spart der Volltilger im Beispiel 163.419 Euro Zinsen bei 614,88 Euro Mehrrate; setzt du die Vergleichstilgung auf marktübliche 2 Prozent, schrumpft die Ersparnis auf 60.022 Euro und die Mehrbelastung auf 364,88 Euro.

Dieselbe Finanzierung, zwei sehr verschiedene Botschaften — wer die Ersparnis zitiert, muss deshalb immer die unterstellte Vergleichstilgung mitnennen.

Nächster Schritt

Volltilgerdarlehen vs. Annuitätendarlehen: Fazit und nächste Schritte

Der Volltilger-Rechner übersetzt Darlehensbetrag, Sollzins und Wunschlaufzeit oder Wunschrate in die Monatsbelastung, Gesamtzinsen und Belastungsquote für ein Volltilgerdarlehen, dessen Zinsbindung die gesamte Laufzeit abdeckt, im Vergleich zur Standardfinanzierung.

Das Ergebnis zeigt, wie viel Mehrbelastung die garantierte Schuldenfreiheit am Zieltermin kostet.

Wirklich entscheidend ist im Anschluss die Prüfung der Belastungsquote unter Stressszenarien: Eine Volltilger-Rate, die sich der von Verbraucherzentralen genannten Obergrenze von etwa 40 Prozent des Nettoeinkommens nähert, wird bei Einkommenseinbrüchen oder Elternzeit zur echten Belastung — besser ist ein Zeithorizont mit ausreichend Puffer.

Als konkreten nächsten Schritt lohnt es sich, die Volltilger-Rate mehreren Ziel-Laufzeiten gegenüberzustellen und für jede die Belastungsquote abzulesen, um den Punkt zu finden, an dem Schuldenfreiheit und Alltagsspielraum in einem gesunden Verhältnis stehen.

Erst dieser Abgleich zeigt, ob das Volltilgermodell zu deiner Lebensplanung passt oder ob eine flexiblere Finanzierung sinnvoller ist. Der Rechner liefert dafür die Zahlenbasis, ersetzt aber keine individuelle Finanzierungsberatung.

Die Voreinstellung nennt 1.739,88 Euro Volltilgerrate für 300.000 Euro über 20 Jahre, 117.571 Euro Gesamtzinsen, eine implizite Anfangstilgung von 3,46 Prozent und eine Belastungsquote von 34,8 Prozent bei 5.000 Euro Haushaltsnettoeinkommen.

So zeigt der Rechner, ob der Kredit im gewählten Zeitraum vollständig schuldenfrei getilgt werden kann.

Vertiefung

Volltilgerdarlehen 20 Jahre, 15 Jahre, 10 Jahre: Beispielrechnungen

Praxisbeispiel

Volltilgerdarlehen in 20 Jahren schuldenfrei

Darlehensbetrag
300.000 €
Sollzins p.a.
3,5 % p.a.
Berechnungsmodus
Rate für Wunschlaufzeit
Wunschlaufzeit bis Schuldenfreiheit
20 Jahre
Vergleich mit Standardfinanzierung
Ja
Haushaltsnettoeinkommen (optional)
5.000 €

Ergebnis: Volltilger-Rate: 1.739,88 € | Gesamtzinsen: 117.571 € | Zinsersparnis gegenüber Standardfinanzierung: 60.022 €

Für ein 300.000-€-Darlehen bei 3,5 % Zins, das in 20 Jahren vollständig getilgt sein soll, berechnet der Rechner eine Monatsrate von 1.739,88 €. Gegenüber einer Standardfinanzierung mit 2 % Anfangstilgung (1.375 € Rate, 29 Jahre Laufzeit) spart das laut Rechner 60.022 € Zinsen – bei einer um 364,88 € höheren Monatsrate. Bei 5.000 € Haushaltsnettoeinkommen liegt die Belastungsquote bei 34,8 %.

Beispiel 1 · Einfach · Volltilger-Rate: 1.501,87 € | Gesamtzinsen: 150.561 € | Zinsersparnis gegenüber Standard: 27.032 €

Volltilgerdarlehen 25 Jahre – Rate 1.501,87 €

Darlehensbetrag
300.000 €
Sollzins p.a.
3,5 % p.a.
Berechnungsmodus
Rate für Wunschlaufzeit
Wunschlaufzeit bis Schuldenfreiheit
25 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Volltilger-Rate: 2.144,65 € | Gesamtzinsen: 86.037 € | Zinsersparnis gegenüber Standard: 91.556 €

Volltilgerdarlehen 15 Jahre – Rate 2.144,65 €

Darlehensbetrag
300.000 €
Sollzins p.a.
3,5 % p.a.
Berechnungsmodus
Rate für Wunschlaufzeit
Wunschlaufzeit bis Schuldenfreiheit
15 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Volltilger-Rate: 2.966,58 € | Gesamtzinsen: 55.989 € | Zinsersparnis gegenüber Standard: 121.604 €

Volltilgerdarlehen 10 Jahre – Rate 2.966,58 €

Darlehensbetrag
300.000 €
Sollzins p.a.
3,5 % p.a.
Berechnungsmodus
Rate für Wunschlaufzeit
Wunschlaufzeit bis Schuldenfreiheit
10 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Erreichbare Laufzeit: 19 Jahre, 1 Monat | Volltilger-Rate: 1.797,73 € | Gesamtzinsen: 111.680 €

Laufzeit für 1.800 € Wunschrate – 19 Jahre, 1 Monat

Darlehensbetrag
300.000 €
Sollzins p.a.
3,5 % p.a.
Berechnungsmodus
Laufzeit für Wunschrate
Monatliche Wunschrate
1.800 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

KreditvergleichZwei Kreditangebote nebeneinander berechnen: Monatsrate, Gesamtkosten und Effektivzins (PAngV) direkt vergleichen.Effektivzins Immobilienkredit mit Disagio berechnenEffektivzins einer Immobilienfinanzierung nach § 16 PAngV mit Bearbeitungsgebühr, Kontoführung und Disagio berechnen, Bereitstellungszinsen getrennt ausweisen – Angebote fair vergleichen.EigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenKaufnebenkostenGrunderwerbsteuer, Notar, Grundbuch und Maklerprovision – Gesamtnebenkosten berechnenWarmmiete-RechnerWarmmiete berechnen aus Kaltmiete und Nebenkosten oder umgekehrt Kaltmiete berechnen – mit Mietbelastungsquote und maximaler Warmmiete.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Neubau-Förderkredit-RechnerFörderung für den Hausbau berechnen: passendes KfW-Programm, Förderkredit je Wohneinheit, Monatsrate und Zinsersparnis nach Kindern, Einkommen und Effizienzstandard.Beleihungsauslauf-RechnerBeleihungsauslauf berechnen: Darlehen im Verhältnis zum Beleihungswert, Anteil bis zur 60-Prozent-Grenze und fehlendes Eigenkapital bis zur Zielstufe.Kreditvergleich ImmobilienBis zu drei Immobilienkredit-Angebote nach Sollzins, Effektivzins, Gesamtkosten und Restschuld vergleichen und den tatsächlichen Preisvorteil erkennen.Zwischenfinanzierung-RechnerZwischenfinanzierung berechnen: Zinsen, Bereitstellungskosten und Gesamtkosten eines endfälligen Überbrückungsdarlehens ermitteln. Mit Kostentabelle und Deckungsanalyse.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.Immobilienbewertung: Immobilienwert berechnenVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.Nießbrauch-RechnerKapitalwert eines lebenslangen Nießbrauchs nach § 14 BewG mit Vervielfältiger aus der BMF-Tabelle berechnen.Wohnrecht berechnenKapitalwert eines Wohnrechts nach § 14 BewG berechnen: Jahreswert aus Wohnfläche und Kaltmiete, Vervielfältiger nach Alter — lebenslang oder befristet.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Grün unter 30 %, gelb 30–40 %, rot über 40 % – die Belastungsquote zeigt, wie tragbar die Rate ist. Orientierung: Verbraucherzentralen nennen rund 40 %.

    Belastungsquote – Wann wird die Rate kritisch?

    760 × 300 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger">
      <img src="https://rechner-portal.de/images/immobilien/volltilger-belastungsquote-skala.svg"
           alt="Grün unter 30 %, gelb 30–40 %, rot über 40 % – die Belastungsquote zeigt, wie tragbar die Rate ist. Orientierung: Verbraucherzentralen nennen rund 40 %."
           width="760" height="300">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger">Belastungsquote – Wann wird die Rate kritisch? auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger
  • Petra und Jonas vergleichen ein Volltilgerdarlehen (Rate 1.757 €, Restschuld 0 €) mit einem Standarddarlehen (Rate 1.493 €, Restschuld 105.700 €) bei 320.000 € Darlehensbetrag und 3,6 % Zins über 22 Jahre.

    Volltilger vs. Standard-Tilgung: Petra und Jonas

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger">
      <img src="https://rechner-portal.de/images/immobilien/volltilger-praxis-petra-jonas.svg"
           alt="Petra und Jonas vergleichen ein Volltilgerdarlehen (Rate 1.757 €, Restschuld 0 €) mit einem Standarddarlehen (Rate 1.493 €, Restschuld 105.700 €) bei 320.000 € Darlehensbetrag und 3,6 % Zins über 22 Jahre."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger">Volltilger vs. Standard-Tilgung: Petra und Jonas auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger
  • Volltilger bei 300.000 Euro, 3,5 Prozent und 20 Jahren: Rate 1.740 Euro, keine Restschuld, 117.571 Euro Zinsen. Standardfinanzierung mit 1 Prozent Tilgung: Rate 1.125 Euro, nach 20 Jahren noch 213.283 Euro Restschuld und über die volle Laufzeit 280.990 Euro Zinsen.

    Volltilger vs. Standardfinanzierung

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger">
      <img src="https://rechner-portal.de/images/immobilien/volltilger-vs-standard.svg"
           alt="Volltilger bei 300.000 Euro, 3,5 Prozent und 20 Jahren: Rate 1.740 Euro, keine Restschuld, 117.571 Euro Zinsen. Standardfinanzierung mit 1 Prozent Tilgung: Rate 1.125 Euro, nach 20 Jahren noch 213.283 Euro Restschuld und über die volle Laufzeit 280.990 Euro Zinsen."
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger">Volltilger vs. Standardfinanzierung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Finanzberatung. Die Berechnung unterstützt die Planung eines Volltilgerdarlehens, ersetzt aber keine individuelle Prüfung von Tragfähigkeit, Liquiditätsreserve und Vertragsdetails.

Quelle: Annuitätenrechnung aus Darlehensbetrag, Sollzins, Wunschlaufzeit oder Wunschrate mit Vergleich zu einer Standardfinanzierung

Stand: 2026-11-07

Externe Fachquellen
2 weitere Quellen anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
07. November 2026
Stand der Inhalte
07. November 2026
Fachbereich
Immobilien / Finanzierung & Kredit
Formeln basieren auf
Annuitätenformel mit monatlicher Zinsverrechnung (Sollzins ÷ 12); Standardrate = Darlehen × (Sollzins + Anfangstilgung) ÷ 12
Änderungsprotokoll (2 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Volltilgerdarlehen-Rechner“. https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger

Link-Code für Webseiten

<a href="https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger">Volltilgerdarlehen-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Volltilgerdarlehen-Rechner. Abgerufen von https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger

Harvard-Format

Rechner-Portal, 2026. Volltilgerdarlehen-Rechner. Available at: https://rechner-portal.de/immobilien/finanzierung-kredit/volltilger

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.