Zum Hauptinhalt springen

Baufinanzierung berechnen: Rate, Zinsen und Restschuld

ImmobilienStand Noch keine Bewertung
€
€
% p.a.
% p.a.
Jahre
Anzeige

Kurzantwort

Baufinanzierung: Gib kaufpreis der immobilie und eigenkapital ein und erhalte Monatliche Rate (€) als Ergebnis. Für verbindliche Entscheidungen Fachberatung und aktuelle Marktdaten hinzuziehen.

Baufinanzierung berechnen: monatliche Rate, Sollzins, Zinsbindung, Tilgung und Restschuld

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist eine Baufinanzierung?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Kaufinteressierte, die aus Kaufpreis, Eigenkapital, Sollzins, Tilgungssatz und Zinsbindung eine belastbare Monatsrate ableiten möchten, finden im Baufinanzierung-Rechner das passende Werkzeug. Er zeigt dir nicht nur die Darlehenssumme, sondern auch die Restschuld nach der ersten Zinsbindung, die gezahlten Zinsen in dieser Phase und die Eigenkapitalquote als zentrale Kennzahl für die spätere Verhandlungsposition bei Banken.

Die Darlehenssumme ergibt sich aus dem Kaufpreis abzüglich Eigenkapital, die Monatsrate aus Sollzins und Tilgungssatz zusammen.

Wer früh erkennt, wie hoch die Restschuld nach zehn Jahren noch ausfällt, kann den Tilgungssatz, das Eigenkapital oder die Zinsbindung gezielt anpassen, statt nur auf die niedrigste Anfangsrate zu schauen.

Damit wird der Rechner zum Werkzeug, um eine Finanzierung von Anfang an auf das Anschlussrisiko und die tragbare Belastung auszurichten.

Ein Blick auf den Standardfall macht die Größenordnungen greifbar: 350.000 Euro Kaufpreis und 70.000 Euro Eigenkapital ergeben 280.000 Euro Darlehen und eine Eigenkapitalquote von 20 Prozent.

Bei 3,5 Prozent Sollzins und 2 Prozent Anfangstilgung liegt die Monatsrate bei 1.283,33 Euro. Nach zehn Jahren Zinsbindung sind 87.064,83 Euro Zinsen geflossen — und trotzdem stehen noch 213.064,83 Euro Restschuld offen.

Von den insgesamt gezahlten gut 154.000 Euro entfällt also mehr als die Hälfte auf Zinsen.

Wichtig zu wissen: Der Rechner rechnet mit dem reinen Kaufpreis; Grunderwerbsteuer, Notar, Grundbuch und Maklercourtage sind kein Eingabefeld und müssen zusätzlich aus dem Eigenkapital gedeckt werden. Baufinanzierung: Kaufpreis = Eigenkapital + Darlehen

Eingaben

Kaufpreis, Eigenkapital und Sollzins eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du trägst den Kaufpreis der Immobilie, dein verfügbares Eigenkapital, den Sollzins, die anfängliche Tilgung und die gewünschte Zinsbindung in Jahren ein. Kaufpreis und Eigenkapital stammen meist aus Exposé, Reservenübersicht und Finanzierungsplanung; Sollzins und Zinsbindung findest du in Vorabangeboten oder ESIS-Unterlagen der Bank.

Typische Fehler sind das Einrechnen von Kaufnebenkosten als bereits finanziert, das Ansetzen eines zu niedrigen Eigenkapitals ohne Puffer und die Annahme, dass eine niedrige Anfangsrate automatisch eine gute Finanzierung bedeutet.

Trage den Sollzins und die anfängliche Tilgung als zwei getrennte Prozentwerte ein, denn erst ihre Summe bildet den Satz, aus dem die Monatsrate entsteht; werden beide vertauscht oder addiert eingegeben, wird die ausgewiesene Rate unbrauchbar.

Setze beim Eigenkapital nur den Betrag an, der nach Abzug einer angemessenen Liquiditätsreserve wirklich in den Kaufpreis fließt, und halte Rücklagen für Umzug, Renovierung und laufende Ausgaben bewusst außen vor.

Je genauer Kaufpreis, Eigenkapital, Sollzins und Zinsbindung deinen konkreten Bankangeboten oder ESIS-Unterlagen entsprechen, desto belastbarer fallen Darlehenssumme, Monatsrate und die ausgewiesene Restschuld aus.

Der Rechner liefert damit eine erste Orientierung und ersetzt keine individuelle Finanzierungsberatung deiner Bank.

Praxisfälle

Typische Anwendungsfälle der Baufinanzierung

Sechs häufige Suchanfragen rund um die Baufinanzierung – jeweils mit den passenden Eingaben und dem nachgerechneten Ergebnis.

  1. 300.000 Euro Baufinanzierung: monatliche Rate

    „Wie hoch ist die Rate bei 300.000 Euro Kredit?“

    Eingabe
    Kaufpreis 300.000 €, Eigenkapital 0 €, Sollzins 3,5 %, Tilgung 2 %, Zinsbindung 10 Jahre
    Ergebnis
    1.375 € Monatsrate, 228.284 € Restschuld nach 10 Jahren
  2. 400.000 Euro ohne Eigenkapital

    „Wie viel kostet ein Kredit über 400.000 Euro monatlich?“

    Eingabe
    Kaufpreis 400.000 €, Eigenkapital 0 €, Sollzins 3,5 %, Tilgung 2 %, Zinsbindung 10 Jahre
    Ergebnis
    1.833,33 € Monatsrate, 304.378 € Restschuld nach 10 Jahren
  3. Kredit bei 800 Euro Rate

    „Wie viel Kredit bekomme ich bei 800 Euro Rate im Monat?“

    Eingabe
    Kaufpreis 174.545 €, Eigenkapital 0 €, Sollzins 3,5 %, Tilgung 2 %, Zinsbindung 10 Jahre
    Ergebnis
    800 € Monatsrate bei 174.545 € Darlehen
  4. Beleihungsauslauf mit 25 % Eigenkapital

    „Wie wirkt sich 100.000 Euro Eigenkapital bei 400.000 Euro Kaufpreis aus?“

    Eingabe
    Kaufpreis 400.000 €, Eigenkapital 100.000 €, Sollzins 3,5 %, Tilgung 2 %, Zinsbindung 10 Jahre
    Ergebnis
    25 % Eigenkapitalquote (75 % Beleihungsauslauf), 1.375 € Monatsrate
  5. Volltilgerdarlehen ohne Anschlussfinanzierung

    „Wie tilge ich ein Darlehen komplett innerhalb der Zinsbindung?“

    Eingabe
    Kaufpreis 300.000 €, Eigenkapital 0 €, Sollzins 3,5 %, Tilgung 5 %, Zinsbindung 20 Jahre
    Ergebnis
    0 € Restschuld nach 20 Jahren, 2.125 € Monatsrate
  6. Baufinanzierung mit 3.000 Euro Nettoeinkommen

    „Wie viel Baufinanzierung kann ich mir mit 3.000 Euro netto leisten?“

    Eingabe
    Kaufpreis 229.091 €, Eigenkapital 0 €, Sollzins 3,5 %, Tilgung 2 %, Zinsbindung 10 Jahre
    Ergebnis
    229.091 € Darlehen bei 1.050 € Rate (35-Prozent-Faustregel)

    Wie viel Haus kann ich mir leisten?

Berechnung

Wie berechnet man die monatliche Rate einer Baufinanzierung?

Verstehe den Formelweg.

Baufinanzierungs-Formel (Darlehen = Kaufpreis − Eigenkapital; Monatsrate = Darlehen × (Sollzins + Tilgung) / 100 / 12; Restschuld monatlich über Zinsbindungsdauer fortgeschrieben): Darlehenssumme = Kaufpreis minus Eigenkapital. Monatsrate = Darlehenssumme × (Sollzins + Tilgungssatz) / 100 / 12.

Danach wird Monat für Monat der Zinsanteil aus der aktuellen Restschuld berechnet, der Tilgungsanteil von der Rate abgezogen und so die Restschuld bis zum Ende der Zinsbindung fortgeschrieben.

Praxisbeispiel: Bei 420.000 Euro Kaufpreis, 90.000 Euro Eigenkapital, 3,6 Prozent Sollzins, 2,0 Prozent Tilgung und 10 Jahren Zinsbindung ergibt sich eine Darlehenssumme von 330.000 Euro und eine Monatsrate von rund 1.540 Euro.

Zusätzlich wird sichtbar, welche Restschuld nach zehn Jahren für die Anschlussfinanzierung noch offen bleibt.

Im ersten Jahr entfällt bei diesem Beispiel der größere Teil der Rate auf Zinsen und nur der kleinere auf Tilgung; mit jeder Monatsrate verschiebt sich dieses Verhältnis, weil der Zinsanteil aus der sinkenden Restschuld berechnet wird und der Tilgungsanteil entsprechend wächst.

Genau dieser Effekt erklärt, warum eine um einen halben Prozentpunkt höhere Anfangstilgung die Restschuld nach zehn Jahren spürbar stärker senkt, als es die zusätzliche Monatsrate zunächst vermuten lässt.

Die hier genannten Beträge sind Richtwerte zur Veranschaulichung; dein tatsächlicher Sollzins hängt von Bonität, Beleihungsauslauf und Marktlage ab und wird dir erst im konkreten Bankangebot verbindlich genannt.

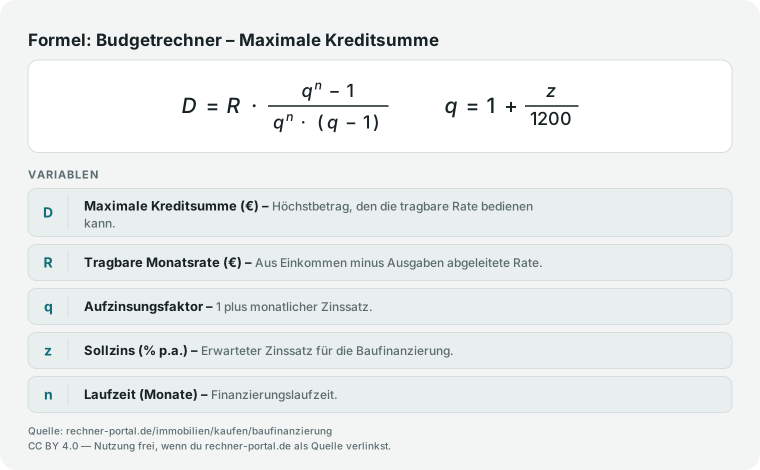
Budgetrechner-Formel: Maximale Kreditsumme aus tragbarer Monatsrate und Zinssatz.
Die inverse Annuitätenformel ermittelt, wie viel Kredit eine gegebene Monatsrate bedienen kann.

Nachschlagen

Monatsrate und Restschuld nach Darlehenshöhe und Zinssatz

Die monatliche Rate einer Baufinanzierung hängt von Darlehenssumme, Sollzins und Anfangstilgung ab. Die Tabelle zeigt typische Werte bei 2 % Anfangstilgung und 10 Jahren Zinsbindung.

Annuitätendarlehen: Rate und Restschuld bei 2 % Anfangstilgung, 10 J. Zinsbindung
DarlehenSollzinsMonatsrateRestschuld nach 10 J.
150.000 €3,5 %688 €~114.000 €
200.000 €3,5 %917 €~152.000 €
250.000 €3,5 %1.146 €~190.000 €
300.000 €3,5 %1.375 €~228.000 €
300.000 €4,0 %1.500 €~226.000 €
350.000 €3,5 %1.604 €~266.000 €
400.000 €3,5 %1.833 €~304.000 €
400.000 €4,0 %2.000 €~302.000 €

Werte gerundet. Bei höherer Anfangstilgung (z. B. 3 %) steigt die Rate, die Restschuld nach 10 Jahren sinkt deutlich. Sondertilgungen und Tilgungssatzwechsel sind vertragsabhängig. Quelle: Deutsche Bundesbank, BaFin.

Wichtige Rahmenwerte einer Baufinanzierung

Neben der individuell berechneten Rate richten sich Banken bei jeder Baufinanzierung nach festen Kennwerten. Die folgende Übersicht zeigt Beleihungsauslauf-Klassen, das aktuelle Zinsniveau nach Zinsbindung sowie typische Bereitstellungszinsen.

Beleihungsauslauf, aktuelle Effektivzinsen und Bereitstellungszinsen im Überblick
KennwertWert / EinstufungBedeutung
Beleihungsauslauf bis 60 %günstigste ZinskonditionenFremdfinanzierung liegt deutlich unter dem Beleihungswert der Bank
Beleihungsauslauf 60–80 %Standardkonditionenhäufigster Bereich bei Finanzierung mit Eigenkapitalanteil
Beleihungsauslauf 80–100 %Zinsaufschlag üblichBank trägt ein höheres Ausfallrisiko und kalkuliert das ein
Beleihungsauslauf über 100 %deutlicher ZinsaufschlagVollfinanzierung inklusive Kaufnebenkosten, hohe Bonitätsanforderungen
Effektivzins, 5 bis 10 Jahre Zinsbindung3,74 % p.a. (April 2026)Neugeschäft deutscher Banken, Deutsche Bundesbank Zinsstatistik
Effektivzins, über 10 Jahre Zinsbindung3,92 % p.a. (April 2026)Neugeschäft deutscher Banken, Deutsche Bundesbank Zinsstatistik
Bereitstellungszinsenmeist ab Monat 11–12 nach Zusagemarktüblich und vertragsabhängig, keine Bankvorgabe

Beleihungsauslauf-Einstufung nach gängiger Bankenpraxis, keine feste gesetzliche Grenze. Effektivzins-Werte: Deutsche Bundesbank, Zinsstatistik der deutschen Banken (MFIs), Datenmonat April 2026, veröffentlicht 02.09.2026 – neuere Monate lagen zum Prüfzeitpunkt noch nicht vollständig vor. Werte ohne Gewähr, keine Zusicherung für ein konkretes Bankangebot.

Ausblick

Was ändert sich 2027 bei der Baufinanzierung?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Bundesregierung plant, den zusätzlichen sektoralen Kapitalpuffer für Wohnimmobilienkredite zum 1. Januar 2027 abzuschaffen; die BaFin hatte diesen Puffer bereits am 30. April 2025 von 2 auf 1 Prozent gesenkt. Ob und in welcher Form die vollständige Abschaffung 2027 tatsächlich umgesetzt wird, war zum Stand September 2026 noch nicht abschließend entschieden – Entwurf, kann sich noch ändern.
  • Der Effektivzins für Wohnungsbaukredite mit 5 bis 10 Jahren Zinsbindung lag im April 2026 laut Bundesbank-Zinsstatistik bei 3,74 Prozent p.a. und damit über dem Wert von Dezember 2025 mit 3,66 Prozent p.a.; für Zinsbindungen über 10 Jahre stieg er im selben Zeitraum von 3,74 auf 3,92 Prozent p.a.
  • Das KfW-Programm 300 "Wohneigentum für Familien" fördert klimafreundliche Neubauten weiterhin mit bis zu 270.000 Euro Kredit je nach Kinderzahl und Nachhaltigkeitsstufe; die tagesaktuellen Zinssätze legt die KfW jeweils am Tag der Kreditzusage fest und veröffentlicht sie ausschließlich live auf kfw.de, nicht als feste Jahresangabe.

Stand: 27.09.2026 · Quelle: Deutsche Bundesbank, Zinsstatistik (Datenmonat April 2026, veröffentlicht 02.09.2026); BaFin-Pressemitteilung vom 30.04.2025 zum Systemrisikopuffer Wohnimmobilien

Expertenmodus

Häufige Fragen zu Baufinanzierung

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist die monatliche Rate bei einer Baufinanzierung über 300.000 Euro?

Bei 300.000 Euro Darlehen, 3,5 Prozent Sollzins und 2 Prozent Anfangstilgung liegt die monatliche Rate laut Rechner bei exakt 1.375 Euro.

Diese Annuität bleibt über die gesamte Zinsbindung konstant, auch wenn sich innerhalb der Rate von Monat zu Monat verschiebt, wie viel auf Zins- und wie viel auf Tilgungsanteil entfällt.

Nach 10 Jahren Zinsbindung sind bei diesen Eckdaten rund 93.284 Euro Zinsen gezahlt, und es bleibt eine Restschuld von etwa 228.284 Euro offen, die über eine Anschlussfinanzierung weiterfinanziert werden muss.

Trägst du stattdessen 400.000 Euro Kaufpreis ohne Eigenkapital ein, steigt die Rate proportional auf 1.833 Euro, weil Zins und Tilgung gleich bleiben und nur die Darlehenssumme wächst.

Wichtig: Die Berechnung geht von genau diesem Sollzins aus; ein individuelles Bankangebot kann je nach Bonität und Beleihungsauslauf spürbar abweichen, weshalb sich ein Vergleich mehrerer Angebote vor der Unterschrift lohnt.

Wie viel Kredit ist bei einer Rate von 800 Euro im Monat möglich?

Bei 800 Euro monatlicher Rate lässt sich rechnerisch ein Darlehen von rund 174.545 Euro finanzieren, wenn dafür 3,5 Prozent Sollzins und 2 Prozent Anfangstilgung angesetzt werden – zusammen 5,5 Prozent Jahresbelastung, geteilt durch 12 Monate.

Trägst du im Rechner 174.545 Euro Kaufpreis ohne Eigenkapital ein, zeigt er exakt diese 800 Euro Rate.

Erhöhst du die Tilgung testweise auf 3 Prozent, sinkt die bei gleicher Rate finanzierbare Darlehenssumme auf rund 147.692 Euro, weil ein größerer Teil der Rate sofort in die Tilgung statt in Zinsen fließt.

Willst du bei unveränderter Rate von 800 Euro eine höhere Darlehenssumme erreichen, hilft nur ein niedrigerer Sollzins oder eine geringere Anfangstilgung, was jedoch die Zeit bis zur vollständigen Rückzahlung verlängert.

Achtung: Diese Modellrechnung ersetzt keine Kreditzusage, denn Banken prüfen zusätzlich Bonität, Beleihungsauslauf und Haushaltsrechnung, bevor sie eine Finanzierung in dieser Höhe tatsächlich bewilligen.

Wie viel muss ich verdienen, um einen Kredit über 500.000 Euro zu bekommen?

Für ein Darlehen von 500.000 Euro ergibt der Rechner bei 3,5 Prozent Sollzins und 2 Prozent Tilgung eine monatliche Rate von 2.291,67 Euro.

Nach der verbreiteten 35-Prozent-Faustregel, wonach die Kreditrate höchstens 35 Prozent des monatlichen Nettoeinkommens beanspruchen sollte, ergibt das ein notwendiges Nettoeinkommen von rund 6.547,63 Euro im Monat (2.291,67 Euro geteilt durch 0,35).

Bei zwei Verdienenden im Haushalt verteilt sich dieser Betrag entsprechend, wobei Banken zusätzlich laufende Verbindlichkeiten und Unterhaltspflichten von diesem Rahmen abziehen.

Erhöhst du im Rechner testweise die Anfangstilgung auf 3 Prozent, steigt die Rate auf 2.708,33 Euro und damit auch das rechnerisch nötige Einkommen auf rund 7.738 Euro netto.

Beachte: Die 35-Prozent-Grenze ist eine grobe Orientierung, keine gesetzliche oder bankübliche Fixgröße; einzelne Institute akzeptieren abhängig von Eigenkapital, Sicherheiten und übrigen Ausgaben auch höhere Belastungsquoten oder verlangen umgekehrt niedrigere, wenn bereits andere Kredite laufen.

Wie viel Kredit bekomme ich mit 3.000 Euro Nettoeinkommen?

Nach der 35-Prozent-Faustregel darf die monatliche Kreditrate bei 3.000 Euro Nettoeinkommen höchstens 1.050 Euro betragen.

Bei 3,5 Prozent Sollzins und 2 Prozent Anfangstilgung, zusammen 5,5 Prozent Jahresbelastung, entspricht das laut Rechner einem finanzierbaren Darlehen von rund 229.091 Euro.

Kommt Eigenkapital hinzu, erhöht sich der mögliche Kaufpreis entsprechend: Mit 30.000 Euro Eigenkapital wären bei gleicher Rate insgesamt rund 259.091 Euro Immobilienwert erreichbar, mit 50.000 Euro Eigenkapital sogar rund 279.091 Euro.

Senkst du die Tilgung im Rechner auf 1,5 Prozent, steigt das finanzierbare Darlehen bei gleicher Rate, allerdings verlängert sich dadurch auch die Zeit bis zur vollständigen Rückzahlung deutlich.

Wichtig: Diese Modellrechnung berücksichtigt weder Kaufnebenkosten wie Grunderwerbsteuer und Notar noch bestehende Kredite oder Unterhaltszahlungen; die tatsächliche Kreditobergrenze legt ausschließlich die Bank nach vollständiger Bonitätsprüfung fest, nicht dieser Rechner.

Was ist der Beleihungsauslauf und wie beeinflusst er den Zinssatz?

Der Beleihungsauslauf ist der Anteil des Kaufpreises, den die Bank fremdfinanziert, und ergibt sich als 100 Prozent minus Eigenkapitalquote.

Bringst du bei 400.000 Euro Kaufpreis 100.000 Euro Eigenkapital ein, zeigt der Rechner eine Eigenkapitalquote von 25 Prozent – der Beleihungsauslauf liegt dann bei 75 Prozent, und die Darlehenssumme beträgt 300.000 Euro.

Banken staffeln ihre Zinskonditionen üblicherweise nach diesem Wert: Bis 60 Prozent Beleihungsauslauf gelten meist die günstigsten Zinsen, zwischen 60 und 80 Prozent liegen Standardkonditionen vor, darüber verlangen viele Institute einen Risikoaufschlag.

Erhöhst du im Rechner das Eigenkapital auf 160.000 Euro, sinkt der Beleihungsauslauf auf 60 Prozent und die Darlehenssumme auf 240.000 Euro.

Beachte: Der Rechner zeigt nur die rechnerische Eigenkapitalquote an, nicht den bankintern ermittelten Beleihungswert, der bei Neubauten oder in gefragten Lagen vom reinen Kaufpreis abweichen kann.

Wie hoch ist die Restschuld nach Ablauf der Zinsbindung?

Die Restschuld ist der Darlehensbetrag, der nach Ende der vereinbarten Zinsbindung noch offen ist und über eine Anschlussfinanzierung weiterfinanziert werden muss.

Bei 300.000 Euro Darlehen, 3,5 Prozent Sollzins, 2 Prozent Anfangstilgung und 10 Jahren Zinsbindung berechnet der Rechner eine Restschuld von rund 228.284 Euro, während in dieser Zeit etwa 93.284 Euro Zinsen angefallen sind.

Erhöhst du die Anfangstilgung auf 3 Prozent, sinkt die Restschuld nach 10 Jahren spürbar, weil monatlich ein größerer Teil der konstanten Rate direkt die Darlehenssumme reduziert statt Zinsen zu decken.

Eine deutlich niedrigere Restschuld erleichtert die Anschlussfinanzierung, weil dann ein kleinerer Betrag zum dann geltenden, möglicherweise höheren Marktzins umgeschuldet werden muss.

Tipp: Prüfe im Rechner mehrere Tilgungssätze zwischen 2 und 4 Prozent, um zu sehen, wie stark sich die Restschuld nach 10 oder 15 Jahren jeweils verändert, bevor du dich für einen Tilgungssatz entscheidest.

Wie stark senkt mehr Eigenkapital die monatliche Rate der Baufinanzierung?

Mehr Eigenkapital senkt die Darlehenssumme direkt und damit auch die monatliche Rate, weil Zins und Tilgung nur noch auf den kleineren Restbetrag berechnet werden.

Bei 350.000 Euro Kaufpreis, 3,5 Prozent Sollzins und 2 Prozent Tilgung ergibt der Rechner mit 70.000 Euro Eigenkapital (20 Prozent) eine Rate von 1.283,33 Euro und eine Darlehenssumme von 280.000 Euro.

Verdoppelst du das Eigenkapital auf 140.000 Euro (40 Prozent), sinkt die Darlehenssumme auf 210.000 Euro und die Rate auf 962,50 Euro – eine Ersparnis von 320,83 Euro im Monat bei sonst gleichen Eckdaten.

Zusätzlich verbessert eine höhere Eigenkapitalquote häufig auch den angebotenen Sollzins selbst, weil sich der Beleihungsauslauf verringert; dieser Zinseffekt ist im Rechner nicht automatisch enthalten und muss mit einem angepassten Sollzins separat durchgespielt werden.

Wichtig: Ein zu geringer Eigenkapitalpuffer für Notfälle nach dem Kauf ist riskanter als eine etwas höhere monatliche Rate.

Was ist ein Volltilgerdarlehen und wie erkenne ich es im Rechner?

Ein Volltilgerdarlehen ist innerhalb der Zinsbindung vollständig zurückgezahlt, sodass am Ende keine Restschuld und keine Anschlussfinanzierung mehr nötig ist.

Im Rechner erkennst du diesen Fall daran, dass das Ergebnisfeld Restschuld nach Zinsbindung exakt 0 Euro ausweist.

Bei 300.000 Euro Darlehen, 3,5 Prozent Sollzins, 5 Prozent Anfangstilgung und 20 Jahren Zinsbindung zeigt der Rechner genau dieses Ergebnis: eine monatliche Rate von 2.125 Euro, eine Restschuld von 0 Euro und insgesamt rund 87.165 Euro gezahlte Zinsen über die volle Laufzeit.

Damit ein Volltilgerdarlehen aufgeht, müssen Tilgungssatz und Zinsbindungsdauer zusammenpassen; ist die Tilgung zu niedrig oder die Zinsbindung zu kurz gewählt, bleibt eine Restschuld übrig, wie es beim üblichen Annuitätendarlehen der Fall ist.

Der Vorteil liegt in der vollständigen Zinssicherheit ohne Risiko einer teureren Anschlussfinanzierung, der Nachteil in der spürbar höheren monatlichen Rate gegenüber einer niedrigeren Anfangstilgung.

Ist eine Baufinanzierung ohne Eigenkapital sinnvoll?

Eine Baufinanzierung ganz ohne Eigenkapital, eine sogenannte 100-Prozent-Finanzierung, ist rechnerisch möglich, führt aber zu einer spürbar höheren monatlichen Rate und einem höheren Zinsänderungsrisiko.

Bei 350.000 Euro Kaufpreis steigt die Rate laut Rechner ohne Eigenkapital auf 1.604,17 Euro, verglichen mit 1.283,33 Euro bei 70.000 Euro Eigenkapital (20 Prozent) und sonst gleichen Eckdaten von 3,5 Prozent Sollzins und 2 Prozent Tilgung.

Ohne Eigenkapital fehlt zudem meist der Puffer für Kaufnebenkosten wie Grunderwerbsteuer, Notar und Maklercourtage, die üblicherweise 9 bis 12 Prozent des Kaufpreises ausmachen und von den meisten Banken nicht mitfinanziert werden.

Banken verlangen für eine Vollfinanzierung in der Regel eine überdurchschnittliche Bonität und ein sicheres, unbefristetes Einkommen, weil der Beleihungsauslauf bei 100 Prozent oder mehr liegt.

Sinnvoll ist die Vollfinanzierung deshalb nur, wenn Einkommen und Rücklagen die höhere Rate dauerhaft und mit Sicherheitsabstand tragen.

Hinweise

Tilgung, Eigenkapital und Zinsvergleich richtig einsetzen

Schnelle Qualitätsprüfung für dein Ergebnis.

Das Ergebnis bedeutet in der Praxis: Die Monatsrate ist nur die erste Hürde, die Restschuld nach Zinsbindung ist die zweite. Für die Einordnung solltest du deshalb Rate, Eigenkapitalquote und verbleibende Restschuld gemeinsam betrachten und mehrere Varianten mit höherem Eigenkapital oder höherer Tilgung vergleichen.

Liegt die Eigenkapitalquote zu niedrig oder bleibt nach zehn Jahren noch sehr viel offen, ist die nächste Entscheidung oft mehr Eigenmittel aufzubauen, Kaufnebenkosten separat zu decken oder den Tilgungssatz zu erhöhen.

Genau dieser Vergleich macht aus einer Rate eine tragfähige Finanzierungsentscheidung. Tilgung und Restschuld: +0,5 % Tilgung senkt die Restschuld um 18.300 € Ein praktischer Anhaltspunkt ist die Eigenkapitalquote als Verhandlungsgröße: Eine höhere Quote senkt das Risiko für die Bank und schlägt sich in der Regel in besseren Konditionen nieder, weshalb es sich lohnt, vor dem Bankgespräch mehrere Varianten mit unterschiedlich viel Eigenkapital durchzuspielen.

Rechne ebenso zwei bis drei Tilgungsszenarien nebeneinander und lies jeweils ab, wie sich Monatsrate und Restschuld nach der Zinsbindung verschieben.

Prüfe zusätzlich, ob die errechnete Rate auch dann tragbar bleibt, wenn sich dein Haushaltsbudget durch Elternzeit, Jobwechsel oder gestiegene Nebenkosten verändert.

Diese Einordnung ersetzt keine Finanzierungsberatung, hilft dir aber, Angebote fundierter zu hinterfragen und Spielräume zu erkennen.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Thomas und Sandra planen den Kauf einer Eigentumswohnung für 385.000 Euro in Köln.

Ausgangslage: Sie wollen wissen, welche Monatsrate bei ihrem verfügbaren Eigenkapital und Wunschzinssatz realistisch ist und wie viel nach zehn Jahren noch offen bleibt.

Eingaben: Kaufpreis 385.000 Euro, Eigenkapital 80.000 Euro, Sollzins 3,6 Prozent, Tilgung 2,0 Prozent, Zinsbindung 10 Jahre. Der Rechner ergibt: Darlehenssumme 305.000 Euro, Monatsrate rund 1.423 Euro, Restschuld nach 10 Jahren ca. 231.700 Euro.

Thomas und Sandra entscheiden: Sie erhöhen die Tilgung auf 2,5 Prozent. Die Rate steigt auf ca. 1.550 Euro, die Restschuld sinkt auf rund 213.400 Euro — für die spätere Anschlussfinanzierung ein spürbar niedrigeres Risiko.

Interessant an ihrem Fall ist, dass die höhere Tilgung die Monatsrate nur um rund 127 Euro anhebt, die Restschuld nach zehn Jahren aber um etwa 18.300 Euro drückt — der Hebel wirkt also überproportional zugunsten der späteren Sicherheit.

Im nächsten Schritt prüfen Thomas und Sandra, ob sie ergänzend ein jährliches Sondertilgungsrecht vereinbaren können, um bei Gehaltssteigerungen flexibel schneller zu tilgen, ohne sich schon heute auf eine noch höhere feste Rate festzulegen.

Ihre Werte sind ein Rechenbeispiel zur Veranschaulichung und keine Empfehlung für eine bestimmte Finanzierung. Thomas und Sandra: Tilgungsvergleich 2,0 % vs. 2,5 %

Fallstricke

Häufige Fehler bei der Baufinanzierung

Typische Anfängerfehler. Sicherer anwenden.

Am meisten Geld kostet die Fixierung auf die kleinste Monatsrate als Hauptkriterium, obwohl bei der Baufinanzierung die Restschuld am Ende der Zinsbindung den eigentlichen Risikopunkt bildet. Ein zweiter Fehler ist, das Eigenkapital komplett in den Kaufpreis zu stecken und Kaufnebenkosten, Modernisierungsbedarf und einen echten Liquiditätspuffer nicht sauber davon zu trennen, wodurch die Eigenkapitalquote zu optimistisch wirkt.

Drittens werden Angebote mit unterschiedlichen Zinsbindungen oder Tilgungssätzen ohne gemeinsamen Zeithorizont verglichen, sodass ein niedriger Sollzins kurzfristig attraktiv aussieht, während Zinslast und Anschlussrisiko in Summe höher liegen.

Viele unterschätzen außerdem, wie stark schon ein halber Prozentpunkt mehr Tilgungssatz die Darlehenssumme über die Jahre abträgt und die Restschuld nach der ersten Zinsbindung senkt.

Ein weiterer, oft übersehener Punkt ist der Umgang mit den Kaufnebenkosten: Wer Grunderwerbsteuer, Notar, Grundbuch und eine mögliche Maklercourtage nicht zusätzlich zum Eigenkapital einplant, finanziert diese Posten faktisch mit und verschlechtert damit die reale Eigenkapitalquote gegenüber dem im Rechner ausgewiesenen Wert.

Ebenfalls riskant ist es, die anfängliche Tilgung dauerhaft sehr niedrig zu wählen, nur um die Monatsrate zu drücken, weil dann nach zehn Jahren ein großer Teil der Darlehenssumme offen bleibt und in die Anschlussfinanzierung zu womöglich veränderten Zinsen übernommen werden muss.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Mit Kaufpreis, Eigenkapital, Sollzins, Tilgung und Zinsbindung als Eingaben liefert der Baufinanzierung-Rechner die Darlehenssumme, Monatsrate, Eigenkapitalquote und Restschuld am Ende der ersten Zinsbindungsphase.

Das Ergebnis macht sichtbar, wie stark Tilgungssatz und Zinsbindung die verbleibende Schuld beeinflussen.

Richtig viel Geld bewegt am Ende der Vergleich verschiedener Tilgungsszenarien: Schon ein halber Prozentpunkt mehr Anfangstilgung reduziert die Restschuld nach zehn Jahren spürbar und senkt das Anschlussfinanzierungsrisiko erheblich.

Für die Praxis heißt das: Nutze den Rechner nicht nur einmal, sondern als Vergleichswerkzeug, indem du mehrere Kombinationen aus Eigenkapital, Tilgungssatz und Zinsbindung nebeneinanderstellst und jeweils Monatsrate und Restschuld notierst.

So erkennst du, welche Stellschraube in deiner Situation am meisten bewirkt, und gehst mit einer klaren Vorstellung von tragbarer Rate und akzeptabler Restschuld in das Bankgespräch.

Für einen allgemeinen Ratenkredit ohne Immobilienbezug zeigt der Kreditrechner die Annuitätenrechnung. Wer das Anschlussrisiko vollständig eliminieren will, berechnet mit dem Volltilger-Rechner die Rate für eine komplette Entschuldung innerhalb der Zinsbindung.

Die Ergebnisse sind eine fundierte Orientierung und ersetzen keine individuelle Finanzierungs- oder Steuerberatung.

Merke dir vor allem eine Relation: Wer mit zwanzig Prozent Eigenmitteln startet, schuldet nach der ersten Zinsbindung immer noch rund drei Viertel der ursprünglichen Summe.

Die Anfangstilgung ist deshalb die folgenreichste Stellschraube im ganzen Formular — sie kostet heute wenig und entscheidet später über das Anschlussrisiko.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Darlehenssumme: 280.000 € | Monatliche Rate: 1.283,33 € | Eigenkapitalquote: 20 %

Baufinanzierung mit 20 % Eigenkapital

Kaufpreis der Immobilie
350.000 €
Eigenkapital
70.000 €
Sollzins
3,5 % p.a.
Anfängliche Tilgung
2 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Darlehenssumme: 330.000 € | Monatliche Rate: 1.512,50 € | Restschuld nach Zinsbindung: 251.112,12 € | Eigenkapitalquote: 0 %

Wie hoch ist die Rate bei 330.000 € Kredit ohne Eigenkapital?

Kaufpreis der Immobilie
330.000 €
Eigenkapital
0 €
Sollzins
3,5 % p.a.
Anfängliche Tilgung
2 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Darlehenssumme: 360.000 € | Monatliche Rate: 2.040 € | Restschuld nach Zinsbindung: 228.863,30 € | Eigenkapitalquote: 20 %

Höherpreisige Immobilie mit 3 % Tilgung

Kaufpreis der Immobilie
450.000 €
Eigenkapital
90.000 €
Sollzins
3,8 % p.a.
Anfängliche Tilgung
3 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Darlehenssumme: 225.000 € | Monatliche Rate: 975 € | Restschuld nach Zinsbindung: 172.048,87 € | Eigenkapitalquote: 10 %

Kleinere Finanzierung mit geringem Eigenkapital

Kaufpreis der Immobilie
250.000 €
Eigenkapital
25.000 €
Sollzins
3,2 % p.a.
Anfängliche Tilgung
2 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Darlehenssumme: 400.000 € | Monatliche Rate: 1.833,33 € | Restschuld nach Zinsbindung: 304.378,33 € | Gezahlte Zinsen: 124.378,33 €

Restschuld berechnen bei 400.000 € ohne Eigenkapital

Kaufpreis der Immobilie
400.000 €
Eigenkapital
0 €
Sollzins
3,5 % p.a.
Anfängliche Tilgung
2 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Darlehenssumme: 300.000 € | Monatliche Rate: 2.125 € | Restschuld nach Zinsbindung: 0 € | Gezahlte Zinsen: 87.164,59 €

Volltilgerdarlehen – 300.000 € nach 20 Jahren vollständig getilgt

Kaufpreis der Immobilie
300.000 €
Eigenkapital
0 €
Sollzins
3,5 % p.a.
Anfängliche Tilgung
5 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Maklercourtage-RechnerBerechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.Kaufen oder Mieten Rechner: Break-Even objektiv vergleichenLangfristige Kosten von Kaufen und Mieten vergleichen und das Break-even-Jahr berechnen, ab dem sich ein Immobilienkauf gegenüber Miete lohnt.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.GRZ und GFZ RechnerGRZ (Grundflächenzahl) und GFZ (Geschossflächenzahl) aus Grundstücks- und Gebäudefläche berechnen – mit Vergleich zu BauNVO-Richtwerten.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.KreditvergleichZwei Kreditangebote nebeneinander berechnen: Monatsrate, Gesamtkosten und Effektivzins (PAngV) direkt vergleichen.Eigenkapitalrendite-Rechner: Rentabilität mit FremdkapitalEigenkapitalrendite und Eigenkapitalrentabilität einer Immobilie berechnen und den Leverage-Effekt von Fremdkapital für mehrere Finanzierungsquoten prüfen.Ehepartner auszahlen Haus RechnerAuszahlungsbetrag berechnen, wenn ein Ehepartner den anderen bei der gemeinsamen Immobilie auszahlt — z. B. bei Scheidung oder Trennung.Sondertilgungs-AuswirkungZeigt, wie viele Jahre und Zinsen eine einmalige und regelmäßige Sondertilgung spart – inklusive Rendite der Sondertilgung, Verzögerungskosten und Limit-Prüfung.Wie viel Haus kann ich mir leistenMaximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.Warmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.ImmobilienbewertungVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.Niessbrauch-RechnerKapitalwert eines lebenslangen Niessbrauchs nach § 14 BewG mit Vervielfaeltiger aus Anlage 9 berechnen.Wohnrecht berechnenKapitalwert eines Wohnrechts nach § 14 BewG berechnen: Jahreswert aus Wohnfläche und Kaltmiete, Vervielfältiger nach Alter — lebenslang oder befristet.

Weiternutzung

Grafiken weiterverwenden

Alle 5 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Kaufpreis 420.000 Euro gleich 90.000 Euro Eigenkapital (21,4 Prozent) plus 330.000 Euro Darlehen (78,6 Prozent). Bei 3,6 Prozent Sollzins und 2,0 Prozent Tilgung ergibt sich eine Rate von 1.540 Euro und nach 10 Jahren Zinsbindung eine Restschuld von rund 250.700 Euro.

    Baufinanzierung – Kaufpreis = Eigenkapital + Darlehen

    760 × 320 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">
      <img src="https://rechner-portal.de/images/immobilien/baufinanzierung-finanzierungssplit.svg"
           alt="Kaufpreis 420.000 Euro gleich 90.000 Euro Eigenkapital (21,4 Prozent) plus 330.000 Euro Darlehen (78,6 Prozent). Bei 3,6 Prozent Sollzins und 2,0 Prozent Tilgung ergibt sich eine Rate von 1.540 Euro und nach 10 Jahren Zinsbindung eine Restschuld von rund 250.700 Euro."
           width="760" height="320">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">Baufinanzierung – Kaufpreis = Eigenkapital + Darlehen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/baufinanzierung
  • Thomas und Sandra vergleichen 2,0 % und 2,5 % Tilgungsrate für 305.000 EUR Darlehen (385.000 EUR Kaufpreis, 80.000 EUR Eigenkapital, 3,6 % Zins). Höhere Tilgung spart 18.300 EUR Restschuld.

    Baufinanzierung: Thomas und Sandra

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">
      <img src="https://rechner-portal.de/images/immobilien/baufinanzierung-praxis-thomas-sandra.svg"
           alt="Thomas und Sandra vergleichen 2,0 % und 2,5 % Tilgungsrate für 305.000 EUR Darlehen (385.000 EUR Kaufpreis, 80.000 EUR Eigenkapital, 3,6 % Zins). Höhere Tilgung spart 18.300 EUR Restschuld."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">Baufinanzierung: Thomas und Sandra auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/baufinanzierung
  • Bei 305.000 Euro Darlehen und 3,6 Prozent Sollzins senken 0,5 Prozentpunkte mehr Tilgung die Restschuld nach 10 Jahren von 231.706 auf 213.382 Euro, also um rund 18.300 Euro, bei 127 Euro Mehrrate.

    Tilgung erhöhen – Restschuld senken

    760 × 320 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">
      <img src="https://rechner-portal.de/images/immobilien/baufinanzierung-tilgung-restschuld.svg"
           alt="Bei 305.000 Euro Darlehen und 3,6 Prozent Sollzins senken 0,5 Prozentpunkte mehr Tilgung die Restschuld nach 10 Jahren von 231.706 auf 213.382 Euro, also um rund 18.300 Euro, bei 127 Euro Mehrrate."
           width="760" height="320">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">Tilgung erhöhen – Restschuld senken auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/baufinanzierung
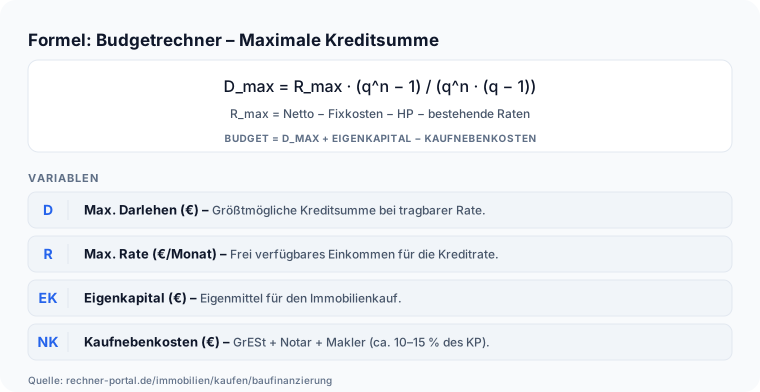
  • Infografik: Formel: Budgetrechner – Maximale Kreditsumme, D_max = R_max · (q^n − 1) / (q^n · (q − 1)), R_max = Netto − Fixkosten − HP − bestehende Raten, BUDGET = D_MAX + EIGENKAPITAL − KAUFNEBENKOSTEN, VARIABLEN, Max. Darlehen (€) – Größtmögliche Kreditsumme be

    Baufinanzierung Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">
      <img src="https://rechner-portal.de/images/immobilien/baufinanzierung-formel.svg"
           alt="Infografik: Formel: Budgetrechner – Maximale Kreditsumme, D_max = R_max · (q^n − 1) / (q^n · (q − 1)), R_max = Netto − Fixkosten − HP − bestehende Raten, BUDGET = D_MAX + EIGENKAPITAL − KAUFNEBENKOSTEN, VARIABLEN, Max. Darlehen (€) – Größtmögliche Kreditsumme be"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">Baufinanzierung Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/baufinanzierung
  • Budgetrechner-Formel: Maximale Kreditsumme aus tragbarer Monatsrate und Zinssatz.

    Formel: Budgetrechner – Maximale Kreditsumme

    760 × 470 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">
      <img src="https://rechner-portal.de/images/formeln/immobilien/baufinanzierung-budgetrechner-formel.svg"
           alt="Budgetrechner-Formel: Maximale Kreditsumme aus tragbarer Monatsrate und Zinssatz."
           width="760" height="470">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/baufinanzierung">Formel: Budgetrechner – Maximale Kreditsumme auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/baufinanzierung

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Finanzberatung. Die Berechnung unterstützt die Grundplanung einer Baufinanzierung, ersetzt aber keine individuelle Prüfung von Eigenkapital, Restschuld, Liquidität und Bankangeboten.

Quelle: Annuitätenrechnung aus Kaufpreis, Eigenkapital, Sollzins, Tilgungssatz und Zinsbindung mit Ableitung von Monatsrate, Restschuld und Eigenkapitalquote

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Immobilien / Kaufen
Formeln basieren auf
Immobiliennahe Kosten- und Szenariologik mit dokumentierten Annahmen
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Baufinanzierung. Abgerufen von https://rechner-portal.de/immobilien/kaufen/baufinanzierung

Harvard-Format

Rechner-Portal, 2026. Baufinanzierung. Available at: https://rechner-portal.de/immobilien/kaufen/baufinanzierung

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.