Kaufnebenkosten
Grunderwerbsteuer, Notar, Grundbuch und Maklerprovision – Gesamtnebenkosten berechnen
Kaufnebenkosten jetzt nutzenFachquelle zur Einordnung: Immobilienverband Deutschland (IVD)
Hier klärst du die eigentliche Kaufvorbereitung: Wie viel Geld muss vor dem Notartermin bereitstehen, wie stark zehren die Nebenkosten an deinem Eigenkapital und welche Monatsrate bleibt danach noch tragbar?
Grunderwerbsteuer, Notar, Grundbuch und Maklerprovision – Gesamtnebenkosten berechnen
Darlehenssumme, monatliche Rate, Restschuld nach Zinsbindung und Eigenkapitalquote berechnen
Verkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.
Kapitalwert eines lebenslangen Niessbrauchs nach § 14 BewG mit Vervielfaeltiger aus Anlage 9 berechnen.
Kapitalwert eines Wohnrechts nach § 14 BewG berechnen: Jahreswert aus Wohnfläche und Kaltmiete, Vervielfältiger nach Alter — lebenslang oder befristet.
Auszahlungsbetrag berechnen, wenn ein Ehepartner den anderen bei der gemeinsamen Immobilie auszahlt — z. B. bei Scheidung oder Trennung.
GRZ (Grundflächenzahl) und GFZ (Geschossflächenzahl) aus Grundstücks- und Gebäudefläche berechnen – mit Vergleich zu BauNVO-Richtwerten.
Mietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.
Kaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.
Benötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnen
Berechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.
Maximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.
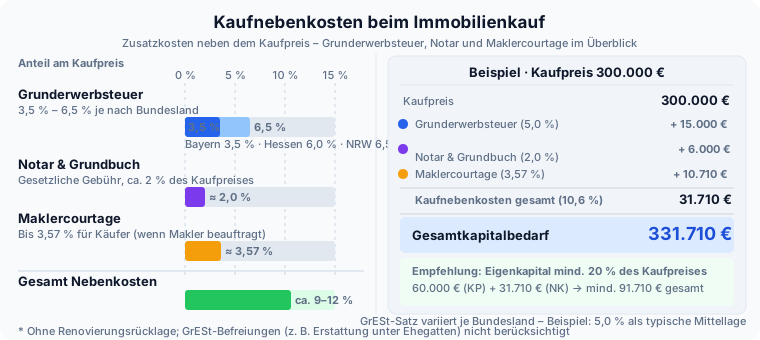
Bevor du beim Notar unterschreibst, entscheidet sich hier die eigentliche Kaufvorbereitung: Reicht dein Eigenkapital, wie schwer wiegen die Kaufnebenkosten und trägt deine geplante Baufinanzierung den Kaufpreis wirklich? Dieser Hub führt dich nicht durch allgemeine Immobilienthemen, sondern ganz gezielt durch Eigenkapitalquote, Kaufnebenkosten, Maklercourtage und die erste konkrete Finanzierungsrechnung vor dem Kauf.
Vom ersten Exposé bis zur belastbaren Finanzierungsbasis gehst du in einer festen Reihenfolge vor. Dein Eigenkapital steckt den Rahmen ab, Kaufnebenkosten und Maklercourtage zeigen den echten Kapitalbedarf, und erst danach prüfst du mit der Baufinanzierung, ob Rate und Restschuld zu deinem Haushalt passen. Diese Reihenfolge hält Wunschpreis, Kaufkosten und Kreditlast sauber auseinander.
Als Erstes brauchst du Kaufpreis, verfügbares Eigenkapital und das Bundesland der Immobilie, denn davon hängt die Grunderwerbsteuer ab. Dann kommen Kaufnebenkosten, Makleranteil und der Sollzins für die Grundfinanzierung dazu. Halte Kaufpreis und Nebenkosten immer getrennt, weil Banken diese Blöcke oft unterschiedlich bewerten und dein echter Eigenkapitalbedarf sonst zu niedrig wirkt.
Die Reihenfolge der Rechner folgt deiner Kaufentscheidung. Der Eigenkapital-Rechner zeigt zuerst, welcher Anteil des Kaufpreises schon gesichert ist. Anschließend macht der Kaufnebenkosten- oder Maklercourtage-Rechner sichtbar, wie viel du zusätzlich zum Objektpreis aufbringen musst. Erst auf dieser vollständigen Kapitalbasis liefert der Baufinanzierungsrechner eine belastbare Monatsrate und Restschuld.
Am häufigsten geht es schief, wenn du Kaufnebenkosten als späteres Problem abtust, dein gesamtes Erspartes ohne Liquiditätsreserve einsetzt oder die Baufinanzierung rechnest, bevor Eigenkapitalquote und Nebenkosten sauber stehen. Genauso trügerisch ist eine niedrige Start-Rate als Kaufsignal, obwohl die Restschuld nach Ablauf der Zinsbindung kaum spürbar schrumpft.
Kalkuliere jede Kaufoption mit demselben Puffer für Renovierung, Notgroschen und Nebenkosten. Ein Objekt wirkt schnell finanzierbar, solange du nur den Kaufpreis betrachtest, obwohl später gerade Grunderwerbsteuer, Courtage und zu knappes Eigenkapital den eigentlichen finanziellen Druck erzeugen.
Kaufen führt dich durch Eigenkapital, Kaufnebenkosten und die erste Baufinanzierungsrechnung vor dem Notartermin. Klär zuerst deinen vollständigen Kapitalbedarf und geh erst danach in die konkrete Monatsrate und verbleibende Restschuld.
Diese Unterkategorie nutzt eine differenzierte Auslegung je Themencluster, damit Ergebnisse nicht nur korrekt berechnet, sondern auch im passenden Entscheidungskontext verstanden werden.
Grunderwerbsteuer, Notar, Grundbuch und Maklerprovision – Gesamtnebenkosten berechnen
Kaufnebenkosten jetzt nutzenDarlehenssumme, monatliche Rate, Restschuld nach Zinsbindung und Eigenkapitalquote berechnen
Baufinanzierung jetzt nutzenVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.
Immobilienbewertung jetzt nutzenKapitalwert eines lebenslangen Niessbrauchs nach § 14 BewG mit Vervielfaeltiger aus Anlage 9 berechnen.
Niessbrauch-Rechner jetzt nutzenWeiterführende Unterkategorien und Themen
Alle verwandten Unterkategorien auf einen Blick, damit du direkt zum passenden Themenbereich wechseln kannst.
Quellen, Transparenz und Haftung
Haftungsausschluss
Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.
Weil die Ergebnisse aus diesem Bereich direkt in deine Eigenkapitalplanung, deine Kaufpreisgrenze und spätere Bankgespräche einfließen, behandeln wir Kaufen als sensiblen Entscheidungsbereich. Die Rechner geben dir eine konkrete Kostenorientierung, aber kein Kauf-, Finanzierungs- oder Marktversprechen. Nebenkostensätze, Grunderwerbsteuer nach Bundesland und die Käuferperspektive gleichen wir regelmäßig mit den Angaben des Statistischen Bundesamts, der Deutschen Bundesbank und der Verbraucherzentrale ab, damit aus einer Orientierungshilfe keine implizite Finanzierungs- oder Rechtsberatung wird.
Quelle: Statistisches Bundesamt (Destatis), Deutsche Bundesbank, Verbraucherzentrale
Stand: 2026-09-27
ivd.net
ivd.net
mieterbund.de
Dokumentierte Quellen im Domain-Rahmen: 3