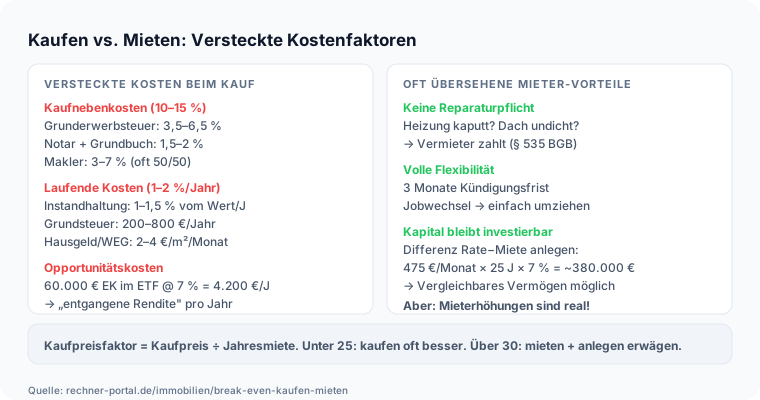
Familie Brandt steht vor der Wahl, eine Wohnung für 450.000 Euro zu kaufen oder weiter für 1.500 Euro zu mieten. Ausgangslage: Sie haben 120.000 Euro Eigenkapital und wollen wissen, ab welchem Jahr der Kauf rechnerisch vorne liegt.
Eingaben: Kaufpreis 450.000 Euro, Kaufnebenkosten 10 Prozent, Eigenkapital 120.000 Euro, Sollzins 3,7 Prozent, Tilgung 2,5 Prozent, aktuelle Miete 1.500 Euro, Mietsteigerung 2 Prozent, Wertsteigerung 1,5 Prozent, Hausgeld 350 Euro, Opportunitätszins 4 Prozent.
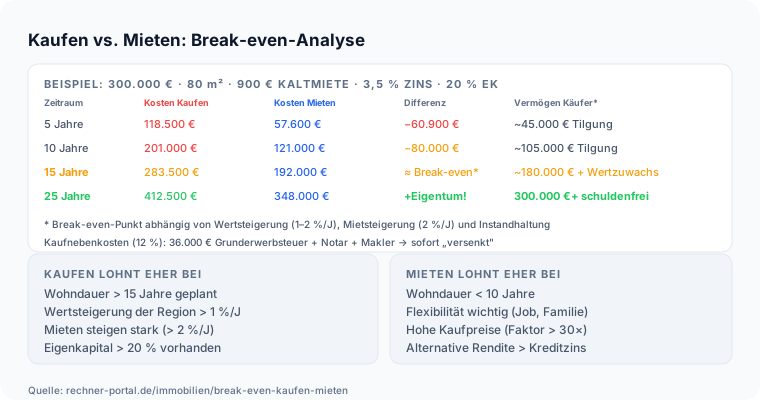
Der Rechner ergibt: Monatsrate rund 1.705 Euro, anfängliche Mehrkosten gegenüber der Miete rund 555 Euro pro Monat, Break-even im Jahr 13.
Familie Brandt entscheidet: Da sie langfristig in der Region bleiben wollen und der Break-even im Rahmen ihrer Haltedauer liegt, kaufen sie, prüfen aber zuvor noch ein günstigeres Wertsteigerungsszenario.
Genau dieser zweite Durchlauf ist aufschlussreich: Senken sie die angenommene Wertsteigerung von 1,5 auf 1,0 Prozent, verschiebt sich der Break-even um mehrere Jahre nach hinten und rückt an den Rand ihrer geplanten Haltedauer.
Erhöhen sie zusätzlich den Opportunitätszins, weil sie das Eigenkapital sonst breit gestreut anlegen würden, kippt das Ergebnis in manchen Läufen sogar zugunsten des Mietens.
Für die Brandts ist das kein Grund gegen den Kauf, aber eine wichtige Erkenntnis: Ihre Entscheidung trägt nur, wenn sie wirklich lange bleiben. Ein Verkauf nach acht Jahren würde sie rechnerisch schlechter stellen als das Mieten.
Sie halten deshalb fest, dass ihr Kauf eine langfristige Standortentscheidung ist und keine kurzfristige Geldanlage. Die Zahlen sind ein Szenario mit selbst gewählten Annahmen und keine Prognose der Marktentwicklung.