Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
4 Annahmen und 4 Grenzen
Annahmen
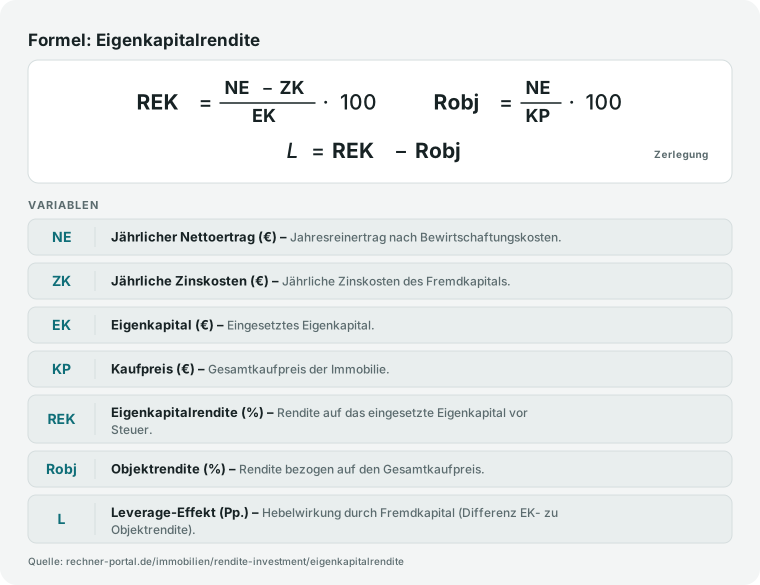
- Die Berechnung trennt Objekt- und Eigenkapitalrendite auf Basis der eingegebenen Nettoerträge, Zinskosten und optionalen Steuerannahmen.
- Ein Verlust aus der Vermietung (Nettoertrag minus Zinsen und AfA unter 0) mindert die Steuer auf andere Einkünfte zum angegebenen Grenzsteuersatz (Verlustausgleich, § 2 Abs. 3 EStG).
- Leverage-Effekt und Zinsdeckungsgrad werden als Kennzahlen für die aktuelle Eingabekonstellation berechnet, nicht als Renditeversprechen.
- Die Einordnung der Eigenkapitalrendite (unter 2 % niedrig, 2 bis 8 % mittel, ab 8 % hoch) und die Eingabegrenzen sind redaktionelle Annahmen.
Grenzen
- Tilgungswirkung, Leerstand, Instandhaltung außerhalb des Nettoertrags und Verkaufsgewinne werden nicht abgebildet.
- Der Steuerteil rechnet mit einem pauschalen Steuersatz auf den Ertrag nach Zinsen, AfA und Abzügen; Solidaritätszuschlag und Kirchensteuer sind nicht enthalten. Ist der Ertrag nach Abzügen negativ, setzt der Rechner eine Steuerersparnis zum angegebenen Satz an und unterstellt, dass genügend andere Einkünfte zur Verrechnung vorhanden sind.
- Die Zinskosten gelten als konstant; nach Ablauf der Zinsbindung kann sich der Hebel ändern.
- Der Rechner ersetzt keine individuelle Investment-, Finanzierungs- oder Steuerberatung.
Stand der Prüfung: Rendite- und Leverage-Logik für Wohnimmobilien fachredaktionell geprüft am 16.11.2026; Steuerteil vereinfacht nach §§ 2, 9 und 21 EStG.