Zum Hauptinhalt springen

Mietrendite berechnen: Brutto-, Netto- und EK-Rendite

ImmobilienStand Jetzt bewerten
€
%
€
€
%
%
Jahre
€
Nettorendite berechnen
Gesamtrendite inkl. Wertsteigerung
Anzeige

Kurzantwort

Rendite-Rechner: Gib kaufpreis und jahreskaltmiete ein und erhalte Bruttomietrendite (%) als Ergebnis. Für verbindliche Entscheidungen Fachberatung und aktuelle Marktdaten hinzuziehen.

Immobilienrendite aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Mai 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Die Berechnung stellt Brutto-, Netto- und optionale Gesamtrendite auf Basis der eingegebenen Mieteinnahmen, Kosten, Leerstandsquote, Finanzierungskosten und Wertsteigerung dar.
  • Wertzuwachs und Finanzierungskosten werden über die Haltedauer als vereinfachtes Szenario fortgeschrieben und nicht als sichere Entwicklung gewertet.

Grenzen

  • Steuern, Verkaufskosten, Sonderumlagen, Modernisierungssprünge und dynamische Mietentwicklung werden nicht vollständig abgebildet.
  • Der Rechner ersetzt keine individuelle Investment-, Finanzierungs- oder Steuerprüfung.

Stand der Prüfung: Renditelogik für vermietete Wohnimmobilien fachredaktionell geprüft am 20.05.2026.

Überblick

Was ist der Rendite-Rechner?

Mit dem Rendite-Rechner für Immobilien berechnest du Bruttomietrendite, Nettomietrendite und eine vereinfachte Gesamtrendite für vermietete Objekte in einem Schritt. Er richtet sich an Vermieterinnen, Vermieter und Immobilienkäufer, die nicht nur eine grobe Mietrendite sehen wollen, sondern Kaufpreis, Jahreskaltmiete, Bewirtschaftungskosten, Leerstand, Finanzierungskosten und angenommene Wertsteigerung sauber gegeneinander abwägen möchten.

Die Bruttomietrendite setzt die Jahreskaltmiete ins Verhältnis zum Kaufpreis, die Nettomietrendite zieht zusätzlich Leerstand und Bewirtschaftungskosten ab.

Für die Gesamtrendite kommen Wertsteigerung und Finanzierungskosten über die Haltedauer hinzu.

So wird sichtbar, wie stark eine ordentliche Bruttorendite nach Kosten und Leerstand absacken kann und wie sehr das Ergebnis von der angenommenen Wertsteigerung abhängt, die als unsichere Größe behandelt werden sollte.

Der Rechner richtet sich damit an alle, die eine Exposé-Rendite nicht ungeprüft übernehmen, sondern Kaufpreis, Miete, Kosten und Leerstand realistisch gegeneinander abwägen wollen.

Weil die Wertsteigerung über die Haltedauer nicht garantiert ist, sollte sie eher vorsichtig angesetzt und als Szenario, nicht als sichere Zusatzrendite verstanden werden.

Die Ergebnisse sind eine fundierte Orientierung und ersetzen keine Anlageberatung.

Eingaben

So nutzt du den Rechner

Du gibst Kaufpreis, Jahreskaltmiete, Bewirtschaftungskosten pro Jahr, Leerstandsquote, angenommene Wertsteigerung pro Jahr, geplante Haltedauer und optionale Finanzierungskosten ein. Zusätzlich aktivierst du bei Bedarf die Stufen für Nettorendite und Gesamtrendite.

Die Daten stammen typischerweise aus Exposé, Mietaufstellung, Hausgeld- und Kostenplanung sowie deiner eigenen Markteinschätzung zur Haltedauer.

Häufige Eingabefehler sind das Verwechseln von Kalt- und Warmmiete, zu optimistische Leerstands- oder Wertsteigerungsannahmen und das Doppelerfassen von Bewirtschaftungs- und Finanzierungskosten.

Trage als Jahreskaltmiete die reine Nettokaltmiete aller Einheiten über zwölf Monate ein, ohne Betriebskostenvorauszahlungen, weil diese die Rendite sonst zu hoch erscheinen lassen.

Die Bewirtschaftungskosten umfassen nicht umlagefähige Verwaltung, Instandhaltung und Rücklagen; die Finanzierungskosten trägst du getrennt davon ein und nur, wenn du die Gesamtrendite über die Haltedauer betrachten willst.

Setze Leerstandsquote und Wertsteigerung bewusst konservativ an, denn beide Annahmen wirken stark auf das Ergebnis. Je realistischer diese Werte sind, desto belastbarer fallen Brutto-, Netto- und Gesamtrendite aus.

Der Rechner ersetzt dabei keine individuelle Beratung.

Berechnung

So funktioniert die Berechnung

Immobilien-Rendite-Formel (Bruttomietrendite = Jahresmiete ÷ Kaufpreis × 100; effektive Miete = Jahresmiete × (1 − Leerstand%); Nettomietrendite = (effektive Miete − Kosten) ÷ Gesamtinvestition × 100; Gesamtrendite inkl. Wertzuwachs über Haltedauer): Bruttomietrendite = Jahreskaltmiete / Kaufpreis × 100.

Für die Nettorendite gilt zunächst: Effektive Mieteinnahmen = Jahreskaltmiete × (1 - Leerstandsquote / 100).

Wichtig ist die unterschiedliche Bezugsgröße: Die Bruttomietrendite bezieht sich auf den reinen Kaufpreis, die Nettomietrendite dagegen auf die Gesamtinvestition, also Kaufpreis plus Kaufnebenkosten (Grunderwerbsteuer, Notar, Makler).

Danach folgt: Nettomietrendite = (effektive Mieteinnahmen - Bewirtschaftungskosten) / Gesamtinvestition (Kaufpreis + Kaufnebenkosten) × 100.

Genau deshalb fällt die Nettomietrendite im Beispiel auf rund 2,11 Prozent und nicht auf die naiv erwarteten 2,33 Prozent, die sich bei Bezug allein auf den Kaufpreis ergäben.

Wenn du die Gesamtrendite aktivierst, rechnet der Rechner zusätzlich Wertzuwachs = Kaufpreis × (1 + Wertsteigerung pro Jahr) ^ Haltedauer - Kaufpreis sowie kumulierte Finanzierungskosten = Finanzierungskosten pro Jahr × Haltedauer.

Die Gesamtrendite über die Haltedauer ergibt sich dann aus Nettomiete kumuliert plus Wertzuwachs minus Finanzierungskosten, geteilt durch die Gesamtinvestition (Kaufpreis + Kaufnebenkosten).

Praxisbeispiel: Bei 350.000 Euro Kaufpreis, 12.000 Euro Jahreskaltmiete, 3.500 Euro Bewirtschaftungskosten, 3 Prozent Leerstand, 1,5 Prozent Wertsteigerung und 10 Jahren Haltedauer liegt die Bruttomietrendite bei rund 3,43 Prozent, die Nettomietrendite bei rund 2,11 Prozent und die Gesamtrentabilität hängt stark davon ab, ob die Wertsteigerung realistisch erreichbar ist. Rendite in 3 Stufen: Brutto 3,43 %, Netto 2,11 %, Gesamt 3,61 %

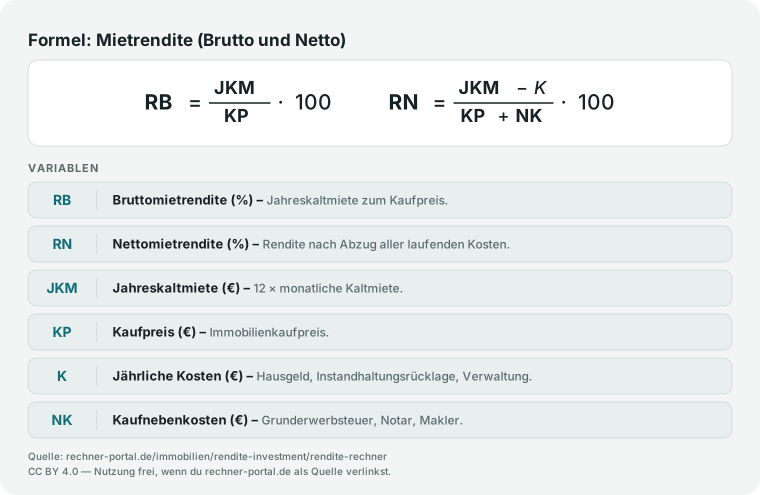
Mietrendite-Formeln: Bruttomietrendite und Nettomietrendite bei Immobilieninvestments.
Die Bruttomietrendite ignoriert Kosten — die aussagekräftigere Nettomietrendite liegt typisch 1–2 Prozentpunkte darunter.

Nachschlagen

Bruttomietrendite und Kaufpreisfaktor: Richtwerte zur Einordnung

Die Bruttomietrendite und der Kaufpreisfaktor (Vervielfältiger) sind Kehrwerte: Kaufpreisfaktor = 100 / Bruttomietrendite. Ein Faktor von 25 entspricht einer Bruttomietrendite von 4,0 %. Die folgende Tabelle ordnet typische Werte nach Rendite, Faktor und Lagetyp ein.

Bruttomietrendite, Kaufpreisfaktor und Einordnung nach Lagetyp
BruttomietrenditeKaufpreisfaktorEinordnungTypischer Lagetyp
2,0 %50,0Sehr niedrigAbsolute Toplagen (München Innenstadt, Hamburg HafenCity)
2,5 %40,0NiedrigToplagen A-Städte (Berlin-Mitte, Frankfurt Westend)
3,0 %33,3UnterdurchschnittlichGute Lagen A-Städte, Toplagen B-Städte
3,5 %28,6ModeratMittlere Lagen A-Städte, gute Lagen B-Städte
4,0 %25,0SolideB-/C-Städte gute Lagen, Bestandsobjekte
5,0 %20,0GutC-/D-Städte, Randlagen größerer Städte
6,0 %16,7HochLändlicher Raum, schwächere Standorte
7,0 %14,3Sehr hochStrukturschwache Regionen, Sanierungsobjekte
8,0 %12,5AußergewöhnlichHohes Standort-/Leerstandsrisiko, Sonderfälle

Die Bruttomietrendite berücksichtigt nur Kaufpreis und Jahreskaltmiete, nicht Kaufnebenkosten und Bewirtschaftungskosten. Die Nettomietrendite liegt typisch 1,0–2,0 Prozentpunkte unter der Bruttomietrendite. Hohe Renditen (> 6 %) gehen häufig mit erhöhtem Leerstandsrisiko, Instandhaltungsbedarf oder sinkenden Immobilienwerten einher. Eine hohe Bruttomietrendite allein ist kein Qualitätsindikator – Lage, Substanz und Mieterbonität sind ebenso entscheidend. Die Umrechnung zwischen Rendite und Faktor ist exakt (Rechner: Bruttomietrendite = Jahreskaltmiete / Kaufpreis × 100); die Spalten Einordnung und Lagetyp sind grobe Orientierungswerte und keine amtliche Statistik. Beispiel mit den Voreinstellungen des Rechners (350.000 € Kaufpreis, 12.000 € Jahreskaltmiete, 10 % Kaufnebenkosten, 3 % Leerstand, 3.500 € Bewirtschaftungskosten): Bruttomietrendite 3,43 %, Kaufpreisfaktor 29,2, Nettomietrendite 2,11 %.

Expertenmodus

Häufige Fragen zu Rendite-Rechner

Ist eine Mietrendite von 5 Prozent gut?

Eine Bruttomietrendite von 5 Prozent liegt über dem oft genannten Mindestziel von 4 Prozent und gilt in den meisten deutschen Lagen als solide bis gut – bei 300.000 Euro Kaufpreis entspricht das 15.000 Euro Jahreskaltmiete.

Ob 5 Prozent wirklich gut sind, hängt aber von der Nettomietrendite ab: Nach Abzug von Kaufnebenkosten und Bewirtschaftungskosten bleiben oft nur noch 1 bis 2 Prozentpunkte weniger übrig.

Bei 200.000 Euro Kaufpreis und 14.000 Euro Jahreskaltmiete errechnet der Rechner beispielsweise 7 Prozent Bruttomietrendite, aber nach 2.800 Euro Bewirtschaftungskosten und 2 Prozent Leerstand nur noch 4,96 Prozent Nettomietrendite.

In A-Lagen mit hoher Wertstabilität sind schon 3 bis 4 Prozent üblich, weil Käufer dort auf Wertsteigerung statt auf laufenden Ertrag setzen; in strukturschwächeren Regionen braucht es oft 6 Prozent oder mehr, um das höhere Leerstandsrisiko auszugleichen.

Prüfe deshalb immer die Nettomietrendite, nicht nur die Bruttozahl.

Was bedeutet eine Mietrendite von 4 Prozent konkret?

4 Prozent Bruttomietrendite bedeutet, dass die jährliche Kaltmiete 4 Prozent des Kaufpreises beträgt – bei 350.000 Euro Kaufpreis wären das 14.000 Euro Jahreskaltmiete beziehungsweise rund 1.167 Euro im Monat.

Umgerechnet in den Kaufpreisfaktor entspricht das einem Faktor von 25 (100 geteilt durch 4), die Immobilie kostet also das 25-Fache der Jahreskaltmiete.

Mit den Standardannahmen des Rechners (10 Prozent Kaufnebenkosten, 3.500 Euro Bewirtschaftungskosten, 3 Prozent Leerstand) sinkt diese Bruttozahl auf eine Nettomietrendite von rund 2,1 Prozentpunkten niedriger, also auf etwa 2,1 bis 2,9 Prozent je nach genauem Kaufpreis.

4 Prozent brutto ist damit ein verbreiteter Richtwert für eine solide, aber nicht überdurchschnittliche Rendite – ob er für ein konkretes Objekt ausreicht, hängt von Lage, Finanzierung und der angenommenen Wertsteigerung ab.

Wie hoch sollte eine gute Nettomietrendite sein?

Als grobe Orientierung gelten unter 3 Prozent Nettomietrendite als eher niedrig, 3 bis 4 Prozent als solides Minimum und über 5 Prozent als gut – diese Werte verstehen sich vor Steuern und ohne eingerechnete Wertsteigerung.

Im Standardbeispiel des Rechners (350.000 Euro Kaufpreis, 12.000 Euro Jahreskaltmiete, 3.500 Euro Bewirtschaftungskosten, 3 Prozent Leerstand) ergibt sich eine Nettomietrendite von 2,11 Prozent – das liegt unter dem soliden Minimum und zeigt, wie stark Kosten und Leerstand die Bruttozahl von 3,43 Prozent drücken können.

Die Nettomietrendite ist aussagekräftiger als die Bruttomietrendite, weil sie zusätzlich Kaufnebenkosten (Grunderwerbsteuer, Notar, Grundbuch) und laufende, nicht umlagefähige Bewirtschaftungskosten berücksichtigt.

Rechne deshalb vor einer Kaufentscheidung immer mit der Nettomietrendite, nicht nur mit der werblich oft genannten Bruttozahl aus dem Exposé.

Wie rechne ich die Rendite einer vermieteten Immobilie aus?

Trage Kaufpreis, Kaufnebenkosten, Jahreskaltmiete, Bewirtschaftungskosten pro Jahr und Leerstandsquote ein – der Rechner ermittelt daraus automatisch Bruttomietrendite und Nettomietrendite.

Die Bruttomietrendite ergibt sich aus Jahreskaltmiete geteilt durch Kaufpreis mal 100; bei 350.000 Euro Kaufpreis und 12.000 Euro Jahreskaltmiete sind das 3,43 Prozent.

Für die Nettomietrendite zieht der Rechner zunächst den Leerstand von der Miete ab (effektive Mieteinnahmen 11.640 Euro bei 3 Prozent Leerstand) und subtrahiert dann die Bewirtschaftungskosten, bezogen auf die Gesamtinvestition aus Kaufpreis plus Kaufnebenkosten – im Beispiel ergeben sich so 2,11 Prozent.

Aktivierst du zusätzlich die Gesamtrendite-Stufe, rechnet der Rechner Wertsteigerung und Haltedauer mit ein und liefert sowohl eine Gesamtrendite pro Jahr (3,61 Prozent im Beispiel) als auch eine kumulierte Gesamtrendite über die gesamte Haltedauer (35,74 Prozent über 10 Jahre).

So bekommst du drei Kennzahlen aus denselben Eingaben: die schnelle Bruttozahl, die realistischere Nettozahl und die langfristige Gesamtbetrachtung.

Wie wirkt sich Finanzierung auf die Rendite meiner Immobilie aus?

Trage die jährlichen Finanzierungskosten (Zinsen) ein, um ihre Wirkung auf die Gesamtrendite über die Haltedauer zu sehen.

Im Standardbeispiel mit 350.000 Euro Kaufpreis liegt die Gesamtrendite über 10 Jahre bei 35,74 Prozent ohne Finanzierungskosten – trägst du 9.000 Euro Zinsen pro Jahr ein, fällt sie auf 12,36 Prozent, weil über 10 Jahre kumuliert 90.000 Euro Zinskosten von Mietertrag und Wertzuwachs abgezogen werden.

Wichtig: Die Gesamtrendite pro Jahr bleibt dabei unverändert bei 3,61 Prozent, weil sie nur Nettomietrendite und Wertsteigerung addiert, nicht aber die Finanzierungskosten berücksichtigt – nur die kumulierte Gesamtrendite über die Haltedauer reagiert auf den eingetragenen Zinsbetrag.

Wenn du eine Immobilie mit Kredit finanzierst, ist deshalb ausschließlich die Gesamtrendite über die Haltedauer aussagekräftig, nicht die jährliche Zahl.

Der Rechner nimmt dabei die reinen Zinskosten als Eingabe, keine vollständige Tilgungsplanrechnung – für eine detaillierte Annuitätenrechnung ist ein spezieller Finanzierungsrechner besser geeignet.

Wie beeinflussen Leerstand und Bewirtschaftungskosten die Mietrendite?

Beide Faktoren wirken direkt auf die Nettomietrendite, aber nicht auf die Bruttomietrendite, die ausschließlich Kaufpreis und Jahreskaltmiete ins Verhältnis setzt.

Bei 200.000 Euro Kaufpreis und 14.000 Euro Jahreskaltmiete liegt die Bruttomietrendite konstant bei 7 Prozent – mit 2 Prozent Leerstand und 2.800 Euro Bewirtschaftungskosten sinkt die Nettomietrendite aber auf 4,96 Prozent, weil von den effektiven Mieteinnahmen von 13.720 Euro zusätzlich die Bewirtschaftungskosten abgezogen werden.

Jeder Prozentpunkt mehr Leerstand reduziert die effektiven Mieteinnahmen direkt proportional; höhere Bewirtschaftungskosten – etwa für Instandhaltungsrücklage oder Verwaltung – schmälern den Nettoertrag unmittelbar in voller Höhe.

Setze beide Werte deshalb eher konservativ an: Rechne testweise mit 1 bis 2 Prozentpunkten mehr Leerstand als erwartet, um zu sehen, wie empfindlich die Nettomietrendite auf ungünstigere Annahmen reagiert.

Objekte, die auch unter diesen vorsichtigeren Annahmen eine akzeptable Nettorendite zeigen, haben einen größeren Sicherheitspuffer.

Was ist eine gute Bruttorendite für Immobilien in Deutschland?

Eine feste Grenze gibt es nicht, weil Lage, Zinsniveau und Risiko den Maßstab verschieben, aber als Orientierung gilt unter 4 Prozent als eher schwach, 4 bis 6 Prozent als solide und über 6 Prozent als vergleichsweise attraktiv.

In sehr gefragten A-Lagen wie München oder Hamburg liegen die Bruttorenditen oft bei 3 bis 4 Prozent, weil Käufer dort überwiegend auf Wertstabilität und -steigerung setzen, nicht auf laufenden Ertrag.

In B- und C-Städten sowie ländlichen Lagen sind 5 bis 7 Prozent üblicher, dafür steigt dort auch das Leerstands- und Mietausfallrisiko.

Der Rechner zeigt dir sofort, in welchem Bereich dein konkretes Objekt liegt: Bei 350.000 Euro Kaufpreis und 12.000 Euro Jahreskaltmiete ergeben sich 3,43 Prozent – das liegt im unteren, eher A-Lage-typischen Bereich.

Vergleiche diesen Wert immer mit lokalen Markt- und Mietspiegeldaten, bevor du eine Kaufentscheidung triffst.

Welche Grenzen hat der Rendite-Rechner bei der Immobilienbewertung?

Der Rechner bildet Brutto-, Netto- und eine vereinfachte Gesamtrendite auf Basis deiner Eingaben ab, berücksichtigt aber weder Steuern noch eine detaillierte Finanzierungsrechnung mit Zins und Tilgung – das Feld Finanzierungskosten erfasst nur die reinen Jahreszinsen als Pauschalbetrag.

Auch Modernisierungssprünge, dynamische Mietentwicklung und Verkaufskosten am Ende der Haltedauer fließen nicht ein; die angenommene Wertsteigerung wird linear über die gesamte Haltedauer fortgeschrieben und sollte als Szenario, nicht als sichere Prognose verstanden werden.

Für die Eigenkapitalrendite – also die Verzinsung des tatsächlich eingesetzten Eigenkapitals inklusive Fremdkapitalhebel – ist ein eigener Rechner besser geeignet, ebenso für eine detaillierte Tilgungsplanung.

Nutze den Rendite-Rechner deshalb als ersten, methodisch sauberen Vergleich mehrerer Objekte und vertiefe vielversprechende Angebote anschließend mit spezialisierten Werkzeugen für Finanzierung, Eigenkapitalrendite und Steuerwirkung.

Hinweise

Was muss ich bei der Nutzung beachten?

Das Ergebnis bedeutet in der Praxis: Eine gute Bruttorendite ist nur der Start, nicht die Entscheidung. Für die Einordnung solltest du Bruttorendite, Nettorendite, Kaufpreisfaktor und die Gesamtrendite über die Haltedauer zusammen lesen.

Wenn die Bruttorendite ordentlich aussieht, die Nettorendite nach Kosten und Leerstand aber stark absackt, ist der nächste Schritt oft ein härterer Blick auf Nebenkosten, Rücklagen und Standortqualität.

Genau dieser Vergleich schützt davor, aus einer Exposé-Rendite eine zu optimistische Kaufentscheidung abzuleiten.

Praxisbeispiel: Bei 200.000 Euro Kaufpreis und 9.600 Euro Jahreskaltmiete liegt die Bruttorendite bei 4,8 Prozent — nach 15 Prozent Bewirtschaftungskosten und 3 Prozent Leerstand fällt die Nettomietrendite auf rund 3,6 Prozent, was den Unterschied zur Markterwartung klar sichtbar macht. Von der Bruttomietrendite (3,43 %) zur Gesamtrendite (3,61 %) In der Praxis lohnt es sich, neben der Rendite immer den reinen Cashflow im Blick zu behalten: Eine ordentliche Nettorendite nützt wenig, wenn nach Finanzierungskosten und Rücklagen jeden Monat Geld zugeschossen werden muss.

Rechne deshalb bewusst mit einem etwas höheren Leerstand und etwas höheren Bewirtschaftungskosten durch, um zu sehen, wie stabil die Rendite unter ungünstigeren Annahmen bleibt.

Erst wenn ein Objekt auch im vorsichtigen Szenario trägt, ist es eine solide Basis. Diese Einordnung ist eine Orientierung und ersetzt keine Anlageberatung.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

Ralf kauft eine Eigentumswohnung für 350.000 Euro und will vor dem Kauf wissen, ob die Rendite trägt.

Ausgangslage: Der Vermäkler gibt 12.000 Euro Jahreskaltmiete an; Ralf rechnet mit 3.500 Euro Bewirtschaftungskosten, 3 Prozent Leerstand und 1,5 Prozent Wertsteigerung über 10 Jahre.

Eingaben: Kaufpreis 350.000 Euro, Jahreskaltmiete 12.000 Euro, Bewirtschaftungskosten 3.500 Euro, Leerstandsquote 3 Prozent, Wertsteigerung 1,5 Prozent, Haltedauer 10 Jahre, Finanzierungskosten 9.500 Euro.

Der Rechner ergibt: Bruttomietrendite 3,43 Prozent, Nettomietrendite 2,11 Prozent, Cashflow nach Kosten und Finanzierung leicht negativ.

Ralf entscheidet: Er verhandelt den Kaufpreis auf 320.000 Euro — damit steigt die Bruttomietrendite auf 3,75 Prozent und der Cashflow dreht in den positiven Bereich.

Aufschlussreich ist, wie stark der Kaufpreis wirkt: 30.000 Euro weniger heben die Bruttomietrendite von 3,43 auf 3,75 Prozent und verschieben den Cashflow aus dem Minus ins Plus, ohne dass sich an Miete oder Kosten etwas ändert.

Ralf hält deshalb die Nettomietrendite und den Cashflow für aussagekräftiger als die werbewirksame Bruttorendite und macht den nachverhandelten Kaufpreis zur Bedingung. Seine Zahlen sind ein Rechenbeispiel und keine Anlageempfehlung.

Beim Blick auf die dritte Renditestufe fällt Ralf eine Eigenheit auf, die er kennen sollte. Für dieselben Eingaben nennt der Rechner zwei Werte mit dem Wort Gesamtrendite: 3,61 Prozent pro Jahr und 35,74 Prozent über die Haltedauer.

Der erste entsteht als Summe aus Nettomietrendite und Wertsteigerung und reagiert nicht auf Finanzierungskosten — er bleibt bei 3,61 Prozent, ob Ralf 0 oder 9.000 Euro Zinsen im Jahr einträgt.

Der zweite rechnet die kumulierte Nettomiete von 81.400 Euro und den Wertzuwachs von 56.189 Euro gegen die Gesamtinvestition von 385.000 Euro und zieht die Finanzierungskosten ab; mit 9.000 Euro im Jahr fällt er von 35,74 auf 12,36 Prozent.

Weil Ralf finanziert, ist für ihn allein die zweite Zahl aussagekräftig. Ralfs Rendite: Kaufpreisverhandlung von 350.000 auf 320.000 €

Fallstricke

Welche Fehler sollte ich vermeiden?

Am optimistischsten verschätzt man sich, wenn im Renditevergleich Vollvermietung und stabile Mieteinnahmen unterstellt werden, obwohl bereits wenige Prozent Leerstand die Bruttomietrendite und die Nettomietrendite deutlich reduzieren. Ein zweiter Fehler ist, die angenommene Wertsteigerung als sicheren Ertrag zu verbuchen, statt sie als unsichere Szenariovariable mit Sensitivität zu behandeln.

Drittens wird die Jahreskaltmiete mit der Warmmiete verwechselt, sodass die Rendite zu hoch ausfällt.

Ebenso kritisch ist das Vermischen oder Weglassen von Bewirtschaftungs- und Finanzierungskosten, wodurch Exposé-Renditen besser aussehen als der spätere reale Cashflow über die Haltedauer.

Ein weiterer Fehler ist es, die Rücklage für Instandhaltung dauerhaft zu niedrig anzusetzen, obwohl gerade ältere Objekte über die Haltedauer erhebliche Erhaltungskosten verursachen können.

Ebenso wird die Wertsteigerung gern als selbstverständlich in die Gesamtrendite eingerechnet, obwohl sie stark von Lage und Marktentwicklung abhängt und in schwachen Lagen auch ausbleiben oder negativ ausfallen kann.

Wer diese Größen vorsichtig behandelt, schützt sich vor einer zu optimistischen Kaufentscheidung. Der wichtigste Lesefehler betrifft aber die beiden Ausgaben, die beide „Gesamtrendite“ heißen und dennoch Verschiedenes messen.

Die Gesamtrendite pro Jahr addiert schlicht Nettomietrendite und Wertsteigerung — Finanzierungskosten bleiben darin unberücksichtigt. Die Gesamtrendite über die Haltedauer zieht sie dagegen ab und bezieht alles auf die Gesamtinvestition.

Im Standardfall stehen deshalb 3,61 Prozent neben 35,74 Prozent: einmal pro Jahr, einmal kumuliert über zehn Jahre.

Trägst du 9.000 Euro Finanzierungskosten im Jahr ein, bleibt die erste Zahl unverändert bei 3,61 Prozent, während die zweite von 35,74 auf 12,36 Prozent einbricht.

Vergleiche die beiden Werte also nie direkt miteinander — und nimm für eine finanzierte Immobilie die Gesamtrendite über die Haltedauer, weil nur sie deine Zinslast kennt.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Aus Kaufpreis, Jahreskaltmiete, Bewirtschaftungskosten, Leerstand, Haltedauer und optionalen Finanzierungskosten bestimmt der Rendite-Rechner die Bruttomietrendite, Nettomietrendite und einen vereinfachten Gesamtertrag über die Haltedauer.

Das Ergebnis zeigt, wie stark kleine Abweichungen bei Leerstand oder Kaufpreis die Rendite verschieben.

Ein deutlich klareres Bild bringt eine Sensitivitätsbetrachtung: Schon 30.000 Euro Kaufpreisunterschied können die Nettorendite um rund 0,2 Prozentpunkte verschieben — eine entscheidende Größe bei der Finanzierungsplanung.

Praktisch heißt das: Verlasse dich nicht auf einen einzelnen Renditewert, sondern rechne bewusst mehrere Szenarien mit unterschiedlichem Kaufpreis, Leerstand und Bewirtschaftungsaufwand durch und beobachte, wie empfindlich Netto- und Gesamtrendite reagieren.

Behalte dabei den Cashflow nach Finanzierung im Blick, denn er entscheidet über die monatliche Belastbarkeit der Anlage. Der Rechner liefert dafür die Kennzahlen, ersetzt aber keine individuelle Anlage- und Finanzierungsberatung.

Wer zusätzlich den Kaufpreisfaktor und die Bruttorendite als Quervergleich heranzieht, ordnet die errechnete Nettorendite noch sicherer ein und erkennt schneller, ob ein Angebot wirklich zum eigenen Renditeziel passt.

Gerade bei mehreren Objekten schafft eine solche einheitliche Kennzahlenbasis die nötige Vergleichbarkeit vor der genaueren Prüfung.

Wer wissen will, wie effizient das eigene eingesetzte Kapital arbeitet, findet im Eigenkapitalrendite-Rechner Leverage-Effekt, Zinsdeckungsgrad und Objektrendite als Ergänzung zur Mietrendite.

Wer den Kaufpreis nicht nur an der Rendite, sondern auch am Verkehrswert messen will, nutzt den Immobilienbewertung-Rechner — er stellt Ertragswert, Sachwert und Vergleichswert in einem Werkzeug gegenüber.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Praxisbeispiel

Eigentumswohnung für 350.000 € als Kapitalanlage

Kaufpreis
350.000 €
Kaufnebenkosten
10 %
Jahreskaltmiete
12.000 €
Bewirtschaftungskosten/Jahr
3.500 €
Leerstandsquote
3 %
Wertsteigerung p.a.
1,5 %
Haltedauer
10 Jahre
Finanzierungskosten/Jahr
0 €

Ergebnis: Bruttomietrendite: 3,43 % | Nettomietrendite: 2,11 % | Gesamtrendite p.a.: 3,61 % | Gesamtrendite über 10 Jahre: 35,74 % | Kaufpreisfaktor: 29,17

Bei 350.000 € Kaufpreis und 12.000 € Jahreskaltmiete liegt die Bruttomietrendite bei 3,43 %, nach Abzug von Bewirtschaftungskosten und Leerstand sinkt die Nettomietrendite auf 2,11 %. Erst die einkalkulierte Wertsteigerung von 1,5 % p.a. hebt die Gesamtrendite auf 3,61 % pro Jahr bzw. rund 35,7 % über die zehnjährige Haltedauer. Der Kaufpreisfaktor von 29,17 liegt am oberen Ende dessen, was für Kapitalanlagen meist noch als vertretbar gilt.

Beispiel 1 · Einfach · Bruttomietrendite: 3,84 % | Nettomietrendite: 2,48 % | Gesamtrendite p.a.: 3,98 % | Gesamtrendite über 10 Jahre: 39,37 % | Kaufpreisfaktor: 26,04

Kleine Wohnung, 250.000 € Kaufpreis

Kaufpreis
250.000 €
Kaufnebenkosten
10 %
Jahreskaltmiete
9.600 €
Bewirtschaftungskosten/Jahr
2.500 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Bruttomietrendite: 3,60 % | Nettomietrendite: 2,32 % | Gesamtrendite p.a.: 4,32 % | Gesamtrendite über 15 Jahre: 48,17 % | Kaufpreisfaktor: 27,78

Größere Immobilie mit Finanzierung, 600.000 € Kaufpreis

Kaufpreis
600.000 €
Kaufnebenkosten
9 %
Jahreskaltmiete
21.600 €
Bewirtschaftungskosten/Jahr
6.000 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Bruttomietrendite: 3,38 % | Nettomietrendite: 1,91 % | Gesamtrendite p.a.: 2,91 % | Gesamtrendite über 8 Jahre: 22,84 % | Kaufpreisfaktor: 29,63

Objekt mit hoher Leerstandsquote (8 %)

Kaufpreis
320.000 €
Kaufnebenkosten
10 %
Jahreskaltmiete
10.800 €
Bewirtschaftungskosten/Jahr
3.200 €

Weitere 4 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Mieterhöhung-RechnerZulässige Mieterhöhung, neue Miete und Fristen nach Vergleichsmiete und Kappungsgrenze prüfen, dazu die Modernisierungsumlage nach § 559 BGBSpekulationssteuer-RechnerSpekulationssteuer auf Immobilienverkauf berechnen: Gewinn, Werbungskosten und Steuerlast nach § 23 EStG ermitteln – mit Eigennutzungs-Ausnahme.Indexmiete vs. StaffelmieteVergleicht Indexmiete und Staffelmiete aus Vermieter- und Mieterperspektive über einen wählbaren Zeitraum.Ertragswert-RechnerImmobilienwert nach Ertragswertverfahren (ImmoWertV 2021) berechnen: Reinertrag, Vervielfältiger, Gebäudeertragswert und Bodenwert.Pachtpreis-RechnerPachtpreis berechnen: Pacht je Hektar und Jahrespacht für Ackerland und Grünland nach Bundesland, mit Destatis-Durchschnitt 2023 als Vergleich, Bodenpunkten und Pacht über die Laufzeit.BaufinanzierungDarlehenssumme, monatliche Rate, Restschuld nach Zinsbindung und Eigenkapitalquote berechnenEigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenKaufnebenkostenGrunderwerbsteuer, Notar, Grundbuch und Maklerprovision – Gesamtnebenkosten berechnenTilgungsplanrechnerVollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.Warmmiete-RechnerWarmmiete berechnen aus Kaltmiete und Nebenkosten oder umgekehrt Kaltmiete berechnen – mit Mietbelastungsquote und maximaler Warmmiete.Kaufen oder Mieten Rechner: Break-Even objektiv vergleichenLangfristige Kosten von Kaufen und Mieten vergleichen und das Break-even-Jahr berechnen, ab dem sich ein Immobilienkauf gegenüber Miete lohnt.Neubau-Förderkredit-RechnerFörderung für den Hausbau berechnen: passendes KfW-Programm, Förderkredit je Wohneinheit, Monatsrate und Zinsersparnis nach Kindern, Einkommen und Effizienzstandard.Beleihungsauslauf-RechnerBeleihungsauslauf berechnen: Darlehen im Verhältnis zum Beleihungswert, Anteil bis zur 60-Prozent-Grenze und fehlendes Eigenkapital bis zur Zielstufe.Mietkaution-RechnerMaximale Kaution, Verzinsung, Rückgabebetrag, Ratenzahlung und Vergleich Barkaution vs. Kautionsversicherung.Kündigungsfrist Wohnung RechnerKündigungsfrist Mietvertrag berechnen: Mieter 3 Monate, Vermieter 3–9 Monate gestaffelt nach Mietdauer – frühestes Vertragsende, 3. Werktag und Vermieter-Staffel nach § 573c BGB sofort ermitteln.

Weiternutzung

Grafiken weiterverwenden

Alle 7 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Bei 350.000 Euro Kaufpreis und 12.000 Euro Jahreskaltmiete: Bruttomietrendite 3,43 Prozent, Nettomietrendite 2,11 Prozent (bezogen auf den Gesamtinvest inklusive 10 Prozent Kaufnebenkosten) und Gesamtrendite 3,61 Prozent pro Jahr inklusive 1,5 Prozent Wertsteigerung.

    Immobilien-Rendite in 3 Stufen

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">
      <img src="https://rechner-portal.de/images/immobilien/rendite-brutto-netto-stufen.svg"
           alt="Bei 350.000 Euro Kaufpreis und 12.000 Euro Jahreskaltmiete: Bruttomietrendite 3,43 Prozent, Nettomietrendite 2,11 Prozent (bezogen auf den Gesamtinvest inklusive 10 Prozent Kaufnebenkosten) und Gesamtrendite 3,61 Prozent pro Jahr inklusive 1,5 Prozent Wertsteigerung."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">Immobilien-Rendite in 3 Stufen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner
  • Bei 350.000 Euro Kaufpreis und 12.000 Euro Jahreskaltmiete sinkt die Bruttomietrendite von 3,43 Prozent durch 3 Prozent Leerstand, 3.500 Euro Bewirtschaftungskosten und 10 Prozent Kaufnebenkosten auf 2,11 Prozent Nettomietrendite. Mit 1,5 Prozent Wertsteigerung ergibt sich eine Gesamtrendite von 3,61 Prozent.

    Was die Rendite drückt – Einflussfaktoren

    760 × 320 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">
      <img src="https://rechner-portal.de/images/immobilien/rendite-einflussfaktoren.svg"
           alt="Bei 350.000 Euro Kaufpreis und 12.000 Euro Jahreskaltmiete sinkt die Bruttomietrendite von 3,43 Prozent durch 3 Prozent Leerstand, 3.500 Euro Bewirtschaftungskosten und 10 Prozent Kaufnebenkosten auf 2,11 Prozent Nettomietrendite. Mit 1,5 Prozent Wertsteigerung ergibt sich eine Gesamtrendite von 3,61 Prozent."
           width="760" height="320">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">Was die Rendite drückt – Einflussfaktoren auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner
  • Kaufpreis 350.000 €: Bruttomietrendite 3,43 %, Nettomietrendite 2,11 %, Cashflow negativ. Nach Verhandlung auf 320.000 €: Bruttomietrendite 3,75 %, Cashflow positiv.

    Rendite-Praxis: Ralf verhandelt den Kaufpreis

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">
      <img src="https://rechner-portal.de/images/immobilien/rendite-praxis-ralf.svg"
           alt="Kaufpreis 350.000 €: Bruttomietrendite 3,43 %, Nettomietrendite 2,11 %, Cashflow negativ. Nach Verhandlung auf 320.000 €: Bruttomietrendite 3,75 %, Cashflow positiv."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">Rendite-Praxis: Ralf verhandelt den Kaufpreis auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner
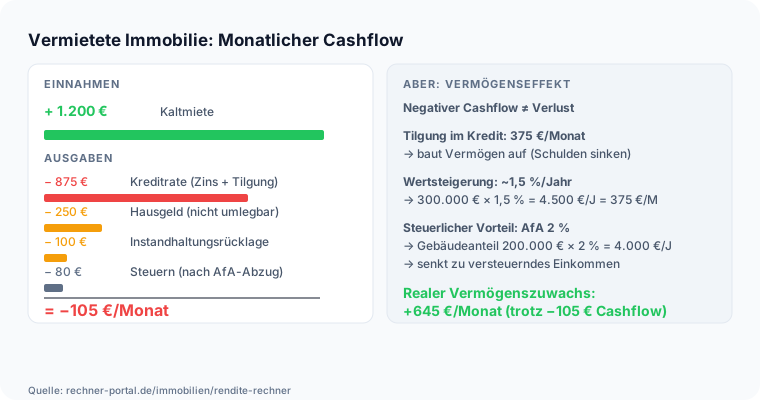
  • Infografik: Vermietete Immobilie: Monatlicher Cashflow, EINNAHMEN, + 1.200 €, Kaltmiete, AUSGABEN, − 875 €, Kreditrate (Zins + Tilgung), − 250 €

    Rendite-Rechner Cashflow

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">
      <img src="https://rechner-portal.de/images/immobilien/rendite-rechner-cashflow.svg"
           alt="Infografik: Vermietete Immobilie: Monatlicher Cashflow, EINNAHMEN, + 1.200 €, Kaltmiete, AUSGABEN, − 875 €, Kreditrate (Zins + Tilgung), − 250 €"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">Rendite-Rechner Cashflow auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner
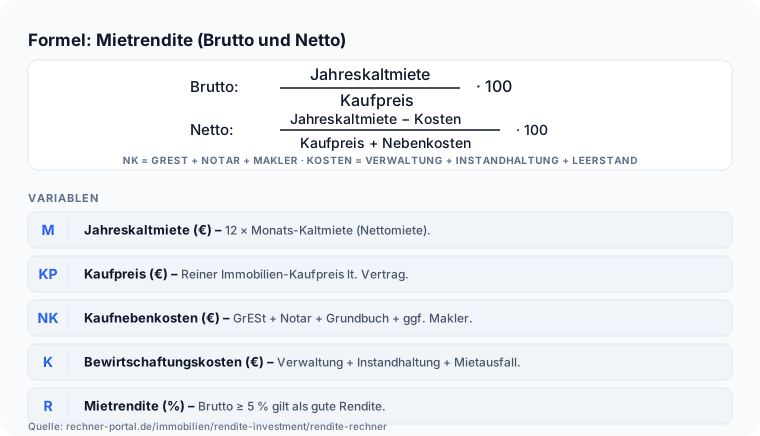
  • Infografik: Formel: Mietrendite (Brutto und Netto), Brutto:, Jahreskaltmiete, Kaufpreis, · 100, Netto:, Jahreskaltmiete − Kosten, Kaufpreis + Nebenkosten

    Rendite-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">
      <img src="https://rechner-portal.de/images/immobilien/rendite-rechner-formel.svg"
           alt="Infografik: Formel: Mietrendite (Brutto und Netto), Brutto:, Jahreskaltmiete, Kaufpreis, · 100, Netto:, Jahreskaltmiete − Kosten, Kaufpreis + Nebenkosten"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">Rendite-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner
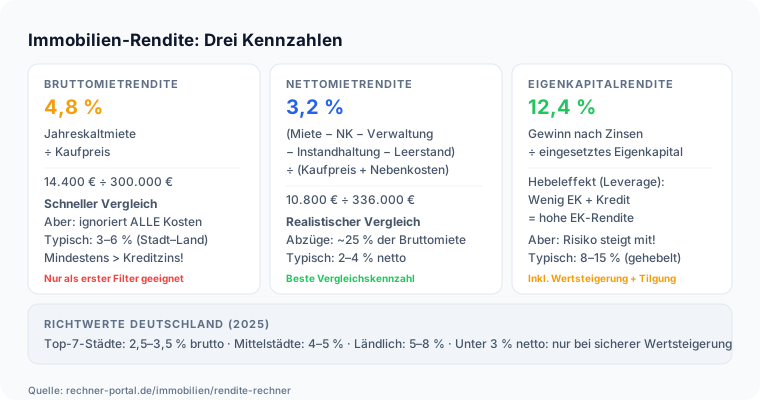
  • Infografik: Immobilien-Rendite: Drei Kennzahlen, BRUTTOMIETRENDITE, 4,8 %, Jahreskaltmiete, ÷ Kaufpreis, 14.400 € ÷ 300.000 €, Schneller Vergleich, Aber: ignoriert ALLE Kosten

    Rendite-Rechner Renditearten

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">
      <img src="https://rechner-portal.de/images/immobilien/rendite-rechner-renditearten.svg"
           alt="Infografik: Immobilien-Rendite: Drei Kennzahlen, BRUTTOMIETRENDITE, 4,8 %, Jahreskaltmiete, ÷ Kaufpreis, 14.400 € ÷ 300.000 €, Schneller Vergleich, Aber: ignoriert ALLE Kosten"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">Rendite-Rechner Renditearten auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner
  • Mietrendite-Formeln: Bruttomietrendite und Nettomietrendite bei Immobilieninvestments.

    Formel: Mietrendite (Brutto und Netto)

    760 × 495 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">
      <img src="https://rechner-portal.de/images/formeln/immobilien/rendite-rechner-mietrendite-formel.svg"
           alt="Mietrendite-Formeln: Bruttomietrendite und Nettomietrendite bei Immobilieninvestments."
           width="760" height="495">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">Formel: Mietrendite (Brutto und Netto) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Finanzberatung. Die Berechnung unterstützt die Einordnung von Brutto-, Netto- und Gesamtrendite, ersetzt aber keine individuelle Investment-, Finanzierungs- oder Steuerprüfung.

Quelle: Renditeanalyse aus Kaufpreis, Jahreskaltmiete, Bewirtschaftungskosten, Leerstandsquote, Haltedauer, Finanzierungskosten und optionaler Wertsteigerung

Stand: 2026-09-12

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Stand der Inhalte
12. September 2026
Fachbereich
Immobilien / Rendite & Investment
Formeln basieren auf
Immobiliennahe Kosten- und Szenariologik mit dokumentierten Annahmen
Änderungsprotokoll (1 Eintrag)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Rendite-Rechner“. https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner

Link-Code für Webseiten

<a href="https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner">Rendite-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Rendite-Rechner. Abgerufen von https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner

Harvard-Format

Rechner-Portal, 2026. Rendite-Rechner. Available at: https://rechner-portal.de/immobilien/rendite-investment/rendite-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.