BU-Rechner
BU-Rechner: Wie viel Berufsunfähigkeitsrente brauche ich? Versorgungslücke aus Nettoeinkommen, EM-Rente und Absicherungsziel berechnen – Fixkosten-Check und Ziel-Tabelle.
BU-Rechner jetzt nutzenFachquelle zur Einordnung: Deutsche Bundesbank – Leitzinsen & Geldpolitik
Altersvorsorge beginnt hier nicht bei einem Produktnamen, sondern bei Ihrem späteren Monatsbedarf. Der Hub verbindet Rentenlücke und Entnahmeplan zu einem klaren Ablauf: erst den fehlenden Ruhestandsbedarf sichtbar machen, danach die Frage beantworten, ob Sparrate, vorhandenes Kapital und spätere Auszahlungsdauer wirklich zusammenpassen.
BU-Rechner: Wie viel Berufsunfähigkeitsrente brauche ich? Versorgungslücke aus Nettoeinkommen, EM-Rente und Absicherungsziel berechnen – Fixkosten-Check und Ziel-Tabelle.
Rentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.
Finanzielle-Freiheit-Rechner: Zielkapital nach der 4-Prozent-Regel, Jahre bis zur finanziellen Unabhängigkeit und passives Monatseinkommen aus Sparrate und Rendite berechnen.
Rürup-Rechner (Basisrente): Steuerersparnis, Nettoaufwand, Kapitalprognose und nachgelagerte Besteuerung der Rürup-Rente berechnen.
Entnahmeplan-Rechner: Wie lange reicht das Kapital bei regelmäßiger Entnahme und Verzinsung? Nachhaltige Entnahmerate (4-Prozent-Regel), Laufzeit und Kapitalverlauf.
Betriebliche Altersvorsorge Rechner: Nettoaufwand der Entgeltumwandlung, Arbeitgeberzuschuss, Steuer- und SV-Ersparnis sowie Kapital bei Rentenbeginn ermitteln.
bAV-Auszahlung berechnen: Kapitalleistung oder monatliche Betriebsrente eingeben – Einkommensteuer, KV- und PV-Beitrag und Netto sofort ermitteln.
Kapitallebensversicherung berechnen: Ablaufleistung, Kosten, Garantiezins und Rendite ermitteln — mit Prognose, Kostenquote und Vergleich zur Fondsanlage.
Wegweiser
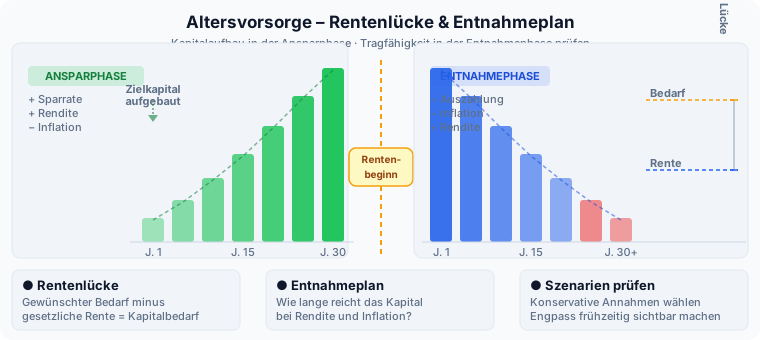
Vor dem Ruhestand geht es um die Lücke, danach um die Reichweite des Ersparten.
Der Abstand zwischen dem geschätzten Rentenanspruch und dem Bedarf im Ruhestand – die Ausgangsgröße jeder Vorsorgeplanung.
Rentenlücke berechnenDer Entnahmeplan rechnet in die Gegenrichtung: aus vorhandenem Kapital, Entnahmehöhe und Rendite folgt die Dauer.
Entnahmeplan berechnenBeide Rechnungen beruhen auf Annahmen über Rendite und Inflation und sind keine Anlageberatung.
Altersvorsorge bündelt zwei Kernfragen, die in der Ruhestandsplanung zusammengehören: Wie groß ist die Lücke zwischen deinem gewünschten Einkommen und der erwarteten Rente, und wie lange trägt vorhandenes Kapital in der Entnahmephase? Der Hub ist damit keine allgemeine Finanzseite, sondern dein Arbeitsbereich für Anspar- und Ruhestandslogik.
Die Unterkategorie ist bewusst schmal und dafür fachlich konkret. Rentenlücke prüft die Ansparseite: gewünschtes Ruhestandseinkommen, sichere Einnahmen, Jahre bis zur Rente und zusätzlich nötige Sparleistung. Entnahmeplan prüft danach die Auszahlungsseite: Wie lange reicht das Kapital, wenn Inflation, Rendite und monatliche Auszahlung gegeneinander arbeiten? Diese Reihenfolge unterscheidet Altersvorsorge klar von allgemeinen Geld- oder Vergleichsseiten, weil nicht nur Kapitalaufbau, sondern die spätere Tragfähigkeit im Ruhestand im Mittelpunkt steht.
Fang bei den Größen an, die deinen Ruhestand tatsächlich bestimmen: gewünschtes Monatsbudget, erwartete gesetzliche und sonstige Renten, Jahre bis zum Ruhestand, vorhandenes Kapital, erwartete Rendite und Inflation. Trenn dabei Ansparphase und Entnahmephase sauber. Nur so bleibt sichtbar, ob der Engpass in deiner heutigen Sparrate oder erst in der späteren Entnahmedauer liegt.
Rentenlücke und Entnahmeplan greifen ineinander: Die Rentenlücke übersetzt dein gewünschtes Ruhestandseinkommen minus sichere Einnahmen in Kapitalbedarf und zusätzliche Sparrate. Der Entnahmeplan prüft im zweiten Schritt, wie lange dieses Kapital bei bestimmter Rendite, Inflation und monatlicher Auszahlung trägt. Erst zusammen zeigen beide Rechner, ob deine Vorsorgelogik bis zum Rentenbeginn und danach belastbar bleibt.
Am häufigsten werden Vorsorgeziele in heutigem Geld ohne Kaufkraftverlust angesetzt, Kapitalbedarf ohne Entnahmephase gerechnet und Renditeerwartungen ohne Schwankungsrisiko unterstellt. Genauso problematisch ist es, die gesetzliche Rente isoliert zu betrachten, ohne weitere Einkünfte, Pflegekosten, Restvermögen oder eine längere Lebenserwartung mitzudenken.
Rechne immer mit einem konservativen Inflations- und Renditeszenario. Wenn die Planung nur unter optimistischen Marktannahmen oder mit sehr kurzer Entnahmephase funktioniert, ist der Vorsorgepfad zu fragil. Hilfreich ist außerdem ein zweiter Lauf mit späterem Rentenbeginn oder niedrigerem Zielbudget, um die stärkste Stellschraube sichtbar zu machen.
Altersvorsorge ist dein Hub für Ansparziel, Rentenlücke und Entnahmephase. Am sinnvollsten berechnest du zuerst den fehlenden Ruhestandsbedarf und prüfst danach mit dem Entnahmeplan, ob Kapitalhöhe und Auszahlungsdauer wirklich zusammenpassen.
Diese Unterkategorie nutzt eine differenzierte Auslegung je Themencluster, damit Ergebnisse nicht nur korrekt berechnet, sondern auch im passenden Entscheidungskontext verstanden werden.
BU-Rechner: Wie viel Berufsunfähigkeitsrente brauche ich? Versorgungslücke aus Nettoeinkommen, EM-Rente und Absicherungsziel berechnen – Fixkosten-Check und Ziel-Tabelle.
BU-Rechner jetzt nutzenRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.
Rentenlücke jetzt nutzenFinanzielle-Freiheit-Rechner: Zielkapital nach der 4-Prozent-Regel, Jahre bis zur finanziellen Unabhängigkeit und passives Monatseinkommen aus Sparrate und Rendite berechnen.
Finanzielle Freiheit jetzt nutzenRürup-Rechner (Basisrente): Steuerersparnis, Nettoaufwand, Kapitalprognose und nachgelagerte Besteuerung der Rürup-Rente berechnen.
Rürup-Rechner jetzt nutzenWeiterführende Unterkategorien und Themen
Alle verwandten Unterkategorien auf einen Blick, damit du direkt zum passenden Themenbereich wechseln kannst.
Quellen, Transparenz und Haftung
Haftungsausschluss
Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.
Ruhestandsplanung beruht auf langen Zeiträumen und Annahmen zu Rendite, Inflation und Lebenserwartung — die Rechner liefern eine Orientierung, keine garantierte Vorsorgeprognose. Dein realer Bedarf hängt von Rentenhöhe, Marktentwicklung und persönlicher Situation ab. Die Rentenlücken- und Entnahme-Logik wird regelmäßig gegen die Kapitalmarktdaten der Deutschen Bundesbank und die Vorgaben von BMF und BaFin abgeglichen und bei geänderten Annahmen nachgezogen.
Quelle: Deutsche Bundesbank, Bundesministerium der Finanzen (BMF), BaFin
Stand: 2026-09-27
bundesbank.de
bafin.de
bundesbank.de
Dokumentierte Quellen im Domain-Rahmen: 3