Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
4 Annahmen und 3 Grenzen
Annahmen
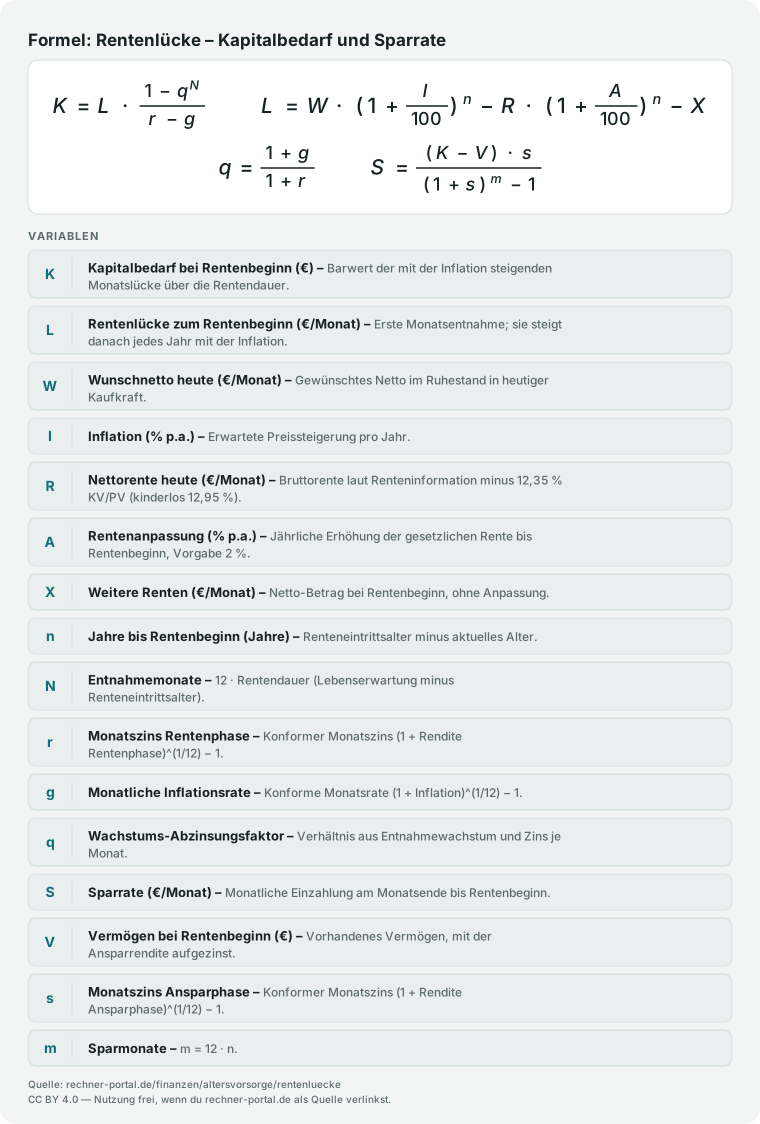
- Die gesetzliche Bruttorente wird pauschal um die Beiträge zur Kranken- und Pflegeversicherung gekürzt (2026: 12,35 Prozent mit Kind, 12,95 Prozent kinderlos; vom Zusatzbeitrag die Hälfte des Durchschnittssatzes von 2,9 Prozent); Einkommensteuer auf die Rente bleibt unberücksichtigt, weitere Renten fließen direkt als Nettozugang ein.
- Bis zum Rentenbeginn wächst das gewünschte Netto mit der Inflation und die gesetzliche Rente mit der Rentenanpassung (Vorgabe 2 Prozent wie die obere Hochrechnung der Renteninformation); weitere Renten gehen mit dem eingegebenen Betrag ein. Leere Annahmefelder rechnen mit 85 Jahren, 2,5 Prozent Inflation, 2 Prozent Rentenanpassung, 6 Prozent Anspar- und 3 Prozent Entnahmerendite.
- In der Rentenphase steigt die monatliche Entnahme mit der Inflation, das Kapital ist zum Lebensende aufgebraucht. Zinsen und Inflation rechnen mit dem konformen Monatssatz (1 + Jahressatz) hoch 1/12 minus 1, Einzahlungen und Entnahmen am Monatsende; die 4-Prozent-Regel bleibt nur eine Orientierungsgröße.
- Die Einteilung in kleine, mittlere, hohe und sehr hohe Rentenlücke (250, 700 und 1.500 Euro im Monat) ist eine redaktionelle Orientierung, keine Norm.
Grenzen
- Die Rentenanpassung ist eine Annahme: Tatsächliche Anpassungen folgen der Lohnentwicklung (2026: 4,24 Prozent) und schwanken; Rentenanpassungen während des Ruhestands sind über die mit der Inflation steigende Entnahme nur näherungsweise abgebildet.
- Steuern auf die Rente, der tatsächliche Zusatzbeitrag deiner Krankenkasse, private Krankenversicherung, Produktkosten und Langlebigkeitsrisiken werden nicht oder nur vereinfacht abgebildet.
- Für persönliche Altersvorsorgeentscheidungen reicht die vereinfachte Ruhestandsnäherung allein nicht aus.
Stand der Prüfung: Rentenlücken-, Inflations-, Rentenanpassungs- und Sparratenlogik fachredaktionell geprüft am 06.11.2026.