Wie viel Rendite bringt Rebalancing? Rebalancing verbessert nicht garantiert die Rendite, reduziert aber systematisch das Portfoliorisiko.
In Marktphasen mit gegenläufigen Anlageklassen kann ein sogenannter Rebalancing-Bonus entstehen: Günstige Zukäufe in gefallene Positionen können die Rendite gegenüber Buy-and-Hold erhöhen, müssen es aber nicht.
In Vanguards Daten für ein 60/40-Portfolio (1926 bis 2009) erzielte ein nie rebalanciertes Depot sogar die höhere Durchschnittsrendite (9,1 gegenüber 8,5 bis 8,9 Prozent), trug aber deutlich mehr Risiko. Wie oft sollte man Rebalancing machen?
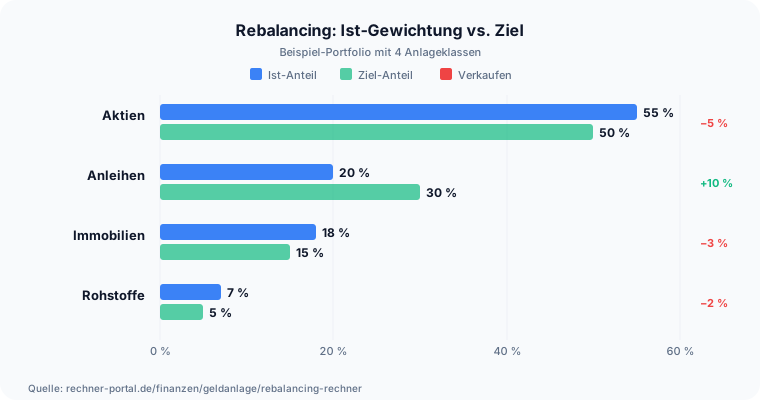
Einmal jährlich oder bei einer Abweichung von 5 Prozentpunkten von der Zielquote reicht für die meisten ETF-Portfolios aus. Häufigeres Rebalancing erhöht Kosten und steuerliche Ereignisse ohne nachweisbar bessere Ergebnisse.
Rebalancing-Strategien: Zeit vs. Schwelle — zwei grundlegende Ansätze unterscheiden sich im Auslösekriterium.
Zeitgesteuert (Calendar Rebalancing): Das Portfolio wird unabhängig von Kursveränderungen zu festen Terminen rebalanciert — typischerweise jährlich, quartalsweise oder halbjährlich.
Vorteil: automatisierbar und ohne ständige Überwachung; Nachteil: Es kann Transaktionen auslösen, obwohl sich die Gewichte kaum bewegt haben. Praktisches Beispiel: 60/40 Portfolio (60% Aktien, 40% Anleihen) wird jeden 31.
Dezember rebalanciert, unabhängig davon, ob die Quote bei 61/39 oder 58/42 liegt.
Schwellengesteuert (Threshold Rebalancing): Das Portfolio wird nur dann rebalanciert, wenn eine oder mehrere Positionen um einen definierten Schwellenwert von der Zielquote abweichen — typischerweise 5 bis 10 Prozentpunkte.
Vorteil: weniger Transaktionen, Kosten und Steuerereignisse; Nachteil: Das Depot muss regelmäßig überwacht werden und kann länger driften. Praktisches Beispiel: Ein 60/40 Portfolio wird nur rebalanciert, wenn Aktien unter 55% oder über 65% driften.
Nach starker Rally auf 68/32 wird sofort korrigiert, nach einer kleinen Änderung auf 61/39 wartest du noch ab.
Vergleich Kosten-Nutzen: Zeitgesteuert kostet bei häufigeren Terminen (monatlich, quartalsweise) mehr Transaktionsgebühren und löst mehr Steuerereignisse aus, führt aber zu konsistenterem Risikomanagement.
Schwellengesteuert spart Kosten, kann aber zu längeren Abweichungen vom Zielrisiko führen. Hybrid-Ansatz (gängig): Jährliche Prüfung (zeitgesteuert) plus Rebalancing erst ab 5 Prozentpunkten Abweichung (schwellengesteuert).
Bei 100.000 Euro Depot mit 60/40 Ziel: Aktien sollten idealerweise zwischen 55.000 und 65.000 Euro liegen; weicht der Wert um 5 Prozentpunkte oder mehr vom Ziel ab, wird umgeschichtet. Wie funktioniert Rebalancing bei ETFs?
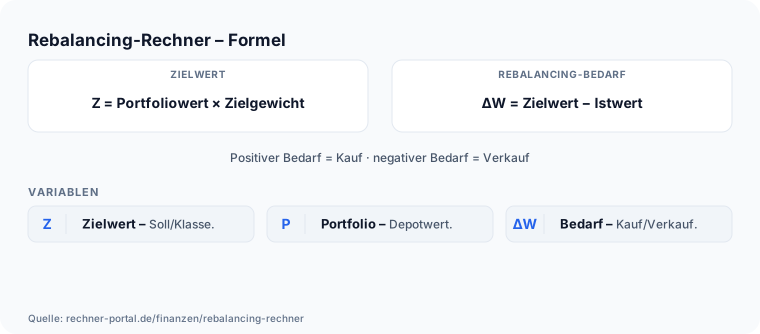
Du trägst die aktuellen Depotwerte aller ETF-Positionen und die gewünschten Zielquoten ein; der Rechner zeigt, welche ETF-Anteile nachzukaufen oder zu reduzieren sind. Ist Rebalancing sinnvoll?
Ja, wenn eine Anlageklasse um mehr als 5 Prozentpunkte von der Zielquote abweicht und Transaktionskosten sowie Steuern den Nutzen nicht überwiegen.
Wer sein Portfolio umschichten will, prüft zuerst im Rechner die größte Abweichung zur Zielquote: Liegt sie unter dem eigenen Schwellenwert, lohnt das Umschichten meist nicht. Unabhängige Informationen zur Geldanlage bietet die Verbraucherzentrale.
Hinweis: Ergebnisse dieses Rechners ersetzen keine individuelle Anlageberatung.