Wie starte ich am besten mit der Haushaltsbudget-Planung?
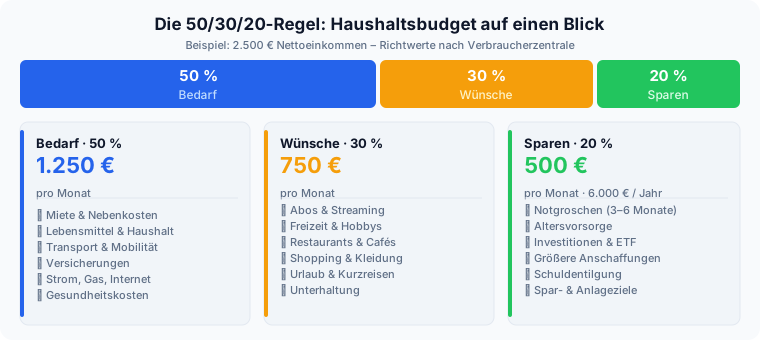
Beginne mit dem 50-30-20-Regel-Rechner und gib dein monatliches Nettoeinkommen ein. So erhältst du Zielbeträge für Bedarf, Wünsche und Sparen. Anschließend trägst du im Abo-Kosten-Rechner deine laufenden Verträge ein, um zu sehen, wie stark sie deinen Wünsche-Topf belasten.
Welchen Rechner nutze ich wofür?
Der 50-30-20-Regel-Rechner liefert den groben Budgetrahmen aus deinem Einkommen. Der Abo-Kosten-Rechner zeigt im Detail, wie viel deine wiederkehrenden Abos pro Monat und Jahr kosten. Der erste Rechner setzt das Ziel, der zweite deckt den größten versteckten Kostentreiber auf.
Soll ich mit Brutto oder Netto rechnen?
Für die Budgetplanung zählt immer das Nettoeinkommen, also der Betrag nach Steuern und Sozialabgaben, der tatsächlich auf deinem Konto landet. Wer mit dem Bruttogehalt rechnet, erhält zu hohe Zielbeträge und plant ein Budget, das in der Realität nicht aufgeht.
Was mache ich, wenn die 50-30-20-Regel nicht passt?
Die Regel ist eine Faustformel und kein Gesetz. Bei hohen Mieten oder niedrigem Einkommen lassen sich die 50 Prozent für den Bedarf oft nicht halten. Passe die Aufteilung dann bewusst an, etwa auf 60-20-20, und versuche, den Sparanteil möglichst nicht ganz wegfallen zu lassen.
Warum sollte ich meine Abokosten regelmäßig prüfen?
Abos werden oft vergessen und laufen unbemerkt weiter, und gerade jährlich abgerechnete Verträge fallen im Alltag kaum auf. Über das Jahr summieren sich kleine Beträge zu einem großen Posten. Eine regelmäßige Prüfung deckt ungenutzte oder doppelte Abos auf und schafft schnell Luft im Budget.
Wie genau sind die Ergebnisse der Rechner?
Die Rechner arbeiten mit klaren, nachvollziehbaren Formeln und liefern exakte Werte für deine Eingaben. Die Aussagekraft hängt jedoch von der Qualität deiner Angaben ab. Mit einem realistischen Nettoeinkommen und einer vollständigen, aktuellen Abo-Liste fällt das Ergebnis am belastbarsten aus.
Wie hängen Budget und Abokosten zusammen?
Laufende Abos zählen in der 50-30-20-Logik meist zum Topf der Wünsche. Wenn deine Abokosten diesen Anteil übersteigen, bleibt weniger Spielraum für andere Wünsche oder fürs Sparen. Deshalb ergänzen sich beide Rechner: erst den Wünsche-Topf bestimmen, dann prüfen, wie viel davon Abos beanspruchen.
Ersetzen die Rechner eine Finanzberatung?
Nein. Die Rechner sind Orientierungswerkzeuge für die eigene Budgetplanung. Sie berücksichtigen keine individuellen Anlageprodukte, steuerlichen Besonderheiten oder Schuldensituationen. Für eine fundierte Beratung, besonders bei angespannten Finanzen, hilft eine unabhängige Stelle wie die Verbraucherzentrale oder eine Schuldnerberatung weiter.