Zum Hauptinhalt springen

Rentenschätzer 2026: Rente aus Entgeltpunkten berechnen

FinanzenStand Noch keine Bewertung
€
Jahre
€
€
Hat Kinder (PV-Satz)
Monate
Anzeige

Kurzantwort

Rentenschätzer 2026: Bruttojahreseinkommen und Beitragsjahre eingeben und die gesetzliche Rente aus Entgeltpunkten und Rentenwert (42,52 €/EP) schätzen – Brutto, Netto-Näherung und Ersatzquote. Keine Rentenberatung, Stand 2026.

Gesetzliche Rente 2026 schätzen: Bruttojahreseinkommen und Beitragsjahre eingeben

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der Rentenschätzer?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie hoch deine gesetzliche Rente ausfallen wird, schätzt der Rentenschätzer auf Basis der vereinfachten Rentenformel nach §§ 63 und 64 SGB VI. Die Kernfrage: Wie viel Monatsrente bekomme ich nach meinen Beitragsjahren und meinem durchschnittlichen Verdienst?

Der Rechner berechnet aus deinem Bruttojahreseinkommen und den Beitragsjahren die jährlichen Entgeltpunkte, die gesamten Entgeltpunkte über alle Versicherungsjahre sowie die Bruttorente nach dem aktuellen Rentenwert von 42,52 Euro pro Entgeltpunkt (Stand ab 01.07.2026).

Zusätzlich zeigt er eine Netto-Näherung (KV hälftig 8,75 % + PV voll 3,6 % mit Kind = 12,35 %, ohne Einkommensteuer), eine Rente-mit-Abschlag-Größe für Frühverrentung und die Ersatzquote als Anteil am letzten Bruttomonatsgehalt.

Er richtet sich an alle, die wissen möchten, mit welcher gesetzlichen Rente sie im Ruhestand ungefähr rechnen können – als Planungsgrundlage für die Rentenlückenanalyse und private Altersvorsorge.

Wichtig: Der Rechner bildet vereinfacht eine Durchschnittserwerbsbiografie ab; Kindererziehungszeiten und Zurechnungszeiten bei Erwerbsminderung sind nicht gesondert berücksichtigt; Frühverrentungsabschläge (0,3 % je Monat) lassen sich über das Feld 'Monate vor Regelaltersgrenze' eingeben.

Maßgeblich ist allein der Rentenbescheid der Deutschen Rentenversicherung. Wer prüfen möchte, wie hoch die Erwerbsminderungsrente anhand eigener Entgeltpunkte ausfiele, erhält die Antwort im Erwerbsminderungsrenten-Rechner.

Die berechneten Werte sind Schätzwerte ohne Gewähr und ersetzen keine Rentenberatung.

Rente selbst berechnen in 3 Schritten: Schritt 1 – Entgeltpunkte pro Jahr ermitteln: Bruttojahreseinkommen geteilt durch das Durchschnittsentgelt von 51.944 Euro ergibt die EP pro Jahr.

Schritt 2 – Gesamte Entgeltpunkte addieren: EP pro Jahr mal Beitragsjahre ergibt die Gesamt-EP über die gesamte Erwerbsbiografie.

Schritt 3 – Monatsrente berechnen: Gesamt-EP mal den aktuellen Rentenwert von 42,52 Euro ergibt die Bruttorente pro Monat (Rentenformel nach § 64 SGB VI).

Rechenbeispiel: Wer 4.000 Euro brutto im Monat verdient (48.000 Euro/Jahr) und 40 Beitragsjahre erreicht, erzielt 48.000 ÷ 51.944 = 0,92 EP pro Jahr, also 36,96 Gesamt-EP.

Die Monatsrente beträgt 36,96 × 42,52 = 1.571 Euro brutto, netto nach Abzügen rund 1.383 Euro.
Eingaben

Rentenschätzer 2026: Bruttoeinkommen, Beitragsjahre und Rentenwert eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst vier Eingaben. Das Bruttojahreseinkommen ist dein durchschnittliches sozialversicherungspflichtiges Jahresentgelt über alle Beitragsjahre – nicht ein einzelnes Spitzenjahr.

Die Beitragsjahre umfassen alle Jahre, in denen du in der gesetzlichen Rentenversicherung versichert warst, einschließlich Kindererziehungszeiten (bis zu 3 Jahre je Kind nach § 56 SGB VI) und anerkannter Pflegezeiten.

Den aktuellen Rentenwert findest du auf der Website der Deutschen Rentenversicherung; ab 01.07.2026 beträgt er 42,52 Euro pro Entgeltpunkt (West und Ost angeglichen).

Das Durchschnittsentgelt aller Versicherten 2026 liegt vorläufig bei 51.944 Euro; du kannst es anpassen, wenn du mit einem anderen Basisjahr rechnen möchtest.

Häufige Eingabefehler: ein einzelnes Spitzenjahr statt des langjährigen Einkommensdurchschnitts einzutragen, die Beitragsjahre mit dem Lebensalter zu verwechseln oder Zeiten ohne Pflichtbeiträge – etwa als Selbstständiger ohne freiwillige Einzahlungen – mitzuzählen.

Je genauer dein Einkommensdurchschnitt, desto belastbarer ist die Rentenschätzung als Orientierungsgröße.

Im Durchschnittsentgelt steckt eine bewusste Vereinfachung: Der Rechner legt den einen von dir gewählten Wert auf sämtliche Beitragsjahre um, während die Rentenversicherung jedes Beitragsjahr am Durchschnittsentgelt genau dieses Jahres misst.

Wer über Jahrzehnte gleichmäßig nahe am Durchschnitt verdient hat, trifft damit gut; stark schwankende Erwerbsbiografien bildet die Näherung schlechter ab.

Praxisfälle

Anwendungsfälle: Rente in typischen Einkommens- und Lebenssituationen berechnen

Acht typische Suchanfragen rund um die Rentenhöhe – jede mit der passenden Eingabe und dem nachgerechneten Ergebnis.

  1. Rente bei 4.000 Euro brutto berechnen

    „Wie viel Rente bekomme ich bei 4000 € brutto?“

    Eingabe
    Bruttojahreseinkommen 48.000 €, 35 Beitragsjahre, Rentenwert 42,52 €
    Ergebnis
    Bruttorente 1.375,20 €, Netto-Näherung 1.205,37 €, Ersatzquote 34,4 %.
  2. Rente bei 7.000 Euro brutto berechnen

    „Wie viel Rente bekomme ich bei 7000 brutto?“

    Eingabe
    Bruttojahreseinkommen 84.000 €, 45 Beitragsjahre, Rentenwert 42,52 €
    Ergebnis
    Bruttorente 3.094,21 €, Netto-Näherung 2.712,07 €, Ersatzquote 44,2 %.
  3. Rente nach 20 Beitragsjahren berechnen

    „Wie viel Rente bekomme ich nach 20 Jahren Arbeit?“

    Eingabe
    Bruttojahreseinkommen 30.000 €, 20 Beitragsjahre, Rentenwert 42,52 €
    Ergebnis
    Bruttorente nur 491,14 €, Ersatzquote 19,6 % – deutlich unter dem Existenzminimum.
  4. Netto-Rente mit Frühverrentungsabschlag berechnen

    „Wie berechnet man die Netto-Rente mit Abschlag?“

    Eingabe
    Bruttojahreseinkommen 45.000 €, 35 Beitragsjahre, 24 Monate vor Regelaltersgrenze
    Ergebnis
    Rente mit Abschlag 1.196,43 € brutto, Netto-Näherung 1.048,67 € statt 1.130,03 € ohne Abschlag.

    Regelaltersgrenze und Abschlagsmonate berechnen

  5. Entgeltpunkte bei Durchschnittsverdienst berechnen

    „Wie viele Entgeltpunkte bei Durchschnittsentgelt?“

    Eingabe
    Bruttojahreseinkommen 51.944 € (Durchschnittsentgelt), 38 Beitragsjahre
    Ergebnis
    Genau 38,00 Entgeltpunkte, Bruttorente 1.615,76 €, Ersatzquote 37,3 %.
  6. Rente oberhalb der Beitragsbemessungsgrenze berechnen

    „Wie wirkt sich die Beitragsbemessungsgrenze auf die Rente aus?“

    Eingabe
    Bruttojahreseinkommen 150.000 €, 35 Beitragsjahre
    Ergebnis
    Entgeltpunkte auf 1,95/Jahr gedeckelt, Bruttorente 2.905,12 €, Ersatzquote nur 23,2 %.
  7. Rente kinderlos vs. mit Kind vergleichen

    „Wie stark unterscheidet sich die Netto-Rente mit und ohne Kind?“

    Eingabe
    Bruttojahreseinkommen 45.000 €, 35 Beitragsjahre, einmal 'Ja', einmal 'Nein' bei Kindern
    Ergebnis
    Netto-Rente 1.130,03 € mit Kind gegenüber 1.122,30 € kinderlos – 7,73 € Unterschied durch den PV-Kinderlosenzuschlag.
  8. Rentenlücke nach dem Rentenschätzer prüfen

    „Wie hoch ist meine Rentenlücke nach der Rentenschätzung?“

    Eingabe
    Bruttorente aus dem Rentenschätzer als Eingabe für den Rentenlücken-Rechner
    Ergebnis
    Beispiel: 1.289,25 € Bruttorente vs. gewünschtes Alterseinkommen zeigt die monatliche Deckungslücke.

    Rentenlücke berechnen

Berechnung

Rentenformel § 64 SGB VI: Wie berechnet sich die Rente aus Entgeltpunkten?

Verstehe den Formelweg.

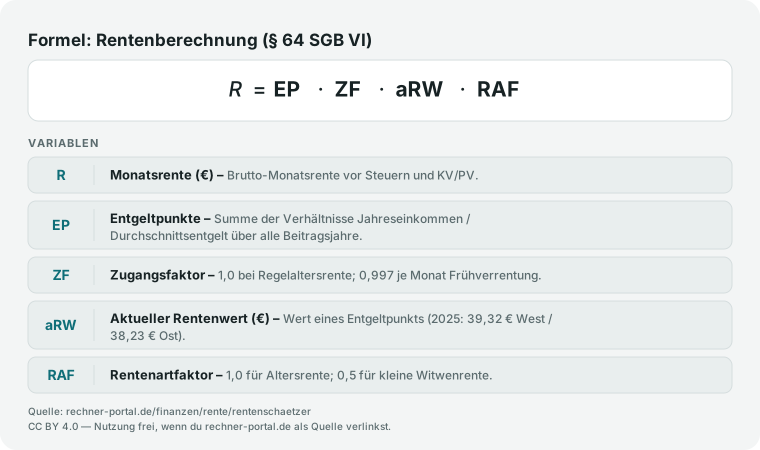
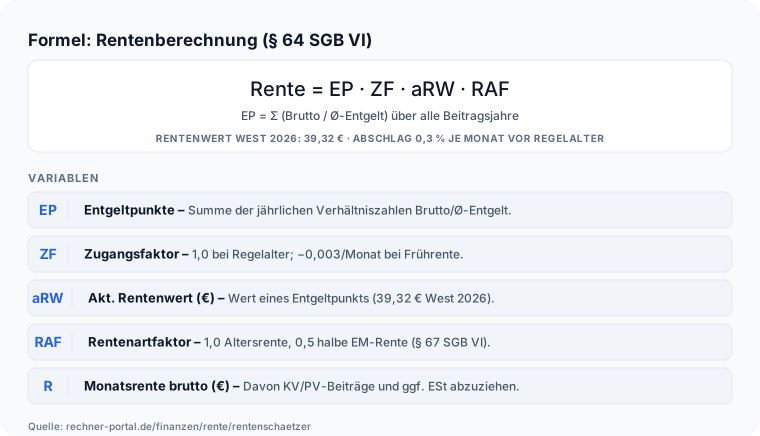
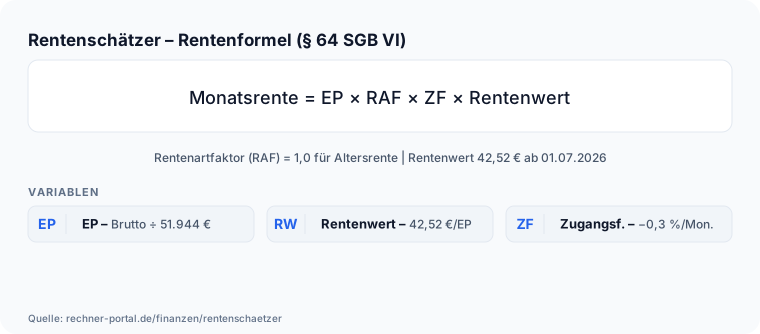
Rentenschätzer 2026: fünf Schritte nach § 64 SGB VI – Entgeltpunkte pro Jahr, Gesamt-EP, Bruttorente 42,52 Euro, Zugangsfaktor und Netto-Näherung Die Rentenformel nach § 64 SGB VI lautet: Monatsrente = Persönliche Entgeltpunkte × Rentenartfaktor × Zugangsfaktor × Rentenwert. Dieser Rechner setzt den Rentenartfaktor auf 1,0 (Altersrente ohne besondere Zuschläge).

Schritt 1 – Entgeltpunkte pro Jahr: Das Bruttojahreseinkommen wird durch das Durchschnittsentgelt aller Versicherten des jeweiligen Jahres geteilt, maximal bis zur Beitragsbemessungsgrenze (2026: 101.400 Euro).

Bei 45.000 Euro Bruttojahr und 51.944 Euro Durchschnittsentgelt ergibt das 0,87 Entgeltpunkte im Jahr. Wer exakt das Durchschnittsentgelt verdient, erzielt einen Entgeltpunkt pro Jahr.

Schritt 2 – Gesamte Entgeltpunkte: Entgeltpunkte pro Jahr werden mit den Beitragsjahren multipliziert. Bei 0,87 EP/Jahr und 35 Jahren ergibt das gerundet 30,32 Entgeltpunkte. Schritt 3 – Bruttorente: Gesamte EP × Rentenwert.

Bei 30,32 EP und 42,52 Euro ergibt das gerundet 1.289 Euro brutto pro Monat. Schritt 4 – Zugangsfaktor: Wer vor der Regelaltersgrenze in Rente geht, erhält 0,3 % Abschlag je Monat (§ 77 Abs. 2 SGB VI).

Bei 24 Monaten vorzeigtem Beginn: Zugangsfaktor = 1 − 0,003 × 24 = 0,928; Rente mit Abschlag = 1.289 × 0,928 = 1.196 Euro.

Das Feld 'Monate vor Regelaltersgrenze' steuert diesen Wert; bei 0 Monaten entspricht die Rente mit Abschlag der Regelaltersrente.

Schritt 5 – Netto-Näherung: Rente nach Zugangsfaktor × (1 − KV − PV) – bei 0 Monaten Abschlag ist das dieselbe Zahl wie die Bruttorente aus Schritt 3, bei einem Frühverrentungsabschlag rechnet die Netto-Näherung konsequent mit dem bereits gekürzten Betrag aus Schritt 4 weiter.

KV: Rentner tragen den Beitrag hälftig (§ 249a SGB V), also 8,75 % bei einem Gesamtsatz von 14,6 % + 2,9 % Zusatzbeitrag 2026. PV: Rentner tragen den Pflegebeitrag allein (§ 59 Abs. 1 SGB XI): 3,6 % mit Kind, 4,2 % kinderlos.

Abzugsquote insgesamt: 12,35 % mit Kind, 12,95 % kinderlos. Einkommensteuer ist nicht enthalten.

Ergebnis ohne Abschlag bei 1.289 Euro Bruttorente mit Kind: 1.289 × 0,8765 = rund 1.130 Euro netto; mit 24 Monaten Abschlag sinkt die Rente nach Zugangsfaktor auf 1.196 Euro und die Netto-Näherung entsprechend auf rund 1.049 Euro.

Den individuellen KV- und PV-Abzug nach Kassenwahl und Kinderzahl zeigt der Rente-Brutto-Netto-Rechner. Schritt 6 – Ersatzquote: (Bruttorente ÷ Bruttomonatsgehalt) × 100. Bei 3.750 Euro Bruttomonatsgehalt (45.000 ÷ 12) beträgt die Ersatzquote 34 Prozent.

Die Formel zeigt, wie stark die gesetzliche Rente das letzte Bruttoeinkommen ersetzt.

Rentenformel: Monatsrente gleich Entgeltpunkte mal Zugangsfaktor mal Rentenwert mal Rentenartfaktor.
Die gesetzliche Rente folgt der Formel R = EP × ZF × aRW × RAF — ein Durchschnittsverdiener sammelt 1 EP pro Jahr.
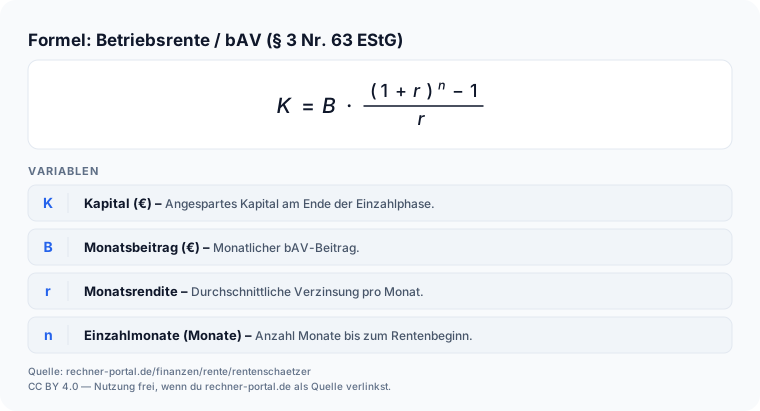
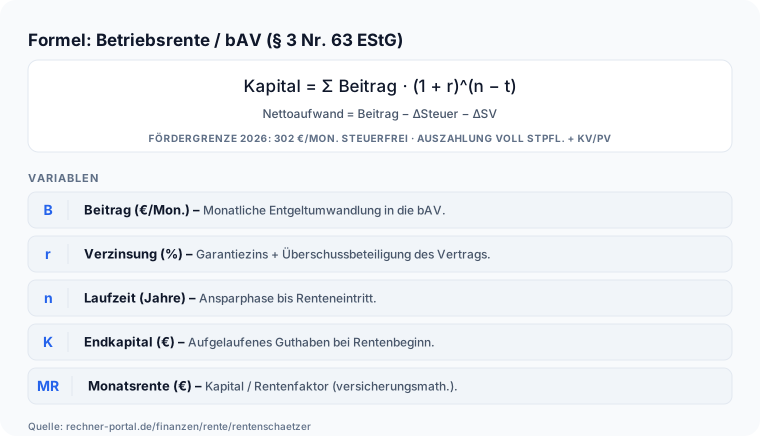
Betriebsrente-Formel: Kapital gleich Monatsbeitrag mal Klammer eins plus Rendite hoch Monate minus eins Klammer zu geteilt durch Rendite.
Die bAV-Formel berechnet das angesparte Kapital aus regelmäßigen Beiträgen mit Zinseszinseffekt bis zum Rentenbeginn.

Nachschlagen

Bruttoeinkommen in Entgeltpunkte und Monatsrente umrechnen – Rententabelle 2026 nach Beitragsjahren

Wie viel gesetzliche Rente ergibt ein bestimmtes Bruttojahreseinkommen? Diese Tabelle rechnet gängige Gehaltsstufen in Entgeltpunkte pro Jahr und die daraus resultierende Brutto-Monatsrente bei 35 und 45 Beitragsjahren um. Grundlage: Rentenwert 42,52 Euro pro Entgeltpunkt (ab 01.07.2026), Durchschnittsentgelt 51.944 Euro. Für abweichende Eingaben nutzt du den Rechner oben.

Umrechnung gängiger Bruttojahreseinkommen in Entgeltpunkte und geschätzte Brutto-Monatsrente bei 35 und 45 Beitragsjahren (Stand 2026)
BruttojahreseinkommenEP pro JahrGesamt-EP (35 J.)Monatsrente (35 J.)Gesamt-EP (45 J.)Monatsrente (45 J.)
25.000 €0,4816,84716 €21,66921 €
30.000 €0,5820,21859 €25,991.105 €
35.000 €0,6723,581.003 €30,321.289 €
40.000 €0,7726,951.146 €34,651.473 €
45.000 €0,8730,321.289 €38,981.658 €
51.944 € (Durchschnitt)1,0035,001.488 €45,001.913 €
55.000 €1,0637,061.576 €47,652.026 €
60.000 €1,1640,431.719 €51,982.210 €
70.000 €1,3547,172.006 €60,642.579 €
80.000 €1,5453,902.292 €69,312.947 €

Werte gerundet. Brutto-Monatsrente ohne Abzüge für Kranken-/Pflegeversicherung und Steuern (Netto-Näherung: KV hälftig 8,75 % + PV 3,6 % = 12,35 % mit Kind). Berechnung: EP/Jahr = Bruttojahr ÷ 51.944 €; Monatsrente = Gesamt-EP × 42,52 €. Einkommen oberhalb der Beitragsbemessungsgrenze (2026: 101.400 €/Jahr) ergibt keine zusätzlichen EP – die Beitragsbemessungsgrenze entspricht maximal 1,95 EP pro Jahr.

Wichtige Rechengrößen der gesetzlichen Rente 2026 im Überblick

Feste Werte, die in die Rentenformel einfließen, aber keine individuelle Berechnung erfordern – zum Nachschlagen neben dem Rechner oben.

Rechengrößen der gesetzlichen Rentenversicherung 2026 (Stand 27.09.2026)
RechengrößeWert 2026Rechtsgrundlage
Aktueller Rentenwert (ab 01.07.2026)42,52 €/EntgeltpunktRentenwertbestimmungsverordnung 2026
Aktueller Rentenwert (Vorjahr, bis 30.06.2026)40,79 €/EntgeltpunktRentenwertbestimmungsverordnung 2025
Durchschnittsentgelt (vorläufig)51.944 €/JahrAnlage 1 SGB VI / SVBezGrV 2026
Beitragsbemessungsgrenze RV/AV101.400 €/Jahr (8.450 €/Monat)§ 4 SVRechGrV 2026
Regelaltersgrenze (Jahrgang ab 1964)67 Jahre§ 235 SGB VI
Wartezeit Regelaltersrente5 Jahre§ 50 Abs. 1 SGB VI
Wartezeit abschlagsfrei (besonders langjährig Versichert)45 Jahre§ 236b SGB VI
Abschlag je Monat vor der Regelaltersgrenze0,3 % (max. 14,4 % bei 48 Monaten)§ 77 Abs. 2 SGB VI
KV-Beitrag Rentner (hälftig)8,75 %§ 249a SGB V
PV-Beitrag Rentner (mit Kind / kinderlos)3,6 % / 4,2 %§ 59 Abs. 1 SGB XI, § 55 SGB XI

Werte gelten bundeseinheitlich (West/Ost seit 2024 vollständig angeglichen). Der Rentenwert wird jährlich zum 1. Juli per Verordnung neu festgesetzt, alle übrigen Rechengrößen jährlich per Verordnung oder Gesetz angepasst – die hier gezeigten Werte gelten für das Kalenderjahr 2026, Prüfstand 27.09.2026.

Ausblick

Wie hoch wird der Rentenwert 2027? Aktuelle Prognose

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Deutsche Rentenversicherung Bund geht in ihrer Frühjahrsfinanzschätzung 2026 (Mai 2026) von einer Rentenanpassung zum 1. Juli 2027 um 4,4 Prozent aus – das entspräche einem Rentenwert von rund 44,39 Euro je Entgeltpunkt (42,52 Euro × 1,044).
  • Der Rentenversicherungsbericht 2025 der Bundesregierung nennt mit 4,75 Prozent einen etwas höheren Wert, was einen Rentenwert von rund 44,54 Euro ergäbe – beide Zahlen sind Schätzungen, kein feststehender Anspruch.
  • Endgültig festgelegt wird der Rentenwert 2027 erst durch die Rentenwertbestimmungsverordnung 2027 auf Basis der tatsächlichen Lohnentwicklung 2026; bis dahin können sich beide Prognosen noch verschieben.
  • Dieser Rechner rechnet weiterhin mit dem aktuell geltenden Rentenwert von 42,52 Euro (Stand 01.07.2026); für eine Schätzung mit dem erwarteten Rentenwert 2027 kann der Wert im Feld 'Rentenwert' probeweise auf 44,39 Euro geändert werden.

Stand: 27.09.2026 · Quelle: Deutsche Rentenversicherung Bund, Frühjahrsfinanzschätzung 2026

Expertenmodus

Rente berechnen, Rentenwert, Entgeltpunkte: Häufige Fragen

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel Rente bekomme ich bei 4.000 Euro brutto im Monat?

Bei 4.000 Euro Bruttogehalt im Monat (48.000 Euro im Jahr) und 35 Beitragsjahren ergibt der Rentenschätzer eine Bruttorente von 1.375,20 Euro und eine Netto-Näherung von 1.205,37 Euro.

Rechenweg: 48.000 Euro geteilt durch das Durchschnittsentgelt 2026 (51.944 Euro) ergibt 0,92 Entgeltpunkte pro Jahr, multipliziert mit 35 Jahren sind das 32,34 Entgeltpunkte, mal dem aktuellen Rentenwert von 42,52 Euro ergibt die Bruttorente.

Die Ersatzquote liegt bei 34,4 Prozent des letzten Bruttogehalts.

Trage dein eigenes Durchschnittseinkommen und deine tatsächlichen Beitragsjahre ein, um eine genauere persönliche Schätzung zu erhalten – bei 4.000 Euro nur in einzelnen Spitzenjahren fällt die Rente niedriger aus, weil der langjährige Durchschnitt zählt.

Verbindlich ist stets der Rentenbescheid der Deutschen Rentenversicherung, nicht diese Schätzung.

Wie viel Rente bekomme ich bei 7.000 Euro brutto im Monat?

Bei 7.000 Euro Bruttogehalt im Monat (84.000 Euro im Jahr) und 45 Beitragsjahren errechnet der Rentenschätzer eine Bruttorente von 3.094,21 Euro und netto rund 2.712,07 Euro.

Die 84.000 Euro liegen unter der Beitragsbemessungsgrenze 2026 von 101.400 Euro im Jahr, zählen also vollständig: geteilt durch 51.944 Euro Durchschnittsentgelt ergeben sich 1,62 Entgeltpunkte pro Jahr, mal 45 Jahre sind das 72,77 Punkte.

Die Ersatzquote erreicht mit 44,2 Prozent einen für gesetzliche Renten hohen Wert, weil sowohl Einkommen als auch Beitragsjahre überdurchschnittlich sind.

Wer weniger als 45 Beitragsjahre erreicht, sollte die eigene Jahreszahl im Rechner eintragen statt diesen Wert zu übernehmen, denn schon 5 Jahre weniger senken die Bruttorente um mehrere hundert Euro. Maßgeblich bleibt die amtliche Renteninformation.

Wie viel Rente bekomme ich, wenn ich 3.000 Euro brutto verdient habe?

Wer durchgehend 3.000 Euro brutto im Monat verdient hat (36.000 Euro im Jahr) und 33 Beitragsjahre erreicht, erhält laut Rentenschätzer 972,47 Euro Bruttorente und rund 852,37 Euro netto.

Das entspricht 0,69 Entgeltpunkten pro Jahr (36.000 Euro geteilt durch 51.944 Euro Durchschnittsentgelt), macht über 33 Jahre 22,87 Gesamtpunkte, multipliziert mit dem Rentenwert von 42,52 Euro.

Die Ersatzquote liegt bei 32,4 Prozent des letzten Bruttogehalts – ein typischer Wert für Einkommen unterhalb des Durchschnittsentgelts.

Wer diese Rente als zu niedrig einschätzt, sollte im Rechner zusätzliche Beitragsjahre oder ein höheres Durchschnittseinkommen durchspielen, um den Effekt auf die Bruttorente zu sehen.

Einschränkung: Kindererziehungszeiten und andere rentensteigernde Zeiten sind hier nicht separat eingerechnet und erhöhen die reale Rente oft zusätzlich.

Was bleibt von 1.800 Euro Bruttorente netto übrig?

Von 1.800 Euro Bruttorente bleiben bei Rentnern mit Kind rund 1.577,70 Euro netto, bei kinderlosen Rentnern rund 1.567,10 Euro – die Differenz entsteht durch den Pflegeversicherungs-Kinderlosenzuschlag.

Grundlage ist die Abzugsquote aus dem Rentenschätzer: Krankenversicherung 8,75 Prozent (Rentner zahlen die Hälfte des Gesamtbeitrags von 17,5 Prozent nach § 249a SGB V) plus Pflegeversicherung 3,6 Prozent mit Kind bzw. 4,2 Prozent kinderlos (§ 59 Abs. 1 SGB XI), zusammen 12,35 bzw. 12,95 Prozent.

Trage deine eigene Bruttorente in den Rentenschätzer oder direkt in den Rente-Brutto-Netto-Rechner ein, um den exakten Betrag für deinen Zusatzbeitragssatz zu erhalten.

Wichtig: Einkommensteuer ist in dieser Netto-Näherung nicht enthalten – sie kann je nach Gesamteinkommen im Ruhestand zusätzlich anfallen und senkt den tatsächlichen Auszahlungsbetrag weiter.

Wie hoch ist der aktuelle Rentenwert 2026 und was bedeutet er für die Rente?

Der aktuelle Rentenwert beträgt seit dem 1. Juli 2026 bundeseinheitlich 42,52 Euro je Entgeltpunkt – ein Anstieg von 4,24 Prozent gegenüber dem vorherigen Wert von 40,79 Euro.

West und Ost sind seit 2024 vollständig angeglichen, es gibt also keinen regionalen Unterschied mehr.

Der Rentenwert wirkt als Multiplikator: 30 Entgeltpunkte ergeben mit dem neuen Wert 1.275,60 Euro Bruttorente im Monat, mit dem alten Wert waren es nur 1.223,70 Euro – ein Plus von 51,90 Euro allein durch die Anpassung.

Setze im Rentenschätzer probeweise einen niedrigeren oder höheren Rentenwert ein, um zu sehen, wie stark künftige Anpassungen deine Rente verändern können. Der Rentenwert wird jährlich zum 1.

Juli per Rentenanpassungsverordnung neu festgesetzt und ist damit keine dauerhaft feste Größe.

Wie berechnet man Entgeltpunkte für eine höhere Zielrente?

Für 1.710,82 Euro Bruttorente braucht es bei aktuellem Rentenwert (42,52 Euro) 40,24 Entgeltpunkte – erreichbar etwa mit 55.000 Euro Jahresbrutto über 38 Beitragsjahre (55.000 Euro geteilt durch 51.944 Euro Durchschnittsentgelt ergibt 1,06 Punkte pro Jahr).

Die Ersatzquote liegt dabei bei 37,3 Prozent des letzten Bruttogehalts.

Wer eine bestimmte Zielrente erreichen will, kann im Rentenschätzer verschiedene Kombinationen aus Einkommen und Beitragsjahren durchspielen: Mehr Beitragsjahre wirken linear, ein höheres Einkommen nur bis zur Beitragsbemessungsgrenze von 101.400 Euro im Jahr (2026).

Oberhalb dieser Grenze steigen die Entgeltpunkte nicht weiter, maximal sind rund 1,95 Punkte pro Jahr möglich.

Kindererziehungs- und Zurechnungszeiten können die tatsächlichen Entgeltpunkte zusätzlich erhöhen, sind in dieser vereinfachten Rechnung aber nicht separat enthalten.

Wie wirkt sich die Beitragsbemessungsgrenze 2026 auf die Rente aus?

Bei 150.000 Euro Jahresbrutto und 35 Beitragsjahren kappt die Beitragsbemessungsgrenze die Entgeltpunkte auf 1,95 pro Jahr statt der rechnerischen 2,89 – macht 68,32 Gesamtpunkte und 2.905,12 Euro Bruttorente statt eines deutlich höheren Werts ohne Deckelung.

Die Beitragsbemessungsgrenze der Rentenversicherung liegt 2026 bei 101.400 Euro im Jahr beziehungsweise 8.450 Euro im Monat (§ 4 SVRechGrV 2026); Einkommen darüber ist zwar weiter steuerpflichtig, erhöht aber weder Beiträge noch spätere Rente.

Wer über der Grenze verdient, sollte diesen überschießenden Teil deshalb gezielt in private oder betriebliche Altersvorsorge lenken statt auf zusätzliche gesetzliche Rentenpunkte zu hoffen.

Die Grenze steigt fast jedes Jahr mit der allgemeinen Lohnentwicklung, sodass sich der gedeckelte Betrag über die Zeit leicht verschiebt.

Was bedeutet das Durchschnittsentgelt 2026 konkret für die eigene Rente?

Wer 2026 exakt das Durchschnittsentgelt von 51.944 Euro brutto im Jahr verdient, erhält für dieses Jahr genau 1,00 Entgeltpunkt – bei 38 solchen Jahren macht das 38,00 Punkte und 1.615,76 Euro Bruttorente.

Das Durchschnittsentgelt ist der Referenzwert, an dem die Rentenversicherung jedes einzelne Beitragsjahr misst: Verdienst darüber ergibt proportional mehr, Verdienst darunter proportional weniger Punkte.

Weil sich das Durchschnittsentgelt jährlich ändert, prüft der Rentenschätzer nur mit dem aktuellen Wert – für eine bessere Langfristschätzung kann im Feld 'Durchschnittsentgelt' probeweise ein anderer Wert eingesetzt werden.

Über sehr lange Erwerbsbiografien hinweg ist das Durchschnittsentgelt spürbar gestiegen (2000: rund 27.741 Euro, 2026: 51.944 Euro), sodass ein konstant angenommener Wert frühere und spätere Beitragsjahre unterschiedlich genau abbildet.

Wie stark senkt ein früherer Rentenbeginn die Nettorente durch den Abschlag?

Bei 45.000 Euro Jahresbrutto und 35 Beitragsjahren sinkt die Bruttorente von 1.289,25 Euro auf 1.196,43 Euro, wenn die Rente 24 Monate vor der Regelaltersgrenze beginnt (Zugangsfaktor 1 minus 0,3 Prozent je Monat, also 0,928).

Die Netto-Näherung des Rechners folgt konsequent diesem reduzierten Betrag und ergibt rund 1.048,67 Euro statt 1.130,03 Euro bei vollem Rentenbeginn – der Abschlag wirkt also auch auf die Nettorente durch, nicht nur auf die Bruttorente.

Trage im Feld 'Monate vor Regelaltersgrenze' die tatsächlich geplante Vorziehzeit ein, um die reale Netto-Auswirkung zu sehen, bevor du dich für einen früheren Rentenbeginn entscheidest.

Der Abschlag ist dauerhaft: Er bleibt über die gesamte Rentenbezugszeit bestehen und mindert auch eine spätere Hinterbliebenenrente.

Hinweise

Rente erhöhen: Beitragsjahre, Rentenlücke und Frühverrentungsabschlag im Blick

Schnelle Qualitätsprüfung für dein Ergebnis.

Drei Hebel verbessern deine künftige Rente nennenswert. Erstens Beitragsjahre verlängern: Jedes zusätzliche Beitragsjahr erhöht die Entgeltpunkte linear und damit direkt die Rente.

Wer fünf Jahre länger arbeitet, erzielt bei konstantem Durchschnittsgehalt fünf Punkte mehr – das entspricht bei aktuellem Rentenwert über 200 Euro monatlich mehr Bruttorente.

Zweitens Rentenlücke frühzeitig schließen: Liegt die Ersatzquote unter 50 Prozent, ist das ein deutliches Signal für Handlungsbedarf – der Rechner weist die Quote als nüchternen Prozentwert aus, die Bewertung nimmst du selbst vor.

Betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherung können die Lücke schließen. Der Rentenlücken-Rechner zeigt den genauen monatlichen Fehlbetrag.

Drittens Rentenwert-Entwicklung im Blick halten: Der Rentenwert wird jährlich per Rentenanpassungsverordnung angehoben. Historisch wächst er um 1 bis 3 Prozent pro Jahr.

Für eine konservative Langfristplanung setze nicht den heutigen, sondern den zum Renteneintritt erwarteten Rentenwert ein.

Frühverrentungsabschlag berechnen: Trage im Feld 'Monate vor Regelaltersgrenze' ein, wie viele Monate du früher als deine persönliche Regelaltersgrenze in Rente gehst – der Abschlag (0,3 % je Monat, maximal 14,4 %) wird automatisch als Ergebnis 'Rente mit Abschlag (Brutto)' ausgegeben.

Dieser Abzug ist lebenslang und vermindert auch spätere Hinterbliebenenrenten. Wann genau dein Rentenanspruch beginnt und welche Abschlagsmonate sich für dich ergeben, berechnet der Renteneintritts-Rechner.

Und rechne konservativ: Weil sich Rentenwert, Durchschnittsentgelt und deine eigene Erwerbsbiografie über die Jahre verändern, ist jede Vorausschau mit Unsicherheit behaftet.

Wer die gesetzliche Rente bewusst eher vorsichtig ansetzt und die Lücke lieber etwas größer plant, ist im Ruhestand seltener negativ überrascht als jemand, der von vornherein mit dem günstigsten Fall kalkuliert.

Anwendung

Beispiel: Rente bei 42.000 Euro Jahresbrutto und 37 Beitragsjahren berechnen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein 1970 geborener Kaufmann plant seinen Ruhestand für 2037. Er verdiente im Durchschnitt 42.000 Euro brutto jährlich und hat 37 Beitragsjahre – Ausbildung und zwei Kindererziehungsjahre mitgezählt.

Schritt 1 – Entgeltpunkte pro Jahr: 42.000 ÷ 51.944 = 0,809 EP/Jahr. Schritt 2 – Gesamte Entgeltpunkte: 0,809 × 37 = 29,92 EP. Schritt 3 – Bruttorente: 29,92 × 42,52 = 1.272,06 Euro brutto/Monat.

Schritt 4 – Netto-Näherung: 1.272,06 × (1 − 0,1235) = 1.114,97 Euro netto/Monat (KV 8,75 % + PV 3,6 % mit Kind, ohne ESt). Schritt 5 – Ersatzquote: (1.272,06 ÷ 3.500) × 100 = 36 Prozent des letzten Bruttomonatsgehalts.

Ergebnisinterpretation: Die gesetzliche Rente deckt nur 36 Prozent des letzten Einkommens. Er prüft mit dem Rentenlücken-Rechner, wie viel privat und betrieblich zugebaut werden muss, um 80 Prozent Einkommensersatz zu erreichen.

Da beide Kindererziehungsjahre bereits eingeflossen sind, liegt der Wert im echten Rentenbescheid der DRV sogar geringfügig höher, weil die DRV zusätzlich Kindererziehungszeiten mit eigenen Entgeltpunkten berechnet.

Als nächsten Schritt ruft er seine Renteninformation online ab und gleicht den dort ausgewiesenen Rentenanspruch mit dem Schätzwert des Rechners ab. Die Differenz zeigt, wie stark sich individuelle Sonderzeiten auswirken.

Verallgemeinert macht der Fall klar, wofür der Schätzwert taugt und wofür nicht: Er zeigt die Größenordnung der zu erwartenden gesetzlichen Rente und die Ersatzquote, also den Anteil am letzten Einkommen – als Ausgangspunkt für die Vorsorgeplanung.

Individuelle Besonderheiten wie Kindererziehungs- und Pflegezeiten, Abschläge bei früherem Beginn oder Zurechnungszeiten bei Erwerbsminderung kann die vereinfachte Formel nicht vollständig abbilden.

Deshalb gilt: Je näher der Ruhestand rückt, desto wichtiger wird der Abgleich mit der persönlichen Renteninformation und dem späteren Rentenbescheid.

Fallstricke

Häufige Fehler beim Rentenschätzer

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Irrtum: ein einzelnes Spitzenjahr als Berechnungsgrundlage einzutragen. Maßgeblich ist der Durchschnitt über alle Beitragsjahre – ein einmalig hohes Gehalt hebt den Durchschnitt nur geringfügig.

Zweiter Fehler: Beitragsjahre und Lebensalter zu verwechseln. Wer mit 25 zu arbeiten begann und mit 67 in Rente geht, hat 42 und nicht 67 Beitragsjahre. Dritter Fehler: Bruttorente als Nettorente zu planen.

Von der ausgewiesenen Bruttorente gehen die Beiträge zur Kranken- und Pflegeversicherung ab: KV hälftig 8,75 % (§ 249a SGB V) + PV allein 3,6 % mit Kind (§ 59 Abs. 1 SGB XI) = 12,35 %; kinderlos 12,95 %.

Einkommensteuer kommt zusätzlich hinzu und ist in der Netto-Näherung nicht enthalten. Vierter Fehler: Kindererziehungszeiten zu vergessen.

Pro Kind werden bis zu 3 Beitragsjahre gutgeschrieben (§ 56 SGB VI); wer diese nicht mitzählt, unterschätzt seine Entgeltpunkte erheblich. Fünfter Fehler: die Ersatzquote von rund 36 Prozent unkritisch als ausreichend zu betrachten.

Das gesetzliche Rentenniveau liegt langfristig bei ca. 48 Prozent des Durchschnittslohns – individuelle Ersatzquoten können davon stark nach unten abweichen, insbesondere bei Teilzeitbiografien oder Selbstständigkeitsphasen.

Sechster Fehler: anzunehmen, der aktuelle Rentenwert gelte dauerhaft – er wird jährlich angepasst und hängt von der Lohnentwicklung ab. Verbindlich ist allein der Rentenbescheid der Deutschen Rentenversicherung.

Nächster Schritt

Rentenschätzer 2026 im Überblick

Die Kernaussage für die direkte Weiterentscheidung.

Der Rentenschätzer 2026 berechnet Entgeltpunkte pro Jahr, Gesamtentgeltpunkte, Bruttorente, Netto-Näherung und Ersatzquote – aus Bruttojahreseinkommen, Beitragsjahren, Rentenwert (42,52 Euro/EP) und Durchschnittsentgelt (51.944 Euro).

Im Beispiel mit 42.000 Euro Jahresbrutto und 37 Beitragsjahren ergibt sich eine Bruttorente von rund 1.272 Euro und eine Netto-Näherung von rund 1.115 Euro im Monat (KV 8,75 % + PV 3,6 % mit Kind, ohne ESt).

Die Ersatzquote von 36 Prozent zeigt, dass die gesetzliche Rente allein den Lebensstandard im Ruhestand oft nicht sichert. Trage deinen langjährigen Einkommensdurchschnitt und deine Beitragsjahre ein und prüfe die Rentenlücke mit dem Rentenlücken-Rechner.

Denke daran: Kindererziehungszeiten erhöhen, Frühverrentungsabschläge verringern die Rente deutlich. Verbindlich ist allein die Renteninformation der Deutschen Rentenversicherung. Keine Rentenberatung, Stand 2026.

Verstehe das Ergebnis als Näherung, nicht als Zusage: Es beruht auf einer vereinfachten Durchschnittsbetrachtung und blendet Sonderzeiten sowie mögliche Abschläge aus.

Für die verbindliche Höhe zählt allein die amtliche Renteninformation der Deutschen Rentenversicherung, die du kostenlos anfordern und mit diesem Schätzwert abgleichen kannst.

Vertiefung

Beispielrechnungen: Rente nach Einkommen und Beitragsjahren

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Entgeltpunkte/Jahr: 0,92; Gesamtentgeltpunkte: 36,65; Bruttorente: 1.558,56 €; Nettorente: 1.366,08 €; Ersatzquote: 39,3 %

Durchschnittsverdiener, 40 Beitragsjahre

Bruttojahreseinkommen (€)
47.600 €
Beitragsjahre
40
Rentenwert (€/Entgeltpunkt)
42,52 €
Durchschnittsentgelt (€/Jahr)
51.944 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Entgeltpunkte/Jahr: 1,16; Gesamtentgeltpunkte: 34,65; Bruttorente: 1.473,43 €; Nettorente: 1.291,46 €; Ersatzquote: 29,5 %

Gutverdiener mit 60.000 € brutto, 30 Beitragsjahre

Bruttojahreseinkommen (€)
60.000 €
Beitragsjahre
30
Rentenwert (€/Entgeltpunkt)
42,52 €
Durchschnittsentgelt (€/Jahr)
51.944 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Entgeltpunkte/Jahr: 0,48; Gesamtentgeltpunkte: 16,85; Bruttorente: 716,25 €; Nettorente: 627,79 €; Ersatzquote: 34,4 %

Teilzeitkraft mit 25.000 € brutto, 35 Beitragsjahre

Bruttojahreseinkommen (€)
25.000 €
Beitragsjahre
35
Rentenwert (€/Entgeltpunkt)
42,52 €
Durchschnittsentgelt (€/Jahr)
51.944 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Entgeltpunkte/Jahr: 0,77; Gesamtentgeltpunkte: 7,70; Bruttorente: 327,43 €; Nettorente: 286,99 €; Ersatzquote: 9,8 %

Berufseinsteiger, 10 Beitragsjahre bisher

Bruttojahreseinkommen (€)
40.000 €
Beitragsjahre
10
Rentenwert (€/Entgeltpunkt)
42,52 €
Durchschnittsentgelt (€/Jahr)
51.944 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Entgeltpunkte/Jahr: 0,69; Gesamtentgeltpunkte: 27,72; Bruttorente: 1.178,75 €; Nettorente: 1.033,17 €; Ersatzquote: 39,3 %

Entgeltpunkte bei niedrigem Gehalt (36.000 € brutto, 40 Jahre)

Bruttojahreseinkommen (€)
36.000 €
Beitragsjahre
40
Rentenwert (€/Entgeltpunkt)
42,52 €
Durchschnittsentgelt (€/Jahr)
51.944 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 6 · Komplex · Bruttorente (ohne Abschlag): 1.289,25 €; Rente mit Abschlag: 1.196,43 €; Nettorente: 1.048,67 €; Ersatzquote: 34,4 %

Netto-Rente mit Frühverrentungsabschlag (24 Monate früher)

Bruttojahreseinkommen (€)
45.000 €
Beitragsjahre
35
Rentenwert (€/Entgeltpunkt)
42,52 €
Durchschnittsentgelt (€/Jahr)
51.944 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

EntnahmeplanEntnahmeplan-Rechner: Wie lange reicht das Kapital bei regelmäßiger Entnahme und Verzinsung? Nachhaltige Entnahmerate (4-Prozent-Regel), Laufzeit und Kapitalverlauf.Grundrentenzuschlag-RechnerGrundrentenzuschlag und monatliche Zusatzrente aus Grundrentenzeiten schätzen.Riester-RechnerRiester-Zulagen und Steuervorteile berechnen, optimalen Eigenbeitrag ermitteln.Witwenrenten-RechnerWitwenrente 2026 berechnen: große (55 %) oder kleine (25 %) Witwenrente, anrechnungsfreier Freibetrag, Einkommensanrechnung von 40 % und Betrag im Sterbevierteljahr.Mütterrente-RechnerRentenzuschlag für Kindererziehungszeiten berechnen — Entgeltpunkte und monatliche Rente.Versorgungsausgleich RechnerVersorgungsausgleich berechnen: Ehezeit, Rentenpunkte beider Ehegatten und Übertrag in Entgeltpunkten und Euro Monatsrente 2026 – kostenlos, sofort.Halbwaisenrente RechnerHalbwaisenrente berechnen: Entgeltpunkte oder Rente des Verstorbenen eingeben, Monatsrente mit Waisenzuschlag, Zugangsfaktor, Zurechnungszeit und Dauer bis 18 oder 27 Jahre 2026 sehen.PKV-im-Alter-RechnerPKV im Alter berechnen: Beitrag mit 60, 67 und 75 Jahren, Wegfall des 10-Prozent-Zuschlags, Zuschuss der Rentenversicherung, Nettobelastung und Anteil an der Rente mit Vergleich zur KVdR.Teilrente-RechnerTeilrente berechnen: Anteil von 10 bis 99,99 Prozent, Abschlag auf den bezogenen Teil, Beiträge, Steuer, Gehalt netto und Vergleich mit der Vollrente samt Rentenplus aus der Weiterarbeit.KSK-BeitragsrechnerKünstlersozialkasse-Beitrag berechnen: Monatsbeitrag für Renten-, Kranken- und Pflegeversicherung aus dem Jahreseinkommen sowie die Künstlersozialabgabe für Auftraggeber mit Bagatellgrenze.Rentensplitting RechnerRentensplitting berechnen: Übertrag der Entgeltpunkte beider Ehegatten, Rentenänderung je Monat und Vergleich mit der Witwenrente nach Einkommensanrechnung 2026 (§§ 120a ff. SGB VI).KVdR RechnerKVdR-Vorversicherungszeit berechnen: zweite Hälfte der Rahmenfrist, erforderliche 9/10-Zeit, Kinderpauschale, fehlende Monate und frühestes Antragsdatum nach § 5 SGB V.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnen

Weiternutzung

Grafiken weiterverwenden

Alle 6 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Betriebsrente / bAV (§ 3 Nr. 63 EStG), Kapital = Σ Beitrag · (1 + r)^(n − t), Nettoaufwand = Beitrag − ΔSteuer − ΔSV, FÖRDERGRENZE 2026: 302 €/MON. STEUERFREI · AUSZAHLUNG VOLL STPFL. + KV/PV, VARIABLEN, Beitrag (€/Mon.) – Monatliche Entgeltu

    Rentenschaetzer Betriebsrente-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">
      <img src="https://rechner-portal.de/images/finanzen/rentenschaetzer-betriebsrente-rechner-formel.svg"
           alt="Infografik: Formel: Betriebsrente / bAV (§ 3 Nr. 63 EStG), Kapital = Σ Beitrag · (1 + r)^(n − t), Nettoaufwand = Beitrag − ΔSteuer − ΔSV, FÖRDERGRENZE 2026: 302 €/MON. STEUERFREI · AUSZAHLUNG VOLL STPFL. + KV/PV, VARIABLEN, Beitrag (€/Mon.) – Monatliche Entgeltu"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">Rentenschaetzer Betriebsrente-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentenschaetzer
  • Infografik: Rentenschätzer – Rentenformel (§ 64 SGB VI), Monatsrente = EP × RAF × ZF × Rentenwert, Rentenartfaktor (RAF) = 1,0 für Altersrente | Rentenwert 42,52 € ab 01.07.2026, VARIABLEN, EP – Brutto ÷ 51.944 €, Rentenwert – 42,52 €/EP, Zugangsf. – −0,3 %/Mon.

    Rentenschaetzer Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">
      <img src="https://rechner-portal.de/images/finanzen/rentenschaetzer-formel.svg"
           alt="Infografik: Rentenschätzer – Rentenformel (§ 64 SGB VI), Monatsrente = EP × RAF × ZF × Rentenwert, Rentenartfaktor (RAF) = 1,0 für Altersrente | Rentenwert 42,52 € ab 01.07.2026, VARIABLEN, EP – Brutto ÷ 51.944 €, Rentenwert – 42,52 €/EP, Zugangsf. – −0,3 %/Mon."
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">Rentenschaetzer Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentenschaetzer
  • Infografik: Formel: Rentenberechnung (§ 64 SGB VI), Rente = EP · ZF · aRW · RAF, EP = Σ (Brutto / Ø-Entgelt) über alle Beitragsjahre, RENTENWERT WEST 2026: 39,32 € · ABSCHLAG 0,3 % JE MONAT VOR REGELALTER, VARIABLEN, Entgeltpunkte – Summe der jährlichen Verhältn

    Rentenschaetzer Rentenberechnung Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">
      <img src="https://rechner-portal.de/images/finanzen/rentenschaetzer-rentenberechnung-formel.svg"
           alt="Infografik: Formel: Rentenberechnung (§ 64 SGB VI), Rente = EP · ZF · aRW · RAF, EP = Σ (Brutto / Ø-Entgelt) über alle Beitragsjahre, RENTENWERT WEST 2026: 39,32 € · ABSCHLAG 0,3 % JE MONAT VOR REGELALTER, VARIABLEN, Entgeltpunkte – Summe der jährlichen Verhältn"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">Rentenschaetzer Rentenberechnung Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentenschaetzer
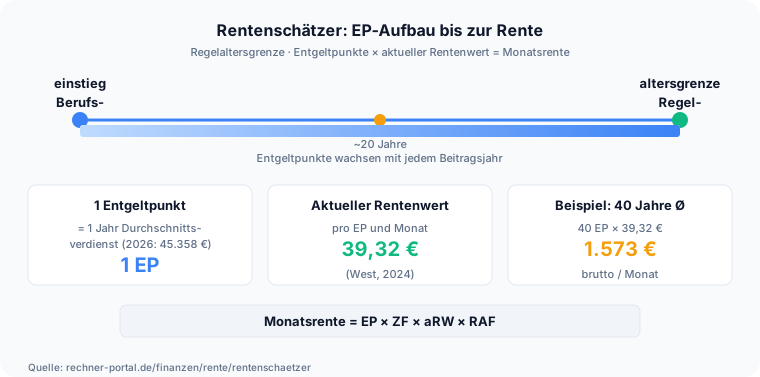
  • Infografik: Rentenschätzer: EP-Aufbau bis zur Rente, Regelaltersgrenze · Entgeltpunkte × aktueller Rentenwert = Monatsrente, Berufs-, einstieg, ~20 Jahre, Regel-, altersgrenze, Entgeltpunkte wachsen mit jedem Beitragsjahr

    Rentenschaetzer Zeitleiste

    760 × 377 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">
      <img src="https://rechner-portal.de/images/finanzen/rentenschaetzer-zeitleiste.svg"
           alt="Infografik: Rentenschätzer: EP-Aufbau bis zur Rente, Regelaltersgrenze · Entgeltpunkte × aktueller Rentenwert = Monatsrente, Berufs-, einstieg, ~20 Jahre, Regel-, altersgrenze, Entgeltpunkte wachsen mit jedem Beitragsjahr"
           width="760" height="377">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">Rentenschaetzer Zeitleiste auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentenschaetzer
  • Rentenformel: Monatsrente gleich Entgeltpunkte mal Zugangsfaktor mal Rentenwert mal Rentenartfaktor.

    Formel: Rentenberechnung (§ 64 SGB VI)

    760 × 450 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">
      <img src="https://rechner-portal.de/images/formeln/finanzen/rentenschaetzer-rentenberechnung-formel.svg"
           alt="Rentenformel: Monatsrente gleich Entgeltpunkte mal Zugangsfaktor mal Rentenwert mal Rentenartfaktor."
           width="760" height="450">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">Formel: Rentenberechnung (§ 64 SGB VI) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentenschaetzer
  • Betriebsrente-Formel: Kapital gleich Monatsbeitrag mal Klammer eins plus Rendite hoch Monate minus eins Klammer zu geteilt durch Rendite.

    Formel: Betriebsrente / bAV (§ 3 Nr. 63 EStG)

    760 × 411 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">
      <img src="https://rechner-portal.de/images/formeln/finanzen/rentenschaetzer-betriebsrente-formel.svg"
           alt="Betriebsrente-Formel: Kapital gleich Monatsbeitrag mal Klammer eins plus Rendite hoch Monate minus eins Klammer zu geteilt durch Rendite."
           width="760" height="411">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/rente/rentenschaetzer">Formel: Betriebsrente / bAV (§ 3 Nr. 63 EStG) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/rente/rentenschaetzer

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Angaben ohne Gewähr. Nur grobe Schätzung; maßgeblich ist der Rentenbescheid der Deutschen Rentenversicherung. Keine Rentenberatung. Nettorente-Näherung: KV hälftig 8,75 % + PV 3,6 %/4,2 % (je nach Kinder) — Einkommensteuer nicht berücksichtigt.

Quelle: §§ 63–64 SGB VI (Rentenformel), Deutsche Rentenversicherung (Rentenwert ab 01.07.2026: 42,52 €/EP), SVBezGrV 2026 (Durchschnittsentgelt 2026: 51.944 €)

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Gesetzliche Rente
Formeln basieren auf
Rentenformel § 64 SGB VI: EP × Rentenartfaktor × Zugangsfaktor × Rentenwert; EP/Jahr = min(Brutto, BBG) / Durchschnittsentgelt (§ 70 Abs. 1 SGB VI); BBG 2026: 101.400 €/Jahr (§ 4 SVRechGrV 2026); Netto-Näherung: (Rente nach Zugangsfaktor) × (1 − KV 8,75 % (§ 249a SGB V) − PV 3,6 %/4,2 % allein (§ 59 Abs. 1 SGB XI)) — ohne ESt
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Rentenschätzer. Abgerufen von https://rechner-portal.de/finanzen/rente/rentenschaetzer

Harvard-Format

Rechner-Portal, 2026. Rentenschätzer. Available at: https://rechner-portal.de/finanzen/rente/rentenschaetzer

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.