Zum Hauptinhalt springen

Firmenwagen-Rechner 2026: Geldwerter Vorteil und Brutto-Netto

FinanzenStand Noch keine Bewertung
€
Fahrzeugtyp
km
€
Kinder
Fahrten
Anzeige

Kurzantwort

Firmenwagen-Rechner: Geldwerten Vorteil nach 1 % (Verbrenner), 0,5 % (Plug-in-Hybrid) oder 0,25 % (E-Auto bis 100.000 €) berechnen – Privatnutzung plus Fahrtkosten-Pauschalwert ergibt den monatlichen Sachbezug, Netto mit und ohne Firmenwagen zeigt die Belastung. Optional: Einzelbewertung für Homeoffice-Tage und monatliche Zuzahlung.

Geldwerten Vorteil aus dem Firmenwagen berechnen – für Verbrenner (1 %)

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Aug. 2026)Veröffentlicht: Stand:

Überblick

Was zeigt der Firmenwagen-Rechner? Brutto-Netto mit und ohne Firmenwagen

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der Firmenwagen-Rechner berechnet den monatlichen geldwerten Vorteil nach der 1-Prozent-Regelung für Verbrenner, der 0,5-Prozent-Regelung für Plug-in-Hybride und der 0,25-Prozent-Regelung für Elektroautos (§ 6 Abs. 1 Nr.

4 EStG) und schätzt die daraus entstehende Steuerlast.

Er arbeitet damit wie ein Brutto-Netto-Rechner mit Firmenwagen: Aus deinem Bruttogehalt ermittelt er das Netto ohne Dienstwagen und das Netto mit Dienstwagen nach Abzug der Mehrsteuer – die Differenz ist das, was dich der Firmenwagen monatlich tatsächlich kostet.

Er richtet sich an Arbeitnehmer, die einen Dienstwagen erhalten haben oder erhalten werden. Wer zusätzlich Krankenkasse, Zusatzbeitrag oder Freibeträge im Detail abbilden will, ergänzt die Rechnung mit dem Brutto-Netto-Rechner.

Als Faustregel gilt: Ein Firmenwagen mit 40.000 Euro Bruttolistenpreis und 25 km Pendelstrecke erzeugt rund 700 Euro geldwerten Vorteil pro Monat.

Weil dieser Vorteil sowohl steuer- als auch sozialversicherungspflichtig ist, kostet er bei 4.500 Euro Bruttogehalt in Steuerklasse I rund 340 Euro netto im Monat – also knapp 49 Prozent des geldwerten Vorteils.

Gleichzeitig entfallen private Fahrzeugkosten für Anschaffung, Versicherung und Wartung.

Der Rechner zeigt: geldwerten Vorteil aus Privatnutzung (1 % des BLP), Fahrtkosten-Pauschalwert (0,03 % × BLP × km), geschätzte Mehrsteuer und Nettovergleich mit und ohne Dienstwagen. Grundlage ist die offizielle Bewertungsregel nach § 6 Abs. 1 Nr. 4 EStG.

Die Ergebnisse sind Orientierungswerte und ersetzen keine Steuerberatung.

Wer den Dienstwagen auch privat und für den Arbeitsweg nutzen darf, versteuert diesen Vorteil als Teil des Arbeitslohns: Der geldwerte Vorteil erhöht das zu versteuernde Einkommen, ohne dass zusätzliches Geld auf dem Konto eingeht.

Der Rechner stellt diese oft unterschätzte Belastung den eingesparten privaten Fahrzeugkosten gegenüber, damit du erkennst, ob sich der Firmenwagen in deiner Situation gegenüber einem selbst finanzierten Auto lohnt.

Wie stark der Effekt ausfällt, hängt vom Bruttolistenpreis, der Pendelstrecke und deinem persönlichen Grenzsteuersatz ab und kann je nach Steuerklasse und Jahr abweichen.
Eingaben

Eingaben: Bruttolistenpreis, Fahrzeugtyp, Pendelstrecke und Bruttogehalt

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst Bruttolistenpreis des Fahrzeugs, Fahrzeugtyp (Verbrenner / Plug-in-Hybrid / reines E-Fahrzeug), einfache Entfernung Wohnung–Arbeit in Kilometern, eigenes Bruttogehalt, Steuerklasse, Kirchensteuerstatus, Bundesland und Anzahl Kinder ein. Optional kannst du die tatsächlichen Fahrttage zur Arbeit pro Monat angeben – dann zeigt der Rechner neben dem Pauschalwert auch die tageweise Einzelbewertung und verwendet den günstigeren Wert – sowie eine monatliche Zuzahlung an den Arbeitgeber, die den geldwerten Vorteil bis auf null mindert.

Der Bruttolistenpreis (BLP) ist der inländische Listenpreis im Zeitpunkt der Erstzulassung – unabhängig vom tatsächlichen Kaufpreis oder Rabatt; der Rechner rundet ihn wie das Finanzamt auf volle 100 € ab.

Das eigene Bruttogehalt wird für die Schätzung des Grenzsteuersatzes benötigt. Typische Fehler: Kaufpreis statt BLP eingeben (BLP ist meist höher); Fahrtenbuchmethode vs.

1-%-Regelung verwechseln; die monatliche Zuzahlung nicht eintragen, obwohl sie den geldwerten Vorteil mindert; falschen Fahrzeugtyp wählen (Plug-in-Hybrid erfordert ≥ 80 km E-Reichweite oder ≤ 50 g CO₂/km).

Den Bruttolistenpreis findest du in der Preisliste des Herstellers zum Zeitpunkt der Erstzulassung, oft auch im Fahrzeugschein oder beim Arbeitgeber; entscheidend ist der Neuwagen-Listenpreis inklusive Sonderausstattung und Mehrwertsteuer, nicht der tatsächlich gezahlte oder rabattierte Kaufpreis.

Die einfache Entfernung zwischen Wohnung und erster Tätigkeitsstätte trägst du nur als einfache Strecke ein, nicht als Hin- und Rückweg, weil der Fahrtkosten-Pauschalwert bereits beide Richtungen abdeckt.

Den Fahrzeugtyp ermittelst du anhand der technischen Daten: Für die 0,5-%-Regelung (Plug-in-Hybrid) muss die E-Reichweite mindestens 80 km betragen oder der CO₂-Ausstoß darf höchstens 50 g/km betragen; für die 0,25-%-Regelung (E-Auto) muss es ein reines Elektrofahrzeug ohne Verbrennungsmotor mit einem BLP bis 100.000 € sein.

Je genauer diese Werte mit deiner Lohnabrechnung übereinstimmen, desto belastbarer ist die geschätzte Mehrsteuer.

Praxisfälle

Wofür du den Firmenwagenrechner brauchst: sieben typische Anwendungsfälle

Jeder Fall nennt die Suchfrage, die passende Eingabe und das mit scripts/run-calc.mjs nachgerechnete Ergebnis – vom Standard-Verbrenner über das Elektroauto bis zur Zuzahlung, die den Vorteil auf 0 Euro senkt.

  1. Firmenwagenrechner: Verbrenner mit 40.000 € Bruttolistenpreis versteuern

    „Wie viel Steuer zahle ich für einen Firmenwagen mit 40.000 Euro Listenpreis?“

    Eingabe
    Bruttolistenpreis 40.000 €, Verbrenner, 25 km Pendelstrecke, Bruttogehalt 4.500 €, Steuerklasse I
    Ergebnis
    700 €/Monat geldwerter Vorteil (400 € Privatnutzung + 300 € Fahrtkosten), Mehrsteuer 339,75 €
  2. Geldwerten Vorteil beim Elektroauto berechnen (0,25-Prozent-Regelung)

    „Wie viel geldwerten Vorteil hat ein Elektroauto mit 90.000 Euro Bruttolistenpreis?“

    Eingabe
    Bruttolistenpreis 90.000 €, reines E-Fahrzeug, 30 km Pendelstrecke, Bruttogehalt 5.500 €, Steuerklasse I
    Ergebnis
    427,50 €/Monat geldwerter Vorteil (225 € Privatnutzung + 202,50 € Fahrtkosten) statt 1.710 € bei einem Verbrenner
  3. Firmenwagen im Homeoffice: 0,002-Prozent-Regelung statt Pauschale

    „Wie wird der Firmenwagen versteuert, wenn ich nur 5 Tage im Monat ins Büro fahre?“

    Eingabe
    Bruttolistenpreis 40.000 €, Verbrenner, 25 km Pendelstrecke, 5 tatsächliche Fahrten pro Monat
    Ergebnis
    500 €/Monat geldwerter Vorteil (100 € Einzelbewertung statt 300 € Pauschale) statt 700 € ohne Angabe der Fahrttage
  4. Plug-in-Hybrid als Dienstwagen: 0,5-Prozent-Regelung

    „Wie hoch ist der geldwerte Vorteil bei einem Plug-in-Hybrid mit 50.000 Euro BLP?“

    Eingabe
    Bruttolistenpreis 50.000 €, Plug-in-Hybrid, 20 km Pendelstrecke, Bruttogehalt 4.500 €, Steuerklasse I
    Ergebnis
    400 €/Monat geldwerter Vorteil (250 € Privatnutzung + 150 € Fahrtkosten) statt 800 € bei einem Verbrenner mit gleichem BLP
  5. Zuzahlung an den Arbeitgeber senkt den geldwerten Vorteil auf 0 Euro

    „Kann ich den geldwerten Vorteil durch eine Zuzahlung komplett neutralisieren?“

    Eingabe
    Bruttolistenpreis 40.000 €, Verbrenner, 25 km Pendelstrecke, Zuzahlung an den Arbeitgeber 800 € pro Monat
    Ergebnis
    0 € geldwerter Vorteil (700 € Zuzahlung angerechnet, 100 € verfallen), keine Mehrsteuer
  6. Kurzer Arbeitsweg senkt den geldwerten Vorteil deutlich

    „Wie stark wirkt sich ein kurzer Pendelweg auf die Firmenwagen-Steuer aus?“

    Eingabe
    Bruttolistenpreis 40.000 €, Verbrenner, 5 km Pendelstrecke, Bruttogehalt 4.500 €, Steuerklasse I
    Ergebnis
    460 €/Monat geldwerter Vorteil (400 € Privatnutzung + nur 60 € Fahrtkosten), Mehrsteuer 221,80 €
  7. Hoher Bruttolistenpreis mit langer Pendelstrecke, Steuerklasse III

    „Wie hoch ist die Firmenwagen-Steuer bei einem teuren Auto und 40 Kilometern Arbeitsweg?“

    Eingabe
    Bruttolistenpreis 70.000 €, Verbrenner, 40 km Pendelstrecke, Bruttogehalt 7.000 €, Steuerklasse III
    Ergebnis
    1.540 €/Monat geldwerter Vorteil (700 € Privatnutzung + 840 € Fahrtkosten), Mehrsteuer 586,37 €

Berechnung

So berechnet sich der geldwerte Vorteil (1-/0,5-/0,25-Prozent-Regelung)

Verstehe den Formelweg.

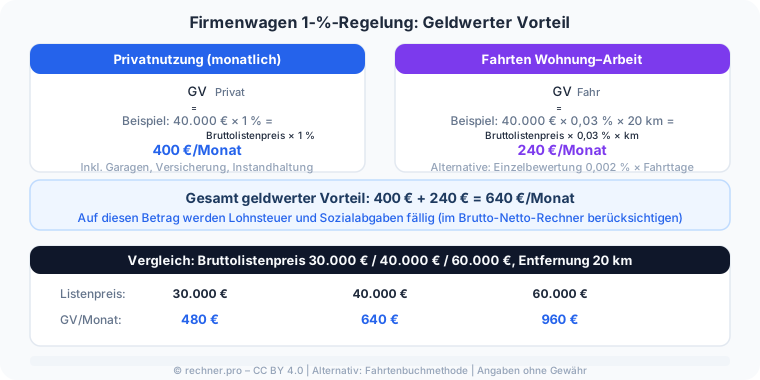
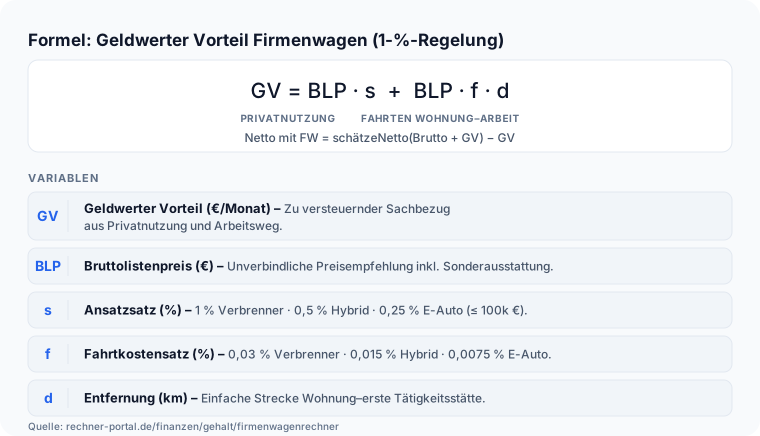
Firmenwagen 1-Prozent-Regelung: Geldwerter Vorteil aus Privatnutzung und Fahrtkosten-Pauschalwert berechnen Geldwerter Vorteil gesamt = 1 % × BLP (Privatnutzung) + 0,03 % × BLP × einfache Entfernung in km (Fahrtkosten-Pauschalwert) − monatliche Zuzahlung. Beispiel: BLP 40.000 €, Entfernung 25 km → GV = 400 € + 300 € = 700 €/Monat.

Der BLP wird dabei auf volle 100 € abgerundet (R 8.1 Abs. 9 Nr. 1 LStR); bei Plug-in-Hybrid und E-Auto gilt statt 1 % der halbe bzw. ein Viertel des Listenpreises, abgerundet nach Anwendung des Bruchteils (BMF-Schreiben vom 05.11.2021), und der Fahrtkosten-Pauschalwert sinkt entsprechend auf 0,015 % bzw. 0,0075 %.

Die Mehrbelastung ergibt sich als: Netto(Brutto) − [Netto(Brutto + GV) − GV]. Der geldwerte Vorteil erhöht also Steuer und Sozialabgaben, fließt aber nicht in Geld zu und wird deshalb wieder abgezogen.

Je höher der Grenzsteuersatz (abhängig von Steuerklasse und Einkommen), desto höher die Mehrbelastung. Der jährliche GV beträgt 700 € × 12 = 8.400 €.

Die beiden Bausteine des geldwerten Vorteils lassen sich getrennt lesen: Der Anteil von 1 Prozent des Bruttolistenpreises bildet die reine Privatnutzung ab, der Zuschlag von 0,03 Prozent je Entfernungskilometer die Fahrten zwischen Wohnung und Arbeit.

Im Beispiel mit 40.000 Euro Bruttolistenpreis entfallen 400 Euro auf die Privatnutzung und 300 Euro auf die 25 Kilometer Pendelstrecke, zusammen 700 Euro pro Monat.

Dieser Betrag wird deinem Bruttogehalt nur rechnerisch hinzugerechnet und nicht ausgezahlt; die eigentliche Belastung ist deshalb die darauf entfallende Mehrsteuer, die als Differenz zwischen dem Nettolohn mit und ohne Firmenwagen entsteht und bei höherem Grenzsteuersatz größer ausfällt.

Eine Zuzahlung an den Arbeitgeber senkt den Vorteil Euro für Euro, ein Elektrofahrzeug bis 100.000 Euro Bruttolistenpreis (für ab 1.7.2025 angeschaffte reine E-Fahrzeuge; zuvor 70.000 Euro bis 30.6.2025) über die 0,25-Prozent-Regelung sogar auf ein Viertel.

Alle Werte sind Näherungen und hängen von Steuerklasse und Jahr ab.

Nachschlagen

Geldwerter Vorteil nach Bruttolistenpreis & Methode (monatlich, ohne Fahrtkosten)

Die Tabelle zeigt den monatlichen geldwerten Vorteil aus der reinen Privatnutzung – ohne den Fahrtkosten-Pauschalwert für den Arbeitsweg (0,03 % bzw. 0,015 % bzw. 0,0075 % × BLP × km). Die 0,25-%-Regelung gilt für reine E-Fahrzeuge bis 100.000 € BLP (ab 1.7.2025 angeschaffte Fahrzeuge; 70.000 € von 1.1.2024–30.6.2025; 60.000 € bis 31.12.2023), die 0,5-%-Regelung für teurere E-Fahrzeuge und förderfähige Plug-in-Hybride.

Monatlicher geldwerter Vorteil je Bruttolistenpreis bei 1 %, 0,5 % und 0,25 % Regelung
Bruttolistenpreis (BLP)1 % Verbrenner / Monat0,5 % Hybrid / Monat0,25 % E-Auto / Monat
30.000 €300 €150 €75 €
40.000 €400 €200 €100 €
50.000 €500 €250 €125 €
70.000 €700 €350 €175 €

Werte gerundet auf volle Euro. Für E-Fahrzeuge mit BLP über 100.000 € gilt 0,5 % statt 0,25 %. Der Fahrtkosten-Pauschalwert (Arbeitsweg) kommt jeweils hinzu und hängt von der Entfernung ab. Die 0,25-%-Grenze von 100.000 € gilt für ab 1.7.2025 angeschaffte reine Elektrofahrzeuge (§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 3 EStG i. d. F. vom 14.07.2025, BGBl. 2025 I Nr. 161); von 1.1.2024 bis 30.6.2025 galt 70.000 €, bis 31.12.2023 galt 60.000 €. Stand: 2026.

BLP-Grenze für die 0,25-Prozent-Regelung bei Elektrofahrzeugen im Zeitverlauf

Die 0,25-Prozent-Regelung für reine Elektrofahrzeuge gilt nur bis zu einer bestimmten Bruttolistenpreis-Grenze. Maßgeblich ist der Zeitpunkt der Erstzulassung bzw. Anschaffung des Fahrzeugs, nicht der heutige Stand. Oberhalb der jeweiligen Grenze greift stattdessen der Satz von 0,5 % (wie bei einem förderfähigen Plug-in-Hybrid).

Bruttolistenpreis-Grenze für die 0,25-Prozent-Regelung nach Anschaffungszeitraum
AnschaffungszeitraumBLP-Grenze für 0,25 %Rechtsgrundlage
bis 31.12.202360.000 €§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 3 EStG (bis 2023 geltende Fassung)
1.1.2024–30.6.202570.000 €§ 52 Abs. 12 Satz 5 EStG
ab 1.7.2025100.000 €§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 3 EStG i. d. F. vom 14.07.2025 (BGBl. 2025 I Nr. 161)

Für 2027 ist nach aktuellem Rechtsstand keine weitere Anhebung der Grenze bekannt (recherchiert 27.09.2026, siehe Ausblick-Block auf dieser Seite). Ein reines E-Fahrzeug mit einem BLP oberhalb der jeweils geltenden Grenze wird wie ein Plug-in-Hybrid mit 0,5 % versteuert.

Ausblick

Was ändert sich 2027 bei der Firmenwagen-Versteuerung?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Laut Referentenentwurf der Sozialversicherungsrechengrößen-Verordnung 2027 soll die Beitragsbemessungsgrenze der allgemeinen Rentenversicherung von 8.450 Euro (2026) auf 8.850 Euro monatlich (106.200 Euro jährlich) steigen; das hebt die Obergrenze leicht an, bis zu der der geldwerte Vorteil aus dem Firmenwagen zusätzliche Renten- und Arbeitslosenversicherungsbeiträge auslöst.
  • Der Entwurf ist Stand 27.09.2026 noch nicht in Kraft: Bundeskabinett und Bundesrat müssen der Verordnung erst zustimmen, bevor die neuen Werte zum 1. Januar 2027 gelten – bis dahin bleibt die Grenze von 8.450 Euro (2026) maßgeblich, wie sie dieser Rechner verwendet.
  • An den Bewertungssätzen der Dienstwagenbesteuerung selbst ändert sich nach aktuellem Rechtsstand für 2027 nichts: 1 Prozent für Verbrenner, 0,5 Prozent für förderfähige Hybride und 0,25 Prozent für reine E-Fahrzeuge bleiben unverändert, ebenso die am 1.7.2025 auf 100.000 Euro angehobene Bruttolistenpreis-Grenze für die 0,25-Prozent-Regelung (§ 6 Abs. 1 Nr. 4 Satz 2 Nr. 3 EStG).
  • Der Einkommensteuertarif und die Lohnsteuertabellen für 2027 werden im Rahmen der jährlichen Anpassung an die kalte Progression erst im weiteren Verlauf des Jahres 2026 verkündet; die Netto-Schätzung dieses Rechners nutzt bis dahin die Lohnsteuertabelle für den Steuerjahrgang 2025/2026.

Stand: 27.09.2026 · Quelle: Referentenentwurf der Sozialversicherungsrechengrößen-Verordnung 2027 (Stand September 2026, noch nicht kabinettsbeschlossen)

Expertenmodus

Häufige Fragen zum Firmenwagenrechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie berechnet man die 1-Prozent-Regelung beim Firmenwagen?

Man setzt monatlich 1 Prozent des inländischen Bruttolistenpreises (BLP) im Zeitpunkt der Erstzulassung als geldwerten Vorteil an (§ 6 Abs. 1 Nr. 4 EStG) und rechnet den Fahrtkosten-Pauschalwert für den Arbeitsweg dazu: 0,03 Prozent des BLP pro Kilometer der einfachen Entfernung.

Bei einem BLP von 40.000 Euro und 25 Kilometern Pendelstrecke ergeben sich 400 Euro Privatnutzung plus 300 Euro Fahrtkosten, macht 700 Euro geldwerten Vorteil im Monat und 8.400 Euro im Jahr.

Dieser Betrag wird dem Bruttogehalt rechnerisch hinzugerechnet, aber nicht ausgezahlt – versteuert wird er trotzdem, weil er als Sachbezug gilt.

Vor der Berechnung rundet das Finanzamt den BLP auf volle 100 Euro ab, bei E- und Hybridfahrzeugen erst nach Anwendung des reduzierten Satzes.

Wer wenig privat fährt, sollte die Fahrtenbuchmethode als Alternative prüfen, bevor er sich auf die Pauschale festlegt.

Der Rechner übernimmt die Formel automatisch, sobald Bruttolistenpreis, Fahrzeugtyp und Entfernung eingetragen sind, und zeigt Privatnutzung und Fahrtkosten getrennt aus.

Wie wird der Bruttolistenpreis beim Firmenwagen ermittelt?

Maßgeblich ist der inländische Bruttolistenpreis des Fahrzeugs im Zeitpunkt der Erstzulassung – der vom Hersteller empfohlene Verkaufspreis inklusive Umsatzsteuer und Sonderausstattung, aber ohne Überführungskosten oder Zulassungsgebühren.

Rabatte, Werksangehörigenpreise oder ein Gebrauchtwagenkauf ändern daran nichts: Der ursprüngliche Neuwert-BLP bleibt über die gesamte Nutzungsdauer maßgeblich, auch wenn das Fahrzeug längst abgeschrieben ist.

Für die Berechnung wird dieser Wert auf volle 100 Euro abgerundet (R 8.1 Abs. 9 Nr. 1 LStR), bei Elektro- und Hybridfahrzeugen erst, nachdem der reduzierte Satz von 25 oder 50 Prozent angewendet wurde.

Ein Fahrzeug mit 35.000 Euro Grundpreis und 5.000 Euro Sonderausstattung hat demnach einen BLP von 40.000 Euro und erzeugt bei der 1-Prozent-Regelung 400 Euro geldwerten Vorteil monatlich, unabhängig vom tatsächlich gezahlten Preis.

Du findest den BLP in der Preisliste des Herstellers zum Zulassungsdatum, im Fahrzeugschein oder bei der Personalabteilung; trage ihn im Rechner unverändert ein, statt den Kaufpreis zu schätzen.

Was ist der Unterschied zwischen 1-Prozent-Regelung und Fahrtenbuchmethode?

Die 1-Prozent-Regelung setzt den geldwerten Vorteil pauschal nach dem Bruttolistenpreis an, unabhängig von der tatsächlichen Nutzung.

Bei der Fahrtenbuchmethode dokumentierst du jede Fahrt und berechnest den Vorteil aus dem Verhältnis von Privat- zu Gesamtkilometern, multipliziert mit den tatsächlichen Fahrzeugkosten (Abschreibung, Versicherung, Kraftstoff, Wartung, Steuer).

Ein einmal gewähltes Verfahren gilt für das ganze Kalenderjahr; ein Wechsel ist erst zum nächsten Jahr möglich.

Als Faustregel lohnt sich das Fahrtenbuch, wenn die Privatfahrten unter 25 bis 30 Prozent der Jahreskilometer liegen – etwa bei einem Fahrzeug mit 45.000 Euro BLP und 20.000 Kilometern Jahresfahrleistung, davon nur 4.000 Kilometer privat, kann es die Steuerlast um mehrere Hundert Euro im Jahr senken.

Außendienstmitarbeiter mit wenig Privatnutzung profitieren deshalb häufig von der aufwändigeren, aber genaueren Methode.

Dieser Rechner bildet ausschließlich die pauschale 1-, 0,5- oder 0,25-Prozent-Methode ab; für das Fahrtenbuch braucht es eine lückenlose Kilometeraufzeichnung über das gesamte Jahr.

Was ist die 0,002-Prozent-Regelung für Homeoffice-Tage beim Firmenwagen?

Die 0,002-Prozent-Regelung ist die tageweise Einzelbewertung der Fahrtkosten für Fahrten zwischen Wohnung und erster Tätigkeitsstätte (BMF-Schreiben vom 3. März 2022, Rz.

13): Statt des pauschalen 0,03-Prozent-Werts wird 0,002 Prozent des Bruttolistenpreises je Entfernungskilometer und tatsächlichem Fahrttag angesetzt, begrenzt auf höchstens 180 Fahrttage im Jahr.

Sie lohnt sich vor allem bei viel Homeoffice: Wer bei 40.000 Euro BLP und 25 Kilometern Pendelstrecke nur 5 statt der üblichen rund 15 Arbeitstage im Büro ist, kommt auf einen Fahrtkosten-Pauschalwert von nur 100 statt 300 Euro, sodass der gesamte geldwerte Vorteil von 700 auf 500 Euro monatlich sinkt.

Der Arbeitgeber muss die tatsächlichen Fahrttage monatlich erfassen und die Berechnung für das gesamte Kalenderjahr einheitlich anwenden.

Der Rechner vergleicht beide Varianten automatisch, sobald du eine Zahl größer 0 bei den tatsächlichen Fahrten pro Monat einträgst, und übernimmt den günstigeren Wert. Ohne Angabe bleibt es beim Pauschalwert von 0,03 Prozent.

Welche Sonderregeln gelten für Elektroautos und Plug-in-Hybride als Firmenwagen?

Reine Elektrofahrzeuge werden statt mit 1 nur mit 0,25 Prozent des Bruttolistenpreises monatlich versteuert, sofern der BLP 100.000 Euro nicht übersteigt – diese Grenze gilt für ab dem 1.

Juli 2025 angeschaffte Fahrzeuge und wurde stufenweise von 60.000 Euro (bis 2023) über 70.000 Euro (2024 bis Mitte 2025) angehoben.

Bei einem BLP von 90.000 Euro und 30 Kilometern Pendelstrecke ergibt das nur 225 Euro Privatnutzung plus 202,50 Euro Fahrtkosten, zusammen 427,50 Euro geldwerten Vorteil monatlich – bei einem vergleichbaren Verbrenner wären es 1.710 Euro.

Plug-in-Hybride mit mindestens 80 Kilometern rein elektrischer Reichweite oder höchstens 50 Gramm CO₂-Ausstoß je Kilometer werden mit dem halben Satz von 0,5 Prozent bewertet: Bei 50.000 Euro BLP und 20 Kilometern Entfernung sind das 250 Euro Privatnutzung plus 150 Euro Fahrtkosten, macht 400 Euro im Monat.

Liegt der BLP eines reinen E-Fahrzeugs über 100.000 Euro, greift ebenfalls der 0,5-Prozent-Satz. Im Rechner wählst du den passenden Fahrzeugtyp aus, der reduzierte Satz wird automatisch angesetzt.

Kann der Arbeitnehmer Zuzahlungen vom geldwerten Vorteil abziehen?

Ja: Zahlt der Arbeitnehmer ein monatliches Nutzungsentgelt an den Arbeitgeber für die private Nutzung des Firmenwagens, mindert das den geldwerten Vorteil Euro für Euro (BFH-Urteil vom 30.11.2016, VI R 2/15) – allerdings höchstens bis auf 0 Euro, ein negativer geldwerter Vorteil entsteht nicht.

Bei einem berechneten Vorteil von 700 Euro monatlich (BLP 40.000 Euro, 25 Kilometer) und einer Zuzahlung von 800 Euro bleibt der geldwerte Vorteil bei 0 Euro; die überschießenden 100 Euro werden steuerlich nicht als Werbungskosten anerkannt.

Bei einer Zuzahlung von beispielsweise 150 Euro sinkt der steuerpflichtige Betrag entsprechend auf 550 Euro.

Einmalige Zuzahlungen, etwa für Sonderausstattung bei der Fahrzeugübergabe, können über die voraussichtliche Nutzungsdauer verteilt angerechnet werden, wirken sich also nicht sofort in voller Höhe aus.

Wichtig: Die Zuzahlung mindert ausschließlich den geldwerten Vorteil, nicht die Entfernungspauschale oder andere Lohnbestandteile. Im Rechner trägst du den monatlichen Betrag im Feld Zuzahlung ein, er wird automatisch vom Bruttovorteil abgezogen.

Muss der geldwerte Vorteil aus dem Firmenwagen auch sozialversicherungsrechtlich berücksichtigt werden?

Ja, der geldwerte Vorteil erhöht das beitragspflichtige Arbeitsentgelt und damit die Beiträge zur Kranken-, Pflege-, Renten- und Arbeitslosenversicherung – bis zur jeweiligen Beitragsbemessungsgrenze (BBG).

Die allgemeine BBG der Rentenversicherung liegt 2026 bei 8.450 Euro monatlich beziehungsweise 101.400 Euro jährlich; hat das reguläre Gehalt diese Grenze bereits überschritten, entsteht durch den zusätzlichen Sachbezug keine weitere SV-Pflicht mehr.

Bei 4.500 Euro Bruttogehalt und 700 Euro geldwertem Vorteil monatlich liegt das beitragspflichtige Entgelt von 5.200 Euro deutlich unter der Grenze, sodass der komplette Vorteil voll SV-pflichtig ist.

Auch der Arbeitgeber zahlt seinen Anteil auf den geldwerten Vorteil, solange die BBG nicht bereits durch das Grundgehalt ausgeschöpft ist. Nach dem Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 soll die allgemeine BBG zum 1.

Januar 2027 auf 8.850 Euro monatlich steigen; bis zur endgültigen Verordnung bleibt 2026 der Wert von 8.450 Euro maßgeblich.

Für die genauen Beiträge ist die Lohnabrechnung des Arbeitgebers heranzuziehen, der Rechner schätzt nur die steuerliche Mehrbelastung.

Welche Nachteile hat ein Firmenwagen für Arbeitnehmer?

Der größte Nachteil ist die laufende Steuer- und SV-Belastung: Der geldwerte Vorteil erhöht das zu versteuernde Einkommen, ohne dass Geld auf dem Konto ankommt – bei 700 Euro monatlichem Vorteil und Steuerklasse I zahlst du auf Basis von 4.500 Euro Bruttogehalt rund 340 Euro mehr Steuern und Abgaben im Monat.

Zusätzlich bindet der Firmenwagen an den Arbeitgeber: Bei einem Jobwechsel entfällt das Fahrzeug meist sofort, während ein Privatwagen weiter zur Verfügung steht.

Wer wenig privat fährt, zahlt mit der 1-Prozent-Regelung oft mehr, als eine Fahrtenbuchführung oder ein eigenes, günstigeres Auto kosten würde – gerade bei hohem Bruttolistenpreis und kurzer Pendelstrecke lohnt sich ein genauer Vergleich.

Die Wahl des Fahrzeugs liegt häufig beim Arbeitgeber oder ist auf bestimmte Modelle und Preisklassen begrenzt, individuelle Wünsche lassen sich also nur eingeschränkt umsetzen.

Auch bei Krankheit, Elternzeit oder längerer Abwesenheit kann die private Nutzung vertraglich eingeschränkt oder das Fahrzeug zurückgefordert werden.

Der Rechner hilft, die monatliche Mehrsteuer den ersparten privaten Fahrzeugkosten gegenüberzustellen, bevor du dich entscheidest.

Gilt die 1-Prozent-Regelung auch für Selbstständige und Unternehmer?

Ja, dem Grundsatz nach gelten dieselben Prozentsätze – 1 Prozent für Verbrenner, 0,5 Prozent für förderfähige Hybride, 0,25 Prozent für reine E-Fahrzeuge bis 100.000 Euro BLP –, aber die steuerliche Wirkung unterscheidet sich von der eines Arbeitnehmers.

Bei Selbstständigen und Unternehmern gehört der Firmenwagen zum Betriebsvermögen; die private Nutzung wird als Entnahme behandelt und erhöht den zu versteuernden Gewinn nach § 6 Abs. 1 Nr. 4 Satz 1 EStG, nicht den Arbeitslohn.

Es fällt also keine Lohnsteuer und keine Sozialversicherungspflicht auf den Vorteil an, dafür erhöht sich die Einkommensteuer auf den Gewinn und bei Fahrzeugen im Betriebsvermögen zusätzlich die Umsatzsteuer auf einen Teil des Werts.

Bei einem BLP von 40.000 Euro und 25 Kilometern Pendelstrecke ergibt sich rechnerisch derselbe Bruttovorteil von 700 Euro monatlich wie bei einem Arbeitnehmer, die tatsächliche steuerliche Auswirkung hängt aber vom individuellen Gewinn und Steuersatz ab, nicht vom Grenzsteuersatz eines Angestellten-Bruttogehalts.

Dieser Rechner ist auf die Arbeitnehmer-Perspektive mit Lohnsteuer und Sozialabgaben ausgelegt; Selbstständige nutzen die berechnete Vorteilshöhe nur als ersten Anhaltspunkt und sollten die genaue Gewinnwirkung mit dem Steuerberater klären.

Lohnt sich ein Firmenwagen finanziell gegenüber einer Gehaltserhöhung?

Das hängt vor allem vom Bruttolistenpreis, der Pendelstrecke und dem persönlichen Grenzsteuersatz ab.

Bei einem günstigen Fahrzeug und kurzem Arbeitsweg bleibt der geldwerte Vorteil überschaubar: 40.000 Euro BLP und 5 Kilometer Entfernung ergeben nur 460 Euro Vorteil und rund 222 Euro Mehrsteuer im Monat.

Bei einem teuren Fahrzeug mit langer Pendelstrecke und höherer Steuerklasse steigt die Belastung deutlich: 70.000 Euro BLP, 40 Kilometer und Steuerklasse III bei 7.000 Euro Bruttogehalt erzeugen 1.540 Euro geldwerten Vorteil und etwa 586 Euro Mehrsteuer monatlich.

Dem stehen jeweils ersparte private Fahrzeugkosten für Anschaffung, Versicherung, Kraftstoff und Wartung gegenüber, die bei vergleichbaren Fahrzeugen oft 400 bis 900 Euro im Monat ausmachen.

Ein Firmenwagen ist deshalb häufig günstiger als eine äquivalente Gehaltserhöhung, weil die Privatnutzung nur pauschal statt zum vollen Neupreis versteuert wird – der Effekt wächst mit dem persönlichen Steuersatz und schwächt sich bei sehr kurzen Pendelstrecken ab.

Der Rechner zeigt Netto mit und ohne Firmenwagen nebeneinander, damit du diesen Vergleich mit deinen eigenen Werten durchrechnen kannst.

Hinweise

1-Prozent-Regelung oder Fahrtenbuch – was lohnt sich mehr?

Schnelle Qualitätsprüfung für dein Ergebnis.

Vergleiche die 1-%-Regelung immer mit der Fahrtenbuchmethode: Wer das Fahrzeug überwiegend beruflich nutzt (privater Anteil unter 20–25 %), kann mit dem Fahrtenbuch günstiger fahren. Für Elektroautos bis 100.000 € BLP (für ab 1.7.2025 angeschaffte reine E-Fahrzeuge) gilt die günstigere 0,25-%-Regelung – wähle dazu im Feld Fahrzeugtyp »Reines E-Fahrzeug«.

Für Plug-in-Hybride mit mindestens 80 km E-Reichweite oder höchstens 50 g CO₂/km gilt 0,5 %. Zuzahlungen an den Arbeitgeber mindern den geldwerten Vorteil euro-für-euro. Die Entfernungspauschale (seit dem 1.

Januar 2026 einheitlich 0,38 €/km ab dem ersten Kilometer, bei 25 km und 220 Arbeitstagen also 2.090 €) kann als Werbungskosten in der Steuererklärung angesetzt werden – das reduziert die Nettobelastung.

Rechne vor der Entscheidung immer zwei Varianten durch: einmal die 1-Prozent-Regelung und, wenn ein Fahrtenbuch realistisch ist, einmal die tatsächlichen Nutzungsverhältnisse.

Wer viele Dienstfahrten und wenig Privatnutzung hat, fährt mit dem Fahrtenbuch oft günstiger, muss dann aber lückenlos jede Fahrt dokumentieren.

Prüfe zusätzlich, ob dein Wunschfahrzeug als Elektroauto unter die 0,25-Prozent-Regelung fällt, denn das senkt den geldwerten Vorteil und damit die Mehrsteuer erheblich.

Sinnvoll ist auch, eine mögliche Zuzahlung an den Arbeitgeber gegen den Steuervorteil abzuwägen, weil jede Zuzahlung den Vorteil mindert.

Vergiss bei der Steuererklärung die Entfernungspauschale als Werbungskosten nicht, denn sie kann einen Teil der Mehrsteuer zurückholen.

Alle diese Hebel wirken je nach Steuerklasse und Jahr unterschiedlich stark; im Zweifel hilft eine steuerliche Beratung.

Anwendung

Firmenwagenrechner-Beispiel: BMW 3er mit 52.000 € Bruttolistenpreis

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Beispiel: Arbeitnehmer, SK I, Bayern, Brutto 5.000 €/Monat, Firmenwagen BMW 3er, BLP 52.000 €, Pendelstrecke 30 km. GV = 520 € + 468 € = 988 €/Monat. Netto ohne Firmenwagen: ca. 3.128 €.

Steuer und Sozialabgaben auf den geldwerten Vorteil kosten ca. 484 €/Monat, sodass mit Firmenwagen noch ca. 2.644 € ausgezahlt werden.

Der Firmenwagen kostet den Arbeitnehmer also netto ca. 484 €/Monat – dafür entfallen Anschaffungs- und Betriebskosten eines Privatwagens.

Bei einem vergleichbaren Privatwagen (Leasing ca. 400–500 €/Monat + Versicherung + Wartung) ist der Firmenwagen weiterhin im Vorteil.

Zweites Szenario zum Vergleich: Für dasselbe Fahrzeug mit 52.000 Euro Bruttolistenpreis, aber nur 15 Kilometer Pendelstrecke sinkt der Fahrtkosten-Pauschalwert auf 0,03 % × 52.000 × 15 = 234 €, sodass der geldwerte Vorteil auf 520 + 234 = 754 € fällt und die Mehrsteuer entsprechend niedriger ausfällt.

Das zeigt, wie stark die Entfernung zwischen Wohnung und Arbeit die monatliche Belastung bestimmt.

Drittes Szenario: Handelt es sich um ein Elektroauto bis 100.000 € Bruttolistenpreis (für ab 1.7.2025 angeschaffte reine E-Fahrzeuge; 70.000 € bis 30.6.2025), wird statt 1 % nur 0,25 % angesetzt – aus 520 € Privatnutzung werden 130 €, was den geldwerten Vorteil und die Steuerlast noch einmal deutlich senkt.

Wer die günstigere Variante finden will, trägt seine echten Werte ein und vergleicht die Mehrsteuer mit den Kosten eines gleichwertigen Privatwagens.

Die genannten Beträge sind Näherungen und hängen von Steuerklasse und Jahr ab; verbindlich ist die Lohnabrechnung des Arbeitgebers.

Fallstricke

Häufige Fehler bei der Firmenwagen-Versteuerung

Typische Anfängerfehler. Sicherer anwenden.

Häufige Fehler: Kaufpreis statt Bruttolistenpreis verwenden (der BLP ist fix, Rabatte spielen keine Rolle); den Fahrtkosten-Pauschalwert vergessen (0,03 % × BLP × km); die monatliche Zuzahlung nicht im Rechner eintragen; E-Fahrzeug-Privileg (0,25 %) mit der 1-%-Regelung verwechseln; die Entfernungspauschale als Werbungskosten nicht in der Steuererklärung geltend machen. Ein weiterer verbreiteter Irrtum ist, den geldwerten Vorteil mit den tatsächlichen Kosten des Fahrzeugs zu verwechseln: Versteuert wird ein pauschal ermittelter Vorteil, nicht der reale Verbrauch oder Wertverlust.

Ebenso wird oft übersehen, dass der Vorteil das zu versteuernde Einkommen erhöht und dadurch den persönlichen Grenzsteuersatz leicht anheben kann, was die Mehrsteuer zusätzlich steigen lässt.

Wer nur die Privatnutzung von 1 Prozent ansetzt und den Fahrtkosten-Pauschalwert von 0,03 Prozent je Kilometer weglässt, unterschätzt die monatliche Belastung deutlich, gerade bei langen Pendelstrecken.

Auch die Annahme, ein hoher Rabatt beim Kauf senke den geldwerten Vorteil, ist falsch, weil ausschließlich der Bruttolistenpreis zählt.

Schließlich lohnt es sich, den Nettovergleich mit und ohne Dienstwagen vollständig zu betrachten statt nur die Mehrsteuer isoliert, denn erst die eingesparten privaten Fahrzeugkosten zeigen, ob sich der Firmenwagen wirklich rechnet.

Die Ergebnisse sind Näherungen ohne Gewähr und ersetzen keine Steuerberatung.

Nächster Schritt

Firmenwagen oder Gehaltserhöhung: das Fazit

Die Kernaussage für die direkte Weiterentscheidung.

Der Firmenwagen-Rechner zeigt geldwerten Vorteil, Mehrsteuer und das Netto mit und ohne Firmenwagen für die 1-, 0,5- und 0,25-Prozent-Regelung – inklusive Einzelbewertung für Homeoffice-Tage und monatlicher Zuzahlung.

Für die Entscheidung: Pauschalmethode vs. Fahrtenbuch vergleichen, E-Fahrzeug-Privileg prüfen und Zuzahlungsmöglichkeit klären. Für die genaue Lohnabrechnung den Arbeitgeber befragen – der Rechner ist Orientierungshilfe.

Für die Entscheidung zählt am Ende der Nettovergleich: Stelle die monatliche Mehrsteuer den Kosten gegenüber, die ein eigener Wagen für Anschaffung, Versicherung und Wartung verursachen würde.

Prüfe vor der Zusage außerdem, ob ein Elektrofahrzeug mit der 0,25-Prozent-Regelung, eine kürzere Pendelstrecke oder eine Zuzahlung den geldwerten Vorteil senken.

Trage deine eigenen Werte für Bruttolistenpreis, Entfernung und Steuerklasse ein und lies Mehrsteuer und Nettovergleich direkt ab.

Unterschätze dabei die Entfernung nicht: Sie ist häufig der stärkere Hebel als der Fahrzeugpreis, weil der Zuschlag für die Fahrten zur Arbeit mit jedem Kilometer linear mitwächst.

Bei 40.000 Euro Listenpreis und 5 Kilometern Arbeitsweg liegt der geldwerte Vorteil bei 460 Euro monatlich und die Mehrsteuer bei 221,80 Euro; bei 50 Kilometern steigt der Vorteil auf 1.000 Euro und die Mehrsteuer auf 489,33 Euro.

Der Fahrtanteil übertrifft dann mit 600 Euro sogar den Anteil für die Privatnutzung von 400 Euro – wer weit pendelt, versteuert vor allem seinen Arbeitsweg.

Die Ergebnisse sind Orientierungswerte ohne Gewähr und ersetzen keine individuelle Steuerberatung. Wer statt eines Firmenwagens ein Dienstrad per Gehaltsumwandlung nutzen moechte, berechnet den Netto-Vorteil mit dem Bikeleasing-Rechner.

Vertiefung

Beispielrechnungen: Verbrenner, E-Auto, Hybrid, Homeoffice und Zuzahlung

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Geldwerter Vorteil 427,50 €/Monat (Privatnutzung 225 € + Fahrtkosten 202,50 €), Mehrsteuer ca. 208,91 €

Elektroauto 90.000 € BLP (0,25-%-Regelung), 30 km Pendeln

Bruttolistenpreis (BLP) des Fahrzeugs
90.000 €
Fahrzeugtyp
Reines E-Fahrzeug (0,25 % / 0,5 %)
Einfache Entfernung Wohnung–Arbeit
30 km
Eigenes Bruttogehalt pro Monat
5.500 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Geldwerter Vorteil 500 €/Monat (Privatnutzung 400 € + Einzelbewertung 100 € statt Pauschale 300 €), Mehrsteuer ca. 241,33 €

Homeoffice: Einzelbewertung mit nur 5 Fahrten pro Monat

Bruttolistenpreis (BLP) des Fahrzeugs
40.000 €
Fahrzeugtyp
Verbrenner (1 % BLP)
Einfache Entfernung Wohnung–Arbeit
25 km
Eigenes Bruttogehalt pro Monat
4.500 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Geldwerter Vorteil 400 €/Monat (Privatnutzung 250 € + Fahrtkosten 150 €), Mehrsteuer ca. 192,58 €

Plug-in-Hybrid 50.000 € BLP (0,5-%-Regelung), 20 km Pendeln

Bruttolistenpreis (BLP) des Fahrzeugs
50.000 €
Fahrzeugtyp
Plug-in-Hybrid (0,5 % BLP)
Einfache Entfernung Wohnung–Arbeit
20 km
Eigenes Bruttogehalt pro Monat
4.500 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Geldwerter Vorteil 0 €/Monat (Zuzahlung 700 € angerechnet, 100 € verfallen), Mehrsteuer 0 €

Zuzahlung an den Arbeitgeber senkt den geldwerten Vorteil auf 0 €

Bruttolistenpreis (BLP) des Fahrzeugs
40.000 €
Fahrzeugtyp
Verbrenner (1 % BLP)
Einfache Entfernung Wohnung–Arbeit
25 km
Eigenes Bruttogehalt pro Monat
4.500 €

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Geldwerter Vorteil 1.540 €/Monat (Privatnutzung 700 € + Fahrtkosten 840 €), Mehrsteuer ca. 586,37 €

Hoher Bruttolistenpreis mit langer Pendelstrecke, Steuerklasse III

Bruttolistenpreis (BLP) des Fahrzeugs
70.000 €
Fahrzeugtyp
Verbrenner (1 % BLP)
Einfache Entfernung Wohnung–Arbeit
40 km
Eigenes Bruttogehalt pro Monat
7.000 €

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

13. Gehalt NettoWeihnachtsgeld, 13. Gehalt und Einmalzahlungen netto berechnen und den realen Auszahlungsbetrag nach Steuer- und Sozialabzügen einordnen.AltersteilzeitrechnerAltersteilzeit-Gehalt berechnen: Bruttogehalt (50 %), Aufstockungsbetrag auf 83 % Netto nach TV-FlexAZ und RV-Aufstockung ermitteln.Geldwerter VorteilGeldwerter Vorteil berechnen: Art des Sachbezugs und Wert eingeben – steuerpflichtiger Betrag, Lohnsteuer-Mehrbelastung und Nettovorteil sofort ermitteln.THG-Quote-RechnerTHG-Quote 2026 berechnen: Tonnen CO₂ je Fahrzeugklasse, Erlös und Auszahlung nach Provision, Vergleich mit Fixprämie.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.Mindestlohn-RechnerMindestlohn 2026/2027 berechnen: Bruttolohn aus Monats- oder Wochenstunden, Netto-Schätzung und Prüfung, ob der Monatslohn dem gesetzlichen Mindestlohn von 13,90 €/Std. (ab 2027: 14,60 €) entspricht.Urlaubsabgeltung-RechnerUrlaubsabgeltung 2026 berechnen: Resturlaubstage nach Zwölftelregelung, Tagessatz nach § 7 Abs. 4 BUrlG und Brutto-Abgeltungsbetrag bei Kündigung oder Ausscheiden sofort ablesen.Kündigungsfristen-RechnerKündigungsfrist nach § 622 BGB berechnen: frühestes Beendigungsdatum, maßgebliche Frist und Rechtsgrundlage für Arbeitnehmer- und Arbeitgeber-Kündigung.Probezeit-RechnerProbezeitende und Kündigungsfristen nach §§ 187/188 BGB und § 622 Abs. 3 BGB berechnen: Letzter Kündigungszugang, Beendigungsdatum und Resttage.Staplerschein-KostenStaplerschein-Kosten 2026 schaetzen: Grundkurs, Auffrischung, Inhouse-Schulung nach DGUV Grundsatz 308-001 mit Regionsfaktor und Foerderung.EntgeltfortzahlungsrechnerEntgeltfortzahlung berechnen: AU-Beginn und Monatsbrutto eingeben – Ende der 6-Wochen-Frist, fortgezahltes Brutto und Krankengeld-Beginn nach EFZG sofort ermitteln.Bikeleasing RechnerDienstrad per Gehaltsumwandlung berechnen: monatliche Nettobelastung, Steuer- und SV-Ersparnis, Gesamtkosten mit Uebernahme und Vorteil gegenueber Direktkauf nach 0,25-Prozent-Regelung.Überstunden auszahlen RechnerÜberstundenvergütung netto berechnen: Bruttobetrag nach Stunden, Stundenlohn und Zuschlag, dann Abzug von Lohnsteuer und Sozialversicherung zum Nettoauszahlungsbetrag. Vergleich mit Freizeitausgleich.Ausbildungsvergütung-Netto-RechnerAusbildungsvergütung netto berechnen: Mindestausbildungsvergütung 2026 nach § 17 BBiG, volle SV-Beiträge ohne Übergangsbereich, Geringverdienergrenze 325 €.Resturlaub-Verfall-RechnerResturlaub-Verfall prüfen: Ampel zeigt je Urlaubsjahr, ob und wann Urlaubstage nach § 7 BUrlG verfallen – inklusive Hinweispflicht, Langzeiterkrankung und Elternzeit-Kürzung.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Firmenwagen 1-%-Regelung: Geldwerter Vorteil, Privatnutzung (monatlich), Privat, Bruttolistenpreis × 1 %, Beispiel: 40.000 € × 1 % =, 400 €/Monat, Inkl. Garagen, Versicherung, Instandhaltung, Fahrten Wohnung–Arbeit

    Firmenwagenrechner 1 Prozent

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/firmenwagenrechner">
      <img src="https://rechner-portal.de/images/finanzen/firmenwagenrechner-1-prozent.svg"
           alt="Infografik: Firmenwagen 1-%-Regelung: Geldwerter Vorteil, Privatnutzung (monatlich), Privat, Bruttolistenpreis × 1 %, Beispiel: 40.000 € × 1 % =, 400 €/Monat, Inkl. Garagen, Versicherung, Instandhaltung, Fahrten Wohnung–Arbeit"
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/firmenwagenrechner">Firmenwagenrechner 1 Prozent auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/firmenwagenrechner
  • Infografik: Formel: Geldwerter Vorteil Firmenwagen (1-%-Regelung), GV = BLP · s  +  BLP · f · d, PRIVATNUTZUNG          FAHRTEN WOHNUNG–ARBEIT, Netto mit FW = schätzeNetto(Brutto + GV) − GV, VARIABLEN, Geldwerter Vorteil (€/Monat) – Zu versteuernder Sachbezug, a

    Firmenwagenrechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/gehalt/firmenwagenrechner">
      <img src="https://rechner-portal.de/images/finanzen/firmenwagenrechner-formel.svg"
           alt="Infografik: Formel: Geldwerter Vorteil Firmenwagen (1-%-Regelung), GV = BLP · s  +  BLP · f · d, PRIVATNUTZUNG          FAHRTEN WOHNUNG–ARBEIT, Netto mit FW = schätzeNetto(Brutto + GV) − GV, VARIABLEN, Geldwerter Vorteil (€/Monat) – Zu versteuernder Sachbezug, a"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/gehalt/firmenwagenrechner">Firmenwagenrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/gehalt/firmenwagenrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Angaben ohne Gewähr. Die Mehrsteuer ist eine vereinfachte Schätzung auf Basis des Grenzsteuersatzes. Individuelle Besonderheiten (Fahrtenbuch, einmalige Zuzahlungen, hybridfähige Sonderausstattung) bleiben unberücksichtigt. Maßgeblich ist die Lohnabrechnung des Arbeitgebers.

Quelle: § 6 Abs. 1 Nr. 4 EStG, BMF-Schreiben zur Dienstwagenbesteuerung 2026

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Gehalt
Formeln basieren auf
§ 6 Abs. 1 Nr. 4 EStG (1-%-/0,5-%-/0,25-%-Regelung), § 8 Abs. 2 EStG (Fahrtkosten-Pauschalwert), BMF-Schreiben zur Dienstwagenbesteuerung (Einzelbewertung), vereinfachte Lohnsteuer-Schätzung 2026
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Firmenwagen-Rechner. Abgerufen von https://rechner-portal.de/finanzen/gehalt/firmenwagenrechner

Harvard-Format

Rechner-Portal, 2026. Firmenwagen-Rechner. Available at: https://rechner-portal.de/finanzen/gehalt/firmenwagenrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.