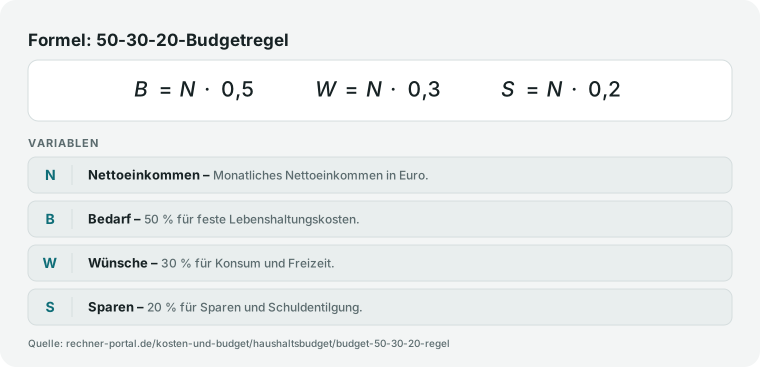
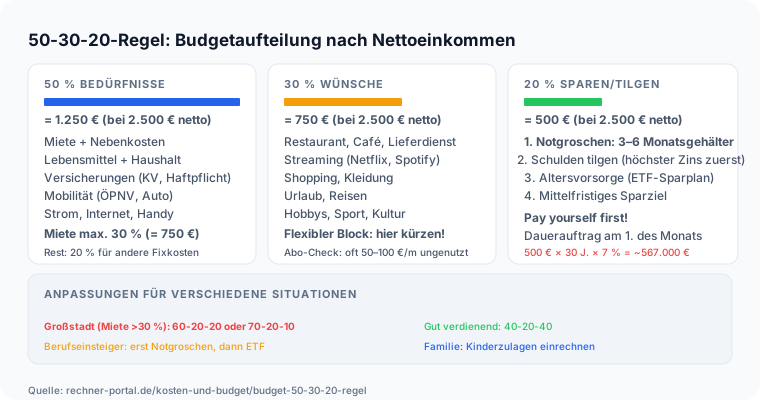
Der 50-30-20-Regel-Rechner übersetzt dein Nettoeinkommen in klare Zielbeträge für Bedarf, Wünsche und Sparen und macht über die Jahreshochrechnung sichtbar, wie viel konsequentes Sparen tatsächlich bewirkt.
Als nächsten Schritt lohnt es sich, die Zielbeträge mit den realen Ausgaben abzugleichen und besonders die laufenden Abos zu prüfen, da diese oft einen großen Teil des Wünsche-Topfs verschlingen.
Dafür hilft dir der Abo-Kosten-Rechner unter /kosten-und-budget/haushaltsbudget/abo-kosten-rechner, mit dem du deine wiederkehrenden Kosten pro Monat und Jahr ermittelst und gezielt senken kannst.
Passend dazu deckt der Abo-Kosten-Rechner auf, wie stark laufende Verträge deine monatlichen Ausgaben belasten.
Eine strukturelle Lücke bleibt: Die drei Töpfe ergeben zusammen exakt 100 Prozent deines Monatsnettos — für Ausgaben, die nicht im Monatsrhythmus anfallen, ist damit kein Platz vorgesehen.
Jahresbeiträge für Versicherungen, die Autoreparatur, der Zahnersatz oder die Urlaubskasse müssen sich ihren Anteil aus einem der drei Töpfe nehmen, ohne dass die Regel sagt, aus welchem.
Auch religiöse Pflichtabgaben wie die Zakat fallen jährlich an und brauchen einen festen Platz im Budget.
Wer solche Posten nicht bewusst monatlich zurücklegt, erlebt sie später als Störung eines Budgets, das rechnerisch aufging. ## Sparquote berechnen: Sparbetrag im Verhältnis zum Netto Die Sparquote gibt an, welchen Anteil deines Nettoeinkommens du monatlich zurücklegst.
In der 50-30-20-Regel liegt sie bei 20 Prozent — bei 3.500 Euro netto sind das 700 Euro im Monat und 8.400 Euro im Jahr. Diese Quote dient als Richtwert: Wer bestehende Schulden tilgt, zählt die Tilgung zum Spartopf dazu.
Wer sehr hohe Fixkosten hat, beginnt mit einer niedrigeren Quote und steigert sie schrittweise.
Die Sparquote ist der wichtigste Hebel für den langfristigen Vermögensaufbau, weil sie unabhängig von der Rendite wirkt: 700 Euro im Monat ergeben nach einem Jahr 8.400 Euro Rücklage, ganz ohne Zinsen.
Erst darauf aufbauend entfaltet eine Geldanlage ihre Wirkung. Gib dein Nettoeinkommen ein und lies den Sparbetrag ab, um deine persönliche Sparquote mit der Faustregel zu vergleichen.