Zum Hauptinhalt springen

Taschengeld-Rechner und -Tabelle: Empfehlung nach Alter (DJI 2025)

FinanzenStand Noch keine Bewertung
Jahre
Anzeige

Kurzantwort

Taschengeld nach DJI-Empfehlung 2025: Gib das Alter des Kindes ein und erhalte die empfohlene Spanne. Wichtig: Bis 9 Jahre gilt die Empfehlung pro Woche, ab 10 Jahren pro Monat. Die Intervall-Spalte der Tabelle macht das transparent.

Taschengeld-Tabelle nach Alter: DJI-Empfehlung 2025 für unter 6 bis 18 Jahre.

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Juni 2026)Veröffentlicht: Stand:

Überblick

Taschengeld nach Alter: DJI-Tabelle 2026

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Die Taschengeld-Tabelle zeigt altersgerechte Richtwerte für Taschengeld von zwei bis achtzehn Jahren nach den Empfehlungen des Deutschen Jugendinstituts (DJI) und der Jugendämter. Sie hilft Eltern, das richtige Taschengeldalter und die passende Höhe zu finden — nicht als starre Vorschrift, sondern als wissenschaftlich begründete Orientierung.

Wie viel Taschengeld für welches Alter? Zweijährige erhalten rund 0,50 Euro bis 1 Euro pro Woche, um erste Geld-Erfahrungen zu sammeln. Mit sechs Jahren steigt es auf 1 bis 2 Euro wöchentlich.

Ab zehn Jahren wechselt die Auszahlung auf den Monat: Zehnjährige erhalten etwa 18 bis 22 Euro monatlich, Vierzehnjährige 37 bis 45 Euro, Achtzehjährige 75 bis 85 Euro.

Der pädagogische Kern ist entscheidend: Taschengeld trainiert eigenverantwortliche Entscheidungen über Geld, es ist nicht Belohnung für gute Noten und auch nicht Lohn für normale Haushaltsaufgaben, sondern ein geschütztes Übungsfeld.

Kinder lernen, ihre Wünsche abzuwägen, zu sparen und aus Fehlern zu lernen — allerdings mit echten Konsequenzen bei einem kleinen, überschaubaren Betrag statt im großen finanziellen Stil.

Wichtig: Es gibt keinen gesetzlichen Anspruch auf Taschengeld; die Tabelle stützt sich auf bewährte pädagogische Empfehlungen und ist anpassbar an die Familiensituation. Taschengeld nach Alter: Balkendiagramm von 4 bis 18 Jahren nach DJI-Empfehlung 2026

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du trägst das Alter deines Kindes ein und erhältst sofort die passende Taschengeldhöhe sowie Empfehlungen zur Auszahlungsfrequenz. Wichtig: Bis neun Jahre sind die Beträge wöchentliche Gaben, ab zehn Jahren monatlich — das ist kein Rechenfehler, sondern bewusste Abstufung nach Entwicklungsstand.

Typische Eingabefehler entstehen, wenn Eltern einen Monatsbetrag wöchentlich auszahlen, oder wenn sie vergessen, dass ein Kind mit dem Alter automatisch in eine neue Staffel rutscht und die Auszahlungslogik sich komplett ändert.

Wichtig ist auch, nicht pauschal alle Jahrgänge gleichzusetzen; ein jüngeres Kind mit hohem kognitiven Stand kann ab unteren Range der nächstälteren Stufe starten, ein weniger reifes Kind bleibt bewusst eine Stufe tiefer.

Für eine Übergangsphase — etwa bei Geburtstagen — lohnt sich die Zwischenposition: manche Eltern zahlen dann fünf bis sechs Monate einen Betrag, bevor der nächste folgt.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

Die Staffelung folgt dem entwicklungspsychologischen Modell nach Piaget und dem DJI-Forschungsstand: Sie nutzt zwei große Sprungpunkte. Der erste liegt bei der Einschulung oder kurz davor (6 Jahre), wenn Kinder zahlen verstehen und erste Rechenaufgaben bewältigen können.

Der zweite liegt bei etwa zehn Jahren, wenn die Fähigkeit zu längerfristiger Planung eintritt und Kinder ihr erstes Taschengeldbudget für einen ganzen Monat verwalten können.

Daher die Formel: **0–5 Jahre (optional): 0,50–1 Euro/Woche als erste Geld-Kontakte. 6–9 Jahre: 1–4,50 Euro/Woche (wöchentliche Auszahlung für Überschaubarkeit).

10–13 Jahre: 18–48 Euro/Monat (Umschaltung auf Monatslogik, trainiert Sparziele über Wochen).

14–18 Jahre: 55–85 Euro/Monat (Steigt kontinuierlich, größere Selbstverantwortung wie Kleidungsbudgets).** Die Bandbreite zwischen Minimal- und Maximalwert beträgt typisch 50–100 % und bildet die Vielfalt der Familieneinkommen und Reifestufen ab.

Ein Beispiel zur Logik: Ein Achtjähriger mit 2,50 Euro wöchentlich kann in etwa vier Wochen 10 Euro ansparen und sich eine kleinere Anschaffung leisten.

Dasselbe Kind mit 20 Euro monatlich braucht zwei Monate für den gleichen Traum, was das Aufsparverhalten trainiert und zeitliche Vergleiche fördert.

Nachschlagen

Taschengeld nach Alter: DJI-Empfehlung 2025 (unter 6 bis 18 Jahre)

Das Deutsche Jugendinstitut (DJI) hat seine Taschengeld-Empfehlung zuletzt im September 2025 aktualisiert (Datenbasis: DJI-Survey 2023, Chabursky/Langmeyer). Bis einschließlich 9 Jahre gilt die Empfehlung pro Woche, ab 10 Jahren pro Monat. Die Beträge sind Richtwerte – je nach Haushaltseinkommen und regionalen Gegebenheiten kann sinnvoll angepasst werden.

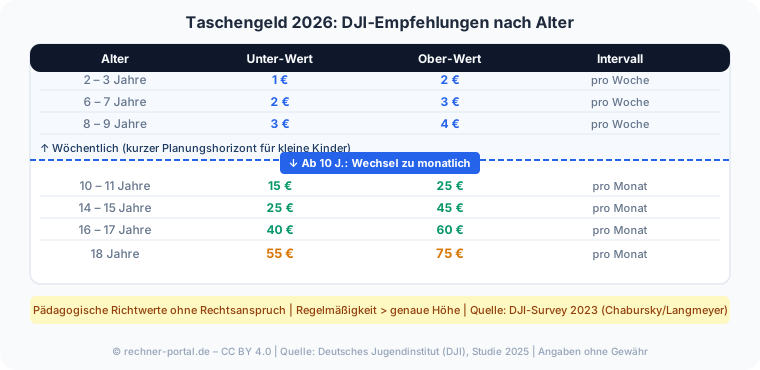
Empfohlene Taschengeldhöhe nach Alter (wöchentlich bis 9 Jahre, monatlich ab 10 Jahre)
AlterEmpfehlung (von)Empfehlung (bis)IntervallWofür (typisch)
unter 6 Jahre1,00 €2,00 €pro WocheErstes Begreifen von Geld
6–7 Jahre2,00 €3,00 €pro WocheSüßigkeiten, Sticker, Kleinigkeiten
8–9 Jahre3,00 €4,00 €pro WocheSchulbedarf (Ergänzung), Süßes
10–11 Jahre15,00 €25,00 €pro MonatBücher, Schulbedarf, Freizeitaktivitäten
12–13 Jahre20,00 €30,00 €pro MonatFreizeitaktivitäten, Apps, Kino
14–15 Jahre25,00 €45,00 €pro MonatKleidung (Anteil), Ausgehen, Freunde
16–17 Jahre40,00 €60,00 €pro MonatKleidung, Ausgehen, Handy-Anteil
18 Jahre55,00 €75,00 €pro MonatKleidung, Ausgehen, Führerschein sparen

Quelle: Deutsches Jugendinstitut (DJI), Empfehlung September 2025 (Chabursky/Langmeyer, Datenbasis DJI-Survey 2023), dji.de/themen/jugend/taschengeld.html, abgerufen 14.08.2026 und erneut geprüft 27.09.2026. Kein eigener gesetzlicher Mindestbetrag: Ein Anspruch auf einen angemessenen frei verfügbaren Betrag wird aus § 1610 BGB (Maß des Unterhalts) abgeleitet, § 1612a BGB regelt dagegen den davon unabhängigen Mindestunterhalt minderjähriger Kinder. § 110 BGB (Taschengeldparagraph) macht Käufe wirksam, die Minderjährige sofort und vollständig mit eigenem Taschengeld bezahlen. Taschengeld sollte pünktlich, verlässlich und unabhängig von Leistungen ausgezahlt werden (pädagogische Empfehlung DJI).

Expertenmodus

Häufige Fragen zu Taschengeld-Tabelle

Spezielle Fragen geklärt. Tiefer verstehen.

Wie viel Taschengeld ist nach Alter empfehlenswert?

Nach der DJI-Empfehlung 2025 liegt die passende Spanne zwischen 1 Euro pro Woche für unter Sechsjährige und 75 Euro pro Monat für Achtzehnjährige.

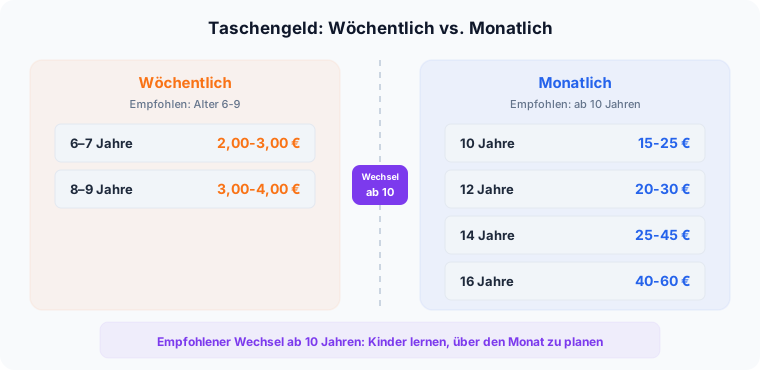
Bis einschließlich neun Jahre gilt der Wochenrhythmus: Sechsjährige erhalten 2 bis 3 Euro, Achtjährige 3 bis 4 Euro pro Woche.

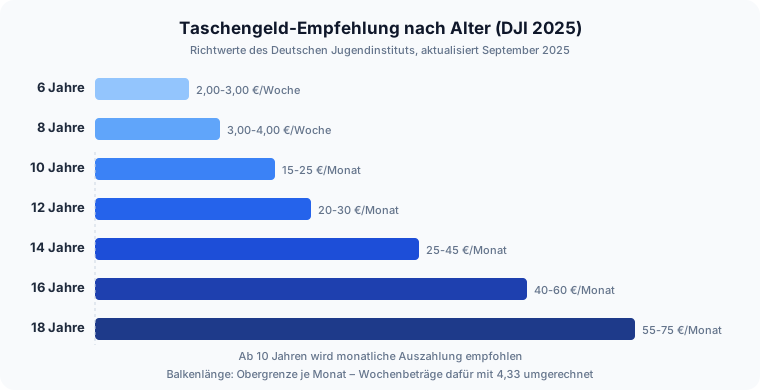
Ab zehn Jahren wechselt die Tabelle auf den Monatsbetrag: Zehnjährige 15 bis 25 Euro, Zwölfjährige 20 bis 30 Euro, Vierzehnjährige 25 bis 45 Euro, Sechzehnjährige 40 bis 60 Euro und Achtzehnjährige 55 bis 75 Euro.

Gib das Alter deines Kindes in den Rechner ein, um die Stufe direkt abzulesen, statt die Tabelle Zeile für Zeile zu durchsuchen.

Diese Beträge sind pädagogische Richtwerte des Deutschen Jugendinstituts (Stand September 2025) und keine gesetzliche Vorgabe; ein knapperes Familienbudget rechtfertigt Beträge unterhalb der Spanne, ohne dass das dem Kind schadet.

Wie viel Taschengeld sollte ein Kind mit 12, 14 oder 16 Jahren bekommen?

Mit 12 Jahren empfiehlt die DJI-Tabelle 20 bis 30 Euro im Monat, mit 14 Jahren 25 bis 45 Euro und mit 16 Jahren 40 bis 60 Euro – jeweils mit dem Rechner oben für die exakte Altersstufe nachgerechnet.

Der Sprung zwischen 12 und 14 Jahren fällt moderat aus, zwischen 14 und 16 Jahren dagegen deutlicher, weil Jugendliche ab etwa 16 Jahren zunehmend eigene Ausgehkosten und einen Handy-Anteil mittragen.

Trage das genaue Alter ein, denn schon ein Jahr Unterschied kann eine andere Stufe bedeuten, etwa zwischen 13 Jahren (noch 20 bis 30 Euro) und 14 Jahren (bereits 25 bis 45 Euro).

Über 18 Jahre hinaus endet die DJI-Tabelle; für volljährige Kinder in Ausbildung oder Studium ist eher der Kindesunterhalt nach Düsseldorfer Tabelle als eigenständige Rechtsposition relevant, nicht mehr das pädagogische Taschengeld.

Passe die Spanne innerhalb der genannten Grenzen an dein Familienbudget und die Reife deines Kindes an.

Ist Taschengeld gesetzlich Pflicht?

Nein, es gibt keine Vorschrift im BGB, die Eltern zu einer bestimmten Taschengeldhöhe verpflichtet – Taschengeld selbst ist keine eigene gesetzliche Position.

Abgeleitet wird ein Anspruch stattdessen aus dem allgemeinen Unterhaltsrecht: § 1610 BGB definiert den angemessenen Unterhalt eines minderjährigen Kindes und schließt ausdrücklich Erziehungskosten ein, wozu Gerichte auch einen Betrag zur freien Verfügung zählen.

Eine feste Prozentzahl oder einen Mindestbetrag legt das Gesetz dafür jedoch nicht fest; maßgeblich sind Richtwerte wie die DJI-Empfehlung oder die Tabellen der Jugendämter, die hier hinterlegt sind.

Gib das Alter deines Kindes ein, um die anerkannte Spanne zwischen 1 Euro pro Woche und 75 Euro pro Monat zu sehen.

Unterhalb dieser Richtwerte zu bleiben ist rechtlich nicht automatisch ein Verstoß, kann aber im Streitfall vor Gericht als unangemessen gewertet werden, wenn das Familienbudget deutlich mehr hergäbe.

Was ist der Taschengeldparagraph § 110 BGB?

Der sogenannte Taschengeldparagraph ist § 110 BGB, amtlich „Bewirken der Leistung mit eigenen Mitteln“, und regelt nicht die Höhe, sondern die Rechtsgültigkeit von Käufen Minderjähriger.

Danach wird ein Vertrag, den ein Kind ohne Zustimmung der Eltern abschließt, von Anfang an wirksam, sobald es die Leistung vollständig mit Mitteln bezahlt, die ihm zur freien Verfügung überlassen wurden – also mit seinem Taschengeld.

Kauft ein 13-jähriges Kind mit seinem monatlichen Taschengeld von 20 bis 30 Euro ein Buch für 12 Euro bar, ist dieser Kaufvertrag ohne weitere Zustimmung der Eltern rechtswirksam.

Anders bei Ratenzahlungen, Abos oder Verträgen, die über das aktuell verfügbare Taschengeld hinausgehen: Dafür braucht es weiterhin die Einwilligung der Eltern, weil § 110 BGB nur die vollständige sofortige Bezahlung erfasst.

Erkläre deinem Kind diese Grenze, sobald es eigenständig einkaufen geht, damit es versteht, wofür es allein entscheiden darf und wo es fragen muss.

Dürfen Eltern das Taschengeld kürzen oder streichen?

Rechtlich ist ein Entzug als Strafe möglich, weil kein Gesetz eine bestimmte Taschengeldhöhe vorschreibt, pädagogisch raten Fachleute jedoch klar davon ab.

Taschengeld soll laut DJI-Empfehlung verlässlich und unabhängig von Verhalten oder Schulnoten gezahlt werden, damit das Kind den Umgang mit Geld ohne Druck üben kann; wird es als Druckmittel eingesetzt, verliert es genau diesen Lerneffekt.

Praktikabler als ein kompletter Entzug ist es, bei Fehlverhalten über andere Konsequenzen zu sprechen und die vereinbarte Summe – etwa 25 bis 45 Euro monatlich bei einem 14-Jährigen – unangetastet zu lassen.

Eine Ausnahme bilden selbst verursachte Schäden, die im Rahmen der Aufsichtspflicht anteilig verrechnet werden können, wenn das vorher klar besprochen wurde.

Reduziere die Höhe stattdessen nur, wenn sich das Familienbudget spürbar ändert, und kommuniziere das offen, statt das Taschengeld als kurzfristiges Erziehungsmittel einzusetzen.

Was dürfen Kinder mit ihrem Taschengeld kaufen – und was nicht?

Kinder dürfen mit ihrem Taschengeld grundsätzlich frei über kleine, altersgerechte Anschaffungen entscheiden, etwa Süßigkeiten, Comics, Sammelkarten oder das Sparen auf ein größeres Ziel wie ein Spielzeug für 20 Euro.

Notwendige Dinge des täglichen Bedarfs – Kleidung, Schulmaterial, Schulessen – gehören dagegen nicht zum Taschengeld, sondern bleiben Aufgabe der Eltern und dürfen nicht heimlich mit hineingerechnet werden, nur um die ausgezahlte Summe niedrig zu halten.

Ab etwa 14 Jahren, wenn der Rechner 25 bis 45 Euro monatlich empfiehlt, wird häufig ein zusätzliches, getrennt geregeltes Budget für Kleidung oder Ausgehen sinnvoll, weil sonst zwei unterschiedliche Zwecke in einem Betrag vermischt werden.

Kläre mit deinem Kind vorab, welche Ausgaben durch das reguläre Taschengeld gedeckt sind, damit es nicht am Monatsende ohne Reserve für kleine Wünsche dasteht.

Über die Höhe hinausgehende Anschaffungen wie ein Smartphone bleiben eine gemeinsame Elternentscheidung.

Warum wird Taschengeld bis 9 Jahre wöchentlich und ab 10 Jahren monatlich ausgezahlt?

Der Wechsel liegt an der wachsenden Fähigkeit, längere Zeiträume zu planen: Unter Zehnjährige erhalten deshalb kleine Wochenbeträge zwischen 1 und 4 Euro, ältere Kinder ab 10 Jahren dagegen Monatsbeträge zwischen 15 und 75 Euro.

Ein Siebenjähriger mit 2 bis 3 Euro pro Woche merkt sofort, wenn das Geld am Mittwoch aufgebraucht ist, und lernt in kurzen, häufigen Schritten.

Ab 10 Jahren reicht dieser kurze Rhythmus nicht mehr aus, weil Wünsche wie ein Kinobesuch oder ein Buch oft mehr kosten, als eine einzelne Woche hergibt – der Monatsbetrag zwingt zum Vorausplanen über vier bis fünf Wochen.

Achte beim Wechsel darauf, den neuen Betrag nicht einfach aus dem alten Wochenbetrag hochzurechnen, sondern direkt die passende Stufe abzulesen, denn der Sprung ist bewusst größer als eine reine Vervierfachung.

Die Intervall-Spalte der Tabelle zeigt dir für jede Altersstufe eindeutig, ob wöchentlich oder monatlich gilt.

Was hat die Düsseldorfer Tabelle mit dem Taschengeld zu tun?

Kaum etwas – die Düsseldorfer Tabelle regelt den Kindesunterhalt, also den Betrag, den ein getrennt lebender Elternteil monatlich zahlen muss, während diese Taschengeld-Tabelle die DJI-Empfehlung für den frei verfügbaren Übungsbetrag zeigt.

Herausgegeben wird die Düsseldorfer Tabelle vom Oberlandesgericht Düsseldorf und richtet sich nach dem bereinigten Nettoeinkommen des Zahlenden sowie der Altersstufe des Kindes, nicht nach pädagogischen Erwägungen.

Taschengeld wird dagegen aus dem laufenden Unterhalt mitfinanziert und begründet keinen eigenen, zusätzlichen Zahlungsanspruch gegenüber dem Kindesunterhalt.

Wer den Kindesunterhalt nach der aktuellen Tabelle berechnen möchte, nutzt den separaten Unterhaltsrechner unter /finanzen/alltag/unterhalt; dieser Rechner hier beantwortet ausschließlich die Frage nach der Höhe des Taschengeldes zwischen 1 Euro pro Woche und 75 Euro pro Monat.

Verwechsle die beiden Begriffe nicht, auch wenn Suchmaschinen sie häufig gemeinsam vorschlagen.

Ab welchem Alter sollte mein Kind Taschengeld bekommen?

Die DJI-Empfehlung beginnt bereits bei unter 6 Jahren mit 1 bis 2 Euro pro Woche, praktisch starten die meisten Familien aber im Kindergarten- oder Grundschulalter zwischen 3 und 6 Jahren.

Entscheidend ist weniger ein festes Startdatum als die Frage, ob das Kind schon versteht, dass Geld gegen etwas eingetauscht wird und begrenzt ist.

Mit dem Schuleintritt wird daraus ein echtes Lernfeld: Ein Erstklässler mit 2 Euro wöchentlich muss beispielsweise fünf Wochen sparen, um sich ein Buch für 10 Euro zu kaufen, und übt dabei erstes Haushalten.

Starte lieber früher mit einem sehr kleinen Betrag als zu spät mit einem großen, denn der Lerneffekt entsteht durch Wiederholung, nicht durch die Summe.

Trage das aktuelle Alter deines Kindes in den Rechner ein – von 2 bis 18 Jahren deckt er jede Stufe ab, sodass du auch für die kommenden Jahre vorausplanen kannst.

Wann wurde die Taschengeld-Tabelle zuletzt aktualisiert?

Das Deutsche Jugendinstitut hat seine Empfehlung zuletzt im September 2025 überarbeitet, basierend auf dem DJI-Survey „Aufwachsen in Deutschland: Alltagswelten“ 2023, ausgewertet von Chabursky und Langmeyer.

Die vorherige Fassung stammte aus dem Jahr 2020 und wurde damit fünf Jahre lang nicht angepasst – auch die Fassung 2025 hebt die Beträge gegenüber 2020 nicht inflationsbereinigt an, etwa bleibt die Empfehlung für Sechsjährige bei 2 bis 3 Euro pro Woche unverändert.

Diese Seite wurde zuletzt am 27.09.2026 gegen die DJI-Quelle geprüft und mit der hier hinterlegten Tabelle abgeglichen.

Ein festes Aktualisierungsintervall kommuniziert das DJI nicht, weshalb wir den Abgleich wiederholen, sobald eine neue Fassung erscheint oder sich Suchanfragen zu einem neuen Jahr wie 2027 häufen.

Prüfe bei sehr alten Tabellen mit Jahresangaben vor 2020 kritisch nach, ob sie überhaupt noch mit der aktuellen DJI-Empfehlung übereinstimmen.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Taschengeld nach Alter: Empfohlene Staffelung und Pädagogik 4–6 Jahre: 0,50–1 Euro pro Woche In diesem Alter steht das erste Geld-Verständnis im Fokus. Kinder lernen, dass Geld einen Wert hat und gegen etwas getauscht werden kann.

Der Betrag ist bewusst klein, damit Fehler (wie Geldverschleudern) schnell korrigierbar sind und das Kind nicht frustriert wird.

Eine praktische Regel: 50 Cent bis 1 Euro reicht für kleine Süßigkeiten oder Kaugummis, die das Kind selbst in einem Supermarkt kauft. So wird aus einer abstrakten Idee eine konkrete Erfahrung.

Die wöchentliche Auszahlung ist wichtig: Das Geld ist schnell wieder weg, und das Kind lernt zeitnah die Folgen.

Ein typischer Dialog: „Wenn ich das Geld heute ausgebe, habe ich nächste Woche wieder 50 Cent.“ Die Verknüpfung zwischen Handlung und Folge bleibt also eng. 7–10 Jahre: 2–3 Euro pro Woche Mit der Schulreife wächst die Planungsfähigkeit.

Kinder können jetzt zwei, drei Wochen im Blick behalten und kleinere Sparziele fassen. 2 bis 3 Euro pro Woche ermöglichen, dass das Kind etwa ein Comic-Heft über zwei Wochen ansparen kann oder ein Schulbedarf-Extra selbst finanziert.

Wichtig: In dieser Phase beginnt das Verständnis für Alternativen — das Kind muss bewusst wählen, ob es das Geld sofort oder später ausgeben will. Das ist die zentrale pädagogische Leistung.

Optional können Eltern kleine, zusätzliche Verdienste anbieten, etwa 20 Cent für eine kleine Hausarbeit, die über die normalen Aufgaben hinausgeht — aber nur als Angebot, nicht als Druck. Das reguläre Taschengeld bleibt bedingungslos.

11–13 Jahre: 5–10 Euro pro Woche (oder Umstieg auf Monat) Ab etwa Klasse 5 findet der wichtige Wechsel statt. Manche Familien zahlen jetzt noch wöchentlich (5–10 Euro), andere steigen auf monatlich um (20–48 Euro).

Beide Ansätze sind sinnvoll, je nach Reife des Kindes. Wer wöchentlich weitermacht, trainiert Verlässlichkeit und häufige Entscheidungen.

Wer auf monatlich umsteigt, trainiert die strategischere Planung: Das Kind muss sein Geld über vier Wochen einteilen, was echte Budgetverantwortung bedeutet.

In dieser Phase können Eltern erste Haushaltsaufgaben separater vergüten, z. B. „für umfangreichere Gartenarbeit gibt es zusätzlich 2 Euro“, während das reguläre Taschengeld weiterhin ohne Bedingung gezahlt wird.

Typische Ausgaben: Kino, Kleidungsextras, Comics, erste App-Käufe. 14–17 Jahre: 15–25 Euro pro Woche (oder 55–75 Euro monatlich) In der Pubertät gewinnt Taschengeld an sozialer und konsumentischer Bedeutung.

Freunde treffen kostet Geld, Kleidung wird zur eigenen Entscheidung, Hobbys erfordern Budget.

Das Taschengeld sollte nun reif genug sein, dass das Kind realistische Entscheidungen trifft — etwa „spare ich für eine teurere Jacke oder kaufe ich mehrere günstigere Teile?“.

Wichtig: Dies ist auch die Phase, in der Eltern Verantwortung abgeben können. Statt Taschengeld plus separate Budgets für Kleidung oder Freizeitkosten können Eltern ein Gesamtbudget vereinbaren, das das Kind selbst verwaltet.

Beispiel: „Du bekommst 75 Euro monatlich — davon sind deine Klamotten, dein Kino-Budget und deine Freizeitausgaben zu bezahlen. Schulkleidung zahlen wir noch.“ So lernt das Kind echte Priorisierung.

Die wöchentliche Auszahlung ist in diesem Alter eher hinderlich, weil sie zu viele kleine Entscheidungen schafft; monatlich ist physiologisch passender.

18+ Jahre: 75+ Euro monatlich (oder Vereinbarung mit freiem Budget) Ab volljährig entfällt oft Taschengeld ganz; stattdessen überträgt sich die Verantwortung auf regelmäßige Einkünfte (Ferienjob, BAföG, erste Berufseinkünfte) oder auf ein explizites Eltern-Budget für gemeinsame Haushaltsziele.

Einige Familien zahlen weiterhin monatlich nach der 18-Jahres-Norm aus der Tabelle, wenn das Kind noch in Ausbildung ist und kein großes Einkommen hat.

Verknüpfung mit Haushaltsaufgaben: Orientierungssätze Ein häufiger Streitpunkt: Sollen Haushaltsaufgaben bezahlt werden?

Fachleute raten zu einer klaren Zweiteilung: - Normale Aufgaben (Zimmer aufräumen, Tisch abräumen, Wäsche falten) gehören zur Familie und sind nicht vergütet.

Sie sind Ausdruck gemeinsamer Verantwortung. - Zusatzaufgaben (Gartenarbeit, Auto waschen, kleinere Umzugsarbeiten) können mit kleineren Zusatzvergütungen belohnt werden, aber das ist optional und sollte nie das reguläre Taschengeld ersetzen oder kürzen.

Zum Schutz der Verlässlichkeit: Das reguläre Taschengeld wird nicht als Strafe gekürzt und nicht an Schulnoten gekoppelt. Praktische Checkliste beim Staffelwechsel 1.

Alter und Entwicklung: Passt das Kind reifemäßig zur neuen Stufe, oder sollte ich eine Stufe länger warten? 2. Familieneinkommen: Kann ich die Empfehlung halten, oder muss ich eine Stufe tiefer ansetzen?

(Das ist okay und pädagogisch genauso wertvoll.) 3. Auszahlungsrhythmus: Wechsle ich von wöchentlich auf monatlich, oder bleibe ich noch eine Weile wöchentlich? 4.

Budgeterweiterung: Bekommt mein Kind jetzt auch einzelne andere Budgets zu managen (Kleidung, Freizeitaktivitäten)? 5. Kommunikation: Habe ich mit meinem Kind über den Wechsel gesprochen und es mitgenommen?

Ein guter Moment zum Wechsel ist oft der Geburtstag oder ein Jahreswechsel — regelmäßigkeit und Ritualisierung helfen Kindern, die Veränderung als normal zu erleben.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Fallbeispiel 1: Einstieg mit vier Jahren — Eine Mutter fragt sich, ob ihre Vierjährige schon Taschengeld braucht. Die Tabelle zeigt: Ab vier Jahren ist es optional, aber sinnvoll, mit 0,50 Euro pro Woche zu beginnen.

Das Kind versteht noch nicht wirklich, was Geld ist, aber das Ritual des „Taschengeld-Tages“ wird etabliert. Die Mutter zahlt jeden Freitag 50 Cent aus, und das Kind darf damit in einem Geschäft eine kleine Süßigkeit kaufen.

Nach vier, fünf Wochen lernt das Kind: Geld ist da, wird ausgegeben, ist weg. Beim nächsten Freitag gibt es neues Geld. Dies ist das psychologische Fundament.

Fallbeispiel 2: Wechsel auf Monatszahlung mit zehn Jahren — Ein Junge erhielt bis neun Jahre wöchentlich 3 Euro, insgesamt also 12–13 Euro pro Monat. Mit zehn Jahren steigt die Empfehlung auf 18–22 Euro monatlich.

Eltern könnten ihn zum runden Geburtstag befragen: „Wir zahlen dir jetzt 20 Euro auf einmal pro Monat — kannst du damit umgehen?“ Das Kind muss das erste Mal selbst berechnen, dass es das Geld über vier Wochen verteilen muss.

Mit dieser Aufgabe wächst auch die Verantwortung. Der Junge merkt schnell: Wenn er die 20 Euro in der ersten Woche ausgibt, hat er danach nichts mehr, und muss dann auf Kino verzichten. Das ist genau die Lehre.

Fallbeispiel 3: Reife-Versatz — Ein Vater hat zwei Kinder, eines ist acht Jahre, eines neun Jahre. Das Achtjährige ist entwicklungsmäßig älter, das Neunjährige reifer und umsichtiger.

Der Vater zahlt dem Achtjährigen noch 2,50 Euro wöchentlich, dem Neunjährigen aber schon 15 Euro monatlich mit dem Versprechen, dass das Geld zwei Monate reichen muss.

Das ist pädagogisch sauberer als die starre Altersgrenze, weil es Reife berücksichtigt. Fallbeispiel 4: Budgeterweiterung mit 14 Jahren — Ein Mädchen erhält mit 14 Jahren 50 Euro monatlich. Bisher zahlten Eltern zusätzlich für Kleidung.

Jetzt vereinbaren sie: „Du bekommst 70 Euro monatlich total — davon sind deine Kleidung, dein Kino-Budget und kleine Freizeitausgaben zu bezahlen.

Schulbedarf und Sportzeug zahlen wir noch.“ Das ist ein großer Schritt, zwingt aber zu echten Prioritäten. Die Tochter muss jetzt verstehen, dass eine teure Marken-Jeans weniger Kino bedeutet.

Dies ist funktionales Finanztraining für die Erwachsenenwelt. Taschengeld-Staffelung: 4 J. 0,50 EUR/Woche, 10 J. 20 EUR/Monat, 14 J. 70 EUR/Monat mit Budget

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler ist die Verwechslung von Wochen- und Monatsbetrag. Viele Eltern lesen in der Tabelle „2 Euro“ ab und zahlen das monatlich aus, weil sie die Altersgrenze von zehn Jahren übersehen.

Das Ergebnis: Ein neunjähriges Kind erledigt plötzlich sehr wenig für sein Geld, und der pädagogische Effekt kippt. Die zweite Fehlerquelle ist die Verknüpfung mit Schulnoten oder Hausaufgaben.

Taschengeld soll bedingungslos sein, damit das Kind den Umgang mit Geld lernt, nicht damit es sich unter Druck setzt.

Der dritte Fehler ist die Unterbezahlung oder massive Über-Erwartung: Ein Sechsjähriger mit 50 Cent wöchentlich kann sich einen Comic nicht leisten; gleichzeitig mit 20 Euro wöchentlich für einen Sechsjährigen zu starten, ist psychologisch kontraproduktiv, weil das Kind noch nicht mit diesem Volumen planen kann.

Der vierte Fehler ist Unregelmäßigkeit: „Ich gebe dir das Taschengeld, wenn ich gerade Bargeld habe“ oder „Nur wenn du brav bist.“ Das untergräbt das Vertrauen des Kindes.

Der fünfte Fehler ist das Nicht-Unterscheiden von Taschengeld und anderen Budgets: Wenn Kleidung separat ausgegeben wird, aber das Kind denkt, das zählt zum Taschengeld, entstehen Verwechslungen über die Verfügbarkeit.

Ein sechster Fehler entsteht oft bei Geschwistern: Eltern zahlen allen Kindern das Gleiche, obwohl sie in verschiedenen Altersgruppen sind. Fairness bedeutet altersgerechte Unterschiede, nicht absolute Gleichheit. Sechs Fehler bei der Taschengeld-Vergabe: Wochen-Monats-Verwechslung bis Geschwister-Gleichbehandlung

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Die Taschengeld-Tabelle bietet altersgerechte Richtwerte nach DJI-Standard (0,50 €–1 € pro Woche für 4–6-Jährige, 2–3 € pro Woche für 7–10-Jährige, 18–22 € monatlich für 10-Jährige, bis 75–85 € monatlich für 18-Jährige) und erklärt die pädagogische Begründung hinter jedem Sprung.

Die Staffelung respektiert zwei Entwicklungssprünge: die Schulreife (6 Jahre) und die Planungsfähigkeit (10 Jahre). Taschengeld ist kein Lohn und keine Belohnung, sondern ein geschützter Raum zum Lernen, mit echten Konsequenzen im kleinen Maßstab.

Nutze die Tabelle als Orientierung, passe die Beträge an dein Familieneinkommen und die Reife deines Kindes an, und zahle zuverlässig.

Mit dem richtigen Taschengeld wächst ein Kind in die finanzielle Selbstständigkeit hinein und erlebt früh, dass Geld Entscheidungen erfordert — das wertvollste Lehrgeld, das es gibt.

Wer später ausrechnen möchte, wie viel das Kind sparen könnte, nutzt den Sparplan-Rechner mit altersgerechtem monatlichen Betrag.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Empfehlung: 3,00–4,00 € pro Woche (Richtwert: 8–9 Jahre)

8 Jahre – wöchentliches Taschengeld (8–9 Jahre)

Alter des Kindes
8 Jahre

Beispiel 2 · Mittel · Empfehlung: 15,00–25,00 € pro Monat (Richtwert: 10–11 Jahre)

11 Jahre – monatliches Taschengeld (10–11 Jahre)

Alter des Kindes
11 Jahre

Beispiel 3 · Komplex · Empfehlung: 25,00–45,00 € pro Monat (Richtwert: 14–15 Jahre)

14 Jahre – monatliches Taschengeld (14–15 Jahre)

Alter des Kindes
14 Jahre

Beispiel 4 · Komplex · Empfehlung: 40,00–60,00 € pro Monat (Richtwert: 16–17 Jahre)

17 Jahre – monatliches Taschengeld (16–17 Jahre)

Alter des Kindes
17 Jahre

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

ScheidungskostenrechnerScheidungskosten berechnen: Verfahrenswert nach FamGKG, Anwaltsgebühren nach RVG und Gerichtskosten – einvernehmlich oder strittig.Zakat-RechnerZakat berechnen: Vermögen mit Nisab (Gold/Silber) vergleichen und den fälligen Zakat-Betrag von 2,5 % sofort sehen.Wie reich bin ich?Nettovermögen oder monatliches Nettoeinkommen mit der deutschen Verteilung vergleichen: Perzentil, Median-Abstand und Wohlstandsquintil aus Bundesbank PHF 2023 und Destatis.Kindergeburtstag-MengenBerechnet die Mengen für den Kindergeburtstag: Kuchen und Muffins, Pizza oder Würstchen, Getränke und Snacks für die Anzahl Kinder und die Feierdauer.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsselt

Weiternutzung

Grafiken weiterverwenden

Alle 8 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Balkendiagramm mit altersabhängigen Taschengeldempfehlungen: 4-6 Jahre 0,50-1 EUR/Woche, 7-9 Jahre 2-4,50 EUR/Woche, 10-11 Jahre 18-22 EUR/Monat, 12-13 Jahre 25-48 EUR/Monat, 14-15 Jahre 37-55 EUR/Monat, 16-17 Jahre 55-75 EUR/Monat, 18 Jahre 75-85 EUR/Monat.

    Taschengeld-Empfehlung nach Alter (DJI-Richtwerte 2026)

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">
      <img src="https://rechner-portal.de/images/finanzen/taschengeld-empfehlung-nach-alter.svg"
           alt="Balkendiagramm mit altersabhängigen Taschengeldempfehlungen: 4-6 Jahre 0,50-1 EUR/Woche, 7-9 Jahre 2-4,50 EUR/Woche, 10-11 Jahre 18-22 EUR/Monat, 12-13 Jahre 25-48 EUR/Monat, 14-15 Jahre 37-55 EUR/Monat, 16-17 Jahre 55-75 EUR/Monat, 18 Jahre 75-85 EUR/Monat."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">Taschengeld-Empfehlung nach Alter (DJI-Richtwerte 2026) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle
  • Vier Fallbeispiele: 4 Jahre (0,50 EUR/Woche), 10 Jahre (20 EUR/Monat, Wechsel auf Monatslogik), 8/9 Jahre (Reife-Versatz), 14 Jahre (70 EUR/Monat mit Kleidungsbudget).

    Taschengeld-Praxisfälle: Einstieg, Wechsel und Budgeterweiterung

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">
      <img src="https://rechner-portal.de/images/finanzen/taschengeld-praxis-familie.svg"
           alt="Vier Fallbeispiele: 4 Jahre (0,50 EUR/Woche), 10 Jahre (20 EUR/Monat, Wechsel auf Monatslogik), 8/9 Jahre (Reife-Versatz), 14 Jahre (70 EUR/Monat mit Kleidungsbudget)."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">Taschengeld-Praxisfälle: Einstieg, Wechsel und Budgeterweiterung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle
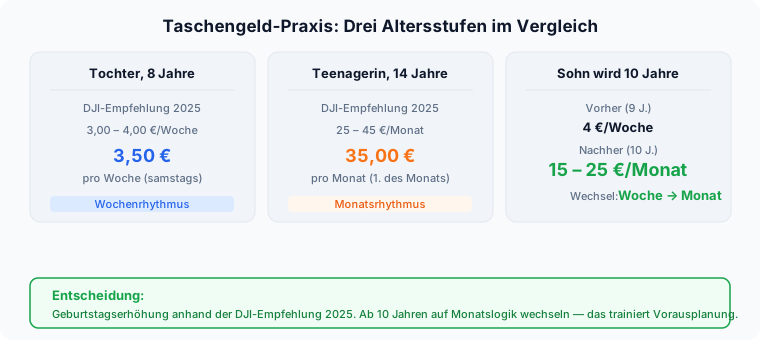
  • Praxisfälle: Tochter 8 Jahre erhält 3,50 EUR/Woche (DJI-Empfehlung 3-4 EUR), Teenagerin 14 Jahre 25-45 EUR/Monat, Sohn wechselt mit 10 Jahren von 4 EUR/Woche auf 15-25 EUR/Monat.

    Taschengeld-Praxis: Drei Altersstufen mit Geburtstagserhöhung

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">
      <img src="https://rechner-portal.de/images/finanzen/taschengeld-praxis-geburtstagssprung.svg"
           alt="Praxisfälle: Tochter 8 Jahre erhält 3,50 EUR/Woche (DJI-Empfehlung 3-4 EUR), Teenagerin 14 Jahre 25-45 EUR/Monat, Sohn wechselt mit 10 Jahren von 4 EUR/Woche auf 15-25 EUR/Monat."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">Taschengeld-Praxis: Drei Altersstufen mit Geburtstagserhöhung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle
  • Horizontale Balken zeigen die empfohlenen Taschengeldbeträge nach Alter: 6 Jahre 2 bis 3 Euro pro Woche, 8 Jahre 3 bis 4 Euro pro Woche, 10 Jahre 15 bis 25 Euro pro Monat, 12 Jahre 20 bis 30 Euro, 14 Jahre 25 bis 45 Euro, 16 Jahre 40 bis 60 Euro und 18 Jahre 55 bis 75 Euro pro Monat. Ab 10 Jahren wird monatlich ausgezahlt.

    Taschengeld-Staffelung nach Alter (DJI-Empfehlung 2025)

    760 × 390 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">
      <img src="https://rechner-portal.de/images/finanzen/taschengeld-staffelung-alter.svg"
           alt="Horizontale Balken zeigen die empfohlenen Taschengeldbeträge nach Alter: 6 Jahre 2 bis 3 Euro pro Woche, 8 Jahre 3 bis 4 Euro pro Woche, 10 Jahre 15 bis 25 Euro pro Monat, 12 Jahre 20 bis 30 Euro, 14 Jahre 25 bis 45 Euro, 16 Jahre 40 bis 60 Euro und 18 Jahre 55 bis 75 Euro pro Monat. Ab 10 Jahren wird monatlich ausgezahlt."
           width="760" height="390">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">Taschengeld-Staffelung nach Alter (DJI-Empfehlung 2025) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle
  • Sechs häufige Fehler: Wochen- und Monatsbetrag verwechselt, an Noten gekoppelt, zu hoch oder zu niedrig, unregelmäßig, Budgets vermischt, Geschwister gleich behandelt.

    Typische Fehler bei der Taschengeld-Vergabe

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">
      <img src="https://rechner-portal.de/images/finanzen/taschengeld-typische-fehler.svg"
           alt="Sechs häufige Fehler: Wochen- und Monatsbetrag verwechselt, an Noten gekoppelt, zu hoch oder zu niedrig, unregelmäßig, Budgets vermischt, Geschwister gleich behandelt."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">Typische Fehler bei der Taschengeld-Vergabe auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle
  • Wöchentliche Auszahlung für 6- bis 9-Jährige: 2-3 €, 2-3 €, 3-4 € und 3-4 € pro Woche. Ab 10 Jahren monatlich: 15-25 € mit 10, 20-30 € mit 12, 25-45 € mit 14 und 40-60 € mit 16 Jahren.

    Taschengeld: Wöchentlich vs. Monatlich

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">
      <img src="https://rechner-portal.de/images/finanzen/taschengeld-woechentlich-monatlich.svg"
           alt="Wöchentliche Auszahlung für 6- bis 9-Jährige: 2-3 €, 2-3 €, 3-4 € und 3-4 € pro Woche. Ab 10 Jahren monatlich: 15-25 € mit 10, 20-30 € mit 12, 25-45 € mit 14 und 40-60 € mit 16 Jahren."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">Taschengeld: Wöchentlich vs. Monatlich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle
  • Infografik: Taschengeld 2026: DJI-Empfehlungen nach Alter, Alter, Unter-Wert, Ober-Wert, Intervall, 2 – 3 Jahre, 1 €, 2 €

    Taschengeld Tabelle Altersstufen

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">
      <img src="https://rechner-portal.de/images/finanzen/taschengeld-tabelle-altersstufen.svg"
           alt="Infografik: Taschengeld 2026: DJI-Empfehlungen nach Alter, Alter, Unter-Wert, Ober-Wert, Intervall, 2 – 3 Jahre, 1 €, 2 €"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">Taschengeld Tabelle Altersstufen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle
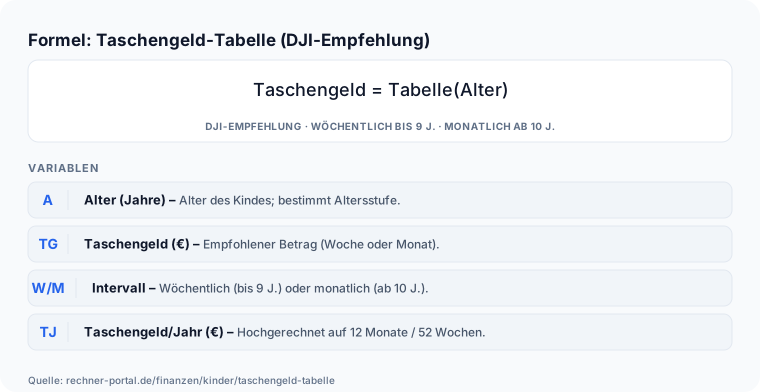
  • Infografik: Formel: Taschengeld-Tabelle (DJI-Empfehlung), Taschengeld = Tabelle(Alter), DJI-EMPFEHLUNG · WÖCHENTLICH BIS 9 J. · MONATLICH AB 10 J., VARIABLEN, Alter (Jahre) – Alter des Kindes; bestimmt Altersstufe., Taschengeld (€) – Empfohlener Betrag (Woche od

    Taschengeld Tabelle Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">
      <img src="https://rechner-portal.de/images/finanzen/taschengeld-tabelle-formel.svg"
           alt="Infografik: Formel: Taschengeld-Tabelle (DJI-Empfehlung), Taschengeld = Tabelle(Alter), DJI-EMPFEHLUNG · WÖCHENTLICH BIS 9 J. · MONATLICH AB 10 J., VARIABLEN, Alter (Jahre) – Alter des Kindes; bestimmt Altersstufe., Taschengeld (€) – Empfohlener Betrag (Woche od"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle">Taschengeld Tabelle Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Taschengeld-Tabelle gibt anerkannte Empfehlungen wieder. Sie ist eine Orientierung; die passende Höhe hängt vom Familienbudget und der Reife des Kindes ab.

Quelle: DJI-Empfehlung 2025 (Chabursky/Langmeyer, Datenbasis DJI-Survey 2023), geprüft am 14.08.2026 und erneut am 27.09.2026, wöchentlich bis 9 Jahre und monatlich ab 10 Jahren.

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Alltag & Familie
Formeln basieren auf
Lookup der Taschengeld-Empfehlung nach Alter: Das eingegebene Alter wird in einer hinterlegten Empfehlungstabelle (DJI-Empfehlung 2025, aktualisiert September 2025, Datenbasis DJI-Survey 2023) auf die passende Altersstufe abgebildet. Bis einschließlich 9 Jahre gilt die Empfehlung pro Woche, ab 10 Jahren pro Monat. Ausgegeben werden die untere und obere Empfehlungsgrenze sowie die vollständige Tabelle. Rechtlich gibt es keine eigene Taschengeld-Vorschrift im BGB; abgeleitet wird ein Anspruch auf einen angemessenen frei verfügbaren Betrag aus § 1610 BGB (Maß des Unterhalts, umfasst bei Minderjährigen auch Erziehungskosten). § 110 BGB (Taschengeldparagraph) regelt ergänzend, dass Käufe eines Kindes mit eigenem, zur freien Verfügung überlassenem Taschengeld sofort wirksam sind.
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Taschengeld-Tabelle. Abgerufen von https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle

Harvard-Format

Rechner-Portal, 2026. Taschengeld-Tabelle. Available at: https://rechner-portal.de/finanzen/alltag/taschengeld-tabelle

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.