Zum Hauptinhalt springen

VL-Rechner 2026: Vermögenswirksame Leistungen berechnen

FinanzenStand Noch keine Bewertung
€
€
Sparform
Einkommensberechtigt für Arbeitnehmer-Sparzulage?
Jahre
Anzeige

Kurzantwort

VL-Rechner: AG-Beitrag, eigene Aufstockung, Sparform (Bauspar oder Fonds), Einkommensberechtigung und Laufzeit eingeben. Ergebnis: Arbeitnehmer-Sparzulage pro Jahr, Gesamtsparzulage und Gesamtansparung. Nur Orientierung, Stand 2026.

VL-Rechner 2026: Arbeitnehmer-Sparzulage

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Sept. 2026)Veröffentlicht: Stand:

Überblick

Was ist der VL-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wer vermögenswirksame Leistungen (VL, umgangssprachlich auch VWL) vom Arbeitgeber erhält, kann diese staatlich fördern lassen: Der VL-Rechner zeigt, wie hoch die jährliche Arbeitnehmer-Sparzulage nach 5. VermBG ausfällt, wie viel du insgesamt ansparst und welche Förderquote sich ergibt.

Die direkte Antwort: Bei 40 Euro AG-VL-Beitrag pro Monat (= 480 Euro/Jahr), Bauspar-Variante und Einkommensberechtigung erhältst du 470 × 9 % = 42,30 Euro Sparzulage pro Jahr.

Über 6 Jahre Laufzeit macht das 253,80 Euro staatliche Zulagen obenauf für eine Gesamtansparung von 3.133,80 Euro bei null eigenem Zusatzbeitrag — eine Förderquote von 8,1 Prozent.

Beim Fondssparplan sind es 20 Prozent auf max. 400 Euro/Jahr, also bis zu 80 Euro/Jahr — mehr Zulage bei identischer Einkommensgrenze. Seit dem Zukunftsfinanzierungsgesetz vom 11.

Dezember 2023 gilt für beide Sparformen einheitlich dieselbe Grenze von 40.000 Euro (Einzelveranlagung) bzw. 80.000 Euro (Zusammenveranlagung) zu versteuerndem Einkommen; früher war Bauspar-VL mit 17.900 Euro deutlich enger begrenzt als Fonds-VL.

Informationen zu VL bietet das Bundesministerium der Finanzen. Ergebnisse sind Orientierungswerte — keine Steuerberatung.

Zur Einordnung gehört ein oft übersehener Punkt: Der Arbeitgeberanteil ist steuer- und sozialversicherungspflichtiger Arbeitslohn, taucht also auf der Lohnabrechnung auf und wird entsprechend belastet.

Unterm Strich bleibt trotzdem ein Zuschuss, den du ohne eigene Zahlung gar nicht erst bekämst.

Der Rechner bildet allein die Förder- und Ansparseite ab; Vertragskosten, Wertentwicklung und die konkrete Auszahlung nach Ablauf der Sperrfrist bleiben unberücksichtigt und hängen vom jeweiligen Vertrag ab.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage den monatlichen AG-Beitrag, deinen eigenen Aufstockungsbetrag, die gewählte Sparform (Bauspar oder Fonds), die Einkommensberechtigung und die Laufzeit ein. Die Einkommensgrenzen betragen 40.000 Euro (Einzelperson) bzw.

80.000 Euro (Ehepaar bei Zusammenveranlagung nach § 26b EStG) zu versteuerndes Einkommen — wer drüberliegt, erhält keine staatliche Sparzulage, sollte VL aber trotzdem als kostenfreien AG-Beitrag mitnehmen.

Diese Werte gelten seit dem Zukunftsfinanzierungsgesetz vom 11. Dezember 2023 für alle vermögenswirksamen Leistungen, die nach dem 31. Dezember 2023 angelegt werden (§ 17 Abs. 17 5.

VermBG); ältere Ratgeber nennen teils noch die früheren Bauspar-Grenzen von 17.900 bzw. 35.800 Euro. Häufige Eingabefehler: AG-VL-Beitrag nicht erfragen — viele Arbeitnehmer wissen nicht, ob ihr Tarifvertrag oder Einzelarbeitsvertrag VL enthält.

Beantrage VL aktiv beim Arbeitgeber, falls noch nicht geschehen. Fondssparplan kann mehr Sparzulage bringen (20 % auf max. 400 Euro), aber die Einkommensgrenzen sind identisch.

Wer einen Bausparvertrag bespart, kann VL dort einzahlen — seit dem Sparjahr 2024 fördert das aber nur noch die AN-Sparzulage, nicht mehr gleichzeitig die Wohnungsbauprämie; nutze dafür den Bausparrechner.

Achtung: Sparzulage und Wohnungsbauprämie haben unterschiedliche Einkommensgrenzen — 35.000 € / 70.000 € zvE für die Prämie (§ 2a WoPG) gegenüber 40.000 € / 80.000 € für die Sparzulage.

Kläre vor der Eingabe außerdem, woraus dein VL-Anspruch überhaupt folgt: Er kann im Tarifvertrag, in einer Betriebsvereinbarung oder direkt im Arbeitsvertrag geregelt sein, und die Höhe unterscheidet sich je nach Branche erheblich.

Ohne einen solchen Anspruch bleibt das Feld für den Arbeitgeberbeitrag leer, und es zählt allein dein Eigenanteil.

Ob die staatliche Sparzulage in deinem Fall greift, entscheidet sich am zu versteuernden Einkommen und lässt sich verbindlich erst über die Steuerveranlagung klären.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

![VL-Rechner 2026: Bauspar-VL 9 % auf max. 470 € = 42,30 €/J, Fonds-VL 20 % auf max.

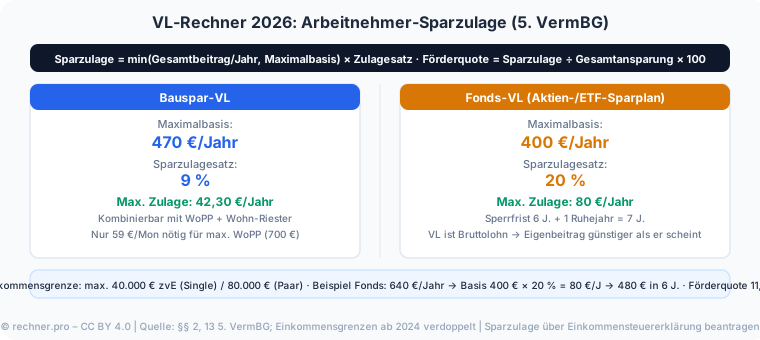
400 € = 80 €/J, Einkommensgrenze 40.000 €/80.000 €, Beispiel Fonds 640 €/J → 80 €/J × 6 = 480 € Förderquote 11,1 %](/images/finanzen/vl-rechner-sparzulage.svg){760x340} Der VL-Rechner ermittelt die Arbeitnehmer-Sparzulage aus Arbeitgeberbeitrag, Eigenanteil und Sparform — bis zu 42,30 € im Jahr bei Bauspar und bis zu 80 € bei Fonds.

Gesamtbeitrag/Jahr = (AG-Beitrag + AN-Aufstockung) × 12. Förderbare Basis = min(Gesamtbeitrag/Jahr, Maximalbasis). Maximalbasis Bauspar: 470 Euro; Fonds: 400 Euro.

Sparzulage/Jahr = Förderbare Basis × Sparzulagesatz (Bauspar: 9 %, Fonds: 20 %), sofern einkommensberechtigt. Sparzulage gesamt = Sparzulage/Jahr × Laufzeit. Gesamtansparung = Gesamtbeitrag/Jahr × Laufzeit + Sparzulage gesamt.

Förderquote = Sparzulage gesamt ÷ Gesamtansparung × 100. Konkret Fonds-Beispiel: AG 40 Euro/Monat + AN 13,33 Euro/Monat = 53,33 Euro/Monat = 640 Euro/Jahr. Basis = min(640, 400) = 400 Euro. Sparzulage = 400 × 20 % = 80 Euro/Jahr.

Über 6 Jahre: 480 Euro Zulage auf 3.840 + 480 = 4.320 Euro Gesamtansparung = Förderquote 11,1 Prozent. Zwei Eigenheiten dieser Formel solltest du kennen.

Erstens wirkt die Maximalbasis als harte Kappung: Jeder Euro oberhalb dieser Grenze erhöht zwar die Gesamtansparung, aber nicht die Sparzulage, weshalb die Förderquote mit steigendem Beitrag rechnerisch sinkt.

Zweitens wird die Sparzulage jährlich festgesetzt, aber erst nach Ablauf der Sperrfrist ausgezahlt – sie steht dir also nicht laufend zur Verfügung.

Der Rechner unterstellt zudem eine durchgehende Einzahlung über die gesamte Laufzeit; Beitragspausen oder ein Arbeitgeberwechsel verschieben das Ergebnis. Alle Werte sind vereinfachte Orientierungswerte ohne Gewähr. Was kostet der Eigenanteil netto?

Da VL steuer- und sozialversicherungspflichtiger Arbeitslohn sind (§ 2 Abs. 6 5. VermBG), wird der eigene Aufstockungsbetrag aus dem Bruttogehalt gezahlt — er kostet real mehr als der eingetragene Betrag.

Bei einem Grenzsteuersatz von ca. 30 % und ca. 20 % Sozialabgaben kostet ein Eigenanteil von 13,33 €/Monat brutto in der Summe nur etwa 6–7 €/Monat netto — und bringt trotzdem 80 € Sparzulage im Jahr. Für deine konkrete Nettobelastung nutze den Brutto-netto-Rechner.

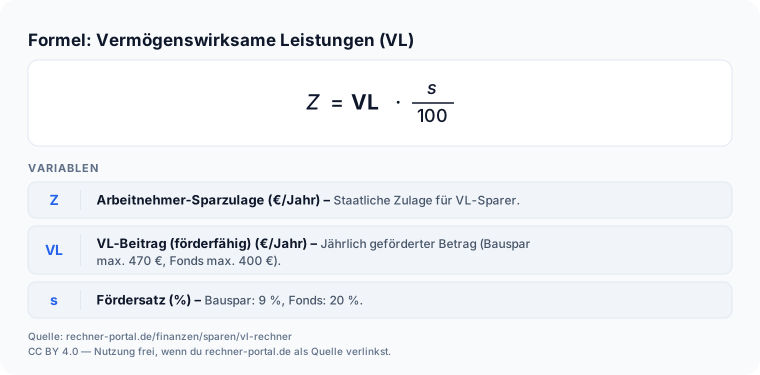
VL-Formel: Arbeitnehmer-Sparzulage gleich förderfähiger VL-Beitrag mal Fördersatz.
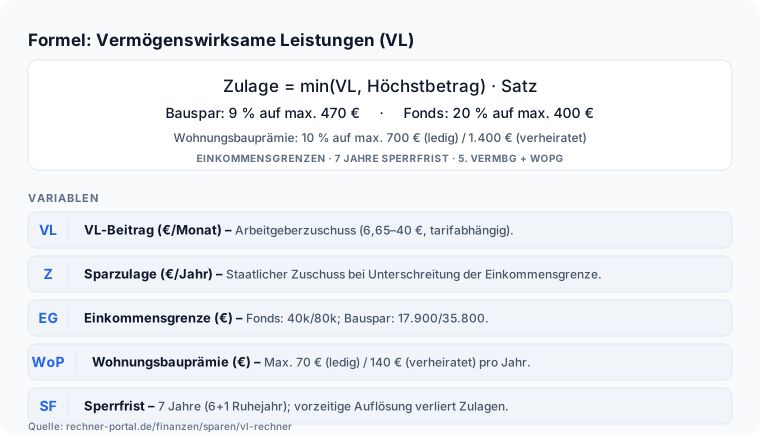
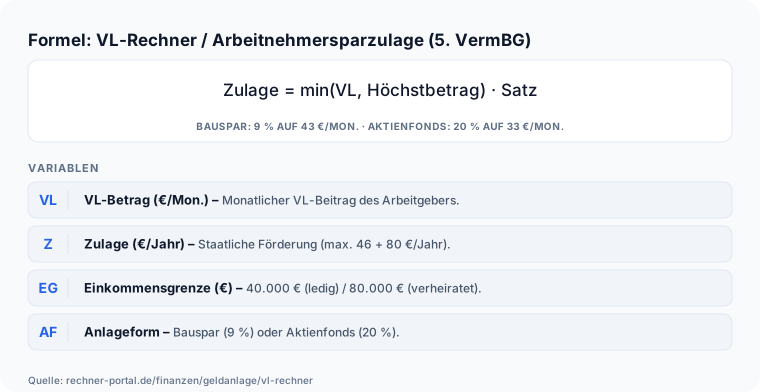
Bauspar: 9 % auf max. 470 €/Jahr (= 42,30 €). Fonds: 20 % auf max. 400 €/Jahr (= 80 €). Beides kombinierbar.

Nachschlagen

Vermögenswirksame Leistungen: Bauspar-VL vs. Fonds-VL im Vergleich (2026)

Die wichtigsten Unterschiede zwischen Bauspar-VL und Fonds-VL auf einen Blick — Zulagesatz, Höchstbeträge, Einkommensgrenzen und Sperrfristen nach 5. VermBG, Rechtsstand 2026.

Vergleich Bauspar-VL und Fonds-VL: Sparzulage, Grenzen und Laufzeiten (5. VermBG, Stand 2026)
MerkmalBauspar-VLFonds-VL
Zulagesatz9 %20 %
Max. förderbare Basis/Jahr470 €400 €
Max. Sparzulage/Jahr42,30 €80,00 €
Einkommensgrenze Single (zvE)40.000 €40.000 €
Einkommensgrenze Paar (zvE)80.000 €80.000 €
Sperrfrist7 Jahre (6 + 1 Ruhejahr)7 Jahre (6 + 1 Sperrjahr)
EignungImmobilienplanung, WoP-KombiRenditeorientiert; mind. 60 % Aktienanteil Pflicht (§ 2 Abs. 1 Nr. 1 c 5. VermBG)
Grenzen bis 2023 (Altverträge)17.900 € / 35.800 €20.000 € / 40.000 €

Einkommensgrenzen seit dem Zukunftsfinanzierungsgesetz (11.12.2023) für Neuverträge ab 01.01.2024 vereinheitlicht auf 40.000 € / 80.000 € zvE (§ 17 Abs. 17 5. VermBG). Beide Sparformen können parallel bespart werden (max. 122,30 € Gesamtzulage/Jahr). Orientierungswerte — keine Anlageberatung.

Ausblick

Was ändert sich 2027 bei der Arbeitnehmer-Sparzulage?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Für das Sparjahr 2027 ist nach Prüfung der Primärquelle (gesetze-im-internet.de, § 13 und § 17 Abs. 17 5. VermBG) am 27.09.2026 keine Änderung der Einkommensgrenzen (40.000 €/80.000 € zvE) oder der Sparzulagesätze (9 % Bauspar auf max. 470 €/Jahr, 20 % Fonds auf max. 400 €/Jahr) bekannt — die Reform durch das Zukunftsfinanzierungsgesetz vom 11. Dezember 2023 gilt seit dem 1. Januar 2024 unverändert fort.
  • Für vermögenswirksame Leistungen aus dem Sparjahr 2026 endet die Antragsfrist für die Arbeitnehmer-Sparzulage über die Einkommensteuererklärung erst am 31. Dezember 2030 (§ 14 Abs. 2 5. VermBG i. V. m. § 169 Abs. 2 Satz 1 Nr. 2, § 170 Abs. 1 AO) — wer 2026 gespart hat, hat also noch vier Jahre Zeit für den Antrag.
  • Die für 2027 angekündigte Einkommensteuerreform der Bundesregierung betrifft nach bisherigem Kenntnisstand den Einkommensteuertarif, nicht die Fördergrenzen des 5. VermBG — sollte sich das ändern, aktualisiert diese Seite die Werte nach Verkündung im Bundesgesetzblatt.

Stand: 27.09.2026 · Quelle: 5. Vermögensbildungsgesetz (5. VermBG), § 13 und § 17 Abs. 17, gesetze-im-internet.de (Bundesamt für Justiz)

Expertenmodus

Häufige Fragen zu VL-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was sind vermögenswirksame Leistungen (VL)?

Vermögenswirksame Leistungen (VL, umgangssprachlich auch VWL genannt) sind ein Arbeitgeberbeitrag zur Vermögensbildung der Arbeitnehmer — geregelt im 5. Vermögensbildungsgesetz (5. VermBG).

Der Arbeitgeber zahlt direkt in eine förderfähige Anlageform (Bausparvertrag oder Fondssparplan); in vielen Tarifverträgen sind das bis zu 40 €/Monat — ein gesetzliches Maximum gibt es nicht.

VL können auch in einen Banksparplan oder eine Kapitallebensversicherung fließen — dort gibt es den AG-Beitrag, aber keine Arbeitnehmer-Sparzulage.

VL sind kein gesetzlicher Anspruch — ob und wie viel der Arbeitgeber zahlt, hängt vom Tarifvertrag oder Einzelarbeitsvertrag ab; frage aktiv in der Personalabteilung nach.

Ein AG-VL-Beitrag von 40 €/Monat entspricht 480 €/Jahr und liegt damit über den geförderten Höchstbeträgen von 400 € (Fonds) und 470 € (Bausparen) aus § 13 Abs. 2 5. VermBG.

Das Geld fließt direkt vom Arbeitgeber an den Anbieter, nicht auf dein Gehaltskonto; steuer- und sozialversicherungspflichtiger Arbeitslohn bleibt es trotzdem.

Im Rechner gibst du ein, wie viel dein Arbeitgeber zahlt und welche Sparform du nutzt — die Förderquote wird automatisch berechnet.

Wie hoch ist die Arbeitnehmer-Sparzulage 2026?

Arbeitnehmer-Sparzulage 2026 nach § 13 5. VermBG: Bausparvertrag 9 % auf bis zu 470 €/Jahr = max. 42,30 €/Jahr. Fondssparplan (Aktien-/Mischfonds mit mindestens 60 % Aktienanteil) 20 % auf bis zu 400 €/Jahr = max. 80 €/Jahr.

Wer beide Sparformen parallel bespart, kommt auf bis zu 122,30 € Zulage im Jahr. Einkommensgrenzen 2026: 40.000 € (Einzelperson) / 80.000 € (Zusammenveranlagung) zu versteuerndes Einkommen nach § 13 Abs. 1 5. VermBG.

Achtung bei älteren Ratgebern: Bis 2023 lagen die Grenzen für Bauspar-VL bei nur 17.900 € bzw. 35.800 €. Das Zukunftsfinanzierungsgesetz vom 11. Dezember 2023 hat sie vereinheitlicht — die neuen Werte gelten für VL, die nach dem 31.

Dezember 2023 angelegt werden (§ 17 Abs. 17 5. VermBG). Für 2027 ist nach Prüfung der Primärquelle am 27.09.2026 keine Änderung bekannt.

Wer über den Grenzen liegt, erhält keine Sparzulage — kann VL aber trotzdem als kostenfreien AG-Beitrag mitnehmen. Im Rechner wählst du deine Einkommenslage aus und siehst sofort Sparzulage und Förderquote.

Was ist der Unterschied zwischen VL und der Arbeitnehmer-Sparzulage?

VL (vermögenswirksame Leistungen) sind der Beitrag, den dein Arbeitgeber laut Tarif- oder Arbeitsvertrag in eine Anlageform einzahlt — meist bis zu 40 €/Monat.

Die Arbeitnehmer-Sparzulage ist dagegen ein zusätzlicher staatlicher Zuschuss obenauf, den du nur bekommst, wenn dein zu versteuerndes Einkommen unter 40.000 € (Single) bzw. 80.000 € (Zusammenveranlagung) liegt und du in eine förderfähige Form (Bauspar oder Fonds) einzahlst.

Beispiel: Bei 40 €/Monat AG-Beitrag in einen Bausparvertrag (480 €/Jahr) beträgt die VL-Summe 480 € — die Arbeitnehmer-Sparzulage kommt separat mit 42,30 €/Jahr hinzu (9 % auf die geförderte Basis von 470 €).

Ohne Einkommensberechtigung bleibt der VL-Beitrag trotzdem bestehen, nur die Sparzulage entfällt. Wichtig für die Steuer: Der VL-Beitrag selbst ist steuer- und sozialversicherungspflichtiger Arbeitslohn (§ 2 Abs. 6 5.

VermBG), die Arbeitnehmer-Sparzulage dagegen ist steuer- und sozialversicherungsfrei (§ 13 Abs. 3 5. VermBG) und zählt arbeitsrechtlich nicht als Bestandteil des Lohns.

Im Rechner siehst du beide Größen getrennt: den Gesamtbeitrag (VL) und die Sparzulage (staatliche Förderung) darauf.

Was ist der Unterschied zwischen Bauspar-VL und Fonds-VL?

Bauspar-VL: 9 % Sparzulage auf max. 470 €/Jahr (= max. 42,30 €/Jahr), geeignet für Immobilienplanung, kombinierbar mit Wohnungsbauprämie, 7 Jahre Bindungsfrist (6 Jahre Einzahlung + 1 Ruhejahr).

Fonds-VL: 20 % Sparzulage auf max. 400 €/Jahr (= max. 80 €/Jahr), höhere Zulage bei gleichem Beitrag, 6 Jahre Einzahlung + 1 Jahr Sperrfrist; förderfähig sind nur Fonds mit mindestens 60 Prozent Aktienanteil (§ 2 Abs. 1 Nr. 1 c 5. VermBG).

Beide haben seit 2024 dieselben Einkommensgrenzen von 40.000 € bzw. 80.000 € zu versteuerndem Einkommen.

Rein rechnerisch ist die Fonds-Variante klar überlegen: 80 € Zulage auf 400 € Einzahlung sind 20 %, während 42,30 € auf 470 € nur 9 % ergeben — fast die doppelte Förderquote bei geringerem Eigenanteil.

Fondssparplan bietet zusätzlich Rendite durch Aktienmärkte, trägt aber Kursschwankungsrisiken; der Rechner selbst modelliert diese Rendite nicht.

Du musst dich aber nicht entscheiden: Beide Verträge lassen sich parallel besparen und ergeben zusammen bis zu 122,30 € Zulage pro Jahr. Nur Orientierung, keine Anlageberatung.

Sind vermögenswirksame Leistungen steuerfrei?

Nein, nicht vollständig — hier wird oft verwechselt. Der VL-Beitrag selbst (was Arbeitgeber und du einzahlt) ist steuer- und sozialversicherungspflichtiger Arbeitslohn (§ 2 Abs. 6 5. VermBG) und taucht entsprechend auf der Lohnabrechnung auf.

Die staatliche Arbeitnehmer-Sparzulage dagegen — also der Zuschuss von 9 % bzw. 20 % obendrauf — ist explizit steuerfrei: Sie gilt weder als steuerpflichtige Einnahme im Sinne des Einkommensteuergesetzes noch als Arbeitsentgelt in der Sozialversicherung und arbeitsrechtlich nicht als Bestandteil von Lohn oder Gehalt (§ 13 Abs. 3 5.

VermBG). Beispiel: Bei 480 €/Jahr VL-Beitrag in einen Bausparvertrag wird der volle Beitrag versteuert, die 42,30 € Sparzulage darauf bleiben aber komplett steuer- und abgabenfrei.

Kapitalerträge, die der Vertrag später erwirtschaftet (Zinsen, Fondsgewinne), unterliegen dagegen der normalen Abgeltungsteuer — das ist im Rechner nicht abgebildet, da er nur die Förder- und Ansparseite zeigt.

Wird VL vom Brutto oder Netto abgezogen?

Der Arbeitgeberanteil an den VL wird nicht von deinem Gehalt abgezogen — er kommt zusätzlich zum vereinbarten Bruttogehalt oben drauf, kostet dich also grundsätzlich nichts.

Anders sieht es beim eigenen Aufstockungsbetrag aus: Den zahlst du aus deinem Bruttogehalt, er wird also vor Steuern und Sozialabgaben abgezogen und mindert dein Netto entsprechend deinem persönlichen Grenzsteuersatz.

Bei einem Grenzsteuersatz von rund 30 % und rund 20 % Sozialabgaben kostet ein Eigenanteil von 13,33 €/Monat brutto in der Summe nur etwa 6 bis 7 €/Monat netto — bringt aber trotzdem die volle Fonds-Sparzulage von 80 €/Jahr.

Der Arbeitgeberanteil selbst zählt zwar als steuer- und sozialversicherungspflichtiger Arbeitslohn (§ 2 Abs. 6 5. VermBG) und wird entsprechend verbucht, verringert aber nicht dein sonstiges Gehalt — er ist ein reiner Zusatzbetrag.

Für deine konkrete Nettobelastung des Eigenanteils nutze den Brutto-netto-Rechner.

Kann ich VL selbst aufstocken?

Ja — den AG-Beitrag kann man mit eigenem Geld aufstocken. Das ist besonders sinnvoll, um das Maximum der Sparzulage zu erreichen. Beispiel Fonds-VL: AG zahlt 20 €/Monat (240 €/Jahr).

Um die maximale Sparzulage (20 % auf 400 €) zu bekommen, stockst du auf 33,33 €/Monat (400 €/Jahr Gesamtbeitrag) auf — das kostet 13,33 €/Monat (= 160 € Eigenanteil/Jahr), bringt aber 80 €/Jahr staatliche Zulage — das entspricht 50 Prozent des Eigenanteils als Förderrendite.

Viele Fondssparplan-Anbieter ermöglichen die Aufstockung direkt im Vertrag. Über die 400 € hinaus lohnt die Aufstockung förderseitig allerdings nicht mehr: Der Höchstbetrag nach § 13 Abs. 2 5.

VermBG ist gedeckelt, jeder weitere Euro bringt keine zusätzliche Zulage. Wer mehr sparen will, fährt mit einem separaten, jederzeit verfügbaren Sparplan besser — der unterliegt keiner siebenjährigen Sperrfrist.

Prüfe vor dem Aufstocken außerdem, ob dein zu versteuerndes Einkommen unter der Grenze liegt; sonst zahlst du den Eigenanteil ohne jede Zulage.

Wie lange ist die Sperrfrist bei VL — und wie viel VL bekomme ich nach 7 Jahren?

Bausparvertrag und Fondssparplan haben beide eine Gesamtbindung von 7 Jahren: 6 Jahre Einzahlungsphase plus 1 Ruhe- bzw. Sperrjahr ohne weitere Einzahlung (§ 4 Abs. 2 Nr. 2 5. VermBG).

Konkret am Standardbeispiel: Bei 40 €/Monat AG-Beitrag in einen Bausparvertrag über 6 Einzahlungsjahre stehen am Ende der Sperrfrist 3.133,80 € zur Verfügung (2.880 € AG-Einzahlungen über 6 Jahre plus 6 × 42,30 € = 253,80 € Sparzulage) — im 7.

Jahr kommt kein weiterer Beitrag hinzu, das Guthaben wird nur ausgezahlt; Zinsen sind darin nicht enthalten. Wer vor Ablauf der Sperrfrist auszahlt, verliert die Sparzulage und muss sie ggf. zurückzahlen (§ 13 Abs. 5 5. VermBG).

Ausnahmen nach § 4 Abs. 4 5.

VermBG: Tod oder völlige Erwerbsunfähigkeit, Heirat oder Lebenspartnerschaft nach mindestens zwei Jahren Sperrfrist, mindestens einjährige fortbestehende Arbeitslosigkeit, Weiterbildung sowie Aufgabe der nichtselbständigen Arbeit zugunsten einer Erwerbstätigkeit.

Wichtig: Die Frist zählt ab dem 1. Januar des Jahres der ersten Einzahlung — ein im Dezember begonnener Vertrag verkürzt die faktische Wartezeit um fast ein volles Jahr.

Wie beantrage ich die Arbeitnehmer-Sparzulage?

Die Arbeitnehmer-Sparzulage beantragt der Arbeitnehmer im Rahmen der Einkommensteuererklärung (§ 14 Abs. 4 5. VermBG) — nicht über die Anlage AV, die für Altersvorsorgebeiträge nach § 10a EStG (Riester) gilt.

Der Anbieter übermittelt dazu die elektronische Vermögensbildungsbescheinigung nach § 15 5. VermBG automatisch ans Finanzamt. Frist: vier Jahre nach Ablauf des Entstehungsjahres (§ 14 Abs. 2 5. VermBG i.

V. m. § 169 Abs. 2 Satz 1 Nr. 2 und § 170 Abs. 1 AO). Für das Sparjahr 2026 hast du also bis zum 31. Dezember 2030 Zeit.

Die Sparzulage wird dann direkt dem VL-Vertrag gutgeschrieben und landet nicht auf deinem Konto oder in der Steuererstattung, sondern bleibt bis zum Ende der Sperrfrist im Vertrag.

Wer den Antrag vergisst, verschenkt bis zu 80 € (Fondssparplan) oder 42,30 € (Bausparvertrag) pro Jahr — die Zulage kommt nicht automatisch.

Der Rechner zeigt dir den Jahresförderbetrag pro Sparform direkt an, damit du weißt, wie viel bei einem vergessenen Antrag verloren geht.

Wer hat Anspruch auf die Arbeitnehmer-Sparzulage?

Anspruch haben alle Arbeitnehmer, die VL in eine förderfähige Anlageform einzahlen und deren zu versteuerndes Einkommen die Einkommensgrenze nicht überschreitet: 40.000 € (Einzelperson) oder 80.000 € (Zusammenveranlagung nach § 26b EStG).

Maßgeblich ist das zu versteuernde Einkommen nach allen Abzügen — das kann deutlich niedriger sein als das Bruttogehalt.

Genau hier verschenken viele die Zulage: Wer 48.000 € brutto verdient, liegt nach Werbungskosten, Sonderausgaben und Vorsorgeaufwendungen im zu versteuernden Einkommen oft unter 40.000 € und ist damit anspruchsberechtigt.

Prüfe deshalb den Wert in Zeile 'zu versteuerndes Einkommen' deines letzten Steuerbescheids, statt vom Bruttogehalt auszugehen.

Auch Auszubildende, Teilzeitkräfte und Minijobber mit geringem Einkommen können die volle Sparzulage bekommen, sofern der Arbeitgeber VL zahlt oder sie eigenständig einzahlen.

Rentner und Selbständige ohne Arbeitnehmerstatus sind dagegen ausgeschlossen, da die Sparzulage an ein bestehendes Arbeitsverhältnis geknüpft ist.

Im VL-Rechner wählst du aus, ob dein zu versteuerndes Einkommen unter der Grenze liegt — der Rechner zeigt dann Sparzulage und Förderquote sofort an.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Lohnt sich VL? Ja — immer dann, wenn dein Arbeitgeber Beiträge zahlt: Das ist kostenfreies Geld.

Die staatliche Sparzulage ist ein Bonus obendrauf, den du je nach Einkommen mitnehmen kannst oder nicht. Welche Sparform ist besser?

Für alle, die eine Immobilie planen: Bauspar-VL, um gleichzeitig den Bausparvertrag zu befüllen und WoPP zu kassieren.

Hinweis: Die Wohnungsbauprämie hat eine eigene, niedrigere Einkommensgrenze von 35.000 € (Single) bzw. 70.000 € (Ehegatten) zvE (§ 2a WoPG) — wer zwischen 35.001 und 40.000 € zvE liegt, bekommt die Sparzulage, aber keine Prämie.

Für alle mit Einkommensberechtigung ohne Immobilienpläne: Fonds-VL wegen der höheren 20-Prozent-Zulage.

Praxistipp: Aufstockung auf genau 400 Euro/Jahr (33,33 Euro/Monat) beim Fondssparplan sichert die maximale Sparzulage von 80 Euro/Jahr — das ist meist mit wenig eigenem Aufwand verbunden.

Wer VL in den Riester-Vertrag leiten möchte, kann das in bestimmten Konstellationen tun — hier den Riester-Rechner konsultieren.

Denk an den formalen Weg: Die Arbeitnehmer-Sparzulage wird nicht automatisch überwiesen, sondern über die Einkommensteuererklärung beantragt; der Anbieter übermittelt dazu die elektronische Vermögensbildungsbescheinigung.

Ohne diesen Schritt bleibt die Zulage liegen, auch wenn alle inhaltlichen Voraussetzungen erfüllt sind. Prüfe außerdem, ob die Sperrfrist zu deiner Lebensplanung passt, denn in dieser Zeit kommst du nicht ohne Nachteile an das Guthaben.

Welche Sparform für dich die passende ist, hängt von Anlagehorizont, Kostenstruktur und Risikotragfähigkeit ab – diese Abwägung gehört in ein unabhängiges Beratungsgespräch und nicht in einen Rechner.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Ein Auszubildender im öffentlichen Dienst (TVöD) erhält 6,65 Euro monatlichen AG-VL-Beitrag, möchte diesen aufstocken und die Sparzulage nutzen. Zu versteuerndes Einkommen: 14.000 Euro/Jahr (einkommensberechtigt).

Schritt 1 — AG-Beitrag: 6,65 Euro/Monat = 79,80 Euro/Jahr. Schritt 2 — Aufstockung auf Fonds-Maximum: 400 Euro/Jahr − 79,80 Euro = 320,20 Euro → 26,68 Euro/Monat Eigenanteil. Gesamtbeitrag: 33,33 Euro/Monat = 400 Euro/Jahr.

Schritt 3 — Sparzulage: 400 × 20 % = 80 Euro/Jahr über 6 Jahre = 480 Euro. Schritt 4 — Gesamtansparung: 400 × 6 + 480 = 2.880 Euro. Förderquote: 480 ÷ 2.880 × 100 = 16,7 Prozent.

Schritt 5 — Bewertung: Für 26,68 Euro/Monat Eigenanteil erhält man kostenfreies AG-Geld und eine 20-Prozent-Sparzulage auf den Gesamtbeitrag — eine der besten verfügbaren risikofreien Förderquoten.

Fazit: VL-Aufstockung auf das Fonds-Maximum ist bei diesem Einkommen fast immer sinnvoll.

Schritt 6 — Formalitäten: Der Auszubildende lässt sich vom Anbieter die Vermögensbildungsbescheinigung übermitteln und beantragt die Sparzulage über seine Einkommensteuererklärung; ohne diesen Antrag bliebe die Förderung ungenutzt.

Schritt 7 — Liquidität prüfen: Weil das Guthaben während der Sperrfrist gebunden ist, behält er daneben eine frei verfügbare Rücklage für unerwartete Ausgaben.

Schritt 8 — Einordnung: Der ausgewiesene Wert zeigt den staatlichen Zuschussanteil, nicht den späteren Ertrag des Sparvertrags.

Ob die Aufstockung in seiner Lebenssituation tatsächlich passt, klärt er zusätzlich bei einer unabhängigen Beratungsstelle.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: VL nicht beantragen. VL ist kein automatisches Recht — du musst sie beim Arbeitgeber beantragen und eine Anlageform angeben.

Ohne Antrag verfällt der AG-Beitrag oder fließt ins Gehalt. Fehler 2: Einkommensgrenzen ignorieren.

Wer deutlich über 40.000 Euro zu versteuerndem Einkommen (Single) bzw. 80.000 Euro (Zusammenveranlagung) liegt, sollte 'Nein' bei Einkommensberechtigung eintragen — die Sparzulage entfällt dann, der AG-Beitrag bleibt trotzdem wertvoll.

Achtung: Wer noch mit den alten Bauspar-Grenzen von 17.900 bzw. 35.800 Euro rechnet, trägt hier fälschlich 'Nein' ein und unterschätzt die eigene Förderung — seit 2024 liegen die Grenzen mehr als doppelt so hoch.

Maßgeblich ist zudem das zu versteuernde Einkommen aus dem Steuerbescheid, nicht das Bruttogehalt. Fehler 3: Laufzeit nicht prüfen. Fondssparplan-VL hat eine 6-jährige Laufzeit plus ein Ruhejahr (= 7 Jahre bis zur Auszahlung).

Wer früher Zugriff braucht, muss Sparzulage zurückzahlen. Fehler 4: VL-Beitrag des AG nicht nachfragen. Laut Tarifverträgen zahlen viele Arbeitgeber VL automatisch — viele Arbeitnehmer wissen es nicht.

Ein Blick in den Tarifvertrag oder eine Nachfrage in der Personalabteilung kann bares Geld sein. Fehler 5: AN-Aufstockung zu hoch wählen.

Über den Maximalbetrag (470 Euro Bauspar / 400 Euro Fonds) gibt es keine Sparzulage — lohnt sich nur, wenn der Bausparvertrag befüllt werden soll. Fehler 6: Sparzulage und Vertragsertrag in einen Topf werfen.

Die Förderquote misst ausschließlich den staatlichen Zuschuss im Verhältnis zur Gesamteinzahlung; wie sich das Guthaben im gewählten Sparvertrag entwickelt, steht auf einem anderen Blatt und wird von Kosten und Marktverlauf bestimmt.

Fehler 7: Die Sperrfrist ignorieren. Wer während der Laufzeit dringend an das Geld muss, verliert die Förderung und steht am Ende schlechter da als mit einer frei verfügbaren Rücklage.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der VL-Rechner liefert monatlichen und jährlichen Gesamtbeitrag, jährliche und gesamte Arbeitnehmer-Sparzulage, Gesamtansparung und Förderquote für deinen AG-Beitrag und Eigenanteil.

Prüfe nach der Berechnung, ob dein Einkommen die Sparzulage zulässt, und wähle die Sparform passend zur Laufzeit (Fonds für höhere Zulage, Bauspar für Immobilienzwecke).

Als nächsten Schritt kannst du mit dem Bausparrechner prüfen, wie VL-Einzahlungen das Bauspar-Guthaben erhöhen und Wohnungsbauprämie optimieren. Hinweis: Alle Ergebnisse sind Orientierungswerte nach 5.

VermBG — für verbindliche Informationen wende dich an deinen Arbeitgeber oder das Finanzamt.

Ergänzender Hinweis: Die hier ausgewiesenen Beträge sind unverbindliche Orientierungswerte ohne Gewähr und stellen weder eine Steuer- noch eine Anlageberatung dar.

Ob dir vermögenswirksame Leistungen zustehen, ob die Arbeitnehmer-Sparzulage in deinem Fall greift und in welcher Höhe sie festgesetzt wird, richtet sich nach deinen individuellen Verhältnissen und wird verbindlich allein durch Arbeitgeber, Anbieter und Finanzamt bestimmt.

Vor dem Abschluss oder der Änderung eines Sparvertrags empfiehlt sich eine unabhängige Beratung; einzelne Produkte oder Anbieter empfiehlt diese Seite ausdrücklich nicht.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Gesamtbeitrag: 33 €/Monat = 396 €/Jahr. Sparzulage/Jahr: 79,20 € (20 % auf 396 €). Sparzulage gesamt: 475,20 €. Gesamtansparung: 2.851,20 €. Förderquote: 16,67 %.

Fonds-VL mit maximaler Sparzulage

AG-Beitrag monatlich
20 €
Eigener Aufstockungsbetrag monatlich
13 €
Sparform
Fondssparplan
Einkommensberechtigt für Arbeitnehmer-Sparzulage?
Ja

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · AN-Sparzulage/Jahr: 0 €. Gesamtansparung: 2.880 €. Förderquote: 0 %.

Kein Anspruch auf Sparzulage (Einkommen zu hoch)

AG-Beitrag monatlich
40 €
Eigener Aufstockungsbetrag monatlich
0 €
Sparform
Fondssparplan
Einkommensberechtigt für Arbeitnehmer-Sparzulage?
Nein

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Gesamtbeitrag: 33 €/Monat = 396 €/Jahr. Sparzulage/Jahr: 79,20 €. Sparzulage gesamt: 475,20 €. Gesamtansparung: 2.851,20 €. Förderquote: 16,67 %.

TVöD-Azubi mit geringem AG-Beitrag und Aufstockung auf Fonds-Maximum

AG-Beitrag monatlich
7 €
Eigener Aufstockungsbetrag monatlich
26 €
Sparform
Fondssparplan
Einkommensberechtigt für Arbeitnehmer-Sparzulage?
Ja

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Gesamtbeitrag: 40 €/Monat = 480 €/Jahr. Förderbare Basis gekappt bei 400 €. Sparzulage/Jahr: 80 € (20 % auf 400 €). Sparzulage gesamt: 480 €. Gesamtansparung: 3.360 €. Förderquote: 14,29 %.

Fonds-VL mit vollem AG-Höchstbeitrag ohne Aufstockung

AG-Beitrag monatlich
40 €
Eigener Aufstockungsbetrag monatlich
0 €
Sparform
Fondssparplan
Einkommensberechtigt für Arbeitnehmer-Sparzulage?
Ja

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

AVR-RechnerAVR-Gehalt 2025 berechnen: Brutto nach AVR-Caritas AT, AVR-Caritas SuE oder AVR-DD (Diakonie) nachschlagen – mit Netto-Schätzung und TVöD-VKA-Vergleich.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.RentenlückeRentenlücken-Rechner: Monatliche Lücke zwischen gesetzlicher Rente und Wunschstandard, benötigtes Kapital und nötige Sparrate berechnen.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.TVöD-RechnerTVöD-Gehalt 2025 berechnen: Bruttogehalt nach Entgeltgruppe und Erfahrungsstufe für TVöD-VKA und TVöD-Bund nachschlagen – West-Tabelle ab 01.03.2025, mit Netto-Schätzung.SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: VL-Rechner / Arbeitnehmersparzulage (5. VermBG), Zulage = min(VL, Höchstbetrag) · Satz, BAUSPAR: 9 % AUF 43 €/MON. · AKTIENFONDS: 20 % AUF 33 €/MON., VARIABLEN, VL-Betrag (€/Mon.) – Monatlicher VL-Beitrag des Arbeitgebers., Zulage (€/Jahr) –

    Vl-Rechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sparen/vl-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vl-rechner-formel.svg"
           alt="Infografik: Formel: VL-Rechner / Arbeitnehmersparzulage (5. VermBG), Zulage = min(VL, Höchstbetrag) · Satz, BAUSPAR: 9 % AUF 43 €/MON. · AKTIENFONDS: 20 % AUF 33 €/MON., VARIABLEN, VL-Betrag (€/Mon.) – Monatlicher VL-Beitrag des Arbeitgebers., Zulage (€/Jahr) – "
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sparen/vl-rechner">Vl-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sparen/vl-rechner
  • Infografik: VL-Rechner 2026: Arbeitnehmer-Sparzulage (5. VermBG), Sparzulage = min(Gesamtbeitrag/Jahr, Maximalbasis) × Zulagesatz · Förderquote = Sparzulage ÷ Gesamtansparung × 100, Bauspar-VL, Maximalbasis:, 470 €/Jahr, Sparzulagesatz:, 9 %, Max. Zulage: 42,30

    Vl-Rechner Sparzulage

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sparen/vl-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vl-rechner-sparzulage.svg"
           alt="Infografik: VL-Rechner 2026: Arbeitnehmer-Sparzulage (5. VermBG), Sparzulage = min(Gesamtbeitrag/Jahr, Maximalbasis) × Zulagesatz · Förderquote = Sparzulage ÷ Gesamtansparung × 100, Bauspar-VL, Maximalbasis:, 470 €/Jahr, Sparzulagesatz:, 9 %, Max. Zulage: 42,30 "
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sparen/vl-rechner">Vl-Rechner Sparzulage auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sparen/vl-rechner
  • Infografik: Formel: Vermögenswirksame Leistungen (VL), Zulage = min(VL, Höchstbetrag) · Satz, Bauspar: 9 % auf max. 470 €     ·     Fonds: 20 % auf max. 400 €, Wohnungsbauprämie: 10 % auf max. 700 € (ledig) / 1.400 € (verheiratet), EINKOMMENSGRENZEN · 7 JAHRE SP

    Vl-Rechner Vermoegenswirksame Leistungen-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sparen/vl-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vl-rechner-vermoegenswirksame-leistungen-rechner-formel.svg"
           alt="Infografik: Formel: Vermögenswirksame Leistungen (VL), Zulage = min(VL, Höchstbetrag) · Satz, Bauspar: 9 % auf max. 470 €     ·     Fonds: 20 % auf max. 400 €, Wohnungsbauprämie: 10 % auf max. 700 € (ledig) / 1.400 € (verheiratet), EINKOMMENSGRENZEN · 7 JAHRE SP"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sparen/vl-rechner">Vl-Rechner Vermoegenswirksame Leistungen-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sparen/vl-rechner
  • VL-Formel: Arbeitnehmer-Sparzulage gleich förderfähiger VL-Beitrag mal Fördersatz.

    Formel: Vermögenswirksame Leistungen (VL)

    760 × 375 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sparen/vl-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/vl-rechner-vermoegenswirksame-leistungen-formel.svg"
           alt="VL-Formel: Arbeitnehmer-Sparzulage gleich förderfähiger VL-Beitrag mal Fördersatz."
           width="760" height="375">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sparen/vl-rechner">Formel: Vermögenswirksame Leistungen (VL) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sparen/vl-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Nur Orientierung — keine Anlage- oder Steuerberatung. Ob dein Arbeitgeber VL zahlt, hängt vom Tarifvertrag oder Einzelarbeitsvertrag ab. Für verbindliche Informationen wende dich an deinen Arbeitgeber oder das zuständige Finanzamt.

Quelle: 5. Vermögensbildungsgesetz (5. VermBG), § 13 Arbeitnehmer-Sparzulage, BMF

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Sparen
Formeln basieren auf
Arbeitnehmer-Sparzulage nach § 13 5. VermBG: 9 % auf max. 470 €/Jahr (Bauspar) bzw. 20 % auf max. 400 €/Jahr (Fondssparplan). Einkommensgrenzen: 40.000 € (Einzelveranlagung) / 80.000 € (Zusammenveranlagung nach § 26b EStG) zu versteuerndes Einkommen — Fassung des Zukunftsfinanzierungsgesetzes vom 11.12.2023, anzuwenden auf vermögenswirksame Leistungen ab 01.01.2024 (§ 17 Abs. 17 5. VermBG).
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). VL-Rechner. Abgerufen von https://rechner-portal.de/finanzen/sparen/vl-rechner

Harvard-Format

Rechner-Portal, 2026. VL-Rechner. Available at: https://rechner-portal.de/finanzen/sparen/vl-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.