Zum Hauptinhalt springen

Mehrwertsteuer-Rechner: Netto und Brutto mit 19 % oder 7 %

FinanzenStand
Richtung
€
Steuersatz
Anzeige

Kurzantwort

Mehrwertsteuer-Rechner: Brutto ist Netto mal 1,19, Netto ist Brutto geteilt durch 1,19. Aus 100 € netto werden bei 19 % genau 119 € brutto mit 19 € Steuer, bei 7 % 107 € brutto. Wähle Richtung, Betrag und Steuersatz – der Rechner zeigt Netto, Mehrwertsteuer und Brutto. Kein Ersatz für steuerliche Beratung.

MwSt berechnen: Mehrwertsteuer aus Netto- oder Bruttobetrag herausrechnen, mit 19 %

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

4 Annahmen und 3 Grenzen

Annahmen

  • Die Umrechnung arbeitet mit einem einzelnen Betrag und dem gewählten Steuersatz 19 Prozent, 7 Prozent oder einem individuellen Satz über den Faktor 1 plus Steuersatz geteilt durch 100.
  • Netto-, Brutto- und Steuerbetrag werden nach der mathematischen Umrechnung kaufmännisch auf Cent gerundet: Ein halber Cent wird aufgerundet, 2,50 € netto ergeben bei 19 % also 2,98 € brutto.
  • Die Einordnung des Bruttobetrags in die Stufen unter 50 €, 50 bis 500 €, 500 bis 5.000 € und über 5.000 € ist eine redaktionelle Einordnung ohne Norm.
  • Der Betrag ist auf höchstens 1 Mrd. € begrenzt (redaktionelle Annahme); die Plausibilitätsgrenze von 2 Mrd. € brutto deckt auch einen individuellen Steuersatz von 100 % ab.

Grenzen

  • Reverse-Charge, innergemeinschaftliche Lieferungen, differenzbesteuerte Fälle und sonstige umsatzsteuerliche Sonderregeln sind nicht Teil des Modells.
  • Netto und Brutto werden je Betrag auf Cent gerundet, die Steuer ist die Differenz; bei mehreren Positionen kann die Summe der Einzelrechnungen um wenige Cent von einer Gesamtrechnung abweichen.
  • Der Rechner ersetzt keine Buchhaltungsprüfung oder steuerliche Beratung.

Stand der Prüfung: Mehrwertsteuer-Umrechnung und Steuersätze geprüft am 08.11.2026 (Gastronomie-Speisen 7 % nach § 12 Abs. 2 Nr. 15 UStG seit 01.01.2026, 19 % und 7 % unverändert; eine Erhöhung ist nicht beschlossen, siehe Abschnitt „Ausblick“); Kleinunternehmergrenzen nach § 19 Abs. 1 UStG am 08.11.2026 gegen den Gesetzestext geprüft.

Überblick

Wie viel ist die Mehrwertsteuer? 19 % Regelsatz und 7 % ermäßigt

Der Mehrwertsteuer-Rechner 2026 berechnet sofort und in beide Richtungen: Netto zu Brutto (Endpreis berechnen) und Brutto zu Netto (Mehrwertsteuer herausrechnen). Er beantwortet zwei typische Anliegen: den MwSt-Anteil eines Betrags bei 19 Prozent ermitteln und die enthaltene Steuer aus einem Bruttobetrag herausrechnen – jeweils mit dem Steuersatz, der für deine Leistung gilt (19 Prozent, 7 Prozent oder ein eigener Satz).

In Deutschland gilt nach dem § 12 Umsatzsteuergesetz (UStG) der Regelsteuersatz von 19 Prozent für die meisten Waren und Dienstleistungen sowie der ermäßigte Satz von 7 Prozent für Grundnahrungsmittel, Bücher, Zeitungen und den Übernachtungsanteil in Hotels. Seit dem 1.

Januar 2026 gilt nach § 12 Abs. 2 Nr. 15 UStG für Restaurant- und Verpflegungsdienstleistungen einheitlich der ermäßigte Satz von 7 Prozent – unabhängig vom Verzehrsort. Getränke bleiben bei 19 Prozent.

Der Rechner selbst bleibt dabei bewusst schlank: Er kennt den Regelsatz und den ermäßigten Satz nach § 12 UStG sowie ein Feld für einen frei wählbaren Prozentsatz, mit dem sich auch abweichende ausländische Sätze durchrechnen lassen; die Sätze in Europa zeigt die Tabelle weiter unten.

Was er dir nicht abnimmt, ist die eigentlich schwierige Frage – welcher Satz auf deine konkrete Leistung anzuwenden ist. Diese Zuordnung löst keine Formel, sondern nur ein Blick ins Gesetz oder in die Beratung. Mehrwertsteuer-Vergleich: 19 % Regelsteuersatz vs. 7 % ermäßigter Satz mit Produktbeispielen

Eingaben

Mehrwertsteuerrechner: Betrag, Richtung und Steuersatz eingeben

Lege zunächst die Rechenrichtung fest: Netto zu Brutto für die Preisaufschlagsrechnung oder Brutto zu Netto für die Rückrechnung aus einem Endpreis. Gib dann den Betrag in Euro und den passenden Steuersatz ein.

In der Praxis sind 19 Prozent und 7 Prozent die häufigsten Werte. Der Betrag stammt typischerweise aus Rechnung, Kassenzettel, Online-Angebot oder Kalkulationsblatt. Betrag und Steuersatz müssen aus demselben Geschäftsvorfall stammen.

Typische Eingabefehler sind: Bruttobetrag als Nettowert eingeben und damit systematisch zu hohe Endpreise erzeugen, falschen Steuersatz für die Produktgruppe wählen (z.B. 19 statt 7 Prozent für Grundnahrungsmittel), gemischte Warenkörbe mit verschiedenen Sätzen in einem einzigen Lauf verarbeiten statt pro Steuersatz getrennt zu rechnen, und Rabatte oder Versandkosten nicht in die Bemessungsgrundlage einzurechnen.

Für Kleinunternehmer nach § 19 UStG gilt: Auf Rechnungen darf keine Umsatzsteuer ausgewiesen werden.

Beim Steuersatz stehen die beiden gesetzlichen Sätze nach § 12 UStG zur Wahl – 19 Prozent als Regelsatz und 7 Prozent als ermäßigter Satz für Lebensmittel, Bücher oder den öffentlichen Nahverkehr – sowie ein frei eingebbarer individueller Satz für Sonderfälle.

Berechnung

Mehrwertsteuer-Formel: MwSt rückwärts rechnen und Netto zu Brutto

Wie berechnet man die Mehrwertsteuer? MwSt rückwärts rechnen: Brutto ÷ 1,19 = Netto, Steuer = Brutto − Netto.

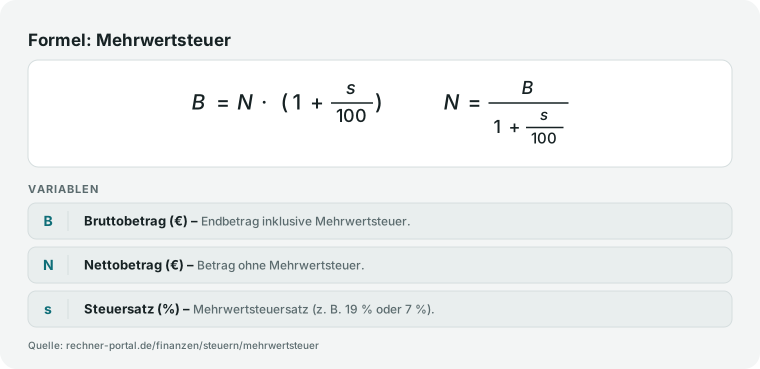
Wie rechne ich 19 % von einer Summe aus? Netto × 0,19 = Mehrwertsteuer. Netto zu Brutto: Brutto = Netto mal (1 plus Steuersatz geteilt durch 100). Der Steueranteil = Brutto minus Netto.

Brutto zu Netto (MwSt herausrechnen): Netto = Brutto geteilt durch (1 plus Steuersatz geteilt durch 100). Warum nicht einfach 19 Prozent vom Bruttobetrag abziehen? Das ist falsch.

Aus 119 Euro brutto werden durch Abzug von 19 Prozent nur 96,39 Euro, statt korrekt 100 Euro. Richtig ist die Division durch 1,19. Rechenbeispiele 19 Prozent: 500 Euro netto ergibt 595 Euro brutto und 95 Euro Steueranteil.

Umgekehrt: 595 Euro brutto ergibt 500 Euro netto und 95 Euro Steueranteil. Rechenbeispiele 7 Prozent: 200 Euro netto ergibt 214 Euro brutto und 14 Euro Steueranteil. Aus 214 Euro brutto werden 200 Euro netto und 14 Euro Steueranteil.

Ein Zahlenpaar zum Gegenrechnen beim ermäßigten Satz: Aus 1.000 Euro brutto werden bei 7 Prozent genau 934,58 Euro netto und 65,42 Euro Steuer.

Dass die 65,42 Euro spürbar unter 70 Euro bleiben, überrascht viele – ist aber dieselbe Mechanik wie oben: Der Satz bemisst sich am Netto, nicht am Brutto. Aus dem Bruttobetrag herausgerechnet entsprechen 7 Prozent deshalb nur rund 6,54 Prozent. MwSt-Formel: Netto × 1,19 = Brutto und Brutto ÷ 1,19 = Netto

Formel zur Mehrwertsteuer-Berechnung: Brutto gleich Netto mal eins plus Steuersatz, und Rückrechnung.

Nachschlagen

Mehrwertsteuer-Sätze Europa 2026: Normalsatz und ermäßigter Satz nach Land

In Deutschland gilt seit 2007 ein Normalsatz von 19 % und ein ermäßigter Satz von 7 % (Lebensmittel, Bücher, ÖPNV, etc.). Die EU schreibt einen Mindest-Normalsatz von 15 % vor. Schweiz und Norwegen sind keine EU-Mitglieder.

MwSt-Sätze in EU-Ländern und ausgewählten Nicht-EU-Ländern 2026: Normal-, ermäßigter und Nullsatz
LandNormalsatz (%)Ermäßigter Satz (%)Nullsatz / SondersatzAnmerkung
Deutschland (DE)19 %7 %0 % (PV-Anlagen, § 12 Abs. 3 UStG)7 % auch Gastronomie-Speisen seit 01.01.2026
Österreich (AT)20 %4,9 % / 10 % / 13 %0 % (u. a. Verhütungsmittel, Monatshygiene)10 % u. a. Lebensmittel und Beherbergung, 13 % u. a. Kultur und Pflanzen; 4,9 % für ausgewählte Grundnahrungsmittel seit 01.07.2026; 0 % für Verhütungsmittel und Monatshygieneprodukte seit 01.01.2026
Schweiz (CH)8,1 %2,6 % / 3,8 %0 % (Exporte)Nicht EU; eigenes System
Frankreich (FR)20 %5,5 % / 10 %2,1 % (Medikamente)
Italien (IT)22 %5 % / 10 %4 % (Grundnahrungsm.)
Spanien (ES)21 %10 %4 % (Grundnahrungsm.)
Niederlande (NL)21 %9 %0 % (Exporte)
Belgien (BE)21 %6 % / 12 %0 % (Exporte)
Polen (PL)23 %5 % / 8 %0 % (Exporte)
Tschechien (CZ)21 %12 %0 % (Exporte)Reform 2024: 3 Sätze → 2 Sätze
Schweden (SE)25 %6 % / 12 %0 % (Exporte)
Dänemark (DK)25 %–0 % (Exporte)Einheitssatz, keine ermäßigten Sätze
Finnland (FI)25,5 %10 % / 13,5 %0 % (Exporte)Erhöhung Sept. 2024; 13,5 % (vorher 14 %) seit 01.01.2026, 10 % nur Zeitungen und Zeitschriften
Norwegen (NO)25 %12 % / 15 %0 % (Exporte)Nicht EU; EWR-Mitglied
Portugal (PT)23 %6 % / 13 %0 % (Exporte)Azoren/Madeira: reduzierte Sätze
Griechenland (GR)24 %6 % / 13 %0 % (Exporte)Ägäis-Inseln Leros, Lesbos, Kos, Samos und Chios: 17 / 9 / 4 %
Ungarn (HU)27 %5 % / 18 %0 % (Exporte)Höchster EU-Normalsatz
Rumänien (RO)21 %11 %0 % (Exporte)Reform 01.08.2025 (Legea 141/2025)
Irland (IE)23 %9 % / 13,5 %0 % (u. a. Grundnahrungsmittel, gedruckte Bücher)9 % für Gastronomie-Speisen und Friseurleistungen seit 01.07.2026
Luxemburg (LU)17 %8 % / 14 %3 % (u. a. Lebensmittel)Niedrigster EU-Normalsatz; 14 % u. a. für Brennstoffe, Reinigungsmittel und Wein bis 13 % vol.

Quelle: EU-Kommission, Taxes in Europe Database (TEDB) und „VAT Rates Applied in the Member States“ 2026; OECD Tax Database; nationale Steuerverwaltungen (u. a. vero.fi, usp.gv.at). DE-Kategorien: 19 % (Standard), 7 % (Lebensmittel, Bücher, Zeitungen, Blumen, ÖPNV, Hotelübernachtungen, Theatertickets, Gastronomie-Speisen seit 01.01.2026 nach § 12 Abs. 2 Nr. 15 UStG – Getränke weiterhin 19 %), 0 % (Photovoltaikanlagen nach § 12 Abs. 3 UStG, mit Vorsteuerabzug; Arztleistungen/Vermietung/Finanzdienstleistungen sind Steuerbefreiungen nach § 4 UStG ohne Vorsteuerabzug). Rumänien: Reform per Legea 141/2025, in Kraft seit 01.08.2025. „0 % (Exporte)“ steht für die Steuerbefreiung von Ausfuhren mit Vorsteuerabzug (Art. 146 MwStSystRL), nicht für einen eigenen Steuersatz. Alle EU-Zeilen am 09.11.2026 gegen die TEDB geprüft (Datenstand 01.07.2026, GR und PT 01.01.2026); Schweiz und Norwegen stehen nicht in der TEDB, Stand August 2026.

Ausblick

Steigt die Mehrwertsteuer 2027?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Eine Erhöhung des Regelsteuersatzes ist Stand November 2026 nicht beschlossen: Nach Berichten des Handelsblatts vom 24. März 2026 hat die Koalition aus Union und SPD intern eine Anhebung um 2 bis 3 Prozentpunkte erwogen, um im Gegenzug die Einkommensteuer zu senken.
  • Der Regierungsentwurf des Bundeshaushalts 2027 vom 6. Juli 2026 sieht keine Mehrwertsteuererhöhung vor; der Bundesfinanzminister schloss eine spätere Anhebung nach Medienberichten nicht ausdrücklich aus.
  • Das Deutsche Steuerzahlerinstitut (DSi) schätzt die Mehrbelastung bei einer Anhebung auf 22 Prozent auf rund 350 Euro pro Kopf und Jahr (Stand März 2026); ein Gesetzentwurf oder Zeitplan liegt nicht vor.
  • Bis zu einer tatsächlich verabschiedeten Gesetzesänderung rechnet dieser Rechner weiterhin mit den geltenden Sätzen von 19 und 7 Prozent nach § 12 UStG.

Stand: 08.11.2026 · Quelle: Handelsblatt, „Haushalt: Bundesregierung prüft höhere Mehrwertsteuer“ (24.03.2026); Stuttgarter Zeitung (28.07.2026); Deutsches Steuerzahlerinstitut (DSi)

Expertenmodus

MwSt-Rechner: Fragen zu Brutto, Netto und Steuersatz

MwSt rückwärts rechnen: Wie rechne ich 19 % Mehrwertsteuer raus?

Du teilst den Bruttobetrag durch 1,19, bei 7 Prozent durch 1,07; die Differenz zum Bruttobetrag ist die enthaltene Mehrwertsteuer.

Aus 595 Euro brutto werden so 500 Euro netto und 95 Euro Steuer, aus 107 Euro brutto bei 7 Prozent genau 100 Euro netto und 7 Euro Steuer. Im Rechner wählst du dafür die Richtung „Brutto → Netto“ und gibst den Endpreis ein.

Aus dem Bruttobetrag herausgerechnet entsprechen 19 Prozent Mehrwertsteuer nur rund 15,97 Prozent und 7 Prozent rund 6,54 Prozent, weil sich der Steuersatz immer auf den Nettobetrag bezieht.

Wie berechne ich aus einem Nettobetrag die enthaltene Mehrwertsteuer?

Du multiplizierst den Nettobetrag mit 1,19, beim ermäßigten Satz mit 1,07; die Mehrwertsteuer ist die Differenz zwischen Brutto und Netto.

Aus 100 Euro netto werden 119 Euro brutto mit 19 Euro Steuer, aus 1.250 Euro netto 1.487,50 Euro brutto mit 237,50 Euro Steuer. Beim ermäßigten Satz werden aus 200 Euro netto 214 Euro brutto.

Positionen mit unterschiedlichen Sätzen rechnest du getrennt, weil die Rechnung nach § 14 Abs. 4 UStG das Entgelt nach Steuersätzen aufschlüsseln und den Steuerbetrag je Satz nennen muss.

Wie hoch ist die Mehrwertsteuer in Deutschland?

Der Regelsteuersatz beträgt 19 Prozent, der ermäßigte Satz 7 Prozent (§ 12 Abs. 1 und 2 UStG). 19 Prozent gelten seit 2007 für die meisten Waren und Dienstleistungen.

7 Prozent gelten unter anderem für Lebensmittel, Bücher, Zeitschriften, den öffentlichen Nahverkehr, Hotelübernachtungen und seit dem 1. Januar 2026 für Speisen in der Gastronomie.

Für bestimmte Photovoltaikanlagen gilt seit 2023 ein Nullsatz (§ 12 Abs. 3 UStG). Auf 200 Euro netto fallen bei 19 Prozent 38 Euro Steuer an (238 Euro brutto), bei 7 Prozent 14 Euro (214 Euro brutto).

Ist brutto mit Mehrwertsteuer und netto ohne?

Ja, der Bruttobetrag enthält die Mehrwertsteuer, der Nettobetrag ist der Preis ohne Steuer. Bei 100 Euro netto und 19 Prozent beträgt der Bruttobetrag 119 Euro; die Differenz von 19 Euro führt der Verkäufer an das Finanzamt ab.

Angebote an Unternehmen nennen meist Nettopreise, Preise für Verbraucher müssen nach der Preisangabenverordnung als Gesamtpreis einschließlich Umsatzsteuer angegeben werden.

Bei Kleinbetragsrechnungen bis 250 Euro genügen nach § 33 UStDV der Bruttobetrag und der Steuersatz, die Steuer muss dort nicht gesondert ausgewiesen sein.

Wann gilt 7 Prozent statt 19 Prozent Mehrwertsteuer?

7 Prozent gelten nur für die in § 12 Abs. 2 UStG genannten Umsätze, unter anderem für Lebensmittel, Bücher und E-Books, Zeitungen und Zeitschriften, den öffentlichen Nahverkehr, Hotelübernachtungen und seit dem 1.

Januar 2026 für Speisen in Restaurants. Alle übrigen Waren und die meisten Dienstleistungen wie Elektronik, Kleidung oder Beratung kosten 19 Prozent.

Ein Buch für 20 Euro netto kostet mit 7 Prozent 21,40 Euro brutto, eine Beratung für 20 Euro netto mit 19 Prozent dagegen 23,80 Euro. Getränke werden im Restaurant weiterhin mit 19 Prozent berechnet.

Warum ergibt das direkte Abziehen des Prozentsatzes vom Bruttobetrag ein falsches Ergebnis?

Weil sich der Steuersatz auf den Nettobetrag bezieht, nicht auf den Bruttobetrag. Ziehst du von 119 Euro brutto 19 Prozent ab, bleiben 96,39 Euro; richtig sind 100 Euro netto, die Abweichung beträgt 3,61 Euro.

19 Prozent vom größeren Bruttobetrag sind mehr als 19 Prozent vom Nettobetrag, aus dem der Bruttobetrag entstanden ist. Richtig ist die Division durch 1,19.

Bei 11.900 Euro brutto beträgt der Fehler schon 361 Euro, was in der Buchhaltung und in der Umsatzsteuer-Voranmeldung zu falschen Beträgen führt.

Wie berechnet man die Mehrwertsteuer mit dem Dreisatz?

Beim Dreisatz setzt du den Bruttobetrag gleich 119 Prozent: 119 Euro brutto sind 119 Prozent, 1 Prozent ist 1 Euro, 100 Prozent sind 100 Euro netto, die Mehrwertsteuer beträgt 19 Euro.

Für 238 Euro brutto ergibt 238 geteilt durch 119 mal 100 genau 200 Euro netto und 38 Euro Steuer. Beim ermäßigten Satz rechnest du mit 107 Prozent.

Der Dreisatz liefert dasselbe Ergebnis wie die Division durch 1,19, die der Rechner bei der Richtung „Brutto → Netto“ für dich ausführt.

Kann ich mit dem Rechner auch die Mehrwertsteuer für Österreich oder die Schweiz berechnen?

Ja, mit der Option „Individueller Steuersatz“ trägst du jeden Satz selbst ein. Österreich erhebt 20 Prozent Normalsatz und ermäßigte Sätze von 10 und 13 Prozent, seit dem 1.

Juli 2026 zusätzlich 4,9 Prozent für ausgewählte Grundnahrungsmittel; aus 500 Euro netto werden bei 20 Prozent 600 Euro brutto.

Die Schweiz verlangt seit 2024 8,1 Prozent Normalsatz, 3,8 Prozent für Beherbergung und 2,6 Prozent als reduzierten Satz; 500 Franken netto ergeben bei 8,1 Prozent 540,50 Franken brutto. Welcher Satz gilt, richtet sich nach dem Ort der Leistung.

Wie viel Mehrwertsteuer auf Getränke und Essen gilt seit 2026?

Für Speisen in Restaurants und beim Mitnehmen gilt seit dem 1. Januar 2026 dauerhaft 7 Prozent, für Getränke in der Gastronomie weiterhin 19 Prozent (§ 12 Abs. 2 Nr. 15 UStG).

Ein Gericht für 10 Euro netto kostet seitdem 10,70 Euro brutto statt 11,90 Euro. Die Regelung kam mit dem Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, verkündet am 23.

Dezember 2025), nachdem der befristete Corona-Sondersatz für Speisen Ende 2023 ausgelaufen war und in den Jahren 2024 und 2025 wieder 19 Prozent galten. Gastronomen weisen Speisen und Getränke deshalb getrennt mit dem jeweiligen Satz aus.

Steigt die Mehrwertsteuer in Deutschland bald auf 21 oder 22 Prozent?

Eine Erhöhung ist nicht beschlossen.

Nach Berichten des Handelsblatts vom März 2026 hat die Koalition aus Union und SPD intern erwogen, den Regelsatz um 2 bis 3 Prozentpunkte auf 21 oder 22 Prozent anzuheben und dafür Einkommensteuer oder Sozialabgaben zu senken.

Der Regierungsentwurf des Bundeshaushalts 2027 vom 6. Juli 2026 sieht keine Mehrwertsteuererhöhung vor. Das Deutsche Steuerzahlerinstitut schätzt die Mehrbelastung bei 22 Prozent auf rund 350 Euro pro Kopf und Jahr.

Einen Gesetzentwurf oder Zeitplan gibt es nicht; bis zu einer verabschiedeten Änderung rechnet dieser Rechner mit 19 und 7 Prozent.

Hinweise

19 % Mehrwertsteuer berechnen oder 7 %: Steuersatz 2026 richtig wählen

Wie rechne ich 19 Prozent Mehrwertsteuer raus? Die Formel lautet: Netto = Brutto geteilt durch 1,19.

Aus einem Bruttopreis von 1.000 Euro werden so exakt 840,34 Euro netto, der Steueranteil beträgt 159,66 Euro. Wie rechne ich 19 Prozent von einem Betrag aus? Nettobetrag mal 0,19. Aus 500 Euro netto werden 95 Euro Mehrwertsteuer.

Welcher Steuersatz gilt für meine Leistung? Prüfe immer den rechtlich korrekten Satz. 19 Prozent gelten für die meisten Dienstleistungen, Elektronik und Kleidung.

7 Prozent gelten für Grundnahrungsmittel, Bücher, Zeitschriften und Übernachtungen (nur Beherbergungsanteil). Restaurant- und Verpflegungsdienstleistungen (Gastronomie-Speisen): seit 1.

Januar 2026 einheitlich 7 Prozent nach § 12 Abs. 2 Nr. 15 UStG – Getränke weiterhin 19 Prozent.

Für Unternehmer sind Sonderfälle separat zu klären: Kleinunternehmerregelung nach § 19 UStG (keine MwSt auf Rechnung), innergemeinschaftliche Lieferungen (0 Prozent unter Bedingungen), Reverse-Charge (Steuerschuldner ist der Empfänger).

Für die Einfuhrumsatzsteuer auf Pakete aus Drittländern nutze den Zollrechner. Suchst du Brutto und Netto beim Gehalt, hilft der Brutto-Netto-Rechner für Gehalt.

Ein paar Kontrollrechnungen zum Nachvollziehen: 100 Euro netto ergeben bei 19 Prozent genau 119 Euro brutto (19 Euro Steuer), bei 7 Prozent 107 Euro (7 Euro Steuer). Ein individueller Satz von 20 Prozent macht aus 1.000 Euro netto 1.200 Euro brutto.

Umgekehrt stecken in 1.190 Euro brutto bei 19 Prozent exakt 1.000 Euro netto und 190 Euro Steuer, und in 100 Euro brutto bei 7 Prozent 93,46 Euro netto plus 6,54 Euro Steuer.

Wichtig für die Rechnung rückwärts: Die 19 Prozent beziehen sich auf den Nettobetrag, nicht auf den Bruttobetrag – deshalb sind es aus dem Brutto herausgerechnet nur rund 15,97 Prozent.

Anwendung

Mehrwertsteuer-Rechner Beispiel: Rechnung prüfen und Angebot kalkulieren

Praxisfall Rechnungsprüfung und Kalkulation: Eine Agentur erhält eine Eingangsrechnung über 595 Euro brutto für eine Marketingleistung mit 19 Prozent Mehrwertsteuer.

Schritt 1 (Eingangsrechnung prüfen): Brutto zu Netto, Betrag 595 Euro, Steuersatz 19 Prozent. Ergebnis: 500 Euro netto und 95 Euro Umsatzsteuer. Die Rechnung ist korrekt.

Schritt 2 (Eigene Ausgangsrechnung kalkulieren): Die Agentur erbringt eine Leistung für 1.250 Euro netto. Netto zu Brutto, 1.250 Euro, 19 Prozent. Ergebnis: 1.487,50 Euro brutto, Steueranteil 237,50 Euro.

Schritt 3 (Buchung): Eingangsrechnung: 500 Euro Aufwand, 95 Euro Vorsteuer. Ausgangsrechnung: 1.250 Euro Erlös, 237,50 Euro Umsatzsteuer.

Ergebnis: In der Umsatzsteuervoranmeldung führt die Agentur 237,50 Euro ab und zieht 95 Euro Vorsteuer ab, netto Steuerlast 142,50 Euro; die Vorsteuer aus Eingangsrechnungen verrechnest du im Umsatzsteuer-Voranmeldungsrechner.

Schritt 4 (Preiskommunikation): Gegenüber Verbrauchern sind Bruttopreise gesetzlich vorgeschrieben. Gegenüber Unternehmern ist auch die Nettobasis zulässig. Ergänzende Kalkulation für Selbstständige mit dem Stundensatz-Rechner.

An eine Grenze stößt die Agentur dort, wo es nicht mehr ums Rechnen geht: Reverse-Charge bei ausländischen Dienstleistern, innergemeinschaftliche Lieferungen oder die Kleinunternehmerregelung nach § 19 UStG sind keine Prozentfrage, sondern eine Zuordnungsfrage.

Der Rechner liefert ihr die Beträge zu einem gegebenen Satz – ob dieser Satz überhaupt der richtige ist, muss sie vorher geklärt haben. MwSt-Praxis: Eingangsrechnung 595 € vs. Ausgangsrechnung 1.487,50 €, Zahllast 142,50 €

Fallstricke

Mehrwertsteuer falsch berechnen: Häufige Fehler beim Herausrechnen

Fehler 1: Brutto und Netto verwechseln. Wer einen Bruttopreis von 595 Euro als Netto eingibt und 19 Prozent aufschlägt, berechnet 708,05 Euro statt des korrekten Bruttos von 595 Euro.

Immer die Rechenrichtung im Rechner korrekt wählen. Fehler 2: Falsches Herausrechnen der MwSt. Viele subtrahieren pauschal 19 Prozent vom Bruttobetrag. Das ergibt systematisch zu niedrige Nettowerte. Korrekt ist Brutto dividiert durch 1,19.

Aus 119 Euro brutto werden so 100 Euro netto, nicht 96,39 Euro. Fehler 3: Falschen Steuersatz wählen. Häufiger Fehler bei Lebensmitteln und Büchern: 19 statt der richtigen 7 Prozent. Fehler 4: Kleinunternehmer weist Umsatzsteuer aus.

Wer die Kleinunternehmerregelung nach § 19 UStG anwendet, darf keine Umsatzsteuer auf Rechnungen ausweisen. Das kann zur Nachzahlungspflicht führen. Fehler 5: Gemischten Warenkorb in einem Lauf berechnen.

Positionen mit 7 und 19 Prozent müssen getrennt gerechnet und auf der Rechnung einzeln ausgewiesen werden, sonst sind Rechnungspflichtangaben fehlerhaft.

Nächster Schritt

Brutto-Netto-Rechner Mehrwertsteuer: Netto, Steuer und Brutto im Überblick

Der Mehrwertsteuer-Rechner 2026 berechnet für beide Rechenrichtungen belastbar, wie sich Nettobetrag, Steueranteil und Bruttobetrag zusammensetzen. Damit lassen sich Rechnungen prüfen, Preise korrekt kalkulieren und Angebote fundiert vergleichen.

Drei Schritte vor jeder Rechnungsstellung: Richtung korrekt wählen (Netto zu Brutto oder umgekehrt), den rechtlich zutreffenden Steuersatz verwenden und gemischte Warenkörbe nach Steuersätzen trennen.

Für die Kalkulation von Honoraren und Stundensätzen empfiehlt sich ergänzend der Stundensatz-Rechner.

Für die Praxis heißt das: Prüfe immer, ob ein Preis netto oder brutto gemeint ist, bevor du rechnest – im Geschäftskundenbereich sind Angebote üblicherweise netto, im Endkundenhandel brutto.

Auf der Rechnung müssen nach § 14 UStG Nettobetrag, Steuersatz und Steuerbetrag getrennt ausgewiesen sein; genau diese drei Werte liefert der Rechner in einem Schritt, egal aus welcher Richtung du startest.

Vertiefung

Umsatzsteuer-Rechner Beispiele: Rechnungen mit 19 % und 7 %

Praxisbeispiel

Nettopreis 249,00 € mit 19 % Mehrwertsteuer

Richtung
Netto → Brutto
Betrag
249
Steuersatz
19 % (Regelsteuersatz)

Ergebnis: Bruttobetrag 296,31 € | enthaltene Mehrwertsteuer 47,31 €

Das Beispiel eignet sich für Angebots- und Rechnungsprüfung. Aus einem Nettopreis wird direkt sichtbar, welcher Steuerbetrag den Endpreis treibt.

Beispiel 1 · Einfach · Brutto 59,50 € | Mehrwertsteuer 9,50 €

50 Euro plus 19 % Mehrwertsteuer

Richtung
Netto → Brutto
Betrag
50
Steuersatz
19 % (Regelsteuersatz)

Beispiel 2 · Mittel · Brutto 64,09 € | Mehrwertsteuer 4,19 €

Netto zu Brutto mit 7 %

Richtung
Netto → Brutto
Betrag
59,9
Steuersatz
7 % (ermäßigt)

Beispiel 3 · Komplex · Netto 209,24 € | Mehrwertsteuer 39,76 €

Brutto zu Netto zurückrechnen

Richtung
Brutto → Netto
Betrag
249
Steuersatz
19 % (Regelsteuersatz)

Beispiel 4 · Komplex · Brutto 1.800,00 € | Mehrwertsteuer 300,00 €

Individueller Satz für Österreich (20 %)

Richtung
Netto → Brutto
Betrag
1500
Steuersatz
Individueller Steuersatz
20

Beispiel 5 · Komplex · Brutto 2.162,00 € | Mehrwertsteuer 162,00 €

Individueller Satz für die Schweiz (8,1 %)

Richtung
Netto → Brutto
Betrag
2000
Steuersatz
Individueller Steuersatz
8,1

Beispiel 6 · Komplex · Brutto 800,00 € | Mehrwertsteuer 0,00 €

Kleinunternehmer – Preis ohne Steuerausweis (Satz 0 %)

Richtung
Netto → Brutto
Betrag
800
Steuersatz
Individueller Steuersatz
0

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Umsatzsteuer-Voranmeldung-Rechner: Zahllast berechnenUmsatzsteuer-Voranmeldung berechnen: Zahllast aus Umsätzen zu 19, 7 und 0 Prozent, Leistungen nach § 13b UStG und Vorsteuer, dazu Voranmeldungszeitraum, Abgabefrist, Dauerfristverlängerung und Sondervorauszahlung.Reihengeschäft-RechnerReihengeschäft nach § 3 Abs. 6a UStG bestimmen: Welche Lieferung ist die bewegte Lieferung, wo liegt der Lieferort und welche Steuerfolgen ergeben sich — Transporteur und USt-IdNr-Verwendung eingeben.StBVV-RechnerSteuerberaterkosten nach StBVV berechnen: Gebühren für ESt-Erklärung, Jahresabschluss, Buchführung und Lohn nach Tabellen A–C mit Zehntel-Satz, Auslagen und USt.ProvisionsrechnerProvision berechnen aus Umsatz und Satz, den Provisionssatz aus dem Betrag, das Umsatzziel für eine Wunschprovision, Staffelprovisionen stufenweise oder nach Gesamtumsatz sowie Fixum plus Provision, netto und brutto mit Umsatzsteuer.GmbH-Gründungskosten-RechnerGründungskosten für GmbH, UG, GmbH & Co. KG und KG berechnen: Notarkosten nach GNotKG, Registergebühr nach HRegGebV, Musterprotokoll oder individueller Vertrag, Bar- oder Sachgründung und Mindesteinzahlung.PayPal-Gebühren-RechnerPayPal-Gebühren berechnen: Gebühr, Nettobetrag und effektiver Satz je Transaktionsart – national, gewerblich, international oder Freunde & Familie. Auch als Aufschlag.ProzentrechnerProzentwert, Prozentsatz oder Grundwert berechnen – universeller Prozentrechner.RabattrechnerRabattbetrag, Endpreis und Ersparnis in Euro und Prozent berechnen.Steuerklasse 4/4 oder 3/5 Rechner – SteuerklassenwechselVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Ehegattensplitting-RechnerSplitting-Vorteil für Ehepaare berechnen: Zusammenveranlagung (Splitting-Tarif) vs. Einzelveranlagung vergleichen und Steuerersparnis 2026 ermitteln.Erbschaftssteuer-RechnerErbschaftsteuer berechnen: Freibetrag nach Verwandtschaftsgrad und Erbschaftsteuer nach §19 ErbStG für 2026 ermitteln.Schenkungssteuer-RechnerSchenkungsteuer berechnen: Freibetrag je 10-Jahres-Zeitraum, Vorschenkungen anrechnen und Schenkungsteuer nach §19 ErbStG für 2026 ermitteln.Progressionsvorbehalt-RechnerMehrsteuer durch Progressionsvorbehalt (§ 32b EStG) berechnen: Elterngeld, ALG1, Kurzarbeitergeld und Krankengeld erhöhen den Steuersatz auf das übrige Einkommen.Mieteinnahmen versteuern RechnerSteuer auf Mieteinnahmen 2026 nach § 21 EStG berechnen: Einkünfte aus Vermietung und Verpachtung, Werbungskosten abziehen, Steuer mit Grenzsteuersatz oder genau nach Tarif.AfA-Abschreibungs-RechnerGebäude-AfA nach § 7 EStG 2025 berechnen: lineare 2 %, 2,5 % oder 3 % sowie degressive 5 % AfA mit Buchwert-Tabelle für die steuerliche Abschreibung.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Zwei-Spalten-Vergleich des Regelsteuersatzes 19% und des ermäßigten Satzes 7% mit typischen Produktbeispielen.

    Mehrwertsteuer: 19 % vs. 7 % mit Beispielen

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/mehrwertsteuer">
      <img src="https://rechner-portal.de/images/finanzen/mehrwertsteuer-19-vs-7-prozent.svg"
           alt="Zwei-Spalten-Vergleich des Regelsteuersatzes 19% und des ermäßigten Satzes 7% mit typischen Produktbeispielen."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/mehrwertsteuer">Mehrwertsteuer: 19 % vs. 7 % mit Beispielen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/mehrwertsteuer
  • Zwei Umrechnungsrichtungen: Netto mal 1,19 ergibt Brutto, Brutto geteilt durch 1,19 ergibt Netto. Beispiel mit 100 Euro Netto und 119 Euro Brutto, 19 Euro MwSt.

    MwSt-Umrechnung: Netto-Brutto-Formel

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/mehrwertsteuer">
      <img src="https://rechner-portal.de/images/finanzen/mehrwertsteuer-netto-brutto-formel.svg"
           alt="Zwei Umrechnungsrichtungen: Netto mal 1,19 ergibt Brutto, Brutto geteilt durch 1,19 ergibt Netto. Beispiel mit 100 Euro Netto und 119 Euro Brutto, 19 Euro MwSt."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/mehrwertsteuer">MwSt-Umrechnung: Netto-Brutto-Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/mehrwertsteuer
  • Eine Agentur prüft eine Eingangsrechnung über 595 € brutto (500 € netto, 95 € USt) und erstellt eine Ausgangsrechnung über 1.487,50 € brutto (1.250 € netto, 237,50 € USt). USt-Voranmeldung: 237,50 € minus 95 € Vorsteuer = 142,50 € Zahllast.

    Mehrwertsteuer Praxis: Rechnungsprüfung und Kalkulation einer Agentur

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/steuern/mehrwertsteuer">
      <img src="https://rechner-portal.de/images/finanzen/mehrwertsteuer-praxis-agentur.svg"
           alt="Eine Agentur prüft eine Eingangsrechnung über 595 € brutto (500 € netto, 95 € USt) und erstellt eine Ausgangsrechnung über 1.487,50 € brutto (1.250 € netto, 237,50 € USt). USt-Voranmeldung: 237,50 € minus 95 € Vorsteuer = 142,50 € Zahllast."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/steuern/mehrwertsteuer">Mehrwertsteuer Praxis: Rechnungsprüfung und Kalkulation einer Agentur auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/steuern/mehrwertsteuer

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Berechnungen erfolgen ohne Gewähr und stellen keine Finanzberatung, Anlageempfehlung oder Steuerberatung dar. Für verbindliche Auskünfte wende dich bitte an eine qualifizierte Steuerberatung oder Finanzberatung. Ergebnisse sind stets mit aktuellen Vertrags- und Produktdaten abzugleichen.

Quelle: Bundesministerium der Finanzen (BMF); UStG § 12

Stand: 2026-11-08

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
08. November 2026
Stand der Inhalte
08. November 2026
Fachbereich
Finanzen / Steuern
Formeln basieren auf
Brutto = Netto × (1 + Steuersatz ÷ 100), Netto = Brutto ÷ (1 + Steuersatz ÷ 100); Steuersätze nach § 12 UStG
Änderungsprotokoll (3 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Referenzfälle (4)
  1. Richtung: Netto → Brutto · Betrag: 100 € · Steuersatz: 19 % (Regelsteuersatz)

    Soll: Brutto-Betrag 119,00 €

    Quelle des Solls: Regelsteuersatz 19 % auf 100,00 € netto: 19,00 € Steuer, 119,00 € brutto – Umsatzsteuergesetz (UStG), § 12 Abs. 1 UStG; Stand: geltende Fassung am Abrufdatum; abgerufen am 14.11.2026: https://www.gesetze-im-internet.de/ustg_1980/__12.html.

  2. Richtung: Netto → Brutto · Betrag: 100 € · Steuersatz: 7 % (ermäßigt)

    Soll: Brutto-Betrag 107,00 €

    Quelle des Solls: Ermäßigter Steuersatz 7 % auf 100,00 € netto: 107,00 € brutto – Umsatzsteuergesetz (UStG), § 12 Abs. 2 UStG; Stand: geltende Fassung am Abrufdatum; abgerufen am 14.11.2026: https://www.gesetze-im-internet.de/ustg_1980/__12.html.

  3. Richtung: Brutto → Netto · Betrag: 149,95 € · Steuersatz: 19 % (Regelsteuersatz)

    Soll: Netto-Betrag 126,01 €

    Quelle des Solls: Amtliches Beispiel: Rechnungspreis 149,95 € ÷ 1,19 = 126,01 € Entgelt (23,94 € Steuer) – Bundesministerium der Finanzen, Umsatzsteuer-Anwendungserlass (UStAE), Abschnitt 15.4 Abs. 3 Nr. 2, Beispiel; Stand: Fassung zum 31.12.2025; abgerufen am 14.11.2026: https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer/Umsatzsteuer-Anwendungserlass/Umsatzsteuer-Anwendungserlass-31-12-2025.pdf.

  4. Richtung: Brutto → Netto · Betrag: 49,99 € · Steuersatz: 7 % (ermäßigt)

    Soll: Netto-Betrag 46,72 €

    Quelle des Solls: 49,99 € ÷ 1,07 (Divisor für 7 %) = 46,7196… €, nach der Rundungsregel des UStAE auf Cent 46,72 € – Bundesministerium der Finanzen, Umsatzsteuer-Anwendungserlass (UStAE), § 12 Abs. 2 UStG mit UStAE Abschnitt 15.4 Abs. 3 Nr. 2 (Divisor) und 14.5 Abs. 20 (Rundung); Stand: Fassung zum 31.12.2025; abgerufen am 14.11.2026: https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer/Umsatzsteuer-Anwendungserlass/Umsatzsteuer-Anwendungserlass-31-12-2025.pdf.

Ein automatischer Test rechnet jeden Fall mit diesem Rechner nach. Das Ist zeigt die Zeile „… Referenzfälle geprüft“ unter dem Ergebnis.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Mehrwertsteuer-Rechner“. https://rechner-portal.de/finanzen/steuern/mehrwertsteuer

Link-Code für Webseiten

<a href="https://rechner-portal.de/finanzen/steuern/mehrwertsteuer">Mehrwertsteuer-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Mehrwertsteuer-Rechner. Abgerufen von https://rechner-portal.de/finanzen/steuern/mehrwertsteuer

Harvard-Format

Rechner-Portal, 2026. Mehrwertsteuer-Rechner. Available at: https://rechner-portal.de/finanzen/steuern/mehrwertsteuer

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.