Zum Hauptinhalt springen

Leasingfaktor berechnen: Rechner und Angebote bewerten

AutoStand Noch keine Bewertung
€
€/Monat
€
Monate
Anzeige

Kurzantwort

Leasingfaktor: Listenpreis, monatliche Rate und optionale Anzahlung eingeben – der Rechner liefert den Faktor in Prozent und eine sofortige Bewertung des Angebots.

Leasingfaktor berechnen: Monatliche Rate ins Verhältnis zum Fahrzeuglistenpreis setzen und...

Kilian AchatzFachredaktion Auto & Mobilität
Geprüft: Review-Team Rechner-Portal (Juli 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 2 Grenzen

Annahmen

  • Der Leasingfaktor ohne Anzahlung basiert auf der reinen Monatsrate dividiert durch den Listenpreis.
  • Bei der bereinigten Variante wird die Anzahlung gleichmäßig auf die Laufzeit verteilt.
  • Bewertungsschwellen: < 0,5 % sehr gut; 0,5–0,8 % gut; 0,8–1,0 % durchschnittlich; > 1,0 % schlecht.

Grenzen

  • Der Faktor sagt nichts über Restwertrisiken, Kilometerregelungen oder Rückgabebedingungen aus.
  • Für einen vollständigen Kostenvergleich empfiehlt sich der Leasing-vs-Kauf-Rechner.

Stand der Prüfung: Bewertungsschwellen marktüblich, geprüft 11.07.2026.

Überblick

Was ist der Leasingfaktor?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wer ein Leasingangebot mit 199 Euro Monatsrate attraktiv findet, sollte zuerst fragen: Wie hoch ist der Listenpreis? Denn erst der Leasingfaktor – monatliche Rate geteilt durch Listenpreis, multipliziert mit 100 – macht Angebote für verschiedene Fahrzeuge wirklich vergleichbar.

Ein Kompakter mit 25.000 Euro Listenpreis und 199 Euro Monatsrate hat einen Faktor von 0,80 %, ein Mittelklasse-SUV mit 45.000 Euro und 350 Euro Rate hat einen Faktor von 0,78 % – der SUV ist also relativ günstiger, obwohl die absolute Rate höher liegt.

Der Leasingfaktor ist eine reine Vergleichskennzahl: Er sagt nichts über Gesamtkosten, Kilometerregelungen oder Restwertrisiken – aber er entlarvt sofort, ob eine niedrige Monatsrate auf einem günstigen Fahrzeug oder auf echten Herstellerkonditionen basiert.

Übliche Schwellenwerte: unter 0,5 % gilt als sehr gut, 0,5 bis 0,8 % als gut, 0,8 bis 1,0 % als durchschnittlich und über 1,0 % als teuer.

Genau diese vier Stufen gibt der Rechner als Bewertung aus, von „Sehr gut (unter 0,5 %)“ bis „Schlecht (über 1,0 %)“.

Damit wird der Faktor zum ersten Filter, bevor ein Leasingvertrag näher geprüft wird – ein Filter allerdings, der bewusst nur zwei Zahlen kennt und alles andere am Vertrag ausblendet.

Eingaben

Leasingfaktor berechnen: Eingaben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Entscheidend sind immer der Fahrzeuglistenpreis ohne Rabatt (die unverbindliche Preisempfehlung des Herstellers) und die vertraglich vereinbarte Monatsrate. Nutze nie den verhandelten Kaufpreis als Basis – das würde den Faktor künstlich verbessern und den Vergleich mit anderen Angeboten unehrlich machen.

Bei einer Anzahlung oder Sonderzahlung lohnt sich die bereinigte Variante: Die Anzahlung wird auf die Laufzeit verteilt und zur Monatsrate addiert, bevor der Faktor berechnet wird.

Nur so siehst du, ob ein scheinbar günstiges Angebot mit hoher Vorabzahlung unter dem Strich wirklich konkurrenzfähig ist.

Laufzeit und Anzahlung stammen aus dem Leasingangebot, der Listenpreis aus dem Hersteller-Konfigurator oder dem Preisblatt des Händlers. Die Laufzeit verdient dabei einen zweiten Blick, denn sie wirkt nur über die Anzahlung.

Ohne Sonderzahlung ändert sie am Faktor überhaupt nichts – 36 oder 48 Monate liefern denselben Wert, weil nur Rate und Listenpreis ins Verhältnis gehen.

Erst mit einer Anzahlung bekommt sie Gewicht: Dieselben 3.000 € verteilen sich auf 36 Monate mit 83,33 € je Monat, auf 48 Monate nur mit 62,50 €.

Eine längere Laufzeit lässt ein Angebot mit Sonderzahlung also automatisch besser aussehen, ohne dass sich an den Konditionen etwas geändert hätte.

Die Gesamtzahlung – Rate mal Laufzeit plus Anzahlung – ist deshalb die Zeile, die du immer danebenlegst.

Praxisfälle

Leasingfaktor in der Praxis: 8 Anwendungsfälle

Acht nachgerechnete Szenarien für die häufigsten Suchanfragen rund um den Leasingfaktor – von der Gut-Schwelle über die Anzahlungswirkung bis zu Marken- und Gewerbebeispielen.

  1. Ist 0,70 % ein guter Leasingfaktor?

    „Was ist ein guter Leasingfaktor?“

    Eingabe
    Listenpreis 45.000 €, Monatsrate 315 €, Anzahlung 0 €, 36 Monate
    Ergebnis
    Faktor 0,70 % – Bewertung „Gut (0,5–0,8 %)“, Gesamtzahlung 11.340 €
  2. Leasingfaktor-Tabelle: Welcher Wert ist normal?

    „Wie hoch ist der Leasingfaktor normalerweise?“

    Eingabe
    Listenpreis 32.000 €, Monatsrate 230 €, Anzahlung 0 €, 36 Monate (Kompaktklasse)
    Ergebnis
    Faktor 0,72 % – marktüblich für die Kompaktklasse (siehe Tabelle unten)
  3. Leasing ohne Anzahlung: Wie verändert sich der Faktor?

    „Was bedeutet Leasing ohne Anzahlung für den Faktor?“

    Eingabe
    Listenpreis 30.000 €, Monatsrate 200 €, Anzahlung 0 €, 36 Monate
    Ergebnis
    Faktor 0,67 % (ohne und mit Bereinigung identisch, da keine Anzahlung), Gesamtzahlung 7.200 €
  4. Leasing mit hoher Anzahlung: Wie stark steigt der Faktor?

    „Wie wirkt sich eine hohe Anzahlung auf den Leasingfaktor aus?“

    Eingabe
    Listenpreis 30.000 €, Monatsrate 150 €, Anzahlung 9.000 €, 36 Monate
    Ergebnis
    Reiner Faktor 0,50 % („Gut“), bereinigter Faktor 1,33 % – tatsächlich ein teures Angebot
  5. Leasingfaktor BMW: Beispielrechnung Mittelklasse

    „Wie berechne ich den Leasingfaktor bei einem BMW?“

    Eingabe
    Listenpreis 48.000 €, Monatsrate 336 €, Anzahlung 0 €, 36 Monate
    Ergebnis
    Faktor 0,70 % – Bewertung „Gut (0,5–0,8 %)“, Gesamtzahlung 12.096 €
  6. Zielfaktor vorgeben: Welche Rate ist noch gut?

    „Welche Leasingrate ergibt einen Faktor von 0,7 %?“

    Eingabe
    Listenpreis 45.000 €, Monatsrate 315 € (= 0,7 % von 45.000 €), Anzahlung 0 €, 36 Monate
    Ergebnis
    Faktor exakt 0,70 % bestätigt – Zielrate = Faktor × Listenpreis / 100
  7. Leasingfaktor Elektroauto: Höherer Faktor üblich

    „Wie hoch ist der Leasingfaktor bei einem Elektroauto?“

    Eingabe
    Listenpreis 45.000 €, Monatsrate 380 €, Anzahlung 0 €, 36 Monate
    Ergebnis
    Faktor 0,84 % – Bewertung „Durchschnittlich (0,8–1,0 %)“, typisch bei hohem E-Auto-Listenpreis
  8. Gewerbeleasing über 48 Monate

    „Wie berechnet sich der Leasingfaktor bei Gewerbeleasing?“

    Eingabe
    Listenpreis 38.000 € (netto), Monatsrate 247 € (netto), Anzahlung 0 €, 48 Monate
    Ergebnis
    Faktor 0,65 % – Bewertung „Gut (0,5–0,8 %)“, Gesamtzahlung 11.856 €

    Autokredit-Rechner

Berechnung

Formel: Leasingfaktor mit und ohne Anzahlung berechnen

Verstehe den Formelweg.

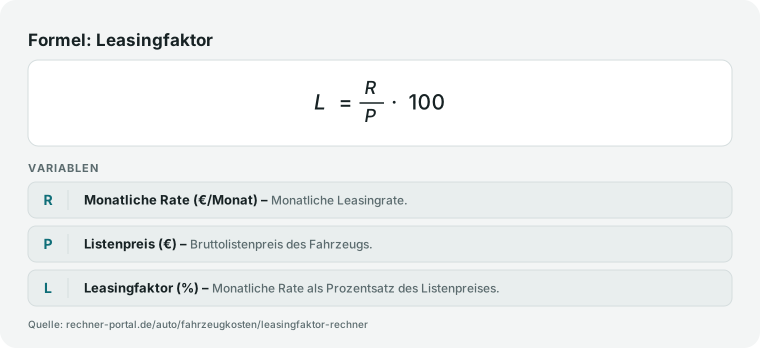
Der Leasingfaktor ergibt sich aus: monatliche Rate geteilt durch Fahrzeuglistenpreis, multipliziert mit 100. Das Ergebnis ist ein Prozentwert (%).

Beispiel: 250 Euro Monatsrate bei 35.000 Euro Listenpreis ergibt 250 / 35.000 × 100 = 0,71 % – ein gutes Angebot.

Bei Berücksichtigung einer Anzahlung wird diese zunächst durch die Laufzeit in Monate geteilt und zur Monatsrate addiert: (Rate + Anzahlung / Laufzeit) / Listenpreis × 100.

Eine Sonderzahlung von 3.000 Euro bei 36 Monaten Laufzeit entspricht 83 Euro monatlich – der effektive Faktor liegt dann höher als der reine Faktor ohne Anzahlung. Gesamtzahlung: Monatsrate × Laufzeit + Anzahlung.

Wichtig ist, dass der Leasingfaktor bewusst nur Rate und Listenpreis ins Verhältnis setzt und weder Kilometerbegrenzung noch Restwert oder Rückgabekosten enthält.

Zwei Angebote mit identischem Faktor können sich daher in den tatsächlichen Gesamtkosten unterscheiden, sobald die Laufleistung oder die Vertragsbedingungen voneinander abweichen.

Der Faktor bleibt damit eine erste Vergleichszahl und keine vollständige Kostenrechnung. Ein Detail der Formel entscheidet über ihre Reichweite: Die Laufzeit steckt ausschließlich im Anzahlungsteil.

Ohne Sonderzahlung liefern 36 und 48 Monate bei 30.000 € Listenpreis und 200 € Rate exakt denselben Faktor von 0,67 % – die Gesamtzahlung steigt dabei aber von 7.200 € auf 9.600 €.

Der Faktor misst also den Preis je Monat und nicht den Preis des Vertrags. Zwei Angebote mit identischem Faktor können sich in der Gesamtzahlung folglich um Tausende Euro unterscheiden, schlicht weil eines länger läuft.

Formel für den Leasingfaktor als Verhältnis von Monatsrate zu Listenpreis.

Nachschlagen

Typische Leasingfaktoren nach Fahrzeugklasse

Übliche Leasingfaktoren (monatliche Rate / Listenpreis × 100) nach Fahrzeugklasse und Marke. Richtwerte 2026 — aktuelle Konditionen im Hersteller-Konfigurator prüfen.

Typische Leasingfaktoren (%) nach Fahrzeugklasse und Markenbeispielen (Richtwerte 2026)
FahrzeugklasseMarken-BeispieleTypische FaktorenspanneBewertung
KleinstwagenVW up!, Fiat 500, Citroën C10,65–0,90 %Gut bis durchschnittlich
KompaktklasseVW Golf, Audi A3, BMW 1er, Ford Focus0,60–0,85 %Gut bis durchschnittlich
MittelklasseVW Passat, Audi A4, BMW 3er, Mercedes C0,55–0,80 %Sehr gut bis gut
SUV / KombiVW Tiguan, Audi Q5, BMW X3, Skoda Kodiaq0,65–0,90 %Gut bis durchschnittlich
OberklasseBMW 5er, Audi A6, Mercedes E-/S-Klasse0,50–0,75 %Sehr gut bis gut
Elektro (BEV)Tesla Model 3/Y, VW ID.3/ID.4, BMW iX0,70–1,00 %Gut bis durchschnittlich

Bewertungsstufen: unter 0,5 % = Sehr gut, 0,5–0,8 % = Gut, 0,8–1,0 % = Durchschnittlich, über 1,0 % = Schlecht. Immer den Herstellerlistenpreis (UVP) als Basis nehmen, nicht den verhandelten Kaufpreis. Bei Sonderzahlung bereinigten Faktor verwenden. Quellen: ADAC Leasingtipps, Verbraucherzentrale Bundesverband, Markt-Leasingportale.

Ist mein Leasingfaktor gut? Bewertungsskala nach Schwellenwert

Die vier Bewertungsstufen dieses Rechners als Nachschlagetabelle, mit Beispiel-Monatsrate bei 30.000 € Listenpreis.

Leasingfaktor-Bewertungsskala mit Beispielrate bei 30.000 € Listenpreis
LeasingfaktorBewertungBeispielrate bei 30.000 € ListenpreisHäufigkeit am Markt
unter 0,50 %Sehr gutunter 150 €/Monatselten – meist nur bei starken Herstellerförderungen oder Modellwechsel-Aktionen
0,50 % bis unter 0,80 %Gut150 € bis unter 240 €/Monathäufigster Bereich bei Kompakt- und Mittelklasse
0,80 % bis unter 1,00 %Durchschnittlich240 € bis unter 300 €/Monatüblich bei SUV, Elektrofahrzeugen und höherer Ausstattung
ab 1,00 %Schlechtab 300 €/Monatmeist bei hoher Sonderzahlung, kurzer Laufzeit oder schwachem Rabatt

Bewertungsstufen entsprechen exakt der Ausgabe „Bewertung des Angebots“ dieses Rechners (Formel: Monatsrate / Listenpreis × 100). Beispielraten gerundet auf Basis 30.000 € Listenpreis; bei anderem Listenpreis Rechner oben nutzen.

Expertenmodus

Häufige Fragen zum Leasingfaktor

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist ein guter Leasingfaktor?

Als gut gilt ein Leasingfaktor zwischen 0,5 und 0,8 %, als sehr gut ein Wert unter 0,5 % – Werte ab 1,0 % gelten als teuer.

Bei 45.000 Euro Listenpreis und 315 Euro Monatsrate ergibt sich ein Faktor von genau 0,70 %, also ein gutes Angebot mit 11.340 Euro Gesamtzahlung über 36 Monate.

Faktoren unter 0,5 % sind selten und treten meist bei starken Herstellerförderungen, Modellwechseln oder Sondermodellen auf – wer so ein Angebot findet, sollte zügig zugreifen, da solche Aktionen zeitlich begrenzt sind.

Wichtig: Der Faktor hängt stark von Fahrzeugklasse und aktueller Herstellerkampagne ab, ein pauschaler Wert für „gut“ gilt daher nur als grobe Richtschnur.

Grenzsignal: Bei einer vereinbarten Anzahlung reicht der reine Faktor nicht – erst der bereinigte Leasingfaktor (mit Anzahlung auf die Laufzeit verteilt) zeigt den tatsächlichen Preis des Angebots und sollte für die Bewertung herangezogen werden, nicht die reine Monatsrate.

Wie wird der Leasingfaktor berechnet?

Der Leasingfaktor berechnet sich als monatliche Leasingrate geteilt durch den Fahrzeuglistenpreis, multipliziert mit 100 – das Ergebnis ist ein Prozentwert.

Bei 30.000 Euro Listenpreis und 200 Euro Monatsrate ergibt das 200 / 30.000 × 100 = 0,67 %, eine gute Bewertung.

Ist eine Anzahlung vereinbart, wird zusätzlich der bereinigte Faktor gebildet: Die Anzahlung wird durch die Laufzeit in Monaten geteilt und zur Monatsrate addiert, bevor durch den Listenpreis geteilt wird.

Bei 3.000 Euro Anzahlung über 36 Monate entspricht das 83,33 Euro zusätzlicher effektiver Monatsrate.

Handlungsempfehlung: Verwende für die Berechnung immer den unverbindlichen Herstellerlistenpreis (UVP), nie den verhandelten Kaufpreis – sonst wird der Vergleich zwischen mehreren Angeboten unehrlich, weil ein Händlerrabatt den Faktor künstlich verbessern würde, ohne dass sich an der Leasingrate selbst etwas ändert.

Die Gesamtzahlung (Rate mal Laufzeit plus Anzahlung) sollte immer parallel geprüft werden.

Was bedeutet ein Leasingfaktor von 0,8?

Ein Leasingfaktor von 0,8 % markiert die Grenze zwischen der Bewertung „Gut“ und „Durchschnittlich“: Werte darunter (bis 0,79 %) gelten noch als gut, ab genau 0,8 % als durchschnittlich.

Bei 40.000 Euro Listenpreis entspricht ein Faktor von 0,8 % einer Monatsrate von 320 Euro und einer Gesamtzahlung von 11.520 Euro über 36 Monate.

Ein Faktor von 0,8 % ist damit kein Ausreißer, sondern ein häufig anzutreffender Wert – besonders bei SUV, Elektrofahrzeugen und höher ausgestatteten Modellen, wo die Listenpreise meist über 40.000 Euro liegen.

Handlungssignal: Wer unter 0,8 % bleiben will, sollte entweder eine niedrigere Monatsrate aushandeln oder ein Fahrzeug mit passendem Listenpreis wählen.

Grenzsignal: Ist zusätzlich eine Anzahlung vereinbart, verschiebt sich der bereinigte Faktor je nach Höhe der Sonderzahlung und Laufzeit deutlich nach oben – ein reiner Faktor von 0,8 % kann bereinigt schnell über 1,0 % liegen.

Wie wirkt sich eine Anzahlung auf den Leasingfaktor aus?

Eine Anzahlung senkt zwar die monatliche Rate, verschlechtert aber den bereinigten Leasingfaktor, weil sie anteilig auf die Laufzeit umgelegt und zur Rate addiert wird.

Bei 30.000 Euro Listenpreis, 150 Euro Rate und 9.000 Euro Anzahlung über 36 Monate liegt der reine Faktor bei 0,50 % (Bewertung „Gut“), der bereinigte Faktor jedoch bei 1,33 % – ein tatsächlich teures Angebot, das die reine Bewertungszeile verschleiert.

Die Gesamtzahlung von 14.400 Euro bestätigt das: Sie liegt deutlich über dem, was die niedrige Rate vermuten lässt.

Handlungsempfehlung: Vergleiche bei jeder Anzahlung immer den bereinigten Faktor, nie die Bewertungszeile allein, da diese ausschließlich am reinen Faktor hängt.

Grenzsignal: Je kürzer die Laufzeit, desto stärker wirkt sich dieselbe Anzahlungssumme aus – bei 36 statt 48 Monaten steigt die effektive Monatsrate einer 3.000-Euro-Anzahlung von 62,50 auf 83,33 Euro.

Ändert die Laufzeit den Leasingfaktor – 36 oder 48 Monate?

Ohne Anzahlung ändert die Laufzeit den Leasingfaktor überhaupt nicht: Bei 30.000 Euro Listenpreis und 200 Euro Rate ergeben sowohl 36 als auch 48 Monate denselben Faktor von 0,67 %, weil nur Rate und Listenpreis ins Verhältnis gehen.

Die Gesamtzahlung steigt dabei aber von 7.200 auf 9.600 Euro – ein Unterschied von 2.400 Euro allein durch die längere Laufzeit.

Erst mit einer vereinbarten Anzahlung bekommt die Laufzeit Gewicht: Dieselben 3.000 Euro Sonderzahlung verteilen sich auf 36 Monate mit 83,33 Euro monatlich, auf 48 Monate nur mit 62,50 Euro – eine längere Laufzeit lässt ein Angebot mit Anzahlung also automatisch besser aussehen, ohne dass sich an den Konditionen etwas geändert hätte.

Handlungssignal: Bei einem Laufzeitvergleich mit Sonderzahlung immer den bereinigten Faktor und zusätzlich die Gesamtzahlung gegenüberstellen, sonst wirkt die längere Laufzeit fälschlich als das bessere Angebot.

Warum ist der Restwert beim Leasing wichtig, obwohl der Leasingfaktor ihn nicht zeigt?

Der Leasingfaktor setzt bewusst nur Monatsrate und Listenpreis ins Verhältnis und blendet Restwert, Kilometerregelung und Rückgabebedingungen vollständig aus – zwei Angebote mit demselben guten Faktor von 0,70 % (Bewertungsschwelle 0,5 bis 0,8 %) können sich in den echten Gesamtkosten trotzdem erheblich unterscheiden.

Beim Restwertleasing kalkuliert der Leasinggeber intern einen erwarteten Wiederverkaufswert am Vertragsende; fällt der tatsächliche Marktwert niedriger aus, trägt je nach Vertragsart der Leasingnehmer die Differenz nach.

Ein niedriger Faktor bei einem Fahrzeug mit unsicherer Restwertprognose (etwa bei neuen Elektroauto-Modellen) ist deshalb nicht automatisch das bessere Geschäft als ein etwas höherer Faktor bei einem Fahrzeug mit stabiler Wertentwicklung.

Handlungsempfehlung: Prüfe zusätzlich zum Faktor, ob Restwertleasing oder Kilometerleasing vereinbart ist, und vergleiche die Kilometerpakete – Details dazu liefert der Leasing-Kilometerabrechnung-Rechner.

Grenzsignal: Bei sehr niedrigen Faktoren lohnt ein zweiter Blick auf die Restwertkalkulation, da Hersteller Förderungen teils über einen optimistisch angesetzten Restwert querfinanzieren.

Wie hoch ist ein guter Leasingfaktor bei einem BMW?

Bei einem BMW der Mittelklasse (etwa 3er oder X1) mit 48.000 Euro Listenpreis und 336 Euro Monatsrate ergibt sich ein Leasingfaktor von 0,70 % – Bewertung „Gut“ – bei einer Gesamtzahlung von 12.096 Euro über 36 Monate.

Premiummarken wie BMW liegen mit typischen Faktoren zwischen 0,55 % und 0,75 % oft etwas günstiger als der Marktdurchschnitt, weil Hersteller in diesem Segment häufiger mit Restwert- oder Zinssubventionen arbeiten.

Bei Modellen mit hoher Nachfrage (aktuell etwa elektrifizierte SUV wie iX oder X3) können die Faktoren dagegen auf 0,8 % oder mehr steigen, weil Angebot und Restwertunsicherheit die Konditionen verschlechtern.

Handlungssignal: Vergleiche bei BMW-Angeboten immer mehrere Modellvarianten und Ausstattungslinien mit demselben Rechner, da der Listenpreis durch Sonderausstattung schnell um mehrere Tausend Euro steigt und den Faktor spürbar verändert, auch wenn die Monatsrate ähnlich bleibt.

Wie hoch ist der Leasingfaktor bei Gewerbeleasing?

Bei Gewerbeleasing wird meist netto gerechnet: 38.000 Euro Nettolistenpreis und 247 Euro Nettomonatsrate über 48 Monate ergeben einen Faktor von 0,65 % – Bewertung „Gut“ – mit 11.856 Euro Gesamtzahlung.

Da Gewerbekunden die Leasingrate in der Regel als Betriebsausgabe absetzen können, liegt die tatsächliche wirtschaftliche Belastung nach Steuern niedriger als der Nominalbetrag zeigt.

Wichtig für den Vergleich: Rate und Listenpreis müssen konsistent entweder netto oder brutto erfasst werden – wer eine Bruttorate durch einen Nettolistenpreis teilt, erhält einen verzerrten, zu hohen Faktor.

Handlungsempfehlung: Frage beim Händler explizit nach, ob das Angebot netto oder brutto kalkuliert ist, und trage im Rechner konsequent dieselbe Basis ein.

Grenzsignal: Gewerbekonditionen unterscheiden sich häufig von Privatkonditionen desselben Modells, ein direkter Faktorvergleich zwischen Privat- und Gewerbeangebot ist deshalb nur eingeschränkt aussagekräftig.

Wie hoch ist der Leasingfaktor bei einem Elektroauto?

Bei einem Elektroauto mit 45.000 Euro Listenpreis und 380 Euro Monatsrate ergibt sich ein Faktor von 0,84 % – Bewertung „Durchschnittlich“ – bei 13.680 Euro Gesamtzahlung über 36 Monate.

Elektrofahrzeuge liegen mit Faktoren häufig zwischen 0,70 % und 1,00 % etwas über dem Marktdurchschnitt konventioneller Antriebe, weil hohe Listenpreise und eine noch unsichere Restwertprognose die Kalkulation der Leasinggeber belasten.

Gleichzeitig gleichen Hersteller das bei Modellwechseln oder Abverkaufsaktionen teils mit deutlich günstigeren Faktoren unter 0,7 % aus, um Absatzziele zu erreichen.

Handlungssignal: Bei Elektroauto-Angeboten lohnt ein Blick auf aktuelle Förderprogramme und Herstelleraktionen, da sich die Faktoren hier stärker und schneller ändern als bei Verbrennern.

Grenzsignal: Ein niedriger Faktor bei einem sehr neuen E-Modell kann auf eine besonders optimistische Restwertkalkulation hindeuten – prüfe deshalb zusätzlich, ob Restwert- oder Kilometerleasing vereinbart ist.

Hinweise

Leasingfaktor-Beispiele zum Nachrechnen

Schnelle Qualitätsprüfung für dein Ergebnis.

Wenn du 30.000 Euro Listenpreis, 200 Euro Monatsrate und keine Anzahlung eingibst, zeigt der Rechner einen Leasingfaktor von 0,67 % – eine gute Bewertung. Teste jetzt ein zweites Angebot für dasselbe Fahrzeug mit 250 Euro Monatsrate und 3.000 Euro Sonderzahlung: Der bereinigte Faktor liegt bei (250 + 83) / 30.000 × 100 = 1,11 % – trotz niedrigem Listenpreis ein teures Paket.

Achte hier auf einen Widerspruch, den der Rechner offen stehen lässt: Er zeigt für dieses Angebot zwar 1,11 % bereinigten Faktor, bewertet es aber als „Durchschnittlich (0,8–1,0 %)“, weil die Bewertung dem reinen Faktor von 0,83 % folgt.

Verlängerst du dieselbe Sonderzahlung auf 48 Monate, sinkt der bereinigte Faktor auf 1,04 %, ohne dass sich an den Konditionen ein Cent geändert hätte.

Der wichtigste Tipp beim Leasingfaktor: Vergleiche immer auf Basis des Herstellerlistenpreises, nicht des Händlerpreises nach Rabatt. Nur der Listenpreis ist bei allen Angeboten identisch und macht den Faktor belastbar.

Wenn ein Händler einen günstigeren Basispreis als Grundlage nennt, sinkt der Faktor optisch – das Angebot ist aber nicht wirklich besser. Aktuelle Listenpreise findest du im Konfigurator der Hersteller oder im ADAC-Fahrzeugkatalog.

Ein Leasingfaktor unter 0,8 % gilt als gutes Angebot, unter 0,5 % als sehr günstig – prüfe ihn aber immer zusammen mit Laufzeit und Kilometerbegrenzung.

Anwendung

Leasingfaktor im Angebotsvergleich

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Jonas vergleicht zwei Leasingangebote: Fahrzeug A (Kompaktklasse, 28.000 Euro Listenpreis, 199 Euro Monatsrate, keine Sonderzahlung) und Fahrzeug B (Mittelklasse, 42.000 Euro Listenpreis, 289 Euro Monatsrate, 2.000 Euro Sonderzahlung, 36 Monate).

Für Fahrzeug A berechnet er: 199 / 28.000 × 100 = 0,71 % – gut. Für Fahrzeug B (bereinigt): (289 + 2.000 / 36) / 42.000 × 100 = (289 + 55,6) / 42.000 × 100 = 0,82 % – durchschnittlich.

Die Entscheidung: Obwohl Fahrzeug B teurer und eine höhere Fahrzeugklasse ist, ist es relativ schlechter konditioniert. Jonas wählt Fahrzeug A oder verhandelt beim Anbieter von B nach, bis der Faktor unter 0,80 % liegt.

Zur Kontrolle rechnet Jonas beide Angebote zusätzlich auf die Gesamtzahlung um, also Monatsrate mal Laufzeit plus Sonderzahlung, und stellt sicher, dass der günstigere Faktor auch die kleinere Gesamtsumme bedeutet.

Erst als beide Kennzahlen in dieselbe Richtung zeigen, unterschreibt er.

Ein Detail hätte ihn dabei beinahe in die Irre geführt: Der Rechner selbst bewertet Fahrzeug B mit „Gut (0,5–0,8 %)“, weil dieses Prädikat am reinen Faktor von 0,69 % hängt und die 2.000 € Sonderzahlung ignoriert.

Erst der bereinigte Wert von 0,82 % schiebt B in die durchschnittliche Kategorie.

Die Gesamtzahlung stützt das Bild mit 7.164 € für A gegenüber 12.404 € für B – wobei dieser Abstand auch die höhere Fahrzeugklasse abbildet und deshalb nur gemeinsam mit dem Faktor etwas aussagt.

Die verwendeten Preise und Raten sind Beispielwerte zur Veranschaulichung und keine verbindliche Finanzberatung; für eine echte Kaufentscheidung zählen die konkreten Angebotsunterlagen. Jonas' Leasingfaktor-Vergleich: Fahrzeug A 0,71 % vs. Fahrzeug B 0,82 % nach Sonderzahlungs-Bereinigung

Fallstricke

Typische Fehler beim Leasingfaktor berechnen

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler beim Leasingfaktor ist, den verhandelten Kaufpreis statt des Herstellerlistenpreises als Basis zu nehmen. Wer mit einem Händlerrabatt rechnet, der künstlich niedrigeren Preis senkt den Faktor optisch, ohne dass das Leasingangebot tatsächlich besser wird.

Ein zweiter Fehler ist, die Sonderzahlung zu ignorieren: Eine hohe Vorabzahlung drückt die Monatsrate stark und lässt den reinen Faktor gut aussehen, obwohl die Gesamtbelastung höher ist. Der bereinigte Faktor macht das sichtbar.

Ebenso falsch ist es, den Faktor als vollständige Kostenbeurteilung zu verstehen – er sagt nichts über Restwertrisiken, Mehrkostenregelungen, Rückgabegebühren oder Wartungspakete, die den echten Gesamtkostenvergleich deutlich beeinflussen können.

Ein vierter Fehler ist, Angebote mit unterschiedlicher Laufzeit oder Kilometerleistung allein am Faktor zu messen, obwohl ein niedriger Faktor bei sehr wenigen Freikilometern schnell teurer wird als ein etwas höherer Faktor mit großzügiger Laufleistung.

Der fünfte Fehler ist der heimtückischste: sich auf die Bewertungszeile zu verlassen. Sie folgt ausschließlich dem reinen Faktor und blendet die Sonderzahlung vollständig aus.

Ein Angebot über 30.000 € Listenpreis mit 150 € Monatsrate und 9.000 € Anzahlung bekommt deshalb das Prädikat „Gut (0,5–0,8 %)“ – obwohl sein bereinigter Faktor bei 1,33 % liegt und damit in der teuersten Kategorie stünde.

Wer die Vorabzahlung hoch genug ansetzt, kann sich das Label praktisch selbst aussuchen. Lies deshalb immer den bereinigten Faktor und nicht das Prädikat, sobald überhaupt eine Anzahlung im Spiel ist.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Leasingfaktor-Rechner macht Leasingangebote verschiedener Fahrzeuge auf einen Blick vergleichbar: monatliche Rate geteilt durch Listenpreis in Prozent.

Gib Listenpreis, Monatsrate und optional Anzahlung ein und prüfe, ob das Angebot unter dem Schwellenwert von 0,8 % liegt, der für ein gutes Leasingangebot gilt.

Für die vollständige Kostenbewertung lohnt der Schritt zum Leasing-vs-Kauf-Rechner, der Monatsrate, Sonderzahlung und Restwert in einer Vollkostenbetrachtung vereint.

Achte darauf, für alle verglichenen Fahrzeuge denselben Herstellerlistenpreis als Basis zu nehmen, sonst verliert der Faktor seine Aussagekraft. Er bleibt ein schneller Filter, der eine genauere Kostenprüfung nicht ersetzt.

Zwei Lesehinweise sparen dir Fehlschlüsse: Traue der Bewertungszeile nicht blind, denn sie richtet sich nach dem reinen Faktor und blendet die Sonderzahlung aus – ein Angebot mit hoher Vorabzahlung steht dort besser da, als es ist.

Und lege neben den Faktor immer die Gesamtzahlung, weil der Faktor den Preis je Monat misst und nicht den Preis des ganzen Vertrags: Ohne Anzahlung ändert eine längere Laufzeit ihn überhaupt nicht, die Summe aller Zahlungen aber sehr wohl.

Sobald der Vertrag läuft, hilft der Leasing-Kilometerabrechnung-Rechner, Über- oder Unterschreitungen der vereinbarten Laufleistung frühzeitig zu erkennen.

Vertiefung

Leasingfaktor-Beispiele nach Fahrzeugklasse

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Leasingfaktor (ohne Anzahlung): 0,53 %; Leasingfaktor (bereinigt): 0,68 %; Gesamtzahlung: 13.404 €

Premium-SUV mit Anzahlung – bereinigter Faktor schlechter als er erscheint

Fahrzeuglistenpreis (€, ohne Rabatt)
55.000 €
Monatliche Leasingrate (€)
289 €
Anzahlung (€, optional)
3.000 €
Laufzeit (Monate)
36 Monate

Beispiel 2 · Mittel · Leasingfaktor: 0,35 %; Gesamtzahlung: 3.576 €; Bewertung: Sehr gut (unter 0,5 %)

Elektrofahrzeug mit sehr gutem Hersteller-Deal

Fahrzeuglistenpreis (€, ohne Rabatt)
42.000 €
Monatliche Leasingrate (€)
149 €
Anzahlung (€, optional)
0 €
Laufzeit (Monate)
24 Monate

Beispiel 3 · Komplex · Leasingfaktor (ohne Anzahlung): 1,40 %; Leasingfaktor (bereinigt): 1,61 %; Gesamtzahlung: 19.300 €; Bewertung: Schlecht (über 1,0 %)

Teures Angebot mit schlechtem Faktor

Fahrzeuglistenpreis (€, ohne Rabatt)
25.000 €
Monatliche Leasingrate (€)
350 €
Anzahlung (€, optional)
2.500 €
Laufzeit (Monate)
48 Monate

Beispiel 4 · Komplex · Leasingfaktor: 0,70 %; Gesamtzahlung: 12.096 €; Bewertung: Gut (0,5–0,8 %)

BMW Mittelklasse – guter Faktor im Markenvergleich

Fahrzeuglistenpreis (€, ohne Rabatt)
48.000 €
Monatliche Leasingrate (€)
336 €
Anzahlung (€, optional)
0 €
Laufzeit (Monate)
36 Monate

Beispiel 5 · Komplex · Leasingfaktor: 0,65 %; Gesamtzahlung: 11.856 €; Bewertung: Gut (0,5–0,8 %)

Gewerbeleasing über 48 Monate (netto)

Fahrzeuglistenpreis (€, ohne Rabatt)
38.000 €
Monatliche Leasingrate (€)
247 €
Anzahlung (€, optional)
0 €
Laufzeit (Monate)
48 Monate

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Schadensregulierung-RechnerBreak-even zwischen Selbstzahlung und Kaskoregulierung berechnen, inklusive SF-Rückstufung.Auto-Folierungs-RechnerAuto folieren Kosten berechnen: Vollfolierung und Teilfolierung nach Fahrzeugklasse, Folienqualität und Ausführung – mit Materialkosten und Haltbarkeit.Auto-Abo vs. LeasingAuto-Abo oder Leasing? Gesamtkosten, Kosten je Monat und je km, Differenz und Break-even über dieselbe Nutzungsdauer, mit Nebenkosten, Mehrkilometern und Laufzeittabelle.Leasing-Ablöse-RechnerLeasing vorzeitig ablösen: Ablösesumme als Barwert-Modell aus Restraten, Restwert und Gebühr, Saldo nach dem Fahrzeugverkauf und Vergleich von Weiterlaufen, Ablösen und Vertragsübernahme.Pendlerpauschale-RechnerSteuerlich abzugsfähige Pendlerpauschale (Entfernungspauschale) und tatsächliche Steuerersparnis berechnen.Lackierung-Kosten-RechnerLackierung Kosten schätzen: Preisspanne für Stoßstange, Kotflügel, Tür, Motorhaube und Smart Repair aus sieben Betrieben, mit Tabelle der Bauteilpreise.Leistungsgewicht-RechnerLeistungsgewicht in kg/PS, PS/t und kW/t berechnen. Vergleichstabelle ordnet Pkw, Motorrad und Lkw von Supersportwagen bis Kleinwagen ein.Ballonfinanzierung-RechnerBallonfinanzierung berechnen: Monatsrate mit Schlussrate, Volltilgung und Anschlussfinanzierung im Gesamtkostenvergleich.Hubraum-RechnerHubraum berechnen aus Bohrung, Hub und Zylinderzahl nach DIN 70020-1. Mit Steuer-Einheiten, Hub/Bohrung-Verhältnis und Verdichtung.Wendekreis-RechnerWendekreis berechnen: Spurkreis und Wand-zu-Wand-Durchmesser aus Radstand und Einschlagwinkel, Einschlag aus dem Datenblatt-Wendekreis und Wendeprüfung für die Straßenbreite.Jährliche FahrleistungJährliche Fahrleistung in km berechnen – aus Pendelstrecke und Freizeit-km oder aus zwei Tachoständen. Mit Einordnung in die Versicherungs-Staffeln für die Kfz-Versicherung.Autotransport-KostenAutotransport-Kosten berechnen: offen, geschlossen oder Überführung auf eigener Achse – Kosten pro km und Gesamtpreis nach Distanz.Saisonkennzeichen-RechnerSaisonkennzeichen-Kosten berechnen: Kfz-Steuer und Versicherung anteilig für 2 bis 11 Monate, Ersparnis pro Jahr und Umschreibungskosten.Winterreifen vs. GanzjahresreifenKostenvergleich Winterreifen (Zwei-Satz-Betrieb mit Wechsel) gegen Ganzjahresreifen: Jahreskosten, Break-even-Fahrleistung und Gesamtkosten über die Nutzungsjahre.Standheizung-KostenStandheizung nachrüsten: Kosten für Wasser-, Luft- oder Elektroheizung inkl. Gerät, Einbau und Betrieb je Winter berechnen, mit Angebots-Override.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Fahrzeug A kostet 28.000 € Listenpreis bei 199 € Rate ohne Anzahlung und ergibt einen Leasingfaktor von 0,71 Prozent bei 7.164 € Gesamtzahlung. Fahrzeug B kostet 42.000 € bei 289 € Rate und 2.000 € Sonderzahlung über 36 Monate. Der rohe Faktor beträgt 0,69 Prozent, mit umgelegter Sonderzahlung aber 0,82 Prozent bei 12.404 € Gesamtzahlung.

    Leasingfaktor-Praxisbeispiel: Sonderzahlung dreht das Ranking

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/fahrzeugkosten/leasingfaktor-rechner">
      <img src="https://rechner-portal.de/images/auto/leasingfaktor-praxis-jonas.svg"
           alt="Fahrzeug A kostet 28.000 € Listenpreis bei 199 € Rate ohne Anzahlung und ergibt einen Leasingfaktor von 0,71 Prozent bei 7.164 € Gesamtzahlung. Fahrzeug B kostet 42.000 € bei 289 € Rate und 2.000 € Sonderzahlung über 36 Monate. Der rohe Faktor beträgt 0,69 Prozent, mit umgelegter Sonderzahlung aber 0,82 Prozent bei 12.404 € Gesamtzahlung."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/fahrzeugkosten/leasingfaktor-rechner">Leasingfaktor-Praxisbeispiel: Sonderzahlung dreht das Ranking auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/fahrzeugkosten/leasingfaktor-rechner
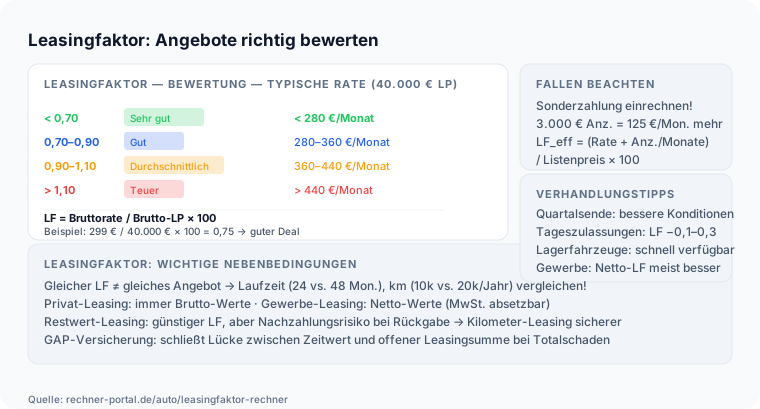
  • Infografik: Leasingfaktor: Angebote richtig bewerten, LEASINGFAKTOR — BEWERTUNG — TYPISCHE RATE (40.000 € LP), < 0,70, Sehr gut, < 280 €/Monat, 0,70–0,90, Gut, 280–360 €/Monat

    Leasingfaktor-Rechner Bewertung

    760 × 409 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/auto/fahrzeugkosten/leasingfaktor-rechner">
      <img src="https://rechner-portal.de/images/auto/leasingfaktor-rechner-bewertung.svg"
           alt="Infografik: Leasingfaktor: Angebote richtig bewerten, LEASINGFAKTOR — BEWERTUNG — TYPISCHE RATE (40.000 € LP), < 0,70, Sehr gut, < 280 €/Monat, 0,70–0,90, Gut, 280–360 €/Monat"
           width="760" height="409">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/auto/fahrzeugkosten/leasingfaktor-rechner">Leasingfaktor-Rechner Bewertung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/auto/fahrzeugkosten/leasingfaktor-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Leasingfaktor ist eine Vergleichskennzahl. Er ersetzt keine vollständige Leasingkostenbetrachtung. Weitere Kosten wie Versicherung, Wartung und Mehrkilometer sind separat zu berücksichtigen.

Quelle: ADAC; Marktübliche Leasingfaktor-Bewertungsschwellen

Stand: 2026-09-26

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
26. September 2026
Fachbereich
Auto / Fahrzeugkosten
Formeln basieren auf
Leasingfaktor = monatliche Rate / Listenpreis × 100 (Prozent)
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Leasingfaktor-Rechner. Abgerufen von https://rechner-portal.de/auto/fahrzeugkosten/leasingfaktor-rechner

Harvard-Format

Rechner-Portal, 2026. Leasingfaktor-Rechner. Available at: https://rechner-portal.de/auto/fahrzeugkosten/leasingfaktor-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.