Zum Hauptinhalt springen

ETF-Sparplan-Rechner: Endkapital und Gewinn berechnen

FinanzenStand Noch keine Bewertung
€
Jahre
% p.a.
% p.a.
€
Anzeige

ETF-Sparplan simulieren: monatliche Sparrate, Rendite, TER und Laufzeit eingeben

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 3 Grenzen

Annahmen

  • Die Rendite wird als konstante jährliche Rendite angenommen; tatsächliche ETF-Renditen schwanken erheblich.
  • Die TER wird direkt von der Rendite abgezogen; weitere Transaktionskosten sind nicht berücksichtigt.
  • Die Vorabpauschale wird stark vereinfacht auf Basis des Basiszins 2026 (3,2 %) geschätzt und dient nur der groben Orientierung.

Grenzen

  • Steuern auf Kursgewinne beim Verkauf (Abgeltungsteuer 26,375 %) sind nicht in der Endkapitalberechnung enthalten.
  • Inflation und Kaufkraftentwicklung werden nicht berücksichtigt.
  • Schätzung der Vorabpauschale ist stark vereinfacht und kein Ersatz für steuerliche Beratung.

Stand der Prüfung: Basiszins 2026: 3,2 % (BMF-Bekanntmachung); TER-Werte sind beispielhaft, Stand 11.07.2026.

Überblick

Was ist der ETF-Sparplan-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Aus monatlicher Sparrate, erwarteter Rendite, Gesamtkostenquote (TER) und Laufzeit berechnet der ETF-Sparplan-Rechner das Endkapital, die eigenen Einzahlungen, den Gewinn durch Zinseszins und eine vereinfachte Schätzung der Vorabpauschale. Er richtet sich an Anlegerinnen und Anleger, die wissen wollen, wie viel Vermögen ein ETF-Sparplan über 10, 20 oder 30 Jahre aufbaut, und welchen Einfluss Rendite, Kosten und Laufzeit auf das Ergebnis haben.

Kurze Antwort: Mit 200 Euro monatlicher Sparrate, 7 Prozent Rendite und 0,20 Prozent TER über 20 Jahre ergibt sich nach der Annuitätenformel ein Endkapital von rund 102.300 Euro.

Davon stammen 48.000 Euro aus eigenen Einzahlungen; gut 54.300 Euro sind reiner Zinseszins. Historisch erzielte der MSCI World langfristig 7 bis 9 Prozent Brutto-Jahresrendite vor TER; für konservative Planungen empfehlen sich 5 bis 7 Prozent netto.

Der ETF-Sparplan ist heute das meistgenutzte Instrument für den langfristigen Vermögensaufbau in Deutschland. Die Möglichkeit, bereits ab 25 Euro monatlich zu starten, hat Sparplaninvestments demokratisiert.

Günstige Welt-ETFs wie der MSCI World oder FTSE All-World haben TERs von 0,07 bis 0,20 Prozent – aktiv verwaltete Fonds kosten oft zehnmal so viel, ohne dauerhaft bessere Renditen zu liefern.

Der Rechner macht den TER-Unterschied in Euro transparent: Er subtrahiert die TER von der Bruttorendite und zeigt die Effektivrendite separat. Weiterführende Informationen zu ETFs und Anlegerschutz gibt die BaFin.

Die Ergebnisse sind Orientierungswerte; keine Anlage- oder Steuerberatung.

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst fünf Eingaben: monatliche Sparrate in Euro, Anlagedauer in Jahren, erwartete Bruttorendite in Prozent pro Jahr, TER des ETF in Prozent sowie eine optionale Einmalanlage zu Beginn. Für belastbare Ergebnisse sollten Rendite und TER aus aktuellen ETF-Produktdaten stammen, nicht aus einmaligen Hochphasen.

Typische Fehler: TER vergessen oder zu niedrig ansetzen; unrealistische Rendite über 9 Prozent annehmen; Monatssparrate mit Jahresrate verwechseln; Inflation nicht im Blick behalten (der Rechner arbeitet in nominalen Euro, nicht in realer Kaufkraft).

Tipp: Rechne immer zwei Szenarien – ein optimistisches (7 Prozent Rendite) und ein konservatives (5 Prozent Rendite) – um die Bandbreite möglicher Ergebnisse zu sehen.

Gerade bei langen Laufzeiten über 20 Jahre macht ein Prozentpunkt Renditeunterschied eine erhebliche Differenz im Endkapital aus. Diese fünf Felder sind alles, womit der Rechner arbeitet — und das prägt, was du aus dem Ergebnis lesen darfst.

Als Kostenposten kennt der Rechner ausschließlich die TER — Ordergebühren, Sparplanentgelte und Ausgabeaufschläge deines Brokers bleiben außen vor und musst du getrennt gegenrechnen.

Auch die ausgewiesene Vorabpauschale ist eine Schätzung mit fest verdrahteten Werten: Basiszins 3,2 Prozent für 2026, gesetzlicher Faktor 0,7, pauschal 30 Prozent Teilfreistellung für Aktienfonds und das halbe Endkapital als Näherung für das mittlere Depot über die Laufzeit.

Ein Eingabefeld dafür existiert nicht, und der Sparer-Pauschbetrag ist in dieser Schätzung ebenfalls nicht berücksichtigt.

Die Schätzung geht von einem thesaurierenden Aktienfonds aus; bei ausschüttenden ETFs mindert jede Ausschüttung die Vorabpauschale bis auf null. Für ausschüttende ETFs und die Dividendenplanung steht der Dividenden-Rechner bereit.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

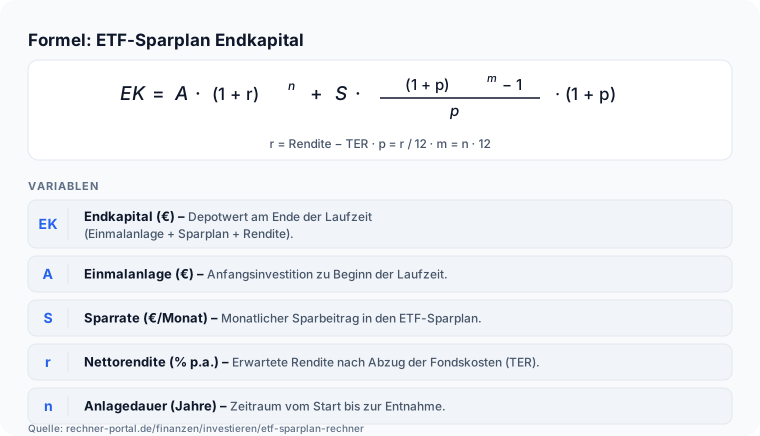
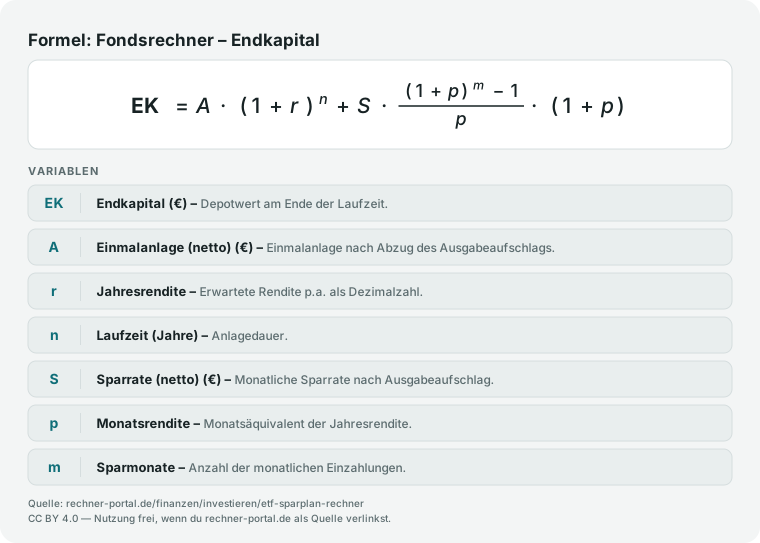
Die Berechnung nutzt die vorschüssige Annuitätenformel für monatliche Sparraten. Sparplan-Endwert = Sparrate × [(1 + r_monatlich)^n − 1] / r_monatlich × (1 + r_monatlich), wobei r_monatlich = Nettorendite / 12 und n = Monate = Jahre × 12.

Eine optional eingegebene Einmalanlage wächst separat über die Formel Einmalanlage × (1 + Nettorendite)^Jahre. Beispiel 1 – Sparplan 200 € / 20 Jahre / 6,80 % Nettorendite: r_monatlich = 0,068 / 12 = 0,5667 %. n = 240 Monate.

Sparplan-Endwert ≈ 102.268 €. Eigenanteil: 200 × 240 = 48.000 €. Gewinn: 54.268 €. Beispiel 2 – Sparplan 500 € / 30 Jahre / 6,93 % Nettorendite (TER 0,07 %): Endkapital ≈ 605.101 €. Eigenanteil: 180.000 €.

Zinseszinsanteil: 425.101 € – mehr als das Doppelte der Einzahlungen.

Die geschätzte Steuer auf die Vorabpauschale wird vereinfacht berechnet: Endkapital ÷ 2 × Basiszins (3,20 %) × 0,70 (Basisbetragsfaktor nach § 18 InvStG) × 0,70 (Teilfreistellung Aktienfonds) × 0,26375 (KapESt + Soli).

Die Vorabpauschale selbst (Basisertrag abzüglich Ausschüttungen nach § 18 Abs. 1 InvStG) liegt im Standardfall bei rund 1.145 € – die ausgewiesene Steuer ist also nur der steuerliche Abzug daraus.

Hinweis: Der Sparer-Pauschbetrag von 1.000 € ist in der Schätzung nicht angesetzt; wer den Freistellungsauftrag noch nicht ausgeschöpft hat, zahlt real keine Steuer. Dies ist eine grobe Orientierung, kein exakter Steuerbescheid.

Wichtig ist die Reihenfolge: Erst wird die TER von der angenommenen Bruttorendite abgezogen, dann rechnet die Formel mit dieser Nettorendite weiter.

Wer die TER erst am Ende vom Endkapital abziehen will, unterschätzt ihre Wirkung deutlich, weil die Kosten in jeder einzelnen Periode auf das gesamte Depot wirken und den Zinseszins mindern.

Alle Ergebnisse sind Modellwerte auf Basis der eingegebenen Annahmen: Eine gleichbleibende Jahresrendite gibt es an den Märkten nicht, Kursverluste bis zum Totalverlust sind möglich, und die Formel bildet keinen realen Kursverlauf ab.

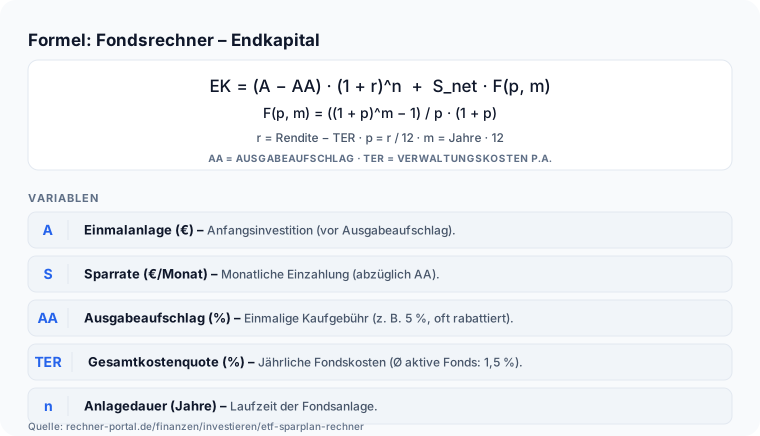
Fondsrechner-Formel: Endkapital aus Einmalanlage mit Zinseszins plus Sparraten mit Rentenformel.
Einmalanlage wächst exponentiell, Sparraten summieren sich mit der vorschüssigen Rentenformel auf.
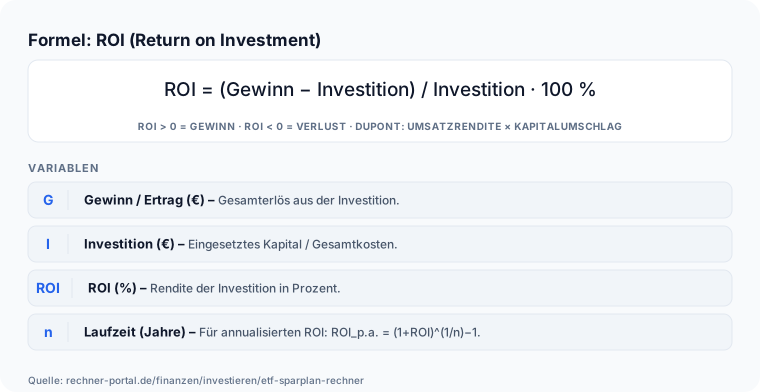
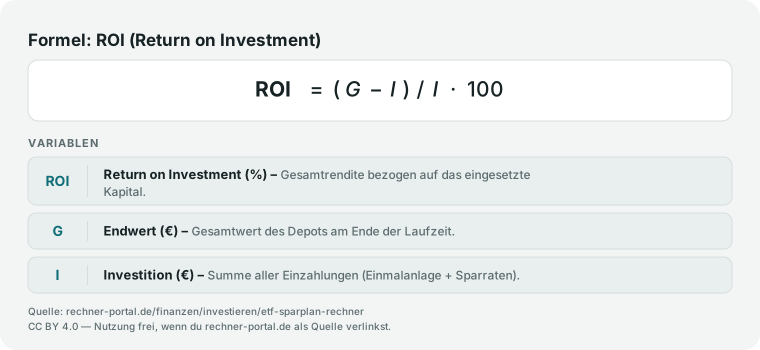
ROI-Formel: Return on Investment gleich Endwert minus Investition geteilt durch Investition mal hundert Prozent.
Der ROI setzt den Gewinn ins Verhältnis zum eingesetzten Kapital und zeigt die prozentuale Gesamtrendite der Anlage.

Nachschlagen

ETF-Sparplan-Tabelle: Endkapital nach Sparrate und Laufzeit (7 % Rendite)

Wie viel Vermögen baut ein ETF-Sparplan über die Jahre auf? Die Tabelle zeigt das Endkapital für verschiedene monatliche Sparraten bei 7 % Bruttorendite und 0,2 % TER (Nettorendite 6,8 %) – berechnet mit der vorschüssigen Annuitätenformel.

Endkapital bei monatlichem ETF-Sparplan, 7 % Rendite, 0,2 % TER (Bruttowerte vor Abgeltungsteuer und Inflation)
Sparrate/MonatEigenanteil 10 JEndkapital 10 JEigenanteil 20 JEndkapital 20 JEigenanteil 30 JEndkapital 30 J
25 €3.000 €4.300 €6.000 €12.800 €9.000 €29.500 €
50 €6.000 €8.600 €12.000 €25.600 €18.000 €59.000 €
100 €12.000 €17.200 €24.000 €51.100 €36.000 €118.000 €
200 €24.000 €34.400 €48.000 €102.300 €72.000 €235.900 €
300 €36.000 €51.600 €72.000 €153.400 €108.000 €353.900 €
500 €60.000 €86.100 €120.000 €255.700 €180.000 €589.800 €

Werte gerundet, berechnet mit vorschüssiger Annuitätenformel (monatliche Verzinsung, Nettorendite 6,8 % = 7 % minus 0,2 % TER). Bruttowerte vor Abgeltungsteuer auf realisierte Gewinne und vor Inflation. Keine Anlageberatung. Stand 2026.

Ausblick

Was ändert sich 2027 bei Vorabpauschale und Basiszins?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Basiszins für das Steuerjahr 2027 ist Stand Oktober 2026 noch nicht veröffentlicht; die Bundesbank leitet ihn jährlich aus der langfristig erzielbaren Rendite öffentlicher Anleihen ab, das Bundesfinanzministerium gibt ihn traditionell Mitte Januar des jeweiligen Jahres bekannt (für 2026 erfolgte die Bekanntmachung am 13.01.2026 mit 3,2 Prozent).
  • Die Vorabpauschale für ein Kalenderjahr wird technisch am ersten Werktag des Folgejahres fällig; die Vorabpauschale für 2026 wird demnach am 2. Januar 2027 von der Depotbank einbehalten, sofern kein ausreichender Freistellungsauftrag vorliegt.
  • Der Sparerpauschbetrag liegt seit der letzten Anhebung zum 01.01.2023 unverändert bei 1.000 Euro für Ledige beziehungsweise 2.000 Euro für zusammenveranlagte Ehepaare; eine weitere gesetzliche Anhebung für 2027 ist nach aktuellem Rechtsstand nicht beschlossen.
  • Ändert sich der Basiszins für 2027 gegenüber den 3,2 Prozent von 2026, verschiebt das die geschätzte Vorabpauschale in diesem Rechner proportional – ein niedrigerer Basiszins senkt die Steuerlast auf thesaurierende ETFs, ein höherer erhöht sie.

Stand: 02.10.2026 · Quelle: Bundesfinanzministerium (Basiszins-Bekanntmachung) und Deutsche Bundesbank

Expertenmodus

Häufige Fragen zu ETF-Sparplan-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist ein ETF-Sparplan und was ist der Cost-Average-Effekt?

Ein ETF-Sparplan ist ein automatisiertes Anlagemodell, bei dem ein fester Betrag regelmäßig, meist monatlich, in einen Indexfonds (ETF) investiert wird, der einen Aktienindex wie den MSCI World oder den DAX nachbildet.

Dabei wirkt der Cost-Average-Effekt (Durchschnittskosteneffekt): Weil bei jedem Kauf derselbe Eurobetrag investiert wird, kaufst du bei hohen Kursen automatisch weniger Anteile und bei niedrigen Kursen mehr, was den durchschnittlichen Einstandspreis über die Zeit glättet.

Im Rechner oben führt das Standardbeispiel mit 200 Euro monatlich, 20 Jahren Laufzeit und 7 Prozent Rendite zu einem Endkapital von 102.267,96 Euro bei eigenen Einzahlungen von nur 48.000 Euro – der Rest ist Zinseszins.

Nutze den Cost-Average-Effekt bewusst, indem du auch in schwachen Marktphasen weiter einzahlst, statt auszusetzen. Beachte aber: Der Effekt glättet den Einstandspreis, garantiert aber keine positive Rendite, wenn der Index insgesamt fällt.

Wie viel Endkapital ergibt ein ETF-Sparplan mit 200 Euro monatlich?

Mit 200 Euro monatlich, einer angenommenen Nettorendite von 6,8 Prozent pro Jahr (7 Prozent Bruttorendite minus 0,2 Prozent TER) und 20 Jahren Laufzeit liefert der Rechner ein Endkapital von 102.267,96 Euro bei 48.000 Euro eigenen Einzahlungen, also einen Gewinn von 54.267,96 Euro.

Verlängerst du die Laufzeit auf 30 Jahre bei gleicher Rate und Rendite, steigt das Endkapital auf 235.909,95 Euro bei 72.000 Euro Einzahlungen.

Erhöhst du stattdessen die monatliche Rate auf 300 Euro bei 20 Jahren Laufzeit, ergeben sich 153.401,94 Euro. Zehn zusätzliche Jahre Laufzeit wirken also stärker als 50 Prozent mehr Sparrate – ein Hinweis darauf, wie wichtig ein früher Sparstart ist.

Trage deine eigene Sparrate, Laufzeit, Rendite-Annahme und TER in den Rechner oben ein, um dein individuelles Endkapital zu sehen.

Wie viel ergibt ein ETF-Sparplan mit 50, 100 oder 500 Euro monatlich?

Bei 20 Jahren Laufzeit und 6,8 Prozent Nettorendite pro Jahr (7 Prozent Rendite minus 0,2 Prozent TER) ergeben sich laut Rechner folgende Endkapitale: 50 Euro monatlich führen zu 25.566,99 Euro bei 12.000 Euro Einzahlungen, 100 Euro monatlich zu 51.133,98 Euro bei 24.000 Euro Einzahlungen und 500 Euro monatlich zu 255.669,91 Euro bei 120.000 Euro Einzahlungen.

Das Endkapital wächst dabei exakt proportional zur Sparrate, denn die Formel ist linear in der monatlichen Einzahlung – zehnmal mehr Sparrate bedeutet exakt zehnmal mehr Endkapital bei gleicher Laufzeit und Rendite.

Starte auch mit einer kleinen Sparrate wie 50 Euro, wenn mehr aktuell nicht möglich ist, und erhöhe sie später bei steigendem Einkommen, statt mit dem Sparen ganz zu warten.

Achte darauf, dass dein Broker keine Mindestsparrate oder unverhältnismäßig hohe Sparplan-Gebühren bei kleinen Beträgen verlangt.

Was ist die TER und wie stark beeinflusst sie das Endkapital?

Die TER (Total Expense Ratio, Gesamtkostenquote) ist die jährliche Pauschalgebühr eines ETF, die direkt vom Fondsvermögen abgezogen wird, bevor die Rendite beim Anleger ankommt.

Günstige Welt-ETFs liegen heute bei 0,07 bis 0,20 Prozent TER, aktiv verwaltete Fonds oft bei 1,0 bis 2,0 Prozent.

Im Rechner zeigt sich der Effekt deutlich: Bei 200 Euro monatlich, 20 Jahren und 7 Prozent Bruttorendite ergibt eine TER von 0,2 Prozent ein Endkapital von 102.267,96 Euro, eine TER von 1,2 Prozent dagegen nur noch 90.685,81 Euro – ein Unterschied von rund 11.582 Euro allein durch einen Prozentpunkt höhere Kosten.

Die effektive Nettorendite sinkt dabei von 6,8 auf 5,8 Prozent pro Jahr.

Prüfe die tatsächliche TER deines ETFs im offiziellen Kostendokument (KID/PRIIPs) und trage sie exakt in das TER-Feld ein, denn schon kleine TER-Unterschiede summieren sich über lange Laufzeiten erheblich.

Was bedeutet die Vorabpauschale für ETF-Sparer?

Die Vorabpauschale ist eine jährliche Mindestbesteuerung für thesaurierende (wiederanlegende) ETFs nach § 18 InvStG, die verhindert, dass Gewinne unbegrenzt lange steuerfrei angesammelt werden.

Sie berechnet sich näherungsweise aus dem Fondswert zum Jahresanfang multipliziert mit dem Basiszins (3,2 Prozent für 2026) und einem Abschlagsfaktor von 0,7; auf den so ermittelten Betrag fällt nach 30 Prozent Teilfreistellung für Aktienfonds die Abgeltungsteuer von 26,375 Prozent an.

Im Standardbeispiel des Rechners (200 Euro monatlich, 20 Jahre, 7 Prozent Rendite) schätzt der Rechner die jährliche Steuer auf die Vorabpauschale auf 211,47 Euro.

Bei einer höheren Sparrate von 500 Euro monatlich steigt dieser Betrag auf 528,67 Euro. Die Depotbank zieht diese Steuer automatisch vom Verrechnungskonto ab, sofern kein ausreichender Freistellungsauftrag vorliegt.

Für eine vertiefte Berechnung mit eigenem Depotwert eignet sich der separate Vorabpauschale-Rechner; die hier gezeigte Schätzung ist bewusst vereinfacht und kein Steuerbescheid.

Welche Rendite kann ich für meinen ETF-Sparplan realistisch ansetzen?

Historisch erzielte ein breit gestreuter Weltaktien-ETF wie der MSCI World über sehr lange Zeiträume von 15 Jahren und mehr eine Bruttorendite von durchschnittlich 7 bis 9 Prozent pro Jahr; für eine konservative Planung im Rechner empfehlen sich eher 5 bis 7 Prozent.

Einen detaillierten Überblick über historische Jahresrenditen für beliebige Start- und Endjahre liefert das sogenannte Renditedreieck, das unter anderem vom Deutschen Aktieninstitut (DAI) veröffentlicht wird und zeigt, wie stark die Ergebnisse je nach gewähltem Zeitraum schwanken können.

Wichtig: Diese Werte sind historische Durchschnitte und keine Garantie, denn in einzelnen Jahren oder sogar Jahrzehnten kann die tatsächliche Rendite deutlich abweichen, auch ins Negative.

Gib die erwartete Rendite im Rechner immer als Bruttorendite vor TER ein, die TER wird separat abgezogen.

Berücksichtige zusätzlich, dass eine Inflation von rund 2 Prozent pro Jahr die reale Kaufkraft des nominalen Endkapitals über 20 Jahre spürbar mindert.

Wie viel muss ich monatlich sparen, um mit einem ETF-Sparplan Millionär zu werden?

Bei einer angenommenen Nettorendite von 6,8 Prozent pro Jahr (7 Prozent Bruttorendite minus 0,2 Prozent TER) und 30 Jahren Laufzeit führt eine monatliche Sparrate von 850 Euro laut Rechner zu einem Endkapital von 1.002.617,28 Euro, bei eigenen Einzahlungen von 306.000 Euro – mehr als zwei Drittel des Endkapitals stammen damit aus Zinseszins.

Bei kürzerer Laufzeit von 20 Jahren reicht dieselbe Sparrate dagegen bei Weitem nicht aus, weil der Zinseszinseffekt deutlich weniger Zeit zum Wirken hat.

Je später der Sparstart, desto höher muss folglich die monatliche Rate ausfallen, um dasselbe Ziel zu erreichen.

Teste im Rechner oben verschiedene Kombinationen aus Sparrate und Laufzeit, um eine für dein Budget und deinen Zeithorizont realistische Zielrate zu finden.

Beachte, dass dieses Ergebnis auf einer über 30 Jahre konstant angenommenen Rendite beruht und keine Garantie für die tatsächliche künftige Entwicklung darstellt.

Lohnt sich eine Einmalanlage zusätzlich zum monatlichen Sparplan?

Ja, eine Einmalanlage zu Laufzeitbeginn erhöht das Endkapital spürbar, weil dieser Betrag die gesamte Laufzeit lang verzinst wird und den vollen Zinseszinseffekt nutzt.

Bei 200 Euro monatlicher Sparrate, 20 Jahren Laufzeit und 7 Prozent Rendite minus 0,2 Prozent TER ergibt eine zusätzliche Einmalanlage von 5.000 Euro ein Endkapital von 120.905,78 Euro statt 102.267,96 Euro ohne Einmalanlage – ein Mehrbetrag von rund 18.638 Euro aus ursprünglich nur 5.000 Euro plus Zinseszins.

Mit 10.000 Euro Einmalanlage steigt das Endkapital sogar auf 139.543,60 Euro.

Lege eine verfügbare Sonderzahlung, etwa aus einer Steuererstattung oder einem Bonus, lieber sofort im ETF an, statt sie ungenutzt auf dem Girokonto liegen zu lassen, sofern du das Geld nicht kurzfristig benötigst.

Trage die Einmalanlage im entsprechenden Feld oben ein, der Rechner addiert ihren Endwert automatisch zum Sparplan-Endwert.

Wie stark trägt der Zinseszinseffekt zum Endkapital bei?

Der Zinseszinseffekt entsteht, weil bereits erzielte Gewinne in Folgejahren selbst wieder Rendite erwirtschaften, wodurch das Kapital nicht linear, sondern exponentiell wächst.

Im Standardbeispiel des Rechners (200 Euro monatlich, 20 Jahre, 7 Prozent Rendite) stammen von den 102.267,96 Euro Endkapital nur 48.000 Euro aus eigenen Einzahlungen, die restlichen 54.267,96 Euro sind Zinseszinsgewinn – mehr als die Hälfte des Ergebnisses.

Über 30 Jahre bei gleicher Rate wächst der Zinseszins-Anteil weiter: Von 235.909,95 Euro Endkapital sind nur 72.000 Euro eigene Einzahlungen.

Je länger die Laufzeit, desto größer wird der Anteil, den der Zinseszins statt der eigenen Einzahlung zum Ergebnis beiträgt.

Beginne deshalb so früh wie möglich mit dem Sparen, denn die letzten Jahre vor dem Ziel tragen durch den bereits aufgebauten Kapitalstock überproportional viel zum Endkapital bei, während die ersten Jahre vor allem Einzahlungen ohne große Zinseffekte sind.

Welche Steuern fallen beim ETF-Sparplan an und wie unterscheiden sie sich?

Beim ETF-Sparplan fallen grundsätzlich zwei unterschiedliche Steuern an: Erstens die jährliche Vorabpauschale für thesaurierende ETFs nach § 18 InvStG, die unabhängig von einem Verkauf anfällt und im Standardbeispiel des Rechners auf 211,47 Euro pro Jahr geschätzt wird.

Zweitens die Abgeltungsteuer von 26,375 Prozent (25 Prozent zuzüglich Solidaritätszuschlag) auf realisierte Kursgewinne beim tatsächlichen Verkauf der Anteile, wobei für Aktienfonds 30 Prozent Teilfreistellung gilt und bereits gezahlte Vorabpauschalen auf diese Steuer angerechnet werden, um eine Doppelbesteuerung zu vermeiden.

Der Sparerpauschbetrag von 1.000 Euro für Ledige beziehungsweise 2.000 Euro für zusammenveranlagte Ehepaare pro Jahr schirmt einen Teil der Kapitalerträge von beiden Steuerarten ab, sofern ein Freistellungsauftrag bei der Depotbank hinterlegt ist.

Der Rechner oben berechnet das Endkapital vor der finalen Abgeltungsteuer auf den Verkaufsgewinn, da diese erst beim tatsächlichen Verkaufszeitpunkt anfällt. Diese Angaben ersetzen keine individuelle steuerliche Beratung.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

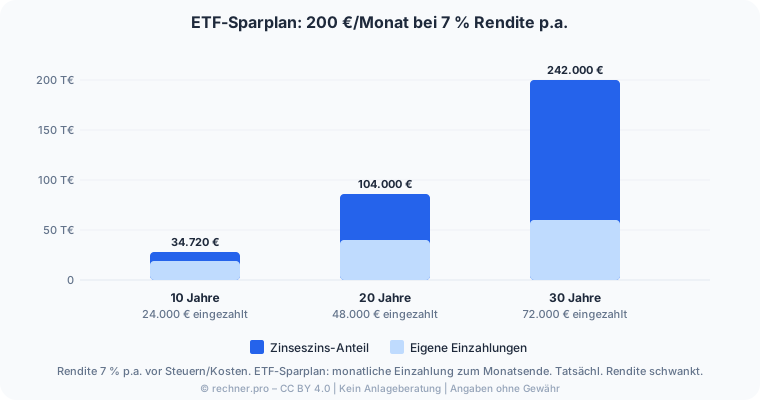
ETF-Sparplan Wachstum: 200 Euro monatlich bei 7 Prozent – Einzahlungen versus Zinseszins nach 10, 20 und 30 Jahren Wie berechnet man einen ETF-Sparplan? Die Annuitätenformel berücksichtigt die monatliche Verzinsung und den Zinseszinseffekt.

Für eine schnelle Näherung ohne Rechner: Sparrate × Faktor (der bei 7 % Rendite und 20 Jahren ca. 511 beträgt; bei 30 Jahren ca. 1.180). Das Ergebnis liegt etwas unter dem exakten Wert, ist aber als Denkansatz nützlich.

Wie viel Endkapital bringt ein Sparplan von 300 Euro im Monat? Bei 7 Prozent Rendite, 0,20 Prozent TER und 25 Jahren Laufzeit ergibt die Formel ein Endkapital von rund 236.800 Euro – davon 90.000 Euro Eigenanteil und 146.800 Euro Zinseszins.

Lohnt sich eine höhere monatliche Rate oder eine längere Laufzeit mehr? Faustregel: Mehr Laufzeit wirkt durch den Zinseszins exponentiell stärker als eine höhere Rate.

10 Jahre früher beginnen bringt bei gleicher Rate mehr als 50 Prozent höheres Endkapital. Deshalb gilt: So früh wie möglich anfangen, auch mit kleinen Beträgen. Welchen Einfluss hat die TER auf das Endkapital?

Jeder Zehntel Prozentpunkt TER kostet bei 50.000 Euro Depot und 20 Jahren Laufzeit durch den Zinseszinseffekt mehrere Tausend Euro Endkapital.

Ein ETF mit 0,07 % TER ist gegenüber einem mit 0,20 % TER auf 30 Jahre oft 10.000 bis 20.000 Euro günstiger.

Tipp: Immer die Gesamtkostenquote aus dem offiziellen Factsheet des ETF entnehmen, nicht aus Vergleichsportalen, da diese manchmal veraltete Werte zeigen. Unabhängige Informationen zu Sparplan-Kosten bietet die Verbraucherzentrale.

Wie viel Geld mit ETF-Sparplan nach 10, 20 oder 30 Jahren?

Bei 7 Prozent Rendite und 0,2 Prozent TER ergeben sich folgende Orientierungswerte: 25 Euro monatlich bringen nach 10 Jahren rund 4.300 Euro, nach 20 Jahren rund 12.800 Euro und nach 30 Jahren rund 29.500 Euro.

50 Euro monatlich ergeben nach 10 Jahren rund 8.600 Euro, nach 20 Jahren rund 25.600 Euro und nach 30 Jahren rund 59.000 Euro.

200 Euro monatlich ergeben nach 10 Jahren rund 34.400 Euro, nach 20 Jahren rund 102.300 Euro und nach 30 Jahren rund 235.900 Euro.

Der Eigenanteil bei 200 Euro und 30 Jahren beträgt 72.000 Euro — der Zinseszins macht mehr als zwei Drittel des Endkapitals aus. ETF-Sparplan auszahlen — wann und wie?

Ist das Sparziel erreicht, stehen drei Wege offen: Einmalentnahme (gesamtes Depot auflösen), Teilentnahme (nur den benötigten Betrag verkaufen) oder systematischer Entnahmeplan (monatliche Auszahlung aus dem Depot).

Bei jeder Entnahme fällt Abgeltungsteuer auf realisierte Gewinne an. Wer einen regelmäßigen Cashflow aus dem Depot im Ruhestand plant, findet im Entnahmeplan-Rechner die passende Simulation für nachhaltige Kapitalentnahme.

Hinweis: Alle Rechenwerte sind nominale Werte vor Inflation und Abgeltungsteuer auf realisierte Gewinne.
Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Eine 35-jährige Anlegerin möchte bis zur Rente mit 65 Jahren (30 Jahre Laufzeit) Vermögen aufbauen. Sie plant 300 Euro monatliche Sparrate und eine Einmalanlage von 5.000 Euro in einen MSCI-World-ETF mit 0,07 Prozent TER.

Annahme: 7 Prozent Bruttorendite, Nettorendite = 6,93 Prozent. Eingaben im ETF-Sparplan-Rechner: Sparrate 300 €, Anlagedauer 30 Jahre, Rendite 7 %, TER 0,07 %, Einmalanlage 5.000 €. Ergebnis: Einmalanlage-Endwert ≈ 38.060 €.

Sparplan-Endwert ≈ 363.061 €. Gesamtendkapital: ca. 400.382 €. Eigenanteil: 300 × 360 + 5.000 = 113.000 €. Gewinn: ca. 287.382 €. Der Zinseszinsanteil macht 70 Prozent des Endkapitals aus.

Scenario-Vergleich: Startet sie 5 Jahre später mit 40, sinkt das Endkapital auf ca. 268.000 Euro – ein Unterschied von über 131.950 Euro allein durch 5 Jahre weniger Laufzeit. Der Rechner macht diesen Effekt sofort sichtbar.

Nächster Schritt: Freistellungsauftrag bei der Depotbank einrichten (1.000 Euro für Ledige) und Sparplan auf günstigsten verfügbaren MSCI-World-ETF setzen.

Zur Einordnung gehört auch die Kehrseite des Rechenbeispiels: Die 7 Prozent sind eine gesetzte Annahme, kein zugesagter Wert.

Fällt die tatsächliche Entwicklung über die Jahre schwächer aus, sinkt das Endkapital entsprechend; in schwachen Marktphasen kann das Depot zeitweise auch unter der Summe der Einzahlungen liegen.

Deshalb ist die Zweitrechnung mit einer konservativeren Annahme kein Beiwerk, sondern der eigentliche Kern der Planung. Der Rechner beschreibt Szenarien und spricht weder eine Kauf- noch eine Produktempfehlung aus; er ersetzt keine Anlageberatung.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Fehler beim ETF-Sparplan ist das Einsetzen der Bruttorendite ohne TER-Abzug. Ein ETF mit 7 Prozent Marktrendite und 0,20 Prozent TER hat eine Nettorendite von 6,80 Prozent.

Über 30 Jahre macht dieser Unterschied im Endkapital je nach Depovolumen mehr als 20.000 Euro aus.

Der zweite Fehler ist das Ignorieren der Inflation: Ein Endkapital von 500.000 Euro nach 30 Jahren hat bei 2 Prozent Inflation eine reale Kaufkraft von nur rund 275.000 Euro in heutigen Preisen.

Dritter Fehler: Die Vorabpauschale und die Abgeltungsteuer beim Verkauf werden komplett vergessen, obwohl sie beim Auflösen des Depots den tatsächlichen Auszahlungsbetrag reduzieren.

Vierter Fehler: Unrealistische Renditen von 10 bis 12 Prozent werden als Planung eingesetzt, obwohl langfristige Erwartungswerte für einen MSCI-World-ETF bei 7 bis 9 Prozent liegen.

Fünfter Fehler: Einmalanlagen und Sparpläne werden nicht getrennt betrachtet; ein einmalig investierter Betrag wächst exponentiell stärker, weil er die gesamte Laufzeit verzinst wird.

Sechster Fehler: übersehen, dass beide Bausteine im Modell nach unterschiedlichen Konventionen verzinst werden. Die Einmalanlage wächst jährlich mit der Nettorendite, der Sparplan dagegen monatlich und vorschüssig mit einem Zwölftel davon.

Für die Größenordnung des Endkapitals spielt dieser Unterschied kaum eine Rolle, für einen centgenauen Abgleich mit dem echten Depotauszug sehr wohl — dort entscheidet zusätzlich der Ausführungstag über das Ergebnis.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Endkapital, eigene Einzahlungen, Zinseszinsgewinn, Effektivrendite und eine Vorabpauschale-Schätzung liefert der ETF-Sparplan-Rechner nach Eingabe von Sparrate, Rendite, TER und Laufzeit.

Rechne immer zwei Szenarien – optimistisch und konservativ – und behalte Inflation sowie Abgeltungsteuer beim Verkauf im Blick. Für den Vergleich mehrerer Broker und ihrer Sparplan-Kosten hilft der Depotgebühren-Rechner.

Die Ergebnisse ersetzen keine individuelle Anlage- oder Steuerberatung. Halte dir dabei die Grenzen des Modells vor Augen: Die eingegebene Rendite ist eine Annahme, keine Zusage.

Wertpapiermärkte schwanken, historische Renditen sind keine Garantie für künftige Entwicklungen, und Verluste bis zum Totalverlust des eingesetzten Kapitals sind möglich. Kosten und Steuern mindern das Ergebnis zusätzlich.

Der Rechner nennt bewusst keine konkreten Produkte und spricht keine Kaufempfehlung aus.

Wer einen ETF-Sparplan berechnen will, trägt Sparrate, Rendite, TER und Laufzeit ein – das Sparplan-Endkapital berechnen und vergleichen dauert dann nur Sekunden.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

200 € monatlich, 7 % Rendite, 0,20 % TER, 20 Jahre

Monatliche Sparrate
200 €
Anlagedauer
20 Jahre
Erwartete Rendite p.a.
7 % p.a.
TER (Gesamtkostenquote)
0,20 % p.a.
Einmalanlage zu Beginn
0 €

Ergebnis: Endkapital: ca. 102.268 €; Eigene Einzahlungen: 48.000 €; Gewinn: ca. 54.268 €; Effektive Nettorendite: 6,80 % p.a.

Von rund 102.268 € Endkapital stammen 48.000 € aus eigenen Einzahlungen und gut 54.268 € aus Zinseszins – der Zinseszins macht mehr als die Hälfte des Endkapitals aus.

Beispiel 1 · Einfach · Endkapital: ca. 102.268 €; Eigene Einzahlungen: 48.000 €; Gewinn: ca. 54.268 €

200 € monatlich, 7 % Rendite, 0,20 % TER, 20 Jahre

Monatliche Sparrate
200 €
Anlagedauer
20 Jahre
Erwartete Rendite p.a.
7 % p.a.
TER (Gesamtkostenquote)
0,20 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Endkapital: ca. 120.906 €; Eigene Einzahlungen: 53.000 €; Gewinn: ca. 67.906 €

200 € monatlich + 5.000 € Einmalanlage, 7 % Rendite, 20 Jahre

Monatliche Sparrate
200 €
Anlagedauer
20 Jahre
Erwartete Rendite p.a.
7 % p.a.
TER (Gesamtkostenquote)
0,20 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Endkapital: ca. 605.101 €; Eigene Einzahlungen: 180.000 €; Gewinn: ca. 425.101 €

500 € monatlich, 7 % Rendite, 0,07 % TER (günstiger ETF), 30 Jahre

Monatliche Sparrate
500 €
Anlagedauer
30 Jahre
Erwartete Rendite p.a.
7 % p.a.
TER (Gesamtkostenquote)
0,07 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Endkapital: ca. 58.036 €; Eigene Einzahlungen: 30.000 €; Gewinn: ca. 28.036 €

100 € monatlich, konservative 5 % Rendite, 0,20 % TER, 25 Jahre

Monatliche Sparrate
100 €
Anlagedauer
25 Jahre
Erwartete Rendite p.a.
5 % p.a.
TER (Gesamtkostenquote)
0,20 % p.a.

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

CAGR-RechnerCAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.EntnahmeplanEntnahmeplan-Rechner: Wie lange reicht das Kapital bei regelmäßiger Entnahme und Verzinsung? Nachhaltige Entnahmerate (4-Prozent-Regel), Laufzeit und Kapitalverlauf.Depot-Gebühren-VergleichDepot-Gebühren-Vergleich: jährliche Gesamtkosten verschiedener Depotmodelle aus Depotgebühr, Ordergebühren, Sparplangebühren und ETF-TER berechnen, Gebührenquote bestimmen und Langzeiteffekt auf das Endvermögen vergleichen.AktienrechnerAktiengewinn nach Abgeltungsteuer, Solidaritätszuschlag, Kirchensteuer und Ordergebühren berechnen. Mit Sparerpauschbetrag und Rendite p.a.Anleihen-RenditeAnleihen-Rendite berechnen: Yield to Maturity (YTM), laufende Rendite, Kuponertrag und Kursgewinn aus Nennwert, Kaufkurs, Kuponzins und Restlaufzeit ermitteln.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsselt

Weiternutzung

Grafiken weiterverwenden

Alle 6 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Fondsrechner – Endkapital, EK = (A − AA) · (1 + r)^n  +  S_net · F(p, m), F(p, m) = ((1 + p)^m − 1) / p · (1 + p), r = Rendite − TER     ·     p = r / 12     ·     m = Jahre · 12, AA = AUSGABEAUFSCHLAG · TER = VERWALTUNGSKOSTEN P.A., VARIABLE

    Etf Sparplan-Rechner Fondsrechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">
      <img src="https://rechner-portal.de/images/finanzen/etf-sparplan-rechner-fondsrechner-formel.svg"
           alt="Infografik: Formel: Fondsrechner – Endkapital, EK = (A − AA) · (1 + r)^n  +  S_net · F(p, m), F(p, m) = ((1 + p)^m − 1) / p · (1 + p), r = Rendite − TER     ·     p = r / 12     ·     m = Jahre · 12, AA = AUSGABEAUFSCHLAG · TER = VERWALTUNGSKOSTEN P.A., VARIABLE"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">Etf Sparplan-Rechner Fondsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner
  • Infografik: Formel: ETF-Sparplan Endkapital, (1 + r), (1 + p), − 1, · (1 + p), r = Rendite − TER     ·     p = r / 12     ·     m = n · 12, VARIABLEN, Endkapital (€) – Depotwert am Ende der Laufzeit

    Etf Sparplan-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">
      <img src="https://rechner-portal.de/images/finanzen/etf-sparplan-rechner-formel.svg"
           alt="Infografik: Formel: ETF-Sparplan Endkapital, (1 + r), (1 + p), − 1, · (1 + p), r = Rendite − TER     ·     p = r / 12     ·     m = n · 12, VARIABLEN, Endkapital (€) – Depotwert am Ende der Laufzeit"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">Etf Sparplan-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner
  • Infografik: Formel: ROI (Return on Investment), ROI = (Gewinn − Investition) / Investition · 100 %, ROI > 0 = GEWINN · ROI < 0 = VERLUST · DUPONT: UMSATZRENDITE × KAPITALUMSCHLAG, VARIABLEN, Gewinn / Ertrag (€) – Gesamterlös aus der Investition., Investition (€)

    Etf Sparplan-Rechner Roi-Rechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">
      <img src="https://rechner-portal.de/images/finanzen/etf-sparplan-rechner-roi-rechner-formel.svg"
           alt="Infografik: Formel: ROI (Return on Investment), ROI = (Gewinn − Investition) / Investition · 100 %, ROI > 0 = GEWINN · ROI < 0 = VERLUST · DUPONT: UMSATZRENDITE × KAPITALUMSCHLAG, VARIABLEN, Gewinn / Ertrag (€) – Gesamterlös aus der Investition., Investition (€)"
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">Etf Sparplan-Rechner Roi-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner
  • Infografik: ETF-Sparplan: 200 €/Monat bei 7 % Rendite p.a., 50 T€, 100 T€, 150 T€, 200 T€, 34.720 €, 10 Jahre, 24.000 € eingezahlt

    Etf Sparplan-Rechner Wachstum

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">
      <img src="https://rechner-portal.de/images/finanzen/etf-sparplan-rechner-wachstum.svg"
           alt="Infografik: ETF-Sparplan: 200 €/Monat bei 7 % Rendite p.a., 50 T€, 100 T€, 150 T€, 200 T€, 34.720 €, 10 Jahre, 24.000 € eingezahlt"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">Etf Sparplan-Rechner Wachstum auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner
  • Fondsrechner-Formel: Endkapital aus Einmalanlage mit Zinseszins plus Sparraten mit Rentenformel.

    Formel: Fondsrechner – Endkapital

    760 × 543 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/etf-sparplan-rechner-fondsrechner-formel.svg"
           alt="Fondsrechner-Formel: Endkapital aus Einmalanlage mit Zinseszins plus Sparraten mit Rentenformel."
           width="760" height="543">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">Formel: Fondsrechner – Endkapital auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner
  • ROI-Formel: Return on Investment gleich Endwert minus Investition geteilt durch Investition mal hundert Prozent.

    Formel: ROI (Return on Investment)

    760 × 350 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/etf-sparplan-rechner-roi-formel.svg"
           alt="ROI-Formel: Return on Investment gleich Endwert minus Investition geteilt durch Investition mal hundert Prozent."
           width="760" height="350">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner">Formel: ROI (Return on Investment) auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung basiert auf vereinfachten Annahmen (konstante Rendite, monatliche Verzinsung, kein Steuerstundungseffekt). Reale ETF-Renditen schwanken stark. Die Vorabpauschale wird vereinfacht geschätzt. Keine Anlage- oder Steuerberatung.

Quelle: Eigenberechnung; Basiszins 2026 (3,20 %) nach BMF-Bekanntmachung vom 13.01.2026; § 18 InvStG (Vorabpauschale)

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
Sparplan-Endwert: Annuitätenformel mit monatlicher Verzinsung; TER wird von Rendite abgezogen; Geschätzte Steuer auf die Vorabpauschale: Endkapital/2 × Basiszins 3,2 % × 0,7 (Basisbetragsfaktor nach § 18 InvStG) × 0,7 (Teilfreistellung Aktienfonds) × 26,375 % (KapESt + Soli); Annahme: thesaurierender Aktienfonds
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). ETF-Sparplan-Rechner. Abgerufen von https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner

Harvard-Format

Rechner-Portal, 2026. ETF-Sparplan-Rechner. Available at: https://rechner-portal.de/finanzen/investieren/etf-sparplan-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.