Zum Hauptinhalt springen

Vorabpauschale berechnen 2026: ETF-Steuer ermitteln

FinanzenStand
€
Anteile
€
%
Anzeige

Vorabpauschale für ETFs berechnen: Basisertrag

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

3 Annahmen und 4 Grenzen

Annahmen

  • Teilfreistellung 30 % für Aktienfonds nach § 20 InvStG (gilt für Aktienfonds mit mindestens 51 % Aktienquote).
  • Kapitalertragsteuer 25 % + Solidaritätszuschlag 5,5 % der KapESt, zusammen 26,375 %; ohne Kirchensteuer.
  • Sparer-Pauschbetrag (1.000 € Ledige, 2.000 € Verheiratete) ist nicht im Rechner berücksichtigt.

Grenzen

  • Die Teilfreistellung variiert je nach Fondsart: Aktienfonds 30 %, Mischfonds 15 %, Immobilienfonds 60–80 %. Der Rechner rechnet fest mit 30 % (Aktienfonds); ein Auswahlfeld gibt es nicht.
  • Der Sparer-Pauschbetrag kann die tatsächliche Steuerlast deutlich reduzieren und ist in der Kalkulation nicht enthalten.
  • Unterjährig erworbene Anteile lösen ebenfalls eine Vorabpauschale aus, allerdings zeitanteilig gekürzt um ein Zwölftel je Monat vor dem Erwerbsmonat (§ 18 Abs. 2 InvStG). Dieser Rechner bildet die Kürzung nicht ab.
  • Die Deckelung auf den Mehrbetrag aus Jahreswertentwicklung und Ausschüttungen (§ 18 Abs. 1 Satz 3 InvStG) ist nicht abgebildet; in Verlustjahren weist der Rechner zu hohe Werte aus.

Stand der Prüfung: Basiszins 2026: 3,20 % (BMF-Bekanntmachung vom 13.01.2026, GZ IV C 1 - S 1980/00230/012/001); § 18 InvStG geprüft, Stand 12.08.2026.
Überblick

Was ist der Vorabpauschale-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Für thesaurierende ETFs und Investmentfonds berechnet das Finanzamt jährlich eine Mindestbesteuerung nach § 18 InvStG – die Vorabpauschale. Der Vorabpauschale-Rechner ermittelt aus Kurs zum Jahresanfang, Anzahl der Anteile, erhaltenen Ausschüttungen und dem offiziellen Basiszins den Basisertrag, die tatsächlich anfallende Vorabpauschale sowie die Steuerlast nach Teilfreistellung für Aktienfonds.

Er richtet sich an ETF-Anleger, die verstehen wollen, welche Steuerbelastung ihr Depot jährlich auslöst, auch ohne Verkauf oder Ausschüttung.

Kurze Antwort für 2026: Bei 100 Anteilen eines thesaurierenden Aktienfonds mit einem Kurs von 100 Euro zum 1. Januar ergibt sich ein Basisertrag von 224 Euro (100 × 100 × 3,2 % × 0,7). Bei null Ausschüttungen ist die Vorabpauschale 224 Euro.

Nach 30 Prozent Teilfreistellung und 26,375 Prozent KapESt-Satz beträgt die Steuerlast 41,36 Euro. Dieser Betrag wird automatisch vom Verrechnungskonto der Depotbank abgezogen.

Der Basiszins für 2026 beträgt 3,2 Prozent und wurde vom Bundesfinanzministerium festgesetzt. Er basiert auf dem Zinssatz für Bundeswertpapiere und war in Niedrigzinsphasen (2021, 2022) negativ, sodass keine Vorabpauschale anfiel.

Gesetzliche Grundlage: § 18 InvStG sowie § 20 InvStG (Teilfreistellung). Die Ergebnisse sind Orientierungswerte und ersetzen keine steuerliche Beratung.

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst vier Werte ein: den Kurs des ETF-Anteils zum Jahresanfang (1. Januar des Steuerjahres), die Anzahl der zum Jahresanfang gehaltenen Anteile, die im Steuerjahr erhaltenen Ausschüttungen in Euro sowie den aktuellen Basiszins.

Der Basiszins für 2026 ist mit 3,2 Prozent vorausgefüllt.

Typische Fehler: Jahresendkurs statt Jahresanfangskurs verwenden; Anteilszahl zum Jahresende statt zum Jahresanfang eingeben (Sparplanausführungen im Laufe des Jahres gelten für die Vorabpauschale nicht rückwirkend zum Jahresanfang); Ausschüttungen vergessen oder doppelt zählen.

Für eine präzise Berechnung solltest du die Depotsteuerbescheinigung oder die jährliche Fondsbekanntmachung des Anbieters verwenden.

Der Sparer-Pauschbetrag (1.000 Euro für Ledige) ist im Rechner nicht berücksichtigt – er kann die tatsächliche Steuerlast auf null reduzieren, wenn noch kein Freibetrag ausgeschöpft wurde.

Die verlässlichste Datenquelle ist die Jahressteuerbescheinigung deiner Depotbank oder die offizielle Bekanntmachung des Fondsanbieters, denn dort stehen sowohl der maßgebliche Jahresanfangskurs als auch die tatsächlich zugeflossenen Ausschüttungen.

Rechne nicht mit dem aktuellen Tageskurs, sondern konsequent mit dem Kurs zum ersten Handelstag des Steuerjahres.

Bei einem Sparplan zählt für die Vorabpauschale der Bestand zu Jahresbeginn; unterjährig gekaufte Anteile lösen ebenfalls eine Vorabpauschale aus, jedoch zeitanteilig gekürzt um ein Zwölftel je Monat vor dem Erwerbsmonat (§ 18 Abs. 2 InvStG).

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

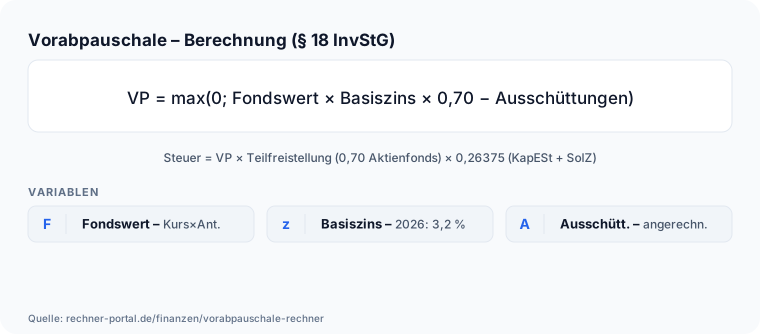
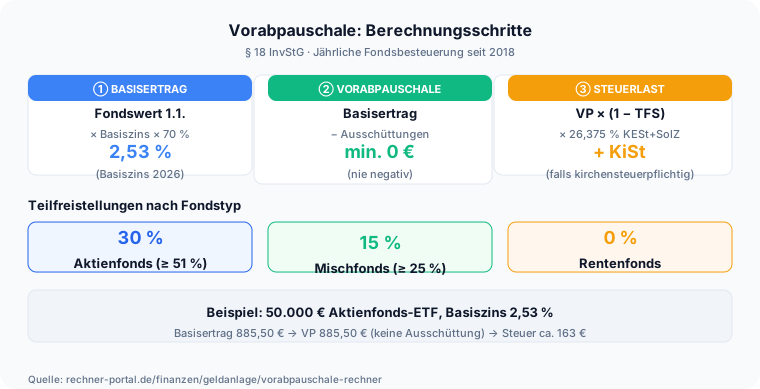
Vorabpauschale-Rechner 2026: drei Schritte – Basisertrag, Vorabpauschale und Steuer nach § 18 InvStG mit Teilfreistellung 0,70 und Abgeltungsteuer 0,26375 Die Berechnung folgt § 18 InvStG in drei Schritten. Schritt 1: Basisertrag = Fondswert zum Jahresanfang × Basiszins × 0,70.

Der Faktor 0,70 ist der gesetzliche Basisbetrag-Faktor. Beispiel: 10.000 Euro Fondswert × 0,032 × 0,70 = 224 Euro Basisertrag. Schritt 2: Vorabpauschale = max(0; Basisertrag − erhaltene Ausschüttungen).

Ausschüttungen werden angerechnet, weil sie bereits der Abgeltungsteuer unterliegen. Schritt 3: Steuer = Vorabpauschale × 0,70 (Teilfreistellung Aktienfonds) × 0,26375 (KapESt 25 % + Soli 5,5 % der KapESt).

Beispiel thesaurierend: Fondswert 10.000 €, Ausschüttung 0 €. Vorabpauschale = 224 €. Steuer = 224 × 0,70 × 0,26375 = 41,36 €. Beispiel ausschüttend: Fondswert 10.000 €, Ausschüttung 250 €.

Da 250 > 224 entsteht keine Vorabpauschale (Vorabpauschale = 0). Beachte: Auf die Ausschüttung selbst fällt separat Abgeltungsteuer an. Hinter den drei Schritten steckt eine einfache Logik.

Der Basisertrag unterstellt eine risikolose Mindestverzinsung deines Fondsvermögens – deshalb wird der Wert zum Jahresanfang mit dem staatlich festgelegten Basiszins und dem gesetzlichen Faktor multipliziert.

Von diesem fiktiven Ertrag werden die tatsächlichen Ausschüttungen abgezogen, weil sie im selben Jahr bereits der Abgeltungsteuer unterliegen; nur der darüber hinausgehende Teil wird als Vorabpauschale nachträglich erfasst.

Die Teilfreistellung mindert anschließend die Bemessungsgrundlage, weil Aktienfonds auf Fondsebene bereits vorbelastet sind.

Fällt der Basiszins negativ aus, wie in einzelnen Niedrigzinsjahren geschehen, ist der Basisertrag null und es entsteht gar keine Vorabpauschale.

Und weil die gezahlte Vorabpauschale beim späteren Verkauf gegengerechnet wird, handelt es sich um eine Vorauszahlung auf die spätere Steuer, nicht um eine zusätzliche Belastung.

Nachschlagen

Basiszins-Jahresreihe 2018–2026 und Vorabpauschale je 10.000 € Aktien-ETF

Wie hat sich der Basiszins für die Vorabpauschale seit Einführung 2018 entwickelt? Die Tabelle zeigt den amtlichen Basiszins je Jahr und die daraus resultierende Vorabpauschale sowie die fällige Steuer für einen thesaurierenden Aktien-ETF mit 10.000 € Fondswert (Teilfreistellung 30 %).

Basiszins, Basisertrag und Steuer auf Vorabpauschale je 10.000 € thesaurierenden Aktien-ETF (2018–2026)
JahrBasiszins (BMF)Basisertrag (×0,7)Steuerpflichtiger Anteil (nach TFS 30 %)Steuer (26,375 %)
20180,87 %60,90 €42,63 €11,24 €
20190,52 %36,40 €25,48 €6,72 €
20200,07 %4,90 €3,43 €0,90 €
2021−0,45 %0 € (negativ)0 €0 €
2022−0,05 %0 € (negativ)0 €0 €
20232,55 %178,50 €124,95 €32,96 €
20242,29 %160,30 €112,21 €29,60 €
20252,53 %177,10 €123,97 €32,70 €
20263,20 %224,00 €156,80 €41,36 €

Basisertrag = Fondswert × Basiszins × 0,7 (§ 18 InvStG). Steuerpflichtiger Anteil = Basisertrag × 0,7 (Teilfreistellung 30 % für Aktienfonds nach § 20 InvStG). Steuer = Steuerpflichtiger Anteil × 26,375 % (Abgeltungsteuer + Soli). Die Vorabpauschale entspricht dem Basisertrag (abzüglich etwaiger Ausschüttungen), nicht dem steuerpflichtigen Anteil. Sparer-Pauschbetrag (1.000 €/2.000 €) ist nicht berücksichtigt und reduziert die Steuerlast. Basiszins-Quellen: BMF-Bekanntmachungen im Bundessteuerblatt; 2020: BMF 29.01.2020 (0,07 %), 2021–2022: negativ. Stand August 2026.

Ausblick

Was ändert sich 2027 bei Basiszins und Vorabpauschale?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Basiszins für das Steuerjahr 2027 ist Stand Oktober 2026 noch nicht veröffentlicht; das Bundesfinanzministerium gibt ihn traditionell Mitte Januar des jeweiligen Jahres anhand der dann aktuellen Zinsstruktur für Bundeswertpapiere bekannt (für 2026 erfolgte die Bekanntmachung am 13.01.2026 mit 3,2 Prozent).
  • Die Berechnungsformel selbst (Basisertrag = Fondswert zum 1. Januar × Basiszins × 0,7) sowie die Teilfreistellung von 30 Prozent für Aktienfonds nach § 20 InvStG ändern sich nicht automatisch mit dem Jahreswechsel; allein der Basiszins ist die jährlich neu festgesetzte Variable.
  • Die Vorabpauschale für das Steuerjahr 2026 wird am ersten Werktag des Jahres 2027 fällig und von der Depotbank automatisch vom Verrechnungskonto abgebucht, sofern kein ausreichender Freistellungsauftrag vorliegt.
  • Der Sparer-Pauschbetrag liegt seit der letzten Anhebung zum 01.01.2023 unverändert bei 1.000 Euro für Ledige beziehungsweise 2.000 Euro für zusammenveranlagte Ehepaare; eine weitere gesetzliche Anhebung für 2027 ist nach aktuellem Rechtsstand nicht beschlossen.

Stand: 02.10.2026 · Quelle: Bundesfinanzministerium (Basiszins-Bekanntmachung im Bundessteuerblatt)

Expertenmodus

Häufige Fragen zu Vorabpauschale-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was ist die Vorabpauschale und warum wurde sie eingeführt?

Die Vorabpauschale ist eine jährliche Mindestbesteuerung für Investmentfonds nach § 18 InvStG, eingeführt 2018, damit thesaurierende ETFs und Fonds ihre Gewinne nicht unbegrenzt steuerfrei reinvestieren können.

Sie berechnet eine fiktive Mindestrendite und besteuert diese pauschal, auch ohne Verkauf oder Ausschüttung.

Im Standardbeispiel des Rechners (100 Anteile, Kurs 100 Euro zum Jahresanfang, keine Ausschüttung, Basiszins 3,2 Prozent für 2026) ergibt sich ein Basisertrag von 224 Euro, der bei fehlender Ausschüttung vollständig zur Vorabpauschale wird; nach 30 Prozent Teilfreistellung und 26,375 Prozent Abgeltungsteuer fallen darauf 41,36 Euro Steuer an.

Die bereits gezahlte Vorabpauschale wird beim späteren Verkauf auf die dann fällige Abgeltungsteuer angerechnet, sodass keine echte Doppelbesteuerung entsteht.

Die Depotbank führt die Steuer bei inländischen Depots automatisch ab, ein gesonderter Antrag ist nicht nötig.

Wie wird die Vorabpauschale 2026 konkret berechnet?

Die Berechnung erfolgt in drei Schritten: Erstens Basisertrag = Fondswert zum 1. Januar × Basiszins (3,2 Prozent für 2026) × 0,7 (gesetzlicher Basisbetrag-Faktor nach § 18 InvStG).

Zweitens Vorabpauschale = Maximum aus null und Basisertrag minus tatsächliche Ausschüttungen des Jahres. Drittens Steuer = Vorabpauschale × 0,7 (Teilfreistellung für Aktienfonds) × 26,375 Prozent (Abgeltungsteuer plus Solidaritätszuschlag).

Bei einem Depotwert von 50.000 Euro (100 Anteile à 500 Euro) ergibt der Rechner einen Basisertrag und eine Vorabpauschale von jeweils 1.120 Euro sowie eine Steuerlast von 206,78 Euro.

Bei 30.000 Euro Depotwert sind es 672 Euro Basisertrag und 124,07 Euro Steuer, bei 20.000 Euro 448 Euro Basisertrag und 82,71 Euro Steuer. Die Steuerlast skaliert damit linear mit dem Depotwert, solange Basiszins und Ausschüttung unverändert bleiben.

Was ist der Basiszins und wie hat er sich zuletzt entwickelt?

Der Basiszins ist ein jährlich vom Bundesfinanzministerium auf Basis der Zinsstrukturdaten für Bundeswertpapiere festgesetzter Referenzzins, der die Grundlage für den Basisertrag bei der Vorabpauschale bildet.

Für 2026 beträgt er 3,2 Prozent (BMF-Bekanntmachung vom 13.01.2026).

In den Niedrigzinsjahren 2021 und 2022 war der Basiszins negativ beziehungsweise null, sodass keine Vorabpauschale anfiel; mit steigendem allgemeinem Zinsniveau zog er seitdem spürbar an.

Ein höherer Basiszins bedeutet unmittelbar eine höhere Vorabpauschale und damit mehr jährliche Steuerlast auf thesaurierende Fonds: Bei 20.000 Euro Depotwert erzeugt ein Basiszins von 3,2 Prozent einen Basisertrag von 448 Euro, während derselbe Depotwert in den Nullzinsjahren keinen Basisertrag und damit keine Steuer auslöste.

Trage den für dein Steuerjahr gültigen Basiszins oben ein, falls du eine Vorabpauschale für ein zurückliegendes Jahr nachrechnen willst.

Was ist die Teilfreistellung und wie stark senkt sie die Steuer?

Die Teilfreistellung nach § 20 InvStG bestimmt, welcher Anteil der Vorabpauschale steuerfrei bleibt, um die Vorbelastung des Fondsvermögens auf Unternehmensebene auszugleichen.

Für Aktienfonds (mindestens 51 Prozent Aktienquote) gelten 30 Prozent Teilfreistellung, für Mischfonds 15 Prozent, für Immobilienfonds 60 beziehungsweise bei inländischem Schwerpunkt 80 Prozent.

Dieser Rechner rechnet fest mit der Aktienfonds-Teilfreistellung von 30 Prozent; ein Auswahlfeld für andere Fondsarten gibt es nicht.

Der Unterschied wirkt sich spürbar aus: Bei einer Vorabpauschale von 500 Euro zahlt ein Aktienfondsanleger auf 350 Euro (70 Prozent) Abgeltungsteuer, rund 92 Euro, während ein Mischfondsanleger auf 425 Euro (85 Prozent) etwa 112 Euro zahlen würde – trotz identischer Vorabpauschale.

Prüfe daher vor dem Nachrechnen, ob dein Fonds tatsächlich als Aktienfonds im Sinne des § 2 Abs. 6 InvStG gilt, bevor du das Ergebnis dieses Rechners übernimmst.

Muss ich die Vorabpauschale selbst zahlen oder wird sie automatisch abgeführt?

Bei deutschen Depotbanken wird die Vorabpauschale automatisch vom Verrechnungskonto abgebucht, ohne dass du selbst aktiv werden musst – für das Steuerjahr 2026 geschieht das Anfang 2027.

Ist das Verrechnungskonto nicht ausreichend gedeckt, verkaufen manche Broker automatisch Fondsanteile, andere belasten ein verknüpftes Girokonto.

Wer ein echtes ausländisches Depot ohne deutsche Steuerabwicklung nutzt, muss die Vorabpauschale selbst in der Anlage KAP der Steuererklärung angeben.

Bei einem Aktien-ETF mit 30.000 Euro Depotwert und 3,2 Prozent Basiszins beträgt die automatisch abgebuchte Steuer laut Rechner 124,07 Euro.

Mit einem eingerichteten Freistellungsauftrag zahlst du so lange keine Vorabpauschale-Steuer, bis dein Sparer-Pauschbetrag ausgeschöpft ist.

Prüfe im Zweifel bei deinem konkreten Broker direkt nach, ob er als inländische oder ausländische Stelle für die Steuerabführung gilt, da sich dies gelegentlich ändert.

Gilt das automatische Abführen auch bei Neobrokern?

Ja, grundsätzlich gilt dieselbe Regel: Entscheidend ist nicht die Bezeichnung Neobroker oder klassische Bank, sondern ob der Anbieter über eine deutsche Banklizenz beziehungsweise eine inländische depotführende Stelle verfügt.

Ist das der Fall, führt der Neobroker die Vorabpauschale genauso automatisch vom Verrechnungskonto ab wie eine klassische Direktbank oder Filialbank, inklusive automatischer Berücksichtigung eines hinterlegten Freistellungsauftrags.

Nur bei Anbietern ohne deutsche Depotführung – etwa bestimmten ausländischen Brokern ohne inländische Steuerabwicklung – musst du die Vorabpauschale selbst in der Steuererklärung angeben.

Die genaue steuerliche Einordnung deines konkreten Brokers lässt sich im Zweifel direkt bei dessen Kundenservice oder im steuerlichen FAQ-Bereich der Anbieter-Website nachlesen, da sich Lizenzmodelle ändern können.

Der Rechner oben zeigt dir unabhängig vom Anbieter die zu erwartende Steuerhöhe, damit du die Abbuchung nicht überrascht.

Wie reduziert der Sparer-Pauschbetrag die Vorabpauschale-Steuer?

Der Sparer-Pauschbetrag von 1.000 Euro pro Person beziehungsweise 2.000 Euro für zusammenveranlagte Ehepaare wird auf alle Kapitalerträge eines Jahres angerechnet, also auch auf die nach Teilfreistellung steuerpflichtige Vorabpauschale.

Dieser Rechner berücksichtigt den Freibetrag bewusst nicht und zeigt die Steuerlast ohne Abzug.

Ein Beispiel verdeutlicht den Effekt: Hat eine Anlegerin bereits 800 Euro Zinserträge im Jahr und kommt bei einer Vorabpauschale von 1.120 Euro (50.000 Euro Depotwert) nach Teilfreistellung auf 784 Euro steuerpflichtigen Betrag, summieren sich beide Positionen auf 1.584 Euro – der Sparer-Pauschbetrag deckt davon 1.000 Euro ab, nur auf die verbleibenden 584 Euro fällt Abgeltungsteuer an.

Richte deshalb unbedingt einen Freistellungsauftrag bei deiner Depotbank ein, bevor die automatische Abbuchung erfolgt, sonst zahlst du möglicherweise Steuer, obwohl dein Freibetrag noch nicht ausgeschöpft ist.

Was ist der Unterschied zwischen Vorabpauschale und Abgeltungsteuer beim Verkauf?

Die Vorabpauschale ist eine jährliche Mindestbesteuerung während der Haltedauer, unabhängig von einem Verkauf; die Abgeltungsteuer beim Verkauf besteuert dagegen den beim tatsächlichen Verkauf realisierten Kursgewinn.

Entscheidend: Alle während der Haltedauer gezahlten Vorabpauschale-Steuern werden beim späteren Verkauf auf die dann fällige Abgeltungsteuer angerechnet, wodurch keine echte Doppelbesteuerung entsteht.

Hat ein Anleger über mehrere Jahre insgesamt 3.000 Euro Vorabpauschale-Steuer gezahlt, kann er diesen Betrag beim Verkauf direkt von der fälligen Abgeltungsteuer abziehen.

Praktisch bedeutet das System einen reduzierten Steuerstundungseffekt für thesaurierende Fonds: Ohne Vorabpauschale ließe sich die gesamte Steuerlast bis zum Verkauf aufschieben, mit Vorabpauschale wird jährlich mindestens die berechnete Mindestrendite vorab besteuert.

Der Rechner oben zeigt dir die jährliche Vorauszahlungslast, die du als Planungsgröße für deine mehrjährige ETF-Strategie heranziehen kannst.

Für welche ETFs oder in welchen Jahren fällt keine Vorabpauschale an?

Keine Vorabpauschale fällt an, wenn die tatsächliche Ausschüttung eines Fonds den Basisertrag erreicht oder übersteigt – typisch bei voll ausschüttenden ETFs.

Auch in Jahren mit sehr niedrigem oder negativem Basiszins, wie 2021 und 2022, entsteht keine Vorabpauschale, weil der Basisertrag dann null oder negativ ist.

Zusätzlich deckelt § 18 Abs. 1 Satz 3 InvStG die Vorabpauschale auf den tatsächlichen Mehrbetrag aus Kursentwicklung und Ausschüttungen: In einem Jahr mit negativer Kursentwicklung fällt gesetzlich keine Vorabpauschale an.

Wichtig: Dieser Rechner bildet diese Deckelung bewusst nicht ab, da er keinen Jahresendkurs erfasst – in echten Verlustjahren weist er deshalb zu hohe Werte aus, und das Ergebnis darf dann nicht unverändert übernommen werden.

Trage zur Kontrolle deine tatsächliche Ausschüttung ein: Liegt sie über dem errechneten Basisertrag, zeigt der Rechner korrekt 0 Euro Vorabpauschale an.

Was ändert sich 2027 bei der Vorabpauschale?

Der Basiszins für das Steuerjahr 2027 ist Stand Oktober 2026 noch nicht veröffentlicht; das Bundesfinanzministerium gibt ihn traditionell Mitte Januar des jeweiligen Jahres bekannt, basierend auf der dann aktuellen Zinsstruktur für Bundeswertpapiere – für 2026 erfolgte die Bekanntmachung am 13.01.2026 mit 3,2 Prozent.

Ob der Basiszins 2027 höher, niedriger oder gleich ausfällt, hängt vom bis dahin unbekannten weiteren Zinsverlauf ab und lässt sich seriös nicht vorhersagen.

Fest steht: Die Berechnungsformel selbst (Basisertrag = Fondswert × Basiszins × 0,7) und die Teilfreistellung von 30 Prozent für Aktienfonds ändern sich nicht automatisch mit dem Jahreswechsel, nur der Basiszins als einzige variable Größe wird jährlich neu festgesetzt.

Sobald die offizielle BMF-Bekanntmachung für 2027 vorliegt, kannst du den neuen Basiszins oben manuell eintragen, um deine Vorabpauschale für das kommende Jahr zu schätzen.

Der Sparer-Pauschbetrag bleibt nach aktuellem Rechtsstand unverändert bei 1.000 beziehungsweise 2.000 Euro.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Wann muss ich die Vorabpauschale zahlen? Die Depotbank bucht den Steuerbetrag automatisch Anfang Januar des Folgejahres vom Verrechnungskonto ab.

Stelle sicher, dass ausreichend Guthaben vorhanden ist – andernfalls kann es zu Buchungsproblemen kommen. Muss ich die Vorabpauschale in der Steuererklärung angeben?

Wer eine inländische Depotbank nutzt, muss in der Regel nichts weiter tun; die Steuer wird automatisch abgeführt.

Bei ausländischen Depots (z. B. Interactive Brokers oder ausländische Neobroker) muss die Vorabpauschale selbst in der Anlage KAP der Steuererklärung angegeben werden. Wie reduziert der Freistellungsauftrag die Vorabpauschale?

Der Sparer-Pauschbetrag von 1.000 Euro (für Ledige) bzw. 2.000 Euro (für Verheiratete) wird auf alle Kapitalerträge angerechnet. Wer ihn noch nicht ausgeschöpft hat, zahlt keine Steuer auf die Vorabpauschale bis zur Freibetragsgrenze.

Freistellungsauftrag unbedingt bei der Depotbank einrichten! Welche Teilfreistellungen gibt es? Aktienfonds: 30 %; Mischfonds: 15 %; Immobilienfonds: 60 % (inländisch 80 %).

Der Rechner rechnet fest mit 30 % Teilfreistellung für Aktienfonds (§ 20 InvStG); ein Auswahlfeld gibt es nicht.

Für Misch- (15 %) oder Immobilienfonds (60 %/80 %) ist das Ergebnis manuell zu skalieren: Bemessungsgrundlage 85 % statt 70 % (Mischfonds) bzw. 40 %/20 % (Immobilienfonds). Wie wirkt die Vorabpauschale langfristig?

Über mehrere Jahrzehnte reduziert die Vorabpauschale den Steuerstundungseffekt thesaurierender ETFs. Beim späteren Verkauf werden die bereits gezahlten Vorabpauschale-Steuern angerechnet, sodass keine echte Doppelbesteuerung entsteht.

Unabhängige Informationen zu Investmentsteuern bietet die Verbraucherzentrale. Die Rechnerergebnisse ersetzen keine individuelle Steuerberatung.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Ein Anleger hält zum 1. Januar 2026 einen thesaurierenden Aktienfonds mit 500 Anteilen à 80 Euro Kurs = 40.000 Euro Fondswert. Der ETF schüttet im Jahr 2026 nichts aus (thesaurierend). Basiszins 2026: 3,2 %.

Eingaben im Rechner: Kurs 80 €, Anteile 500, Ausschüttung 0 €, Basiszins 3,20 %. Schritt 1: Basisertrag = 40.000 × 0,032 × 0,70 = 896 €. Schritt 2: Vorabpauschale = max(0; 896 − 0) = 896 €. Schritt 3: Steuer = 896 × 0,70 × 0,26375 = 165,42 €.

Der Betrag von 165,42 Euro wird Anfang 2027 automatisch vom Verrechnungskonto abgebucht. Prüfung: Steht der Sparer-Pauschbetrag noch zur Verfügung? Falls ja, reduziert der Freibetrag die Steuerlast auf null oder einen Teil davon.

Vergleich ausschüttender ETF: Schüttet derselbe ETF 500 Euro im Jahr aus (500 Anteile × 1 Euro Ausschüttung), sinkt die Vorabpauschale auf 396 Euro (896 − 500), und auf die Ausschüttung selbst fällt ebenfalls Abgeltungsteuer an.

Nächster Schritt: Freistellungsauftrag bei der Depotbank auf 1.000 Euro einrichten und jährlich prüfen, ob und in welcher Höhe Vorabpauschale anfällt.

Was der Anleger aus dem Beispiel mitnimmt: Ob am Ende überhaupt Steuer anfällt, entscheidet sich weniger am reinen Fondswert als am Verhältnis von Basisertrag zu Ausschüttungen und am noch freien Sparer-Pauschbetrag.

Schüttet der Fonds mehr aus, als der Basisertrag beträgt, entfällt die Vorabpauschale ganz – dafür ist die Ausschüttung selbst abgeltungsteuerpflichtig.

Und selbst wenn eine Vorabpauschale entsteht, kann sie durch einen noch nicht ausgeschöpften Freibetrag vollständig aufgezehrt werden. Die gezahlte Steuer ist zudem kein endgültiger Abzug, weil sie beim späteren Verkauf gegengerechnet wird.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Beim Vorabpauschale-Rechner entstehen die meisten Fehler durch falsche Eingabedaten. Erster Fehler: Jahresendkurs statt Jahresanfangskurs eingeben.

Die Vorabpauschale basiert gesetzlich auf dem Fondskurs zum 1. Januar, nicht zum 31. Dezember. Dieser Unterschied kann bei volatilen Märkten erheblich sein. Zweiter Fehler: Ausschüttungen vergessen oder zu hoch ansetzen.

Nur tatsächlich zugeflossene Ausschüttungen dürfen vom Basisertrag abgezogen werden. Dritter Fehler: Falsche Teilfreistellung anwenden. Wer einen Mischfonds (15 %) wie einen Aktienfonds (30 %) behandelt, berechnet eine zu niedrige Steuerlast.

Vierter Fehler: Den Sparer-Pauschbetrag ignorieren. Wer den Freibetrag noch nicht ausgeschöpft hat, zahlt womöglich unnötig Vorabpauschale-Steuer, weil kein Freistellungsauftrag eingerichtet ist.

Fünfter Fehler: Annahme, dass thesaurierende ETFs komplett steuerfrei sind. Seit 2018 gilt die Vorabpauschale auch für Thesaurierer – ein weit verbreiteter Irrtum, der bei Steuererklärungen zu Fehlern führt.

Sechster Fehler: die Vorabpauschale für eine zusätzliche, endgültige Steuer zu halten.

Tatsächlich wird der bereits gezahlte Betrag beim späteren Verkauf auf den steuerpflichtigen Gewinn angerechnet, sodass unterm Strich keine doppelte Belastung entsteht.

Siebter Fehler: den Freistellungsauftrag zu vergessen und dadurch Steuer zu zahlen, obwohl der Sparer-Pauschbetrag noch frei ist.

Achter Fehler: bei einem ausländischen Depot anzunehmen, die Bank führe die Steuer automatisch ab – dort musst du die Vorabpauschale selbst in der Anlage KAP der Steuererklärung angeben.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Basisertrag, Vorabpauschale und Steuerlast nach § 18 InvStG für thesaurierende und ausschüttende ETFs liefert der Vorabpauschale-Rechner für das Steuerjahr 2026 mit dem Basiszins von 3,2 Prozent.

Stelle sicher, dass dein Freistellungsauftrag (1.000 Euro für Ledige) bei der Depotbank eingerichtet ist, um den Sparer-Pauschbetrag optimal zu nutzen.

Bei ausländischen Depots muss die Vorabpauschale selbst in der Steuererklärung (Anlage KAP) erfasst werden. Für die Gesamtplanung des ETF-Sparplans mit Endkapital und Eigenanteil nutze den ETF-Sparplan-Rechner.

Die genaue Abgeltungsteuer auf Ausschüttungen und realisierte Gewinne ermittelt der Kapitalertragsteuer-Rechner. Die Ergebnisse ersetzen keine individuelle Steuerberatung.

Merke dir für die Praxis vor allem zweierlei: Erstens ist die Vorabpauschale keine zusätzliche Steuer, sondern eine Vorauszahlung, die beim Verkauf auf den Gewinn angerechnet wird – eine echte Doppelbesteuerung entsteht dadurch nicht.

Zweitens lohnt sich der Freistellungsauftrag: Solange dein Sparer-Pauschbetrag noch nicht ausgeschöpft ist, bleibt die Vorabpauschale bis zu dieser Grenze steuerfrei.

Bei einer inländischen Depotbank läuft die Abbuchung automatisch, bei einem ausländischen Depot musst du selbst tätig werden und den Betrag in der Anlage KAP angeben.

Behandle die ausgewiesenen Beträge als Orientierung für das Steuerjahr 2026 und nicht als verbindliche Berechnung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Basisertrag: 224,00 €; Vorabpauschale: 224,00 €; Steuerlast: 41,36 €

100 Anteile à 100 € – thesaurierend, keine Ausschüttung

Kurs zum Jahresanfang (€ je Anteil)
100 €
Anzahl Anteile
100
Erhaltene Ausschüttung p.a.
0 €
Basiszins
3,20 %

Beispiel 2 · Mittel · Basisertrag: 896,00 €; Vorabpauschale: 696,00 €; Steuerlast: 128,50 €

500 Anteile à 80 € – ausschüttend, 200 € Jahresausschüttung

Kurs zum Jahresanfang (€ je Anteil)
80 €
Anzahl Anteile
500
Erhaltene Ausschüttung p.a.
200 €
Basiszins
3,20 %

Beispiel 3 · Komplex · Basisertrag: 3.360,00 €; Vorabpauschale: 3.360,00 €; Steuerlast: 620,34 €; Steuer je Anteil: 0,6203 €

Großes Depot – 1.000 Anteile à 150 €, thesaurierend

Kurs zum Jahresanfang (€ je Anteil)
150 €
Anzahl Anteile
1000
Erhaltene Ausschüttung p.a.
0 €
Basiszins
3,20 %

Beispiel 4 · Komplex · Basisertrag: 537,60 €; Vorabpauschale: 417,60 €; Steuerlast: 77,10 €

Teilweise Ausschüttung reduziert die Vorabpauschale

Kurs zum Jahresanfang (€ je Anteil)
120 €
Anzahl Anteile
200
Erhaltene Ausschüttung p.a.
120 €
Basiszins
3,20 %

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

CAGR-RechnerCAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.Depot-Gebühren-VergleichDepot-Gebühren-Vergleich: jährliche Gesamtkosten verschiedener Depotmodelle aus Depotgebühr, Ordergebühren, Sparplangebühren und ETF-TER berechnen, Gebührenquote bestimmen und Langzeiteffekt auf das Endvermögen vergleichen.Optionsschein-RechnerOptionsschein 2026 bewerten: Inneren Wert, Zeitwert, Hebel und Break-Even-Kurs für Call und Put aus Aktienkurs, Basispreis, OS-Preis und Bezugsverhältnis berechnen.Knock-out-RechnerKnock-out-Zertifikate 2026 berechnen: Inneren Wert, Hebel, KO-Abstand und Szenario-Rendite für Long- und Short-KOs ermitteln.AktienrechnerAktiengewinn nach Abgeltungsteuer, Solidaritätszuschlag, Kirchensteuer und Ordergebühren berechnen. Mit Sparerpauschbetrag und Rendite p.a.Anleihen-RenditeAnleihen-Rendite berechnen: Yield to Maturity (YTM), laufende Rendite, Kuponertrag und Kursgewinn aus Nennwert, Kaufkurs, Kuponzins und Restlaufzeit ermitteln.Lot Size RechnerForex-Positionsgröße berechnen: Lots, Einheiten und Pip-Wert aus Kontogröße, Risiko und Stop-Loss für Standard-, Mini- und Micro-Lots ermitteln.Verlustverrechnung-RechnerVerrechnet Aktienverluste getrennt vom allgemeinen Verlusttopf mit Vortrag aus Vorjahren und berechnet die Steuerersparnis gegenüber der Steuer ohne Verlustverrechnung.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Vorabpauschale: Berechnungsschritte, § 18 InvStG · Jährliche Fondsbesteuerung seit 2018, ① BASISERTRAG, Fondswert 1.1., × Basiszins × 70 %, 2,53 %, (Basiszins 2026), ② VORABPAUSCHALE

    Vorabpauschale-Rechner Berechnung

    760 × 389 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/vorabpauschale-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vorabpauschale-rechner-berechnung.svg"
           alt="Infografik: Vorabpauschale: Berechnungsschritte, § 18 InvStG · Jährliche Fondsbesteuerung seit 2018, ① BASISERTRAG, Fondswert 1.1., × Basiszins × 70 %, 2,53 %, (Basiszins 2026), ② VORABPAUSCHALE"
           width="760" height="389">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/vorabpauschale-rechner">Vorabpauschale-Rechner Berechnung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/vorabpauschale-rechner
  • Infografik: Vorabpauschale – Berechnung (§ 18 InvStG), VP = max(0; Fondswert × Basiszins × 0,70 − Ausschüttungen), Steuer = VP × Teilfreistellung (0,70 Aktienfonds) × 0,26375 (KapESt + SolZ), VARIABLEN, Fondswert – Kurs×Ant., Basiszins – 2026: 3,2 %, Ausschütt.

    Vorabpauschale-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/vorabpauschale-rechner">
      <img src="https://rechner-portal.de/images/finanzen/vorabpauschale-rechner-formel.svg"
           alt="Infografik: Vorabpauschale – Berechnung (§ 18 InvStG), VP = max(0; Fondswert × Basiszins × 0,70 − Ausschüttungen), Steuer = VP × Teilfreistellung (0,70 Aktienfonds) × 0,26375 (KapESt + SolZ), VARIABLEN, Fondswert – Kurs×Ant., Basiszins – 2026: 3,2 %, Ausschütt. "
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/vorabpauschale-rechner">Vorabpauschale-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/vorabpauschale-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnung verwendet vereinfachte Annahmen (Aktienfonds-Teilfreistellung 30 %, kein Sparer-Pauschbetrag). Die tatsächliche Vorabpauschale kann je nach Fondsart, Depot und steuerlicher Situation abweichen. Keine Steuerberatung.

Quelle: Eigenberechnung; § 18 InvStG; BMF-Bekanntmachung Basiszins 2026 (3,20 %) vom 13.01.2026

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
Basisertrag = Gesamtwert × Basiszins × 0,7 (Basisbetrag-Faktor nach § 18 InvStG); Vorabpauschale = max(0, Basisertrag − Ausschüttung); Steuer = Vorabpauschale × 0,7 (Teilfreistellung Aktienfonds) × 26,375 % (KapESt + Soli)
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Vorabpauschale-Rechner. Abgerufen von https://rechner-portal.de/finanzen/investieren/vorabpauschale-rechner

Harvard-Format

Rechner-Portal, 2026. Vorabpauschale-Rechner. Available at: https://rechner-portal.de/finanzen/investieren/vorabpauschale-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.