Zum Hauptinhalt springen

GKV-Beitragsrechner 2026: Krankenkassenbeitrag berechnen

FinanzenStand
€
%
Anzeige

Kurzantwort

GKV-Beitragsrechner 2026: Monatsbrutto, kassenindividuellen Zusatzbeitragssatz und Kinderzahl eingeben – Basisbeitrag, Zusatzbeitrag und Pflegeanteil für Arbeitnehmer und Arbeitgeber sofort berechnen. Stand 2026, keine Rechtsberatung.

GKV-Beitrag 2026 berechnen: Basisbeitrag, Zusatzbeitrag und Pflegeversicherungsanteil für...

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Okt. 2026)Veröffentlicht: Stand:

Überblick

Was ist der GKV-Beitragsrechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wie hoch dein Beitrag zur gesetzlichen Krankenversicherung und zur Pflegeversicherung ist, rechnet dir der GKV-Beitragsrechner für 2026 aus. Die Kernfrage: Wie viel zahle ich selbst, wie viel zahlt mein Arbeitgeber, und wie hoch ist der Gesamtbeitrag?

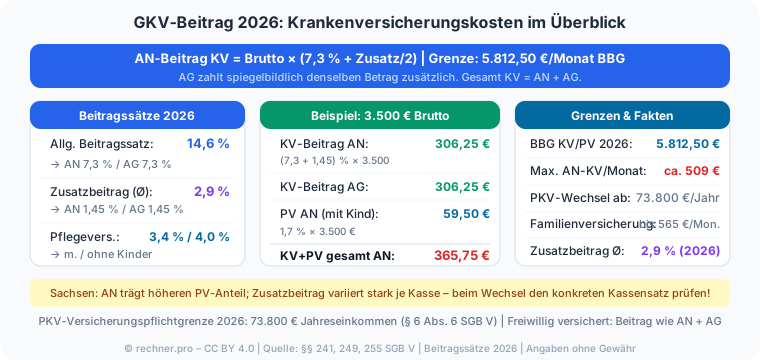
Die gesetzliche Krankenversicherung nach SGB V finanziert sich aus dem allgemeinen Beitragssatz von 14,6 Prozent zuzüglich eines kassenindividuellen Zusatzbeitrags, der 2026 im Durchschnitt bei rund 2,9 Prozent liegt.

Der allgemeine Beitragssatz wird hälftig zwischen Arbeitnehmer (7,3 Prozent) und Arbeitgeber (7,3 Prozent) geteilt; der Zusatzbeitrag trägt je zur Hälfte Arbeitnehmer und Arbeitgeber.

Die soziale Pflegeversicherung nach SGB XI beträgt 2026 insgesamt 3,6 Prozent: Arbeitnehmer mit Kindern zahlen 1,8 Prozent, Arbeitnehmer ohne Kinder zahlen 2,4 Prozent, Arbeitgeber stets 1,8 Prozent.

Alle Beiträge werden nur bis zur Beitragsbemessungsgrenze (BBG) von 5.812,50 Euro pro Monat berechnet; auf höhere Einkommen fällt kein Mehrbeitrag an. Stand 2026.

Eine Eigenheit lohnt den zweiten Blick, weil sie der verbreiteten Vorstellung von der paritätischen Finanzierung widerspricht: Arbeitnehmer und Arbeitgeber zahlen nur dann exakt dasselbe, wenn Kinder vorhanden sind.

Ohne Kinder trägst du in der Pflegeversicherung 2,4 statt 1,8 Prozent, dein Arbeitgeber bleibt bei 1,8 Prozent – der kinderlose Zuschlag von 0,6 Prozentpunkten geht allein zu deinen Lasten.

Bei einem Einkommen an der Beitragsbemessungsgrenze weist der Rechner deshalb 648,09 Euro für dich, aber nur 613,22 Euro für den Arbeitgeber aus. Die Differenz von 34,88 Euro im Monat ist genau dieser Zuschlag.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du brauchst drei Angaben. Das monatliche Bruttoeinkommen ist dein regelmäßiges Bruttoarbeitsentgelt vor Steuern und Abzügen; für Beiträge oberhalb der BBG von 5.812,50 Euro pro Monat kürzt der Rechner automatisch auf die BBG.

Der Zusatzbeitragssatz deiner Krankenkasse ist kassenseitig festgelegt und kann im Mitglieder-Portal oder auf der Website der Krankenkasse nachgeschlagen werden – 2026 liegt der durchschnittliche Zusatzbeitrag bei 2,9 Prozent; die tatsächlichen Sätze legt jede Kasse selbst fest, und zwischen günstigen und teuren Kassen liegen teils mehr als 2 Prozentpunkte.

Häufige Eingabefehler: Das Jahresgehalt statt des Monatsgehalts einzutragen, den kassenspezifischen Zusatzbeitrag nicht zu kennen und stattdessen 0 einzutragen, oder die Anzahl der Kinder falsch zu setzen (relevant für den Pflegebeitrag).

Wer mehr als 5.812,50 Euro monatlich verdient, zahlt trotzdem nur auf diesen Höchstbetrag. Die Angabe zu Kindern bezieht sich auf eigene Kinder unter 25 Jahren; ohne Kinder (ab 23 Jahren) gilt der erhöhte Pflegebeitrag von 2,4 statt 1,8 Prozent.

Beachte, was die Deckelung im Feld Monatsbrutto praktisch bedeutet: Trägst du 7.000 Euro ein, rechnet der Rechner intern mit 5.812,50 Euro weiter und weist 424,31 Euro Basisbeitrag, 84,28 Euro Zusatzbeitrag und, je nach Kinderzahl, zwischen 46,50 Euro (5 oder mehr Kinder) und 139,50 Euro (keine Kinder) Pflegebeitrag aus.

Ein höherer Wert im Feld verändert ab dieser Grenze also gar nichts mehr.

Das Feld Kinderzahl fragt die Anzahl der Kinder unter 25 Jahren ab (0 bis 5 oder mehr): Ab dem zweiten Kind sinkt der Pflegebeitrag gestaffelt um je 0,25 Prozentpunkte (§ 55 Abs. 3 SGB XI); unter 23-Jährige ohne eigene Kinder wählen '1 Kind', weil für sie kein Kinderlosenzuschlag gilt.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

GKV-Beitrag 2026: Krankenversicherungsbeitrag aus allgemeinem Beitragssatz, Zusatzbeitrag und Beitragsbemessungsgrenze – AN- und AG-Anteile im Überblick Der Rechner berechnet in vier Schritten. Schritt 1 – Beitragsbasis: Beitragsbasis = min(Monatsbrutto, 5.812,50 Euro).

Bei 3.500 Euro Brutto bleibt die Beitragsbasis 3.500 Euro; bei 7.000 Euro wird sie auf 5.812,50 Euro gedeckelt. Schritt 2 – KV-Beitrag Arbeitnehmer: Basisanteil AN = Beitragsbasis × 7,3 Prozent = 3.500 × 0,073 = 255,50 Euro.

Zusatzbeitrag AN = Beitragsbasis × (Zusatzbeitragssatz ÷ 2) = 3.500 × 1,45 Prozent = 50,75 Euro (bei 2,9 Prozent Zusatzbeitrag). Schritt 3 – PV-Beitrag Arbeitnehmer: Mit Kind: Beitragsbasis × 1,8 Prozent = 3.500 × 0,018 = 63,00 Euro.

Ohne Kind: Beitragsbasis × 2,4 Prozent = 3.500 × 0,024 = 84,00 Euro. Schritt 4 – Summen: Gesamt-AN = KV-Basisanteil + Zusatzbeitrag-AN + PV-AN = 255,50 + 50,75 + 63,00 = 369,25 Euro.

Gesamt-AG = Beitragsbasis × 7,3 Prozent + Beitragsbasis × (Zusatzbeitrag ÷ 2) + Beitragsbasis × 1,8 Prozent = 255,50 + 50,75 + 63,00 = 369,25 Euro. Gesamtbeitrag = AN + AG = 738,50 Euro.

Hinter dieser Rechnung steht ein einfaches Prinzip: Der allgemeine Krankenversicherungsbeitrag und der kassenindividuelle Zusatzbeitrag werden paritätisch zwischen Arbeitnehmer und Arbeitgeber geteilt, während sich der Pflegebeitrag nach dem Kinderstatus richtet.

Alle Beiträge fallen nur bis zur Beitragsbemessungsgrenze an. Höhere Einkommensteile bleiben beitragsfrei, weshalb der Beitrag oberhalb dieser Grenze nicht weiter steigt.

Der Rechner setzt diese Aufteilung schematisch um und dient der Orientierung, nicht der verbindlichen Beitragsfestsetzung.

Nachschlagen

GKV-Beitragstabelle 2026: Monatsbrutto → Beiträge (AN und AG)

Diese Tabelle zeigt die monatlichen Beiträge zur gesetzlichen Kranken- und Pflegeversicherung 2026 für verschiedene Bruttogehälter. Berechnung mit dem Durchschnitts-Zusatzbeitrag von 2,9 % und dem bundesweiten Pflegebeitragssatz von 3,6 %. Beiträge werden nur bis zur Beitragsbemessungsgrenze (BBG) von 5.812,50 €/Monat erhoben.

GKV-Beitragsübersicht 2026: Kranken- und Pflegeversicherungsbeitrag nach Monatsbrutto
Brutto / MonatKV-Basis AN (7,3 %)Zusatzbeitrag AN (1,45 %)PV AN 1 Kind (1,8 %)PV AN ohne Kind (2,4 %)Gesamt AN (1 Kind)Gesamt AN (ohne Kind)Gesamt AG (1,8 % PV)Gesamtbeitrag (1 Kind)
1.500 €109,50 €21,75 €27,00 €36,00 €158,25 €167,25 €158,25 €316,50 €
2.000 €146,00 €29,00 €36,00 €48,00 €211,00 €223,00 €211,00 €422,00 €
2.500 €182,50 €36,25 €45,00 €60,00 €263,75 €278,75 €263,75 €527,50 €
3.000 €219,00 €43,50 €54,00 €72,00 €316,50 €334,50 €316,50 €633,00 €
3.500 €255,50 €50,75 €63,00 €84,00 €369,25 €390,25 €369,25 €738,50 €
4.000 €292,00 €58,00 €72,00 €96,00 €422,00 €446,00 €422,00 €844,00 €
4.500 €328,50 €65,25 €81,00 €108,00 €474,75 €501,75 €474,75 €949,50 €
5.000 €365,00 €72,50 €90,00 €120,00 €527,50 €557,50 €527,50 €1.055,00 €
5.500 €401,50 €79,75 €99,00 €132,00 €580,25 €613,25 €580,25 €1.160,50 €
5.812,50 € (BBG)424,31 €84,28 €104,62 €139,50 €613,22 €648,09 €613,22 €1.226,44 €
6.000 € *424,31 €84,28 €104,62 €139,50 €613,22 €648,09 €613,22 €1.226,44 €
8.000 € *424,31 €84,28 €104,62 €139,50 €613,22 €648,09 €613,22 €1.226,44 €

Rechtsstand 2026. Allgemeiner Beitragssatz 14,6 % (je 7,3 % AN/AG), Zusatzbeitrag Ø 2,9 % (je 1,45 % AN/AG), PV 3,6 % (AN 1 Kind 1,8 %, AN ohne Kind 2,4 %, AG immer 1,8 %). Die Spalten 'PV AN 1 Kind' gelten exakt für ein Kind unter 25 Jahren; ab dem 2. bis zum 5. Kind sinkt der AN-Satz gestaffelt weiter (siehe Tabelle 'Pflegeversicherungsbeitrag nach Kinderzahl' unten). BBG GKV 2026: 5.812,50 €/Monat (69.750 €/Jahr). * Einkommen über der BBG: Beitrag gedeckelt auf BBG-Niveau. Sachsen-Sonderregel (+0,5 Beitragssatzpunkte AN) nicht abgebildet. Quellen: § 241 SGB V, § 55 SGB XI, GKV-Spitzenverband.

GKV-Beitrag nach Kassenzusatzbeitrag und Monatsbrutto 2026

Diese Tabelle zeigt den monatlichen GKV-Gesamtbeitrag des Arbeitnehmers (mit genau einem Kind unter 25 Jahren) in Abhängigkeit vom kassenindividuellen Zusatzbeitragssatz und vom Monatsbrutto. Bei gleicher Kasse und gleichem Einkommen ist der Unterschied zwischen dem niedrigsten (0,9 %) und höchsten (3,9 %) Zusatzbeitragssatz unmittelbar ablesbar – ideal für den Kassenwechsel-Vergleich.

GKV-Gesamtbeitrag Arbeitnehmer (1 Kind, 1,8 % PV) nach Zusatzbeitragssatz und Monatsbrutto
Zusatzbeitrag2.000 €3.000 €4.000 €5.000 €5.812,50 € (BBG)
0,9 %191,00 €286,50 €382,00 €477,50 €555,09 €
1,5 %197,00 €295,50 €394,00 €492,50 €572,53 €
2,0 %202,00 €303,00 €404,00 €505,00 €587,06 €
2,5 %207,00 €310,50 €414,00 €517,50 €601,59 €
2,9 % (Ø)211,00 €316,50 €422,00 €527,50 €613,22 €
3,5 %217,00 €325,50 €434,00 €542,50 €630,66 €
3,9 %221,00 €331,50 €442,00 €552,50 €642,28 €

Gesamt AN (1 Kind): Basisbeitrag KV 7,3 % + halber Zusatzbeitrag + PV 1,8 %. Beiträge gedeckelt auf BBG 5.812,50 €/Monat (2026). Rechtsstand 2026. AG-Anteil bei '1 Kind' identisch mit AN-Anteil (beide 1,8 % PV). Ohne Kinder (ab 23 J.) liegt der AN-Anteil um 0,6 % × Brutto höher; ab dem 2. Kind unter 25 Jahren sinkt er stattdessen gestaffelt (siehe Tabelle 'Pflegeversicherungsbeitrag nach Kinderzahl'). Quellen: § 241, § 242 SGB V, § 55 SGB XI.

GKV-Mindest- und Höchstbeitrag 2026: freiwillig Versicherte im Vergleich zu Arbeitnehmern

Dieser Rechner berechnet ausschließlich den Arbeitnehmeranteil mit hälftiger Arbeitgeberbeteiligung. Freiwillig Versicherte und Selbstständige zahlen den vollen Beitrag ohne Arbeitgeberzuschuss, mindestens jedoch auf eine gesetzlich festgelegte Mindestbemessungsgrundlage. Diese Übersicht zeigt beide Eckwerte 2026 im Vergleich.

Beitragsspanne 2026: vom gesetzlichen Mindestbeitrag freiwillig Versicherter bis zum Höchstbeitrag an der Beitragsbemessungsgrenze
PersonengruppeBemessungsgrundlage / MonatGKV-Beitragssatz 2026Beitrag KV / MonatHinweis
Freiwillig Versicherte / Selbstständige (Mindestbeitrag)1.318,33 €17,5 % (14,6 % + Ø-Zusatzbeitrag 2,9 %)230,71 €Zzgl. 1,8 % (1 Kind) bzw. 2,4 % (ohne Kind) Pflegeversicherung, gestaffelt ab dem 2. Kind; kein Arbeitgeberzuschuss – voller Beitrag selbst zu tragen
Arbeitnehmer (Höchstbeitrag AN-Anteil, 1 Kind)5.812,50 € (BBG)8,75 % (7,3 % + 1,45 % halber Ø-Zusatzbeitrag)508,59 €Zzgl. 104,62 € Pflegeversicherung (1,8 %) = 613,22 € Gesamt-AN; Arbeitgeber zahlt denselben Betrag

Werte Rechtsstand 2026, nachgerechnet mit scripts/run-calc.mjs. Mindestbemessungsgrundlage für freiwillig Versicherte und Selbstständige nach § 240 SGB V (90 % der monatlichen Bezugsgröße): 1.318,33 €. Beitragsbemessungsgrenze nach § 223 Abs. 3 SGB V i. V. m. Sozialversicherungs-Rechengrößenverordnung 2026: 5.812,50 €/Monat. Für 2027 nennt der Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung bereits 6.375 €/Monat (noch nicht amtlich, siehe Ausblick). Dieser Rechner bildet nur Arbeitnehmer ab; für freiwillig Versicherte und Selbstständige hilft der Krankenversicherung-Rechner für Selbstständige. Quellen: § 240 SGB V, § 223 SGB V, GKV-Spitzenverband.

Pflegeversicherungsbeitrag nach Kinderzahl 2026: AN-Anteil gestaffelt

Seit dem Pflegeunterstützungs- und -entlastungsgesetz (PUEG) 2023 sinkt der Pflegeversicherungsbeitrag des Arbeitnehmers gestaffelt ab dem zweiten bis zum fünften Kind unter 25 Jahren um je 0,25 Prozentpunkte gegenüber dem Basissatz von 1,8 Prozent (§ 55 Abs. 3 Satz 4 SGB XI). Der Arbeitgeberanteil bleibt davon unberührt und beträgt unabhängig von der Kinderzahl immer 1,8 Prozent. Unter 23-Jährige ohne eigene Kinder zahlen ebenfalls nur 1,8 Prozent, weil für sie kein Kinderlosenzuschlag gilt (§ 55 Abs. 3 Satz 1 SGB XI).

Pflegeversicherungsbeitrag des Arbeitnehmers nach Anzahl der Kinder unter 25 Jahren (§ 55 Abs. 3 SGB XI), Beispiel 3.500 € Monatsbrutto
KinderzahlPV-Satz ANPV-Beitrag AN (bei 3.500 €)PV-Beitrag AG (bei 3.500 €)Gesamt AN (KV + PV, bei 3.500 €, 2,9 % Zusatzbeitrag)
0 (kinderlos, ab 23 J.)2,40 %84,00 €63,00 €390,25 €
11,80 %63,00 €63,00 €369,25 €
21,55 %54,25 €63,00 €360,50 €
31,30 %45,50 €63,00 €351,75 €
41,05 %36,75 €63,00 €343,00 €
5 oder mehr0,80 %28,00 €63,00 €334,25 €

Rechtsstand 2026. KV-Anteil des Arbeitnehmers (Basisbeitrag 7,3 % + halber Zusatzbeitrag 1,45 % bei 2,9 % Ø-Zusatzbeitrag) bleibt bei 3.500 € Brutto konstant 306,25 €; nur der PV-Anteil ändert sich mit der Kinderzahl. Beiträge werden nur bis zur Beitragsbemessungsgrenze von 5.812,50 €/Monat (2026) erhoben. Sachsen-Sonderregel (+0,5 Beitragssatzpunkte AN, −0,5 Beitragssatzpunkte AG wegen Buß- und Bettag) ist nicht abgebildet. Quellen: § 55 Abs. 3 SGB XI, GKV-Spitzenverband.

Ausblick

Was ändert sich 2027 beim GKV-Beitrag?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Das GKV-Beitragssatzstabilisierungsgesetz wurde am 29.07.2026 verkündet und trat größtenteils am 30.07.2026 in Kraft; weitere Regelungen folgen zum 01.01.2027 beziehungsweise erst 2028.
  • Der Referentenentwurf zur Sozialversicherungsrechengrößen-Verordnung 2027 (Bundesministerium für Arbeit und Soziales, veröffentlicht Ende September 2026) nennt für die Beitragsbemessungsgrenze Kranken- und Pflegeversicherung bereits einen konkreten Wert: 6.375 Euro im Monat (76.500 Euro im Jahr), rund 563 Euro mehr als die 5.812,50 Euro von 2026 – spürbar mehr als die zunächst erwartete Anhebung um rund 300 Euro. Verbindlich ist der Betrag erst nach Kabinettsbeschluss und Zustimmung des Bundesrats.
  • Ohne das GKV-Beitragssatzstabilisierungsgesetz drohte laut BMG und GKV-Schätzerkreis 2027 eine strukturelle Finanzierungslücke von rund 15 Milliarden Euro, was einem weiteren Anstieg der Zusatzbeitragssätze um rund 0,75 Prozentpunkte entsprochen hätte; der GKV-Schätzerkreis legt den tatsächlichen durchschnittlichen Zusatzbeitrag für 2027 turnusgemäß Mitte Oktober 2026 fest. Fachprognosen (IGES-Institut, PKV-Verband) gehen vorab von rund 3,1 bis 3,7 Prozent aus, gegenüber 2,9 Prozent 2026 – das politische Ziel der Bundesregierung ist ein unveränderter Satz von 2,9 Prozent.
  • Mitversicherte Ehe- oder Lebenspartner ohne Kinderbetreuung sollen ab 2027 einen eigenen Beitrag von 2,5 Prozent ihrer beitragspflichtigen Einnahmen zur Familienversicherung leisten; dieser Fall ist in diesem Rechner nicht abgebildet.

Stand: 02.10.2026 · Quelle: Bundesministerium für Gesundheit (BMG) – GKV-Beitragssatzstabilisierungsgesetz; Bundesministerium für Arbeit und Soziales – Referentenentwurf Sozialversicherungsrechengrößen-Verordnung 2027

Expertenmodus

Häufige Fragen zu GKV-Beitragsrechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist der GKV-Beitrag 2026 für Arbeitnehmer?

Der GKV-Gesamtbeitrag für Arbeitnehmer setzt sich 2026 aus drei Teilen zusammen: dem allgemeinen Beitragssatz von 14,6 Prozent, dem kassenindividuellen Zusatzbeitrag und dem Pflegeversicherungsbeitrag.

Den allgemeinen Beitragssatz teilen Arbeitnehmer und Arbeitgeber je hälftig mit 7,3 Prozent.

Den Zusatzbeitrag tragen seit 2019 ebenfalls beide hälftig; er liegt 2026 im Durchschnitt bei 2,9 Prozent, kassenindividuell aber zwischen rund 0,9 und knapp 4 Prozent.

Den Pflegebeitrag von insgesamt 3,6 Prozent zahlen Arbeitnehmer je nach Kinderstatus 1,8 Prozent (mit Kind) oder 2,4 Prozent (ohne Kind), der Arbeitgeber immer 1,8 Prozent.

Bei einem Monatsbrutto von 3.500 Euro und dem Durchschnitts-Zusatzbeitrag von 2,9 Prozent ergibt sich so ein Arbeitnehmeranteil von 369,25 Euro im Monat (255,50 Euro KV-Basis, 50,75 Euro Zusatzbeitrag, 63 Euro Pflegeversicherung).

Alle Beiträge werden höchstens bis zur Beitragsbemessungsgrenze von 5.812,50 Euro im Monat berechnet. Trage dein Monatsbrutto, den Zusatzbeitrag deiner Kasse und deinen Kinderstatus ein, um alle drei Teilbeiträge separat abzulesen.

Wie hoch ist der Mindestbeitrag für freiwillig gesetzlich Versicherte?

Freiwillig gesetzlich Versicherte und Selbstständige ohne ausreichenden Einkommensnachweis zahlen 2026 mindestens auf eine fiktive Mindestbemessungsgrundlage von 1.318,33 Euro im Monat (§ 240 SGB V, 90 Prozent der bundesweiten Bezugsgröße).

Bei einem durchschnittlichen Zusatzbeitrag von 2,9 Prozent ergibt das einen Mindestbeitrag zur Krankenversicherung von rund 230,71 Euro monatlich, zuzüglich Pflegeversicherung mit 1,8 Prozent (mit Kind) oder 2,4 Prozent (ohne Kind).

Anders als Arbeitnehmer erhalten freiwillig Versicherte und Selbstständige keinen Arbeitgeberzuschuss: Sie tragen den vollen Beitrag von 14,6 Prozent plus vollen Zusatzbeitrag allein, nicht nur die Hälfte von 7,3 Prozent.

Dieser Rechner bildet ausschließlich Arbeitnehmer mit hälftiger Arbeitgeberbeteiligung ab; für Selbstständige und freiwillig Versicherte mit dem vollen Beitragsvergleich zur PKV hilft der Krankenversicherung-Rechner für Selbstständige.

Wer über der Mindestbemessungsgrundlage verdient, zahlt anteilig mehr, begrenzt durch die Beitragsbemessungsgrenze von 5.812,50 Euro.

Was ist die Beitragsbemessungsgrenze in der gesetzlichen Krankenversicherung?

Die Beitragsbemessungsgrenze (BBG) ist die monatliche Einkommensgrenze, bis zu der GKV-Beiträge berechnet werden; Einkommen darüber bleibt beitragsfrei. 2026 liegt die BBG bei 5.812,50 Euro im Monat (69.750 Euro im Jahr).

Wer 7.000 Euro brutto verdient, zahlt GKV-Beiträge also nur auf 5.812,50 Euro.

Nicht zu verwechseln ist die BBG mit der Jahresarbeitsentgeltgrenze (JAEG): Sie entscheidet, ob Arbeitnehmer sich überhaupt privat krankenversichern dürfen, und liegt 2026 bei 77.400 Euro jährlich beziehungsweise 6.450 Euro monatlich (§ 6 Abs. 6 SGB V).

Wer regelmäßig mehr als die JAEG verdient, ist versicherungsfrei in der GKV.

Wer genau die BBG verdient, zahlt mit 613,22 Euro (Arbeitnehmeranteil mit Kind, 2,9 Prozent Zusatzbeitrag) den höchstmöglichen GKV-Beitrag, unabhängig von weiteren Einkommenszuwächsen.

Für 2027 liegt bereits ein Referentenentwurf vor, der die BBG auf 6.375 Euro im Monat (76.500 Euro im Jahr) anhebt - deutlich mehr als zunächst erwartet; verbindlich ist der Wert erst nach Kabinettsbeschluss und Zustimmung des Bundesrats.

Dieser Rechner begrenzt das eingegebene Brutto automatisch auf die aktuell geltende BBG von 2026.

Was ist der Zusatzbeitrag und warum ist er von Kasse zu Kasse verschieden hoch?

Der Zusatzbeitrag ist ein kassenindividueller Aufschlag auf den allgemeinen Beitragssatz von 14,6 Prozent, den der Vorstand jeder Krankenkasse jährlich neu festlegt.

Er spiegelt die finanzielle Lage der Kasse wider: Kassen mit höheren Ausgaben oder ungünstigerer Risikostruktur verlangen tendenziell mehr.

2026 liegen die kassenindividuellen Zusatzbeiträge zwischen rund 0,9 und knapp 4 Prozent, der vom Bundesministerium für Gesundheit festgelegte Durchschnittswert beträgt 2,9 Prozent (§ 242a SGB V).

Der Zusatzbeitrag wird seit 2019 hälftig zwischen Arbeitnehmer und Arbeitgeber geteilt; bei 2,5 Prozent zahlen beide je 1,25 Prozent.

Ein Kassenwechsel lohnt sich oft handfest: Bei 4.000 Euro Monatsbrutto spart ein Wechsel von 3,5 auf 1,5 Prozent Zusatzbeitrag 40 Euro Arbeitnehmeranteil im Monat, also 480 Euro im Jahr.

Die ordentliche Kündigungsfrist beträgt in der Regel zwei Monate zum Monatsende, bei einer Beitragserhöhung besteht zusätzlich ein Sonderkündigungsrecht.

Der GKV-Schätzerkreis legt den durchschnittlichen Zusatzbeitrag für 2027 turnusgemäß Mitte Oktober 2026 fest; Fachprognosen gehen von einem Anstieg auf rund 3,1 bis 3,7 Prozent aus.

Wie hoch ist der Pflegeversicherungsbeitrag 2026?

Der Beitragssatz zur gesetzlichen Pflegeversicherung beträgt 2026 insgesamt 3,6 Prozent.

Der Arbeitnehmeranteil ist seit dem Pflegeunterstützungs- und -entlastungsgesetz 2023 nach Kinderzahl gestaffelt (§ 55 Abs. 3 SGB XI): Arbeitnehmer ohne Kinder ab 23 Jahren zahlen 2,4 Prozent (Kinderlosenzuschlag von 0,6 Prozent), mit einem Kind 1,8 Prozent.

Ab dem zweiten bis zum fünften Kind unter 25 Jahren sinkt der Satz um je 0,25 Prozentpunkte weiter: 1,55 Prozent bei zwei Kindern, 1,30 Prozent bei drei, 1,05 Prozent bei vier und 0,80 Prozent ab fünf Kindern.

Der Arbeitgeber zahlt unabhängig von der Kinderzahl des Arbeitnehmers immer 1,8 Prozent. Bei 3.500 Euro Brutto ergibt das als Arbeitnehmeranteil 84 Euro Pflegebeitrag ohne Kinder, 63 Euro mit einem Kind und nur noch 45,50 Euro mit drei Kindern.

In Sachsen gilt eine Sonderregelung: Dort zahlen Arbeitnehmer 0,5 Prozentpunkte mehr und Arbeitgeber 0,5 Prozentpunkte weniger als im übrigen Bundesgebiet, weil der Buß- und Bettag als arbeitsfreier Feiertag fortbesteht und die Arbeitnehmer diesen Ausgleich allein tragen (§ 58 Abs. 3 SGB XI).

Dieser Rechner bildet die gestaffelten Sätze nach Kinderzahl ab; die Sachsen-Sonderregel ist vereinfacht nicht enthalten.

Warum zahlen Kinderlose einen höheren Pflegeversicherungsbeitrag?

Der Kinderlosenzuschlag von 0,6 Prozent geht auf ein Urteil des Bundesverfassungsgerichts von 2001 zurück (1 BvR 1629/94), das feststellte, dass Eltern durch die Kindererziehung einen beitragslosen Beitrag zur zukünftigen Sicherung der Pflegeversicherung leisten.

2005 wurde deshalb der Kinderlosenzuschlag eingeführt und mit dem Pflegeunterstützungs- und -entlastungsgesetz 2023 von 0,35 auf 0,6 Prozent angehoben.

Der Zuschlag gilt fuer alle Versicherten ab 23 Jahren ohne Kinder, unabhängig vom Grund der Kinderlosigkeit, und betrifft ausschließlich den Arbeitnehmeranteil, nicht den stets gleich hohen Arbeitgeberanteil von 1,8 Prozent.

Wer ein Kind bekommt oder die Elterneigenschaft nachweist, etwa über die Geburtsurkunde beim Arbeitgeber, wechselt in den günstigeren Satz von 1,8 statt 2,4 Prozent; eine rückwirkende Korrektur ist bei nachträglichem Nachweis möglich.

Im Rechner genügt die Angabe des Kinderstatus im entsprechenden Feld, um sofort den korrekten Pflegebeitrag abzulesen.

Welcher Anteil des Bruttolohns geht insgesamt an Kranken- und Pflegeversicherung?

Der Arbeitnehmeranteil an Kranken- und Pflegeversicherung liegt 2026 bei rund 10,55 Prozent des Bruttolohns für Versicherte mit Kindern und 11,15 Prozent für Kinderlose, jeweils beim Durchschnitts-Zusatzbeitrag von 2,9 Prozent (7,3 Prozent Basisbeitrag, 1,45 Prozent halber Zusatzbeitrag, 1,8 oder 2,4 Prozent Pflegebeitrag).

Bei 3.500 Euro Brutto ergibt das 369,25 Euro monatlich mit Kind beziehungsweise 390,25 Euro ohne Kind.

Je höher der Zusatzbeitrag der eigenen Kasse, desto höher die Gesamtquote: Bei 3,9 Prozent Zusatzbeitrag steigt der Arbeitnehmeranteil auf rund 11,05 beziehungsweise 11,65 Prozent.

Der Gesamtbeitrag inklusive Arbeitgeberanteil beträgt rund das Doppelte des Arbeitnehmeranteils, weil Basisbeitrag und Zusatzbeitrag paritätisch geteilt werden, während der Pflegebeitrag je nach Kinderstatus leicht abweicht.

Oberhalb der Beitragsbemessungsgrenze von 5.812,50 Euro steigt der Euro-Betrag nicht weiter, wodurch der prozentuale Anteil am tatsächlichen Einkommen ab dieser Grenze sinkt - bei 8.000 Euro Brutto mit Kind zahlt der Arbeitnehmer wie bei der BBG selbst 613,22 Euro, also effektiv nur noch 7,67 Prozent des tatsächlichen Bruttos.

Wie wird der Krankenkassenbeitrag für Rentner berechnet?

Für Rentner in der Krankenversicherung der Rentner (KVdR) gilt ein anderes Modell als für Arbeitnehmer, das dieser Rechner nicht abbildet.

Vom allgemeinen Beitragssatz von 14,6 Prozent zahlt der Rentner 7,3 Prozent auf die gesetzliche Rente, die andere Hälfte von 7,3 Prozent übernimmt die Deutsche Rentenversicherung als Trägerin anstelle eines Arbeitgebers.

Beim Zusatzbeitrag gilt seit 2019 ebenfalls die hälftige Teilung: Der Rentner zahlt die Hälfte des kassenindividuellen Zusatzbeitrags, die Deutsche Rentenversicherung übernimmt die andere Hälfte.

Anders bei der Pflegeversicherung: Dort trägt der Rentner den vollen Beitragssatz von 3,6 Prozent allein (beziehungsweise 4,2 Prozent ohne Kinder), ohne hälftige Beteiligung der Rentenversicherung, da es dort kein Arbeitgeberäquivalent gibt.

Wer neben der gesetzlichen Rente weitere Versorgungsbezüge hat, etwa eine Betriebsrente, zahlt darauf den vollen statt des hälftigen Beitragssatzes.

Für die konkrete Berechnung des Rentner-Beitrags auf eine bestimmte Rentenhöhe eignet sich dieser auf Arbeitnehmer zugeschnittene Rechner nicht; frage bei deiner Krankenkasse oder der Deutschen Rentenversicherung nach einer individuellen Berechnung.

Was ist der Unterschied zwischen GKV-Beitrag als Arbeitnehmer und als Selbstständiger?

Arbeitnehmer profitieren davon, dass der Arbeitgeber die Hälfte des allgemeinen Beitragssatzes und des Zusatzbeitrags trägt.

Selbstständige und freiwillig Versicherte tragen dagegen den vollen Beitrag allein: 14,6 Prozent allgemeiner Satz plus vollen Zusatzbeitrag plus vollen Pflegebeitrag, ohne jede Arbeitgeberbeteiligung.

Bei 3.500 Euro Einkommen und 2,9 Prozent Zusatzbeitrag zahlt ein Arbeitnehmer 369,25 Euro, während derselbe Betrag für Selbstständige rund 738,50 Euro Gesamtbeitrag ausmacht, weil kein Arbeitgeberzuschuss gegenübersteht.

Hinzu kommt für freiwillig versicherte Selbstständige eine Mindestbemessungsgrundlage von 1.318,33 Euro, aus der sich 2026 ein Mindestbeitrag von rund 230,71 Euro zur Krankenversicherung ergibt, selbst bei geringerem tatsächlichem Einkommen.

Als Faustregel gilt: Selbstständige zahlen beim gleichen Einkommen etwa doppelt so viel wie Arbeitnehmer. Für den direkten Vergleich zwischen GKV und PKV mit Arbeitgeberzuschuss oder Beihilfe hilft der Krankenversicherung-Rechner für Selbstständige.

Wie kann ich meinen GKV-Beitrag senken?

Es gibt mehrere legale Wege, den GKV-Beitrag zu reduzieren.

Erstens Kassenwechsel: Der einfachste Weg ist der Wechsel zu einer Kasse mit niedrigerem Zusatzbeitrag; ein Unterschied von einem Prozentpunkt spart bei 4.000 Euro Monatseinkommen 20 Euro Arbeitnehmeranteil im Monat.

Zweitens Privatversicherung: Wer regelmäßig über der Jahresarbeitsentgeltgrenze von 77.400 Euro jährlich (2026) verdient, kann in die PKV wechseln; das lohnt sich vor allem in jungen Jahren mit guter Gesundheit.

Drittens eine betriebliche Krankenversicherung, die manche Arbeitgeber als Zusatzleistung anbieten. Viertens Beitragsfreiheit während des Elterngeldbezugs in bestimmten Grenzen.

Der allgemeine Beitragssatz von 14,6 Prozent selbst ist nicht veränderbar; echte Stellschrauben sind nur der Zusatzbeitrag der Kasse und ein möglicher Wechsel in die PKV.

Nutze diesen Rechner, um deinen aktuellen Beitrag zu ermitteln, trage anschließend den Zusatzbeitragssatz einer günstigeren Kasse ein und lies das jährliche Sparpotenzial direkt in Euro ab.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Vier Punkte helfen dir beim GKV-Beitrag. Erstens die Beitragsbemessungsgrenze (BBG): Oberhalb von 5.812,50 Euro im Monat steigen die GKV- und PV-Beiträge nicht weiter an – du zahlst also maximal auf diesen Betrag.

Das ist anders als bei der Rentenversicherung, die eine eigene BBG hat. Zweitens der Zusatzbeitrag im Kassenvergleich: Die Krankenkassen legen ihren Zusatzbeitrag selbst fest.

Ein Wechsel zu einer Kasse mit niedrigerem Zusatzbeitrag kann jährlich mehrere hundert Euro Ersparnis bringen. Kasse wechseln ist mit einer Frist von zwei Monaten zum Monatsende möglich.

Drittens der Mehrkindabschlag in der Pflegeversicherung: Seit 2023 sinkt der Pflegebeitrag gestaffelt ab dem zweiten bis zum fünften Kind unter 25 Jahren um je 0,25 Prozentpunkte (§ 55 Abs. 3 SGB XI) – bei 3.500 Euro Brutto und drei Kindern zahlst du dadurch nur noch 45,50 statt 63 Euro Pflegebeitrag.

Viertens Selbstständige und freiwillig Versicherte: Für sie gelten andere Regelungen (voller Beitrag ohne AG-Anteil, ggf. Mindestbeitrag). Dieser Rechner ist auf Arbeitnehmer ausgelegt. Stand 2026.

Fünftens der Kassenwechsel: Ein Wechsel zu einer günstigeren Kasse ist an eine gesetzliche Bindungs- und Kündigungsfrist gebunden; prüfe vor dem Wechsel neben dem Zusatzbeitrag auch die Leistungen und Zusatzangebote.

Sechstens die Aktualität: Beitragssätze und Bemessungsgrenzen werden jährlich angepasst, weshalb du für verbindliche Werte immer die aktuelle Auskunft deiner Krankenkasse heranziehen solltest.

Wie hoch ist der Krankenkassenbeitrag bei 2.000, 3.000 oder 4.000 Euro brutto? Bei einem Zusatzbeitrag von 2,5 Prozent und mindestens einem Kind ergibt sich folgender monatlicher AN-Anteil (2026): Bei 2.000 Euro brutto zahlst du 146 Euro KV-Basis (7,3 %), 25 Euro Zusatzbeitrag (1,25 %) und 36 Euro Pflegeversicherung (1,8 %) – zusammen rund 207 Euro.

Bei 3.000 Euro sind es rund 310,50 Euro, bei 4.000 Euro rund 414 Euro. Ab der BBG von 5.812,50 Euro steigen die Beiträge nicht weiter.

Welcher Anteil deines Bruttogehalts fließt insgesamt in KV und PV? Der AN-Anteil setzt sich zusammen aus 7,3 Prozent KV-Basis, dem halben Zusatzbeitrag deiner Kasse und dem Pflegebeitrag (1,8 Prozent mit Kind, 2,4 Prozent ohne Kind) – bei 2,5 Prozent Zusatzbeitrag insgesamt 10,35 Prozent mit Kind oder 10,95 Prozent ohne Kind.

Wie sich diese Abzüge auf dein Nettogehalt auswirken, zeigt der Brutto-Netto-Rechner.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Praxisfall: Ein Arbeitnehmer verdient 3.500 Euro brutto im Monat, ist bei einer Kasse mit 2,9 Prozent Zusatzbeitrag versichert und hat Kinder. Schritt 1 – Beitragsbasis: 3.500 Euro (unter BBG 5.812,50 Euro).

Schritt 2 – KV-Beitrag AN: 3.500 × 7,3 % = 255,50 Euro (Basisanteil) + 3.500 × 1,45 % = 50,75 Euro (Zusatzbeitrag-AN) = 306,25 Euro. Schritt 3 – PV-Beitrag AN (mit Kind): 3.500 × 1,8 % = 63,00 Euro.

Schritt 4 – Gesamt-AN: 255,50 + 50,75 + 63,00 = 369,25 Euro. Schritt 5 – Gesamt-AG: 255,50 + 50,75 + 63,00 = 369,25 Euro (AG zahlt identisch, da Zusatzbeitrag hälftig geteilt). Schritt 6 – Gesamtbeitrag: 369,25 + 369,25 = 738,50 Euro.

Vergleich ohne Kinder: PV-AN = 3.500 × 2,4 % = 84,00 Euro. Gesamt-AN = 255,50 + 50,75 + 84,00 = 390,25 Euro (+21,00 Euro gegenüber mit Kind).

Wer zu einer Kasse mit nur 1,5 % Zusatzbeitrag wechselt, spart 3.500 × 0,7 % = 24,50 Euro AN-Anteil pro Monat = 294 Euro pro Jahr. Solche Beispielwerte zeigen die Systematik, ersetzen aber keine verbindliche Auskunft.

Dein tatsächlicher Beitrag hängt vom aktuellen Zusatzbeitrag deiner Krankenkasse, deinem Kinderstatus und deinem beitragspflichtigen Einkommen ab.

Prüfe den Zusatzbeitrag deiner Kasse und lass dir Einzel- und Gesamtbeitrag im Zweifel dort bestätigen; für Selbstständige und freiwillig Versicherte gelten eigene Regeln, die dieser Rechner nicht abbildet.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Irrtum beim GKV-Beitrag: anzunehmen, der Gesamtbeitragssatz von 14,6 Prozent gelte ausschließlich für den Arbeitnehmer. Tatsächlich teilen sich Arbeitnehmer und Arbeitgeber den allgemeinen Beitrag hälftig.

Zweiter Fehler: den kassenindividuellen Zusatzbeitrag zu vergessen oder mit 0 anzusetzen. Ohne den Zusatzbeitrag fällt der berechnete Beitrag zu niedrig aus. Dritter Fehler: die Beitragsbemessungsgrenze zu ignorieren.

Wer 7.000 Euro brutto verdient, zahlt trotzdem nur auf 5.812,50 Euro. Vierter Fehler: den Pflegebeitrag falsch anzusetzen.

Arbeitnehmer ohne Kinder zahlen 2,4 Prozent, mit Kindern 1,8 Prozent – dieser Unterschied von 0,6 Prozent macht bei der BBG rund 34,90 Euro pro Monat aus. Fünfter Fehler: anzunehmen, der Arbeitgeber trage den Zusatzbeitrag allein oder gar nicht.

Seit 2019 tragen AN und AG den Zusatzbeitrag hälftig. Sechster Fehler: Jahres- statt Monatswerte einzutragen. Der Rechner rechnet mit dem monatlichen Bruttoeinkommen. Stand 2026. Siebter Fehler: den Zusatzbeitrag als feste Größe zu betrachten.

Jede Kasse legt ihn selbst fest und kann ihn ändern, weshalb sich ein Vergleich lohnt. Achter Fehler: die Ergebnisse für Selbstständige oder freiwillig Versicherte zu nutzen, für die andere Regeln gelten.

Neunter Fehler: sich allein auf die Schätzung zu verlassen, statt den verbindlichen Beitrag bei der Krankenkasse zu erfragen.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der GKV-Beitragsrechner 2026 berechnet aus Monatsbrutto, kassenindividuellem Zusatzbeitrag und Kinderzahl den KV- und PV-Beitrag für Arbeitnehmer und Arbeitgeber.

Im Beispiel (3.500 Euro, 2,9 % Zusatzbeitrag, 1 Kind) ergibt sich ein AN-Beitrag von 369,25 Euro und ein identischer AG-Beitrag, zusammen 738,50 Euro Gesamtbeitrag. Beiträge fallen nur bis zur BBG von 5.812,50 Euro monatlich an.

Der Pflegebeitrag des Arbeitnehmers sinkt gestaffelt mit der Kinderzahl: 2,4 % ohne Kinder, 1,8 % mit einem Kind, bis 0,8 % ab fünf Kindern (§ 55 Abs. 3 SGB XI); der Arbeitgeber zahlt immer 1,8 %.

Trage Brutto, Zusatzbeitrag und Kinderzahl ein und lies Einzel- und Gesamtbeiträge sofort ab. Hinweis: Selbstständige, freiwillig Versicherte und die Sachsen-Sonderregel sind nicht abgebildet. Verbindliche Auskünfte erteilt deine Krankenkasse.

Stand 2026. Nutze das Ergebnis, um deine Abzüge einzuordnen und Krankenkassen zu vergleichen, denn der Zusatzbeitrag unterscheidet sich von Kasse zu Kasse und lässt sich mit einem Wechsel beeinflussen.

Beachte, dass Selbstständige, freiwillig Versicherte und die Sachsen-Sonderregel hier nicht abgebildet sind. Selbstständige, die GKV und PKV direkt vergleichen wollen, nutzen den Krankenversicherung-Rechner für Selbstständige.

Verbindliche Auskünfte zu deinem Beitrag erteilt allein deine Krankenkasse.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · KV-Basis AN: 255,50 €; Zusatzbeitrag AN: 43,75 €; PV AN: 84,00 €; Gesamt AN: 383,25 €; Gesamt AG: 362,25 €; Gesamtbeitrag: 745,50 €

Keine Kinder – höherer Pflegebeitrag

monatsbrutto
3500
zusatzbeitrag
2.5
kinder
0

Beispiel 2 · Mittel · KV-Basis AN: 160,60 €; Zusatzbeitrag AN: 22,00 €; PV AN: 39,60 €; Gesamt AN: 222,20 €; Gesamt AG: 222,20 €; Gesamtbeitrag: 444,40 €

Einkommen 2.200 €, 1 Kind

monatsbrutto
2200
zusatzbeitrag
2.0
kinder
1

Beispiel 3 · Komplex · KV-Basis AN: 424,31 €; Zusatzbeitrag AN: 72,66 €; PV AN: 139,50 €; Gesamt AN: 636,47 €; Gesamt AG: 601,59 €; Gesamtbeitrag: 1.238,06 €

Einkommen an der Beitragsbemessungsgrenze

monatsbrutto
5812.50
zusatzbeitrag
2.5
kinder
0

Beispiel 4 · Komplex · KV-Basis AN: 424,31 €; Zusatzbeitrag AN: 87,19 €; PV AN: 104,62 €; Gesamt AN: 616,13 €; Gesamt AG: 616,13 €; Gesamtbeitrag: 1.232,25 €

Einkommen weit über der BBG – gedeckelt

monatsbrutto
8000
zusatzbeitrag
3.0
kinder
1

Beispiel 5 · Komplex · KV-Basis AN: 255,50 €; Zusatzbeitrag AN: 50,75 €; PV AN: 45,50 €; Gesamt AN: 351,75 €; Gesamt AG: 369,25 €; Gesamtbeitrag: 721,00 €

3 Kinder – gestaffelter Mehrkindabschlag

monatsbrutto
3500
zusatzbeitrag
2.9
kinder
3

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

TV-L-RechnerTV-L-Gehalt 2026 berechnen: Bruttogehalt für Länderbeschäftigte nach Entgeltgruppe und Erfahrungsstufe – West-Tabelle ab 01.04.2026, mit Netto-Schätzung.Kurzfristige-Beschäftigung-RechnerKurzfristige Beschäftigung 2026 prüfen: 70-Tage-Regel nach § 8 Abs. 2 SGB IV, SV-Freiheit und Lohnsteuer bei Saisonarbeit und Ferienjobs einordnen. Kein Verdienstlimit.Übergangsgeld-RechnerÜbergangsgeld bei Reha-Maßnahmen 2025 schätzen: 75 % (mit Kind) oder 68 % (ohne Kind) des pauschalierten Nettoregelentgelts nach § 65 SGB IX. Nur Orientierung.Lastenzuschuss-RechnerLastenzuschuss nach § 19 WoGG 2023 online schätzen: Wohngeld für Eigentümer nach Haushaltsgröße, Belastung und Mietenstufe berechnen – inkl. Heizkostenkomponente.PKV-RechnerPKV-Beitrag schätzen: Modellrechner für private Krankenversicherung mit Eintrittsalter, Leistungsniveau und Selbstbeteiligung.Gründungszuschuss-RechnerGründungszuschuss berechnen: aus Arbeitslosengeld oder Bruttolohn die Höhe von Phase 1 (sechs Monate Arbeitslosengeld plus 300 Euro) und Phase 2 (neun Monate zu 300 Euro), die Gesamtsumme, die Phasen-Enddaten und den verbleibenden Anspruch auf Arbeitslosengeld nach den §§ 93, 94 und 148 SGB III ermitteln.PKV-im-Alter-RechnerPKV im Alter berechnen: Beitrag mit 60, 67 und 75 Jahren, Wegfall des 10-Prozent-Zuschlags, Zuschuss der Rentenversicherung, Nettobelastung und Anteil an der Rente mit Vergleich zur KVdR.KSK-BeitragsrechnerKünstlersozialkasse-Beitrag berechnen: Monatsbeitrag für Renten-, Kranken- und Pflegeversicherung aus dem Jahreseinkommen sowie die Künstlersozialabgabe für Auftraggeber mit Bagatellgrenze.KVdR RechnerKVdR-Vorversicherungszeit berechnen: zweite Hälfte der Rahmenfrist, erforderliche 9/10-Zeit, Kinderpauschale, fehlende Monate und frühestes Antragsdatum nach § 5 SGB V.Kurzarbeitergeld-RechnerKurzarbeitergeld 2026 berechnen: KUG aus Soll- und Ist-Entgelt schätzen – Nettoentgeltdifferenz, 60/67 Prozent Leistungssatz und verbleibender Verdienstausfall nach §§ 105–106 SGB III.Schlechtwettergeld-RechnerSchlechtwettergeld (Saison-Kurzarbeitergeld) 2026 berechnen: Saison-Kug, Zuschuss- und Mehraufwands-Wintergeld aus Ausfallstunden und Steuerklasse nach §§ 101–102 SGB III schätzen.Wohngeld-RechnerWohngeld 2025 schätzen: Formel nach § 19 WoGG mit Heizkostenkomponente – berücksichtigte Miete, Miethöchstbetrag nach Haushaltsgröße und Mietstufe. Nur Orientierung.Hortgebühren Berlin RechnerHortgebühren in Berlin ab der 4. Klasse berechnen: Einkommensstufe, Betreuungsmodul und Geschwisterermäßigung nach Anlage 2 TKBG für das Schuljahr 2026/27 – kostenlos, sofort.Elternzeit-RechnerElternzeit-Fristen nach BEEG §§ 15–18 berechnen: Anmeldefrist, Kündigungsschutz, Beginn, Ende und Restanspruch mit Mutterschutz-Anrechnung.Krankenversicherung SelbstständigeGKV vs. PKV für Selbstständige vergleichen: Beiträge mit Mindestbemessung, Krankengeld-Wahltarif, Pflegeversicherung und Break-even-Einkommen nach §§ 240, 243 SGB V berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: GKV-Beitrag 2026: Krankenversicherungskosten im Überblick, AN-Beitrag KV = Brutto × (7,3 % + Zusatz/2) | Grenze: 5.812,50 €/Monat BBG, AG zahlt spiegelbildlich denselben Betrag zusätzlich. Gesamt KV = AN + AG., Beitragssätze 2026, Allg. Beitragssatz:

    Gkv Beitragsrechner Beitrag

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/gkv-beitragsrechner">
      <img src="https://rechner-portal.de/images/finanzen/gkv-beitragsrechner-beitrag.svg"
           alt="Infografik: GKV-Beitrag 2026: Krankenversicherungskosten im Überblick, AN-Beitrag KV = Brutto × (7,3 % + Zusatz/2) | Grenze: 5.812,50 €/Monat BBG, AG zahlt spiegelbildlich denselben Betrag zusätzlich. Gesamt KV = AN + AG., Beitragssätze 2026, Allg. Beitragssatz:"
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/gkv-beitragsrechner">Gkv Beitragsrechner Beitrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/gkv-beitragsrechner
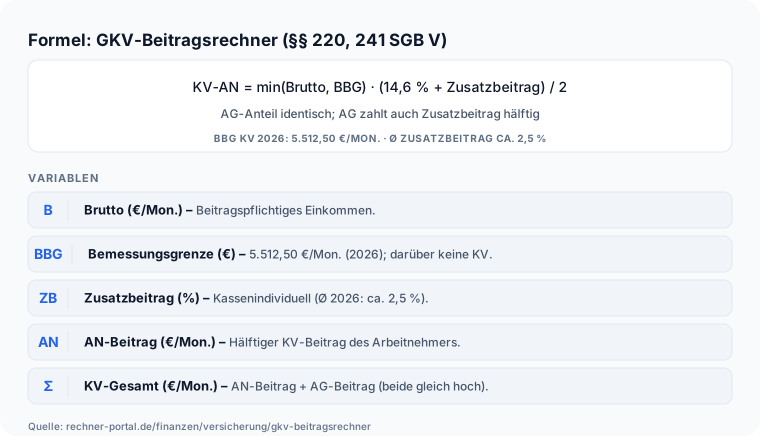
  • Infografik: Formel: GKV-Beitragsrechner (§§ 220, 241 SGB V), KV-AN = min(Brutto, BBG) · (14,6 % + Zusatzbeitrag) / 2, AG-Anteil identisch; AG zahlt auch Zusatzbeitrag hälftig, BBG KV 2026: 5.512,50 €/MON. · Ø ZUSATZBEITRAG CA. 2,5 %, VARIABLEN, Brutto (€/Mon.) –

    Gkv Beitragsrechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sozialleistungen/gkv-beitragsrechner">
      <img src="https://rechner-portal.de/images/finanzen/gkv-beitragsrechner-formel.svg"
           alt="Infografik: Formel: GKV-Beitragsrechner (§§ 220, 241 SGB V), KV-AN = min(Brutto, BBG) · (14,6 % + Zusatzbeitrag) / 2, AG-Anteil identisch; AG zahlt auch Zusatzbeitrag hälftig, BBG KV 2026: 5.512,50 €/MON. · Ø ZUSATZBEITRAG CA. 2,5 %, VARIABLEN, Brutto (€/Mon.) –"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sozialleistungen/gkv-beitragsrechner">Gkv Beitragsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sozialleistungen/gkv-beitragsrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Alle Angaben ohne Gewähr. Vereinfachte Berechnung nach SGB V/XI; individuelle Sonderfälle (Sachsen-Sonderregel, Freiwillig Versicherte, Minijob) sind nicht abgebildet. Keine Rechtsberatung.

Quelle: §§ 241, 242 SGB V (KV-Beitragssatz), § 55 SGB XI (Pflegebeitrag), GKV-Spitzenverband (Zusatzbeitragssatz), Stand 2026

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Sozialleistungen
Formeln basieren auf
Basisbeitrag AN = Brutto × 7,3 %; Zusatzbeitrag AN = Brutto × (Zusatzsatz / 2); Pflegebeitrag AN gestaffelt nach Kinderzahl = Brutto × PV-Satz (0 Kinder: 2,4 %; 1 Kind: 1,8 %; 2: 1,55 %; 3: 1,30 %; 4: 1,05 %; 5 oder mehr: 0,80 %, § 55 Abs. 3 SGB XI); AG-Beitrag spiegelsymmetrisch beim Basis-/Zusatzbeitrag, PV-AG immer 1,8 % unabhängig von der Kinderzahl; Beitragsbemessungsgrenze GKV 2026: 5.812,50 €/Monat
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). GKV-Beitragsrechner. Abgerufen von https://rechner-portal.de/finanzen/sozialleistungen/gkv-beitragsrechner

Harvard-Format

Rechner-Portal, 2026. GKV-Beitragsrechner. Available at: https://rechner-portal.de/finanzen/sozialleistungen/gkv-beitragsrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.