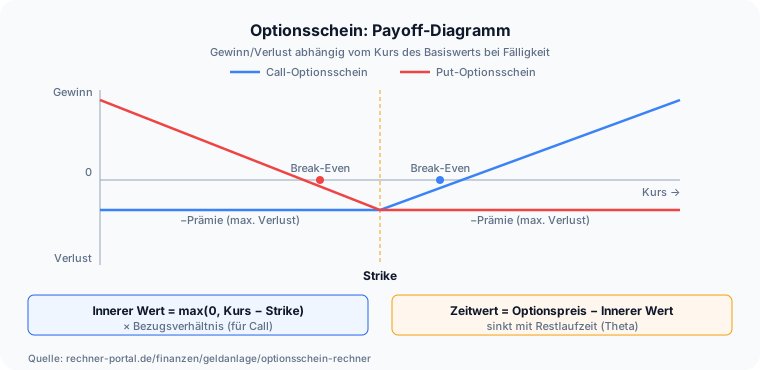
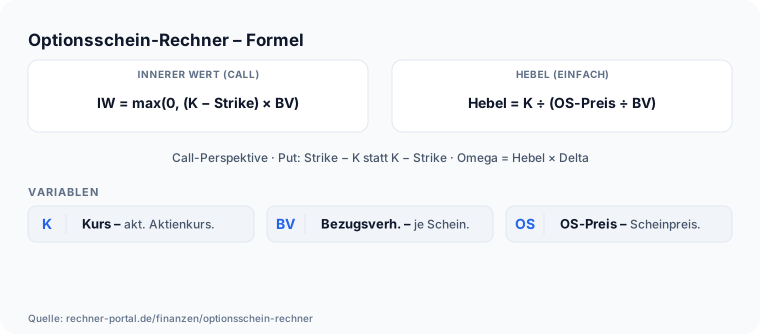
 Der Rechner berechnet sechs Kennzahlen. Innerer Wert (Call): max(0, (Aktienkurs − Basispreis) × Bezugsverhältnis).
Ist der Aktienkurs 160 Euro, der Strike 150 Euro und das Bezugsverhältnis 0,1, beträgt der innere Wert (160 − 150) × 0,1 = 1,00 Euro. Innerer Wert (Put): max(0, (Basispreis − Aktienkurs) × Bezugsverhältnis).
Bei Strike 160, Kurs 150 und BV 0,1 ergibt sich (160 − 150) × 0,1 = 1,00 Euro. Zeitwert: Optionsscheinpreis − innerer Wert. Bei einem OS-Preis von 2,50 Euro und innerem Wert 0 (OTM-Call) beträgt der Zeitwert 2,50 Euro.
Bei einem OS-Preis von 3,50 Euro und innerem Wert 1,00 Euro (ITM-Call) beträgt der Zeitwert 2,50 Euro. Hebel: Aktienkurs ÷ (Optionsscheinpreis ÷ Bezugsverhältnis). Bei Kurs 150, OS-Preis 2,50 und BV 0,1: 150 ÷ (2,50 ÷ 0,1) = 150 ÷ 25 = 6.
Ein Hebel von 6 bedeutet: Steigt der Kurs um 1 Prozent, steigt der Optionsschein theoretisch um 6 Prozent (vereinfachter Hebel ohne Berücksichtigung von Delta). Break-Even (Call): Basispreis + Optionsscheinpreis ÷ Bezugsverhältnis.
Bei Strike 160, OS-Preis 2,50, BV 0,1: 160 + 25 = 185 Euro. Break-Even (Put): Basispreis − Optionsscheinpreis ÷ Bezugsverhältnis. Aufgeld (Call): Aufgeld in Prozent = (Break-Even − Aktienkurs) ÷ Aktienkurs × 100.
Das Aufgeld gibt an, um wie viel Prozent der Basiswert bis zum Laufzeitende steigen muss, damit der Optionsschein die Gewinnschwelle erreicht. Beispiel mit den Werten oben: (185 − 150) ÷ 150 × 100 = 23,3 Prozent.
Bezogen auf die Restlaufzeit von 180 Tagen (rund 0,49 Jahre) liegt das annualisierte Aufgeld bei etwa 47 Prozent — ein Maß dafür, wie teuer der Zeitwert im Verhältnis zur nötigen Kursbewegung ist.
Niedrigeres Aufgeld bedeutet günstigere Absicherung oder Spekulation.