Zum Hauptinhalt springen

CAGR-Rechner: Jährliche Wachstumsrate online berechnen

FinanzenStand Noch keine Bewertung

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Der CAGR setzt gleichmäßiges jährliches Wachstum voraus; reale Anlagen können stark schwanken.
  • Steuern, Gebühren und Inflation sind nicht berücksichtigt.

Grenzen

  • Der CAGR bildet keine zwischenzeitlichen Verluste oder Schwankungen ab (Volatilität wird ignoriert).
  • Bei sehr kurzen Zeiträumen unter 1 Jahr können Ergebnisse verzerrt erscheinen.

Stand der Prüfung: CAGR-Formel ist zeitlos; Rechenlogik geprüft, Stand 11.07.2026.

Überblick

Was ist der CAGR-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Der CAGR-Rechner ermittelt die Compound Annual Growth Rate (zusammengesetzte jährliche Wachstumsrate) aus Anfangswert, Endwert und Anlagezeitraum in Jahren. Er richtet sich an Anlegerinnen und Anleger, die die tatsächliche jährliche Rendite ihrer Investition berechnen, verschiedene Anlagen sachlich vergleichen oder das Gewinnwachstum eines Unternehmens einordnen wollen.

Neben dem CAGR zeigt der Rechner die Gesamtrendite in Prozent und den Wachstumsfaktor. Kurze Antwort: Ein ETF-Depot wächst von 10.000 auf 20.000 Euro in 10 Jahren. CAGR = (20.000 / 10.000)^(1/10) − 1 = 7,18 % pro Jahr.

Das entspricht in etwa der historischen langfristigen Rendite eines MSCI-World-ETFs. Die Gesamtrendite beträgt 100 %; der Wachstumsfaktor ist 2,0.

Der CAGR ist die wichtigste Kennzahl für Rendite-Vergleiche, weil er den Zinseszinseffekt berücksichtigt und zwischenzeitliche Schwankungen herausmittelt.

Er eignet sich für Aktien, ETFs, Immobilienwerte, Unternehmensgewinne und jede andere messbare Größe, die sich über Zeit verändert.

Im Gegensatz zur einfachen Jahresrendite (Gesamtgewinn ÷ Jahre) überschätzt der CAGR keine Rendite durch Ignorieren des Zinseszinseffekts.

Orientierungswerte für den CAGR-Vergleich: MSCI World historisch ca. 7–9 % p.a.; DAX ca. 8–10 % p.a. (Total Return inkl. Dividenden); typische Unternehmensgewinne wachsen langfristig mit 5–8 % p.a. Die Ergebnisse des Rechners ersetzen keine individuelle Anlage- oder Finanzberatung.

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du gibst drei Werte ein: Anfangswert, Endwert und Anlagezeitraum in Jahren. Beide Werte müssen positiv und größer als null sein.

Dezimalwerte sind für den Zeitraum möglich, etwa 1,5 für 18 Monate oder 7,25 für 7 Jahre und 3 Monate.

Typische Fehler: Anfangs- und Endwert vertauschen; vergessen, dass der CAGR bei Verlusten negativ werden kann (wenn Endwert kleiner als Anfangswert); inkonsistente Einheiten verwenden (etwa Anfangswert in Tausend und Endwert in Millionen).

Für ETF-Depots trage den Depotstand zum gewünschten Startdatum und Enddatum ein – der CAGR gibt dann die effektive Jahresrendite für diesen konkreten Zeitraum aus.

Achte darauf, keine laufenden Einzahlungen oder Entnahmen im Berechnungszeitraum gehabt zu haben; der CAGR ist nur für eine einzelne Einmalanlage ohne Zuflüsse korrekt.

Mehr Felder gibt es bewusst nicht: Für Ordergebühren, Fondskosten, Steuern oder Inflation ist keine Eingabe vorgesehen – der Rechner misst allein die Wertentwicklung zwischen zwei Stichtagen.

Wie scharf der Zeitraum dabei wirkt, zeigt eine Probe mit derselben Verdopplung von 10.000 auf 20.000 Euro: über 9 Jahre gibt der Rechner 8,01 Prozent aus, über 10 Jahre 7,18 Prozent und über 11 Jahre 6,50 Prozent.

Ein einziges Jahr Unschärfe beim Stichtag verschiebt das Ergebnis also um fast einen Prozentpunkt.

Deshalb lohnt der Blick in den Depotauszug statt die Schätzung aus dem Gedächtnis – gerade bei kurzen Zeiträumen, wo derselbe Fehler noch stärker durchschlägt.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

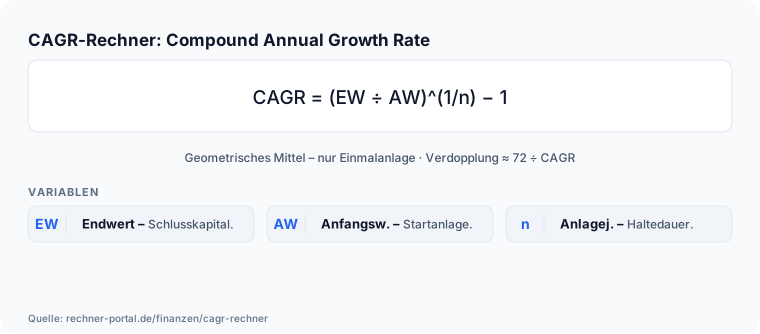
CAGR-Rechner: Formel Endwert geteilt durch Anfangswert hoch 1 geteilt durch Jahre minus 1, Wachstums- und Verlust-Beispiel, Verdopplungsregel 72 Die Formel lautet: CAGR = (Endwert ÷ Anfangswert)^(1 ÷ Jahre) − 1. Das Ergebnis in Prozent: CAGR × 100.

Gesamtrendite = (Endwert − Anfangswert) ÷ Anfangswert × 100. Wachstumsfaktor = Endwert ÷ Anfangswert. Beispiel 1 – ETF-Depot: Anfangswert 10.000 €, Endwert 20.000 €, 10 Jahre. CAGR = (2,0)^(0,10) − 1 = 1,0718 − 1 = 7,18 %. Gesamtrendite: 100 %.

Faktor: 2,0. Beispiel 2 – Unternehmensgewinn: Anfangswert 500.000 €, Endwert 1.200.000 €, 7 Jahre. CAGR = (2,4)^(1/7) − 1 = (2,4)^0,1429 − 1 ≈ 1,1332 − 1 = 13,32 %. Beispiel 3 – Verlust: Anfangswert 15.000 €, Endwert 10.000 €, 5 Jahre.

CAGR = (10.000 / 15.000)^(1/5) − 1 = (0,6667)^0,2 − 1 ≈ 0,9221 − 1 = −7,79 %. Negativer CAGR bedeutet: Das Kapital ist jährlich mit dieser Rate geschrumpft.

Verdopplungszeitregel 72: Teile 72 durch den CAGR, um die ungefähre Verdopplungszeit zu erhalten. Bei 7,18 % ergibt 72 / 7,18 ≈ 10 Jahre – was genau dem Beispiel 1 entspricht.

Die Umkehrung der Formel liefert bei Bedarf den Endwert: Endwert = Anfangswert × (1 + CAGR)^Jahre. Damit lässt sich prüfen, welcher Endstand aus einer angenommenen Wachstumsrate folgen würde.

Wichtig bleibt: Ein so errechneter Wert ist eine reine Fortschreibung der Annahme, keine Prognose und erst recht keine Zusage über künftige Kursentwicklungen.

Kursverluste bis zum Totalverlust sind bei Wertpapieren möglich, und Kosten wie Ordergebühren, Fondskosten und Steuern mindern das tatsächliche Ergebnis, ohne dass die reine CAGR-Formel sie berücksichtigt.

Mathematisch ist der CAGR das geometrische Mittel der Jahresrenditen, nicht das arithmetische.

Dieser Unterschied ist keine Spitzfindigkeit, sondern der ganze Zweck der Kennzahl: Ein Depot, das im ersten Jahr 50 Prozent gewinnt und im zweiten 50 Prozent verliert, steht am Ende bei 7.500 statt bei 10.000 Euro.

Das arithmetische Mittel aus plus 50 und minus 50 Prozent wäre glatte null und würde ein unverändertes Depot suggerieren.

Trägst du diesen Fall ein – Anfangswert 10.000 Euro, Endwert 7.500 Euro, 2 Jahre –, weist der Rechner dagegen einen CAGR von minus 13,4 Prozent bei einer Gesamtrendite von minus 25 Prozent und einem Faktor von 0,75 aus.

Je stärker eine Anlage schwankt, desto weiter fallen beide Mittelwerte auseinander, und nur das geometrische beschreibt, was am Ende tatsächlich im Depot liegt.

CAGR in Excel: Die Formel lautet =(Endwert/Anfangswert)^(1/Jahre)-1 in eine beliebige Zelle, Ergebnis als Prozent formatieren.

Excel bietet mit RRI(Jahre;Anfangswert;Endwert) zusätzlich eine fertige Funktion, die denselben Wert ohne manuelle Potenzformel liefert – für Anfangswert 500.000 €, Endwert 1.200.000 € und 7 Jahre ergeben beide Varianten 13,32 %, exakt wie Beispiel 2 oben.

Wird das Zellformat nicht auf Prozent gesetzt, zeigt Excel den Dezimalwert 0,1332 statt 13,32 % an; ein vertauschter Zellbezug zwischen Anfangs- und Endwert liefert dagegen ein unauffällig falsches Ergebnis nahe null.
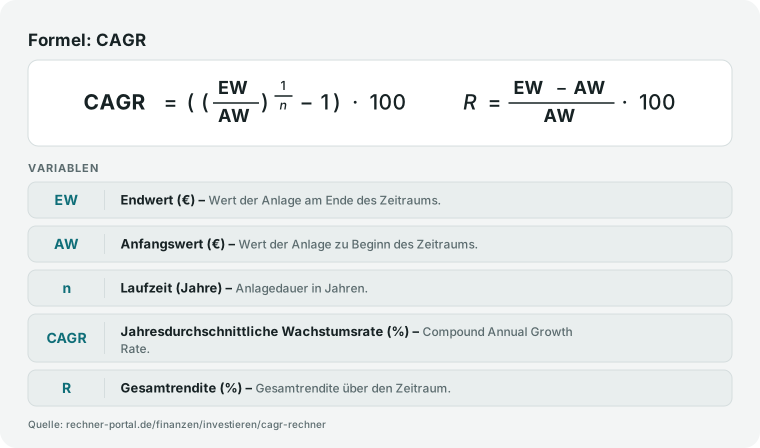
CAGR-Formel: Jahresdurchschnittliche Wachstumsrate aus Anfangswert, Endwert und Laufzeit.

Nachschlagen

CAGR-Tabelle: Verdopplungszeit und Endwert bei verschiedenen Wachstumsraten

Wie lange dauert es, bis sich ein Anfangskapital von 10.000 Euro verdoppelt? Die Tabelle zeigt Endwerte und Verdopplungszeiten für gängige CAGR-Werte – berechnet mit der Formel Endwert = Anfangswert × (1 + CAGR)^Jahre. Die Verdopplungszeit folgt der 72er-Regel: 72 geteilt durch CAGR in Prozent.

Endwert von 10.000 € Einmalanlage und Verdopplungszeit je CAGR (Bruttowerte vor Steuern und Inflation)
CAGR5 Jahre10 Jahre20 Jahre30 JahreVerdopplungszeit
2 %11.041 €12.190 €14.859 €18.114 €~36 Jahre
3 %11.593 €13.439 €18.061 €24.273 €~24 Jahre
5 %12.763 €16.289 €26.533 €43.219 €~14,4 Jahre
7 %14.026 €19.672 €38.697 €76.123 €~10,3 Jahre
10 %16.105 €25.937 €67.275 €174.494 €~7,2 Jahre
15 %20.114 €40.456 €163.665 €662.118 €~4,8 Jahre

Alle Werte gerundet, berechnet mit jährlicher Verzinsung. Die Verdopplungszeit ist ein Näherungswert nach der 72er-Regel (72 ÷ CAGR in %). Bruttowerte vor Abgeltungsteuer und Inflation. Stand 2026.

Expertenmodus

Häufige Fragen zu CAGR-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Was bedeutet CAGR und wofür wird die Kennzahl verwendet?

CAGR steht für Compound Annual Growth Rate, auf Deutsch die jährliche Wachstumsrate: Die Kennzahl zeigt, mit welcher konstanten Rate pro Jahr ein Anfangswert auf einen bestimmten Endwert gewachsen wäre.

Anleger nutzen sie, um Geldanlagen mit unterschiedlicher Laufzeit vergleichbar zu machen, etwa zwei ETF-Sparpläne oder die Gewinnentwicklung eines Unternehmens über mehrere Jahre.

Ein Depot, das von 10.000 Euro auf 20.000 Euro in 10 Jahren wächst, hat laut Rechner einen CAGR von 7,18 Prozent – unabhängig davon, ob der Depotwert in einzelnen Jahren stark schwankte.

Der CAGR glättet schwankende Jahresrenditen zu einer einzigen, geometrisch gemittelten Jahresrate und eignet sich dadurch besser zum Vergleich als eine einfache Durchschnittsrendite.

Wichtige Grenze: Der CAGR ist eine rückblickende Kennzahl aus zwei Messpunkten und keine Prognose für künftige Renditen.

Wie lautet die CAGR-Formel und wie berechne ich sie von Hand?

Die Formel lautet: CAGR = (Endwert ÷ Anfangswert) hoch (1 ÷ Jahre) minus 1, multipliziert mit 100 für den Prozentwert.

Bei einem Anfangswert von 10.000 Euro, einem Endwert von 16.000 Euro und 5 Jahren Laufzeit ergibt sich (16.000 ÷ 10.000) hoch (1/5) minus 1 gleich 1,6 hoch 0,2 minus 1, also rund 9,86 Prozent CAGR – exakt der Wert, den der Rechner oben für diese Eingaben ausgibt.

Trage dieselben drei Werte direkt in den Rechner ein, um Rundungsfehler beim Potenzieren von Hand zu vermeiden, besonders bei krummen Laufzeiten.

Beachte dabei: Jahre dürfen auch Dezimalzahlen sein, etwa 1,5 für 18 Monate; bei Zeiträumen deutlich unter einem Jahr liefert die Formel zwar ein rechnerisch korrektes, aber wenig aussagekräftiges Ergebnis, weil sie das kurzfristige Wachstum auf ein volles Jahr hochrechnet.

Wie berechne ich den CAGR in Excel?

Trage die Formel =(Endwert/Anfangswert)^(1/Jahre)-1 in eine leere Zelle ein und formatiere das Ergebnis als Prozent, zum Beispiel =(B2/B1)^(1/B3)-1, wenn der Anfangswert in B1, der Endwert in B2 und die Jahre in B3 stehen.

Alternativ bietet Excel die Funktion RRI(Jahre;Anfangswert;Endwert), die denselben Wert direkt ausgibt: Bei einem Anfangswert von 5.000 Euro, einem Endwert von 12.000 Euro und 7 Jahren liefern beide Varianten rund 13,32 Prozent, wie auch dieser Rechner mit denselben Eingaben bestätigt.

Kontrolliere das Ergebnis immer mit einer zweiten Methode wie diesem Online-Rechner, denn ein vertauschtes Zellenverhältnis liefert ein unauffällig falsches Ergebnis nahe null oder im negativen Bereich.

Achte außerdem darauf, die Zelle als Prozent zu formatieren, sonst zeigt Excel nur den Dezimalwert 0,1332 statt 13,32 Prozent.

Wie berechne ich den Wachstumsfaktor zum CAGR?

Der Wachstumsfaktor ergibt sich schlicht aus Endwert geteilt durch Anfangswert und zeigt, um das Wievielfache sich das Kapital insgesamt vermehrt hat, ohne den Zeitraum zu berücksichtigen.

Bei einem Anfangswert von 8.000 Euro und einem Endwert von 16.000 Euro beträgt der Faktor genau 2,0, das Kapital hat sich also verdoppelt; über 9 Jahre entspricht das laut Rechner einem CAGR von 8,01 Prozent pro Jahr.

Nutze den Faktor, um auf einen Blick die Gesamtvervielfachung zu erkennen, etwa ob eine Anlage ihr Kapital verdoppelt, verdreifacht oder vervierfacht hat, und den CAGR zusätzlich, um unterschiedlich lange Zeiträume fair zu vergleichen.

Ein Faktor unter 1,0 bedeutet dabei immer einen Verlust, selbst wenn der CAGR wegen eines sehr langen Zeitraums nur knapp negativ ausfällt.

Wie berechne ich die Verdopplungszeit aus dem CAGR?

Die Verdopplungszeit lässt sich mit der 72er-Faustregel grob schätzen: 72 geteilt durch den CAGR in Prozent ergibt die ungefähre Anzahl der Jahre bis zur Verdopplung des Kapitals.

Bei einem CAGR von 8,01 Prozent – wie im Beispiel 8.000 Euro wachsen in 9 Jahren auf 16.000 Euro – liefert die Regel 72 geteilt durch 8,01 gleich rund 9 Jahre, was exakt der tatsächlich benötigten Zeit im Beispiel entspricht.

Bei höheren Raten wird die Regel ungenauer: Ein CAGR von 20 Prozent ergibt rechnerisch 3,6 Jahre, die exakte Verdopplungszeit liegt aber bei rund 3,8 Jahren.

Nutze die Regel als schnelle Überschlagsrechnung im Kopf, verlasse dich für eine genaue Verdopplungszeit aber auf die vollständige Formel mit Anfangswert, Endwert und Jahren im Rechner oben.

Was ist der Unterschied zwischen Gesamtrendite und CAGR?

Die Gesamtrendite gibt an, um wie viel Prozent das Kapital insgesamt gewachsen ist, unabhängig davon, wie lange das gedauert hat; der CAGR verteilt dieses Wachstum gleichmäßig auf die Jahre.

Ein Depot, das von 10.000 auf 15.000 Euro wächst, hat immer eine Gesamtrendite von 50 Prozent – dauert das 5 Jahre, beträgt der CAGR 8,45 Prozent, dauert es 10 Jahre, nur noch 4,14 Prozent, wie der Rechner für beide Fälle bestätigt.

Verwende die Gesamtrendite, um den absoluten Anlageerfolg zu zeigen, und den CAGR, um Anlagen mit unterschiedlicher Laufzeit fair gegenüberzustellen.

Ein häufiger Fehler ist es, zwei Anlagen allein anhand der Gesamtrendite zu vergleichen, obwohl die Laufzeiten stark voneinander abweichen – dabei wird die schnellere Anlage systematisch unterschätzt.

Wie ordne ich einen berechneten CAGR bei ETFs oder Aktien ein?

Für breit gestreute Aktien-ETFs auf den Weltindex wird historisch häufig eine CAGR-Größenordnung von etwa 7 bis 9 Prozent pro Jahr über sehr lange Zeiträume genannt; das ist ein grober Erfahrungswert und keine Garantie für künftige Jahre.

Liegt dein berechneter CAGR deutlich darunter, hat dein Depot in diesem Zeitraum schlechter abgeschnitten als ein einfacher breiter Indexfonds, was ein Anlass sein kann, die Kostenstruktur oder Einzeltitelauswahl zu überprüfen.

Ein CAGR von 9 Prozent über 15 Jahre verdoppelt das Kapital laut 72er-Regel alle rund 8 Jahre und zeigt damit den langfristigen Zinseszinseffekt deutlich stärker als bei kurzen Betrachtungszeiträumen.

Beachte dabei immer: Vergangene CAGR-Werte, auch von bekannten Indizes, erlauben keinen Rückschluss auf künftige Renditen, da Börsenkurse schwanken und auch über Jahrzehnte fallen können.

Kann der CAGR auch negativ sein?

Ja, der CAGR wird negativ, sobald der Endwert kleiner ist als der Anfangswert, und zeigt dann die durchschnittliche jährliche Schrumpfungsrate des Kapitals an.

Bei einem Anfangswert von 10.000 Euro, der in 5 Jahren auf 7.000 Euro fällt, berechnet der Rechner einen CAGR von minus 6,89 Prozent und eine Gesamtrendite von minus 30 Prozent.

Ein negativer CAGR ist ein klares Signal, dass die Anlage über den betrachteten Zeitraum real an Wert verloren hat, und sollte Anlass sein, die Ursachen zu prüfen, etwa hohe Gebühren, eine schlechte Einzeltitelauswahl oder einen ungünstig gewählten Startzeitpunkt.

Voraussetzung für eine gültige Berechnung ist, dass Anfangswert und Endwert beide größer als null sind; mit einem Wert von null oder negativen Beträgen lässt sich kein CAGR berechnen.

Welche Schwächen hat der CAGR im Vergleich zum internen Zinsfuß (IRR)?

Der CAGR bildet keine zwischenzeitlichen Schwankungen ab: Ein Depot, das im ersten Jahr von 10.000 auf 5.000 Euro fällt und im zweiten Jahr wieder auf 10.000 Euro steigt, zeigt laut Rechner einen CAGR von 0 Prozent über 2 Jahre, obwohl der Anleger zwischenzeitlich einen Verlust von 50 Prozent erlebt hat.

Zudem berücksichtigt der CAGR keine Einzahlungen oder Entnahmen während der Laufzeit, weil er nur den reinen Anfangs- und Endwert vergleicht; bei einem Sparplan mit monatlichen Raten liefert stattdessen der interne Zinsfuß (IRR) die korrekte durchschnittliche Rendite.

Nutze den CAGR deshalb nur für Einmalanlagen ohne weitere Zahlungsströme während der Laufzeit. Für die Bewertung eines ETF-Sparplans mit regelmäßigen Raten ist der CAGR dagegen grundsätzlich ungeeignet und würde das Ergebnis verzerren.

Wofür kann ich den CAGR außer bei Aktien und ETFs noch nutzen?

Der CAGR lässt sich auf jede Größe anwenden, die sich über mehrere Jahre verändert, etwa den Umsatz oder Gewinn eines Unternehmens, Immobilienwerte oder Nutzerzahlen eines Start-ups.

Wuchs der Umsatz eines Unternehmens von 2.000.000 Euro im Jahr 2020 auf 3.500.000 Euro fünf Jahre später, beträgt der Umsatz-CAGR laut Rechner 11,84 Prozent pro Jahr und lässt sich direkt mit dem Branchendurchschnitt vergleichen.

In der Immobilienbewertung dient der CAGR zum Vergleich der jährlichen Wertsteigerung verschiedener Objekte über unterschiedlich lange Haltezeiten, in der Start-up-Finanzierung zur Einordnung des Nutzer- oder Umsatzwachstums gegenüber Wettbewerbern.

Trage dafür einfach Anfangswert, Endwert und die Anzahl der Jahre zwischen beiden Messpunkten in den Rechner ein, unabhängig davon, ob es sich um Euro-Beträge, Stückzahlen oder Indexpunkte handelt.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Was ist ein guter CAGR? Ein CAGR von 7 bis 9 Prozent gilt für breit gestreute Aktien-ETFs als historischer Langfristwert.

Unternehmen mit nachhaltigem Gewinnwachstum werden typischerweise mit einem CAGR von 5 bis 15 Prozent eingeordnet. Ein CAGR unter der Inflationsrate (ca. 2 Prozent) bedeutet realen Vermögensverlust, auch wenn der nominale Wert gestiegen ist.

Wie vergleiche ich zwei Anlagen mit dem CAGR? Berechne für beide Anlagen jeweils den CAGR über denselben Zeitraum – nur dann sind die Ergebnisse direkt vergleichbar.

Ein Vergleich über unterschiedliche Zeiträume ist methodisch problematisch, weil Marktphasen die CAGR-Werte stark beeinflussen. Warum weicht der CAGR von der einfachen Jahresrendite ab?

Die einfache Jahresrendite (Gesamtgewinn ÷ Jahre) ignoriert den Zinseszinseffekt: Sie zeigt, als ob der Gewinn jedes Jahr gleich und additiv wäre, statt multiplikativ.

Der CAGR ist deshalb stets niedriger als die einfache Jahresrendite bei positiver Entwicklung – und präziser für langfristige Vergleiche. Kann ich den CAGR auch für Inflation berechnen?

Ja: Setze als Anfangswert das Preisniveau zu einem Zeitpunkt (z. B. Warenkorb 2015 = 100 Euro) und als Endwert das Preisniveau heute (z. B. 125 Euro in 2026). CAGR = (125/100)^(1/11) − 1 ≈ 2,05 % – die implizite Inflationsrate dieses Zeitraums.

Unabhängige Finanzinformationen bietet die Deutsche Bundesbank. Rechnerergebnisse ersetzen keine Anlage- oder Steuerberatung.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Ein Anleger hat vor 10 Jahren 15.000 Euro in einen MSCI-World-ETF investiert (Einmalanlage). Heute ist das Depot 30.500 Euro wert. Eingaben im CAGR-Rechner: Anfangswert 15.000 €, Endwert 30.500 €, 10 Jahre.

Ergebnis: CAGR = (30.500 / 15.000)^(1/10) − 1 = (2,0333)^0,10 − 1 ≈ 7,35 % pro Jahr. Gesamtrendite: 103,33 %. Wachstumsfaktor: 2,0333.

Interpretation: Eine jährliche Rendite von 7,35 % liegt im historischen Erwartungsbereich eines MSCI-World-ETFs (7–9 %).

Der Vergleichswert für den MSCI World Total Return (inkl. Dividenden) im gleichen Zeitraum lag bei etwa 8–9 %, was bedeutet, dass dieser konkrete Anleger etwas darunter abschnitt – möglicherweise durch einen schlechten Einstiegszeitpunkt oder TER-Effekte.

Nächster Schritt: Für einen Sparplan mit laufenden Einzahlungen wäre der IRR die präzisere Kennzahl; für eine grobe Einordnung des Depots als Ganzes ist der CAGR gut geeignet.

Weitere Kennzahlen wie Gesamtrendite und Wachstumsfaktor helfen, den CAGR im konkreten Kontext zu verstehen.

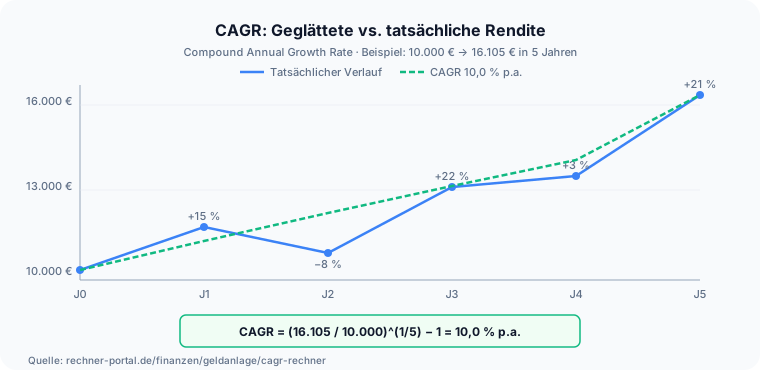
Eine zweite Lesart des Ergebnisses lohnt sich: Der CAGR von 7,35 Prozent beschreibt einen geglätteten Pfad, den das Depot in Wirklichkeit nie gegangen ist. Zwischenzeitliche Einbrüche und Erholungen verschwinden vollständig in dieser einen Zahl.

Wer allein auf den CAGR schaut, unterschätzt deshalb leicht die Schwankungsbreite, die er unterwegs aushalten musste.

Ob eine Anlage zur eigenen Situation passt, entscheidet daher nicht der CAGR allein; diese Einordnung ist keine Anlageberatung und ersetzt keine Beratung durch eine zugelassene Stelle.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Beim CAGR-Rechner entstehen typische Fehler durch Missverständnis der Kennzahl. Erster Fehler: Sparplanwerte für den CAGR verwenden.

Der CAGR gilt nur für eine Einmalanlage ohne Zuflüsse oder Entnahmen. Bei monatlichen Sparraten ist der interne Zinsfuß (IRR) die korrekte Kennzahl.

Zweiter Fehler: Anfangs- und Endwert aus verschiedenen Zeitpunkten nehmen, die nicht dem tatsächlichen Anlagezeitraum entsprechen. Dritter Fehler: CAGR mit garantierter Zukunftsrendite gleichsetzen.

Der historische CAGR eines ETFs sagt nichts über künftige Renditen aus. Vierter Fehler: Einen sehr hohen CAGR aus einem kurzfristigen Bull-Market-Zeitraum als Repräsentativwert nehmen.

Ein CAGR aus 3 Jahren kann stark verzerrt sein; erst ab 10 Jahren wird er als Orientierungswert belastbar. Fünfter Fehler: Dividenden ignorieren.

Bei Aktien- oder ETF-Investitionen enthält der CAGR nur Kursgewinne, wenn Ausschüttungen nicht reinvestiert werden; der Total-Return-CAGR (inkl. Dividenden) ist stets höher. Sechster Fehler: den CAGR als Renditeversprechen lesen.

Er misst rückblickend, wie sich ein Wert entwickelt hat, und sagt nichts darüber, wie er sich entwickeln wird.

Wer aus einem hohen historischen CAGR eine Erwartung für die Zukunft ableitet, verwechselt Messung mit Prognose – historische Renditen sind keine Garantie, und Verluste bis zum Totalverlust bleiben bei Wertpapieren möglich.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

CAGR, Gesamtrendite und Wachstumsfaktor aus Anfangswert, Endwert und Anlagezeitraum berechnet der CAGR-Rechner sofort.

Vergleiche den berechneten CAGR immer mit einem Referenzwert: dem Marktindex (MSCI World ca. 7–9 % langfristig) oder der Inflationsrate (ca. 2 %), um einzuordnen, ob die Anlage realen Vermögenszuwachs gebracht hat.

Für ETF-Sparpläne mit monatlichen Einzahlungen ist der CAGR nur bedingt geeignet; dort liefert der ETF-Sparplan-Rechner ein vollständigeres Bild. Die Ergebnisse ersetzen keine individuelle Anlage- oder Steuerberatung.

Behalte dabei im Blick, dass der CAGR ausschließlich Vergangenes misst: Historische Wachstumsraten sind keine Garantie für die Zukunft, Kursverluste bis zum Totalverlust sind bei Wertpapieren möglich, und Kosten sowie Steuern schmälern das reale Ergebnis.

Der Rechner liefert eine Kennzahl zur Einordnung, keine Kaufempfehlung und keine Anlageberatung.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Praxisbeispiel

ETF-Depot von 10.000 € auf 20.000 € in 10 Jahren

Anfangswert
10.000 €
Endwert
20.000 €
Anlagezeitraum
10 Jahre

Ergebnis: CAGR: 7,18 % p.a.; Gesamtrendite: 100,00 %; Wachstumsfaktor: 2,0000x

Ein Depot, das sich in 10 Jahren verdoppelt, hat einen CAGR von 7,18 % – das entspricht in etwa der historischen Langfristrendite eines breit gestreuten MSCI-World-ETFs.

Beispiel 1 · Einfach · CAGR: 7,18 % p.a.; Gesamtrendite: 100,00 %

Depot verdoppelt sich in 10 Jahren

Anfangswert
10.000 €
Endwert
20.000 €
Anlagezeitraum
10 Jahre

Beispiel 2 · Mittel · CAGR: 13,32 % p.a.; Gesamtrendite: 140,00 %; Wachstumsfaktor: 2,4000x

Unternehmensgewinn wächst von 500.000 € auf 1.200.000 € in 7 Jahren

Anfangswert
500.000 €
Endwert
1.200.000 €
Anlagezeitraum
7 Jahre

Beispiel 3 · Komplex · CAGR: 3,55 % p.a.; Gesamtrendite: 52,00 %; Wachstumsfaktor: 1,5200x

Immobilienwert von 250.000 € auf 380.000 € in 12 Jahren

Anfangswert
250.000 €
Endwert
380.000 €
Anlagezeitraum
12 Jahre

Beispiel 4 · Komplex · CAGR: −7,79 % p.a.; Gesamtrendite: −33,33 %; Wachstumsfaktor: 0,6667x

Negativer CAGR – Depot fällt von 15.000 € auf 10.000 € in 5 Jahren

Anfangswert
15.000 €
Endwert
10.000 €
Anlagezeitraum
5 Jahre

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

DividendenDividendenertrag, Gesamtdividende und Endkapital mit optionalem Wachstum und Reinvestition berechnenVorabpauschale-RechnerVorabpauschale für ETFs berechnen: Basisertrag, steuerpflichtiger Mindestbetrag und Steuerlast nach § 18 InvStG ermitteln – mit Basiszins 2,29 % für 2026.Optionsschein-RechnerOptionsschein 2026 bewerten: Inneren Wert, Zeitwert, Hebel und Break-Even-Kurs für Call und Put aus Aktienkurs, Basispreis, OS-Preis und Bezugsverhältnis berechnen.Knock-out-RechnerKnock-out-Zertifikate 2026 berechnen: Inneren Wert, Hebel, KO-Abstand und Szenario-Rendite für Long- und Short-KOs ermitteln.ROI-RechnerReturn on Investment 2026 berechnen: ROI gesamt und pro Jahr, Nettogewinn, Amortisationsdauer und Vergleichstabelle für Investitionsentscheidungen ermitteln.AktienrechnerAktiengewinn nach Abgeltungsteuer, Solidaritätszuschlag, Kirchensteuer und Ordergebühren berechnen. Mit Sparerpauschbetrag und Rendite p.a.Anleihen-RenditeAnleihen-Rendite berechnen: Yield to Maturity (YTM), laufende Rendite, Kuponertrag und Kursgewinn aus Nennwert, Kaufkurs, Kuponzins und Restlaufzeit ermitteln.Lot Size RechnerForex-Positionsgröße berechnen: Lots, Einheiten und Pip-Wert aus Kontogröße, Risiko und Stop-Loss für Standard-, Mini- und Micro-Lots ermitteln.AbzinsungsrechnerBarwert einer künftigen Zahlung aus Endwert, Zinssatz und Laufzeit berechnen – mit Abzinsungsfaktor, Aufzinsung und unterjähriger oder stetiger Verzinsung.TradingrechnerPositionsgröße aus Depot, Risiko und Stop-Loss berechnen – mit Chance-Risiko-Verhältnis, nötiger Trefferquote, Break-even-Kurs und Gewinn nach Gebühren für Aktien und CFD.Krypto Gewinn RechnerKrypto-Gewinn berechnen: Haltefrist, 1.000-Euro-Freigrenze und Steuer nach § 23 EStG 2026 mit FiFo – kostenlos, sofort.Churn-Rate-RechnerChurn-Rate berechnen: verlorene Kunden durch den Bestand zu Periodenbeginn teilen, Retention, Monats-, Quartals- und Jahreswert, Kundendauer und Kundenwert (CLV) ermitteln – oder den Umsatz-Churn mit Net Revenue Retention aus dem MRR.IRR-RechnerIRR berechnen: interner Zinsfuß und Kapitalwert (NPV) aus Investition und Rückflüssen, mit statischer und dynamischer Amortisation, Barwert-Tabelle und Kapitalwertkurve.Exponentielles-Wachstum-RechnerExponentielles Wachstum und Zerfall berechnen: Endwert, Zeit bis zum Zielwert oder Rate aus Start- und Endwert, mit Verdopplungs- bzw. Halbwertszeit, Faktor und Tabelle im Vergleich zum linearen Verlauf.Geometrische-Folge-RechnerGeometrische Folge berechnen: Glied aₙ, Quotient q und Summe sₙ aus Startglied und Quotient, aus zwei Gliedern oder aus einer Zahlenreihe, mit Grenzwert, Wert der unendlichen Reihe, Gliedertabelle und Rechenweg.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: CAGR-Rechner: Compound Annual Growth Rate, CAGR = (EW ÷ AW)^(1/n) − 1, Geometrisches Mittel – nur Einmalanlage · Verdopplung ≈ 72 ÷ CAGR, VARIABLEN, Endwert – Schlusskapital., Anfangsw. – Startanlage., Anlagej. – Haltedauer., Quelle: rechner-portal.d

    Cagr-Rechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/cagr-rechner">
      <img src="https://rechner-portal.de/images/finanzen/cagr-rechner-formel.svg"
           alt="Infografik: CAGR-Rechner: Compound Annual Growth Rate, CAGR = (EW ÷ AW)^(1/n) − 1, Geometrisches Mittel – nur Einmalanlage · Verdopplung ≈ 72 ÷ CAGR, VARIABLEN, Endwert – Schlusskapital., Anfangsw. – Startanlage., Anlagej. – Haltedauer., Quelle: rechner-portal.d"
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/cagr-rechner">Cagr-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/cagr-rechner
  • Infografik: CAGR: Geglättete vs. tatsächliche Rendite, Compound Annual Growth Rate · Beispiel: 10.000 € → 16.105 € in 5 Jahren, Tatsächlicher Verlauf, CAGR 10,0 % p.a., 10.000 €, 13.000 €, 16.000 €, +15 %

    Cagr-Rechner Wachstumskurve

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/investieren/cagr-rechner">
      <img src="https://rechner-portal.de/images/finanzen/cagr-rechner-wachstumskurve.svg"
           alt="Infografik: CAGR: Geglättete vs. tatsächliche Rendite, Compound Annual Growth Rate · Beispiel: 10.000 € → 16.105 € in 5 Jahren, Tatsächlicher Verlauf, CAGR 10,0 % p.a., 10.000 €, 13.000 €, 16.000 €, +15 %"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/investieren/cagr-rechner">Cagr-Rechner Wachstumskurve auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/investieren/cagr-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der CAGR ist eine vereinfachte Kennzahl, die zwischenzeitliche Schwankungen nicht abbildet. Er eignet sich als Vergleichsgröße, nicht als Renditeprognose. Keine Anlageberatung.

Quelle: Eigenberechnung; CAGR-Standardformel aus der Finanzanalyse

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
02. Oktober 2026
Fachbereich
Finanzen / Investieren
Formeln basieren auf
CAGR = (Endwert / Anfangswert)^(1 / Jahre) − 1; Gesamtrendite = (Endwert − Anfangswert) / Anfangswert × 100; Faktor = Endwert / Anfangswert
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitätsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). CAGR-Rechner. Abgerufen von https://rechner-portal.de/finanzen/investieren/cagr-rechner

Harvard-Format

Rechner-Portal, 2026. CAGR-Rechner. Available at: https://rechner-portal.de/finanzen/investieren/cagr-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.