Zum Hauptinhalt springen

Zinseszins-Rechner: Endkapital bei Einmalanlage berechnen

FinanzenStand
€
% p.a.
Jahre
Anzeige

Kurzantwort

Dieser Rechner berechnet den Zinseszins-Effekt für Einmalanlagen mit festem Zinssatz. Alle Angaben sind rechnerische Näherungswerte ohne Berücksichtigung von Kosten, Steuern oder Kursschwankungen.

Zinseszins mit Laufzeit und Zinssatz berechnen

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Juli 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Das Modell rechnet eine Einmalanlage mit konstantem Jahreszins und durchgehender Wiederanlage bereits erzielter Zinsen über die gesamte Laufzeit.
  • Zwischenentnahmen, Zusatzbeiträge und Produktwechsel sind nicht enthalten; die angezeigten Werte beschreiben ein vereinfachtes Wachstumsmodell.

Grenzen

  • Steuern, Inflation, Kosten, variable Renditen und Marktschwankungen bleiben unberücksichtigt.
  • Der Rechner ist eine Modellrechnung und ersetzt weder Renditeprognosen noch Anlageberatung.

Stand der Prüfung: Zinseszins-Modell für Einmalanlagen fachredaktionell geprüft am 06.07.2026.

Überblick

Was ist der Zinseszins-Rechner?

Der Zinseszins-Rechner zeigt, wie sich ein Startkapital durch wiederangelegte Zinsen bei jährlicher Zinsgutschrift entwickelt (Einmalanlage). Das zweite typische Szenario – regelmäßige Sparbeiträge, die mit Zinseszinseffekt zu massivem Vermögensaufbau führen – rechnet der eigenständige Sparplan-Rechner durch.

Beispiel Einmalanlage: 10.000 Euro zu 5 % angelegt ergeben nach 10 Jahren intuitiv 15.000 Euro (einfache Verzinsung) – tatsächlich sind es durch Zinseszins rund 16.289 Euro.

Beispiel Sparplan: 200 Euro monatlich zu 5 % über 20 Jahre führen im Sparplan-Rechner zu rund 82.200 Euro Endkapital – davon 48.000 Euro Eigenanteile und rund 34.200 Euro pure Zinserträge.

Gerade bei langen Laufzeiten zeigt sich der exponentielle Effekt: In den letzten fünf Jahren entsteht mehr Vermögen als in den ersten zehn Jahren zusammen.

Dieser Rechner arbeitet bewusst schlank mit drei Eingaben (Startkapital, jährlicher Zinssatz, Laufzeit) und einer Jahresübersicht als Zinseszins-Tabelle; unterjährige Zinsgutschriften rechnest du vorab mit dem Effektivzins-Rechner in einen effektiven Jahreszins um, variable Sparintervalle und ETF-Szenarien deckt der Sparplan-Rechner ab.

Der Zinseszinseffekt lässt sich an einem konkreten Beispiel ablesen: Bei 10.000 Euro, 5 % und 10 Jahren ergeben sich +6.289 Euro (63 % Zuwachs).

Bei einem Sparplan mit 200 Euro/Monat über 10 Jahre und 5 %: rund +7.000 Euro Zinsertrag auf etwa 31.000 Euro Endkapital. Die Ergebnisse ersetzen keine Finanz- oder Steuerberatung. Zinseszins vs. einfache Verzinsung: Exponentielles Wachstum über 30 Jahre bei 5 % Zinssatz

Eingaben

So nutzt du den Rechner

Du gibst drei Werte ein: das Startkapital (Anlagesumme), den jährlichen Zinssatz und die Laufzeit in Jahren – das ist das Einmalanlage-Szenario, bei dem du einmalig Geld investierst und es liegen lässt. Für den realistischeren Fall regelmäßiger Sparbeiträge (monatliche Sparrate, optional kombiniert mit einem Startkapital) wechselst du zum eigenständigen Sparplan-Rechner, der zusätzlich einen ETF-Modus mit erwarteter Rendite und laufenden Kosten (TER) kennt.

Wichtig: Der Zinssatz muss als Jahreswert eingegeben werden; monatliche Zinssätze (z. B. 0,4 % pro Monat) zuerst auf einen effektiven Jahreszins umrechnen (mit dem Effektivzins-Rechner).

Typische Fehler: Optimistische Renditen ansetzen ohne realistische Laufzeit (historische ETF-Renditen von 7–8 % p.a. beinhalten Wertschwankungsrisiken und sind nicht garantiert); Steuern, Inflation und Produktkosten vollständig ausblenden, die das Ergebnis im realen Szenario erheblich verändern.

Wer Gehaltserhöhungen oder Inflationsausgleiche einplanen will, rechnet am einfachsten mehrere Szenarien mit angepasster Sparrate nacheinander durch.

Der Zeithorizont ist der entscheidende Faktor: Schon zwei weitere Jahre erhöhen das Endkapital durch den Zinseszinseffekt in der Spätphase exponentiell.

Berechnung

So funktioniert die Berechnung

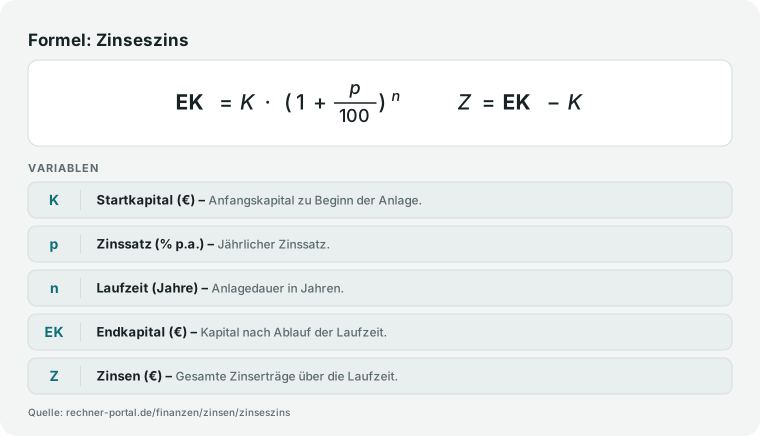
Zinseszins-Grundformel: Beim Zinseszins wird nicht nur das Anfangskapital, sondern in jeder Periode auch der bereits aufgelaufene Zins erneut mitverzinst. Endkapital = Startkapital × (1 + Zinssatz)^Laufzeit in Jahren.

Der Zinsertrag ergibt sich als Differenz Endkapital minus Startkapital. Beispiel mit konkreten Zahlen: 10.000 Euro bei 5 % pro Jahr nach 10 Jahren: Endkapital = 10.000 × 1,05^10 = 10.000 × 1,6289 = 16.289 Euro. Zinsertrag: 6.289 Euro.

Einfache Verzinsung (ohne Wiederanlage): 10.000 + (10.000 × 5 % × 10) = 15.000 Euro. Der Zinseszinseffekt bringt also 1.289 Euro mehr – allein durch Wiederanlage der Zinsen, ohne einen weiteren Cent einzuzahlen.

Weitere Beispielwerte aus der Zinseszinstabelle bei 5 % p.a.: 5 Jahre: 12.763 Euro (+27,6 %); 15 Jahre: 20.789 Euro (+107,9 %); 20 Jahre: 26.533 Euro (+165,3 %); 30 Jahre: 43.219 Euro (+332,2 %).

Je länger die Laufzeit, desto stärker übersteigt der Zinsertrag das eingezahlte Startkapital – bei 30 Jahren macht der Zinseszins mehr als das Dreifache des Startkapitals als Ertrag aus.

Die mathematischen Grundlagen von Zins und Zinseszins erläutert die Deutsche Bundesbank in ihrem Lehrmaterial.

Die ausgegebene Jahresübersicht macht die Formel Zeile für Zeile nachprüfbar: Sie führt für jedes Jahr den Kapitalstand und die in genau diesem Jahr gutgeschriebenen Zinsen auf.

Bei 10.000 Euro und 5 % steht im ersten Jahr ein Kapital von 10.500 Euro bei 500 Euro Zinsen, im zweiten Jahr 11.025 Euro bei 525 Euro und im dritten Jahr 11.576,25 Euro bei 551,25 Euro.

Daran lässt sich der Kern des Zinseszinses direkt ablesen: Nicht der Zinssatz wächst, sondern der jährliche Zinsbetrag, weil er jedes Jahr auf einen größeren Kapitalstand berechnet wird.

Genau diese von Jahr zu Jahr steigende Gutschrift ist die Größe, die die einfache Verzinsung mit ihren konstanten 500 Euro pro Jahr nie erreicht.

Zinseszins-Formel: Endkapital gleich Startkapital mal eins plus Zinssatz hoch Laufzeit.

Nachschlagen

Zinseszins-Tabelle: Endkapital bei verschiedenen Zinssätzen und Laufzeiten (10.000 €)

Wie wächst ein Startkapital von 10.000 Euro durch den Zinseszinseffekt? Die Tabelle zeigt das Endkapital bei jährlicher Zinsgutschrift für gängige Zinssätze und Laufzeiten – berechnet mit der Formel Endkapital = Startkapital × (1 + Zinssatz)^Jahre.

Endkapital bei 10.000 € Einmalanlage und jährlicher Zinsgutschrift (Zinseszins, Bruttowerte vor Steuern und Inflation)
Laufzeit2 % p.a.3 % p.a.4 % p.a.5 % p.a.6 % p.a.8 % p.a.
5 Jahre11.041 €11.593 €12.167 €12.763 €13.382 €14.693 €
10 Jahre12.190 €13.439 €14.802 €16.289 €17.908 €21.589 €
15 Jahre13.459 €15.580 €18.009 €20.789 €23.966 €31.722 €
20 Jahre14.859 €18.061 €21.911 €26.533 €32.071 €46.610 €
25 Jahre16.406 €20.938 €26.658 €33.864 €42.919 €68.485 €
30 Jahre18.114 €24.273 €32.434 €43.219 €57.435 €100.627 €
25 Jahre (5.000 €)8.203 €10.469 €13.329 €16.932 €21.459 €34.242 €

Alle Werte gerundet auf ganze Euro, berechnet mit jährlicher Zinsgutschrift (Zinseszins). Die letzte Zeile zeigt zum Vergleich 5.000 € Startkapital über 25 Jahre. Die Beträge sind Bruttowerte vor Abgeltungssteuer (26,375 % auf Erträge oberhalb des Sparerpauschbetrags) und vor Inflation. Stand 2026.

Expertenmodus

Häufige Fragen zu Zinseszins-Rechner

Was ist Zinseszins und wie funktioniert er?

Zinseszins entsteht, wenn bereits gutgeschriebene Zinsen nicht ausgezahlt, sondern erneut mit angelegt werden und in der nächsten Periode selbst wieder Zinsen abwerfen.

Bei 10.000 Euro Startkapital und 5 Prozent Jahreszins wächst das Kapital im ersten Jahr auf 10.500 Euro; im zweiten Jahr verzinst sich nicht mehr nur das Startkapital, sondern die vollen 10.500 Euro, wodurch 525 statt wieder nur 500 Euro Zinsen entstehen.

Dieser kleine Unterschied wirkt über viele Jahre zusammen: Nach 10 Jahren stehen rund 16.289 Euro auf dem Konto statt der 15.000 Euro bei einfacher Verzinsung ohne Wiederanlage.

Trage dein eigenes Startkapital, deinen erwarteten Zinssatz und deine geplante Laufzeit in den Rechner ein, um den Effekt für dein Szenario zu sehen.

Der Rechner setzt dabei eine jährliche Zinsgutschrift und einen über die gesamte Laufzeit konstanten Zinssatz voraus, was in der Praxis bei schwankenden Kapitalmarktrenditen nicht garantiert ist.

Wie berechnet man Zinseszins mit der Formel?

Die Zinseszinsformel lautet: Endkapital = Startkapital × (1 + Zinssatz ÷ 100) hoch Anzahl Jahre. Bei 10.000 Euro, 5 Prozent und 10 Jahren ergibt das 10.000 × 1,05^10 = 16.288,95 Euro, also 6.288,95 Euro Zinsertrag.

Den Zinsertrag erhältst du, indem du vom Endkapital das Startkapital abziehst; das Kapitalwachstum in Prozent ergibt sich aus dem Zinsertrag geteilt durch das Startkapital, hier also 62,89 Prozent.

Setze deinen Zinssatz immer als Jahreswert ein – einen Monatszins von beispielsweise 0,4 Prozent musst du vorher auf einen effektiven Jahreszins umrechnen, sonst verfälscht das Ergebnis.

Die Formel gilt für eine Einmalanlage mit genau einer jährlichen Zinsgutschrift; für monatliche Sparraten brauchst du eine andere Formel, die der eigenständige Sparplan-Rechner direkt abbildet.

Wie hoch ist der Zinseszins für 10.000 Euro nach 10 Jahren?

Bei 10.000 Euro Startkapital und 5 Prozent Zinssatz pro Jahr liefert der Rechner nach 10 Jahren ein Endkapital von 16.288,95 Euro, also einen Zinsertrag von 6.288,95 Euro – ein Kapitalwachstum von 62,89 Prozent.

Einfache Verzinsung ohne Wiederanlage würde im selben Zeitraum nur 5.000 Euro Zinsen bringen, der Zinseszins bringt hier also 1.288,95 Euro mehr allein durch die jährliche Wiederanlage.

Bei 100.000 Euro Startkapital unter denselben Bedingungen skaliert das Ergebnis proportional auf 162.889,46 Euro Endkapital und 62.889,46 Euro Zinsertrag.

Setze deinen eigenen Zinssatz ein, denn 5 Prozent sind nur ein Rechenbeispiel: Bei 3 Prozent ergeben 100.000 Euro nach 10 Jahren lediglich 134.391,64 Euro.

Die Ergebnisse sind Modellrechnungen vor Steuern und Inflation und ersetzen keine Finanzberatung.

Welche Formel berechnet Zinseszins in Excel?

Für eine Einmalanlage genügt in Excel die direkte Formel =Startkapital*(1+Zinssatz)^Jahre, also beispielsweise =10000*(1+0,05)^10, was 16.288,95 Euro ergibt – exakt der Wert, den auch dieser Rechner ausweist.

Alternativ liefert die eingebaute Funktion =ZW(Zins;Zeiträume;0;-Startkapital) dasselbe Ergebnis, hier also =ZW(0,05;10;0;-10000).

Das Minuszeichen vor dem Startkapital ist in Excel notwendig, weil die Funktion Auszahlungen und Einzahlungen unterschiedlich vorzeichnet; ohne das Minus erscheint ein negatives Endkapital.

Für einen Sparplan mit monatlicher Rate nutzt du stattdessen =ZW(Monatszins;Anzahl_Monate;-Monatsrate;-Startkapital) mit dem Monatszins als Jahreszins geteilt durch 12 – diese Variante bildet der eigenständige Sparplan-Rechner direkt ohne Excel-Formel ab.

Prüfe bei eigenen Excel-Tabellen immer, ob der Zinssatz als Dezimalzahl (0,05) statt als Prozentzahl (5) eingetragen ist, da das der häufigste Fehler bei der Übertragung ist.

Was ist der Zinseszinseffekt und ab wann spürt man ihn deutlich?

Der Zinseszinseffekt ist der wachsende Abstand zwischen einfacher Verzinsung und Zinseszins, der entsteht, weil mit jeder Periode nicht nur das Startkapital, sondern auch bereits gutgeschriebene Zinsen weiter verzinst werden.

Im ersten Jahr ist der Abstand noch null: 10.000 Euro bei 5 Prozent ergeben mit und ohne Zinseszins identische 10.500 Euro.

Nach 10 Jahren liefert einfache Verzinsung 15.000 Euro, der Zinseszins dagegen 16.288,95 Euro – ein Unterschied von rund 1.289 Euro. Nach 30 Jahren wachsen daraus 25.000 Euro gegenüber 43.219,42 Euro, also fast das Doppelte.

Als Faustregel übersteigt der kumulierte Zinsertrag bei 5 Prozent nach etwa 14,2 Jahren erstmals das eingezahlte Startkapital; bei 8 Prozent geschieht das schon nach rund 9 Jahren.

Beobachte diesen wachsenden Abstand am besten direkt in der Jahresübersicht des Rechners, denn ab diesem Punkt beschleunigt sich dein Vermögensaufbau spürbar.

Warum bringen die letzten Jahre einer langen Laufzeit oft mehr als die ersten?

Weil am Ende der Laufzeit bereits ein deutlich größeres Kapital verzinst wird als zu Beginn – es arbeitet nicht mehr nur das Startkapital, sondern zusätzlich ein großer Block angesammelter Vorjahreszinsen.

Bei 10.000 Euro und 6 Prozent wächst das Kapital in den ersten 5 Jahren auf 13.382,26 Euro, ein Zuwachs von 3.382,26 Euro.

Von Jahr 25 auf Jahr 30 steigt dasselbe Kapital dagegen von 42.918,71 auf 57.434,91 Euro, ein Zuwachs von 14.516,20 Euro im gleich langen Zeitraum – mehr als das Vierfache.

Grund ist die exponentielle Natur der Aufzinsungsformel: Die Basis, auf die der Zinssatz angewendet wird, wächst mit jeder Periode mit.

Vergleiche im Rechner zwei nahezu identische Laufzeiten, etwa 25 und 30 Jahre, um diesen Beschleunigungseffekt direkt an den eigenen Zahlen nachzuvollziehen, statt ihn nur abstrakt zu kennen.

Was zeigt die Zinseszinstabelle (Jahresübersicht) im Rechner?

Die Jahresübersicht listet für jedes einzelne Jahr der Laufzeit das Kapital am Jahresende und die in genau diesem Jahr gutgeschriebenen Zinsen auf, sodass sich die Wachstumskurve Zeile für Zeile nachvollziehen lässt.

Bei 10.000 Euro und 5 Prozent zeigt sie im ersten Jahr 10.500 Euro Kapital bei 500 Euro Zinsen, im zweiten Jahr 11.025 Euro bei 525 Euro und im zehnten Jahr 16.288,95 Euro bei 775,66 Euro Zinsen allein in diesem letzten Jahr.

Genau daran erkennst du den Kern des Zinseszinses: Nicht der Zinssatz verändert sich, sondern die Basis, auf die er angewendet wird, wächst von Jahr zu Jahr.

Nutze die Tabelle, um einen konkreten Zwischenstand zu prüfen, etwa wie viel Kapital nach 7 statt nach den vollen 10 Jahren vorhanden wäre, ohne die Laufzeit im Eingabefeld ändern zu müssen.

Die Tabelle zeigt ausschließlich Bruttowerte vor Steuern und Inflation.

Wie wirkt sich Zinseszins bei ETFs und Aktien aus?

Das Prinzip ist identisch: Wiederangelegte Erträge – bei Aktien und ETFs meist durch thesaurierende Fonds oder automatisches Reinvestieren von Dividenden – verzinsen sich in den Folgejahren mit.

Der entscheidende Unterschied zu Tagesgeld oder Anleihen ist, dass der Zinssatz hier keine feste Zusage, sondern eine schwankende Marktrendite ist.

Setzt du zur Orientierung eine historische Durchschnittsrendite von 7 Prozent pro Jahr an, wie sie breit gestreute Aktienindizes über sehr lange Zeiträume historisch erzielt haben, ergeben 10.000 Euro nach 20 Jahren im Rechner 38.696,84 Euro – diese Zahl ist aber ausdrücklich eine Modellrechnung mit konstanter Rendite, keine Prognose.

Tatsächliche Jahresrenditen schwanken teils zweistellig nach oben wie unten, und historische Durchschnittswerte garantieren keine zukünftigen Erträge.

Nutze den Rechner deshalb für die reine Mechanik des Zinseszinses, nicht als Renditeversprechen, und rechne bei echten Aktienanlagen zusätzlich mit Depotkosten und Abgeltungsteuer auf realisierte Gewinne.

Was ist die Regel der 72 zur Verdopplungszeit?

Die Regel der 72 ist ein schneller Überschlag für die Verdopplungszeit einer Geldanlage: Du teilst einfach 72 durch den Zinssatz in Prozent. Bei 6 Prozent ergibt das 72 ÷ 6 = 12 Jahre bis zur Verdopplung, bei 8 Prozent sind es 9 Jahre.

Die exakte Rechnung liegt bei 6 Prozent bei rund 11,9 Jahren – die Faustregel trifft hier sehr genau.

Bei sehr niedrigen Zinssätzen unter 2 Prozent oder sehr hohen über 15 Prozent weicht sie stärker ab: Bei 15 Prozent liefert die Regel 4,8 Jahre, exakt sind es etwa 5,0 Jahre.

Nutze die Regel der 72 für einen schnellen Kopfvergleich zwischen Angeboten, verlasse dich bei konkreten Finanzentscheidungen aber auf die exakte Jahresübersicht des Rechners, da die Faustregel keine Zwischenwerte, Steuern oder reale Kapitalbeträge zeigt.

Welche Grenzen hat das Zinseszins-Modell bei Steuern und Inflation?

Der Rechner zeigt die reine Kapitaldynamik bei einem konstant angenommenen Zinssatz, ohne Steuern oder Inflation abzuziehen – das reicht für eine grobe Planung, nicht für eine Netto-Prognose.

Auf Kapitalerträge oberhalb des Sparerpauschbetrags von 1.000 Euro pro Person fallen 25 Prozent Abgeltungsteuer zuzüglich 5,5 Prozent Solidaritätszuschlag an, effektiv also 26,375 Prozent.

Bei 10.000 Euro, 5 Prozent und 10 Jahren Zinsertrag von 6.288,95 Euro bleiben nach Abzug des Freibetrags 5.288,95 Euro steuerpflichtig, worauf rund 1.395 Euro Steuern anfallen – das Nettoergebnis liegt damit spürbar unter dem angezeigten Bruttoendkapital.

Auch Inflation mindert die reale Kaufkraft: Bei 2 Prozent Teuerung pro Jahr sind 16.288,95 Euro nominal nach 10 Jahren nur noch rund 13.363 Euro wert.

Für die reale, inflationsbereinigte Rendite nutze zusätzlich den Realzins-Rechner, denn dieser Zinseszins-Rechner bildet ausschließlich die nominale Kapitalentwicklung ab.

Hinweise

Was muss ich bei der Nutzung beachten?

Wie hoch ist der Zinseszinseffekt für 100.000 Euro? Bei 5 % p.a. und 20 Jahren: Endkapital 265.330 Euro, Zinsertrag 165.330 Euro – der Zinseszins verdoppelt das Kapital weit mehr als einfache Verzinsung (200.000 Euro).

Tipp 1: Lies Endkapital, Zinsertrag gesamt und Kapitalwachstum in Prozent immer im Zusammenspiel mit der Laufzeit. Ab welcher Laufzeit übersteigt der Zinsertrag das eingezahlte Kapital?

Bei 5 % p.a. geschieht das nach etwa 14,2 Jahren – ab da produziert der Zinseszins mehr Vermögen als der Anleger selbst eingezahlt hat. Tipp 2: Die Regel der 72 als Schnellschätzer.

Bei 72 geteilt durch den Zinssatz erfährst du die ungefähre Verdopplungszeit: Bei 6 % verdoppelt sich das Kapital in rund 12 Jahren, bei 4 % in 18 Jahren. Tipp 3: Frühzeitig starten schlägt höheren Zinssatz.

Wer 10 Jahre früher anfängt und denselben Zinssatz hat, übertrifft fast immer jemanden, der 2 Prozentpunkte mehr Zinsen hat aber 10 Jahre später startet. Tipp 4: Realistische Nettoannahmen verwenden.

ETF-Renditen von 7 % historisch sind vor Steuern und Kosten – nach Abgeltungssteuer (26,375 %) und typischen Fondskosten (0,2–0,5 % p.a.) liegt der Nettofaktor eher bei 5–5,5 %.

Für eine verbindliche Einschätzung deiner konkreten Anlage bleibt der Gang zur Finanz- oder Steuerberatung nötig. Zinseszins in Excel berechnen: Wie lautet die Zinseszinsformel in Excel?

Für eine Einmalanlage genügt die Formel =Startkapital*(1+Zinssatz)^Jahre, also z. B. =10000*(1+0,05)^10, was 16.288,95 Euro ergibt.

Alternativ liefert die eingebaute Zukunftswert-Funktion =ZW(Zins;Jahre;0;-Startkapital) dasselbe Ergebnis: =ZW(0,05;10;0;-10000) = 16.288,95 Euro.

Für einen Sparplan mit monatlicher Rate nutzt du =ZW(Monatszins;Monate;-Monatsrate;-Startkapital), z. B. =ZW(0,05/12;240;-200;0) für 200 Euro monatlich über 20 Jahre. Regel der 72: Verdopplungszeit bei 2 %, 4 %, 6 %, 8 % und 12 % Zinssatz

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

Praxisfall: Eltern legen zur Geburt ihres Kindes 5.000 Euro zu 4,0 % Jahreszins an. Wie viel Kapital steht nach 18 Jahren zum Studienstart zur Verfügung? Schritt 1 – Endkapital nach Zinseszins: 5.000 × 1,04^18 = 5.000 × 2,0258 = 10.129 Euro.

Zinsertrag gesamt: 5.129 Euro – das Kapital hat sich mehr als verdoppelt. Schritt 2 – Vergleich mit einfacher Verzinsung: 5.000 + (5.000 × 0,04 × 18) = 5.000 + 3.600 = 8.600 Euro.

Der Zinseszinseffekt bringt 1.529 Euro Mehrertrag gegenüber einfacher Verzinsung.

Schritt 3 – Reales Endkapital bei 2,5 % Inflation: 10.129 ÷ 1,025^18 = 10.129 ÷ 1,5597 ≈ 6.495 Euro – das reale Kapital entspricht nur noch rund 130 % des Startkapitals. Schritt 4 – Was bringen zusätzliche jährliche Einzahlungen?

Wer zusätzlich 500 Euro pro Jahr einzahlt (18 × 500 = 9.000 Euro Eigenbeiträge, jeweils zu Jahresbeginn), erhält bei 4 % p.a. ein Gesamtendkapital von rund 23.500 Euro – nachzurechnen im Sparplan-Rechner.

Die Sparraten steigern das Ergebnis mehr als doppelt so stark wie der Zinseszinseffekt allein. Die Ergebnisse dienen der Orientierung; für verbindliche Anlageplanung eine Finanzberatung hinzuziehen.

Unabhängige Tipps zu Sparstrategien und Geldanlage bietet die Verbraucherzentrale. Schritt 5 – was ein späterer Start kostet: Legen dieselben Eltern die 5.000 Euro erst zum fünften Geburtstag an, bleiben bis zum Studienstart nur 13 Jahre.

Bei unveränderten 4 % ergibt der Rechner dann 8.325,37 Euro statt 10.129,08 Euro – die fünf verlorenen Jahre kosten 1.803,71 Euro.

Der Vergleich lohnt sich, weil die Zahl überrascht: Dieselben 5.000 Euro werfen in ihren ersten fünf Jahren nur 1.083,26 Euro Zinsen ab.

Gestrichen werden aber nie die schwachen ersten Jahre, sondern immer die starken letzten, in denen die Zinsen auf dem höchsten Kapitalstand anfallen.

Wer die Anlagedauer verkürzt, verliert also stets das teure Ende der Laufzeit – und deshalb ist der Startzeitpunkt bei diesem Rechner die Stellschraube mit der größten Hebelwirkung, noch vor dem Zinssatz. Zinseszins-Praxisfall: 5.000 € über 18 Jahre – vier Szenarien von 6.495 € real bis 23.500 € mit Sparrate

Fallstricke

Welche Fehler sollte ich vermeiden?

Fehler 1: Zinseszins mit einfacher linearer Verzinsung verwechseln. Wer 5 % × 10 Jahre = 50 % Zuwachs rechnet, vergisst den Zinseszinseffekt – tatsächlich sind es 62,9 % Wachstum.

Der Unterschied beträgt hier 1.289 Euro auf 10.000 Euro Startkapital. Fehler 2: Konstante Renditen über Jahrzehnte als sicher annehmen. Aktien- und ETF-Renditen schwanken stark; historische Durchschnittswerte sind keine Garantie.

Wer mit 8 % p.a. über 30 Jahre plant, sollte auch ein 4 %-Szenario durchrechnen. Fehler 3: Startkapital und Sparrate nicht zusammendenken.

Dieser Rechner verzinst das Startkapital; der Sparplan-Rechner berücksichtigt zusätzlich regelmäßige Raten und ein optionales Startkapital – viele Anfänger betrachten nur eine der beiden Größen und unterschätzen damit das Endszenario.

Umgekehrt: Wer nur mit Startkapital ohne monatliche Raten rechnet, verpasst den exponentiellen Sparplan-Effekt. Nutze beide Rechner, um Szenarien realistisch zu vergleichen. Fehler 4: Steuern und Inflation ausblenden.

25 % Abgeltungssteuer auf Zinserträge (oberhalb Sparerpauschbetrag) und 2,5 % Inflation pro Jahr reduzieren das reale Endkapital erheblich — wie stark die Inflation dein Ergebnis aufzehrt, zeigt der Inflationsrechner – die BaFin informiert Verbraucher über Rechte und Pflichten bei Geldanlagen.

Bei 20.000 Euro Nominalendkapital und 2,5 % Inflation über 10 Jahre beträgt der reale Wert nur noch rund 15.624 Euro. Fehler 5: Die letzte Laufzeitphase unterschätzen.

Die letzten 5 Jahre einer 30-jährigen Anlage oder eines 30-jährigen Sparplans bringen bei 6 % p.a. mehr Zinsertrag als die ersten 5 Jahre zusammen – Laufzeitverkürzungen in der Spätphase sind besonders teuer.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Der Zinseszins-Rechner gibt Endkapital, Zinsertrag gesamt, prozentuales Kapitalwachstum und eine Jahresübersicht für die Einmalanlage mit konstantem Zinssatz, jährlicher Zinsgutschrift und fester Laufzeit aus.

Für einfache Zinsen ohne Mitverzinsung nutze den Zinsrechner. Regelmäßige monatliche Beiträge rechnet der eigenständige Sparplan-Rechner durch: Dort führen 200 Euro monatlich bei 5 % über 20 Jahre zu rund 82.200 Euro – mit ausgewiesenem Zinsanteil.

Prüfe in beiden Szenarien, wie viel des errechneten Zuwachses auf Inflation und Steuern entfällt. Stelle sicher, dass der hinterlegte Zinssatz einer realistischen Nettoannahme nach Kosten entspricht.

Ob dein Zinsertrag nach Inflation überhaupt Kaufkraft aufbaut, zeigt der Realzins-Rechner – dort siehst du, was von deinem Nominalzins nach Inflation und Steuern wirklich übrig bleibt.

Behalte die Grenzen des Modells im Blick: Der Rechner unterstellt einen über die gesamte Laufzeit konstanten Zinssatz und genau eine Zinsgutschrift pro Jahr, kennt keine laufenden Einzahlungen und weist das Endkapital vor Steuern und vor Inflation aus.

Wo die Steuer einsetzt, lässt sich am eigenen Ergebnis ablesen: 20.000 Euro zu 5 % ergeben laut Jahresübersicht im ersten Jahr eine Gutschrift von genau 1.000 Euro – und treffen damit exakt den § 20 Abs. 9 EStG, der Alleinstehenden 1.000 Euro und zusammenveranlagten Ehegatten 2.000 Euro im Kalenderjahr freistellt.

Im zweiten Jahr steigt dieselbe Gutschrift auf 1.050 Euro, und die 50 Euro darüber sind erstmals abgeltungsteuerpflichtig. Weil der Freibetrag jedes Kalenderjahr neu gilt, verschiebt genau der Zinseszins die Anlage irgendwann über diese Grenze.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Praxisbeispiel

Beispiel: Einmalanlage 10.000 € über 10 Jahre

Startkapital (Anlagesumme)
10.000 €
Zinssatz (jährlich)
6,0 % p.a.
Laufzeit (Anlagedauer)
10 Jahre

Ergebnis: Endkapital rund 17.908 €

Das Beispiel zeigt den Grundmechanismus des Zinseszinses: Zeit und Wiederanlage machen aus einer einfachen Einmalanlage ein deutlich größeres Endkapital.

Beispiel 1 · Einfach · Endkapital ca. 17.908 €

Einmalanlage 10.000 €

Startkapital (Anlagesumme)
10.000 €
Laufzeit (Anlagedauer)
10 Jahre
Zinssatz (jährlich)
6,0 % p.a.

Beispiel 2 · Mittel · Endkapital ca. 15.027 €

25 Jahre mit 4,5 %

Startkapital (Anlagesumme)
5.000 €
Laufzeit (Anlagedauer)
25 Jahre
Zinssatz (jährlich)
4,5 % p.a.

Beispiel 3 · Komplex · Endkapital ca. 28.717 €

5.000 € über 30 Jahre

Startkapital (Anlagesumme)
5.000 €
Zinssatz (jährlich)
6,0 % p.a.
Laufzeit (Anlagedauer)
30 Jahre

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

ETF-Sparplan-RechnerETF-Sparplan simulieren: monatliche Sparrate, Rendite, TER und Laufzeit eingeben – Endkapital, Eigenanteil, Gewinn und Vorabpauschale sofort ablesen.ZinsrechnerBerechnet einfache (lineare) Zinsen tagesgenau aus Kapital, Zinssatz und Laufzeit – mit Zinsertrag und Endkapital, ohne Zinseszins.Effektivzins-RechnerNominalzins zu Effektivzins umrechnen, Kreditkosten mit allen Nebenkosten berechnen und mehrere Angebote vergleichen. Mit p.a.-Umrechnung und Kostenaufschlüsselung.SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.DividendenDividendenertrag, Gesamtdividende und Endkapital mit optionalem Wachstum und Reinvestition berechnenEntnahmeplan-RechnerEntnahmeplan-Rechner: Wie lange reicht das Kapital bei regelmäßiger Entnahme und Verzinsung? Nachhaltige Entnahmerate (4-Prozent-Regel), Laufzeit und Kapitalverlauf.Kapitalertragsteuer-RechnerBerechnet Abgeltungssteuer, Solidaritätszuschlag und ggf. Kirchensteuer auf Zinsen, Dividenden und Kursgewinne – inklusive Freistellungsauftrag und Sparer-Pauschbetrag.CAGR-RechnerCAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.DM-in-Euro-RechnerDM in Euro umrechnen mit dem amtlichen Kurs 1 EUR = 1,95583 DM.ZinstagerechnerVergleicht fünf Zinsmethoden (30/360, 30E/360, act/360, act/365, act/act) für denselben Zeitraum und zeigt Zinstage und Zinsbetrag nebeneinander.Exponentielles-Wachstum-RechnerExponentielles Wachstum und Zerfall berechnen: Endwert, Zeit bis zum Zielwert oder Rate aus Start- und Endwert, mit Verdopplungs- bzw. Halbwertszeit, Faktor und Tabelle im Vergleich zum linearen Verlauf.SummenrechnerSummen exakt berechnen: Summenzeichen Σ mit Term und Grenzen, Zahlenliste addieren, arithmetische und geometrische Reihe (auch unendlich) mit Summenformel, Probe und Teilsummen-Tabelle.Papierfalten-RechnerWie oft kann man Papier falten? Maximale Faltungen für dein Blatt nach Gallivan, Dicke nach n Faltungen und Faltungen bis zu Eiffelturm, Mond oder Sonne berechnen.Folgen-und-Reihen-RechnerFolgen und Reihen berechnen: arithmetische und geometrische Folge mit Glied aₙ, Partialsumme sₙ, Grenzwert und Wert der unendlichen Reihe, aus Startglied, aus zwei Gliedern oder mit gesuchter Gliednummer, mit Gliedertabelle und Rechenweg.Realzins-RechnerTatsächliche Rendite nach Inflation berechnen: Realzins nach Fisher-Formel, reales Endkapital in Kaufkraft, Jahrestabelle und Liniendiagramm. Optional mit Abgeltungsteuer.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Zwei Kurven ab 10.000 Euro über 30 Jahre: Einfache Verzinsung erreicht 25.000 Euro, Zinseszins bei 5 % erreicht 43.219 Euro. Mehrertrag: 18.219 Euro.

    Zinseszins: Exponentielles Wachstum vs. einfache Verzinsung

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/zinseszins">
      <img src="https://rechner-portal.de/images/finanzen/zinseszins-exponentielles-wachstum.svg"
           alt="Zwei Kurven ab 10.000 Euro über 30 Jahre: Einfache Verzinsung erreicht 25.000 Euro, Zinseszins bei 5 % erreicht 43.219 Euro. Mehrertrag: 18.219 Euro."
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/zinseszins">Zinseszins: Exponentielles Wachstum vs. einfache Verzinsung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/zinseszins
  • Eltern legen 5.000 € zur Geburt an. Nach 18 Jahren: Zinseszins 10.129 €, einfache Verzinsung 8.600 €, real (2,5 % Inflation) 6.495 €. Mit 500 €/Jahr zusätzlich (je Jahresbeginn): rund 23.500 € Endkapital.

    Studienstart-Sparplan: 5.000 € bei 4 % über 18 Jahre – Szenarien im Vergleich

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/zinseszins">
      <img src="https://rechner-portal.de/images/finanzen/zinseszins-praxis-studienstart.svg"
           alt="Eltern legen 5.000 € zur Geburt an. Nach 18 Jahren: Zinseszins 10.129 €, einfache Verzinsung 8.600 €, real (2,5 % Inflation) 6.495 €. Mit 500 €/Jahr zusätzlich (je Jahresbeginn): rund 23.500 € Endkapital."
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/zinseszins">Studienstart-Sparplan: 5.000 € bei 4 % über 18 Jahre – Szenarien im Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/zinseszins
  • Horizontale Balken zeigen die Verdopplungszeit: bei 2 % sind es 36 Jahre, bei 4 % 18 Jahre, bei 6 % 12 Jahre, bei 8 % 9 Jahre und bei 12 % nur 6 Jahre. Formel: 72 geteilt durch Zinssatz ergibt die Verdopplungszeit.

    72er-Regel – Verdopplungszeit nach Zinssatz

    760 × 380 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/zinseszins">
      <img src="https://rechner-portal.de/images/finanzen/zinseszins-verdopplungszeit-72.svg"
           alt="Horizontale Balken zeigen die Verdopplungszeit: bei 2 % sind es 36 Jahre, bei 4 % 18 Jahre, bei 6 % 12 Jahre, bei 8 % 9 Jahre und bei 12 % nur 6 Jahre. Formel: 72 geteilt durch Zinssatz ergibt die Verdopplungszeit."
           width="760" height="380">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/zinseszins">72er-Regel – Verdopplungszeit nach Zinssatz auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/zinseszins

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Rechnung arbeitet mit einem konstanten Zinssatz und voller Wiederanlage der Zinsen. Steuern, Kosten, Inflation, Kursschwankungen und variable Renditen sind nicht enthalten.

Quelle: Zinseszins-Modell für Einmalanlagen aus Startkapital, Zinssatz und Laufzeit mit Endkapital, Zinsertrag und relativem Kapitalwachstum.

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Stand der Inhalte
02. Oktober 2026
Fachbereich
Finanzen / Zinsen
Formeln basieren auf
Endkapital = Startkapital × (1 + Zinssatz / 100) hoch Laufzeit; Zinsertrag = Endkapital minus Startkapital; Kapitalwachstum = Zinsertrag relativ zum Startkapital.
Zitation & Richtlinien

Zitieren

Rechner-Portal: „Zinseszins-Rechner“. https://rechner-portal.de/finanzen/zinsen/zinseszins

Link-Code für Webseiten

<a href="https://rechner-portal.de/finanzen/zinsen/zinseszins">Zinseszins-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Zinseszins-Rechner. Abgerufen von https://rechner-portal.de/finanzen/zinsen/zinseszins

Harvard-Format

Rechner-Portal, 2026. Zinseszins-Rechner. Available at: https://rechner-portal.de/finanzen/zinsen/zinseszins

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.