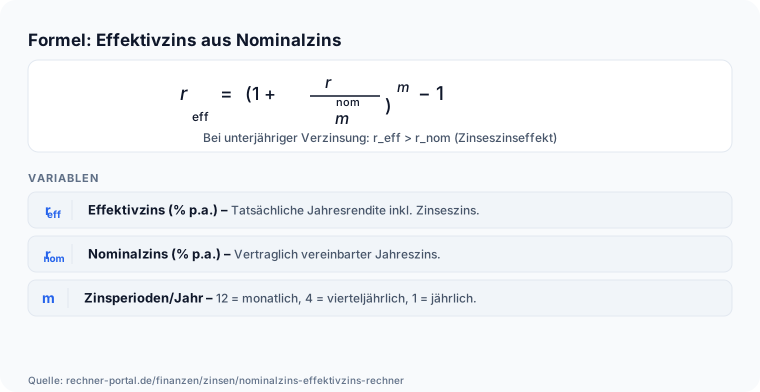
{760x340} Wie groß ist der Unterschied zwischen Nominalzins und Effektivzins wirklich? Bei niedrigen Zinssätzen (unter 5 %) und jährlicher Verzinsung: praktisch null.
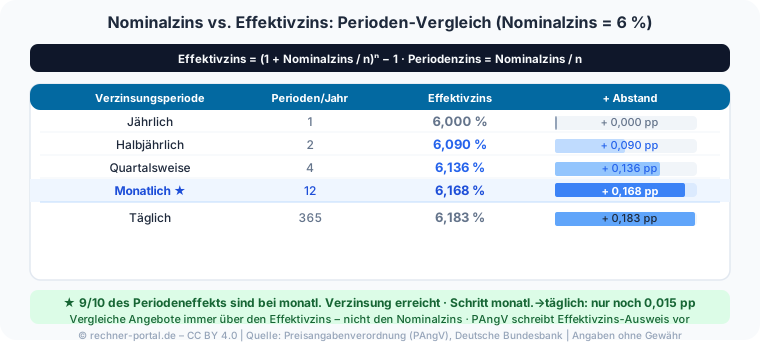
Bei monatlicher Verzinsung und 6 % Nominalzins: 0,168 Prozentpunkte. Das klingt wenig – bei 50.000 Euro Kredit auf 10 Jahre sind das aber rund 500 Euro Mehrkosten.
Vergleiche deshalb alle Kredit- und Sparangebote ausschließlich über den effektiven Jahreszins. Lies dabei Effektivzins, Abstand zum Nominalzins und Periodenzins immer gemeinsam, um den realen Unterschied sichtbar zu machen.
Für Tagesgeld- und Festgeldvergleiche gilt: Selbst 0,2 bis 0,3 Prozentpunkte Effektivzins-Unterschied summieren sich bei 20.000 Euro über ein Jahr auf 40 bis 60 Euro Mehrertrag.
Häufig gestellte Frage: Warum weist die Bank einen anderen Effektivzins aus als der Rechner?
Ursache ist meist die Einberechnung von Bearbeitungsgebühren oder einem Disagio, die nach PAngV in den gesetzlichen Effektivzins einfließen müssen, im Formel-Rechner aber nicht automatisch enthalten sind.
Die Ergebnisse ersetzen keine steuerliche oder rechtliche Beratung – unabhängige Hilfe bietet die Verbraucherzentrale. Wie weit trägt häufigere Gutschrift eigentlich?
Stellt man alle Perioden bei 6 Prozent Nominalzins nebeneinander, zeigt sich eine deutliche Sättigung: jährlich 6,000 Prozent, halbjährlich 6,09 Prozent, quartalsweise 6,1364 Prozent, monatlich 6,1678 Prozent, wöchentlich 6,18 Prozent und täglich 6,1831 Prozent.
Der Schritt von jährlicher auf monatliche Gutschrift bringt 0,1678 Prozentpunkte – der gesamte weitere Weg von monatlich bis täglich nur noch 0,0153 Prozentpunkte.
Rund neun Zehntel des Periodeneffekts sind bei monatlicher Verzinsung also längst realisiert.
Praktische Folge: Ein Angebot mit täglicher statt monatlicher Zinsgutschrift ist kein Argument, über das sich ein Wechsel lohnt; entscheidend bleibt der Abstand zwischen jährlicher und unterjähriger Gutschrift – und vor allem die Höhe des Nominalzinses selbst.
Was ist ein guter effektiver Jahreszins? Die Antwort hängt vom Produkt ab (Stand Mitte 2026): Tagesgeld liegt bei guten Anbietern zwischen 2,5 und 3,5 % effektiv, Festgeld (12 Monate) zwischen 3,0 und 3,8 %.
Bei Baufinanzierungen (10 Jahre Zinsbindung) sind 3,5 bis 3,8 % effektiv marktüblich, bei Ratenkrediten eher 6 bis 8 %.
Je niedriger der Effektivzins im Vergleich zum Nominalzins desselben Anbieters ausfällt, desto geringer ist die Periodenbelastung — bei Tagesgeld mit monatlicher Gutschrift liegt die Differenz nahe null (Angaben ohne Gewähr, keine Anlageberatung).
Effektivzins bei der Geldanlage: Tagesgeld und Festgeld. Viele Sparer vergleichen Angebote nur über den beworbenen Nominalzins, obwohl die Gutschriftfrequenz den Ertrag beeinflusst.
Wie viel ein Tagesgeldzins tatsächlich pro Jahr bringt, rechnest du im Tagesgeldrechner nach — dort siehst du Endkapital und Effektivrendite für dein konkretes Szenario.