Zum Hauptinhalt springen

Inflationsrechner: Was ist dein Geld heute noch wert?

FinanzenStand Noch keine Bewertung
Berechnungsmodus
€
% p.a.
Jahre
Szenarien für verschiedene Inflationsraten anzeigen
Anzeige

Kurzantwort

Der Inflationsrechner zeigt, wie viel Kaufkraft ein Euro-Betrag durch Inflation verliert oder wie hoch die durchschnittliche Jahresinflation zwischen zwei Preisen war. Bei 10.000 € und 2,5 % Inflation über 10 Jahre bleiben real rund 7.812 € – ein Kaufkraftverlust von 21,9 %. Kein Ersatz für individuelle Finanzberatung.

Inflationsrechner und Kaufkraftrechner: Kaufkraftverlust berechnen

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal (Mai 2026)Veröffentlicht: Stand:

Überblick

Inflationsrechner und Kaufkraftrechner: Was er zeigt

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Berechne deinen Kaufkraftverlust – mit dem Kaufkraftrechner in Sekunden: Der Kaufkraftrechner zeigt dir, was ein Geldbetrag in einem bestimmten Jahr in heutiger Kaufkraft noch wert ist — und umgekehrt, welchen Betrag du heute bräuchtest, um dieselbe Kaufkraft wie früher zu haben. Kurz: Inflation von 2,5 Prozent über 10 Jahre lässt 1.000 Euro auf rund 781 Euro reale Kaufkraft schrumpfen — ein Verlust von knapp 22 Prozent, obwohl der Euroschein noch genauso aussieht.

Dieser Kaufkraftrechner eignet sich für alle, die verstehen wollen, ob eine Gehaltserhöhung die Teuerung wirklich ausgeglichen hat, welches Kapital in zehn oder zwanzig Jahren denselben Lebensstandard sichert oder wie stark ein historischer Preis im Vergleich zum heutigen gestiegen ist.

Er unterstützt zwei Berechnungsmodi: Erstens den Kaufkraftverlust über einen definierten Zeitraum mit einer vorgegebenen Jahresinflationsrate, zweitens die Rückrechnung einer durchschnittlichen Jahresinflation aus einem früheren und einem heutigen Preis.

Beide Modi übersetzen abstrakte Inflationsszenarien in greifbare Eurobeträge und liefern konkrete Planungsgrundlagen für Sparziele, Vertragslaufzeiten und Vorsorgeentscheidungen.

Als Datengrundlage für historische Inflationsraten dienen die Zahlen des Statistischen Bundesamts (Destatis), die den Verbraucherpreisindex für Deutschland seit Jahrzehnten lückenlos dokumentieren. Diese Hinweise ersetzen keine individuelle Finanz- oder Anlageberatung.
Eingaben

Kaufkraftverlust, Inflationsrate oder historische Kaufkraft berechnen

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Wähle zunächst den Berechnungsmodus: „Kaufkraftverlust berechnen“ oder „Inflationsrate aus zwei Preisen“. Je nach Auswahl blendet der Rechner die passenden Felder ein.

Im Modus Kaufkraftverlust gibst du drei Werte ein: den Betrag heute in Euro (1 bis 1 Milliarde), die angenommene durchschnittliche Jahresinflationsrate in Prozent (−5 bis 30) und den Zeitraum in Jahren (1 bis 50).

Als Orientierung: Der langfristige Durchschnitt in Deutschland liegt bei rund 2 bis 2,5 Prozent; die Hochinflationsphase 2022 bis 2023 wies Jahresraten von 6,9 und 5,9 Prozent auf (Destatis, VPI Basis 2020), weshalb für Berechnungen mit Zeiträumen ab 2020 eher rund 4 Prozent realistisch ist (geometrischer Durchschnitt 2020–2025: 4,0 % p. a., Destatis VPI Basis 2020).

Im Modus „Inflationsrate aus zwei Preisen“ trägst du den früheren Preis, den heutigen Preis und die Anzahl der dazwischenliegenden Jahre ein — der Rechner leitet daraus sowohl die Gesamtinflation über den Zeitraum als auch die implizite Jahresrate geometrisch ab.

Optional ergänzt du eine nominale Rendite (−50 bis 50 Prozent), um die reale Rendite nach Abzug der Inflation zu ermitteln; dieses Feld eignet sich auch, um eine Gehalts- oder Mietsteigerung gegen die Teuerung zu halten.

Über ein Auswahlfeld schaltest du zusätzlich Szenarien zu, die deinen Betrag bei 1, 2, 3, 5 und 8 Prozent Inflation gegenüberstellen.

Typische Eingabefehler: Inflationsrate aus einem Ausnahmejahr auf lange Zeiträume hochrechnen; Prozentpunkte über mehrere Jahre addieren statt kumulieren; Basisjahr und Zielzeitraum nicht aufeinander abstimmen.

Praxisfälle

Typische Anwendungsfälle des Inflationsrechners

Acht Situationen, für die der Inflationsrechner die passende Zahl liefert — mit Eingabe und nachgerechnetem Ergebnis (scripts/run-calc.mjs).

  1. 1.000 € von vor 20 Jahren: heutige Kaufkraft

    „Wie viel sind 1.000 Euro von vor 20 Jahren heute noch wert?“

    Eingabe
    Modus: Kaufkraft zwischen zwei Jahren, Startjahr: 2005, Zieljahr: 2025, Betrag im Startjahr: 1.000 €
    Ergebnis
    Reale Kaufkraft heute: rund 668,58 € (Kaufkraftverlust rund 33 % bei durchschnittlich 2,03 % Jahresinflation).
  2. 100 DM in heutiger Kaufkraft

    „Wie viel wären 100 DM heute wert?“

    Eingabe
    Modus: Kaufkraft zwischen zwei Jahren, Startjahr: 2002, Zieljahr: 2025, Betrag im Startjahr: 51,13 € (100 DM zum amtlichen Kurs)
    Ergebnis
    Reale Kaufkraft heute: rund 32,76 €; um mit 2002 gleichzuziehen, bräuchtest du heute rund 79,80 €.

    DM-in-Euro-Rechner

  3. Kaufkraftverlust seit der Euro-Einführung 2002

    „Wie viel Kaufkraft hat der Euro seit 2002 verloren?“

    Eingabe
    Modus: Kaufkraft zwischen zwei Jahren, Startjahr: 2002, Zieljahr: 2025, Betrag im Startjahr: 1 €
    Ergebnis
    1 Euro von 2002 hat heute nur noch die Kaufkraft von rund 64 Cent — ein Verlust von rund 36 %.
  4. Inflationsrate zwischen 2020 und 2025 (Hochinflationsphase)

    „Wie hoch war die durchschnittliche Inflation zwischen 2020 und 2025?“

    Eingabe
    Modus: Kaufkraft zwischen zwei Jahren, Startjahr: 2020, Zieljahr: 2025, Betrag im Startjahr: 1.000 €
    Ergebnis
    Durchschnittlich 4,04 % pro Jahr; 1.000 € von 2020 haben heute noch rund 820,34 € reale Kaufkraft.
  5. Gehaltserhöhung gegen Inflation prüfen

    „Hat meine Gehaltserhöhung die Inflation ausgeglichen?“

    Eingabe
    Modus: Inflationsrate aus zwei Preisen, Früherer Preis: 3.000 €, Heutiger Preis: 3.300 €, Zeitraum: 5 Jahre
    Ergebnis
    Durchschnittliche Steigerung 1,92 % pro Jahr — bei rund 2,2 % Inflation ein realer Kaufkraftverlust trotz nominaler Erhöhung.
  6. Erspartes über 20 Jahre ohne Verzinsung

    „Wie viel ist mein Erspartes in 20 Jahren noch wert?“

    Eingabe
    Modus: Kaufkraftverlust berechnen, Betrag heute: 20.000 €, Inflationsrate: 2,5 % p.a., Zeitraum: 20 Jahre
    Ergebnis
    Reale Kaufkraft in 20 Jahren: rund 12.205,42 €; Verlust rund 7.794,58 € oder 38,97 %.
  7. US-Dollar-Inflation über 10 Jahre

    „Wie stark verliert Geld durch die US-Inflation an Kaufkraft?“

    Eingabe
    Modus: Kaufkraftverlust berechnen, Betrag heute: 10.000 $, Inflationsrate: 3 % p.a., Zeitraum: 10 Jahre
    Ergebnis
    Reale Kaufkraft: rund 7.440,94 $; Verlust rund 2.559,06 $ oder 25,59 %.
  8. Verbraucherpreisindex 2025 nachschlagen

    „Wie hoch ist der aktuelle Verbraucherpreisindex (VPI)?“

    Eingabe
    Referenzwert ohne Rechnereingabe: VPI-Jahresdurchschnitt 2025 (Destatis, Basis 2020 = 100)
    Ergebnis
    VPI-Jahresdurchschnitt 2025: 121,9 Punkte — das Preisniveau liegt 21,9 % über dem Basisjahr 2020.

Berechnung

So berechnet der Inflationsrechner die Kaufkraft

Verstehe den Formelweg.

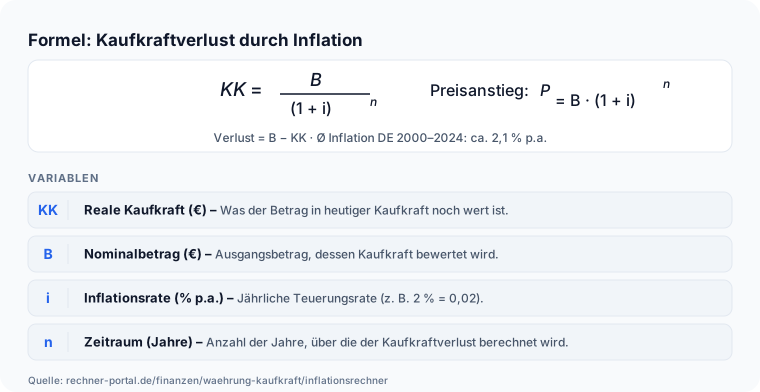
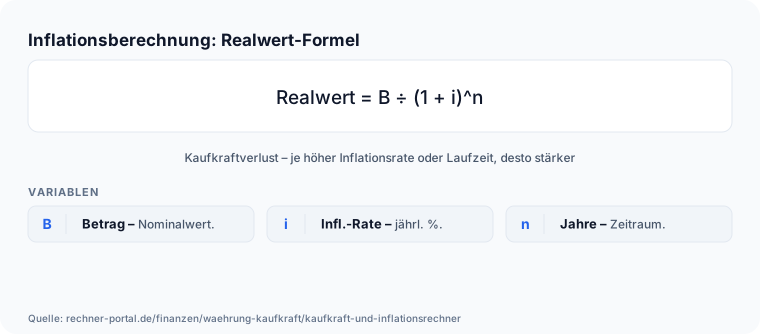
Der Rechner verwendet vier mathematisch präzise Formeln. Erstens die Kaufkraft-Formel: Reale Kaufkraft = Betrag geteilt durch (1 plus Jahresinflationsrate) hoch Anzahl der Jahre.

Bei 2,5 Prozent Inflation über 10 Jahre ergibt sich der Faktor 1,025 hoch 10 gleich 1,2801; 1.000 Euro entsprechen dann einer realen Kaufkraft von 781,20 Euro, also einem Verlust von 218,80 Euro oder 21,88 Prozent.

Zweitens die Fisher-Formel für die reale Rendite: Realrendite = (1 plus nominale Rendite) geteilt durch (1 plus Inflationsrate) minus 1.

Wer 4 Prozent nominale Verzinsung bei 2,5 Prozent Inflation erzielt, gewinnt real nur 1,46 Prozent Kaufkraft pro Jahr — nicht die scheinbaren 1,5 Prozentpunkte Differenz, weil der Zinseszinseffekt in beide Richtungen wirkt.

Drittens die Rückrechnungsformel für die implizite Inflation: Jahresinflationsrate = (heutiger Preis geteilt durch früherer Preis) hoch (1 geteilt durch Anzahl Jahre) minus 1; parallel weist der Rechner die Gesamtinflation als (heutiger Preis minus früherer Preis) geteilt durch früheren Preis aus.

Kostete ein Produkt vor 15 Jahren 800 Euro und heute 1.200 Euro, ergibt das 50 Prozent Gesamtinflation und eine durchschnittliche jährliche Teuerungsrate von 2,74 Prozent.

Viertens die Halbierungszeit nach der 70er-Regel: 70 geteilt durch die Inflationsrate. Bei 2,5 Prozent halbiert sich die Kaufkraft demnach in 28 Jahren, bei 2,8 Prozent in 25 Jahren.

Alle Formeln außer der 70er-Regel arbeiten geometrisch, nicht linear — entscheidend, weil der Zinseszinseffekt der Inflation bei langen Laufzeiten erheblich stärker wirkt als eine einfache Prozentaddition vermuten lässt.

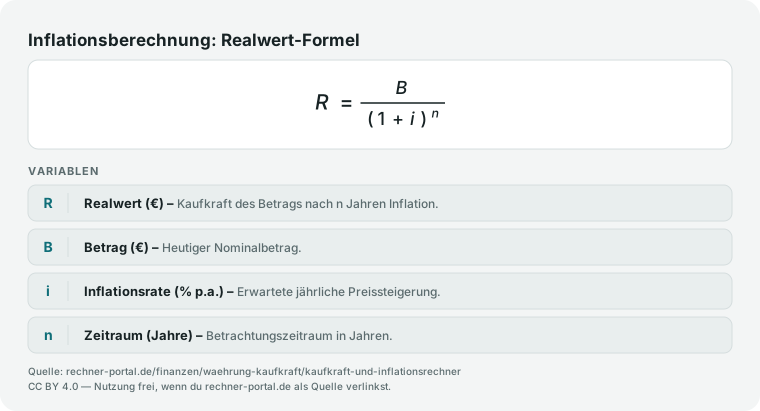
Inflationsformel: Realwert gleich Betrag geteilt durch (1 + Inflationsrate) hoch Zeitraum.
Die Abzinsungsformel zeigt, wie viel Kaufkraft ein Betrag nach n Jahren Inflation noch hat.

Nachschlagen

Inflationsrate Deutschland 2000–2025 und Kaufkraftverlust von 1.000 €

Wie hat sich die Inflation in Deutschland entwickelt? Die Tabelle zeigt die amtliche Jahresinflation (Verbraucherpreisindex, Basis 2020 = 100) und was 1.000 € des jeweiligen Jahres heute noch wert wären. Zusätzlich: DM-Kaufkraft-Anker für historische Vergleiche.

Jahresinflation Deutschland (Destatis VPI, Basis 2020) und Kaufkraft von 1.000 € in heutigen Euro (gerundet)
JahrInflationsrateVPI (2020 = 100)1.000 € von damals in heutiger Kaufkraft
20001,3 %75,5≈ 1.615 €
20021,4 %78,1≈ 1.561 €
20051,6 %81,5≈ 1.496 €
20082,6 %86,9≈ 1.403 €
20101,0 %88,1≈ 1.384 €
20121,9 %91,7≈ 1.329 €
20150,5 %94,5≈ 1.290 €
20181,8 %98,1≈ 1.243 €
20191,4 %99,5≈ 1.225 €
20200,5 %100,0≈ 1.219 €
20213,1 %103,1≈ 1.182 €
20226,9 %110,2≈ 1.106 €
20235,9 %116,7≈ 1.045 €
20242,2 %119,3≈ 1.022 €
20252,2 %121,9≈ 1.000 €
————
100 DM (1995)—71,0 (1995)≈ 88 € (51,13 € nominal × 1,72)
100 DM (2001)—77,0 (2001)≈ 81 € (51,13 € nominal × 1,58)

Inflationsraten und VPI-Werte: Statistisches Bundesamt (Destatis), Verbraucherpreisindex, Basis 2020 = 100, Jahresdurchschnitte. Kaufkraftberechnung: 1.000 € × (VPI 2025 / VPI des Jahres). DM-Umrechnung: 1 € = 1,95583 DM (amtlicher Kurs). 2025-Wert endgültig (Destatis, Stand August 2026). Die Tabelle zeigt Durchschnittswerte — die individuelle Inflation kann je nach Konsummuster abweichen. Keine Anlageberatung.

Ausblick

Inflation 2026 und 2027: Wie geht es weiter?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Inflationsrate 2025 steht mit 2,2 Prozent amtlich fest; für 2026 liegen bislang nur Monatswerte vor, zuletzt bestätigt 2,9 Prozent im August 2026 gegenüber dem Vorjahresmonat.
  • Der vorläufige Jahreswert für 2026 wird laut Destatis-Veröffentlichungskalender im Januar 2027 gemeldet, der endgültige Jahreswert folgt im Frühjahr 2027.
  • Der deutsche Verbraucherpreisindex bleibt bis zur geplanten Basisjahr-Umstellung auf 2025 im Jahr 2028 auf Basis 2020 = 100; der EU-weit harmonisierte Verbraucherpreisindex (HVPI) verwendet die neue Basis 2025 bereits seit 2026.
  • Die Europäische Zentralbank hält an ihrem mittelfristigen Inflationsziel von 2 Prozent fest, das die deutsche Rate mit zuletzt 2,9 Prozent (August 2026) überschreitet.

Stand: 27.09.2026 · Quelle: Statistisches Bundesamt (Destatis), Pressemitteilungen zur Inflationsrate

Expertenmodus

Häufige Fragen zu Inflationsrechner und Kaufkraft

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist die Inflation in Deutschland aktuell und wie hat sie sich entwickelt?

Die Inflationsrate in Deutschland lag 2025 im Jahresdurchschnitt endgültig bei 2,2 Prozent, genau wie schon 2024 (Statistisches Bundesamt, Verbraucherpreisindex Basis 2020 = 100).

Davor war die Entwicklung deutlich unruhiger: 2021 stiegen die Preise um 3,1 Prozent, 2022 um 6,9 Prozent und 2023 um 5,9 Prozent — die höchsten Werte seit den 1970er-Jahren, ausgelöst durch Energiepreisschock und Lieferkettenkrisen.

Für 2026 liegen noch keine Jahreswerte vor, aber der bestätigte Monatswert für August 2026 lag bei 2,9 Prozent gegenüber dem Vorjahresmonat, getrieben vor allem durch steigende Kraftstoffpreise.

Der langfristige Durchschnitt seit der Euro-Einführung 2002 liegt bei rund 2 Prozent pro Jahr.

Trage einen beliebigen Zeitraum in den Modus „Kaufkraft zwischen zwei Jahren“ ein, um die reale Kaufkraft für dein eigenes Ausgangsjahr zu ermitteln — die Werte basieren auf dem amtlichen Verbraucherpreisindex und ersetzen keine volkswirtschaftliche Detailanalyse.

Wie berechne ich den Kaufkraftverlust?

Der Kaufkraftverlust ergibt sich aus der Formel Reale Kaufkraft = Betrag geteilt durch (1 plus Inflationsrate) hoch Anzahl der Jahre, wobei die Inflationsrate als Dezimalzahl eingesetzt wird, also 2,5 Prozent als 0,025.

Ein Rechenbeispiel: Bei 10.000 Euro, 2,5 Prozent durchschnittlicher Jahresinflation und 10 Jahren Laufzeit beträgt der Inflationsfaktor 1,025 hoch 10 gleich rund 1,28.

Die reale Kaufkraft am Ende liegt bei rund 7.812 Euro, der Kaufkraftverlust bei 2.188 Euro oder 21,88 Prozent.

Entscheidend ist, dass Inflation geometrisch statt linear wirkt: Über 20 Jahre bei gleicher Rate bleiben nur noch rund 6.103 Euro übrig, nicht die naheliegenden 5.000 Euro einer linearen Rechnung — der Zinseszinseffekt der Inflation macht den Unterschied.

Trage Betrag, Inflationsrate und Zeitraum oben in den Rechner ein, um Kaufkraftverlust und Halbierungszeit für deine eigenen Werte sofort zu ermitteln.

Was ist Kaufkraftverlust?

Kaufkraftverlust bedeutet, dass ein gleichbleibender Geldbetrag mit der Zeit weniger Waren und Dienstleistungen kauft, weil das allgemeine Preisniveau durch Inflation steigt.

Bei 5 Prozent Inflation kaufst du mit 100 Euro nur noch so viel wie zuvor mit rund 95,24 Euro — nicht mit 95 Euro, weil sich der Verlust auf den ursprünglichen Betrag bezieht, nicht linear abgezogen wird.

In Deutschland misst der Verbraucherpreisindex (VPI) des Statistischen Bundesamts diese Entwicklung anhand eines Warenkorbs aus rund 700 Güterarten; 2025 lag der Index bei 121,9 Punkten (Basis 2020 = 100), das Preisniveau also 21,9 Prozent über dem Stand von 2020.

Für die Geldanlage ist der Kaufkraftverlust der entscheidende Maßstab: Nur eine Rendite oberhalb der Inflationsrate lässt Vermögen real wachsen, eine Rendite auf Inflationsniveau erhält es lediglich.

Im Modus „Kaufkraftverlust berechnen“ ermittelst du den absoluten und relativen Verlust für deinen eigenen Betrag, deine Rate und deinen Zeitraum.

Wie viel Kaufkraft hat der Euro seit der Euro-Einführung 2002 verloren?

Seit der Bargeld-Einführung 2002 hat 1 Euro nach dem amtlichen Verbraucherpreisindex (Destatis, Basis 2020 = 100) real rund 36 Prozent seiner Kaufkraft verloren: 1 Euro von 2002 entspricht heute nur noch einer realen Kaufkraft von rund 64 Cent, bei einer durchschnittlichen Jahresinflation von rund 1,95 Prozent über diese 23 Jahre.

Anders ausgedrückt: Um 2026 dieselbe Kaufkraft wie 1 Euro im Jahr 2002 zu haben, bräuchtest du heute rund 1,56 Euro.

Auf einen größeren Betrag übertragen bedeutet das: 51,13 Euro aus 2002 — das war der amtliche Gegenwert von 100 DM — haben heute nur noch die reale Kaufkraft von rund 32,76 Euro.

Diesen Wert ermittelst du selbst, indem du im Modus „Kaufkraft zwischen zwei Jahren“ das Startjahr 2002, das Zieljahr 2025 und deinen Betrag einträgst. Die Rechnung ersetzt keine individuelle Finanz- oder Anlageberatung.
Wie viel sind 1.000 Euro von vor 20 Jahren heute noch wert?

1.000 Euro aus dem Jahr 2005 entsprechen nach dem amtlichen Verbraucherpreisindex (Destatis) heute einer realen Kaufkraft von rund 668,58 Euro — ein Verlust von etwa 33 Prozent über 20 Jahre bei einer durchschnittlichen Jahresinflation von 2,03 Prozent.

Umgekehrt bräuchtest du heute rund 1.495,71 Euro, um dieselbe Kaufkraft wie 1.000 Euro im Jahr 2005 zu haben.

Zum Vergleich: Bei 1.000 Euro aus dem Jahr 2006 (19 statt 20 Jahre zurück) liegt die reale Kaufkraft heute bei rund 680,89 Euro, ebenfalls bei rund 2,04 Prozent Jahresinflation.

Je länger der Zeitraum und je höher die durchschnittliche Rate, desto größer der Verlust — über 25 Jahre seit 2000 sind aus 1.000 Euro real nur noch rund 619 Euro geworden.

Mit dem Modus „Kaufkraft zwischen zwei Jahren“ lässt sich dieser Vergleich für jedes Start- und Zieljahr zwischen 1991 und 2025 exakt nachrechnen — trage einfach Betrag, Startjahr und Zieljahr ein.

Wie viel wären 100 DM heute wert?

Zum amtlichen Umrechnungskurs von 1 Euro gleich 1,95583 DM ergeben 100 DM exakt 51,13 Euro als reinen Umtauschbetrag ohne Inflationsberücksichtigung.

Rechnet man die Teuerung seit der Euro-Bargeldeinführung 2002 mit ein (Destatis-Verbraucherpreisindex, durchschnittlich 1,95 Prozent pro Jahr bis 2025), entsprechen diese 51,13 Euro heute nur noch einer realen Kaufkraft von rund 32,76 Euro.

Umgekehrt bräuchtest du 2026 rund 79,80 Euro, um dieselben Waren und Dienstleistungen zu kaufen, die du 2002 für 51,13 Euro bekommen hast.

Die 100 DM von damals haben in heutiger Kaufkraft also einen Gegenwert von etwa 79,80 Euro — mehr als der reine Umtauschkurs zeigt, aber deutlich weniger, als 51,13 Euro heute noch wert sind.

Den amtlichen Umtauschbetrag ermittelst du zuerst mit dem DM-in-Euro-Rechner, die anschließende Kaufkraftrechnung führst du hier im Modus „Kaufkraft zwischen zwei Jahren“ durch.

Was ist der Verbraucherpreisindex (VPI) und wie wird er berechnet?

Der Verbraucherpreisindex (VPI) des Statistischen Bundesamts misst die durchschnittliche Preisentwicklung eines repräsentativen Warenkorbs aus rund 700 Güterarten und Dienstleistungen in Deutschland; die Inflationsrate ergibt sich aus seiner prozentualen Veränderung gegenüber dem Vorjahr.

Aktuelle Basis ist das Jahr 2020 mit dem Indexwert 100; 2025 lag der Jahresdurchschnitt bei 121,9 Punkten, das Preisniveau also 21,9 Prozent über 2020.

Der VPI wird nicht ständig auf die aktuelle Basis umgestellt: Die nächste Basisjahr-Umstellung auf 2025 ist laut Destatis erst für 2028 geplant, während der EU-weit harmonisierte Verbraucherpreisindex (HVPI) bereits seit 2026 die neue Basis 2025 verwendet.

Für die Kaufkraftrechnung ist das nicht relevant, weil sich alle Verhältniswerte unabhängig von der Basis gleich verhalten.

Im Modus „Kaufkraft zwischen zwei Jahren“ nutzt der Rechner genau diese VPI-Reihe, um Beträge zwischen 1991 und 2025 umzurechnen — für Detailfragen zur Methodik verweist Destatis auf seine Fachserie 17.

Wie wirkt sich Inflation auf mein Gehalt und meinen Reallohn aus?

Ob eine Gehaltserhöhung die Inflation ausgeglichen hat, lässt sich im Modus „Inflationsrate aus zwei Preisen“ direkt berechnen: Früheres Gehalt als früheren Preis, heutiges Gehalt als heutigen Preis und die Anzahl der Jahre dazwischen eintragen.

Ein Rechenbeispiel: Steigt ein Gehalt in 5 Jahren von 3.000 auf 3.300 Euro, ergibt das rund 1,92 Prozent Steigerung pro Jahr.

Lag die Inflation im selben Zeitraum bei durchschnittlich 2,2 Prozent, ist der Reallohn — also die tatsächliche Kaufkraft — trotz nominalem Plus jährlich um rund 0,3 Prozentpunkte gesunken.

Nur wenn die jährliche Gehaltssteigerung über der Inflationsrate liegt, wächst die reale Kaufkraft; liegt sie darunter, kannst du dir mit mehr Geld auf dem Papier faktisch weniger leisten.

Diese Reallohn-Logik ist ein starkes Argument in Gehaltsverhandlungen: Ein reiner Inflationsausgleich ist kein Kaufkraftgewinn, sondern lediglich Kaufkrafterhalt und ersetzt keine individuelle Vergütungsberatung.

Wie viel ist mein Erspartes in 10, 20 oder 30 Jahren noch wert?

Wie viel Erspartes in Zukunft noch wert ist, hängt von Inflationsrate und erzielter Rendite ab.

Im Modus „Kaufkraftverlust berechnen“ zeigt ein Betrag von 20.000 Euro bei 2,5 Prozent Inflation über 10 Jahre eine reale Kaufkraft von rund 15.623,97 Euro — ein Verlust von 21,88 Prozent.

Über 20 Jahre sinkt der Wert auf rund 12.205,42 Euro, ein Verlust von 38,97 Prozent, und über 30 Jahre bleiben real nur noch rund 47,67 Prozent des Ausgangsbetrags übrig, also ein Verlust von 52,33 Prozent.

Wer Geld unverzinst hält, verliert damit bei moderater Inflation innerhalb einer halben bis ganzen Generation rund ein Drittel bis über die Hälfte seiner Kaufkraft.

Erst eine Rendite spürbar oberhalb der Inflationsrate erzeugt echten Vermögenszuwachs; ein Zins auf Inflationsniveau erhält die Kaufkraft nur nominal.

Nutze das Szenarienfeld im Rechner, um mehrere Inflationsraten gleichzeitig zu vergleichen — die Angaben ersetzen keine persönliche Anlageberatung.

Wie hoch ist die US-Dollar-Inflation und lässt sie sich mit demselben Rechner berechnen?

Die US-Inflation wird über den Consumer Price Index (CPI) des Bureau of Labor Statistics gemessen und lag 2022 bei rund 8,0 Prozent, 2023 bei etwa 4,1 Prozent und 2024 bei rund 2,9 Prozent — im 30-Jahres-Schnitt liegt sie bei rund 2,6 bis 3,0 Prozent und damit etwas höher als in Deutschland.

Die Kaufkraftformel ist währungsunabhängig und funktioniert für Dollar, Pfund oder Franken genauso wie für Euro.

Rechenbeispiel: 10.000 US-Dollar verlieren bei 3 Prozent Inflation über 10 Jahre rund 25,59 Prozent an Kaufkraft und entsprechen am Ende real noch etwa 7.440,94 Dollar; über 20 Jahre wächst der Verlust auf rund 44,63 Prozent.

Gib dazu den Betrag als Zahl ein, wähle die gewünschte US-Inflationsrate und stelle den Zeitraum in Jahren ein — der Rechner liefert Kaufkraft und Verlust in derselben Einheit, ohne dass eine Währung fest hinterlegt ist.

Hinweise

Gehalt, Ersparnisse und Kaufkraft richtig einordnen

Schnelle Qualitätsprüfung für dein Ergebnis.

Wie kann ich prüfen, ob meine Gehaltserhöhung die Inflation ausgeglichen hat? Trage im Modus „Inflationsrate aus zwei Preisen“ dein früheres Gehalt als früheren Preis und dein heutiges Gehalt als heutigen Preis ein.

Die ausgewiesene durchschnittliche Jahresrate zeigt, wie stark dein Lohn pro Jahr gestiegen ist; diesen Wert trägst du anschließend im anderen Modus als nominale Rendite ein und liest die reale Rendite ab.

Wie stark ist die Kaufkraft seit der Euro-Einführung gesunken?

Rechnet man mit dem tatsächlichen Destatis-Verbraucherpreisindex (nicht mit einer angenommenen Pauschalrate), fällt 1 Euro von 2002 auf rund 0,64 Euro reale Kaufkraft bis 2025 — ein Verlust von rund 36 Prozent bei durchschnittlich 1,95 Prozent Jahresinflation.

Trage dazu im Modus „Kaufkraft zwischen zwei Jahren“ Startjahr 2002 und Zieljahr 2025 ein. Was waren 1.000 Euro im Jahr 2000 heute wert?

Bei einer durchschnittlichen Jahresinflation von 1,93 Prozent (Destatis-VPI 2000–2025) sind 1.000 Euro von damals in heutiger Kaufkraft nur noch rund 619 Euro wert — ein Verlust von rund 38 Prozent in 25 Jahren. Was ist die Kerninflation?

Die Kerninflation klammert die schwankungsanfälligen Preise für Energie und Nahrungsmittel aus dem Verbraucherpreisindex aus und zeigt den Preisdruck im Rest der Wirtschaft; sie lag 2025 bei 2,8 Prozent und 2024 bei 3,0 Prozent (Destatis) — beide Jahre über der jeweiligen Gesamtrate von 2,2 Prozent.

Werte die Ergebnisse nie isoliert aus: Kaufkraftverlust absolut, Kaufkraftverlust relativ, Halbierungszeit und reale Rendite gehören immer zusammen in den Blick.

Ein Sparplan mit nominalem Endbetrag von 3.500 Euro bei 3.000 Euro Einzahlung klingt positiv — erst die reale Rendite nach Inflation zeigt, ob tatsächlich Kaufkraft aufgebaut wurde.

Führe daher immer einen Sensitivitätstest durch: zweiten Lauf mit einer um 0,5 bis 1,0 Prozentpunkte höheren Inflationsrate starten und prüfen, ob das Ergebnis noch robust ist.

Die eingebauten Szenarien nehmen dir das teilweise ab: Sie zeigen denselben Betrag bei 1, 2, 3, 5 und 8 Prozent Inflation nebeneinander. Aktuelle Preisdaten veröffentlicht die Deutsche Bundesbank.

Hinweis: Die Ergebnisse dienen der Information und ersetzen keine persönliche Finanz- oder Anlageberatung.

Anwendung

Praxisbeispiel: Gehaltserhöhung gegen Inflation prüfen

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Ein Angestellter im öffentlichen Dienst prüft, ob seine Gehaltserhöhungen zwischen 2016 und 2026 die Inflation ausgeglichen haben. Gehalt Januar 2016: 3.500 Euro netto. Gehalt Januar 2026: 4.200 Euro netto.

Schritt 1: Modus „Inflationsrate aus zwei Preisen“ wählen. Früherer Preis 3.500 Euro, heutiger Preis 4.200 Euro, Zeitraum 10 Jahre.

Ergebnis: Gesamtinflation 20 Prozent über den Zeitraum, durchschnittliche Jahresrate 1,84 Prozent — so stark ist sein Gehalt jährlich gestiegen. Schritt 2: Modus „Kaufkraftverlust berechnen“.

Betrag 4.200 Euro, Jahresinflation 2,8 Prozent (Destatis-Durchschnitt 2016 bis 2026 inklusive Hochinflationsphase), Zeitraum 10 Jahre, nominale Rendite 1,84 Prozent.

Ergebnis: reale Kaufkraft 3.186,53 Euro, Kaufkraftverlust 1.013,47 Euro oder 24,13 Prozent, Halbierungszeit 25 Jahre, reale Rendite minus 0,93 Prozent pro Jahr.

Sein heutiges Gehalt hat also nur die Kaufkraft von 3.187 Euro in Preisen von 2016 — gegenüber den damaligen 3.500 Euro ein Minus von 313 Euro oder 8,96 Prozent, trotz nominaler Steigerung um 700 Euro. Schritt 3: Sensitivitätstest mit 3,3 Prozent.

Die reale Kaufkraft fällt auf 3.035,61 Euro, der Verlust steigt auf 1.164,39 Euro oder 27,72 Prozent, die reale Rendite auf minus 1,41 Prozent pro Jahr. Schritt 4: Ergebnis nutzen.

Den prozentualen Kaufkraftverlust als konkretes Argument in der nächsten Tarifverhandlung einsetzen. Die Ergebnisse dienen der Information und ersetzen keine steuer- oder arbeitsrechtliche Beratung. Gehalt vs. Inflation 2016-2026: 4.200 EUR haben nur die Kaufkraft von 3.187 EUR

Fallstricke

Häufige Fehler bei Inflationsrate und Kaufkraftverlust

Typische Anfängerfehler. Sicherer anwenden.

Bei Inflationsrechnungen führen vor allem falsch gewählte Ausgangswerte in die Irre. Fehler 1: Ausnahmejahr-Inflation auf lange Zeiträume hochrechnen.

Die Inflationsrate von 6,9 Prozent im Jahr 2022 (VPI Basis 2020, Destatis) war ein historischer Ausreißer infolge von Energiepreisschock und Lieferkettenkrisen.

Wer diese Rate für eine 20-Jahres-Berechnung ansetzt, erhält einen dramatisch übertriebenen Kaufkraftverlust.

Für Langzeitplanungen ist der historische Durchschnitt von 2 bis 2,5 Prozent realistischer, ergänzt durch ein konservatives Szenario mit 3 bis 3,5 Prozent. Fehler 2: Prozentwerte addieren statt kumulieren.

Zwei Jahre mit je 2,5 Prozent Inflation ergeben keinen Kaufkraftverlust von 5 Prozent, sondern von 4,82 Prozent — geometrisch statt linear, denn 1 geteilt durch 1,025 hoch 2 ergibt 0,9518.

Über 20 Jahre erzeugt diese Verwechslung erhebliche Abweichungen. Fehler 3: das Hauptergebnis falsch lesen.

Der Rechner zeigt im Modus Kaufkraftverlust, was dein Betrag am Ende real noch wert ist — nicht, welchen Betrag du bräuchtest, um die alte Kaufkraft zu halten.

10.000 Euro bei 2,5 Prozent über 10 Jahre ergeben 7.811,98 Euro reale Kaufkraft, nicht 12.801 Euro Bedarf. Fehler 4: Allgemeinen Verbraucherpreisindex pauschal auf den eigenen Warenkorb übertragen.

Wer überdurchschnittlich viel für Miete, Energie oder Gesundheit ausgibt, trifft eine höhere individuelle Inflation als der Gesamtindex ausweist. Fehler 5: Basisjahr und Zielzeitraum nicht aufeinander abstimmen.

Wer ein Gehalt von 2010 mit einem heutigen Preis von 2026 vergleicht, aber nur 10 statt 16 Jahre eingibt, verfälscht das Ergebnis systematisch.

Nächster Schritt

Inflationsrechner: Ergebnis und nächste Schritte

Die Kernaussage für die direkte Weiterentscheidung.

Der Inflationsrechner liefert als Hauptergebnis die reale Kaufkraft deines Betrags am Ende des Zeitraums, dazu den Kaufkraftverlust absolut und relativ, die Kaufkrafthalbierungszeit nach der 70er-Regel und die reale Rendite nach Fisher.

Im Modus „Inflationsrate aus zwei Preisen“ ermittelt er zusätzlich die Gesamtinflation und die implizite Jahresrate zwischen zwei Preispunkten, im Modus „Kaufkraft zwischen zwei Jahren“ die tatsächliche historische Kaufkraft auf Basis des Destatis-Verbraucherpreisindex seit 1991.

Nutze das Ergebnis als konkreten Prozentwert für Gehaltsverhandlungen, Vertragsprüfungen oder als Mindestrenditeanforderung an Sparprodukte.

Plane anschließend stets mit einem zweiten Szenario: Inflationsrate um 0,5 bis 1,0 Prozentpunkte erhöhen und prüfen, ob der Finanzplan noch robust ist – die eingebaute Szenarientabelle mit 1, 2, 3, 5 und 8 Prozent macht genau das sichtbar.

Für den nächsten Schritt empfiehlt sich der Zinseszinsrechner, mit dem du ermitteln kannst, welche nominale Rendite dein Sparprodukt mindestens erzielen muss, damit nach Abzug der Inflation noch reales Vermögenswachstum übrig bleibt.

Wer die Fisher-Beziehung getrennt und mit Steuern durchrechnen will, nutzt dafür den Realzins-Rechner. Und ob ein konkretes Tagesgeldkonto die Teuerung überhaupt schlägt, zeigt der Tagesgeldrechner im direkten Vergleich mit der hier ermittelten Inflationsrate.

Wer 100 DM in ihren amtlichen Euro-Gegenwert umrechnen will, bevor er die Kaufkraft prüft, nutzt dafür den DM-in-Euro-Rechner. Wer lediglich Cent-Beträge in Euro umrechnen oder Stückpreise in Cent mit einer Menge multiplizieren will, findet das im Cent-Euro-Rechner.

Die Hinweise in diesem Rechner ersetzen keine persönliche Finanz- oder Anlageberatung.

Vertiefung

Kaufkraftverlust und Inflation: Beispielrechnungen

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Kaufkraft in 10 Jahren: rund 4.102 €; Verlust: rund 898 € (18 %)

Kaufkraftverlust eines Notgroschens über 10 Jahre

Betrag heute
5.000 €
Jährliche Inflationsrate
2,0 % p.a.
Zeitraum
10 Jahre

Beispiel 2 · Mittel · Kaufkraft in 20 Jahren: rund 1.221 €; Verlust: rund 779 € (39 %)

Erspartes über 20 Jahre bei 2,5 % Inflation

Betrag heute
2.000 €
Jährliche Inflationsrate
2,5 % p.a.
Zeitraum
20 Jahre

Beispiel 3 · Komplex · Durchschnittliche Teuerungsrate rund 6,6 % pro Jahr

Jährliche Teuerungsrate aus zwei Preisen ableiten

Berechnungsmodus
inflationsrate
Früherer Preis
1,49 €
Heutiger Preis
2,19 €
Zeitraum
6 Jahre

Beispiel 4 · Komplex · Reale Kaufkraft heute: rund 32,76 €; Gegenwert im Startjahr: rund 79,80 €; durchschnittliche Jahresinflation: rund 1,95 %

Kaufkraft von 100 DM heute (historischer Modus)

Berechnungsmodus
historisch
Startjahr
2002
Zieljahr
2025
Betrag im Startjahr
51,13 €

Beispiel 5 · Komplex · Reale Kaufkraft heute: rund 668,58 €; Gegenwert im Startjahr: rund 1.495,71 €; durchschnittliche Jahresinflation: rund 2,03 %

1.000 € von vor 20 Jahren in heutiger Kaufkraft

Berechnungsmodus
historisch
Startjahr
2005
Zieljahr
2025
Betrag im Startjahr
1.000 €

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.CAGR-RechnerCAGR berechnen: Jährliche Wachstumsrate aus Anfangswert, Endwert und Anlagezeitraum ermitteln – Gesamtrendite und Wachstumsfaktor inklusive.DM-in-Euro-RechnerDM in Euro umrechnen mit dem amtlichen Kurs 1 EUR = 1,95583 DM.PreissteigerungsrechnerPreissteigerung in Prozent berechnen: neuen Preis, absolute Mehrkosten und Gesamtsteigerung über mehrere Perioden vergleichen.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.Sparplan-RechnerETF-Sparplan berechnen, Sparplan vs. Einmalanlage vergleichen und inflationsbereinigtes Vermögen ermitteln. Mit Jahrestabelle und Grafiken.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.Steuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Tagesgeld- und Festgeld-RechnerTagesgeld und Festgeld nach Zinssatz, Laufzeit, Zinsgutschrift und Steuern vergleichen und den echten Nettoertrag sauber berechnen.

Weiternutzung

Grafiken weiterverwenden

Alle 5 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

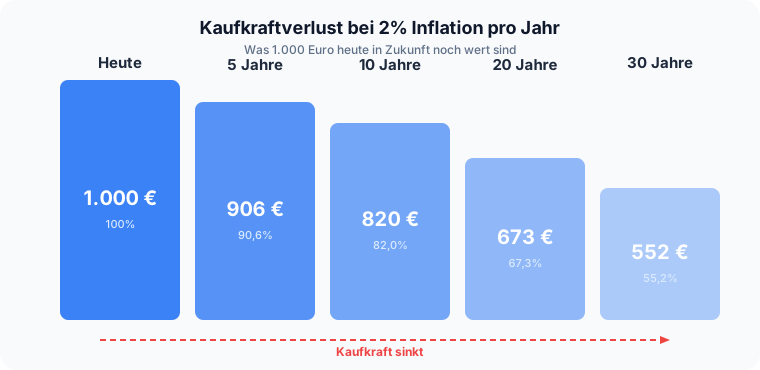
  • Visualisierung des Kaufkraftverlustes von 1.000 Euro bei 2 Prozent jährlicher Inflation über 5, 10, 20 und 30 Jahre

    Kaufkraftverlust bei 2% Inflation

    760 × 370 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/finanzen/inflation-kaufkraft-erosion.svg"
           alt="Visualisierung des Kaufkraftverlustes von 1.000 Euro bei 2 Prozent jährlicher Inflation über 5, 10, 20 und 30 Jahre"
           width="760" height="370">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Kaufkraftverlust bei 2% Inflation auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner
  • Angestellter prüft Reallohn: 3.500 EUR (2016) auf 4.200 EUR (2026) gestiegen, das entspricht 1,84 Prozent Gehaltssteigerung pro Jahr. Bei 2,8 Prozent Inflation haben die heutigen 4.200 EUR nur noch die Kaufkraft von 3.186,53 EUR. Reale Rendite minus 0,93 Prozent pro Jahr.

    Inflationsrechner-Praxis: Gehaltsentwicklung 2016–2026 vs. Kaufkraft

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/finanzen/inflationsrechner-praxis-angestellter.svg"
           alt="Angestellter prüft Reallohn: 3.500 EUR (2016) auf 4.200 EUR (2026) gestiegen, das entspricht 1,84 Prozent Gehaltssteigerung pro Jahr. Bei 2,8 Prozent Inflation haben die heutigen 4.200 EUR nur noch die Kaufkraft von 3.186,53 EUR. Reale Rendite minus 0,93 Prozent pro Jahr."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Inflationsrechner-Praxis: Gehaltsentwicklung 2016–2026 vs. Kaufkraft auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner
  • Infografik: Formel: Kaufkraftverlust durch Inflation, (1 + i), Preisanstieg:, = B · (1 + i), Verlust = B − KK     ·     Ø Inflation DE 2000–2024: ca. 2,1 % p.a., VARIABLEN, Reale Kaufkraft (€) – Was der Betrag in heutiger Kaufkraft noch wert ist., Nominalbetrag

    Inflationsrechner Formel

    760 × 392 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/finanzen/inflationsrechner-formel.svg"
           alt="Infografik: Formel: Kaufkraftverlust durch Inflation, (1 + i), Preisanstieg:, = B · (1 + i), Verlust = B − KK     ·     Ø Inflation DE 2000–2024: ca. 2,1 % p.a., VARIABLEN, Reale Kaufkraft (€) – Was der Betrag in heutiger Kaufkraft noch wert ist., Nominalbetrag "
           width="760" height="392">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Inflationsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner
  • Infografik: Inflationsberechnung: Realwert-Formel, Realwert = B ÷ (1 + i)^n, Kaufkraftverlust – je höher Inflationsrate oder Laufzeit, desto stärker, VARIABLEN, Betrag – Nominalwert., Infl.-Rate – jährl. %., Jahre – Zeitraum., Quelle: rechner-portal.de/finanzen/

    Kaufkraft Und Inflationsrechner Formel

    760 × 334 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/finanzen/kaufkraft-und-inflationsrechner-formel.svg"
           alt="Infografik: Inflationsberechnung: Realwert-Formel, Realwert = B ÷ (1 + i)^n, Kaufkraftverlust – je höher Inflationsrate oder Laufzeit, desto stärker, VARIABLEN, Betrag – Nominalwert., Infl.-Rate – jährl. %., Jahre – Zeitraum., Quelle: rechner-portal.de/finanzen/"
           width="760" height="334">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Kaufkraft Und Inflationsrechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner
  • Inflationsformel: Realwert gleich Betrag geteilt durch (1 + Inflationsrate) hoch Zeitraum.

    Inflationsberechnung: Realwert-Formel

    760 × 411 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">
      <img src="https://rechner-portal.de/images/formeln/finanzen/kaufkraft-und-inflationsrechner-inflation-berechnung-formel.svg"
           alt="Inflationsformel: Realwert gleich Betrag geteilt durch (1 + Inflationsrate) hoch Zeitraum."
           width="760" height="411">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner">Inflationsberechnung: Realwert-Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner arbeitet mit einer konstanten durchschnittlichen Inflationsrate über den gesamten Zeitraum. Individuelle Warenkörbe, sprunghafte Preisänderungen und regionale Preisunterschiede bildet er nicht gesondert ab.

Quelle: Kaufkraft- und Preisvergleich auf Basis geometrischer Inflationsrechnung, optionaler Realrendite nach Fisher-Ansatz sowie Vergleich früherer und heutiger Preise.

Stand: 2026-09-27

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
27. September 2026
Fachbereich
Finanzen / Währung & Kaufkraft
Formeln basieren auf
Kaufkraft heute = Betrag / (1 + Inflationsrate)^Jahre; reale Rendite = ((1 + nominale Rendite) / (1 + Inflation) - 1) × 100; implizite Inflationsrate aus Preisvergleich = (Preis heute / Preis früher)^(1/Jahr) - 1.
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Inflationsrechner 2026. Abgerufen von https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner

Harvard-Format

Rechner-Portal, 2026. Inflationsrechner 2026. Available at: https://rechner-portal.de/finanzen/waehrung-kaufkraft/kaufkraft-und-inflationsrechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.