Zum Hauptinhalt springen

Tagesgeldrechner: Zinsen für Tagesgeld und Festgeld berechnen

FinanzenStand Jetzt bewerten
€
% p.a.
Monate
€
Anzeige

Kurzantwort

Der Tagesgeldrechner zeigt Endkapital, Zinsgewinn, Zinsertrag nach Abgeltungsteuer, Effektivrendite und Zinsen pro Monat. Beispiel: 10.000 € bei 3,5 % p.a. ergeben in 12 Monaten mit monatlicher Zinsgutschrift 10.355,67 € Endkapital, also 355,67 € Zinsen; bei jährlicher Gutschrift oder ohne Zinseszins sind es 350 €. Für Festgeld setzt du den festen Zins der Laufzeit und meist die jährliche Gutschrift ein.

Tagesgeldzinsen und Festgeldzinsen berechnen: Zinsertrag

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Rechner-Portal am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

4 Annahmen und 2 Grenzen

Annahmen

  • Die Berechnung arbeitet mit einem konstanten Jahreszins über die gewählte Laufzeit in ganzen Monaten; gutgeschriebene Zinsen werden im gewählten Rhythmus (monatlich, vierteljährlich, halbjährlich oder jährlich) mitverzinst, Restmonate am Laufzeitende anteilig. „Ohne Zinseszins“ rechnet einfache Verzinsung mit jährlicher Auszahlung der Zinsen.
  • Anlagebetrag und Zeitraum bleiben während der Rechnung unverändert, Teilabhebungen oder Nachzahlungen werden nicht modelliert.
  • Der eingetragene freie Sparer-Pauschbetrag gilt für jedes Anlagejahr (Monate 1–12, 13–24 usw.) gleich; die Bank behält die Abgeltungsteuer bei jeder Gutschrift ein, mitverzinst wird nur der Nettobetrag.
  • Die Einordnung des Endkapitals (bis 15.000 €, bis 50.000 €, bis 250.000 €, darüber) und die Eingabegrenzen (bis 1 Mio. €, 10 % p.a., 120 Monate) sind redaktionelle Annahmen.

Grenzen

  • Kirchensteuer, Inflation, befristete Aktionszinsen, Zinsänderungen und das Kalenderjahr des Zuflusses sind nicht enthalten; Endkapital und Zinsgewinn sind Bruttowerte vor Steuern.
  • Der Rechner liefert eine Vergleichsrechnung, ersetzt aber keinen Produkttest und keine Anlageberatung.

Stand der Prüfung: Tagesgeld- und Festgeld-Modell mit wählbarer Zinsgutschrift und Abgeltungsteuer fachredaktionell geprüft am 06.11.2026.

Überblick

Tagesgeldrechner: Zinsertrag für Tagesgeld und Festgeld

Deinen Zinsertrag und die Effektivrendite für Tagesgeld- und Festgeldanlagen berechnet der Tagesgeldrechner – für alle, die Bankangebote realistisch vergleichen wollen, statt auf den beworbenen Zinssatz hereinzufallen. Die wichtigste Kennzahl: Wie hoch sind meine tatsächlichen Zinsen über 12 Monate, wenn der Aktionszins nach 3 oder 4 Monaten auf den Standardzins sinkt?

Tagesgeld verbindet tägliche Verfügbarkeit mit laufender Verzinsung und eignet sich für Liquiditätsreserven, Notgroschen und kurzfristige Parkpositionen.

Festgeld bietet dagegen einen garantierten Zinssatz für eine feste Laufzeit und erzielt oft etwas höhere Renditen.

Der Rechner führt Startkapital, Zinssatz, Laufzeit, Zinsgutschrift und den noch freien Sparer-Pauschbetrag zu einem transparenten Ergebnis zusammen und zeigt, wie stark die Wiederanlage der Zinsen (Zinseszins) das Endkapital im Vergleich zur einfachen Verzinsung erhöht und was nach Abgeltungsteuer bleibt.

Zur Einordnung der aktuellen Marktzinsen: Laut einem Vergleichsportal lag der Median von 58 Tagesgeldangeboten Anfang November 2026 bei 3,00 % p.a.; befristete Neukunden-Aktionszinsen reichten bis 4,25 % p.a. (Angaben ohne Gewähr, keine Anlageberatung) – die Standardzinsen nach der Aktionsphase lagen deutlich darunter.

Die BaFin überwacht die gesetzlichen Einlagensicherungssysteme in Deutschland. Die Ergebnisse dieses Rechners ersetzen keine Anlageberatung. Tagesgeld: Aktionszins 3,5 % für 4 Monate, dann Standardzins 1,5 % – realer Jahresertrag nur 2,2 %

Eingaben

Festgeldrechner: Anlagesumme, Zinssatz und Laufzeit eingeben

Du gibst Startkapital in Euro, den jährlichen Zinssatz in Prozent, die Laufzeit in ganzen Monaten, den Rhythmus der Zinsgutschrift (monatlich, vierteljährlich, halbjährlich, jährlich oder ohne Zinseszins) und den noch freien Sparer-Pauschbetrag ein. Für belastbare Ergebnisse solltest du Aktionszinsen und Standardzinsen separat berechnen, da viele Tagesgeldangebote nach einer Anfangsphase von 3 bis 6 Monaten auf deutlich niedrigere Standardsätze wechseln.

Typische Fehler bei der Eingabe: Monatszins statt Jahreszins eintragen (z. B. 0,3 % statt 3,6 % p.a.); den Aktionszins für die gesamte Laufzeit von 12 Monaten fortschreiben; die Zinsgutschrift auf monatlich lassen, obwohl die Bank laut Konditionen vierteljährlich oder jährlich gutschreibt.

Wer seinen Sparer-Pauschbetrag (1.000 Euro pro Person) schon mit anderen Kapitalerträgen ausgeschöpft hat, trägt als freien Pauschbetrag 0 ein – sonst überschätzt der Zinsertrag nach Abgeltungsteuer den Nettoertrag.

Für eine realistische Jahresrendite den nach der Aktionsphase geltenden Standardzins als Hauptszenario verwenden und den Aktionszins separat für den Anfangszeitraum einkalkulieren.

Die Zinsgutschrift entscheidet darüber, wie oft gutgeschriebene Zinsen mitverzinst werden.

Bei 15.000 Euro über zwölf Monate zu 3,5 Prozent ergibt die monatliche Gutschrift 533,50 Euro, die vierteljährliche 531,93 Euro und die jährliche oder „ohne Zinseszins“ 525 Euro – ein Unterschied von gut acht Euro, der mit Anlagesumme und Laufzeit wächst.

Dahinter steckt die eigentliche Einschränkung: Der Rechner kennt genau ein Zinssatzfeld und keinen Zinswechsel mitten in der Laufzeit.

Ein Aktionszins, der nach vier Monaten auf den Standardzins fällt, lässt sich deshalb nicht in einem einzigen Durchgang abbilden.

Du rechnest beide Phasen nacheinander und setzt das Endkapital der ersten Phase als Startkapital der zweiten ein – genau deshalb steht die getrennte Berechnung hier so im Vordergrund.

Für taggenaue Laufzeiten nutze den Zinstagerechner – dort kannst du Zinsen taggenau berechnen.

Berechnung

Zinsen Tagesgeld berechnen: Formel mit und ohne Zinseszins

Tagesgeld-Ertragsformel: Ohne Zinseszins gilt Zinsgewinn = Startkapital × Jahreszins × Laufzeitanteil in Jahren. Beispiel: 10.000 Euro × 3,5 % × 1 Jahr = 350 Euro Zinsgewinn.

Mit Zinseszins nutzt der Rechner die Aufzinsungsformel: Endkapital = Startkapital × (1 + Jahreszins ÷ k) hoch Zahl der Gutschriften, mit k = 12 bei monatlicher, 4 bei vierteljährlicher, 2 bei halbjährlicher und 1 bei jährlicher Gutschrift; eine angebrochene Periode am Laufzeitende wird anteilig verzinst.

Beispiel: 15.000 Euro bei 3,5 % p.a. über 12 Monate mit monatlicher Gutschrift: Endkapital = 15.000 × (1 + 0,035 ÷ 12)^12 = 15.000 × 1,03557 ≈ 15.534 Euro. Zinsgewinn: 534 Euro. Effektivrendite p.a.: 3,557 %.

Einfache Verzinsung liefert dagegen nur 525 Euro – der Zinseszins bringt hier 9 Euro mehr. Dieser Unterschied scheint klein; bei 100.000 Euro über 3 Jahre mit 3,5 % p.a. summiert sich der Zinseszins-Mehrertrag auf rund 554 Euro.

Für Vergleiche zwischen verschiedenen Tagesgeldangeboten sollte die Effektivrendite stets auf denselben Anlagezeitraum normiert werden, damit Produkte mit unterschiedlicher Gutschriftfrequenz fair verglichen werden.

Steuerlich gilt dabei folgende Regelung: Auf Zinsen oberhalb des Sparerpauschbetrags (1.000 Euro/Person) werden 25 % Abgeltungsteuer plus 5,5 % Solidaritätszuschlag fällig – effektiv 26,375 % Steuerquote auf den übersteigenden Betrag.

Diesen Abzug zieht der Rechner im Ergebnis „Zinsertrag nach Abgeltungsteuer“ bei jeder Gutschrift ab, so wie die Bank ihn einbehält. Ohne Zinseszins zeigt er statt der Effektivrendite die Rendite p.a. ohne Zinseszins; sie entspricht dem Nominalzins.

Die ausgewiesenen Zinsen pro Monat sind kein Kontoauszug im Kleinen. Der Rechner bildet sie als Durchschnitt über die gesamte Laufzeit, nicht als tatsächliche Monatsgutschrift.

Im Beispiel mit 15.000 Euro und monatlichem Zinseszins weist er 44,46 Euro pro Monat aus – das ist schlicht der Zinsgewinn von 533,50 Euro geteilt durch zwölf.

Gutgeschrieben wird im ersten Monat aber weniger, nämlich 43,75 Euro, und in jedem Folgemonat etwas mehr, weil die bereits gutgeschriebenen Zinsen mitverzinst werden.

Exakt diese 43,75 Euro zeigt der Rechner auch, wenn du die Zinsgutschrift auf „ohne Zinseszins“ stellst: Dann ist der Durchschnitt zugleich der reale Monatsbetrag, weil jeder Monat gleich viel abwirft.

Der ausgewiesene Monatswert taugt also zur Überschlagsrechnung, nicht als Erwartung für die nächste Abrechnung. Zinseszins-Effekt: Einfache Verzinsung vs. monatlicher Zinseszins bei 15.000 € über 12 Monate

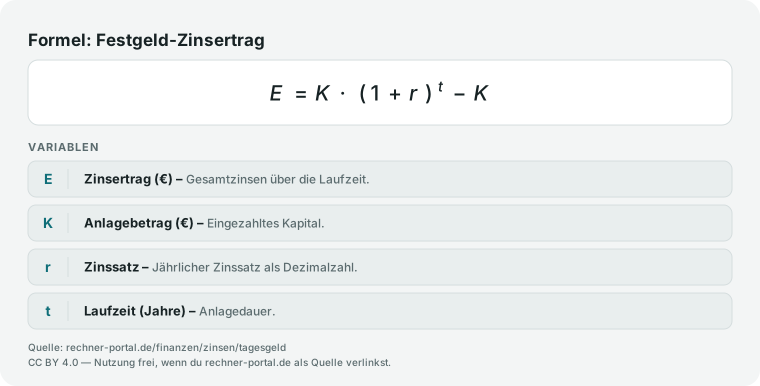
Tagesgeld-Formel: Zinsgewinn gleich Kapital mal (1 + Zinssatz durch 100 mal k) hoch Monate mal k durch 12 minus Kapital; ohne Zinseszins Kapital mal Zinssatz durch 100 mal Monate durch 12.
Zinsgewinn mit Zinseszins bei k Gutschriften je Jahr und ohne Zinseszins – Grundlage des Tagesgeldrechners.

Nachschlagen

Zinsertrag Tagesgeld und Festgeld nach Anlagesumme und Zinssatz (12 Monate)

Wie viel Zinsen bringt Tagesgeld oder Festgeld pro Jahr? Die Tabelle zeigt den Brutto-Zinsertrag und den geschätzten Nettoertrag nach Abgeltungsteuer für gängige Anlagesummen und Zinssätze bei 12 Monaten Laufzeit.

Jährlicher Zinsertrag (brutto) bei verschiedenen Anlagesummen und Zinssätzen sowie Nettowert nach Sparer-Pauschbetrag (1.000 €) und 26,375 % Abgeltungsteuer (12 Monate, einfache Verzinsung, Stand 2026)
Anlagesumme2,0 % p.a.2,5 % p.a.3,0 % p.a.3,5 % p.a.Netto bei 3,5 %
1.000 €20 €25 €30 €35 €35 €
5.000 €100 €125 €150 €175 €175 €
10.000 €200 €250 €300 €350 €350 €
20.000 €400 €500 €600 €700 €700 €
50.000 €1.000 €1.250 €1.500 €1.750 €1.552 €
100.000 €2.000 €2.500 €3.000 €3.500 €2.841 €

Bruttowerte bei einfacher Verzinsung über 12 Monate (ohne Zinseszins). Die Netto-Spalte zeigt den Ertrag nach Abzug des Sparerpauschbetrags (1.000 €/Person nach § 20 Abs. 9 EStG) und 26,375 % Abgeltungsteuer (25 % KESt + 5,5 % SolZ) ausschließlich auf den darüber hinausgehenden Teil – nicht auf den gesamten Zinsertrag. Bis 20.000 € Anlagesumme bleibt der Zinsertrag bei 3,5 % unter 1.000 € und damit vollständig steuerfrei (Brutto = Netto); erst ab rund 28.571 € (1.000 € ÷ 3,5 %) wird der übersteigende Teil steuerpflichtig. Bei 50.000 € sind damit 750 € von 1.750 € zu versteuern (Steuer 197,81 €), bei 100.000 € sind es 2.500 € von 3.500 € (Steuer 659,38 €). Bei Zusammenveranlagung verdoppelt sich der Freibetrag auf 2.000 €. Tagesgeldzinsen sind variabel; Festgeldzinsen gelten für die vereinbarte Laufzeit. Stand 2026.

Ausblick

Zinsentwicklung Festgeld: Prognose 2027, Leitzins, Inflation und Freibetrag

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Die Europäische Zentralbank hat ihre Leitzinsen am 10.09.2026 um 0,25 Prozentpunkte angehoben: Einlagesatz 2,50 Prozent, Hauptrefinanzierungssatz 2,65 Prozent, wirksam seit 16.09.2026. Am 29.10.2026 hat der EZB-Rat die Leitzinsen unverändert gelassen, die nächste Zinsentscheidung fällt am 17.12.2026. Tagesgeldzinsen orientieren sich mittelfristig an diesem Niveau.
  • Die Deutsche Bundesbank erwartet in ihrer Prognose vom Juni 2026 eine Inflationsrate (HVPI) von 2,9 Prozent für 2026 und 2,7 Prozent für 2027 – ein Tagesgeld- oder Festgeldzins unterhalb dieser Marke bedeutet 2027 weiterhin einen realen Kaufkraftverlust vor Steuern.
  • Der Sparerpauschbetrag nach § 20 Abs. 9 EStG liegt seit 2023 unverändert bei 1.000 Euro für Einzelpersonen und 2.000 Euro für zusammenveranlagte Ehepaare; eine Anhebung für 2027 ist bislang nicht beschlossen.
  • Ob einzelne Banken ihre Tagesgeld- und Festgeldzinsen nach den EZB-Entscheidungen anpassen, ist produktabhängig und wird hier bewusst nicht prognostiziert – maßgeblich bleibt der tatsächliche Vertragszins des jeweiligen Angebots.

Stand: 05.11.2026 · Quelle: Deutsche Bundesbank – Prognosen zur wirtschaftlichen Entwicklung

Expertenmodus

Tagesgeldkonto-Rechner: Fragen zu Zinsen, Steuern und Einlagensicherung

Tagesgeld oder Festgeld – was ist besser?

Das hängt davon ab, ob dir Flexibilität oder Zinssicherheit wichtiger ist. Tagesgeld passt zu Geld, auf das du jederzeit zugreifen musst, etwa einen Notgroschen von drei bis sechs Monatsausgaben – dafür kann die Bank den Zinssatz jederzeit senken.

Festgeld passt zu Beträgen, die du für die gewählte Laufzeit sicher nicht brauchst, und sichert dir den vereinbarten Zins auch bei späteren Zinssenkungen.

Bei gleichem Zinssatz und gleicher Laufzeit unterscheidet sich der Zinsertrag kaum; der Unterschied liegt in der Sicherheit vor sinkenden Zinsen. Faustregel: Notgroschen aufs Tagesgeld, verplantes Geld mit festem Termin ins Festgeld.

Festgeld Zinsen berechnen: Wie viel bringen 25.000 Euro in 24 Monaten?

Bei 3,2 Prozent Zinsen und jährlicher Zinsgutschrift, wie sie beim Festgeld üblich ist, ergibt der Festgeldrechner für 25.000 Euro in 24 Monaten ein Endkapital von 26.625,60 Euro, also 1.625,60 Euro Zinsen.

Mit monatlicher Gutschrift wären es 1.650,04 Euro, ohne Zinseszins 1.600 Euro. Trage dafür den festen Zinssatz des Angebots, die Laufzeit in Monaten und die Zinsgutschrift laut Konditionen ein.

Steuer fällt hier keine an, solange der Sparer-Pauschbetrag frei ist: Je Jahr kommen 800 und 825,60 Euro Zinsen zusammen, beide unter 1.000 Euro.

Was ist der Unterschied zwischen Tagesgeld und Festgeld?

Tagesgeld ist täglich verfügbar: Du kannst jederzeit ohne Kündigungsfrist ein- und auszahlen, doch die Bank darf den variablen Zinssatz ändern.

Festgeld bindet dein Kapital für eine feste Laufzeit, etwa 6, 12 oder 24 Monate, und garantiert dafür den Zinssatz über die gesamte Dauer.

Beispiel: 20.000 Euro bei 3,5 Prozent über 24 Monate mit monatlichem Zinseszins bringen 1.447,98 Euro Zinsen – beim Festgeld ist dieser Wert sicher, beim Tagesgeld nur, solange die Bank den Zins nicht senkt.

Ein vorzeitiger Ausstieg aus Festgeld ist meist nicht oder nur mit Nachteilen möglich.

Zinsrechner Tagesgeld monatlich: Wie viel Zinsen bringt Tagesgeld pro Monat?

Bei 10.000 Euro und 3,5 Prozent zeigt der Rechner im Schnitt 29,64 Euro Zinsen pro Monat, das sind 355,67 Euro Jahreszinsen geteilt durch 12. Ohne Zinseszins sind es 29,17 Euro, genau die Gutschrift jedes einzelnen Monats.

Bei 50.000 Euro liegt der Monatsdurchschnitt bei 148,20 Euro. Der Wert „Zinsen pro Monat“ ist ein Durchschnitt über die Laufzeit: Mit Zinseszins fällt die erste Gutschrift etwas niedriger aus und jede folgende etwas höher.

Schreibt deine Bank nur vierteljährlich oder jährlich gut, kommen die Zinsen in größeren Abständen auf dem Konto an; stelle die Zinsgutschrift im Rechner dann entsprechend ein.

Einlagensicherung Tagesgeld: Wie viel Geld ist pro Bank geschützt?

Gesetzlich gesichert sind Einlagen bis 100.000 Euro pro Kunde und Bank nach § 8 Einlagensicherungsgesetz (EinSiG), für Tagesgeld und Festgeld gleichermaßen.

Das Gesetz gilt für Banken mit Sitz in Deutschland; bei Banken mit Sitz im EU-Ausland greift die Einlagensicherung ihres Heimatlandes, die im Europäischen Wirtschaftsraum ebenfalls bis 100.000 Euro absichern muss.

Bei einem Gemeinschaftskonto hat jeder Kontoinhaber einen eigenen Anspruch, bei zwei Inhabern sind also bis zu 200.000 Euro gesichert. Legst du mehr an, verteile den übersteigenden Betrag auf eine zweite, unabhängige Bank.

Abgeltungsteuer Tagesgeld: Wie viel Steuer fällt auf die Zinsen an?

Auf Zinsen oberhalb des Sparer-Pauschbetrags von 1.000 Euro pro Person (2.000 Euro bei Zusammenveranlagung) fallen 25 Prozent Abgeltungsteuer plus 5,5 Prozent Solidaritätszuschlag an, zusammen 26,375 Prozent, gegebenenfalls zuzüglich Kirchensteuer.

Beispiel: 30.000 Euro bei 3,5 Prozent bringen in 12 Monaten ohne Zinseszins 1.050 Euro; mit freiem Pauschbetrag sind nur 50 Euro steuerpflichtig, die Steuer beträgt rund 13,19 Euro.

Mit einem Freistellungsauftrag zahlt die Bank die Zinsen bis zum Pauschbetrag ohne Abzug aus und meldet die freigestellten Erträge dem Bundeszentralamt für Steuern (§ 45d EStG).

Den Ertrag nach Steuer zeigt der Rechner als „Zinsertrag nach Abgeltungsteuer“, im Beispiel 1.036,81 Euro; Kirchensteuer rechnet er nicht ein.

Wie stark wirkt der Tagesgeld-Zinseszins gegenüber einfacher Verzinsung?

Bei kurzen Laufzeiten ist der Unterschied klein: 10.000 Euro bei 3,5 Prozent bringen in 12 Monaten mit monatlichem Zinseszins 355,67 Euro, ohne Zinseszins 350 Euro – ein Plus von 5,67 Euro.

Über 10 Jahre (120 Monate) wächst der Effekt: 4.183,45 Euro Zinsgewinn mit Zinseszins gegenüber 3.500 Euro ohne, also rund 683 Euro mehr.

Wähle bei „Zinsgutschrift“ den Rhythmus deiner Bank: Schreibt sie nur jährlich gut, sind es über 10 Jahre 4.105,99 Euro statt 4.183,45 Euro, der Zinseszinseffekt fällt also geringer aus.

Wie berechne ich Zinsen auf dem Tagesgeldkonto?

Ohne Zinseszins gilt: Zinsen = Anlagesumme × Zinssatz ÷ 100 × Laufzeit in Monaten ÷ 12. Bei 10.000 Euro, 3,5 Prozent und 12 Monaten sind das 350 Euro.

Bleiben die Zinsen auf dem Konto und werden monatlich mitverzinst, rechnet der Tagesgeldrechner mit Endkapital = Anlagesumme × (1 + Zinssatz ÷ 1.200) hoch Anzahl Monate – im selben Beispiel 10.355,67 Euro Endkapital und 355,67 Euro Zinsen.

Bei vierteljährlicher Gutschrift lautet die Formel (1 + Zinssatz ÷ 400) hoch Anzahl Quartale. Trage deine Anlagesumme, den Jahreszins, die Laufzeit in Monaten und die Zinsgutschrift ein.

Rechnet deine Bank taggenau ab, weicht der Kontoauszug leicht ab; für taggenaue Zeiträume eignet sich der Zinstagerechner.

Wie viel Zinsen bekomme ich für 10.000 Euro Tagesgeld?

Bei 3,5 Prozent pro Jahr und 12 Monaten ergeben 10.000 Euro mit monatlichem Zinseszins 10.355,67 Euro Endkapital, also 355,67 Euro Zinsen und 3,56 Prozent Effektivrendite. Ohne Zinseszins sind es genau 350 Euro.

Bei 2 Prozent sinkt der Jahresertrag auf rund 202 Euro, bei 4 Prozent steigt er auf rund 407 Euro. Setze den Zinssatz ein, den dein Angebot tatsächlich bietet, und prüfe, ob der beworbene Satz nur ein befristeter Neukundenzins ist.

Fällt er nach einigen Monaten, rechnest du beide Phasen nacheinander und nimmst das Endkapital der ersten Phase als Anlagesumme der zweiten.

Wie viel Zinsen bringen 100.000 Euro auf einem Tagesgeldkonto?

Bei 3,5 Prozent und 12 Monaten ergeben 100.000 Euro mit monatlichem Zinseszins 103.556,70 Euro Endkapital, also 3.556,70 Euro Zinsen; ohne Zinseszins sind es genau 3.500 Euro.

Bei dieser Summe sind zwei Grenzen wichtig: Die gesetzliche Einlagensicherung schützt 100.000 Euro pro Kunde und Bank – mit den Zinsen liegt dein Guthaben bereits darüber.

Und die Zinsen übersteigen den Sparer-Pauschbetrag von 1.000 Euro deutlich: Nach Abgeltungsteuer bleiben laut Rechner 2.876,86 Euro. Verteile größere Beträge deshalb auf zwei Banken und hinterlege einen Freistellungsauftrag.

Hinweise

Nachteile Tagesgeld vs. Festgeld: Aktionszins, Gutschrift und Einlagensicherung

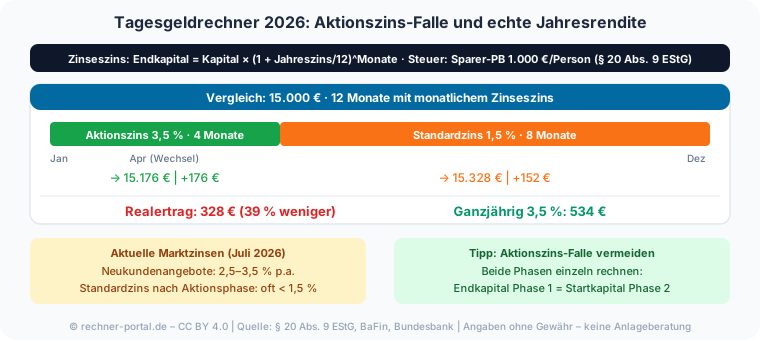
Aktionszins-Falle: 15.000 € mit 3,5 % für 4 Monate, dann 1,5 % – Realertrag 328 € statt 534 € ganzjährig; Marktzins Anfang November 2026: Median rund 3 %, Aktionen bis 4,25 % Wie viel Zinsen bekomme ich bei 10.000 Euro Tagesgeld? Bei 3,5 % p.a. und 12 Monaten mit monatlichem Zinseszins: rund 356 Euro Zinsgewinn (3,557 % Effektivrendite). Bei 50.000 Euro sind es rund 1.778 Euro, bei 100.000 Euro rund 3.557 Euro.

Tipp 1: Immer das Szenario nach der Aktionsphase durchrechnen.

Wenn der Werbezins nach 3 Monaten (3,5 %) auf den Standardzins von 1,5 % fällt, sinkt der Gesamtjahresertrag bei 15.000 Euro von 534 auf rund 303 Euro – gut 43 Prozent weniger als bei ganzjährigem Werbezins.

Tipp 2: Ob sich Festgeld als Alternative anbietet, entscheidet der Anlagehorizont: Festgeld lohnt sich, wenn du das Kapital für mindestens 12 bis 24 Monate nicht brauchst und der Festgeldzins deutlich über dem zu erwartenden Standardzins des Tagesgeldanbieters liegt.

Tipp 3: Neukunden-Obergrenze beachten. Viele Aktionszinsen gelten nur bis zu einem Höchstbetrag – Beträge darüber werden zu niedrigeren Sätzen verzinst. Tipp 4: Einlagensicherung prüfen.

Einlagen bis 100.000 Euro pro Kunde und Bank mit Sitz in Deutschland sind nach § 8 Einlagensicherungsgesetz (EinSiG) gesetzlich gesichert – bei Banken mit Sitz im EU-Ausland gilt die Einlagensicherung ihres Heimatlandes.

Tagesgeld oder Festgeld – wann lohnt sich was? Täglich verfügbar nötig → Tagesgeld. Kapital mindestens 12 Monate entbehrlich und Planungssicherheit gewünscht → Festgeld.

Faustregel: Notgroschen aufs Tagesgeld, Überschuss mit Zinsgarantie ins Festgeld. Tipp 5 – Unterschied Tagesgeld vs. Festgeld: Der wichtigste Unterschied ist Verfügbarkeit vs. Zinssicherheit.

Tagesgeld ist täglich verfügbar, der Zinssatz aber variabel und oft nach der Aktionsphase deutlich niedriger.

Festgeld bindet das Kapital für eine feste Laufzeit (z. B. 3, 6, 12 oder 24 Monate), bietet dafür aber einen garantierten Zinssatz, der für die gesamte Dauer stabil bleibt.

Kombinationsstrategie: Lege 20.000 Euro Notgroschen auf dem Tagesgeldkonto an (täglich verfügbar für Notfälle), investiere aber geplante Ersparnisse (z. B. 30.000 Euro für ein Projekt in 18 Monaten) in Festgeld mit besserer Verzinsung.

So gewinnst du bei flexiblem Kapital Notfallfähigkeit, bei gebundenem Geld bessere Rendite. Wer über die reine Zinsanlage hinaus regelmäßig Vermögen aufbauen will, berechnet den langfristigen Endkapital-Effekt mit dem Sparplan-Rechner.

Monatliche, vierteljährliche oder jährliche Zinsgutschrift – was ändert sich? Je häufiger die Bank Zinsen gutschreibt, desto stärker wirkt der Zinseszinseffekt, weil bereits gutgeschriebene Zinsen mitverzinst werden.

Bei 15.000 Euro und 3,5 % p.a. über 12 Monate ergeben sich mit monatlicher Gutschrift rund 534 Euro Zinsgewinn, mit vierteljährlicher rund 532 Euro und mit jährlicher Gutschrift genau 525 Euro.

Über 5 Jahre summiert sich der Unterschied: Die monatliche Gutschrift bringt bei sonst gleichen Konditionen rund 49 Euro mehr Ertrag als die jährliche Verzinsung.

Im Tagesgeldvergleich lohnt es sich deshalb, neben dem Zinssatz auch den Gutschriftrhythmus zu prüfen – im Rechner stellst du ihn im Feld „Zinsgutschrift“ ein. Aktuelle Zinssätze veröffentlicht die Deutsche Bundesbank. Unabhängige Spartipps bietet die Verbraucherzentrale.

Anwendung

Zinsen Tagesgeldkonto berechnen: Praxisfälle mit Aktionszins und Festgeld

Praxisfall A – reines Tagesgeld: Eine Person legt 15.000 Euro für 12 Monate auf einem Tagesgeldkonto an.

Aktionszins 3,5 % p.a. für die ersten 4 Monate, dann Standardzins 1,5 % p.a. Schritt 1: Zinsertrag Aktionsphase (4 Monate): 15.000 × (1 + 0,035/12)^4 ≈ 15.176 Euro. Zinsgewinn Phase 1: 176 Euro.

Schritt 2: Zinsertrag Standardphase (8 Monate) auf das angewachsene Kapital: 15.176 × (1 + 0,015/12)^8 ≈ 15.328 Euro. Gesamtzinsgewinn: 328 Euro.

Zum Vergleich: Würde der Werbezins 3,5 % für das gesamte Jahr gelten, wären es 534 Euro – der Aktionszinseffekt senkt den Jahresertrag um rund 38 Prozent. Praxisfall B – Festgeld vs. Tagesgeld: 25.000 Euro auf 24 Monate.

Festgeld bei 3,2 % p.a.: Endkapital mit jährlicher Zinsgutschrift ≈ 26.626 Euro, Gewinn 1.626 Euro (so zeigt es der Rechner mit jährlicher Zinsgutschrift: 26.625,60 Euro; mit monatlicher wären es 26.650,04 Euro).

Tagesgeld bei anfänglich 3,5 %, nach 6 Monaten nur noch 1,5 %: Geschätzter 24-Monats-Ertrag rund 1.019 Euro – deutlich weniger. Das Festgeld liegt vorne, sofern das Kapital wirklich nicht benötigt wird.

Die Ergebnisse dienen der Orientierung und ersetzen keine Anlageberatung.

Praxisfall C – Zinseszins-Effekt: 20.000 Euro zu 3,2 Prozent über 24 Monate bringen mit monatlicher Wiederanlage rund 1.320 Euro Zinsgewinn, ohne Zinseszins dagegen nur 1.280 Euro.

Die laufende Gutschrift der Zinsen macht hier also etwa 40 Euro aus – bei größeren Beträgen und längeren Laufzeiten fällt dieser Zinseszins-Vorteil entsprechend deutlicher aus. Tagesgeld-Praxisfall: 328 € Ertrag mit Aktionszins vs. 534 € ganzjährig, Festgeld bringt 1.626 € gegenüber 1.019 € Tagesgeld-Ertrag

Fallstricke

Zinsrechner Tagesgeld: fünf Denkfehler beim Zinsvergleich

Fehler 1: Aktionszinsen für die gesamte Laufzeit fortschreiben. Viele Tagesgeldangebote locken mit 3,5 % p.a. für die ersten 3 Monate – danach gelten oft nur noch 1,0 bis 1,5 %. Der 12-Monats-Ertrag liegt dann weit unter dem Bewerbungszinssatz.

Fehler 2: Annahme monatlicher Zinsgutschrift. Viele Banken schreiben Tagesgeldzinsen nur vierteljährlich oder jährlich gut – wer monatlichen Zinseszins erwartet, überschätzt das Endergebnis.

Stelle die Zinsgutschrift im Rechner deshalb laut Konditionen ein. Fehler 3: Abgeltungsteuer ignorieren. Auf Zinsen oberhalb des Sparerpauschbetrags (1.000 Euro/Person) fallen 26,375 % Steuern an.

Bei 3,5 % Brutto auf 50.000 Euro übersteigen die Zinsen (1.750 Euro) den Freibetrag – effektiv werden auf 750 Euro rund 198 Euro Steuern fällig, die den Nettoertrag spürbar senken. Fehler 4: Einlagensicherungsklasse übersehen.

Ausländische Anbieter mit hohen Zinsen unterliegen oft einem anderen Sicherungssystem als deutsche Banken. Fehler 5: Tagesgeld mit Festgeld gleichsetzen.

Tagesgeld ist täglich verfügbar, der Zinssatz aber variabel; Festgeld bindet das Kapital, bietet dafür einen garantierten Zins. Wer beide Produkte mit dem gleichen Flexibilitätsanspruch vergleicht, trifft die falsche Entscheidung.

Nächster Schritt

Wird ein Tagesgeldkonto dem Finanzamt gemeldet? Ergebnis, Steuern und Freibetrag einordnen

Der Tagesgeldrechner gibt Endkapital, Zinsgewinn, Zinsertrag nach Abgeltungsteuer und Effektivrendite für monatliche bis jährliche Zinsgutschrift oder einfache Verzinsung aus.

Vergleiche den tatsächlichen 12-Monats-Ertrag nach Aktionszeitraum mit dem beworbenen Zinssatz und prüfe, ob der Sparerpauschbetrag bereits ausgeschöpft ist, damit der Nettomehrertrag korrekt eingeschätzt werden kann.

Plane eine Überprüfung nach Ablauf des Aktionszeitraums: Ein automatischer Wechsel auf den Standardzins reduziert den Jahreszinsertrag ohne aktives Handeln erheblich.

Wie stark die Inflation deinen Zinsertrag auffrisst, zeigt der Realzins-Rechner – dort siehst du, ob dein Tagesgeld nach Inflation und Steuern überhaupt Kaufkraft aufbaut. Den langfristigen Kaufkraftverlust deines Guthabens berechnest du mit dem Inflationsrechner.

Für den reinen Zinseszinseffekt einer Einmalanlage nutze den Zinseszinsrechner. Rechne vor jeder Entscheidung zwei Szenarien: den beworbenen Aktionszins für die Anfangsmonate und den niedrigeren Standardzins für den Rest des Jahres.

Erst dieser gemischte Jahresertrag zeigt, welches Angebot nach Ablauf der Lockphase wirklich mehr Zinsen bringt als ein Konkurrenzprodukt mit stabilerem Standardsatz.

Endkapital und Zinsgewinn sind Bruttowerte vor Steuern; den Abzug zeigt die Zeile „Zinsertrag nach Abgeltungsteuer“, Kirchensteuer rechnet der Rechner nicht ein.

Ob von deinem Zinsgewinn überhaupt etwas abgeht, entscheidet der Sparer-Pauschbetrag nach § 20 Abs. 9 EStG: 1.000 Euro pro Person, bei Zusammenveranlagung 2.000 Euro. Erst der darüber hinausgehende Teil unterliegt der Abgeltungsteuer.

Bei 10.000 Euro zu 3,5 Prozent bleibt der ausgewiesene Zinsgewinn von 355,67 Euro damit vollständig innerhalb des Freibetrags; erst bei deutlich größeren Anlagesummen wird die Steuer überhaupt zum Thema.

Voraussetzung ist allerdings, dass du einen Freistellungsauftrag bei deiner Bank hinterlegt hast – ohne ihn führt die Bank die Steuer selbst dann ab, wenn dein Freibetrag rechnerisch noch gar nicht ausgeschöpft ist.

Gemeldet wird das Tagesgeldkonto dem Finanzamt nicht automatisch: Mit Freistellungsauftrag meldet die Bank die freigestellten Zinserträge dem Bundeszentralamt für Steuern (§ 45d EStG), und über das Kontenabrufverfahren nach § 93 Abs. 7 Abgabenordnung kann das Finanzamt in bestimmten Fällen Kontostammdaten abfragen, aber keine Kontobewegungen.

Vertiefung

Tagesgeld berechnen: Beispiel mit 10.000, 25.000 und 50.000 Euro

Beispiel 1 · Einfach · Endkapital rund 10.356 €, Zinsertrag rund 356 €

10.000 € für 12 Monate mit Zinseszins

Anlagesumme (Startkapital)
10.000 €
Jährlicher Zinssatz
3,5 % p.a.
Anlagedauer (Laufzeit)
12 Monate
Zinsgutschrift
monatlich

Beispiel 2 · Mittel · Endkapital rund 26.597 €, Zinsertrag rund 1.597 €

25.000 € über 24 Monate mit Zinseszins

Anlagesumme (Startkapital)
25.000 €
Jährlicher Zinssatz
3,1 % p.a.
Anlagedauer (Laufzeit)
24 Monate
Zinsgutschrift
monatlich

Beispiel 3 · Komplex · Bruttozins rund 1.830 €, Zinsertrag nach Abgeltungsteuer rund 1.610 €

Nettoertrag nach Steuern

Anlagesumme (Startkapital)
50.000 €
Jährlicher Zinssatz
3,6 % p.a.
Anlagedauer (Laufzeit)
12 Monate
Zinsgutschrift
monatlich

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

SparzielbetragSparziel berechnen, planen und erreichen: Wie lange spare ich, wie viel monatlich, welcher Zinssatz? Mit Inflationsbereinigung, Jahrestabelle und Szenario-Vergleich.Kontogebühren-Vergleich (Girokontenrechner)Vergleicht die Jahresgesamtkosten von bis zu drei Girokonten – Grundgebühr, Buchungskosten, Fremdautomaten, Kreditkarte und Guthabenzinsen.ZinsrechnerBerechnet einfache (lineare) Zinsen tagesgenau aus Kapital, Zinssatz und Laufzeit – mit Zinsertrag und Endkapital, ohne Zinseszins.Bauspar-RechnerBausparvertrag berechnen: Ansparphase, Zuteilungszeitpunkt, Wohnungsbauprämie und Zinsentwicklung.VL-RechnerVermögenswirksame Leistungen: Arbeitgeberzuschuss, Arbeitnehmer-Sparzulage und Sparergebnis berechnen.Effektivzins-RechnerNominalzins zu Effektivzins umrechnen, Kreditkosten mit allen Nebenkosten berechnen und mehrere Angebote vergleichen. Mit p.a.-Umrechnung und Kostenaufschlüsselung.ZinstagerechnerVergleicht fünf Zinsmethoden (30/360, 30E/360, act/360, act/365, act/act) für denselben Zeitraum und zeigt Zinstage und Zinsbetrag nebeneinander.Freistellungsauftrag-RechnerFreistellungsauftrag berechnen: Sparer-Pauschbetrag auf bis zu fünf Banken verteilen, Steuer mit und ohne Freistellung vergleichen und die erteilten Aufträge auf Über- und Unterdeckung prüfen.Brutto-Netto-RechnerBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditrechnerMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuer-RechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Steuerrechner für die Einkommensteuer 2026: aus Gehalt oder Gewinn mit Vorsorgeaufwendungen, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-Rechner AktienKGV einer Aktie aus Aktienkurs und Gewinn je Aktie berechnen, den Gewinn je Aktie bei Bedarf aus Jahresüberschuss und Aktienzahl ermitteln und mit Branche und Marktindex vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.

Weiternutzung

Grafiken weiterverwenden

Diese Grafik darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Tagesgeld-Formel: Zinsgewinn gleich Kapital mal (1 + Zinssatz durch 100 mal k) hoch Monate mal k durch 12 minus Kapital; ohne Zinseszins Kapital mal Zinssatz durch 100 mal Monate durch 12.

    Formel: Tagesgeld- und Festgeld-Zinsertrag

    760 × 475 Pixel · Formel als Bild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/zinsen/tagesgeld">
      <img src="https://rechner-portal.de/images/formeln/finanzen/tagesgeld-festgeldrechner-formel.svg"
           alt="Tagesgeld-Formel: Zinsgewinn gleich Kapital mal (1 + Zinssatz durch 100 mal k) hoch Monate mal k durch 12 minus Kapital; ohne Zinseszins Kapital mal Zinssatz durch 100 mal Monate durch 12."
           width="760" height="475">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/zinsen/tagesgeld">Formel: Tagesgeld- und Festgeld-Zinsertrag auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/zinsen/tagesgeld

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Der Rechner unterstellt einen konstanten Zinssatz über die gesamte Laufzeit. Aktionszinsen, Zinsänderungen, Kirchensteuer und bankindividuelle Bedingungen sind nicht enthalten; die Abgeltungsteuer ist vereinfacht mit festem Freibetrag je Anlagejahr gerechnet.

Quelle: Zinsberechnung für Tagesgeld und Festgeld aus Startkapital, Jahreszins, Laufzeit und Rhythmus der Zinsgutschrift, mit Effektivrendite und Zinsertrag nach Abgeltungsteuer und Solidaritätszuschlag.

Stand: 2026-11-06

Externe Fachquellen
1 weitere Quelle anzeigen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
05. November 2026
Stand der Inhalte
06. November 2026
Fachbereich
Finanzen / Zinsen
Formeln basieren auf
Endkapital = Startkapital × (1 + Jahreszins ÷ k) hoch Zahl der vollen Perioden × (1 + Jahreszins × Restmonate ÷ 12) mit k Zinsgutschriften je Jahr (12, 4, 2 oder 1); ohne Zinseszins einfache Verzinsung über Laufzeit ÷ 12. Effektivrendite (1 + Jahreszins ÷ k) hoch k − 1, ohne Zinseszins Zinsgewinn ÷ Startkapital ÷ Jahre. Abgeltungsteuer 25 % (§ 32d Abs. 1 EStG) plus 5,5 % Solidaritätszuschlag (§ 4 SolZG) auf die Zinsen über dem freien Sparer-Pauschbetrag (§ 20 Abs. 9 EStG), einbehalten bei jeder Gutschrift.
Änderungsprotokoll (2 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Referenzfälle (3)
  1. Anlagesumme (Startkapital): 5.000 € · Jährlicher Zinssatz: 3,5 % p.a. · Anlagedauer (Laufzeit): 60 Monate · Zinsgutschrift: jährlich · Noch freier Sparer-Pauschbetrag: 1.000 €

    Soll: Endkapital (nach Verzinsung) 5.938,43 €

    Quelle des Solls: Jährliche Zinsgutschrift: 5.000 € · 1,035⁵ = 5.938,43 € – C.C. Buchner Verlag, Schulbuch Mathematik, Kapitel 1 „Finanzmathematik“ (Leseprobe des Verlags), S. 22, Abschnitt 1.2 Zinseszins, Beispiel I; Stand: Ausgabe 2017; abgerufen am 14.11.2026: https://www.ccbuchner.de/_files_media/mediathek/downloads/2590.pdf.

  2. Anlagesumme (Startkapital): 5.000 € · Jährlicher Zinssatz: 3,8 % p.a. · Anlagedauer (Laufzeit): 60 Monate · Zinsgutschrift: monatlich · Noch freier Sparer-Pauschbetrag: 1.000 €

    Soll: Endkapital (nach Verzinsung) 6.044,43 €

    Quelle des Solls: Monatliche Zinsgutschrift: 5.000 · (1 + 3,8 % ÷ 12)⁶⁰ = 6.044,43 (Beträge der Quelle in US-Dollar) – Kirk, Contemporary Mathematics, OpenStax (Rice University), Lehrbuch, Abschnitt 6.4, Example 6.41 Teil 1; Stand: veröffentlicht 22.03.2023; abgerufen am 14.11.2026: https://openstax.org/books/contemporary-mathematics/pages/6-4-compound-interest.

  3. Anlagesumme (Startkapital): 1.000 € · Jährlicher Zinssatz: 4 % p.a. · Anlagedauer (Laufzeit): 36 Monate · Zinsgutschrift: jährlich · Noch freier Sparer-Pauschbetrag: 1.000 €

    Soll: Endkapital (nach Verzinsung) 1.124,86 €

    Quelle des Solls: Jährliche Zinsgutschrift: 1.000 · 1,04³ = 1.124,86 (Beträge der Quelle in US-Dollar) – Kirk, Contemporary Mathematics, OpenStax (Rice University), Lehrbuch, Abschnitt 6.4, Example 6.39; Stand: veröffentlicht 22.03.2023; abgerufen am 14.11.2026: https://openstax.org/books/contemporary-mathematics/pages/6-4-compound-interest.

Ein automatischer Test rechnet jeden Fall mit diesem Rechner nach. Das Ist zeigt die Zeile „… Referenzfälle geprüft“ unter dem Ergebnis.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Tagesgeldrechner“. https://rechner-portal.de/finanzen/zinsen/tagesgeld

Link-Code für Webseiten

<a href="https://rechner-portal.de/finanzen/zinsen/tagesgeld">Tagesgeldrechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Tagesgeldrechner. Abgerufen von https://rechner-portal.de/finanzen/zinsen/tagesgeld

Harvard-Format

Rechner-Portal, 2026. Tagesgeldrechner. Available at: https://rechner-portal.de/finanzen/zinsen/tagesgeld

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.