Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
4 Annahmen und 4 Grenzen
Annahmen
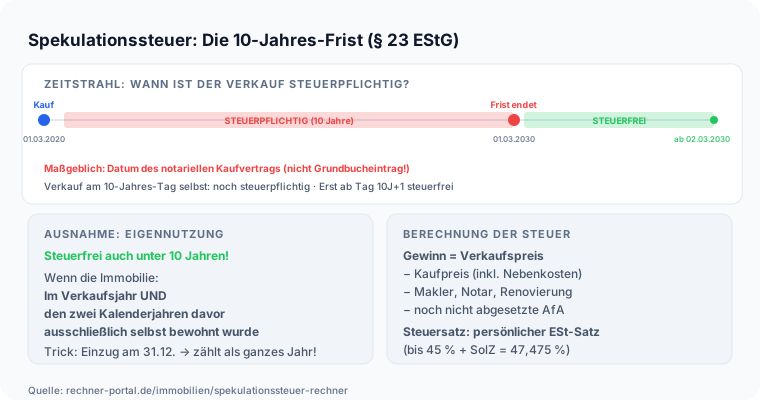
- Die Spekulationssteuer wird mit dem eingegebenen persönlichen Steuersatz auf den Nettogewinn nach Kosten berechnet, sofern weder die 10-Jahres-Frist abgelaufen noch die Eigennutzungs-Ausnahme noch die Freigrenze einschlägig ist.
- Liegt die Haltedauer über 10 Jahren (§ 23 Abs. 1 Nr. 1 Satz 1 EStG), ist der Gewinn unabhängig von seiner Höhe vollständig steuerfrei.
- Die Freigrenze von 1.000 € pro Kalenderjahr (§ 23 Abs. 3 Satz 5 EStG, seit dem Jahressteuergesetz 2024) befreit den gesamten Gewinn, nicht nur den übersteigenden Teil – anders als ein Freibetrag.
- Solidaritätszuschlag: Seit 2021 für rund 90 % der Steuerpflichtigen entfallen – hier nicht berücksichtigt.
Grenzen
- Der genaue Steuersatz hängt von der Gesamteinkommenssituation ab und kann vom Grenzsteuersatz abweichen.
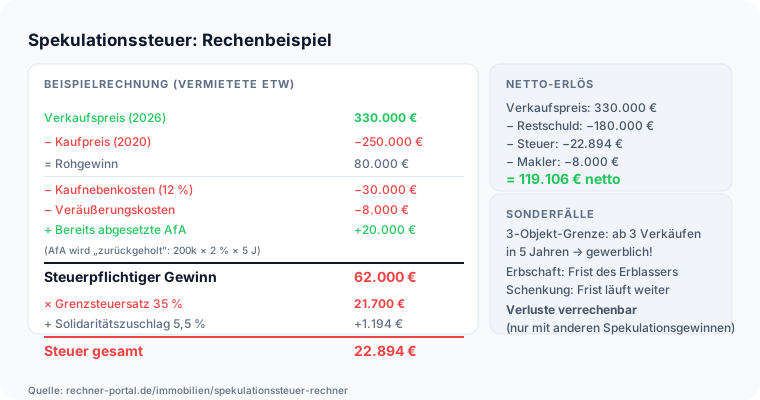
- Eine AfA-Rückrechnung (§ 23 Abs. 3 Satz 4 EStG: Anschaffungskosten mindern sich um bereits steuerlich abgezogene Abschreibungen bei vermieteten Objekten) wird nicht abgebildet – dafür fehlt ein AfA-Eingabefeld.
- Erbschaften, Schenkungen und anteilige Nutzung werden nicht abgebildet.
- Für eine verbindliche Berechnung ist ein Steuerberater erforderlich.
Stand der Prüfung: § 23 EStG, geprüft 02.10.2026 (inkl. 10-Jahres-Frist und 1.000-€-Freigrenze nach JStG 2024).