Zum Hauptinhalt springen

Kaufpreisfaktor berechnen: Mietrendite und Vervielfältiger

ImmobilienStand Noch keine Bewertung
Berechnungsrichtung
€
€
%
%
Anzeige

Kurzantwort

Kaufpreisfaktor Immobilie: Gib berechnungsrichtung und kaufpreis ein und erhalte Kaufpreisfaktor als Ergebnis. Für verbindliche Entscheidungen Fachberatung und aktuelle Marktdaten hinzuziehen.

Kaufpreisfaktor aus Kaufpreis und Jahresnettokaltmiete berechnen und den Objektpreis über...

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Mai 2026)Veröffentlicht: Stand:

Überblick

Was ist der Kaufpreisfaktor Immobilie?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

420.000 Euro Kaufpreis und 1.450 Euro monatliche Kaltmiete ergeben einen Kaufpreisfaktor von 24,1 und eine Bruttorendite von 4,1 % — mit 10 % Kaufnebenkosten steigt der Gesamtfaktor auf 26,5 und gibt damit einen ersten Plausibilitätscheck für jedes Exposé. Der Kaufpreisfaktor gibt an, wie viele Jahreskaltmieten der Kaufpreis entspricht; daraus ergibt sich direkt die Bruttorendite als Kehrwert.

Wahlweise rechnet das Werkzeug den Gesamtfaktor inklusive Kaufnebenkostenquote oder beantwortet Gegenfragen wie den maximal tragbaren Kaufpreis und die erforderliche Zielmiete für ein Renditeziel.

So lassen sich mehrere Objekte auf einer gemeinsamen Kennzahlenbasis screenen, ohne jedes Angebot einzeln durchzurechnen.

Der Faktor bleibt dabei ein Screening-Wert, der zusammen mit Lagequalität, Zustand und Bruttorendite gelesen werden muss und keine vollständige Investitionsrechnung ersetzt. Kaufpreisfaktor-Bewertungsskala: günstig, durchschnittlich, erhöht, teuer Der Kaufpreisfaktor eignet sich damit vor allem als schneller Filter, um aus vielen Angeboten die interessanten herauszusieben, bevor du sie im Detail prüfst.

Er beantwortet die Frage, wie viele Jahreskaltmieten ein Kaufpreis kostet, sagt aber nichts über Zustand, Lage oder Finanzierbarkeit — diese Faktoren bleiben eigenständig zu bewerten.

Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Du wählst die Rechenrichtung und gibst je nach Modus Kaufpreis, monatliche Kaltmiete, Zielrendite, Kaufnebenkostenquote und optional einen Lagekorridor ein. Aus monatlicher Kaltmiete und Kaufpreis bildet der Rechner den Kaufpreisfaktor und die Bruttorendite, im Zielwert-Modus stattdessen den maximalen Kaufpreis oder die erforderliche Zielmiete.

Die Daten stammen aus Exposé, Mietunterlagen und deiner Renditestrategie.

Typische Fehler sind die Nutzung der Warmmiete statt der reinen Kaltmiete, der Vergleich ohne die Kaufnebenkostenquote und die Gleichsetzung identischer Faktoren in strukturell unterschiedlichen Lagen, obwohl der gleiche Faktor je nach Standort sehr unterschiedlich zu bewerten ist.

Trage als Kaltmiete immer die reine Nettokaltmiete ohne Betriebskosten und ohne Stellplatzmiete ein, weil jeder zusätzliche Euro die Jahreskaltmiete erhöht und den Faktor künstlich senkt.

Die Kaufnebenkostenquote bündelt Grunderwerbsteuer, Notar und Grundbuch zu einem Zuschlag auf den Kaufpreis und ist entscheidend, wenn du den Gesamtfaktor realistisch beurteilen willst.

Im Zielwert-Modus kehrst du die Rechnung um und ermittelst aus deiner Zielrendite den maximal vertretbaren Kaufpreis oder die nötige Zielmiete. Der Rechner liefert dabei eine Orientierung und ersetzt keine vollständige Investitionsrechnung.

Welche Felder überhaupt wirken, hängt an der Rechenrichtung — und das erklärt leere Ergebniszeilen.

Im Modus Faktor bleiben maximaler Kaufpreis, Preisabweichung und Zielmiete unbesetzt; der Rechner nennt hier aus 350.000 Euro und 1.200 Euro Kaltmiete einen Faktor von 24,31 und mit Nebenkosten 26,74.

Im Modus Maximaler Kaufpreis füllt er stattdessen die drei bislang leeren Zeilen: 360.000 Euro maximaler Kaufpreis bei 4 Prozent Zielrendite, ein maximaler Faktor von 25 und eine Preisabweichung von −10.000 Euro — der geforderte Preis liegt also 10.000 Euro unter deiner Schmerzgrenze.

Im Modus Zielmiete kehrt er die Rechnung um und nennt 1.166,67 Euro als Miete, die den Kaufpreis bei 4 Prozent trägt. Der Lagetyp wirkt in allen drei Modi nur auf die Einordnung, nie auf die Zahlen selbst.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

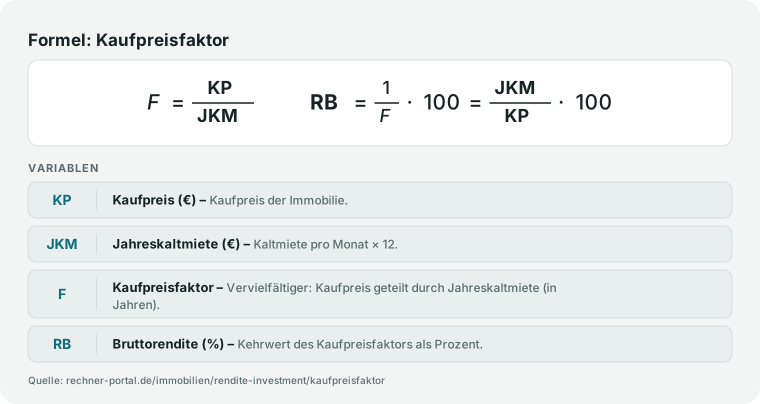
Kaufpreisfaktor-Formel (Jahresmiete = Monatskaltmiete × 12; Faktor = Kaufpreis ÷ Jahresmiete; Bruttorendite = 100 ÷ Faktor; Gesamtfaktor mit NK = Kaufpreis × (1 + NK-Quote) ÷ Jahresmiete): Jahreskaltmiete = Monatskaltmiete mal 12. Kaufpreisfaktor = Kaufpreis geteilt durch Jahreskaltmiete.

Bruttorendite = 100 geteilt durch Kaufpreisfaktor. Mit Nebenkosten gilt: Faktor gesamt = Kaufpreis mal (1 plus Nebenkostenquote) geteilt durch Jahreskaltmiete.

Für Zielwert-Modi gilt: Maximaler Kaufpreis = Jahreskaltmiete geteilt durch Zielrendite und Zielmiete = Kaufpreis mal Zielrendite geteilt durch 12.

Beispielrechnung aus einem typischen Exposé: 420.000 Euro Kaufpreis und 1.450 Euro Kaltmiete ergeben einen Faktor von rund 24,1; mit 10 Prozent Nebenkosten liegt der Gesamtfaktor bei rund 26,5. Kaufpreisfaktor Formel: Monatsmiete → Jahresmiete → Faktor → Rendite Der Unterschied zwischen dem reinen Faktor von 24,1 und dem Gesamtfaktor von 26,5 zeigt, wie stark die Kaufnebenkosten die effektive Bewertung verschieben — sie erhöhen den Kaufpreis, den die Mieteinnahmen erst wieder einspielen müssen.

Über die Bruttorendite als Kehrwert lässt sich der Faktor zusätzlich einordnen: Ein Faktor von 24,1 entspricht rund 4,1 Prozent Bruttorendite, ein Faktor von 20 bereits 5 Prozent. Je höher der Faktor, desto niedriger die anfängliche Rendite.

Die genannten Werte sind Beispielzahlen; die reale Tragfähigkeit hängt von Lage, Zustand und nachhaltiger Miete ab.

Kaufpreisfaktor-Formel: Faktor gleich Kaufpreis geteilt durch Jahreskaltmiete, Bruttorendite als Kehrwert.

Expertenmodus

Häufige Fragen zu Kaufpreisfaktor Immobilie

Spezielle Fragen geklärt. Tiefer verstehen.

Kaufpreisfaktor Immobilie berechnen - was bedeutet er genau?

Der Kaufpreisfaktor, auch Vervielfältiger genannt, ist der Kaufpreis geteilt durch die Jahresnettokaltmiete und zeigt, nach wie vielen Jahresmieten der Kaufpreis rechnerisch wieder eingespielt ist.

Ein Beispiel: Kostet eine Wohnung 300.000 Euro und bringt 12.000 Euro Jahreskaltmiete, also 1.000 Euro Kaltmiete pro Monat, ergibt sich ein Faktor von 25, denn 300.000 geteilt durch 12.000 ergibt genau 25.

Wichtig ist die Kaltmiete ohne Nebenkosten, weil Betriebskosten an die Mieter weitergereicht werden und keinen Ertrag darstellen.

Der Faktor eignet sich als schneller Erstfilter, um viele Angebote grob zu sortieren, bevor Sie Kostenstruktur, Zustand und Mietentwicklung des Objekts im Detail prüfen.

Verwechseln Sie ihn nicht mit der Amortisationszeit, denn er rechnet ohne Kaufnebenkosten, Steuern und laufende Aufwendungen und ist daher bewusst eine vereinfachte Kennzahl für den ersten Überblick.

Als Alltagsvergleich: Bei einem Faktor von 25 dauert es theoretisch 25 Jahre, bis der Kaufpreis durch Mieteinnahmen gedeckt ist. Der Rechner errechnet den Faktor sofort, sobald Sie Kaufpreis und Kaltmiete eingeben.

Wie haengt der Kaufpreisfaktor mit der Bruttomietrendite zusammen?

Zwischen Kaufpreisfaktor und Bruttomietrendite besteht eine direkte Umkehrbeziehung, denn die Bruttomietrendite in Prozent entspricht genau 100 geteilt durch den Faktor.

Ein Faktor von 25 ergibt damit eine Bruttorendite von 4 Prozent, ein Faktor von 20 ergibt 5 Prozent und ein Faktor von 33 nur etwa 3 Prozent.

Umgekehrt gilt: Der Faktor ist 100 geteilt durch die gewünschte Rendite, sodass 4 Prozent Zielrendite einem Faktor von 25 entsprechen.

Beide Kennzahlen beruhen auf denselben zwei Zahlen, nämlich Kaufpreis und Jahreskaltmiete, und beschreiben dieselbe Ertragsrelation aus zwei Blickwinkeln.

Der Rechner zeigt Ihnen beide Werte gleichzeitig an, damit Sie je nach Gewohnheit in Jahren oder in Prozent denken können.

Diese Beziehung hilft Ihnen auch beim Rückwärtsrechnen: Wenn Sie wissen, dass in Ihrer Zielregion Faktoren von 22 üblich sind, können Sie daraus direkt die zu erwartende Bruttorendite von etwa 4,5 Prozent ableiten, ohne einen separaten Renditerechner zu bemühen.

Solche Kennzahlen sind in Bankgesprächen und bei Gutachtern gängige Größen.

Guter Kaufpreisfaktor bei Immobilien - welche Richtwerte gelten?

Als grobe Orientierung gilt ein Faktor unter 20 oft als günstig, ein Bereich von 20 bis 25 als durchschnittlich und ein Wert über 25 als eher teuer, wobei die Bewertung stark von Lage, Zustand und Mietsteigerungspotenzial abhängt.

In gefragten Grossstadtlagen sind aktuell Faktoren von 30 oder mehr verbreitet, während ländliche Regionen oft bei 15 bis 18 liegen.

Beziehen Sie immer das Zinsniveau ein, denn bei hohen Bauzinsen muss ein Objekt einen niedrigeren Faktor und damit höhere Rendite bieten, um die Finanzierungskosten zu tragen.

Vergleichen Sie den errechneten Faktor zusätzlich mit lokalen Marktwerten, damit ein scheinbar niedriger Faktor nicht versteckten Sanierungsbedarf oder Leerstand kaschiert.

Als Faustregel gilt: Liegt der Faktor mehr als fünf Punkte über dem Regionalschnitt, sollten Sie besonders sorgfältig prüfen, ob Lage und Objektqualität diesen Aufschlag rechtfertigen.

Der Rechner berechnet den Faktor Ihres Wunschobjekts in Sekunden, sodass Sie ihn direkt mit dem lokalen Marktmedian vergleichen können.

Kaufpreisfaktor und Bruttomietrendite umrechnen - wie mache ich das?

Geben Sie Kaufpreis und Jahresnettokaltmiete in den Rechner ein, dann berechnet er automatisch den Kaufpreisfaktor sowie die zugehörige Bruttomietrendite in Prozent.

Falls Sie nur die Monatsmiete kennen, multiplizieren Sie diese mit zwölf, um auf die Jahreskaltmiete zu kommen, also etwa 850 Euro mal zwölf gleich 10.200 Euro.

Bei einem Kaufpreis von 255.000 Euro ergibt das einen Faktor von 25 und damit 4 Prozent Bruttorendite.

So lassen sich mehrere Angebote mit wenigen Eingaben auf ein gemeinsames Bewertungsniveau bringen, statt nur die absoluten Kaufpreise zu vergleichen.

Nutzen Sie diese Umrechnung für Vergleichslisten, damit Objekte konsequent nach ihrer Ertragsrelation und nicht nur nach dem Preisschild eingeordnet werden.

Ein weiteres Beispiel: Monatliche Kaltmiete 720 Euro ergibt 8.640 Euro pro Jahr; bei 200.000 Euro Kaufpreis kommt ein Faktor von 23,1 heraus, entsprechend 4,3 Prozent Bruttorendite.

Solche Schnellberechnungen lassen sich mit dem Rechner sekundengenau durchführen, ohne dass Sie dabei einen Taschenrechner benötigen.

Welche Grenzen hat der Kaufpreisfaktor im Vergleich zu Nettorendite und Cashflow?

Der Kaufpreisfaktor bildet nur Kaufpreis und Jahreskaltmiete ab, deshalb fehlen ihm laufende Kosten, Leerstand, Instandhaltung, Finanzierung und Steuern vollständig.

Ein Beispiel: Kaufnebenkosten wie Grunderwerbsteuer von je nach Bundesland 3,5 bis 6,5 Prozent, Notar und Grundbuch von rund 1,5 bis 2 Prozent sowie eine geteilte Maklerprovision von oft 3,57 Prozent inklusive Umsatzsteuer erhöhen den realen Einstandspreis spürbar, tauchen im Faktor aber gar nicht auf.

Auch nicht umlagefähige Bewirtschaftungskosten und Rücklagen drücken die echte Rendite.

Kombinieren Sie den Faktor daher immer mit der Nettomietrendite, dem laufenden Cashflow und der Eigenkapitalrendite, damit das Ergebnis nicht durch eine zu einfache Betrachtung beschönigt wird.

Erst wenn alle laufenden Kosten und der Kapitaldienst gegengerechnet sind, erkennen Sie, ob ein Objekt sich tatsächlich selbst trägt oder monatlich zugeschossen werden muss.

Als Richtwert gelten pauschale jährliche Bewirtschaftungskosten von etwa 20 bis 25 Prozent der Jahreskaltmiete als typisch, was die Bruttorendite bereits spürbar mindert.

Wie nutze ich den Kaufpreisfaktor im Vergleich mehrerer Immobilienangebote?

Berechnen Sie für jedes Angebot den Faktor und erstellen Sie daraus eine Rangfolge, in der niedrigere Faktoren zunächst die scheinbar günstigeren Objekte markieren.

Ein Objekt mit Faktor 18 verspricht rein rechnerisch mehr Ertrag als eines mit Faktor 28, doch der niedrige Wert kann auch auf eine schwache Lage, hohen Leerstand oder Sanierungsstau hindeuten.

Analysieren Sie deshalb gerade die Objekte mit auffallend niedrigem Faktor im zweiten Schritt genauer und prüfen Sie Mietspiegel, Zustand und Vermietbarkeit.

Verwenden Sie für alle Objekte dieselben Eingabeannahmen, etwa stets die tatsächliche Kaltmiete statt einer optimistischen Wunschmiete, damit der Vergleich methodisch fair und belastbar bleibt.

So vermeiden Sie, dass ein Objekt nur deshalb günstig erscheint, weil bei ihm eine noch nicht erzielte Marktmiete unterstellt wurde.

Praktisch: Tragen Sie drei bis fünf Angebote jeweils mit aktuellem Kaufpreis und bestehender Kaltmiete ein und sortieren Sie das Ergebnis nach aufsteigendem Faktor.

Objekte ohne aktuelle Miete sollten Sie mit einem konservativen Marktmietansatz von 85 bis 90 Prozent des Mietspiegelmittels rechnen, um Leerstands- und Anpassungsrisiken einzupreisen.

Kaufpreisfaktor nach Lagetyp - warum unterscheiden sich Zielwerte?

In A-Lagen mit hoher Nachfrage, geringem Leerstand und stabilen Mieten sind höhere Faktoren von oft 28 bis 35 üblich, weil Anleger für die größere Sicherheit und Wertstabilität einen Aufschlag zahlen.

In B- und C-Lagen liegen die Faktoren mit etwa 15 bis 22 niedriger, dafür tragen Sie ein höheres Risiko bei Mietausfall und Wiedervermietung.

Ein Faktor von 24 kann in einer Metropole also günstig wirken, in einer schrumpfenden Kleinstadt dagegen bereits teuer sein. Der Rechner ordnet grob nach Lagetyp ein, ersetzt aber keine Marktanalyse vor Ort.

Prüfen Sie Nachfrage-, Leerstands- und Mietspiegeldaten der konkreten Mikrolage, damit Sie die Zielwerte je Lageklasse richtig einordnen.

Ein konkretes Beispiel: Eine 280.000-Euro-Wohnung mit 1.000 Euro Kaltmiete hat einen Faktor von 23,3 und liegt in einer Großstadt eher am unteren Ende, in einer ländlichen Kleinstadt aber bereits deutlich über dem Durchschnitt.

Nutzen Sie den Rechner, um solche Lagevergleiche direkt am konkreten Angebot durchzuführen.

Wie kann ich Kaufpreisfaktor und Nettorendite-Rechner sinnvoll kombinieren?

Nutzen Sie den Kaufpreisfaktor als ersten schnellen Filter, um aus vielen Angeboten die rechnerisch interessanten Objekte herauszuziehen, und vertiefen Sie diese anschliessend mit einem Nettorendite-Rechner.

Die Nettorendite berücksichtigt zusätzlich Kaufnebenkosten, nicht umlagefähige Bewirtschaftungskosten, Rücklagen für Instandhaltung sowie einen realistischen Leerstandsansatz und zeigt damit den Ertrag nach Kosten.

Ein Objekt mit Faktor 22 und 4,5 Prozent Bruttorendite kann nach Abzug aller Kosten auf eine Nettorendite von vielleicht nur 2,8 Prozent fallen.

Dieser zweistufige Ablauf, also grob filtern und dann detailliert rechnen, hilft Ihnen, Investments zu finden, die nicht nur auf dem Papier günstig erscheinen, sondern real einen tragfähigen Ertrag liefern.

Spart der Faktor Ihnen die erste grobe Auswahl, liefert die Nettorendite anschliessend die belastbare Grundlage für die eigentliche Kaufentscheidung.

Beginnen Sie mit einem selbst gesetzten Maximalfaktor, zum Beispiel 25, und lehnen Sie alle Angebote darüber direkt ab.

Nur Objekte, die diesen Schwellwert unterschreiten, gelangen in die Detailprüfung, was Ihnen bei einem großen Angebotspott erheblich Zeit spart.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Der Kaufpreisfaktor ist als Screening-Werkzeug zu verstehen, nicht als finale Kaufentscheidung. Für die Einordnung solltest du Faktor, Bruttorendite, den Gesamtfaktor mit Kaufnebenkostenquote und die Standortqualität gemeinsam lesen.

Wenn ein Objekt über dem üblichen Korridor liegt, ist der nächste Schritt oft kein sofortiger Ausschluss, sondern die Prüfung von Mietpotenzial, Zustand und nachhaltiger Kostenstruktur.

Liegt der Faktor sehr niedrig, lohnt der Blick darauf, ob die Jahreskaltmiete realistisch ist oder durch ein erhöhtes Leerstandsrisiko in einer schwachen Lage gefährdet wird.

Praxisbeispiel: Ein Faktor von 20 bei 1.500 Euro Kaltmiete entspricht einem Kaufpreis von 360.000 Euro und einer Bruttorendite von 5 Prozent — erst der Abgleich mit der Lage zeigt, ob das ein faires Angebot ist.

Lege dir für deinen Zielmarkt einen groben Korridor üblicher Faktoren an und behandle Ausreißer nach oben wie nach unten als Anlass für genaueres Hinsehen, nicht als sofortiges Urteil.

Ein sehr niedriger Faktor kann auf eine schwache Lage mit Leerstandsrisiko hindeuten, ein sehr hoher auf eine gefragte Lage mit entsprechend niedriger Anfangsrendite.

Kombiniere den Faktor deshalb immer mit Bruttorendite, Gesamtfaktor und einer ehrlichen Einschätzung von Zustand und Standort. Diese Einordnung ist eine Orientierung und ersetzt keine vollständige Kaufprüfung.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Torsten prüft zwei Immobilienangebote in verschiedenen Lagen. Objekt A: 380.000 Euro Kaufpreis, 1.350 Euro Kaltmiete. Objekt B: 440.000 Euro Kaufpreis, 1.500 Euro Kaltmiete.

Ausgangslage: Er will nicht nur den Faktor sehen, sondern auch wissen, welcher maximale Kaufpreis für sein Renditeziel von 4 Prozent noch vertretbar wäre. Eingaben A: Kaufpreis 380.000 Euro, Kaltmiete 1.350 Euro, Nebenkosten 10 Prozent.

Eingaben B: 440.000 Euro, 1.500 Euro Kaltmiete. Der Rechner ergibt: Kaufpreisfaktor A rund 23,5, Kaufpreisfaktor B rund 24,4, Gesamtfaktor A mit Nebenkosten 25,8. Maximaler Kaufpreis für 4 Prozent Rendite und 1.350 Euro Kaltmiete: 405.000 Euro.

Torsten entscheidet: Objekt A liegt im Rahmen, Objekt B ist zu teuer — er verhandelt bei Objekt B auf maximal 432.000 Euro.

Aufschlussreich ist, dass beide Objekte mit Faktoren von 23,5 und 24,4 eng beieinanderliegen, der maximal vertretbare Kaufpreis für Torstens Renditeziel von 4 Prozent bei 1.350 Euro Kaltmiete aber klar bei 405.000 Euro liegt.

Erst dieser Zielwert macht aus dem Screening eine konkrete Verhandlungsmarke. Torsten gleicht die Faktoren anschließend mit dem üblichen Korridor der jeweiligen Lage ab, bevor er ein Angebot abgibt.

Seine Zahlen sind ein Rechenbeispiel und keine Kaufempfehlung. Torstens Kaufpreisfaktor: Objekt A vs. B im Vergleich

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Ein häufiger Trugschluss: Beim Kaufpreisfaktor wird statt der reinen Kaltmiete eine aufgeblähte Jahreskaltmiete inklusive Nebenkosten oder Stellplatz angesetzt, wodurch der Faktor künstlich niedriger und die Bruttorendite zu gut wirkt. Ein zweiter Fehler ist der Vergleich identischer Faktoren ohne Lagequalität, Instandhaltungsbedarf und Leerstandsrisiko, obwohl genau diese Punkte über die reale Tragfähigkeit entscheiden.

Drittens ignorieren viele den Gesamtfaktor mit Kaufnebenkostenquote aus Grunderwerbsteuer, Notar und Grundbuch, der den Kaufpreis effektiv erhöht.

Ebenso wird ein gutes Screening-Ergebnis mit einer bereits belastbaren Investitionsrechnung verwechselt, obwohl der Faktor nur ein erster Plausibilitätscheck ist.

Ein weiterer Fehler ist es, Objekte in völlig unterschiedlichen Städten oder Stadtteilen allein über den Faktor zu vergleichen, obwohl derselbe Wert in einer wachsenden Lage etwas ganz anderes bedeutet als in einer schrumpfenden.

Ebenso riskant ist es, mit einer optimistisch angesetzten Zielmiete zu rechnen, die am Markt gar nicht durchsetzbar ist — dann steht rechnerisch ein attraktiver Faktor, dem real ein Mietausfallrisiko gegenübersteht.

Der Faktor bleibt ein Screening-Wert und keine belastbare Investitionsrechnung.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Kaufpreisfaktor-Rechner leitet aus Kaufpreis und Kaltmiete den Vervielfältiger und die Bruttorendite ab, wahlweise auch den Gesamtfaktor mit Nebenkosten oder den maximalen Kaufpreis für ein Renditeziel.

Das Ergebnis ermöglicht das schnelle Screening mehrerer Angebote auf gemeinsamer Kennzahlenbasis.

Den nötigen Kontext gibt erst der Vergleich des Kaufpreisfaktors mit der tatsächlichen Lagequalität: Ein niedriger Faktor in einer schwachen Lage ist oft kein Schnäppchen, sondern ein Hinweis auf erhöhtes Leerstandsrisiko und niedrigere Wertstabilität.

Praktisch heißt das: Nutze den Kaufpreisfaktor als ersten Filter, um Angebote schnell auf gemeinsamer Basis zu sortieren, und steige erst bei den vielversprechenden Objekten in die Detailprüfung aus Zustand, Lage, Nebenkosten und Finanzierung ein.

Der Gesamtfaktor mit Kaufnebenkosten und der Zielwert-Modus für den maximal vertretbaren Kaufpreis helfen dir, eine belastbare Verhandlungsgrenze zu setzen.

Wer nach dem Screening tiefer einsteigen will, misst mit dem Eigenkapitalrendite-Rechner die tatsächliche Verzinsung des eingesetzten Eigenkapitals inklusive Leverage-Effekt. Der Rechner liefert dafür die Kennzahlen, ersetzt aber keine vollständige Investitionsrechnung.

Wie stark die Lage den Maßstab verschiebt, zeigt derselbe Faktor von 24,31: In der Metropole gilt er mit einem typischen Korridor von 30 bis 40 als grün, in der B-Stadt bei 25 bis 35 als gelb und im ländlichen Raum bei 10 bis 18 als rot.

Die Zahl bleibt identisch — nur ihre Bewertung dreht sich um.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Kaufpreisfaktor: 23,15 (mit Kaufnebenkosten: 25,46) | Bruttorendite: 4,32 % | Amortisationsdauer: 23,1 Jahre | Einordnung: unterhalb des typischen Korridors für A-Städte (ca. 30-40)

Wohnung in der A-Stadt (Metropole) – Faktor berechnen

Berechnungsrichtung
Faktor berechnen
Kaufpreis
250.000 €
Monatliche Kaltmiete
900 €
Gewünschte Bruttorendite
4 %

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Aktueller Faktor: 24,31 (Einordnung: oberhalb des typischen Korridors für ländliche Lagen, ca. 10-18) | Maximaler Kaufpreis für 5 % Rendite: 288.000 € | Faktor bei Zielrendite: 20 | Preisabweichung: 62.000 €

Ländliche Lage – maximalen Kaufpreis ermitteln

Berechnungsrichtung
Maximalen Kaufpreis ermitteln
Kaufpreis
350.000 €
Monatliche Kaltmiete
1.200 €
Gewünschte Bruttorendite
5 %

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Erforderliche Kaltmiete für 4,5 % Bruttorendite: 1.500 €/Monat | aktueller Faktor: 22,22 | aktuelle Bruttorendite: 4,5 %

B-Stadt – erforderliche Zielmiete berechnen

Berechnungsrichtung
Erforderliche Miete ermitteln
Kaufpreis
400.000 €
Monatliche Kaltmiete
1.200 €
Gewünschte Bruttorendite
4,5 %

Weitere 2 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.Quadratmeter-RechnerBerechnet die Wohnfläche aus Länge und Breite für rechteckige, L-förmige und unregelmäßige Räume. Addiert mehrere Räume zu einer Gesamtfläche. Berücksichtigt Dachschrägen nach Wohnflächenverordnung WoFlV.BaufinanzierungDarlehenssumme, monatliche Rate, Restschuld nach Zinsbindung und Eigenkapitalquote berechnenEigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenTilgungsplanVollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.Warmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Kaufen oder Mieten Rechner: Break-Even objektiv vergleichenLangfristige Kosten von Kaufen und Mieten vergleichen und das Break-even-Jahr berechnen, ab dem sich ein Immobilienkauf gegenüber Miete lohnt.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.ImmobilienbewertungVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.Niessbrauch-RechnerKapitalwert eines lebenslangen Niessbrauchs nach § 14 BewG mit Vervielfaeltiger aus Anlage 9 berechnen.Wohnrecht berechnenKapitalwert eines Wohnrechts nach § 14 BewG berechnen: Jahreswert aus Wohnfläche und Kaltmiete, Vervielfältiger nach Alter — lebenslang oder befristet.Ehepartner auszahlen Haus RechnerAuszahlungsbetrag berechnen, wenn ein Ehepartner den anderen bei der gemeinsamen Immobilie auszahlt — z. B. bei Scheidung oder Trennung.Wie viel Haus kann ich mir leistenMaximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.Volltilger-DarlehenMonatliche Rate oder Laufzeit für ein Volltilgerdarlehen berechnen, bei dem die Restschuld am Ende der Zinsbindung vollständig getilgt ist – inklusive Vergleich zur Standardfinanzierung mit Restschuld.Anschlussfinanzierung-Rechner: Prolongation & Umschuldung vergleichenAnschlussfinanzierung berechnen: neue Monatsrate, Gesamtzinsen sowie Vergleich von Prolongation und Umschuldung inkl. Umschuldungskosten und Break-even.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Der Kaufpreisfaktor zeigt, wie vielen Jahreskaltmieten der Kaufpreis entspricht. Der Rechner bewertet unter 20 als guenstig, 20 bis 25 als durchschnittlich, 25 bis 30 als erhoeht und ueber 30 als teuer.

    Kaufpreisfaktor – Bewertungsskala

    760 × 310 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor">
      <img src="https://rechner-portal.de/images/immobilien/kaufpreisfaktor-bewertungsskala.svg"
           alt="Der Kaufpreisfaktor zeigt, wie vielen Jahreskaltmieten der Kaufpreis entspricht. Der Rechner bewertet unter 20 als guenstig, 20 bis 25 als durchschnittlich, 25 bis 30 als erhoeht und ueber 30 als teuer."
           width="760" height="310">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor">Kaufpreisfaktor – Bewertungsskala auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor
  • Monatskaltmiete × 12 = Jahreskaltmiete, dann Kaufpreis ÷ Jahreskaltmiete = Faktor, Kehrwert = Bruttorendite.

    Kaufpreisfaktor – Berechnung in 3 Schritten

    760 × 290 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor">
      <img src="https://rechner-portal.de/images/immobilien/kaufpreisfaktor-formel-ablauf.svg"
           alt="Monatskaltmiete × 12 = Jahreskaltmiete, dann Kaufpreis ÷ Jahreskaltmiete = Faktor, Kehrwert = Bruttorendite."
           width="760" height="290">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor">Kaufpreisfaktor – Berechnung in 3 Schritten auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor
  • Torsten vergleicht zwei Objekte. Objekt A: 380.000 EUR, 1.350 EUR Miete, Faktor 23,5. Objekt B: 440.000 EUR, 1.500 EUR Miete, Faktor 24,4. Max-Kaufpreis bei 4 % Zielrendite und 1.350 EUR Miete: 405.000 EUR. Objekt A liegt im Rahmen, Objekt B ist zu teuer.

    Kaufpreisfaktor Praxisbeispiel Torsten

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor">
      <img src="https://rechner-portal.de/images/immobilien/kaufpreisfaktor-praxis-torsten.svg"
           alt="Torsten vergleicht zwei Objekte. Objekt A: 380.000 EUR, 1.350 EUR Miete, Faktor 23,5. Objekt B: 440.000 EUR, 1.500 EUR Miete, Faktor 24,4. Max-Kaufpreis bei 4 % Zielrendite und 1.350 EUR Miete: 405.000 EUR. Objekt A liegt im Rahmen, Objekt B ist zu teuer."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor">Kaufpreisfaktor Praxisbeispiel Torsten auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Finanzberatung. Die Berechnung unterstützt die Einordnung von Kaufpreisfaktor und Bruttorendite, ersetzt aber keine vollständige Investment- und Finanzierungsprüfung.

Quelle: Kennzahlenrechnung aus Kaufpreis, monatlicher Kaltmiete, Kaufnebenkosten, Zielrendite und Lagetyp mit Faktor-, Rendite- und Zielpreislogik

Stand: 2026-09-12

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
12. September 2026
Fachbereich
Immobilien / Rendite & Investment
Formeln basieren auf
Immobiliennahe Kosten- und Szenariologik mit dokumentierten Annahmen
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Kaufpreisfaktor Immobilie. Abgerufen von https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor

Harvard-Format

Rechner-Portal, 2026. Kaufpreisfaktor Immobilie. Available at: https://rechner-portal.de/immobilien/rendite-investment/kaufpreisfaktor

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.