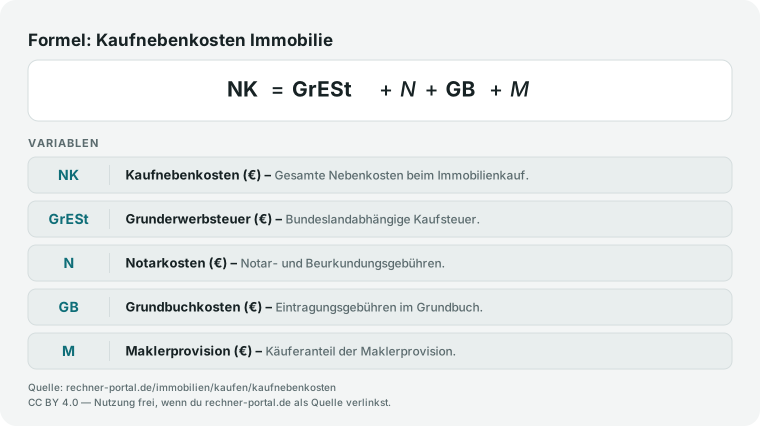
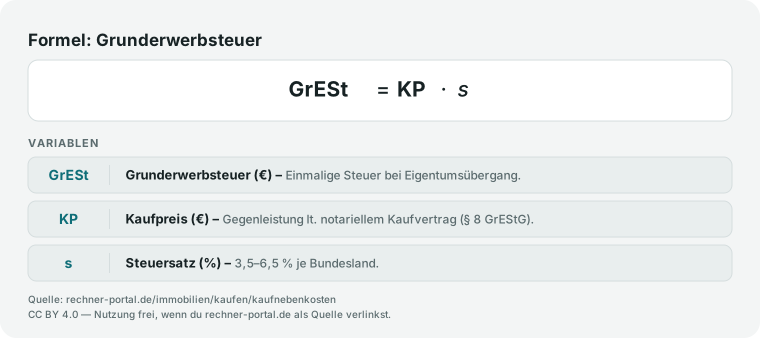
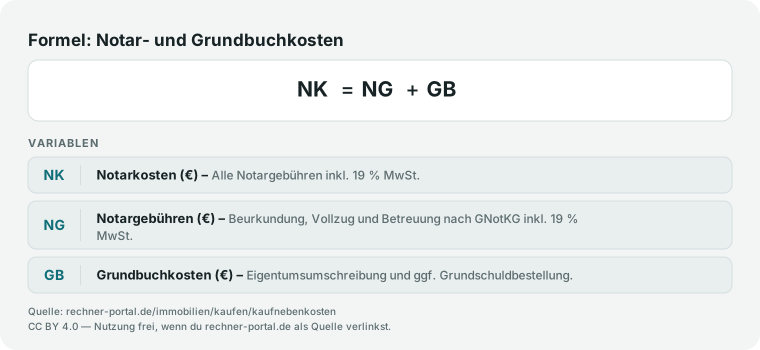
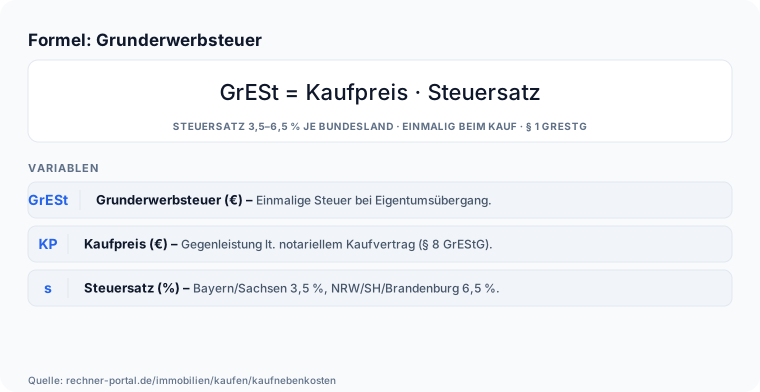
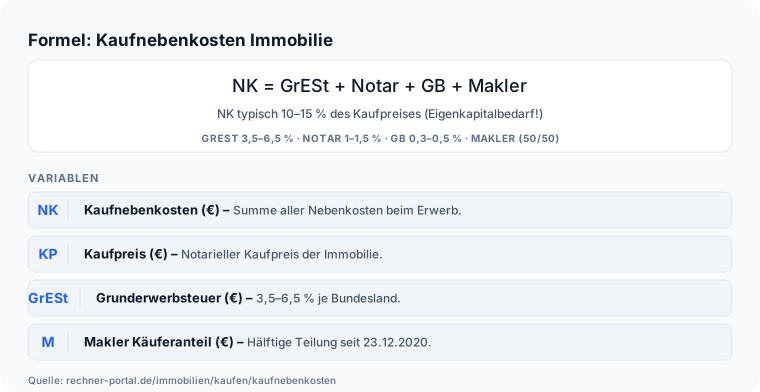
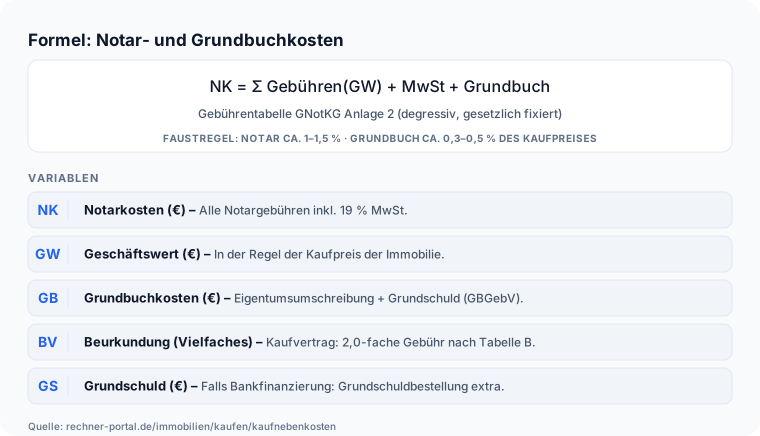
Kaufnebenkosten-Formel (GrESt = Kaufpreis × Landessatz; Notar ≈ 1,5 %; Grundbuch ≈ 0,5 %; Makler = Kaufpreis × Provisionssatz; Gesamtbetrag = Kaufpreis + alle vier Blöcke): Grunderwerbsteuer = Kaufpreis × landesspezifischer Steuersatz. Notarkosten = Kaufpreis × 1,5 Prozent.
Grundbuchkosten = Kaufpreis × 0,5 Prozent. Wenn Makler aktiviert ist, gilt zusätzlich: Maklerprovision = Kaufpreis × eingegebener Provisionssatz. Nebenkosten gesamt = Summe aus diesen vier Blöcken; Gesamtbetrag = Kaufpreis plus Nebenkosten.
Praxisbeispiel: Bei 350.000 Euro Kaufpreis in Bayern ergeben sich 12.250 Euro Grunderwerbsteuer, 5.250 Euro Notarkosten, 1.750 Euro Grundbuchkosten und bei 3,57 Prozent Makleranteil weitere 12.495 Euro.
Damit steigen die Kaufnebenkosten auf rund 31.745 Euro und der Gesamtbetrag auf rund 381.745 Euro.  Bezogen auf den Kaufpreis entspricht das rund 9 Prozent — eine Größenordnung, die als Faustwert für die Planung taugt, aber je nach Bundesland und Maklersituation deutlich abweichen kann.
Ohne Makler blieben im selben Beispiel nur rund 19.250 Euro übrig, also gut 5,5 Prozent.
Anhand dieser Struktur wird auch klar, welche Stellschrauben es überhaupt gibt: Die Grunderwerbsteuer folgt zwingend dem Landessatz, Notar und Grundbuch sind gesetzlich geregelt, verhandelbar ist realistisch nur die Maklerprovision beziehungsweise die Entscheidung für ein provisionsfreies Objekt.
Ein legaler Hebel bleibt daneben die getrennte Ausweisung beweglichen Inventars wie Einbauküche oder Möbel im Kaufvertrag: Auf diesen Anteil fällt keine Grunderwerbsteuer an.
Der angesetzte Wert muss allerdings realistisch und belegbar sein, denn das Finanzamt prüft überhöhte Angaben.
Rechtsgrundlage der einzelnen Blöcke: Die Grunderwerbsteuer richtet sich nach dem Grunderwerbsteuergesetz (GrEStG) in Verbindung mit dem von jedem Bundesland per Landesgesetz festgelegten Steuersatz (Art. 105 Abs. 2a GG).
Notarkosten für Beurkundung und Vollzug sowie die Grundbuchgebühren für die Eigentumsumschreibung ergeben sich aus dem Gerichts- und Notarkostengesetz (GNotKG) nach dem Geschäftswert, der in der Regel dem Kaufpreis entspricht; die gesetzliche Gebührentabelle ist degressiv gestaffelt, sodass der prozentuale Anteil bei sehr hohen Kaufpreisen etwas sinkt.
Der Rechner bildet diese Gebührentabelle nicht Zeile für Zeile nach, sondern nähert sie über die in der Praxis üblichen Pauschalsätze von 1,5 Prozent (Notar) und 0,5 Prozent (Grundbuch) an — für eine exakte GNotKG-Gebühr auf Cent-Basis ist der Kostenvoranschlag des Notariats maßgeblich.
Die Maklerprovision folgt § 656c BGB (hälftige Teilung bei Wohnimmobilien-Verkäufen an Verbraucher seit 23. Dezember 2020).