Zum Hauptinhalt springen

Eigenkapital für den Hauskauf berechnen

ImmobilienStand Jetzt bewerten
€
€
€
% p.a.
%
Anzeige

Kurzantwort

Eigenkapital: Gib geplanter kaufpreis und vorhandenes eigenkapital ein und erhalte Benötigtes Eigenkapital (€) als Ergebnis. Für verbindliche Entscheidungen Fachberatung und aktuelle Marktdaten hinzuziehen.

Benötigtes Eigenkapital, Finanzierungslücke und Sparzeit bis zum Kaufziel mit Kaufpreis

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Mai 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Die Simulation kombiniert Kaufpreis, vorhandenes Eigenkapital, Sparrate, Sparzins und Ziel-Eigenkapitalquote zu einer Monatsfortschreibung bis zum Zielwert.
  • Das Modell arbeitet mit konstanten Sparbeiträgen und einem gleichbleibenden Kaufpreis, solange keine neuen Annahmen eingegeben werden.

Grenzen

  • Preisveränderungen am Immobilienmarkt, Fördermittel, Steuern, Bonuszahlungen und unregelmäßige Sparsprünge werden nicht vollständig modelliert.
  • Der Rechner ersetzt keine Finanzierungs-, Vermögens- oder Haushaltsberatung.

Stand der Prüfung: Eigenkapital-Aufbau und Zielquotenlogik fachredaktionell geprüft am 02.10.2026.

Überblick

Was ist das Eigenkapital?

Bei 380.000 Euro Kaufpreis und 25 % Ziel-Eigenkapitalquote werden 95.000 Euro benötigt — wer heute 55.000 Euro hat und 700 Euro monatlich spart, erreicht das Ziel erst nach 46 Monaten; 100 Euro mehr Sparrate pro Monat verkürzt das um 5 Monate. Er ist für Haushalte gedacht, die nicht nur eine grobe Prozentzahl suchen, sondern aus Kaufpreis, vorhandenem Kapital, Sparrate und Verzinsung einen realistischen Zeitplan bis zur gewünschten Eigenkapitalquote ableiten wollen.

Das benötigte Eigenkapital ergibt sich aus Kaufpreis mal Zielquote, der Fehlbetrag aus der Differenz zum vorhandenen Kapital. Mit Sparrate und Sparzins simuliert der Rechner anschließend, nach wie vielen Monaten das Sparziel erreicht ist.

So wird sichtbar, ob der gewünschte Kaufzeitpunkt realistisch ist oder ob Zielquote, Sparrate oder Kaufpreis angepasst werden müssen, um nicht an einer zu hohen Eigenkapitalanforderung zu scheitern.

Die Voreinstellung zeigt das kompakt: 350.000 Euro Kaufpreis und 20 Prozent Zielquote verlangen 70.000 Euro Eigenkapital.

Wer 50.000 Euro besitzt, hat eine aktuelle Quote von 14,29 Prozent, es fehlen 20.000 Euro, und bei 500 Euro Sparrate und 3 Prozent Zins ist das Ziel in 31 Monaten erreicht — die Anzeige „Ziel erreicht“ steht so lange auf Nein.

Wichtig für die Einordnung: Der Rechner bezieht die Quote allein auf den Kaufpreis.

Grunderwerbsteuer, Notar, Grundbuch und Courtage kommen obendrauf und wollen ebenfalls aus Eigenmitteln bezahlt werden, weshalb der reale Kapitalbedarf über dem ausgewiesenen liegt.

Eingaben

So nutzt du den Rechner

Du gibst den geplanten Kaufpreis, dein bereits vorhandenes Eigenkapital, die monatliche Sparrate, den Zinssatz auf deine Ersparnisse und die gewünschte Ziel-Eigenkapitalquote ein. Kaufpreis und Zielquote kommen meist aus der Objektsuche oder aus ersten Bankgesprächen; Sparrate und vorhandenes Kapital stammen aus Haushaltsplan und Kontostand.

Typische Eingabefehler sind das Verwechseln von Kaufpreis und Gesamtprojektkosten, zu optimistische Sparzinsen und das Übersehen, dass Reserven für Kaufnebenkosten und Notgroschen zusätzlich sinnvoll sein können.

Zum Eigenkapital zählt nicht nur das Guthaben auf dem Tagesgeldkonto: Auch Bausparguthaben, Wertpapierdepots, Lebensversicherungen mit Rückkaufswert und ein möglicher Zuschuss aus der Familie gehören dazu.

Manche Banken erkennen zusätzlich Eigenleistungen am Bau als sogenannte Muskelhypothek an, allerdings nur begrenzt und gegen Nachweis.

Setze die Sparrate so an, wie du sie über Jahre wirklich durchhältst — eine geschönte Rate verschiebt lediglich die Enttäuschung nach hinten.

Und plane einen Notgroschen von mehreren Monatsausgaben ein, der nicht in die Finanzierung fließt, damit eine Reparatur oder ein Jobwechsel den Plan nicht sofort kippt.

Praxisfälle

Eigenkapital in der Praxis: typische Kaufpreise durchgerechnet

Fünf Szenarien aus realen Suchanfragen, nachgerechnet mit dem Eigenkapital-Rechner.

  1. 400.000 Euro Kaufpreis, 20 Prozent Zielquote

    „Wie viel Eigenkapital für 400.000 Euro Kaufpreis?“

    Eingabe
    Kaufpreis 400.000 €, vorhandenes Eigenkapital 50.000 €, Sparrate 500 €, Zinssatz 3 %, Zielquote 20 %
    Ergebnis
    80.000 € benötigt, 30.000 € fehlen, Ziel nach 46 Monaten erreicht
  2. 500.000 Euro Kaufpreis, niedrige Startquote

    „Wie viel Eigenkapital für 500.000 Euro Kaufpreis?“

    Eingabe
    Kaufpreis 500.000 €, vorhandenes Eigenkapital 30.000 €, Sparrate 600 €, Zinssatz 2,5 %, Zielquote 20 %
    Ergebnis
    100.000 € benötigt, 70.000 € fehlen, aktuelle Quote 6 %, Ziel nach 96 Monaten erreicht
  3. 300.000 Euro Kaufpreis ganz ohne Eigenkapital starten

    „Ist ein Hauskauf ohne Eigenkapital möglich?“

    Eingabe
    Kaufpreis 300.000 €, vorhandenes Eigenkapital 0 €, Sparrate 400 €, Zinssatz 2 %, Zielquote 20 %
    Ergebnis
    60.000 € benötigt, aktuelle Quote 0 %, Ziel erst nach 134 Monaten erreicht

    Baufinanzierung-Rechner

  4. Selbstständig mit höherer Zielquote von 30 Prozent

    „Wie viel Eigenkapital braucht ein Selbstständiger?“

    Eingabe
    Kaufpreis 400.000 €, vorhandenes Eigenkapital 50.000 €, Sparrate 500 €, Zinssatz 3 %, Zielquote 30 %
    Ergebnis
    120.000 € benötigt, 70.000 € fehlen, Ziel nach 99 statt 46 Monaten erreicht
  5. 600.000 Euro Kaufpreis mit solidem Startkapital

    „Wie viel Eigenkapital brauche ich bei 500.000 bis 600.000 Euro Kredit?“

    Eingabe
    Kaufpreis 600.000 €, vorhandenes Eigenkapital 100.000 €, Sparrate 700 €, Zinssatz 3 %, Zielquote 20 %
    Ergebnis
    120.000 € benötigt, aktuelle Quote 16,67 %, Ziel nach 21 Monaten erreicht

    Kaufnebenkosten-Rechner

Berechnung

So funktioniert die Berechnung

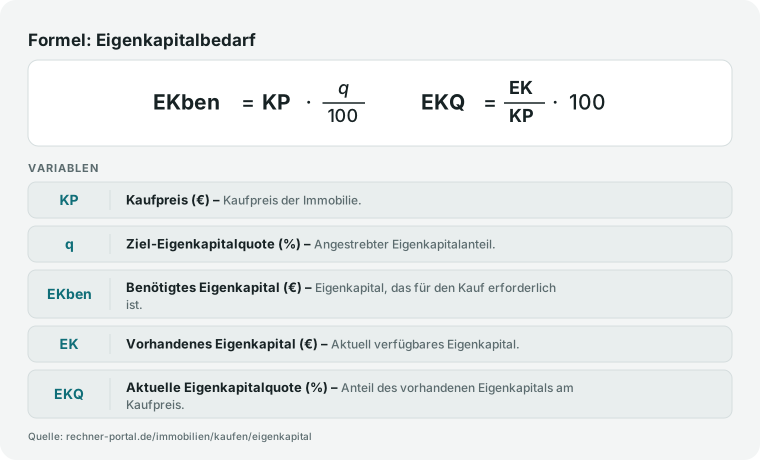
Eigenkapital-Formel (Benötigtes EK = Kaufpreis × Zielquote / 100; Fehlbetrag = Benötigtes EK − Vorhandenes EK; monatliches Kapitalwachstum = Kapital × (1 + Monatszins) + Sparrate): Benötigtes Eigenkapital = Kaufpreis × Ziel-Eigenkapitalquote / 100. Fehlender Betrag = benötigtes Eigenkapital minus vorhandenes Eigenkapital, mindestens jedoch null.

Wenn das Ziel noch nicht erreicht ist, wächst das vorhandene Kapital Monat für Monat nach der Logik neues Kapital = altes Kapital × (1 + Monatszins) + Sparrate, bis das Ziel erreicht ist oder der maximale Simulationszeitraum endet.

Praxisbeispiel: Bei 380.000 Euro Kaufpreis und 25 Prozent Zielquote werden 95.000 Euro Eigenkapital benötigt.

Sind bereits 55.000 Euro vorhanden und du sparst monatlich 700 Euro bei 2,5 Prozent Verzinsung, zeigt der Rechner den fehlenden Betrag und die voraussichtliche Zahl der Monate bis zum Ziel. Sparplan-Zeitstrahl zum Eigenkapitalziel: 49 bzw. 44 Monate Die Rechnung ist bewusst iterativ und nicht als geschlossene Formel gelöst, weil Sparrate und Verzinsung Monat für Monat aufeinander wirken: Der Zins wird auf das bereits angesparte Kapital berechnet, dann kommt die Sparrate hinzu, und im Folgemonat verzinst sich der neue, höhere Bestand.

Aus diesem Zinseszinseffekt folgt, dass sich die Wartezeit nicht linear verkürzt — je näher du dem Ziel kommst, desto stärker trägt der Zinsanteil zum Wachstum bei.

Eng verwandt ist die Eigenkapitalquote mit dem Beleihungsauslauf, den Banken zur Risikoeinstufung nutzen: Er beschreibt das Darlehen im Verhältnis zum Objektwert.

Wer 20 Prozent Eigenkapital einbringt, kommt rechnerisch auf einen Beleihungsauslauf von 80 Prozent. Weil Banken ihre Konditionen in Stufen staffeln, kann schon das Erreichen der nächsten Schwelle den angebotenen Sollzins spürbar verbessern.

Eigenkapital-Formel: Benötigtes Eigenkapital gleich Kaufpreis mal Zielquote, mit Berechnung der aktuellen Quote.

Nachschlagen

Eigenkapitalbedarf nach Kaufpreis (20 % Zielquote)

Als Faustregel gelten mindestens 20 % des Kaufpreises als Eigenkapital – zuzüglich der Kaufnebenkosten, die je nach Bundesland und Maklerprovision bei rund 5 bis 12 % liegen. Die folgende Tabelle zeigt den Eigenkapitalbedarf bei 20 % Zielquote für typische Kaufpreise; im Rechner lässt sich die Zielquote zwischen 10 und 50 % einstellen.

Eigenkapitalbedarf bei 20 % Eigenkapitalquote (ohne Kaufnebenkosten)
KaufpreisEigenkapital (20 %)Darlehen (80 %)Richtwert EK inkl. Nebenkosten (5–12 %)
150.000 €30.000 €120.000 €~37.500–48.000 €
200.000 €40.000 €160.000 €~50.000–64.000 €
250.000 €50.000 €200.000 €~62.500–80.000 €
300.000 €60.000 €240.000 €~75.000–96.000 €
350.000 €70.000 €280.000 €~87.500–112.000 €
400.000 €80.000 €320.000 €~100.000–128.000 €
500.000 €100.000 €400.000 €~125.000–160.000 €

Die ersten drei Spalten entsprechen dem Ergebnis „Benötigtes Eigenkapital“ des Rechners bei 20 % Ziel-Eigenkapitalquote. Der Richtwert inklusive Nebenkosten addiert Kaufnebenkosten von 5 % (3,5 % Grunderwerbsteuer in Bayern plus ca. 1,5 % Notar und Grundbuch, ohne Makler) bis 12 % (6,5 % Grunderwerbsteuer, ca. 2 % Notar und Grundbuch und 3,57 % hälftige Maklerprovision nach § 656c BGB). Genauere Werte für Ihr Bundesland liefert der Kaufnebenkosten-Rechner. Eine höhere Eigenkapitalquote kann den Sollzins und die monatliche Rate senken.

Expertenmodus

Häufige Fragen zu Eigenkapital

Wie viel Eigenkapital braucht man für ein Haus?

Als Faustregel gelten 20 Prozent des Kaufpreises als solide Eigenkapitalquote, zusätzlich zu den Kaufnebenkosten.

Bei 400.000 Euro Kaufpreis sind das 80.000 Euro reines Eigenkapital – trägt man zusätzlich die je nach Bundesland und Maklerprovision rund 5 bis 12 Prozent Nebenkosten aus Grunderwerbsteuer, Notar, Grundbuch und Makler aus Eigenmitteln, kommen weitere 20.000 bis 48.000 Euro obendrauf.

Gibt man im Eigenkapital-Rechner 400.000 Euro Kaufpreis, 50.000 Euro vorhandenes Kapital, 500 Euro Sparrate und 3 Prozent Zins ein, fehlen 30.000 Euro, die bei dieser Sparleistung in 46 Monaten zusammenkommen.

Wer weniger als 10 bis 15 Prozent Eigenkapital mitbringt, muss mit spürbaren Zinsaufschlägen rechnen, weil Banken den Beleihungsauslauf dann als riskanter einstufen.

Prüfen Sie deshalb im Rechner, wie sich eine höhere Sparrate oder ein günstigerer Kaufpreis auf die Wartezeit auswirken, bevor Sie sich auf einen festen Kaufzeitpunkt festlegen.

Was zählt alles als Eigenkapital beim Hauskauf?

Banken rechnen mehrere Vermögensteile als Eigenkapital an: Ersparnisse auf Giro- und Tagesgeldkonten, Bausparguthaben mit Zuteilungsreife, Wertpapiere und Fondsanteile zum aktuellen Kurs, Lebensversicherungen mit Rückkaufswert sowie Schenkungen oder Arbeitgeberzuschüsse.

Manche Institute akzeptieren zusätzlich Eigenleistungen am Bau als sogenannte Muskelhypothek, meist aber nur bis zu 10 bis 15 Prozent der Bausumme und gegen Nachweis der Qualifikation.

Nicht anerkannt werden dagegen private Darlehen ohne formalen Rückzahlungsplan oder zukünftige, noch nicht zugeflossene Einkünfte.

Wichtig: Wertpapiere und Fonds unterliegen Kursschwankungen, weshalb Banken davon oft nur 80 bis 90 Prozent als gesichertes Eigenkapital ansetzen.

Tragen Sie deshalb im Eigenkapital-Rechner eher den vorsichtig bewerteten als den vollen Depotwert ein, damit die errechnete Fehlbetrags- und Sparzeit-Prognose nicht zu optimistisch ausfällt.

Wie viel Eigenkapital braucht man für ein Haus mit 400.000 Euro Kaufpreis?

Bei 400.000 Euro Kaufpreis und einer Ziel-Eigenkapitalquote von 20 Prozent weist der Rechner 80.000 Euro benötigtes Eigenkapital aus.

Wer bereits 50.000 Euro besitzt, hat eine aktuelle Quote von 12,5 Prozent, es fehlen 30.000 Euro, und bei 500 Euro monatlicher Sparrate und 3 Prozent Verzinsung ist das Ziel nach 46 Monaten erreicht.

Nicht enthalten sind die Kaufnebenkosten: Grunderwerbsteuer (3,5 bis 6,5 Prozent je Bundesland), Notar und Grundbuch (rund 1,5 bis 2 Prozent) sowie ein möglicher Makleranteil addieren sich bei 400.000 Euro auf weitere rund 20.000 bis 48.000 Euro, die zusätzlich aus Eigenmitteln kommen müssen.

Rechnen Sie deshalb mit einem Gesamtbedarf von rund 100.000 bis 128.000 Euro, wenn Sie Quote und Nebenkosten zusammen abdecken wollen, und nutzen Sie den Kaufnebenkosten-Rechner für die genaue Ergänzung zu diesem Ergebnis.

Wie viel Eigenkapital für 500.000 Euro Kaufpreis?

Für 500.000 Euro Kaufpreis und eine Zielquote von 20 Prozent errechnet der Rechner 100.000 Euro benötigtes Eigenkapital.

Mit 30.000 Euro vorhandenem Kapital, 600 Euro Sparrate und 2,5 Prozent Zins fehlen 70.000 Euro, die nach 96 Monaten – also acht Jahren – erreicht sind; die aktuelle Eigenkapitalquote liegt zu Beginn bei nur 6 Prozent.

Das zeigt deutlich: Je niedriger die Startquote, desto länger die Sparzeit, selbst bei solider monatlicher Rate.

Addieren Sie zusätzlich die Kaufnebenkosten von rund 50.000 bis 75.000 Euro, liegt der reale Kapitalbedarf eher bei 150.000 bis 175.000 Euro.

Prüfen Sie im Rechner gezielt, wie stark eine höhere Sparrate von zum Beispiel 800 statt 600 Euro die Wartezeit verkürzt, bevor Sie einen Kaufzeitpunkt fest einplanen.

Ist ein Hauskauf ohne Eigenkapital möglich?

Eine Vollfinanzierung ohne Eigenkapital ist rechtlich möglich, gilt aber als deutlich riskanter, weil Darlehen und Kaufnebenkosten dann vollständig über Kredit laufen und der Beleihungsauslauf oft über 100 Prozent des Immobilienwerts liegt.

Banken verlangen dafür spürbare Zinsaufschläge, und schon ein Wertrückgang von 10 Prozent reicht, damit die Restschuld über dem Verkaufswert der Immobilie liegt.

Setzen Sie im Rechner probeweise 0 Euro vorhandenes Eigenkapital und eine Zielquote von 20 Prozent ein: Bei 400.000 Euro Kaufpreis bleiben dann 80.000 Euro vollständig offen, die Sie entweder zusätzlich finanzieren oder erst ansparen müssen.

Realistischer ist meist ein Mittelweg aus etwas Eigenkapital, einer um einige Jahre späteren Kaufentscheidung oder einem günstigeren Objekt, statt direkt auf eine 100-Prozent-Finanzierung zu setzen.

Wie wird die Zeit bis zum Ziel-Eigenkapital berechnet?

Der Rechner simuliert den Sparverlauf Monat für Monat statt mit einer groben Jahresnäherung zu arbeiten.

Das vorhandene Eigenkapital wird mit dem angegebenen Zinssatz monatlich verzinst, anschließend wird die Sparrate addiert; gezählt wird, nach wie vielen Monaten das Ziel-Eigenkapital erstmals erreicht ist.

Bei 300.000 Euro Kaufpreis, 0 Euro Startkapital, 400 Euro Sparrate, 2 Prozent Zins und 20 Prozent Zielquote dauert es laut Rechner 134 Monate, bis die benötigten 60.000 Euro erreicht sind – reine Zinswirkung ohne Sparrate würde dafür nicht annähernd ausreichen.

Je näher das Ziel rückt, desto stärker trägt der Zinseszinseffekt zum Wachstum bei, weil sich auch die bereits gesparten Beträge mitverzinsen.

Testen Sie mehrere Szenarien mit vorsichtiger Zinsannahme von 1 bis 3 Prozent, damit die angezeigte Wartezeit auch in einem schwächeren Marktumfeld realistisch bleibt.

Was bedeutet die aktuelle Eigenkapitalquote im Rechner?

Die aktuelle Eigenkapitalquote ist der Anteil des Kaufpreises, den vorhandenes Eigenkapital bereits deckt, berechnet als vorhandenes Eigenkapital geteilt durch Kaufpreis mal 100.

Bei 600.000 Euro Kaufpreis und 100.000 Euro vorhandenem Kapital liegt die Quote bei 16,67 Prozent; bis zur Zielquote von 20 Prozent fehlen dann noch 20.000 Euro, die bei 700 Euro Sparrate und 3 Prozent Zins nach 21 Monaten erreicht sind.

Eine Quote unter 10 Prozent gilt häufig als kritisch, 10 bis 20 Prozent als mittlerer Bereich und über 20 Prozent als solide Basis für günstigere Zinskonditionen. Diese Einordnung ersetzt keine Finanzierungszusage der Bank.

Prüfen Sie zusätzlich, ob Ihr Eigenkapital auch die Kaufnebenkosten abdeckt, denn erst dann verbessert sich der Beleihungsauslauf wirklich spürbar.

Wie viel Eigenkapital braucht ein Selbstständiger für den Hauskauf?

Selbstständige und Freiberufler sollten über die übliche Eigenkapitalquote hinaus zusätzliche Reserven einplanen, weil Banken bei schwankendem Einkommen strengere Nachweise verlangen.

Während 20 Prozent für Angestellte oft ausreichen, ist eine Zielquote von 25 bis 35 Prozent für Selbstständige häufig die Voraussetzung für bessere Konditionen.

Im Rechner zeigt sich das direkt: Bei 400.000 Euro Kaufpreis und 30 statt 20 Prozent Zielquote steigt das benötigte Eigenkapital von 80.000 auf 120.000 Euro, mit 50.000 Euro vorhanden und 500 Euro Sparrate bei 3 Prozent Zins verlängert sich die Sparzeit dadurch von 46 auf 99 Monate.

Planen Sie zusätzlich einen Liquiditätspuffer von drei bis sechs Monatsraten ein, damit schwankende Auftragslagen die Finanzierung nicht gefährden, und testen Sie verschiedene Zielquoten im Rechner, bevor Sie sich auf einen Kaufzeitpunkt festlegen.

Eigenkapital für Immobilienkauf 2026 – wie realistisch planen?

Für die Planung 2026 gilt weiterhin: Neben der Eigenkapitalquote von meist 20 Prozent kommen Kaufnebenkosten aus Grunderwerbsteuer (3,5 bis 6,5 Prozent je Bundesland), Notar und Grundbuch (rund 1,5 bis 2 Prozent) sowie ein möglicher Makleranteil von bis zu 3,57 Prozent hinzu.

Bei 400.000 Euro Kaufpreis bedeutet das neben den 80.000 Euro Eigenkapital für die Quote weitere rund 20.000 bis 48.000 Euro an Nebenkosten – insgesamt etwa 100.000 bis 128.000 Euro.

Tragen Sie im Rechner konservative Annahmen zu Sparrate und Sparzins ein und vergleichen Sie mehrere Szenarien, etwa mit 2 und mit 3,5 Prozent Verzinsung, um zu sehen, wie empfindlich die Wartezeit auf die Zinsannahme reagiert.

Ein zusätzlicher Sicherheitspuffer schützt, falls Kaufpreise oder Bauzinsen in der Sparphase weiter anziehen.

Hinweise

Was muss ich bei der Nutzung beachten?

Banken gewähren ab 20 Prozent Eigenkapitalquote deutlich bessere Konditionen — oft 0,2 bis 0,4 Prozentpunkte niedrigeren Sollzins als bei 10 Prozent Quote. Bei 350.000 Euro Kaufpreis bedeuten 20 Prozent genau 70.000 Euro, bei 15 Prozent sind es 52.500 Euro.

Kalkuliere zusätzlich einen Puffer von 10 bis 12 Prozent des Kaufpreises für Nebenkosten (Grunderwerbsteuer, Notar, Grundbuch, ggf. Makler), die aus Eigenmitteln bezahlt werden müssen. Bei 350.000 Euro sind das 35.000 bis 42.000 Euro obendrauf.

Dein tatsächlicher Bedarf liegt also bei mindestens 87.500 Euro, wenn du 15 Prozent Kaufpreisanteil plus Nebenkosten abdecken willst.

Wenn der Rechner eine Spardauer über 60 Monate anzeigt, prüfe drei Stellschrauben: Erstens, ob ein günstigeres Objekt mit 30.000 bis 50.000 Euro weniger Kaufpreis die Wartezeit um 6 bis 12 Monate verkürzt.

Zweitens, ob du die Sparrate um 100 bis 200 Euro monatlich erhöhen kannst — das verschiebt den Zeitpunkt oft stärker als ein höherer Sparzins. Drittens, ob Familiendarlehen oder Bausparverträge den Fehlbetrag teilweise abdecken können.

Setze den Sparzins realistisch an: Tagesgeld liegt aktuell bei 2,5 bis 3,5 Prozent, Festgeld bei 3,0 bis 3,8 Prozent. Eigenkapitalquote-Skala mit Bankbewertung

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

Lena und Max, Ende 20, wollen in fünf Jahren eine Eigentumswohnung für 320.000 Euro kaufen und eine Eigenkapitalquote von 20 Prozent erreichen. Ausgangslage: Sie haben bisher 18.000 Euro gespart und wollen wissen, ob ihr Sparplan ausreicht.

Eingaben: Kaufpreis 320.000 Euro, vorhandenes Eigenkapital 18.000 Euro, Ziel-Eigenkapitalquote 20 Prozent, monatliche Sparrate 700 Euro, Sparzins 2,0 Prozent.

Der Rechner ergibt: Benötigtes Eigenkapital 64.000 Euro, Fehlbetrag 46.000 Euro, voraussichtlich erreichbar nach ca. 60 Monaten.

Lena und Max entscheiden: Sie erhöhen die Sparrate auf 800 Euro und verkürzen die Zeitspanne auf rund 54 Monate — damit liegt ihr Ziel gerade noch im Fünf-Jahres-Korridor.

Beim zweiten Durchgang fällt ihnen allerdings auf, dass sie nur den Kaufpreisanteil geplant haben: Die Kaufnebenkosten aus Grunderwerbsteuer, Notar und Grundbuch müssen zusätzlich aus Eigenmitteln kommen, weil Banken sie in der Regel nicht mitfinanzieren.

Sie erweitern ihren Plan deshalb um diesen Block und behalten außerdem drei Monatsausgaben als Notgroschen zurück, der ausdrücklich nicht in die Finanzierung fließt.

Damit verschiebt sich ihr Kaufzeitpunkt zwar nach hinten, dafür startet die Finanzierung nicht mit einer leeren Rücklage.

Parallel prüfen sie günstigere Objekte im Umland, weil ein um 30.000 Euro niedrigerer Kaufpreis die Sparzeit deutlicher verkürzt als jede realistische Erhöhung der Sparrate.

Die Werte sind ein Rechenbeispiel und keine Anlage- oder Finanzierungsempfehlung. Lena und Max: Sparplan bis 64.000 € Eigenkapital

Fallstricke

Welche Fehler sollte ich vermeiden?

Ein verbreiteter Denkfehler: Beim benötigten Eigenkapital wird nur der Kaufpreis angesetzt und vergessen, dass Kaufnebenkosten, Renovierung und eine Sicherheitsreserve zusätzlich aus eigenem Kapital getragen werden müssen. Ein zweiter Fehler ist, die monatliche Sparrate als dauerhaft fix anzunehmen, obwohl Kinder, Mieterhöhung oder Autokosten den Sparplan und damit den Zeitpunkt der Zielerreichung stark verändern können.

Drittens wird der Sparzins zu optimistisch angesetzt, sodass das vorhandene Kapital rechnerisch schneller wächst, als es realistisch der Fall ist.

Ebenso irreführend ist eine sehr hohe Eigenkapitalquote als Ziel, wenn dadurch der Kaufzeitpunkt so weit nach hinten rutscht, dass die ursprünglichen Marktannahmen zum Kaufpreis nicht mehr passen.

Ein weiterer Fehler ist es, das gesamte Ersparte bis auf den letzten Euro in die Finanzierung zu geben.

Wer ohne Rücklage einzieht, finanziert die erste defekte Heizung oder den Umzug am Ende über einen teuren Ratenkredit und macht den Zinsvorteil der hohen Eigenkapitalquote wieder zunichte.

Häufig unterschätzt wird zudem, dass der Kaufpreis während der Sparphase nicht stillsteht: Steigen die Preise im Zielgebiet schneller als das eigene Kapital wächst, entfernt sich das Ziel trotz disziplinierten Sparens.

Und schließlich wird die Quote gern als starre Vorgabe missverstanden, obwohl sie eine Stellschraube unter mehreren ist — Objektwahl, Sparrate und Kaufzeitpunkt lassen sich ebenso verändern.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Wer Kaufpreis, vorhandenes Kapital, Sparrate, Verzinsung und Ziel-Eigenkapitalquote einträgt, bekommt vom Eigenkapital-Rechner den fehlenden Betrag und die voraussichtlichen Monate bis zum Sparziel.

Das Ergebnis zeigt, wie realistisch der geplante Kaufzeitpunkt ist und welche Sparrate tatsächlich benötigt wird.

Wirklich aufschlussreich wird es mit einer Sensitivitätsbetrachtung: Bereits 100 Euro mehr Sparrate pro Monat kann die Wartezeit um mehrere Monate verkürzen — besonders wenn der Immobilienmarkt keine langen Wartezeiten erlaubt.

Rechne das Ziel unbedingt inklusive Kaufnebenkosten und Notgroschen durch, sonst planst du an einem erheblichen Teil des tatsächlichen Kapitalbedarfs vorbei.

Die Ergebnisse sind unverbindliche Orientierungswerte ohne Gewähr und stellen keine Finanz-, Rechts- oder Steuerberatung dar; welche Eigenkapitalquote deine Bank tatsächlich verlangt und welche Vermögenswerte sie anerkennt, hängt von Bonität, Objekt und interner Richtlinie ab.

Kläre das frühzeitig in einem Gespräch mit deiner Bank oder einer unabhängigen Finanzierungsberatung, bevor du dich auf einen Kaufzeitpunkt festlegst.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Beispiel 1 · Einfach · Benötigtes Eigenkapital: 70.000 € | Fehlender Betrag: 20.000 € | Monate bis Ziel: 31

Wie lange bis zu 20 % Eigenkapital?

Geplanter Kaufpreis
350.000 €
Vorhandenes Eigenkapital
50.000 €
Monatliche Sparrate
500 €
Ziel-Eigenkapitalquote
20 %

Beispiel 2 · Mittel · Benötigtes Eigenkapital: 90.000 € | Fehlender Betrag: 60.000 € | Monate bis Ziel: 81 | Aktuelle Eigenkapitalquote: 10 %

Höhere Zielquote von 30 % bei 300.000 € Kaufpreis

Geplanter Kaufpreis
300.000 €
Vorhandenes Eigenkapital
30.000 €
Monatliche Sparrate
600 €
Ziel-Eigenkapitalquote
30 %

Beispiel 3 · Komplex · Benötigtes Eigenkapital: 80.000 € | Fehlender Betrag: 0 € | Aktuelle Eigenkapitalquote: 25 % | Ziel erreicht: Ja

Ziel bereits erreicht

Geplanter Kaufpreis
400.000 €
Vorhandenes Eigenkapital
100.000 €
Monatliche Sparrate
500 €
Ziel-Eigenkapitalquote
20 %

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Maklercourtage-RechnerBerechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.Mietkauf-RechnerMietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf einer Immobilie berechnen und mit klassischem Kauf vergleichen.GRZ und GFZ RechnerGRZ (Grundflächenzahl) und GFZ (Geschossflächenzahl) aus Grundstücks- und Gebäudefläche berechnen – mit Vergleich zu BauNVO-Richtwerten.Ehepartner auszahlen Haus RechnerAuszahlungsbetrag berechnen, wenn ein Ehepartner den anderen bei der gemeinsamen Immobilie auszahlt — z. B. bei Scheidung oder Trennung.Wie viel Haus kann ich mir leistenMaximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.Grunderwerbsteuer-RechnerGrunderwerbsteuer 2026 nach Bundesland berechnen: Steuersatz 3,5–6,5 %, Zubehör-Abzug und Bemessungsgrundlage sofort ermitteln – kostenlos, ohne Anmeldung.Erschließungskosten-RechnerErschließungskosten fürs Grundstück berechnen: Fläche, Vollgeschosse, Eckgrundstück und Beitragssatz nach §§ 127 bis 135 BauGB – kostenlos, sofort.Neubau-Förderkredit-RechnerFörderung für den Hausbau berechnen: passendes KfW-Programm, Förderkredit je Wohneinheit, Monatsrate und Zinsersparnis nach Kindern, Einkommen und Effizienzstandard.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.Immobilienbewertung: Immobilienwert berechnenVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.Nießbrauch-RechnerKapitalwert eines lebenslangen Nießbrauchs nach § 14 BewG mit Vervielfältiger aus der BMF-Tabelle berechnen.Wohnrecht berechnenKapitalwert eines Wohnrechts nach § 14 BewG berechnen: Jahreswert aus Wohnfläche und Kaltmiete, Vervielfältiger nach Alter — lebenslang oder befristet.Miteigentumsanteil-RechnerMiteigentumsanteil berechnen: Wohnfläche und Gesamtfläche eingeben, MEA als Bruch (x/1.000, x/10.000) und in Prozent erhalten – auch rückwärts in Quadratmeter.Wohngebäudeversicherung-RechnerWohngebäudeversicherung berechnen: Wert 1914 aus der Wohnfläche schätzen oder aus der Police übernehmen, Versicherungssumme 2026 und 2027 sowie Jahresbeitrag mit Versicherungsteuer und Indexanpassung ermitteln.Vermessungskosten-RechnerVermessungskosten nach dem Landestarif berechnen: Grenzvermessung, Grundstücksteilung mit Notar und Grundbuch, Gebäudeeinmessung für NRW, Bayern und Brandenburg.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Lena und Max haben 18.000 € Eigenkapital und benötigen 64.000 € (20 % von 320.000 €). Vergleich: 700 €/Monat braucht 60 Monate, 800 €/Monat braucht 54 Monate.

    Eigenkapital-Sparplan: Lena und Max

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/eigenkapital">
      <img src="https://rechner-portal.de/images/immobilien/eigenkapital-praxis-lena-max.svg"
           alt="Lena und Max haben 18.000 € Eigenkapital und benötigen 64.000 € (20 % von 320.000 €). Vergleich: 700 €/Monat braucht 60 Monate, 800 €/Monat braucht 54 Monate."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/eigenkapital">Eigenkapital-Sparplan: Lena und Max auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/eigenkapital
  • Ab 20 % EK-Quote deutlich bessere Konditionen, unter 10 % oft Zinsaufschlag oder Ablehnung.

    Eigenkapitalquote – So bewerten Banken

    760 × 320 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/eigenkapital">
      <img src="https://rechner-portal.de/images/immobilien/eigenkapital-quote-skala.svg"
           alt="Ab 20 % EK-Quote deutlich bessere Konditionen, unter 10 % oft Zinsaufschlag oder Ablehnung."
           width="760" height="320">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/eigenkapital">Eigenkapitalquote – So bewerten Banken auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/eigenkapital
  • Beispiel: 55.000 Euro vorhanden, 95.000 Euro benötigt. Bei 700 Euro Sparrate und 2 Prozent Sparzins sind es 49 Monate, bei 800 Euro nur 44 Monate.

    Eigenkapital-Sparplan – Zeitstrahl zum Ziel

    760 × 310 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/eigenkapital">
      <img src="https://rechner-portal.de/images/immobilien/eigenkapital-sparplan-zeitstrahl.svg"
           alt="Beispiel: 55.000 Euro vorhanden, 95.000 Euro benötigt. Bei 700 Euro Sparrate und 2 Prozent Sparzins sind es 49 Monate, bei 800 Euro nur 44 Monate."
           width="760" height="310">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/eigenkapital">Eigenkapital-Sparplan – Zeitstrahl zum Ziel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/eigenkapital

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Finanzberatung. Die Berechnung unterstützt die Planung des Eigenkapitalaufbaus für einen Immobilienkauf, ersetzt aber keine individuelle Spar- und Finanzierungsberatung.

Quelle: Simulation aus Kaufpreis, vorhandenem Eigenkapital, Sparrate, Sparzins und Ziel-Eigenkapitalquote mit Monatsfortschreibung bis zum Ziel

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Stand der Inhalte
02. Oktober 2026
Fachbereich
Immobilien / Kaufen
Formeln basieren auf
Immobiliennahe Kosten- und Szenariologik mit dokumentierten Annahmen
Zitation & Richtlinien

Zitieren

Rechner-Portal: „Eigenkapital“. https://rechner-portal.de/immobilien/kaufen/eigenkapital

Link-Code für Webseiten

<a href="https://rechner-portal.de/immobilien/kaufen/eigenkapital">Eigenkapital – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Eigenkapital. Abgerufen von https://rechner-portal.de/immobilien/kaufen/eigenkapital

Harvard-Format

Rechner-Portal, 2026. Eigenkapital. Available at: https://rechner-portal.de/immobilien/kaufen/eigenkapital

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.