Zum Hauptinhalt springen

Mietkauf-Rechner 2026: Kosten und Vergleich zum Kauf

ImmobilienStand Noch keine Bewertung
€
€/Monat
%
Jahre
%
Anzeige

Kurzantwort

Mietkauf: Kaufpreis, monatliche Rate, Anrechnungsquote und Laufzeit eingeben – der Rechner zeigt den angerechneten Betrag, den Restpreis und den Vergleich mit einer klassischen Baufinanzierung.

Mietkauf-Rechner: Monatliche Rate, angerechneten Betrag und Gesamtkosten beim Mietkauf...

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal (Sept. 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Die Anrechnungsquote wird gleichmäßig auf alle Ratenzahlungen angewendet.
  • Der klassische Kauf wird als vollständig fremdfinanziertes Annuitätendarlehen über dieselbe Laufzeit berechnet.

Grenzen

  • Individuelle Vertragsklauseln, Instandhaltungspflichten und Optionsverträge können das Ergebnis erheblich verändern.
  • Mietkaufverträge sind rechtlich nicht einheitlich geregelt – ein Fachanwalt sollte jeden konkreten Vertrag prüfen.

Stand der Prüfung: Berechnungslogik geprüft 11.07.2026.

Überblick

Was ist ein Mietkauf bei Immobilien?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Beim Mietkauf zahlt der Mietkäufer monatlich eine erhöhte Miete, von der ein vereinbarter Anteil – die Anrechnungsquote – auf den späteren Kaufpreis angerechnet wird. Wer 20 Jahre lang 1.400 Euro monatlich zahlt und eine Anrechnungsquote von 70 Prozent hat, akkumuliert dabei 235.200 Euro angerechneten Betrag – ob das günstiger ist als ein klassisches Annuitätendarlehen, zeigt erst der direkte Vergleich.

Genau das leistet dieser Rechner: Er stellt Mietkauf und klassischen Kauf auf dieselbe Laufzeit und macht sichtbar, wie groß die Kostendifferenz tatsächlich ist.

Rechtlich ist der Mietkauf in Deutschland keine eigenständige Vertragsform mit gesetzlicher Regelung; er verbindet Mietvertrag und Kaufoption und wird meist durch individuelle Vertragsgestaltung geregelt.

Ein gesonderter Optionsvertrag ist notwendig, damit der Mietkäufer am Ende wirklich das Recht hat, die Immobilie zu kaufen.

Risiken sind die Insolvenz des Vermieters, der keine Grundschuld bestellt hat, oder ein Streit über den verbleibenden Restpreis nach Ablauf der Laufzeit. Der Rechner liefert die Kostenseite – die Rechtslage sollte ein Fachanwalt prüfen.

Für wen macht Mietkauf Sinn? Mietkauf Haus oder Mietkauf Wohnung ist besonders geeignet für Haushalte ohne oder mit wenig Eigenkapital, mit unsicherer Bonität oder unregelmäßigem Einkommen — als schrittweiser Einstieg in Wohneigentum.

Wer hingegen Eigenkapital und gute Bonität mitbringt, fährt mit klassischer Baufinanzierung in der Regel günstiger. Wie lange darf ein Mietkauf dauern? Es gibt keine gesetzliche Obergrenze — üblich sind Laufzeiten von 10 bis 25 Jahren.

Die Laufzeit sollte so gewählt werden, dass der Restpreis am Ende finanzierbar bleibt oder vollständig durch die angerechneten Beträge gedeckt ist. Wie hoch ist der Kaufpreis nach 10 Jahren Mietkauf?

Beispiel: Bei 350.000 € Kaufpreis, 1.400 € Rate, 70 % Anrechnungsquote und 10 Jahren Laufzeit ergibt sich ein angerechneter Betrag von 1.400 × 120 × 0,7 = 117.600 € — der verbleibende Restpreis beträgt dann 232.400 €. Welcher Zins gilt beim Mietkauf?

Im klassischen Mietkauf gibt es keinen ausgewiesenen Zinssatz; der nicht angerechnete Anteil der Rate entspricht wirtschaftlich einem Mietzins und bildet das Äquivalent zu Finanzierungskosten.

Dieser implizite Kostenblock sollte stets mit dem Effektivzins einer klassischen Baufinanzierung verglichen werden.

Eingaben

Kaufpreis, Mietrate und Anrechnungsquote eingeben

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Gib Kaufpreis, monatliche Mietkauf-Rate, Anrechnungsquote in Prozent, die vereinbarte Laufzeit in Jahren und den Vergleichszinssatz für einen klassischen Kauf ein. Der Kaufpreis und die Rate stammen aus dem Mietkaufvertrag, die Anrechnungsquote aus den Vertragsklauseln.

Der Vergleichszinssatz spiegelt das aktuelle Hypothekenmarktniveau wider und bestimmt, wie teuer eine klassische Baufinanzierung für denselben Kaufpreis wäre.

Ein häufiger Fehler ist, eine sehr hohe Anrechnungsquote anzunehmen, ohne diese vertraglich belegen zu können. Ebenso falsch ist es, den Vergleichszinssatz zu niedrig anzusetzen: Nur ein marktgerechter Zinssatz macht den Vergleich ehrlich.

Beachte, dass beim Mietkauf auch der nicht angerechnete Teil der Miete ein realer Kostenblock ist – er wird im Vergleich vollständig berücksichtigt.

Die Anrechnungsquote entnimmst du ausschließlich dem schriftlichen Vertrag; mündliche Zusagen des Anbieters sind für diesen Rechner wertlos, weil sie sich später nicht durchsetzen lassen.

Prüfe außerdem, ob der Vertrag eine Kaufoption oder eine Kaufverpflichtung vorsieht — bei einer Option darfst du am Ende kaufen, bei einer Verpflichtung musst du.

Für den Vergleichszinssatz nimmst du den Sollzins, den dir eine Bank für dieselbe Immobilie und dieselbe Laufzeit tatsächlich anbieten würde.

Setzt du ihn künstlich hoch an, gewinnt der Mietkauf im Vergleich fast zwangsläufig, ohne dass sich an seiner tatsächlichen Vorteilhaftigkeit etwas geändert hätte.

Praxisfälle

Mietkauf Haus und Wohnung: sieben typische Rechenbeispiele

Jeder Fall zeigt Eingabe und Ergebnis aus der echten Rechenfunktion – von der kurzen bis zur langen Laufzeit und von der kleinen Wohnung bis zum teuren Einfamilienhaus.

  1. Mietkauf Haus: Restpreis nach 20 Jahren Standardlaufzeit

    „Wie viel kostet ein Mietkauf-Haus für 350.000 Euro?“

    Eingabe
    Kaufpreis 350.000 €, Rate 1.400 €, Anrechnungsquote 70 %, Laufzeit 20 Jahre, Vergleichszins 4,0 %
    Ergebnis
    Restpreis 114.800 €, Gesamtzahlungen Mietkauf 336.000 €, klassischer Kauf 509.023,20 € – Mietkauf 58.223,20 € günstiger
  2. Wie hoch ist der Kaufpreis beim Mietkauf nach 10 Jahren?

    „Wie hoch ist der Kaufpreis beim Mietkauf nach 10 Jahren?“

    Eingabe
    Kaufpreis 300.000 €, Rate 1.200 €, Anrechnungsquote 70 %, Laufzeit 10 Jahre, Vergleichszins 4,0 %
    Ergebnis
    Nach 10 Jahren sind erst 100.800 € angerechnet – Restpreis 199.200 €, deutlich mehr als nach voller Laufzeit
  3. Mietkauf ohne großes Eigenkapital: kleine Wohnung

    „Ist Mietkauf ohne Eigenkapital möglich?“

    Eingabe
    Kaufpreis 150.000 €, Rate 700 €, Anrechnungsquote 60 %, Laufzeit 15 Jahre, Vergleichszins 3,9 %
    Ergebnis
    Restpreis 74.400 €, Gesamtkosten Mietkauf 200.400 € gegen 198.365,40 € klassisch – hier ist Mietkauf 2.034,60 € teurer
  4. Mietkauf Wohnung in der Stadt mit hoher Anrechnungsquote

    „Mietkauf Wohnung: lohnt sich eine hohe Anrechnungsquote?“

    Eingabe
    Kaufpreis 250.000 €, Rate 1.100 €, Anrechnungsquote 80 %, Laufzeit 10 Jahre, Vergleichszins 3,8 %
    Ergebnis
    Restpreis 144.400 €, Mietkauf 24.491,60 € günstiger als klassischer Kauf (300.891,60 €)
  5. Langfristiger Mietkauf bei Wohnungsbaugesellschaft

    „Wie wirkt sich eine lange Laufzeit mit niedriger Anrechnungsquote aus?“

    Eingabe
    Kaufpreis 400.000 €, Rate 1.600 €, Anrechnungsquote 50 %, Laufzeit 25 Jahre, Vergleichszins 4,2 %
    Ergebnis
    Restpreis 160.000 €, Mietkauf nur knapp 6.731 € günstiger als klassischer Kauf (646.731 €)
  6. Teures Einfamilienhaus mit hoher Monatsrate

    „Mietkauf Haus: was bringt eine hohe Rate bei teuren Immobilien?“

    Eingabe
    Kaufpreis 500.000 €, Rate 2.200 €, Anrechnungsquote 75 %, Laufzeit 20 Jahre, Vergleichszins 4,5 %
    Ergebnis
    Restpreis 104.000 €, Mietkauf 127.180 € günstiger als klassischer Kauf (759.180 €)
  7. Familie mit moderater Rate und mittlerer Anrechnung

    „Mietkauf Immobilie: was zeigt ein durchschnittliches Familienbudget?“

    Eingabe
    Kaufpreis 280.000 €, Rate 950 €, Anrechnungsquote 65 %, Laufzeit 18 Jahre, Vergleichszins 4,0 %
    Ergebnis
    Restpreis 146.620 €, Mietkauf 41.418,80 € günstiger als klassischer Kauf (393.238,80 €)

Berechnung

Mietkauf berechnen: Anrechnungsquote, Restpreis und Vergleich zum Kauf

Verstehe den Formelweg.

Gesamtzahlungen Mietkauf = monatliche Rate × Laufzeit in Monaten. Angerechneter Betrag = Gesamtzahlungen × Anrechnungsquote.

Verbleibender Restpreis = Kaufpreis − angerechneter Betrag (mindestens 0).

Für den klassischen Kaufvergleich wird eine vollständige Annuität berechnet: Monatsrate = Kaufpreis × (Monatszins × (1 + Monatszins)^n) / ((1 + Monatszins)^n − 1), wobei n die Gesamtlaufzeit in Monaten ist. Gesamtkosten klassisch = Annuität × n.

Kostendifferenz = Gesamtzahlungen Mietkauf + Restpreis − Gesamtkosten klassisch. Ein positiver Wert bedeutet: Mietkauf ist teurer; ein negativer Wert bedeutet: Mietkauf ist günstiger.

Beispiel: 350.000 Euro Kaufpreis, 1.400 Euro Rate, 70 % Anrechnungsquote, 20 Jahre Laufzeit, 4,0 % Zinssatz. Gesamtzahlung Mietkauf = 336.000 Euro. Angerechneter Betrag = 235.200 Euro. Restpreis = 114.800 Euro.

Klassisch: Annuität ≈ 2.121 Euro, Gesamtkosten ≈ 509.023 Euro. Mietkauf gesamt = 336.000 + 114.800 = 450.800 Euro – günstiger als klassischer Kauf!

Ein wichtiger Vorbehalt gehört allerdings zu dieser Rechnung: Der verbleibende Restpreis wird hier als Einmalbetrag am Ende der Laufzeit angesetzt.

In der Praxis muss auch dieser Betrag meist finanziert werden, und die dafür anfallenden Zinsen tauchen in der Gegenüberstellung nicht auf. Der ausgewiesene Vorteil des Mietkaufs fällt dadurch tendenziell zu günstig aus.

Sinnvoll ist deshalb ein zweiter Durchgang, bei dem du den Restpreis gedanklich als Anschlussdarlehen behandelst.

Ebenfalls nicht enthalten sind Grunderwerbsteuer, Notar- und Grundbuchkosten, die beim späteren Eigentumsübergang genauso anfallen wie beim direkten Kauf.

Die Kostendifferenz ist damit eine Näherung, die den Zinsvorteil sauber isoliert, aber nicht die vollständige Wirtschaftlichkeitsrechnung ersetzt.

Rechtlich verlangt § 311b Absatz 1 BGB für jede Kaufoption über ein Grundstück die notarielle Beurkundung – eine bloß privatschriftliche Zusage ist formunwirksam und damit nichtig.

Erst eine Auflassungsvormerkung nach § 883 BGB im Grundbuch sichert die über Jahre angerechneten Zahlungen wirksam gegen einen Weiterverkauf oder eine Insolvenz des Vermieters ab.
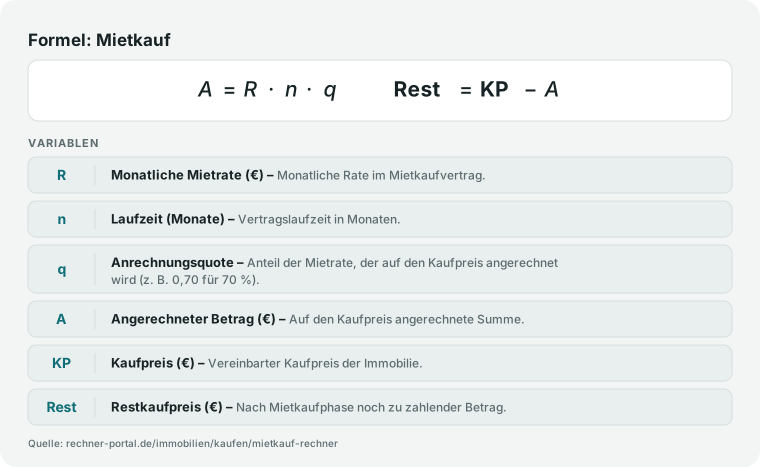
Mietkauf-Formel: Angerechneter Betrag gleich Mietrate mal Monate mal Anrechnungsquote, Restkaufpreis gleich Kaufpreis minus angerechnetem Betrag.

Nachschlagen

Mietkauf vs. klassischer Kauf vs. Leasing im Vergleich

Mietkauf ist eine von mehreren Möglichkeiten, eine Immobilie zu erwerben. Die Tabelle vergleicht die Modelle hinsichtlich Eigenkapitalbedarf, Kosten und Flexibilität.

Vergleich der Erwerbsmodelle: Mietkauf, Kauf, Leasing
MerkmalMietkaufKlassischer KaufImmobilienleasing
EigenkapitalbedarfKeines bis geringMindestens 10–20 %Keines
EigentumsübergangNach Ablauf der MietphaseSofort bei KaufvertragOptional am Ende
Typische Anrechnungsquote50–80 % der RateEntfällt (Vollerwerb)Entfällt
GesamtkostenOft höher als KaufAm günstigsten (bei niedrigem Zins)Teurer als Kauf
InstandhaltungspflichtOft beim MietkäuferBeim EigentümerBeim Leasinggeber
RücktrittsrechtVertragsabhängigNicht ohne WeiteresAm Laufzeitende
BonitätsanforderungNiedrigerHoch (Bankprüfung)Mittel
Verbreitung in DESelten, NischenmodellStandardSehr selten (Gewerbe)

Mietkaufverträge sind in Deutschland nicht gesetzlich einheitlich geregelt und können stark variieren. Vor Abschluss stets den konkreten Vertrag von einem Fachanwalt prüfen lassen. Quelle: Verbraucherzentrale Bundesverband, BGB.

Mietkauf-Modelle: Laufzeit, Anrechnungsquote und Optionsfrist im Überblick

Anrechnungsquote und Optionsfrist stehen nicht im Gesetz, sondern werden im jeweiligen Mietkaufvertrag frei vereinbart. Die folgende Übersicht zeigt die in der Praxis üblichen Spannen je nach Modelltyp – als Orientierung für die eigene Vertragsprüfung, nicht als Rechenergebnis.

Typische Mietkauf-Modelle nach Laufzeit, Anrechnungsquote, Optionsfrist und Grunderwerbsteuer beim Endkauf
ModelltypTypische LaufzeitAnrechnungsquoteOptionsfrist (Kaufrecht)Grunderwerbsteuer beim Endkauf
Kurzfristiger Mietkauf5–10 Jahre60–80 % der RateMeist mit der letzten Rate fällig, oft ohne separate Frist3,5–6,5 % je Bundesland auf den vollen Kaufpreis
Klassischer Mietkauf (häufigste Form)10–20 Jahre50–70 % der RateFeste Optionsfrist im Vertrag, üblich 6–12 Monate vor Laufzeitende3,5–6,5 % je Bundesland auf den vollen Kaufpreis
Langfristiger Mietkauf (Wohnungsbaugesellschaft, kirchlicher Träger)20–30 Jahre70–100 % der RateAutomatischer Kaufübergang oder verlängerte Optionsfrist3,5–6,5 % je Bundesland auf den vollen Kaufpreis
Unechter Mietkauf (Kaufpflicht von Anfang an)VertragsabhängigBis 100 % der Rate vereinbartKeine Optionsfrist – Kaufpflicht statt Kaufrecht ab Vertragsschluss3,5–6,5 % je Bundesland auf den vollen Kaufpreis

Anrechnungsquoten und Optionsfristen sind Marktüblichkeiten aus Verbraucherzentrale-Informationsmaterial zu Mietkaufverträgen, keine gesetzliche Vorgabe – der jeweilige Vertrag ist immer maßgeblich. Grunderwerbsteuersätze nach den Grunderwerbsteuergesetzen der Länder (siehe Referenztabelle des Grunderwerbsteuer-Rechners), Stand 2026: Bayern 3,5 %, mehrere Länder 5,0–6,0 %, Brandenburg/Nordrhein-Westfalen/Saarland/Schleswig-Holstein 6,5 %. Die Steuer fällt beim tatsächlichen Eigentumsübergang auf den vollen vereinbarten Kaufpreis an, nicht nur auf den im Rechner ausgewiesenen Restpreis. Echter Mietkauf (Kaufrecht/Option) und unechter Mietkauf (Kaufpflicht von Anfang an) unterscheiden sich rechtlich erheblich – beide Varianten benötigen nach § 311b BGB eine notarielle Beurkundung. Keine Rechts- oder Anlageberatung.

Expertenmodus

Häufige Fragen zum Mietkauf

Spezielle Fragen geklärt. Tiefer verstehen.

Wie funktioniert ein Mietkauf genau?

Beim Mietkauf zahlst du monatlich eine erhöhte Rate an den Verkäufer, von der ein vertraglich vereinbarter Anteil – die Anrechnungsquote – direkt auf den späteren Kaufpreis angerechnet wird.

Bei den Rechner-Standardwerten von 350.000 Euro Kaufpreis, 1.400 Euro Rate, 70 Prozent Anrechnungsquote und 20 Jahren Laufzeit werden so 235.200 Euro angerechnet, und es bleibt ein Restpreis von 114.800 Euro, den du am Ende der Laufzeit zahlst oder finanzierst.

Rechtlich ist der Mietkauf in Deutschland keine eigenständige, gesetzlich geregelte Vertragsform: Er verbindet einen Mietvertrag mit einer Kaufoption, die zwingend notariell beurkundet werden muss (§ 311b Absatz 1 BGB), sonst ist sie unwirksam.

Ohne diese Beurkundung hast du am Ende kein durchsetzbares Recht auf den Kauf. Vergleiche die Gesamtkosten deshalb immer mit einer klassischen Baufinanzierung zum aktuellen Zinssatz, denn nur so siehst du, ob sich das Modell für dich wirklich lohnt.

Wie hoch ist der Kaufpreis beim Mietkauf nach 10 Jahren?

Nach 10 Jahren ist beim Mietkauf meist erst ein Teil des Kaufpreises angerechnet, weil die Anrechnung linear über die gesamte vereinbarte Laufzeit läuft.

Bei 300.000 Euro Kaufpreis, 1.200 Euro monatlicher Rate, 70 Prozent Anrechnungsquote und 10 Jahren Laufzeit ergibt der Rechner 144.000 Euro Gesamtzahlungen, davon 100.800 Euro angerechnet – der verbleibende Restpreis beträgt damit 199.200 Euro, deutlich mehr als bei einer vollen 20-jährigen Laufzeit mit denselben Eckdaten.

Der Grund: Je kürzer die Laufzeit, desto weniger Raten fließen in die Anrechnung, während der Kaufpreis unverändert bleibt.

Wer nach 10 Jahren kaufen will, sollte deshalb entweder eine höhere monatliche Rate, eine höhere Anrechnungsquote oder eine Anschlussfinanzierung für den verbleibenden Restpreis einplanen.

Rechne im Rechner verschiedene Laufzeiten gegen, um zu sehen, ab welchem Zeitpunkt der Restpreis für dich finanzierbar wird.

Wie lange läuft ein Mietkauf?

Eine gesetzliche Höchst- oder Mindestlaufzeit gibt es beim Mietkauf nicht – üblich sind Vertragslaufzeiten zwischen 10 und 25 Jahren, festgelegt allein durch die individuelle Vereinbarung zwischen Verkäufer und Mietkäufer.

Wie stark die Laufzeit das Ergebnis verändert, zeigt der Rechner deutlich: Bei 350.000 Euro Kaufpreis, 1.400 Euro Rate und 70 Prozent Anrechnungsquote bleibt nach 20 Jahren ein Restpreis von 114.800 Euro, nach 25 Jahren sinkt er auf 56.000 Euro, weil fünf weitere Jahre lang angerechnet wird.

Eine längere Laufzeit senkt also tendenziell den Restpreis, bindet dich aber auch länger an denselben Vertrag und dasselbe Objekt.

Wähle die Laufzeit so, dass der verbleibende Restpreis am Ende realistisch finanzierbar ist – entweder aus Ersparnissen oder über eine Anschlussfinanzierung.

Prüfe vor Vertragsabschluss außerdem, ob eine vorzeitige Kündigung oder ein früherer Kauf vertraglich überhaupt möglich ist.

Welche Nachteile hat der Mietkauf?

Der größte Nachteil ist das fehlende gesetzliche Regelwerk: Ohne notariell beurkundete Kaufoption und Auflassungsvormerkung im Grundbuch hast du am Ende der Laufzeit keinen durchsetzbaren Anspruch auf den Kauf, selbst wenn du jahrelang Raten gezahlt hast.

Zweitens verfallen angerechnete Beträge in der Regel vollständig, wenn du am Ende nicht kaufst oder nicht mehr zahlen kannst – bei 20 Jahren und 70 Prozent Anrechnungsquote auf 350.000 Euro Kaufpreis sind das 235.200 Euro Risiko.

Drittens stehen klassische Förderungen wie KfW-Darlehen für Eigennutzer während der Laufzeit nicht zur Verfügung, weil das Eigentum noch beim Verkäufer liegt.

Viertens trägst du bei einer Insolvenz des Vermieters ein zusätzliches Risiko, wenn keine Grundbuchsicherung vereinbart wurde.

Wäge diese Nachteile immer gegen den direkten Kostenvergleich zur klassischen Baufinanzierung ab, den der Rechner liefert, und lass den Vertrag vor der Unterschrift von einem Fachanwalt prüfen.

Ist ein Mietkauf steuerpflichtig?

Die monatlichen Mietkauf-Raten selbst unterliegen keiner eigenen Mietkauf-Steuer, sie werden steuerlich wie normale Mietzahlungen beziehungsweise – beim angerechneten Anteil – wie eine Kaufpreisvorauszahlung behandelt.

Steuerpflichtig wird es erst beim tatsächlichen Eigentumsübergang am Ende der Laufzeit: Dann fällt Grunderwerbsteuer auf den vollen vereinbarten Kaufpreis an, nicht nur auf den verbleibenden Restpreis.

Der Steuersatz liegt je nach Bundesland zwischen 3,5 Prozent in Bayern und 6,5 Prozent etwa in Brandenburg, Nordrhein-Westfalen, dem Saarland und Schleswig-Holstein.

Bei 350.000 Euro Kaufpreis sind das je nach Bundesland zwischen 12.250 und 22.750 Euro, die viele Mietkäufer erst spät einplanen, weil sie fälschlich glauben, die Steuer beziehe sich nur auf den Restpreis.

Plane diese Summe von Anfang an separat ein, denn sie wird zusätzlich zum im Rechner ausgewiesenen Restpreis fällig, wenn der Eigentumsübergang notariell vollzogen wird.

Muss ein Mietkauf notariell beglaubigt werden?

Ja, zwingend: Nach § 311b Absatz 1 BGB muss jede Verpflichtung zum Erwerb oder zur Übertragung eines Grundstücks notariell beurkundet werden – das gilt auch für die im Mietkaufvertrag enthaltene Kaufoption.

Eine nur privatschriftlich vereinbarte Kaufoption ist formunwirksam und damit von Anfang an nichtig, selbst wenn beide Seiten sie unterschrieben haben.

Zusätzlich empfiehlt sich eine Auflassungsvormerkung nach § 883 BGB im Grundbuch: Sie sichert dein künftiges Eigentumsrecht ab, falls der Verkäufer die Immobilie zwischenzeitlich weiterverkauft oder insolvent wird.

Ohne diese beiden Absicherungen – notarielle Beurkundung und Grundbuchvormerkung – stehen die über Jahre angerechneten Beträge, bei den Rechner-Standardwerten immerhin 235.200 Euro, im Ernstfall auf dem Spiel.

Lass dir vor der Unterschrift schriftlich bestätigen, dass beide Punkte im Vertrag enthalten sind, und prüfe den Entwurf zusätzlich mit einem Fachanwalt für Immobilienrecht.

Für welche Käufer eignet sich ein Mietkauf?

Mietkauf eignet sich vor allem für Haushalte ohne oder mit wenig Eigenkapital, mit unsicherer Bonität oder unregelmäßigem Einkommen, die trotzdem schrittweise Eigentum aufbauen wollen, ohne sofort eine Bank von einer klassischen Baufinanzierung überzeugen zu müssen.

Wer dagegen ausreichend Eigenkapital und eine gute Bonität mitbringt, fährt mit einer klassischen Baufinanzierung in aller Regel günstiger: Bei den Rechner-Standardwerten liegt der Mietkauf nur deshalb rund 58.223 Euro günstiger, weil der angenommene Vergleichszins mit 4,0 Prozent vergleichsweise hoch ist – bei niedrigeren Marktzinsen kippt dieser Vorteil häufig.

Auch für Familien, die eine konkrete Immobilie testen wollen, bevor sie sich endgültig binden, kann Mietkauf sinnvoll sein, sofern Kaufoption und Grundbuchsicherung vertraglich sauber geregelt sind.

Rechne dein eigenes Szenario mit realistischer Rate, Anrechnungsquote und aktuellem Baufinanzierungszins durch, bevor du dich entscheidest, statt dich auf Pauschalaussagen zu verlassen.

Was passiert, wenn der Käufer beim Mietkauf nicht mehr zahlen kann?

Kannst du die vereinbarte Rate nicht mehr zahlen, drohst du in der Regel sowohl die Immobilie als auch die bereits angerechneten Beträge zu verlieren, sofern der Vertrag keine Rückabwicklungsklausel enthält – und das ist ohne ausdrückliche Vereinbarung der Regelfall.

Bei 15 Jahren Laufzeit, 900 Euro Rate und 85 Prozent Anrechnungsquote auf 200.000 Euro Kaufpreis wären das bis zum Zahlungsausfall bereits angerechnete Beträge in fünfstelliger Höhe, die ersatzlos verfallen können.

Manche Verträge sehen eine Nachfrist oder eine Reduzierung der Rate vor, das ist aber vertragsabhängig und keine gesetzliche Pflicht des Verkäufers.

Verhandle deshalb vor Vertragsabschluss eine Teilrückerstattungsklausel für den Fall unverschuldeter Zahlungsunfähigkeit, etwa bei Jobverlust oder Krankheit.

Ohne eine solche Klausel trägst du beim Mietkauf ein deutlich höheres finanzielles Risiko als bei einer klassischen Baufinanzierung mit geregeltem Verzugs- und Kündigungsrecht.

Wem gehört das Haus beim Mietkauf?

Während der gesamten Mietkauf-Laufzeit bleibt der Verkäufer der rechtliche Eigentümer der Immobilie und ist auch weiterhin im Grundbuch eingetragen – der Mietkäufer erwirbt kein Eigentum, sondern nur ein vertragliches Nutzungs- und später ein Kaufrecht.

Erst wenn am Ende der Laufzeit der Restpreis gezahlt und der Kaufvertrag notariell vollzogen wird, geht das Eigentum tatsächlich über und der Käufer wird ins Grundbuch eingetragen.

Genau deshalb ist die Auflassungsvormerkung nach § 883 BGB so wichtig: Sie sichert dein künftiges Eigentumsrecht bereits während der Laufzeit ab, obwohl der Verkäufer formal noch Eigentümer bleibt, und verhindert, dass die Immobilie zwischenzeitlich unbemerkt weiterverkauft oder belastet wird.

Ohne diese Vormerkung trägst du das volle Risiko, falls der Verkäufer die Immobilie doch an einen Dritten veräußert. Prüfe deshalb vor Vertragsabschluss, ob die Vormerkung ausdrücklich vereinbart und tatsächlich ins Grundbuch eingetragen wird.

Ist Mietkauf ohne Eigenkapital möglich?

Ja, das ist einer der Hauptgründe für Mietkauf: Anders als bei einer klassischen Baufinanzierung, die meist 10 bis 20 Prozent Eigenkapital für Kaufnebenkosten voraussetzt, verlangt Mietkauf in der Regel kein Eigenkapital zum Vertragsbeginn.

Bei 200.000 Euro Kaufpreis, 900 Euro monatlicher Rate, 85 Prozent Anrechnungsquote und 15 Jahren Laufzeit zeigt der Rechner: 137.700 Euro werden über die Laufzeit angerechnet, der Restpreis sinkt auf 62.300 Euro – diesen Betrag musst du am Ende jedoch entweder aus Ersparnissen zahlen oder klassisch finanzieren.

Mietkauf verschiebt den Eigenkapitalbedarf also nur zeitlich nach hinten, er entfällt nicht vollständig.

Zudem verlangen Anbieter bei sehr niedrigem oder fehlendem Eigenkapital häufig eine höhere Anrechnungsquote oder eine höhere Monatsrate, um ihr eigenes Risiko abzusichern.

Plane deshalb frühzeitig, wie du den verbleibenden Restpreis am Laufzeitende aufbringen willst, statt dich allein auf die monatliche Rate zu konzentrieren.

Hinweise

Mietkauf-Rechner: Tipps zu Anrechnungsquote, Optionsfrist und Grunderwerbsteuer

Schnelle Qualitätsprüfung für dein Ergebnis.

Wenn du 350.000 Euro Kaufpreis, 1.400 Euro Mietkaufrate, 70 % Anrechnungsquote und 20 Jahre Laufzeit bei 4,0 % Zinssatz eingibst, zeigt der Rechner: Mietkauf-Gesamtkosten 450.800 Euro, klassischer Kauf 509.023 Euro – ein Vorteil von rund 58.223 Euro für den Mietkauf. Dieser scheinbare Vorteil kommt fast ausschließlich daher, dass der klassische Kauf beim eingegebenen Zinssatz teurer ist als die niedrige Mietkaufrate.

Verändere die Anrechnungsquote auf 50 %: Der angerechnete Betrag sinkt auf 168.000 Euro, der Restpreis steigt auf 182.000 Euro – die Gesamtrechnung dreht sich. Die Anrechnungsquote ist damit die wichtigste Stellschraube beim Mietkauf.

Senke den Vergleichszinssatz auf 2,5 %, um ein günstigeres Marktumfeld zu simulieren: Schon jetzt wirkt der Mietkauf weniger attraktiv.

Die Verbraucherzentrale warnt vor Mietkaufverträgen ohne klare Vertragsklauseln – prüfe immer, ob die Anrechnungsquote schriftlich fixiert und eine echte Kaufoption vereinbart ist. Wie stark die Anrechnungsquote trägt, zeigt der direkte Vergleich.

Bei 70 Prozent zahlst du über 20 Jahre 336.000 Euro Mietkaufraten, davon werden 235.200 Euro angerechnet, und es bleibt ein Restkaufpreis von 114.800 Euro — der Rechner weist einen Kostenvorteil von 58.223 Euro gegenüber dem klassischen Kauf aus.

Bei 50 Prozent sinkt der angerechnete Betrag auf 168.000 Euro, der Restkaufpreis steigt auf 182.000 Euro, und der Vorteil kippt auf 8.977 Euro zugunsten des klassischen Kaufs.

Zwanzig Prozentpunkte Anrechnung entscheiden also darüber, welches Modell vorne liegt — und genau diese Quote steht im Vertrag, nicht im Gesetz.

Bei einem Mietkauf Haus gelten dieselben Grundprinzipien wie bei einer Mietkauf Wohnung — Kaufpreis, Anrechnungsquote und Laufzeit sind die entscheidenden Stellschrauben.

Der Rechner bildet beide Objekttypen ab; der Vergleich mit einer klassischen Baufinanzierung lohnt sich stets, um den impliziten Kostensatz des Mietkaufs zu beziffern.

Anwendung

Mietkauf vs. Baufinanzierung: Praxisbeispiel mit 280.000 Euro Kaufpreis

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Claudia überlegt, eine Wohnung für 280.000 Euro per Mietkauf zu erwerben. Das Angebot: 1.200 Euro monatlich, 65 % Anrechnungsquote, 15 Jahre Laufzeit. Sie vergleicht es mit einer klassischen Baufinanzierung bei 3,8 % Zinssatz.

Mietkauf: Gesamtzahlung 216.000 Euro, angerechneter Betrag 140.400 Euro, Restpreis 139.600 Euro, Gesamtkosten gesamt 355.600 Euro. Klassisch: Annuität ≈ 2.043 Euro, Gesamtkosten 367.772 Euro.

Kostendifferenz: 355.600 − 367.772 = −12.172 Euro – Mietkauf scheint günstiger. Claudia holt aber einen Rechtsanwalt hinzu: Sie erkennt, dass der Vertrag keine Eintragung im Grundbuch vorsieht und keine gesonderte Kaufoption enthält.

Sie verhandelt nach und lässt diese Punkte ergänzen, bevor sie unterschreibt.

Konkret besteht sie auf drei Punkten: einer notariell beurkundeten Kaufoption, einer Auflassungsvormerkung im Grundbuch und einer klaren Rückabwicklungsregelung für den Fall, dass sie die Raten nicht mehr tragen kann.

Zusätzlich rechnet ihr Anwalt vor, dass der Restpreis von 139.600 Euro nach fünfzehn Jahren ebenfalls finanziert werden muss — die Zinsen dafür fehlen in der ursprünglichen Gegenüberstellung.

Rechnet sie diesen Block mit ein, schrumpft der scheinbare Vorteil des Mietkaufs deutlich zusammen.

Claudia entscheidet sich am Ende trotzdem dafür, weil sie aktuell nicht genug Eigenkapital für eine klassische Finanzierung hat und der Mietkauf ihr den Einstieg überhaupt erst ermöglicht.

Sie tut es aber mit offenen Augen und abgesicherten Verträgen. Die Beispielwerte sind eine Modellrechnung und keine Empfehlung für oder gegen ein Mietkaufangebot. Claudias Mietkauf vs. Kauf: 355.600 € vs. 367.772 € – Mietkauf günstiger, aber mit Vertragsrisiken

Fallstricke

Mietkauf falsch kalkuliert: typische Fehler bei Anrechnung und Restpreis

Typische Anfängerfehler. Sicherer anwenden.

Der häufigste Denkfehler beim Mietkauf ist, den nicht angerechneten Teil der Rate als verloren zu betrachten ohne zu prüfen, ob die Miete selbst marktüblich ist. Wenn die Rate deutlich über einer Marktmiete liegt, ist auch der nicht angerechnete Teil eine Form von Mehrkosten, die in den Vergleich gehört.

Ein zweiter Fehler ist, die Anrechnungsquote als verhandlungssicher zu behandeln, obwohl viele Mietkaufverträge keine klare gesetzliche Grundlage für die Durchsetzung bieten.

Drittens wird das Insolvenzrisiko des Vermieters ignoriert: Ohne Eintragung des Mietkaufrechts im Grundbuch oder Sicherheitsmechanismus können Zahlungen verloren gehen.

Schließlich fehlt oft der Vergleich mit einer echten Baufinanzierung auf identischer Laufzeitbasis, weil pauschal angenommen wird, dass Mietkauf günstiger sei.

Der gefährlichste Fehler ist jedoch der Verzicht auf eine Auflassungsvormerkung im Grundbuch.

Sie sichert deinen künftigen Eigentumserwerb gegen einen Weiterverkauf und gegen eine Insolvenz des Verkäufers ab — fehlt sie, sind die über Jahre angerechneten Zahlungen im Ernstfall nicht geschützt.

Ebenso wird übersehen, dass Kaufverträge und verbindliche Kaufoptionen über Grundstücke notariell beurkundet werden müssen; eine bloß privatschriftliche Vereinbarung ist nichtig.

Häufig fehlt zudem eine Regelung für den Fall, dass der Mietkäufer die Raten nicht mehr bedienen kann: Ohne Rückabwicklungsklausel droht der Verlust der bereits angerechneten Beträge.

Und schließlich wird der Restpreis am Ende der Laufzeit ungeprüft als finanzierbar unterstellt, obwohl die Bank die Bonität dann erneut bewertet.

Nächster Schritt

Mietkauf auf einen Blick: Rechner, Vergleich und Risiken

Die Kernaussage für die direkte Weiterentscheidung.

Der Mietkauf-Rechner zeigt aus Kaufpreis, Monatsrate, Anrechnungsquote, Laufzeit und Vergleichszinssatz die Gesamtkosten des Mietkaufs und stellt sie einer klassischen Baufinanzierung gegenüber.

Das Ergebnis macht sichtbar, ob und um wie viel Mietkauf unter den eingegebenen Annahmen günstiger oder teurer ist.

Entscheidend für die Qualität des Vergleichs ist die Anrechnungsquote: Nur wer sie vertraglich belegt hat, kann sich auf das Ergebnis verlassen.

Für die vollständige Kaufvorbereitung lohnt danach der Blick auf die Kaufnebenkosten, die beim Mietkauf am Ende der Laufzeit ebenfalls anfallen.

Rechne zusätzlich den Restpreis als Anschlussfinanzierung durch, denn seine Zinsen fehlen in der reinen Kostendifferenz.

Der Rechner bildet ausschließlich die Kostenseite ab und liefert Orientierungswerte ohne Gewähr — er ist weder eine Finanz- noch eine Rechtsberatung.

Beim Mietkauf entscheidet die Vertragsgestaltung über weit mehr Geld als die Zinsdifferenz: Kaufoption, Anrechnungsquote, Auflassungsvormerkung und Rückabwicklung gehören notariell fixiert.

Lass ein konkretes Angebot deshalb unbedingt von einem Notar und einem Fachanwalt für Immobilienrecht prüfen, bevor du dich bindest.

Vertiefung

Mietkauf-Beispielrechnungen: Anrechnungsquote und Laufzeit im Vergleich

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Gesamtzahlungen Mietkauf: 144.000 €; angerechneter Betrag: 100.800 €; Restpreis: 199.200 €; Gesamtkosten klassischer Kauf: 364.482 €

Kaufpreis nach nur 10 Jahren Laufzeit

Kaufpreis der Immobilie (€)
300.000 €
Monatliche Mietkauf-Rate (€)
1.200 €
Anrechnungsquote der Miete (%)
70 %
Laufzeit (Jahre)
10 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 2 · Mittel · Gesamtzahlungen Mietkauf: 132.000 €; angerechneter Betrag: 105.600 €; Restpreis: 144.400 €; Gesamtkosten klassischer Kauf: 300.891,60 €

Wohnung mit hoher Anrechnungsquote und kurzer Laufzeit

Kaufpreis der Immobilie (€)
250.000 €
Monatliche Mietkauf-Rate (€)
1.100 €
Anrechnungsquote der Miete (%)
80 %
Laufzeit (Jahre)
10 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 3 · Komplex · Gesamtzahlungen Mietkauf: 480.000 €; angerechneter Betrag: 240.000 €; Restpreis: 160.000 €; Gesamtkosten klassischer Kauf: 646.731 €

Langfristiger Mietkauf mit niedriger Anrechnungsquote

Kaufpreis der Immobilie (€)
400.000 €
Monatliche Mietkauf-Rate (€)
1.600 €
Anrechnungsquote der Miete (%)
50 %
Laufzeit (Jahre)
25 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Gesamtzahlungen Mietkauf: 126.000 €; angerechneter Betrag: 75.600 €; Restpreis: 74.400 €; Gesamtkosten klassischer Kauf: 198.365,40 €

Günstige Wohnung, bei der der klassische Kauf vorne liegt

Kaufpreis der Immobilie (€)
150.000 €
Monatliche Mietkauf-Rate (€)
700 €
Anrechnungsquote der Miete (%)
60 %
Laufzeit (Jahre)
15 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 5 · Komplex · Gesamtzahlungen Mietkauf: 528.000 €; angerechneter Betrag: 396.000 €; Restpreis: 104.000 €; Gesamtkosten klassischer Kauf: 759.180 €

Teures Einfamilienhaus mit hoher Rate und hoher Anrechnung

Kaufpreis der Immobilie (€)
500.000 €
Monatliche Mietkauf-Rate (€)
2.200 €
Anrechnungsquote der Miete (%)
75 %
Laufzeit (Jahre)
20 Jahre

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Abo-Kosten-RechnerAlle Abokosten auf einen Blick: Streaming, Fitness, Software und Co. mit Betrag und Intervall eintragen und sehen, was die Abos pro Monat und pro Jahr kosten.WG-Nebenkosten-RechnerNebenkosten in der WG fair aufteilen: nach Köpfen, Quadratmetern oder Verbrauch den Anteil pro Person berechnen – auf den Cent genau.TilgungsplanVollständiger Tilgungsplan für ein Annuitätendarlehen mit monatlicher oder jährlicher Ansicht. Zeigt Zinsen, Tilgung, Restschuld und Sondertilgungen – unverzichtbar für jeden Immobilienkäufer.Warmmiete-RechnerVoraussichtliche Warmmiete aus Kaltmiete und Nebenkosten, Mietbelastungsquote und Vergleich mit Richtwerten.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Maklercourtage-RechnerBerechnet die Maklercourtage für Käufer und Verkäufer je nach Bundesland, Immobilientyp und Vereinbarung – inklusive Aufteilung, Anteil an Kaufnebenkosten und steuerlicher Einordnung.Quadratmeterpreis-RechnerKaufpreis pro Quadratmeter berechnen: Kaufpreis und Wohnfläche eingeben, Preis/m² sofort ablesen und mit regionalen Marktrichtwerten einordnen.ImmobilienbewertungVerkehrswert nach Ertragswert-, Sachwert- oder Vergleichswertverfahren der ImmoWertV 2021 berechnen.Nießbrauch-RechnerKapitalwert eines lebenslangen Nießbrauchs nach § 14 BewG mit Vervielfältiger aus der BMF-Tabelle berechnen.Wohnrecht berechnenKapitalwert eines Wohnrechts nach § 14 BewG berechnen: Jahreswert aus Wohnfläche und Kaltmiete, Vervielfältiger nach Alter — lebenslang oder befristet.Wie viel Haus kann ich mir leistenMaximalen Kaufpreis aus Einkommen, Eigenkapital, Zinssatz und Laufzeit berechnen — sofort wissen, welches Budget realistisch ist.Grunderwerbsteuer-RechnerGrunderwerbsteuer 2026 nach Bundesland berechnen: Steuersatz 3,5–6,5 %, Zubehör-Abzug und Bemessungsgrundlage sofort ermitteln – kostenlos, ohne Anmeldung.Miteigentumsanteil-RechnerMiteigentumsanteil berechnen: Wohnfläche und Gesamtfläche eingeben, MEA als Bruch (x/1.000, x/10.000) und in Prozent erhalten – auch rückwärts in Quadratmeter.Wohngebäudeversicherung-RechnerWohngebäudeversicherung berechnen: Wert 1914 aus der Wohnfläche schätzen oder aus der Police übernehmen, Versicherungssumme 2026 und 2027 sowie Jahresbeitrag mit Versicherungsteuer und Indexanpassung ermitteln.Erschließungskosten-RechnerErschließungskosten fürs Grundstück berechnen: Fläche, Vollgeschosse, Eckgrundstück und Beitragssatz nach §§ 127 bis 135 BauGB – kostenlos, sofort.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Claudia prüft eine Wohnung für 280.000 € per Mietkauf mit 1.200 € Monatsrate, 65 Prozent Anrechnungsquote und 15 Jahren Laufzeit. Der Mietkauf ergibt 216.000 € Gesamtzahlung, 140.400 € angerechnet und 139.600 € Restpreis, zusammen 355.600 €. Die klassische Baufinanzierung bei 3,8 Prozent kostet 2.043 € Monatsrate und 367.772 € gesamt. Der Mietkauf ist rechnerisch 12.172 € günstiger, birgt aber Vertragsrisiken.

    Mietkauf-Praxisbeispiel: Claudia vergleicht Mietkauf und Baufinanzierung

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner">
      <img src="https://rechner-portal.de/images/immobilien/mietkauf-praxis-claudia.svg"
           alt="Claudia prüft eine Wohnung für 280.000 € per Mietkauf mit 1.200 € Monatsrate, 65 Prozent Anrechnungsquote und 15 Jahren Laufzeit. Der Mietkauf ergibt 216.000 € Gesamtzahlung, 140.400 € angerechnet und 139.600 € Restpreis, zusammen 355.600 €. Die klassische Baufinanzierung bei 3,8 Prozent kostet 2.043 € Monatsrate und 367.772 € gesamt. Der Mietkauf ist rechnerisch 12.172 € günstiger, birgt aber Vertragsrisiken."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner">Mietkauf-Praxisbeispiel: Claudia vergleicht Mietkauf und Baufinanzierung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner
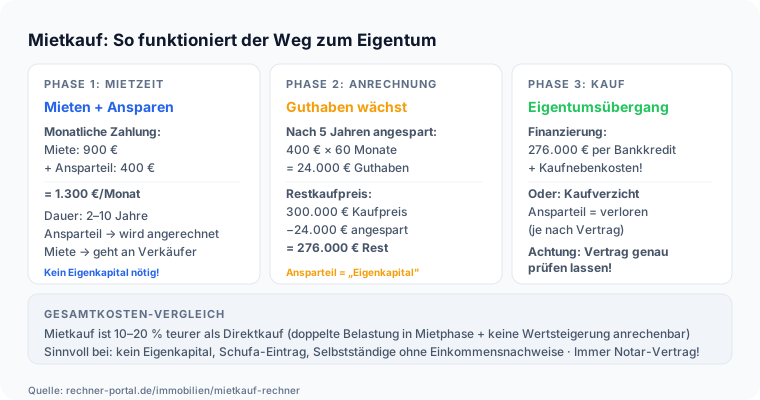
  • Infografik: Mietkauf: So funktioniert der Weg zum Eigentum, PHASE 1: MIETZEIT, Mieten + Ansparen, Monatliche Zahlung:, Miete: 900 €, + Ansparteil: 400 €, = 1.300 €/Monat, Dauer: 2–10 Jahre

    Mietkauf-Rechner Phasen

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner">
      <img src="https://rechner-portal.de/images/immobilien/mietkauf-rechner-phasen.svg"
           alt="Infografik: Mietkauf: So funktioniert der Weg zum Eigentum, PHASE 1: MIETZEIT, Mieten + Ansparen, Monatliche Zahlung:, Miete: 900 €, + Ansparteil: 400 €, = 1.300 €/Monat, Dauer: 2–10 Jahre"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner">Mietkauf-Rechner Phasen auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner
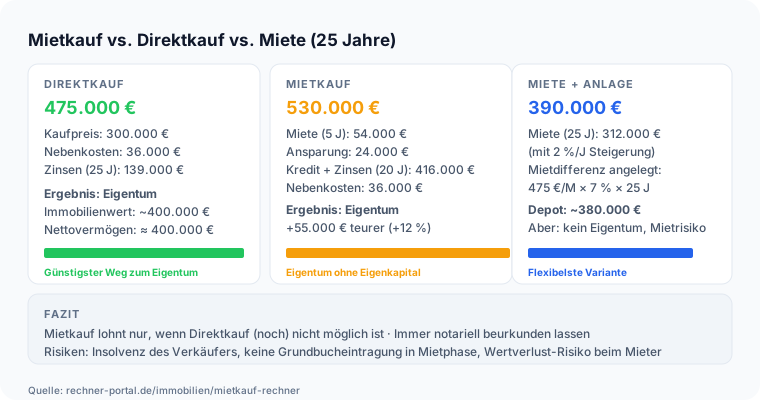
  • Infografik: Mietkauf vs. Direktkauf vs. Miete (25 Jahre), DIREKTKAUF, 475.000 €, Kaufpreis: 300.000 €, Nebenkosten: 36.000 €, Zinsen (25 J): 139.000 €, Ergebnis: Eigentum, Immobilienwert: ~400.000 €

    Mietkauf-Rechner Vergleich

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner">
      <img src="https://rechner-portal.de/images/immobilien/mietkauf-rechner-vergleich.svg"
           alt="Infografik: Mietkauf vs. Direktkauf vs. Miete (25 Jahre), DIREKTKAUF, 475.000 €, Kaufpreis: 300.000 €, Nebenkosten: 36.000 €, Zinsen (25 J): 139.000 €, Ergebnis: Eigentum, Immobilienwert: ~400.000 €"
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner">Mietkauf-Rechner Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Berechnungen sind Orientierungswerte und ersetzen keine Rechts- oder Finanzberatung. Mietkaufverträge sind komplex – prüfen Sie stets einen konkreten Vertrag mit einem Fachanwalt.

Quelle: Verbraucherzentrale Bundesverband; BGB; Grunderwerbsteuergesetze der Länder

Stand: 2026-09-24

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
24. September 2026
Fachbereich
Immobilien / Kaufen
Formeln basieren auf
Annuitätenformel für klassischen Kaufvergleich; Anrechnung als Prozentsatz der Gesamtzahlungen; notarielle Formvorschrift nach § 311b BGB und Auflassungsvormerkung nach § 883 BGB als rechtlicher Rahmen der Kaufoption
Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Mietkauf-Rechner. Abgerufen von https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner

Harvard-Format

Rechner-Portal, 2026. Mietkauf-Rechner. Available at: https://rechner-portal.de/immobilien/kaufen/mietkauf-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.