Eva sucht eine Eigentumswohnung für 360.000 Euro in Nordrhein-Westfalen und bekommt ein Angebot mit Maklercourtage. Ausgangslage: Sie will wissen, wie viel der Makleranteil sie kostet und ob eine Verhandlung sinnvoll ist.
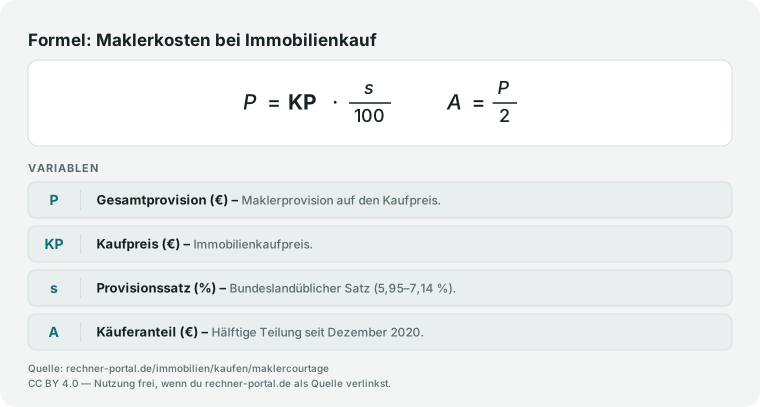
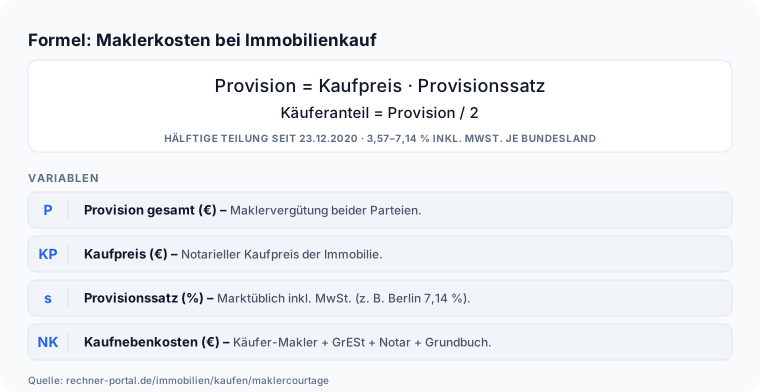
Eingaben: Kaufpreis 360.000 Euro, Bundesland NRW, Standardsatz 7,14 Prozent. Der Rechner ergibt: Gesamtcourtage 25.704 Euro, Käuferanteil 12.852 Euro. Mit 0,5 Prozentpunkten Verhandlungsrabatt sinkt der Käuferanteil auf 11.952 Euro.
Eva entscheidet: Sie verhandelt direkt mit dem Makler über eine geringere Provision und spart dadurch 900 Euro — zusätzlich zu dem, was sie beim Kaufpreis heraushandelt.
Bemerkenswert an Evas Fall ist, dass der Verhandlungsrabatt von 0,5 Prozentpunkten ihren Käuferanteil von 12.852 Euro auf 11.952 Euro senkt — 900 Euro, die unmittelbar ihren Eigenkapitalbedarf verringern und damit die Finanzierung entlasten.
Weil der Käuferanteil zusätzlich zu Grunderwerbsteuer, Notar- und Grundbuchkosten anfällt, plant Eva diese Posten von Anfang an getrennt vom Kaufpreis ein und vermeidet so eine böse Überraschung bei den Eigenmitteln.
Ihre Werte sind ein Rechenbeispiel und keine allgemeingültige Kostenzusage, weil Sätze und Nebenkosten je nach Bundesland und Objekt variieren. Wie stark das Bundesland wirkt, zeigt die Gegenprobe mit 350.000 Euro Kaufpreis.
Die Courtage selbst bleibt bei 7,14 Prozent und 24.990 Euro, geteilt in je 12.495 Euro für Käufer und Verkäufer — sie ist in beiden Ländern gleich.
Auseinander laufen die Nebenkosten insgesamt: In Bayern summieren sie sich auf 31.745 Euro und damit 9,07 Prozent des Kaufpreises, in Nordrhein-Westfalen dagegen auf 12,07 Prozent, weil dort die Grunderwerbsteuer deutlich höher liegt.
Drei Prozentpunkte Unterschied sind bei diesem Kaufpreis rund 10.500 Euro zusätzlicher Eigenkapitalbedarf.
Ein voller Prozentpunkt Verhandlungserfolg senkt die Gesamtcourtage auf 6,14 Prozent und den Käuferanteil auf 10.745 Euro — Eva spart damit 1.750 Euro statt 900.