Zum Hauptinhalt springen

Effektivzins mit Disagio berechnen: Immobilienkredit vergleichen

ImmobilienStand Jetzt bewerten
Darlehen und Zins
€
% p.a.
% p.a.
Jahre
Gebühren und Disagio
€
€
%
Bereitstellung
% p.a.
Anzeige

Kurzantwort

Effektivzins mit Disagio berechnen: Gib Darlehensbetrag, Sollzins, Tilgung und Zinsbindung sowie einmalige Kosten, Kontoführung, Bereitstellungszins und Disagio ein. Der Rechner bildet daraus den Zahlungsstrom und ermittelt den effektiven Jahreszins. Beispiel: 300.000 € mit 3,4 % Sollzins ergeben ohne Disagio 3,45 %, mit 5 % Disagio 4,16 %.

Effektivzins für Immobilienkredite mit Gebühren

Kilian AchatzFachredaktion Immobilien
Geprüft: Review-Team Rechner-Portal am Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

6 Annahmen und 4 Grenzen

Annahmen

  • Der Effektivzins ist der interne Zinsfuß der monatlichen Zahlungen über die Zinsbindung, umgerechnet auf ein Jahr. Die Restschuld am Ende der Zinsbindung wird als fällige Schlusszahlung angesetzt; ist das Darlehen früher getilgt, enden Raten und Kontoführung mit der letzten Rate.
  • Die Rate beträgt Darlehensbetrag × (Sollzins + anfängliche Tilgung) ÷ 12 und bleibt über die gesamte Zinsbindung gleich. Einmalige Kosten und Disagio mindern den Auszahlungsbetrag zu Beginn.
  • Der Bereitstellungszins wird auf den gesamten Darlehensbetrag für die Monate der Bereitstellungsdauer nach Abzug der zinsfreien Monate angesetzt. Im Effektivzins nach PAngV zählt er nicht (Anlage Nr. 2 a: das Darlehen gilt als sofort voll ausgezahlt); der Zusatzwert inklusive Bereitstellungszinsen nimmt die Auszahlung am Ende der Bereitstellungsdauer an.
  • Banken, die den effektiven Jahreszins bis zur vollständigen Tilgung berechnen, weisen bei Gebühren und Disagio einen niedrigeren Wert aus als dieser Rechner, der nur die Zinsbindung betrachtet.
  • Die Einordnung günstig (unter 3 %), mittel (3 bis 5 %) und hoch (ab 5 %) ist eine redaktionelle Einordnung mit Bezug auf die Bundesbank-Zinsstatistik, keine Norm.
  • Die Vergleichbarkeit setzt voraus, dass Zinsbindung, Gebühren und Bereitstellungsannahmen bei allen Angeboten gleich und vollständig eingegeben werden.

Grenzen

  • Der Rechner bildet Sondertilgungen, Zinsänderungen nach der Zinsbindung, Abrufpläne mit Teilauszahlungen, variable Zinsphasen und Förderbausteine nicht ab.
  • Banken berechnen den effektiven Jahreszins nach § 16 PAngV mit eigenen Annahmen; der Wert im ESIS-Merkblatt kann deshalb vom Ergebnis des Rechners abweichen.
  • Notarkosten und Grundbuchgebühren gehören nach § 16 Absatz 4 PAngV nicht zum effektiven Jahreszins und werden nicht eingerechnet.
  • Der Rechner ersetzt keine Prüfung des ESIS-Merkblatts, keine Vertragsprüfung und keine Finanzberatung.

Stand der Prüfung: Berechnungslogik und Beispiele am 07.11.2026 mit einem unabhängigen Zahlungsstrom-Modell nachgerechnet; Rechtsstand: § 16 PAngV und § 489 BGB in der am 06.11.2026 abrufbaren Fassung; Marktzinsen: Deutsche Bundesbank, Datenmonat September 2026 (vorläufig).

Überblick

Was ist der effektive Jahreszins bei einer Immobilienfinanzierung?

Was ein Kreditangebot pro Jahr tatsächlich kostet, macht der Effektivzins-Immobilien-Rechner sichtbar — nämlich dann, wenn neben dem Sollzins auch Nebenkosten und Auszahlungsabschläge berücksichtigt werden. Der Effektivzins bündelt Bearbeitungsgebühr, Kontoführung und ein mögliches Disagio in einer einzigen Jahreskennzahl und liegt deshalb fast immer über dem reinen Sollzins; Bereitstellungszinsen weist der Rechner nach § 16 PAngV getrennt aus.

Schon ohne Nebenkosten liegt der Effektivzins über dem Sollzins, weil die Raten monatlich gezahlt werden: In der Grundeinstellung (300.000 €, 3,5 % Sollzins, 2 % Tilgung, 10 Jahre) sind es 3,56 %.

Damit lassen sich Finanzierungen fair vergleichen, selbst wenn Angebote mit niedrigen Nominalzinsen auf den ersten Blick ähnlich wirken.

Der Rechner bildet dafür den realen Zahlungsstrom aus Auszahlung minus Gebühren sowie laufenden Raten und Nebenkosten und leitet daraus den effektiven Jahreszins ab.

So wird ein Angebot, das nur über einen niedrigen Sollzins wirbt, schnell als teurer entlarvt, sobald Disagio oder laufende Gebühren hinzukommen. Effektivzins-Kostentreiber: Disagio, Bearbeitungsgebühr, Kontoführung, Bereitstellungszins Praktisch bedeutet das: Der Effektivzins ist die einzige Kennzahl, mit der sich zwei Angebote wirklich fair vergleichen lassen, weil er alle Nebenkosten auf eine gemeinsame Jahresbasis bringt.

Er ersetzt jedoch keine vollständige Finanzierungsplanung, denn Restschuld, Sondertilgungsrechte und die Länge der Zinsbindung bleiben eigenständige Kriterien.

Gerade bei einem Disagio lohnt der genaue Blick, weil der niedrigere Auszahlungsbetrag den beworbenen Sollzins optisch senkt, die realen Jahreskosten aber steigen lässt — und genau diesen Zusammenhang macht der Rechner in einer einzigen Prozentzahl sichtbar.

Eingaben

Effektivzins mit Disagio berechnen: Angaben aus dem ESIS-Merkblatt

Du trägst Darlehensbetrag (Nennbetrag vor Disagio), Sollzins, anfängliche Tilgung und Zinsbindungsdauer ein, dazu die Kosten: einmalige Kosten wie die Bearbeitungsgebühr, monatliche Kontoführungsgebühr, Bereitstellungszins mit bereitstellungszinsfreien Monaten und voraussichtlicher Bereitstellungsdauer sowie optional ein Disagio. Mit dem optionalen Feld „Effektivzins laut Angebot“ zeigt der Rechner die Abweichung zum Wert der Bank.

Aus diesen Angaben bildet der Rechner den Zahlungsstrom und daraus den Effektivzins, sodass du die Nebenkosten nicht selbst in einen Jahreswert umrechnen musst.

Typische Fehler sind das Auslassen kleiner laufender Gebühren wie der Kontoführung, das Erfassen einer Gebühr in der falschen Zeiteinheit und das Vergleichen von Angeboten mit unterschiedlicher Zinsbindung ohne Kostenangleichung.

Achte darauf, jede Gebühr in der Zeiteinheit einzutragen, in der sie tatsächlich anfällt: Die Bearbeitungsgebühr ist meist ein Einmalbetrag, die Kontoführung fällt monatlich an, und der Bereitstellungszins wird nach den bereitstellungszinsfreien Monaten bis zum Ende der Bereitstellungsdauer berechnet; der Rechner setzt ihn vereinfachend auf den gesamten Darlehensbetrag an, bildet keinen Abrufplan ab und zeigt ihn als eigenen Wert neben dem Effektivzins nach PAngV.

Diese Angaben findest du gebündelt im europäischen standardisierten Merkblatt (ESIS), das dir jede Bank vor Vertragsabschluss aushändigen muss.

Je vollständiger du die Nebenkosten erfasst, desto realistischer bildet der ausgewiesene Effektivzins die tatsächliche Jahresbelastung deiner Finanzierung ab.

Praxisfälle

Sollzins vs. Effektivzins: sechs Suchfragen mit Rechenweg

Sechs typische Suchfragen rund um Effektivzins, Disagio und Bereitstellungszinsen, jeweils mit den Eingaben und dem Ergebnis aus dem Rechner.

  1. Effektivzins berechnen ohne Zusatzkosten

    „Wie berechnet man den effektiven Jahreszins?“

    Eingabe
    300.000 € Darlehen, 3,5 % Sollzins, 2 % Tilgung, 10 Jahre Zinsbindung
    Ergebnis
    3,56 % Effektivzins, 93.284 € Gesamtzinsen über die Zinsbindung
  2. Disagio berechnen: 5 Prozent Abschlag

    „Wie berechnet man das Disagio und wie stark treibt es den Effektivzins?“

    Eingabe
    300.000 € Darlehen, 3,4 % Sollzins, 5 % Disagio
    Ergebnis
    15.000 € Disagio-Betrag, Effektivzins steigt von 3,45 % auf 4,16 %
  3. Bereitstellungszinsen bei später Auszahlung berechnen

    „Wie wirken sich Bereitstellungszinsen auf den Effektivzins aus?“

    Eingabe
    200.000 € Darlehen, 4,2 % Sollzins, 3 % Bereitstellungszins, 6 Freimonate, 18 Monate Bereitstellungsdauer
    Ergebnis
    6.000 € Bereitstellungszinsen; Effektivzins nach PAngV 4,28 %, inklusive Bereitstellungszinsen 4,73 %
  4. Sollzins vs. Effektivzins: zwei Angebote vergleichen

    „Was ist wichtiger, Sollzins oder effektiver Jahreszins?“

    Eingabe
    320.000 € Darlehen: Angebot A 3,4 % Sollzins + 2 % Disagio + 12 €/Monat Kontoführung; Angebot B 3,5 % ohne Zusatzkosten
    Ergebnis
    Angebot A 3,78 % Effektivzins vs. Angebot B 3,56 % – trotz niedrigerem Sollzins ist A teurer

    Kreditvergleich-Rechner

  5. Effektivzins zum aktuellen Bauzins 2026 einschätzen

    „Wie hoch ist ein guter effektiver Jahreszins für eine Baufinanzierung?“

    Eingabe
    300.000 € Darlehen, 3,91 % Sollzins (Bundesbank-Effektivzins über 5–10 Jahre Zinsbindung, September 2026, vorläufig), 2 % Tilgung, 10 Jahre
    Ergebnis
    3,98 % Effektivzins, 1.477,50 € Monatsrate
  6. Berechneten Effektivzins mit dem Bankangebot abgleichen

    „Wie vergleiche ich den Effektivzins-Rechner mit dem PAngV-Pflichtwert der Bank?“

    Eingabe
    300.000 € Darlehen, 3,5 % Sollzins, Angebot nennt 3,7 % Effektivzins
    Ergebnis
    Berechnet: 3,56 % Effektivzins, Abweichung −0,14 Prozentpunkte zum Angebot

Berechnung

PAngV-Effektivzins: Zahlungsstrom aus Auszahlung, Raten und Restschuld

Der effektive Jahreszins leitet sich aus den realen Zahlungsströmen über die Zinsbindung ab: Auszahlungsbetrag (Kredit minus Disagio und Gebühren) wird den monatlichen Raten, der Kontoführung und der Restschuld am Ende der Zinsbindung gegenübergestellt; ist das Darlehen früher getilgt, enden die Zahlungen mit der letzten Rate. Bereitstellungszinsen bleiben nach Anlage Nr.

2 a PAngV außen vor, weil das Darlehen dort als sofort voll ausgezahlt gilt. Aus diesem Zahlungsstrom ermittelt die Rechnung einen internen Zinsfuß (IRR), der die wahren jährlichen Kreditkosten abbildet.

Für Ratenkredite oder andere Zinsperioden ohne Disagio nutzt du den Effektiver Jahreszins Rechner.

Beispiel für die Praxis: Bei einem Immobilienkredit von 320.000 Euro mit 3,4 Prozent Sollzins, 2,0 Prozent Tilgung und 2,0 Prozent Disagio weist der Rechner rund 3,73 Prozent Effektivzins aus — spürbar mehr als die 3,45 Prozent, die dieselbe Finanzierung ohne Disagio erreicht; kommen laufende Gebühren hinzu, steigt der Wert weiter, mit 12 Euro Kontoführung im Monat etwa auf rund 3,78 Prozent.

Ob ein Effektivzins günstig oder teuer ist, hängt vom Zinsniveau ab; als grobe redaktionelle Einordnung (keine Norm) gelten unter 3 Prozent als günstig, 3 bis 5 Prozent als mittel und ab 5 Prozent als vergleichsweise hoch.

Liegt der berechnete Effektivzins deutlich über dem Sollzins eines Angebots, ist das ein Zeichen von versteckten Kosten — genau diese Differenz verdient vor der Unterschrift einen zweiten Blick. Kreditkosten: Zinsen aus dem Sollzins plus Disagio, Kontoführung und Bereitstellungszins

Nachschlagen

Effektivzins: Wie Nebenkosten den tatsächlichen Darlehenszins erhöhen

Der Effektivzins liegt immer über dem Sollzins, weil er zusätzliche Kreditkosten einrechnet. Die Tabelle zeigt für ein Darlehen über 300.000 € bei 3,50 % Sollzins, wie einzelne Kostenfaktoren den Effektivzins verändern.

Effektivzins-Aufschlag durch verschiedene Kostenfaktoren bei 300.000 € Darlehen, 3,50 % Sollzins, 10 J. Zinsbindung
KostenfaktorBeispielwertEffektivzinsAufschlag zum Sollzins
Nur Sollzins (ohne Nebenkosten)–3,56 %+0,06 Pp.
Bearbeitungsgebühr500 €3,58 %+0,08 Pp.
Kontoführungsgebühr60 €/Jahr3,58 %+0,08 Pp.
Schätzkosten / Wertgutachten500 € (als einmalige Kosten eingeben)3,58 %+0,08 Pp.
Bereitstellungszinsen (3 Mon., ohne zinsfreie Monate)0,25 %/Mon. (= 3 % p.a.)3,56 % nach PAngV, 3,66 % inkl. Bereitstellungszinsen+0,06 Pp. bzw. +0,16 Pp.
Disagio 2 %6.000 € (Auszahlung 294.000 €)3,83 %+0,33 Pp.
Disagio 5 %15.000 € (Auszahlung 285.000 €)4,26 %+0,76 Pp.
Kombination: Bearbeitungsgebühr + Konto + Disagio 2 %Alle drei3,88 %+0,38 Pp.

Berechnet in Anlehnung an den effektiven Jahreszins nach § 16 PAngV; Bereitstellungszinsen zählen nach Anlage Nr. 2 a nicht dazu und stehen als Zusatzwert daneben. Berechnungsgrundlage: 300.000 € Darlehen, 3,50 % Sollzins, 2 % Anfangstilgung, 10 Jahre Zinsbindung. Die Beispielwerte dienen der Veranschaulichung und sind keine Marktdurchschnitte. Der Aufschlag variiert je nach Darlehenssumme und Zinsbindung. Vergleiche stets den Effektivzins, nicht den Sollzins. Quelle: § 16 PAngV und Anlage zu § 16 PAngV (gesetze-im-internet.de).

Ausblick

Was ändert sich im kommenden Jahr?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Effektivzins für neu vergebene Wohnungsbaukredite mit über 5 bis 10 Jahren Zinsbindung lag im September 2026 laut Deutscher Bundesbank bei 3,91 Prozent p.a. (vorläufig), mit über 10 Jahren Zinsbindung bei 4,13 Prozent p.a.; im Jahresverlauf 2026 stieg er von 3,58 Prozent im Januar. Wer den vom Rechner ermittelten Effektivzins eines neuen Angebots einordnen will, sollte für 2027 eher mit diesem Niveau als mit älteren Beispielrechnungen von 3,4 oder 3,5 Prozent planen.
  • Die BaFin hat den sektoralen Systemrisikopuffer für Wohnimmobilienkredite zum 1. Mai 2025 von 2 auf 1 Prozent gesenkt. Über Höhe und Aufhebung entscheidet die BaFin; Pressemeldungen vom September 2026 berichten über eine mögliche Abschaffung zum 1. Januar 2027, eine amtliche Bestätigung lag am 6. November 2026 nicht vor. Auf die Berechnung des Effektivzinses wirkt der Puffer nicht, er kann aber die Konditionen der Banken beeinflussen.
  • Endet die Sollzinsbindung 2027 vor dem Ende der Rückzahlungszeit und ist keine neue Zinsvereinbarung getroffen, kannst du nach § 489 Absatz 1 Nummer 1 BGB mit einer Frist von einem Monat zum Ende der Zinsbindung kündigen. Unabhängig davon besteht nach § 489 Absatz 1 Nummer 2 BGB zehn Jahre nach dem vollständigen Empfang des Darlehens ein Kündigungsrecht mit einer Frist von sechs Monaten – ein im Effektivzins-Vergleich oft übersehener Hebel, um bei gesunkenem Zinsniveau zu wechseln.

Stand: 06.11.2026 · Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Effektivzinssätze Neugeschäft Wohnungsbaukredite an private Haushalte, Reihen BBIM1.M.DE.B.A2C.O.R.A.2250.EUR.N und BBIM1.M.DE.B.A2C.P.R.A.2250.EUR.N (Datenmonat September 2026, vorläufig, Abruf 06.11.2026); BaFin-Meldung vom 30.04.2025 „BaFin senkt Systemrisikopuffer“; § 489 BGB (gesetze-im-internet.de, Abruf 06.11.2026)

Expertenmodus

Effektiver Jahreszins: Fragen zu Disagio, Tilgung und Bauzins

Unterschied Sollzins und effektiver Jahreszins: Was ist beim Kreditvergleich wichtiger?

Für den Kreditvergleich ist der effektive Jahreszins wichtiger, weil er neben dem Sollzins auch Gebühren und ein Disagio enthält. Der Sollzins ist nur die reine Verzinsung des Darlehens und bestimmt mit der Tilgung die Rate.

Beispiel aus dem Rechner: Bei 300.000 Euro Darlehen und 3,4 Prozent Sollzins ohne Zusatzkosten liegt der Effektivzins bei 3,45 Prozent. Mit 5 Prozent Disagio steigt er bei unverändertem Sollzins auf 4,16 Prozent.

Ein Angebot mit niedrigerem Sollzins kann deshalb teurer sein als eines mit höherem.

Wie berechnet man den effektiven Jahreszins für einen Immobilienkredit?

Man stellt die Auszahlung nach Abzug von Disagio und Gebühren den monatlichen Raten, der Kontoführung und der Restschuld am Ende der Zinsbindung gegenüber und sucht den Jahreszins, bei dem beide Seiten gleich viel wert sind.

In der Grundeinstellung (300.000 Euro, 3,5 Prozent Sollzins, 2 Prozent Tilgung, 10 Jahre) ergibt das 3,56 Prozent und 93.284 Euro Zinsen.

Mit 1.500 Euro Bearbeitungsgebühr, 10 Euro Kontoführung im Monat und 2 Prozent Disagio sind es 3,95 Prozent; 3 Prozent Bereitstellungszins ändern diesen Wert nach PAngV nicht, eingerechnet ergeben sich 4,17 Prozent bei 106.484 Euro Gesamtkosten.

Effektiver Jahreszins aktuell: Wie hoch ist ein guter Wert für eine Baufinanzierung?

Gut ist ein Wert unter dem Marktdurchschnitt für dieselbe Zinsbindung.

Laut Deutscher Bundesbank lag der effektive Jahreszins für neu vergebene Wohnungsbaukredite im September 2026 bei 3,91 Prozent mit über 5 bis 10 Jahren Zinsbindung und bei 4,13 Prozent mit über 10 Jahren (vorläufige Werte).

Als grobe redaktionelle Orientierung gelten unter 3 Prozent als günstig, 3 bis 5 Prozent als mittel und ab 5 Prozent als hoch. Setzt man 3,91 Prozent als Sollzins an, ergibt er bei 300.000 Euro und 2 Prozent Tilgung 3,98 Prozent effektiv.

Was ist der Effektivzinssatz bei einer Immobilienfinanzierung?

Der Effektivzinssatz ist die jährliche Kostenkennzahl eines Immobilienkredits: Er fasst Sollzins, Bearbeitungsgebühr, Kontoführung und ein Disagio in einem Wert zusammen.

Weil die Raten monatlich gezahlt werden, liegt er schon ohne Nebenkosten leicht über dem Sollzins: Bei 300.000 Euro, 3,5 Prozent Sollzins und 2 Prozent Tilgung sind es 3,56 Prozent.

Kreditgeber müssen den effektiven Jahreszins nach § 16 Preisangabenverordnung (PAngV) angeben, damit sich Angebote verschiedener Banken vergleichen lassen.

Wie berechnet man das Disagio beim Kredit?

Das Disagio ist ein Prozentsatz vom Darlehensbetrag, den die Bank bei der Auszahlung einbehält: 5 Prozent von 300.000 Euro sind 15.000 Euro. Zinsen und Tilgung laufen trotzdem auf die vollen 300.000 Euro.

Deshalb wirkt das Disagio wie vorausgezahlter Zins: Bei 3,4 Prozent Sollzins steigt der Effektivzins von 3,45 auf 4,16 Prozent. Es lohnt sich nur, wenn der Zinsnachlass dafür groß genug ist.

Gib beide Angebote in den Rechner ein und vergleiche den Effektivzins.

Wie berechnet man Bereitstellungszinsen und wie stark steigt der Effektivzins?

Bereitstellungszinsen sind Darlehensbetrag × Bereitstellungszins ÷ 12 × Monate nach dem Ende der zinsfreien Zeit. Bei 200.000 Euro, 3 Prozent, 6 zinsfreien Monaten und 18 Monaten Bereitstellungsdauer sind das 6.000 Euro.

Im Effektivzins nach PAngV zählen sie nicht, weil das Darlehen dort als sofort voll ausgezahlt gilt (Anlage zu § 16 PAngV): Bei 4,2 Prozent Sollzins bleibt er bei 4,28 Prozent.

Der Rechner zeigt zusätzlich den Effektivzins inklusive Bereitstellungszinsen mit Auszahlung am Ende der Bereitstellung: 4,73 Prozent. Er setzt die Zinsen vereinfachend auf den gesamten Darlehensbetrag an und bildet keinen Abrufplan ab.

Effektivzins mit Disagio berechnen: Wie gehe ich mit dem Rechner vor?

Trage Darlehensbetrag, Sollzins, anfängliche Tilgung und Zinsbindungsdauer aus dem Angebot ein, dann die einmaligen Kosten, die monatliche Kontoführung und das Disagio in Prozent.

Der Rechner zeigt sofort den Effektivzins: Bei 300.000 Euro, 3,4 Prozent Sollzins, 2 Prozent Tilgung, 10 Jahren und 5 Prozent Disagio sind es 4,16 Prozent.

Trägst du den Effektivzins laut Angebot ins optionale Feld ein, erscheint die Abweichung in Prozentpunkten.

Bei 3,5 Prozent Sollzins ohne Kosten und 3,7 Prozent laut Bank sind das minus 0,14 Prozentpunkte, gerechnet mit dem auf zwei Stellen gerundeten Wert 3,56 Prozent.

Wie viel Zinsen zahlt man bei 400.000 € Kredit?

Bei 400.000 Euro, 3,91 Prozent Sollzins und 2 Prozent anfänglicher Tilgung zahlst du in 10 Jahren Zinsbindung 138.698 Euro Zinsen bei einer Monatsrate von 1.970 Euro.

Der Effektivzins liegt ohne weitere Kosten bei 3,98 Prozent, genauso hoch wie bei 300.000 Euro, weil er ohne Gebühren nicht vom Darlehensbetrag abhängt.

Eine feste Bearbeitungsgebühr wirkt bei großen Darlehen schwächer als bei kleinen; ein Disagio in Prozent wirkt bei jedem Darlehensbetrag gleich.

Ist im effektiven Jahreszins die Tilgung enthalten?

Ja, aber nur als Teil der Rate, nicht als Kostenposition. Die Monatsrate ist Darlehensbetrag × (Sollzins + anfängliche Tilgung) ÷ 12: Bei 300.000 Euro, 3,5 Prozent Sollzins und 2 Prozent Tilgung sind das 1.375 Euro.

Der Effektivzins misst die Verzinsung des jeweils noch offenen Betrags einschließlich der Nebenkosten. Eine höhere Tilgung senkt die Restschuld und die Zinssumme, ändert den Effektivzins ohne Gebühren aber nicht.

Weil die Rate über die ganze Zinsbindung gleich bleibt, steigt der Tilgungsanteil von Monat zu Monat.

Werden die Bauzinsen 2027 wieder sinken?

Eine verlässliche Prognose gibt es nicht.

Laut Deutscher Bundesbank stieg der Effektivzins für neu vergebene Wohnungsbaukredite mit über 5 bis 10 Jahren Zinsbindung von 3,58 Prozent im Dezember 2025 auf 3,91 Prozent im September 2026 (vorläufig), mit über 10 Jahren von 3,73 auf 4,13 Prozent.

Sinken die Zinsen später, hilft das Kündigungsrecht nach § 489 BGB: zum Ende der Zinsbindung mit einem Monat Frist, wenn keine neue Zinsvereinbarung getroffen ist, und zehn Jahre nach der vollständigen Auszahlung mit sechs Monaten Frist.

Hinweise

Bereitstellungszinsen berechnen: Freimonate und Bauzeit richtig ansetzen

Für die Praxis zählt der Effektivzins als Vergleichsanker, aber immer zusammen mit Restschuld und Flexibilität. Prüfe deshalb in einem zweiten Schritt Sondertilgung, Tilgungssatzwechsel und Bereitstellungsfristen.

Wenn zwei Angebote fast gleich wirken, entscheidet oft die Kombination aus Nebenkosten und Vertragsflexibilität über die langfristig bessere Wahl.

Praxisbeispiel: Zwei Angebote mit identischem Nominalzins können sich im Effektivzins berechnet aus Zahlungsströmen deutlich unterscheiden — ein Disagio oder laufende Gebühren lassen den realen Jahreszins schnell über den Sollzins steigen.

Für die Praxis heißt das: Lege bei jedem Vergleich zuerst Darlehenssumme, Anfangstilgung und Zinsbindung identisch fest und variiere danach nur Sollzins und Nebenkosten — nur so bleibt der Effektivzins als Vergleichsanker aussagekräftig.

Wenn zwei Angebote beim Effektivzins nahezu gleichauf liegen, entscheidet die Vertragsflexibilität: kostenlose Sondertilgungen, ein möglicher Tilgungssatzwechsel und großzügige Bereitstellungsfristen können über die Laufzeit mehr wert sein als ein Zehntelprozentpunkt beim Zins.

Behandle die Ergebnisse als Orientierung und gleiche sie vor der Unterschrift mit dem in den ESIS-Unterlagen ausgewiesenen effektiven Jahreszins ab; weichen die Werte deutlich ab, lohnt eine gezielte Nachfrage bei der Bank.

Anwendung

Disagio berechnen: Bernd vergleicht zwei Kreditangebote

Bernd vergleicht zwei Kreditangebote für ein Darlehen von 320.000 Euro und will wissen, welches pro Jahr wirklich günstiger ist.

Ausgangslage: Angebot A wirbt mit 3,4 Prozent Sollzins, verlangt aber 2 Prozent Disagio und 12 Euro Kontoführung pro Monat; Angebot B hat 3,5 Prozent Sollzins ohne Disagio und ohne laufende Gebühren.

Eingaben: Darlehenssumme 320.000 Euro, anfängliche Tilgung 2,0 Prozent, Zinsbindung 10 Jahre, je Angebot Sollzins, Disagio und Gebühren.

Der Rechner ergibt: Angebot A Monatsrate exakt 1.440 Euro, Effektivzins durch Disagio und Gebühren rund 3,78 Prozent.

Angebot B Effektivzins rund 3,56 Prozent trotz höherem Sollzins – beide Werte mit denselben Bereitstellungs-Voreinstellungen gerechnet, die hier ohne Bereitstellungszins keinen Kostenunterschied erzeugen.

Bernd entscheidet: Er wählt Angebot B, weil der niedrigere Sollzins von Angebot A durch Disagio und Kontoführung beim Effektivzins überkompensiert wird.

Der Unterschied von rund 0,22 Prozentpunkten beim Effektivzins wirkt klein, summiert sich bei 320.000 Euro Darlehen über die zehnjährige Zinsbindung jedoch auf eine deutlich vierstellige Ersparnis.

Bernd notiert sich zusätzlich, dass Angebot A ohne das Disagio mit rund 3,51 Prozent Effektivzins sogar unter Angebot B (3,56 Prozent) läge – in der Verhandlung könnte er deshalb auf den Verzicht auf das Disagio drängen. Effektivzins-Vergleich von Bernds zwei Kreditangeboten

Fallstricke

Kreditkosten berechnen: typische Fehler bei Gebühren und Disagio

Besonders oft wird allein der Sollzins isoliert bewertet, ohne die Auszahlungsabschläge, das Disagio und die übrigen Nebenkosten in den Effektivzins einzubeziehen. Ebenfalls häufig werden Gebühren in falscher Zeiteinheit erfasst, etwa eine monatliche Kontoführung als Jahreswert oder umgekehrt, wodurch der berechnete Effektivzins verzerrt wird.

Wer diese Punkte nicht sauber prüft, entscheidet sich oft für das Kreditangebot mit dem niedrigsten Sollzins, obwohl die reale Jahresbelastung gemessen am Effektivzins höher liegt.

Ein weiterer teurer Fehler ist es, den Bereitstellungszins bei einem Neubau oder einer noch nicht abgerufenen Kaufsumme zu ignorieren: Verzögert sich die Auszahlung um mehrere Monate, summieren sich diese Kosten spürbar – im Effektivzins nach PAngV stehen sie nicht, der Rechner zeigt sie deshalb als eigenen Betrag und als Effektivzins inklusive Bereitstellungszinsen.

Ebenso wird häufig ein Disagio als reine Zinsersparnis missverstanden, obwohl es lediglich künftigen Zins vorwegnimmt und den Auszahlungsbetrag mindert.

Wer diese Effekte übersieht, vergleicht am Ende bloße Sollzinssätze statt echter Jahreskosten und wählt möglicherweise das nominell günstigste, real aber teuerste Angebot.

Nächster Schritt

Angebote vergleichen: Effektivzins mit dem ESIS-Merkblatt abgleichen

Der Effektivzins-Immobilien-Rechner bündelt Darlehensbetrag, Sollzins, Tilgung, Zinsbindung und kostenrelevante Zusatzwerte wie Gebühren, Bereitstellungszins und Disagio zu einem effektiven Jahreszins als fairer Vergleichskennzahl.

Das Ergebnis zeigt, was ein Kreditangebot pro Jahr tatsächlich kostet, jenseits des werbewirksamen Sollzinses.

Als konkreten nächsten Schritt lohnt es sich, den vom Rechner ermittelten Effektivzins Angebot für Angebot in einer kleinen Tabelle festzuhalten und mit dem effektiven Jahreszins der jeweiligen ESIS-Unterlagen abzugleichen.

Bleibt eine größere Differenz bestehen, ist das ein Signal für zusätzliche, bislang nicht erfasste Nebenkosten, die vor der Entscheidung geklärt werden sollten.

Wie sehr die Nebenkosten den Zins bewegen, zeigt der Vergleich: Ohne Zusatzkosten liefert die Voreinstellung mit 300.000 Euro und 3,5 Prozent Sollzins einen Effektivzins von 3,56 Prozent bei 93.284 Euro Gesamtkosten, deren Zinsanteil bei 100 Prozent liegt.

Kommen 1.500 Euro Bearbeitungsgebühr, 10 Euro Kontoführung, 3 Prozent Bereitstellungszins und 2 Prozent Disagio hinzu, springt der Effektivzins nach PAngV auf 3,95 Prozent, mit den Bereitstellungszinsen auf 4,17 Prozent, und die Gesamtkosten steigen auf 106.484 Euro — der Gebührenanteil beträgt dann 12,4 Prozent.

Über 0,6 Prozentpunkte Aufschlag allein durch Posten, die im beworbenen Sollzins nicht vorkommen. Wer ein endfälliges Überbrückungsdarlehen statt eines Annuitätendarlehens vergleichen will, findet im Zwischenfinanzierung-Rechner die passende Kostenaufstellung.

Vertiefung

Effektivzins Baufinanzierung: Beispielrechnungen mit Gebühren und Disagio

Praxisbeispiel

Effektivzins ohne Zusatzkosten

Darlehensbetrag (Nennbetrag vor Disagio)
300.000 €
Sollzins p.a.
3,5 % p.a.
Anfängliche Tilgung p.a.
2 % p.a.
Zinsbindungsdauer
10 Jahre

Ergebnis: Effektivzins nach PAngV: 3,56 % p.a. | Gesamtzinsen (Zinsbindung): 93.284 € | Kreditkosten gesamt: 93.284 €

Ohne einmalige Kosten, Disagio oder Bereitstellungszinsen liegt der Effektivzins laut Rechner bei 3,56 % p.a. – nur geringfügig über dem Sollzins von 3,5 %. Die kleine Differenz entsteht durch die monatliche Zinsverrechnung. Über die 10-jährige Zinsbindung fallen 93.284 € Zinsen an, die zu 100 % die Kreditkosten ausmachen.

Beispiel 1 · Einfach · Effektivzins nach PAngV: 3,90 % p.a. | Disagio-Betrag: 6.000 € | Kreditkosten gesamt: 100.784 € | Gebührenanteil: 7,4 %

Effektivzins mit Bearbeitungsgebühr und Disagio

Darlehensbetrag (Nennbetrag vor Disagio)
300.000 €
Sollzins p.a.
3,5 % p.a.
Einmalige Kosten (Gebühr, Gutachten)
1.500 €
Disagio (Abzug vom Auszahlungsbetrag)
2 %

Beispiel 2 · Mittel · Effektivzins nach PAngV: 3,56 % p.a. | Abweichung zum Effektivzins laut Angebot: −0,14 Prozentpunkte

Vergleich mit dem vom Angebot genannten Effektivzins

Darlehensbetrag (Nennbetrag vor Disagio)
300.000 €
Sollzins p.a.
3,5 % p.a.
Effektivzins laut Angebot (optional)
3,7 % p.a.

Beispiel 3 · Komplex · Effektivzins nach PAngV: 4,28 % p.a. | Effektivzins inkl. Bereitstellungszinsen: 4,73 % p.a. | Bereitstellungszinsen gesamt: 6.000 € | Kreditkosten gesamt: 80.396 €

Effektivzins mit Bereitstellungszinsen bei Neubau

Darlehensbetrag (Nennbetrag vor Disagio)
200.000 €
Sollzins p.a.
4,2 % p.a.
Bereitstellungszins p.a.
3 % p.a.
Bereitstellungszinsfreie Monate
6 Monate

Weitere 1 Eingabewerte sind in dieser Beispielrechnung enthalten.

Beispiel 4 · Komplex · Effektivzins nach PAngV: 3,98 % p.a. | Monatliche Rate: 1.477,50 € | Gesamtzinsen (Zinsbindung): 104.023 €

Effektivzins zum Bundesbank-Bauzins 2026

Darlehensbetrag (Nennbetrag vor Disagio)
300.000 €
Sollzins p.a.
3,91 % p.a.
Anfängliche Tilgung p.a.
2 % p.a.
Zinsbindungsdauer
10 Jahre

Beispiel 5 · Komplex · Effektivzins nach PAngV: 4,16 % p.a. | Disagio-Betrag: 15.000 € | Kreditkosten gesamt: 105.658 € | Gebührenanteil: 14,2 %

Disagio-Vergleich bei niedrigerem Sollzins

Darlehensbetrag (Nennbetrag vor Disagio)
300.000 €
Sollzins p.a.
3,4 % p.a.
Disagio (Abzug vom Auszahlungsbetrag)
5 %

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Vorfälligkeitsentschädigung Rechner: VFE berechnenVorfälligkeitsentschädigung bei vorzeitiger Kreditablösung berechnen: Zinsmargenschaden nach § 502 BGB, Brutto-Rückzahlung und Vergleich mit Bankangebot.KreditvergleichZwei Kreditangebote nebeneinander berechnen: Monatsrate, Gesamtkosten und Effektivzins (PAngV) direkt vergleichen.Volltilgerdarlehen-RechnerMonatliche Rate oder Laufzeit für ein Volltilgerdarlehen berechnen, bei dem die Restschuld am Ende der Zinsbindung vollständig getilgt ist – inklusive Vergleich zur Standardfinanzierung mit Restschuld.Neubau-Förderkredit-RechnerFörderung für den Hausbau berechnen: passendes KfW-Programm, Förderkredit je Wohneinheit, Monatsrate und Zinsersparnis nach Kindern, Einkommen und Effizienzstandard.Beleihungsauslauf-RechnerBeleihungsauslauf berechnen: Darlehen im Verhältnis zum Beleihungswert, Anteil bis zur 60-Prozent-Grenze und fehlendes Eigenkapital bis zur Zielstufe.EigenkapitalBenötigtes Eigenkapital, fehlender Betrag und Zeit bis zum Kaufziel berechnenKaufnebenkostenGrunderwerbsteuer, Notar, Grundbuch und Maklerprovision – Gesamtnebenkosten berechnenWarmmiete-RechnerWarmmiete berechnen aus Kaltmiete und Nebenkosten oder umgekehrt Kaltmiete berechnen – mit Mietbelastungsquote und maximaler Warmmiete.Mietrendite berechnen: Brutto-, Netto- und Eigenkapitalrendite RechnerMietrendite einer Immobilie aus Kaufpreis, Jahresmiete, Kosten und Leerstand berechnen und Brutto-, Netto- sowie Eigenkapitalrendite nachvollziehbar prüfen.Sondertilgungs-AuswirkungZeigt, wie viele Jahre und Zinsen eine einmalige und regelmäßige Sondertilgung spart – inklusive Rendite der Sondertilgung, Verzögerungskosten und Limit-Prüfung.Zwischenfinanzierung-RechnerZwischenfinanzierung berechnen: Zinsen, Bereitstellungskosten und Gesamtkosten eines endfälligen Überbrückungsdarlehens ermitteln. Mit Kostentabelle und Deckungsanalyse.Vermessungskosten-RechnerVermessungskosten nach dem Landestarif berechnen: Grenzvermessung, Grundstücksteilung mit Notar und Grundbuch, Gebäudeeinmessung für NRW, Bayern und Brandenburg.Erbbaurecht-RechnerErbbaurecht berechnen: Wert des Erbbaurechts und des Erbbaugrundstücks nach ImmoWertV, Erbbauzins aus Bodenwert und Kaufpreisspanne bei Umwandlung in Eigentum.Mietkaution-RechnerMaximale Kaution, Verzinsung, Rückgabebetrag, Ratenzahlung und Vergleich Barkaution vs. Kautionsversicherung.Kündigungsfrist Wohnung RechnerKündigungsfrist Mietvertrag berechnen: Mieter 3 Monate, Vermieter 3–9 Monate gestaffelt nach Mietdauer – frühestes Vertragsende, 3. Werktag und Vermieter-Staffel nach § 573c BGB sofort ermitteln.

Weiternutzung

Grafiken weiterverwenden

Alle 4 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Bernd vergleicht zwei Kreditangebote für 320.000 €. Angebot A hat 3,4 % Sollzins mit Disagio und Gebühren, was zu 3,78 % Effektivzins führt. Angebot B hat 3,5 % Sollzins ohne Nebenkosten und erreicht 3,56 % Effektivzins. Bernd wählt Angebot B.

    Effektivzins-Vergleich: Bernd vergleicht zwei Kreditangebote

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">
      <img src="https://rechner-portal.de/images/immobilien/effektivzins-immobilien-praxis-bernd.svg"
           alt="Bernd vergleicht zwei Kreditangebote für 320.000 €. Angebot A hat 3,4 % Sollzins mit Disagio und Gebühren, was zu 3,78 % Effektivzins führt. Angebot B hat 3,5 % Sollzins ohne Nebenkosten und erreicht 3,56 % Effektivzins. Bernd wählt Angebot B."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">Effektivzins-Vergleich: Bernd vergleicht zwei Kreditangebote auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien
  • Vier Kostenblöcke, die der Rechner zusätzlich zum Sollzins erfasst: Disagio, Bearbeitungsgebühr, Kontoführung und Bereitstellungszins. Bei 320.000 Euro Darlehen, 3,40 Prozent Sollzins, 2 Prozent Disagio, 12 Euro Kontoführung und 0,25 Prozent Bereitstellungszins betragen die Gesamtkosten 104.942 Euro, davon 8.240 Euro Gebühren und Disagio (7,9 Prozent).

    Effektivzins-Kostentreiber im Überblick

    760 × 360 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">
      <img src="https://rechner-portal.de/images/immobilien/effektivzins-kostenbloecke.svg"
           alt="Vier Kostenblöcke, die der Rechner zusätzlich zum Sollzins erfasst: Disagio, Bearbeitungsgebühr, Kontoführung und Bereitstellungszins. Bei 320.000 Euro Darlehen, 3,40 Prozent Sollzins, 2 Prozent Disagio, 12 Euro Kontoführung und 0,25 Prozent Bereitstellungszins betragen die Gesamtkosten 104.942 Euro, davon 8.240 Euro Gebühren und Disagio (7,9 Prozent)."
           width="760" height="360">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">Effektivzins-Kostentreiber im Überblick auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien
  • Bei 320.000 Euro, 3,40 Prozent Sollzins, 2 Prozent Tilgung und 10 Jahren Zinsbindung fallen 96.702 Euro Zinsen an. Dazu kommen 6.400 Euro Disagio, 1.440 Euro Kontoführung und 400 Euro Bereitstellungszins. Gesamtkosten 104.942 Euro.

    Sollzins vs. Effektivzins – was ein Kredit wirklich kostet

    760 × 350 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">
      <img src="https://rechner-portal.de/images/immobilien/effektivzins-sollzins-vs-effektivzins.svg"
           alt="Bei 320.000 Euro, 3,40 Prozent Sollzins, 2 Prozent Tilgung und 10 Jahren Zinsbindung fallen 96.702 Euro Zinsen an. Dazu kommen 6.400 Euro Disagio, 1.440 Euro Kontoführung und 400 Euro Bereitstellungszins. Gesamtkosten 104.942 Euro."
           width="760" height="350">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">Sollzins vs. Effektivzins – was ein Kredit wirklich kostet auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien
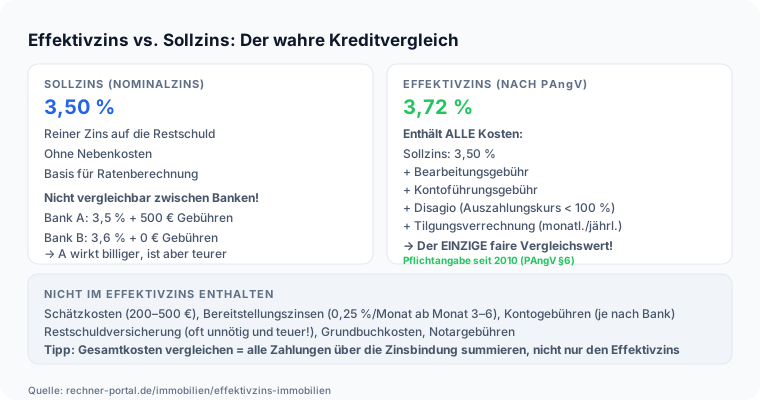
  • Vergleich zweier Angebote über 300.000 €, 2 % Tilgung, 10 Jahre Zinsbindung: Bank A mit 3,5 % Sollzins, 1.500 € Gebühr und 2 % Disagio kommt auf 3,90 % Effektivzins, Bank B mit 3,6 % ohne Gebühren auf 3,66 %. Der Effektivzins ist Pflichtangabe nach § 16 PAngV; Notar, Grundbuch, nicht vorgeschriebene Versicherungen und Bereitstellungszinsen zählen nicht dazu.

    Effektivzins vs. Sollzins: zwei Angebote im Vergleich

    760 × 400 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">
      <img src="https://rechner-portal.de/images/immobilien/effektivzins-immobilien-vergleich.svg"
           alt="Vergleich zweier Angebote über 300.000 €, 2 % Tilgung, 10 Jahre Zinsbindung: Bank A mit 3,5 % Sollzins, 1.500 € Gebühr und 2 % Disagio kommt auf 3,90 % Effektivzins, Bank B mit 3,6 % ohne Gebühren auf 3,66 %. Der Effektivzins ist Pflichtangabe nach § 16 PAngV; Notar, Grundbuch, nicht vorgeschriebene Versicherungen und Bereitstellungszinsen zählen nicht dazu."
           width="760" height="400">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">Effektivzins vs. Sollzins: zwei Angebote im Vergleich auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Dies ist keine Finanzberatung. Die Berechnung unterstützt den Angebotsvergleich, ersetzt aber keine Prüfung des ESIS-Merkblatts, aller Nebenkosten und der persönlichen Tragfähigkeit.

Quelle: Monatliche IRR- und Kostenrechnung aus Sollzins, Anfangstilgung, Gebühren, Bereitstellungszinsen und Disagio

Stand: 2026-11-07

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzter Faktencheck
06. November 2026
Stand der Inhalte
07. November 2026
Fachbereich
Immobilien / Finanzierung & Kredit
Formeln basieren auf
Interner Zinsfuß der monatlichen Zahlungen über die Zinsbindung einschließlich Restschuld, angelehnt an die Berechnung des effektiven Jahreszinses nach § 16 PAngV und Anlage; Bereitstellungszinsen nach Anlage Nr. 2 a nicht im Effektivzins, Anzeige mit zwei Nachkommastellen nach Anlage Nr. 1 d
Änderungsprotokoll (2 Einträge)

Einträge werden geladen …

„Geprüft“: fachliche Prüfung von Formel, Eingaben und Texten. „Geändert“: Anpassung an Rechnung, Werten, Eingaben oder Texten. Jeder Eintrag ist belegt: eine Prüfung durch ihren Prüfbericht, eine Änderung durch die Änderung im Quellcode.

Zitation & Richtlinien

Zitieren

Rechner-Portal: „Effektivzins Immobilienkredit mit Disagio berechnen“. https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien

Link-Code für Webseiten

<a href="https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien">Effektivzins Immobilienkredit mit Disagio berechnen – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Effektivzins Immobilienkredit mit Disagio berechnen. Abgerufen von https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien

Harvard-Format

Rechner-Portal, 2026. Effektivzins Immobilienkredit mit Disagio berechnen. Available at: https://rechner-portal.de/immobilien/finanzierung-kredit/effektivzins-immobilien

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.