Rechenbasis
Annahmen und Grenzen
Was der Rechner voraussetzt und wo seine Aussage endet.
3 Annahmen und 3 Grenzen
Annahmen
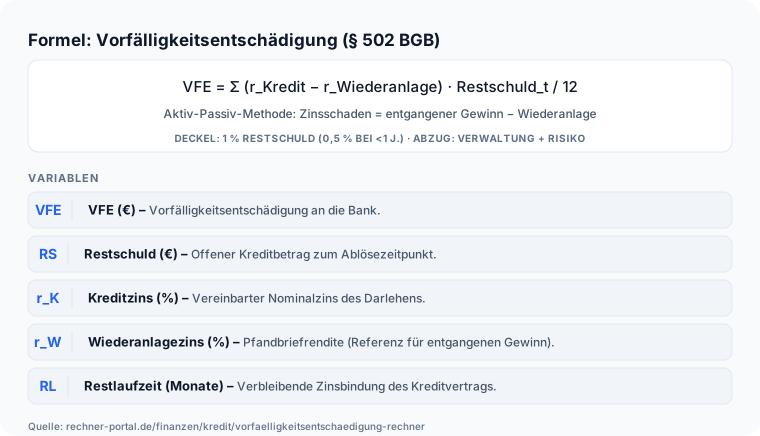
- Die Berechnung verwendet die vereinfachte aktive Methode: VFE = Restschuld × max(0, Zinsdifferenz) / 100 × Restlaufzeit / 12 + Bearbeitungsgebühr.
- Der Wiederanlagesatz entspricht näherungsweise dem aktuellen Pfandbriefzins für die entsprechende Laufzeit.
- Individuelle Vertragsklauseln, Sondertilgungsrechte und bankinterne Berechnungsmodelle sind nicht abgebildet.
Grenzen
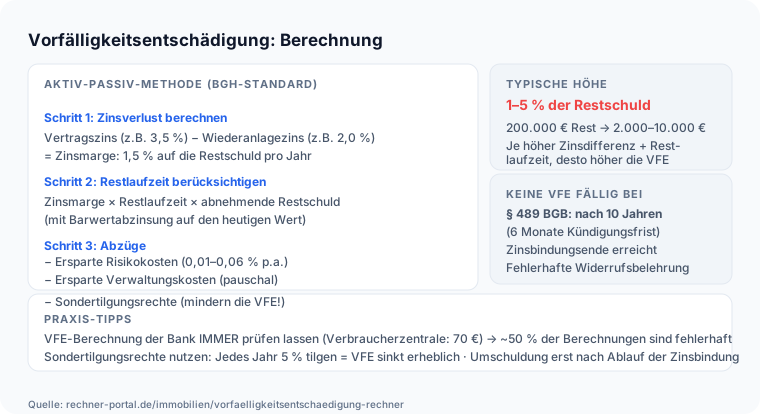
- Banken dürfen auch die passive Methode (Vergleich mit Hypothekenzins) anwenden, was zu abweichenden Werten führt; außerdem rechnen Banken meist mit dem Barwert (abgezinst), während dieser Rechner den Zinsmargenschaden undiskontiert auf die Restlaufzeit hochrechnet.
- Die prozentuale Obergrenze nach § 502 Abs. 3 BGB (1 % der Restschuld bzw. 0,5 % bei Restlaufzeit unter 1 Jahr) gilt nur für allgemeine Verbraucherdarlehen, NICHT für grundpfandrechtlich gesicherte Immobiliardarlehen wie dieses – hier ist die Bank lediglich an das allgemeine Angemessenheitsgebot aus § 502 Abs. 1 BGB gebunden und die VFE kann auch deutlich über 1 % der Restschuld liegen.
- Für Kredite, die nach 10 Jahren mit 6-monatiger Frist nach § 489 BGB kündbar sind, entfällt die VFE ganz.
Stand der Prüfung: Formel und rechtliche Grundlagen fachredaktionell geprüft am 11.07.2026.