Zum Hauptinhalt springen

Urlaubskasse-Rechner: Wieviel monatlich sparen?

Reise & UrlaubStand Jetzt bewerten
€
€
Monate
Anzeige

Kurzantwort

Berechnet aus Zielbetrag, vorhandenem Guthaben und Monaten bis zur Abreise die monatliche und wöchentliche Sparrate für die Urlaubskasse.

Urlaubskasse planen: aus Zielbetrag, vorhandenem Guthaben und Monaten bis zur Abreise die...

Kilian AchatzGründer & Fachredakteur
Geprüft: Review-Team Rechner-Portal (Juni 2026)Veröffentlicht: Stand:

Rechenbasis

Annahmen und Grenzen

Was der Rechner voraussetzt und wo seine Aussage endet.

2 Annahmen und 2 Grenzen

Annahmen

  • Der noch zu sparende Betrag wird gleichmäßig auf die verbleibenden Monate verteilt.
  • Ein bereits vorhandenes Startguthaben wird vom Zielbetrag abgezogen.

Grenzen

  • Zinsen, Wechselkursschwankungen und Preissteigerungen werden nicht berücksichtigt.
  • Unregelmäßige Einnahmen oder Sonderzahlungen werden nicht modelliert.

Stand der Prüfung: Berechnungslogik geprüft, Stand 15.06.2026.

Überblick

Was ist der Reisekasse-Rechner?

Wer 2.000 Euro Reisebudget in 8 Monaten anspart, braucht genau 250 Euro pro Monat – oder rund 57,69 Euro pro Woche per Dauerauftrag. Der Rechner zeigt, wie viel du monatlich zur Seite legen musst, um dein Reisebudget pünktlich zur Abreise vollständig angespart zu haben.

Das ist kein Kostenteiler für Mitreisende wie Tricount oder Splid, sondern ein Sparplan für dein eigenes Reisebudget.

Du gibst an, wie hoch dein gesamtes Reisebudget sein soll, wie viel davon du bereits gespart hast, und wie viele Monate dir bis zur Abreise noch bleiben.

Der Rechner ermittelt daraus den noch fehlenden Betrag sowie die exakt benötigte monatliche und wöchentliche Sparrate.

Damit planst du deine Urlaubskasse auf solider rechnerischer Grundlage, ohne auf grobe Schätzungen angewiesen zu sein – die Verbraucherzentrale empfiehlt, das Reisebudget frühzeitig und vollständig zu kalkulieren.

Das Ergebnis hilft dir, einen Dauerauftrag in der richtigen Höhe einzurichten und den Sparfortschritt laufend zu kontrollieren.

Der Rechner eignet sich für jede Art von Reise, ob Kurztrip, Sommerurlaub oder Fernreise, und für jedes Budget, vom Sparurlaub bis zur Traumreise. Reisekasse-Sparplan: Von 500 € Startguthaben in 10 Monaten zu 3.200 € Reisebudget

Eingaben

So nutzt du den Rechner

Du gibst drei Werte ein: erstens den benötigten Zielbetrag in Euro, also das gesamte Reisebudget inklusive Flug oder Bahn, Unterkunft, Verpflegung, Ausflüge und einen Puffer für Unvorhergesehenes. Zweitens das bereits angesparte Startguthaben, das direkt vom Zielbetrag abgezogen wird.

Drittens die Anzahl der Monate bis zur Abreise. Je früher du mit dem Sparen beginnst, desto niedriger fällt die monatliche Rate aus.

Typische Eingabewerte liegen bei einem Reisebudget zwischen 1.000 und 5.000 Euro und einem Sparhorizont von drei bis zwölf Monaten.

Das Startguthaben kann null sein, wenn du noch nichts gespart hast, oder bereits einen nennenswerten Anteil des Zielbetrags abdecken, wenn du früh mit dem Sparen begonnen hast.

Mehr als diese drei Felder gibt es nicht – kein Zinssatz, keine Inflation, keine unregelmäßigen Einzahlungen.

Trägst du ein Startguthaben ein, das den Zielbetrag bereits erreicht oder übersteigt, weist der Rechner konsequent 0 € Restbetrag und 0 € Sparrate aus, statt einen negativen Wert anzuzeigen.

Berechnung

So funktioniert die Berechnung

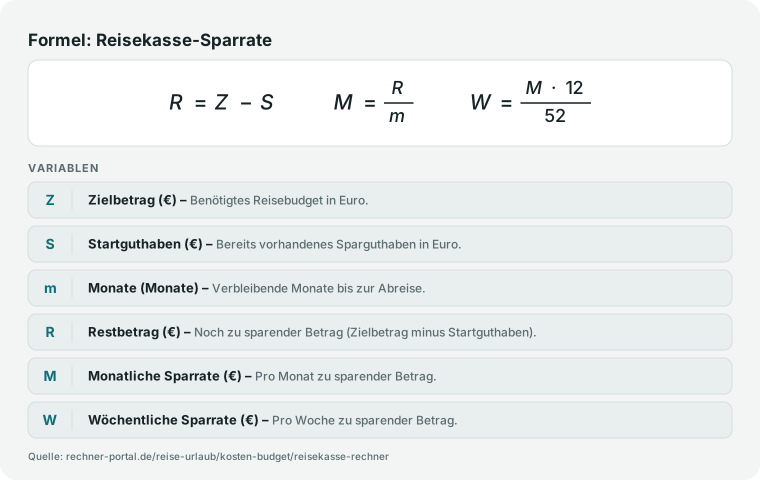
Die Berechnung läuft in zwei Schritten ab. Zuerst wird der Restbetrag ermittelt: Restbetrag = Zielbetrag minus Startguthaben (mindestens null, falls bereits mehr gespart als geplant).

Dann wird die monatliche Sparrate berechnet: monatliche Sparrate = Restbetrag geteilt durch die Anzahl der Monate bis zur Abreise. Die wöchentliche Sparrate ergibt sich als monatliche Sparrate multipliziert mit zwölf, geteilt durch zweiundfünfzig.

Beispiel: Du planst eine Reise für 2.000 Euro, hast noch nichts gespart und hast acht Monate Zeit. Restbetrag = 2.000 Euro. Monatliche Rate = 2.000 geteilt durch 8 = 250 Euro pro Monat.

Wöchentliche Rate = 250 mal 12 geteilt durch 52 = rund 57,69 Euro pro Woche. Die Berechnung ist linear und berücksichtigt keine Zinsen auf das Angesparte.

Weil die Rechnung rein linear verläuft, wirkt sich jede Änderung sofort nachvollziehbar aus: Ein höheres Startguthaben senkt den Restbetrag und damit die Rate, ein früherer Sparbeginn verteilt den Restbetrag auf mehr Monate und macht jede einzelne Rate kleiner.

So siehst du unmittelbar, wie stark sich ein zusätzlicher Sparmonat oder ein größerer Grundstock auf deine monatliche Belastung auswirkt. Reisekasse-Formel: Zielbetrag minus Startguthaben geteilt durch Monate ergibt Sparrate

Formelgrafik: Monatliche und wöchentliche Sparrate für die Reisekasse
Die monatliche Sparrate ergibt sich aus dem Restbetrag geteilt durch die Monate bis zur Abreise.

Expertenmodus

Häufige Fragen zu Reisekasse-Rechner

Wie berechnet der Rechner die monatliche Sparrate für die Urlaubskasse?

Die monatliche Sparrate ergibt sich aus einer einfachen Formel: Zielbetrag minus Startguthaben, geteilt durch die Monate bis zur Abreise.

Wer beispielsweise 2.000 Euro Reisebudget plant, noch nichts gespart hat und acht Monate Zeit hat, erhält eine Rate von genau 250 Euro pro Monat beziehungsweise rund 57,69 Euro pro Woche.

Der Rechner übernimmt diese Rechnung automatisch und zeigt beide Werte nebeneinander an, sobald die drei Eingaben feststehen.

Richte die ermittelte Rate am besten sofort als Dauerauftrag ein, der kurz nach dem Gehaltseingang auf ein separates Konto bucht – dann wird die Rate nicht erst am Monatsende aus dem bereits verplanten Restguthaben bestritten.

Die Grenze der Methode: Zinsen auf das Ersparte und Preisänderungen beim Reiseziel fließen nicht ein, die Rechnung bleibt bewusst linear.

Wer früh beginnt, senkt die monatliche Belastung spürbar – bei zwölf statt acht Monaten Vorlauf sinkt die Rate auf 166,67 Euro.

Wie setze ich ein realistisches Sparziel für meine Reise an?

Ein realistisches Sparziel ergibt sich aus der Summe aller erwarteten Reisekosten plus einem Sicherheitspuffer, nicht aus einer Pauschale.

Rechne Flug oder Bahn, Unterkunft, Verpflegung, Aktivitäten und lokale Transportkosten einzeln zusammen und addiere zehn bis fünfzehn Prozent für Unvorhergesehenes, bevor du den Betrag als Zielbetrag einträgst.

Für eine zweiwöchige Reise mit einem Grundbudget von 2.800 Euro ergibt ein Puffer von zehn Prozent ein Sparziel von 3.080 Euro, das der Rechner bei zehn Monaten Vorlauf in eine monatliche Rate von 308 Euro übersetzt.

Setze das Sparziel eher zu hoch als zu niedrig an: Ein zu knapp kalkuliertes Ziel führt dazu, dass während der Reise selbst nachfinanziert werden muss.

Die Grenze: Der Rechner prüft nicht, ob dein Sparziel realistisch ist, sondern verteilt ausschließlich den eingegebenen Betrag auf die verbleibenden Monate – die Recherche der Einzelposten bleibt deine Aufgabe.

Wie rechne ich ein geplantes Tagesbudget im Urlaub in den Zielbetrag um?

Ein Tagesbudget lässt sich direkt in einen Zielbetrag umrechnen: Multipliziere die geplante Reisedauer in Tagen mit deinem erwarteten Tagesbudget und addiere die Fixkosten für Flug oder Bahn und Unterkunft, die meist nicht pro Tag anfallen.

Bei zwei Wochen Reisezeit und einem angenommenen Tagesbudget von 60 Euro für Verpflegung und Aktivitäten ergeben sich 840 Euro, die zusammen mit beispielsweise 900 Euro für Flug und Unterkunft ein Sparziel von 1.740 Euro ergeben – bei neun Monaten Vorlauf eine monatliche Rate von rund 193,33 Euro.

Trage im Rechner ausschließlich den so ermittelten Gesamtbetrag als Zielbetrag ein, ein separates Tagesbudget-Feld gibt es nicht.

Wie hoch ein realistisches Tagesbudget für dein Reiseziel tatsächlich ausfällt, hängt stark von Land und Reisestil ab und lässt sich nur über eigene Recherche zu Preisen vor Ort verlässlich einschätzen – der Rechner selbst kennt keine Länderpreise.

Teilt der Rechner auch gemeinsame Reisekosten wie Tricount oder Splid?

Nein, der Reisekasse-Rechner teilt keine gemeinsamen Reisekosten zwischen mehreren Personen auf und ersetzt keine Splitting-App wie Tricount oder Splid.

Er beantwortet eine andere Frage: Wie viel muss eine einzelne Person oder ein Haushalt monatlich zur Seite legen, um ein selbst festgelegtes Reisebudget pünktlich zur Abreise komplett angespart zu haben.

Wer stattdessen Ausgaben einer gemeinsamen Reisekasse unter Mitreisenden abrechnen möchte, etwa wer wem noch Geld schuldet, braucht eine dedizierte Kostenteiler-App und ist hier falsch.

Gib stattdessen dein persönliches Zielbudget, bereits Gespartes und die Monate bis zur Abreise ein, um die nötige Sparrate zu ermitteln: Bei 1.800 Euro Zielbetrag ohne Startguthaben und sechs Monaten Vorlauf sind das 300 Euro im Monat.

Die beiden Anwendungsfälle – Sparen auf ein Ziel und Ausgaben untereinander verrechnen – lassen sich auch kombinieren, indem jede Person vorab mit diesem Rechner ihren eigenen Anteil anspart.

Wie berücksichtige ich bereits Gespartes (Startguthaben) bei der Planung?

Das Startguthaben trägst du direkt als eigenen Wert ein, der Rechner zieht es automatisch vom Zielbetrag ab und verteilt nur den verbleibenden Restbetrag auf die Monate bis zur Abreise.

Hast du für eine 2.500-Euro-Reise bereits 600 Euro zurückgelegt, bleibt ein Restbetrag von 1.900 Euro, der sich bei zehn Monaten Vorlauf auf 190 Euro monatlich verteilt.

Führe das Startguthaben am besten auf einem separaten Konto, damit du den tatsächlichen Stand jederzeit kennst und nichts versehentlich für andere Zwecke ausgegeben wird.

Aktualisiere den Wert regelmäßig: Nach jeder weiteren Sparrate oder einer Sonderzahlung steigt das Startguthaben, wodurch die künftige monatliche Rate sinkt.

Die Grenze der Berechnung: Zinserträge auf das bereits Angesparte werden nicht automatisch addiert, ein verzinstes Tagesgeldkonto musst du von Hand nachtragen, wenn du den Zinsertrag im Zielbetrag berücksichtigen willst.

Monatlich oder wöchentlich sparen – was passt besser zu meinem Einkommen?

Beide Varianten führen zum selben Sparziel, unterscheiden sich aber im Rhythmus: Die monatliche Rate passt zu einem festen Gehaltseingang, die Wochenrate zu unregelmäßigem Einkommen oder kleineren, leichter verkraftbaren Beträgen.

Bei einem Sparziel von 300 Euro im Monat zeigt der Rechner parallel eine Wochenrate von rund 69,23 Euro an, berechnet als monatliche Rate mal zwölf geteilt durch 52 Wochen im Jahr.

Richte passend zum gewählten Rhythmus einen Dauerauftrag ein, der unmittelbar nach Gehalts- oder Zahlungseingang ausgeführt wird, damit das Geld gar nicht erst für andere Ausgaben zur Verfügung steht.

Eine Grenze dabei: Vier Wochenraten ergeben nicht automatisch eine Monatsrate, weil ein Monat im Schnitt etwas mehr als vier Wochen hat – wer nur vier Wochenbeträge zurücklegt, spart am Jahresende rund acht Prozent zu wenig an und verfehlt das Sparziel leicht.

Was tun, wenn die Zeit bis zur Abreise knapp und die Rate zu hoch ist?

Wird die monatliche Rate zu hoch, hilft meist eine Kombination aus zwei Stellschrauben: den Zielbetrag senken oder die Sparzeit verlängern.

Verschiebst du bei einem Zielbetrag von 2.400 Euro den Abreisetermin von sechs auf neun Monate, sinkt die Rate von 400 auf 266,67 Euro, reduzierst du gleichzeitig den Zielbetrag auf 2.000 Euro, liegt die Rate bei nur noch 222,22 Euro.

Probiere im Rechner mehrere Kombinationen aus Zielbetrag und Monaten durch, bevor du eine Reise absagst oder auf Kredit finanzierst.

Die Grenze: Der Rechner kann keine Monate unter eins verarbeiten und keinen negativen Restbetrag anzeigen, bei einem bereits ausreichenden Startguthaben meldet er stattdessen, dass nichts mehr gespart werden muss.

Wer trotz aller Anpassungen nicht auf eine tragbare Rate kommt, sollte das Reiseziel oder den Reisezeitraum grundsätzlich überdenken, statt die Finanzierung auf später zu verschieben.

Welchen Puffer sollte ich für Wechselkurse und unvorhergesehene Kosten einplanen?

Der Rechner selbst rechnet ohne Zinsen und ohne Wechselkursannahmen, deshalb solltest du einen Puffer direkt in den Zielbetrag einrechnen, bevor du ihn einträgst.

Als Faustregel gelten zehn bis fünfzehn Prozent Aufschlag auf den kalkulierten Reisepreis, bei Reisen in Länder mit schwankenden Währungen außerhalb des Euroraums sind bis zu zwanzig Prozent sinnvoller.

Für einen Basiswert von 3.000 Euro bedeutet ein zehnprozentiger Puffer einen Zielbetrag von 3.300 Euro, der bei zwölf Monaten Vorlauf eine Rate von 275 Euro ergibt statt 250 Euro ohne Puffer.

Trage den Puffer von Anfang an ein, statt ihn erst kurz vor der Reise nachzuschießen, damit er automatisch mitgespart wird.

Die Grenze: Starke Kurssprünge kurz vor Abreise, etwa bei politisch instabilen Zielländern, lassen sich mit keinem festen Prozentsatz zuverlässig abfangen und erfordern eine Reisekrankenversicherung sowie flexible Reserven zusätzlich zum errechneten Sparbetrag.

Was zeigt der Rechner, wenn das Startguthaben den Zielbetrag schon deckt?

Deckt das Startguthaben den Zielbetrag bereits ganz oder sogar über das Ziel hinaus ab, zeigt der Rechner einen Restbetrag von 0 Euro und eine Sparrate von 0 Euro an, ergänzt um den Hinweis, dass nichts mehr gespart werden muss.

Bei einem Zielbetrag von 2.500 Euro und einem Startguthaben von ebenfalls 2.500 Euro springt die Rate also nicht ins Negative, sondern bleibt bei exakt null – unabhängig davon, wie viele Monate bis zur Abreise eingetragen sind.

Nutze diesen Zustand als Signal, das überschüssige Guthaben stattdessen in den Reisebudget-Puffer für Wechselkurse und unvorhergesehene Kosten umzuwidmen, statt es ungenutzt liegen zu lassen.

Die Grenze: Der Rechner meldet nur, dass kein weiterer Sparbedarf besteht, er schlägt keine neue Verwendung für ein überschüssiges Guthaben vor und erhöht den Zielbetrag nicht automatisch um einen Qualitätssprung bei der Reise.

Wie passe ich den Sparplan an, wenn sich Budget oder Abflugdatum ändern?

Ändert sich Budget oder Abflugdatum, trägst du einfach die neuen Werte ein und liest die aktualisierte Rate direkt ab, eine Neuplanung von Grund auf ist nicht nötig.

Verschiebt sich die Abreise von acht auf zwölf Monate bei gleichem Zielbetrag von 2.000 Euro, sinkt die Rate von 250 auf 166,67 Euro.

Trage dabei immer zuerst den aktuellen Sparstand als neues Startguthaben ein, damit der Rechner nur noch den tatsächlich offenen Restbetrag auf die verbleibenden Monate verteilt, statt wieder vom vollen Zielbetrag auszugehen.

Prüfe den Plan mindestens alle zwei bis drei Monate oder sofort, wenn sich Flugpreise, Reiseziel oder Reisedauer ändern.

Die Grenze: Der Rechner merkt sich keine Werte zwischen zwei Besuchen, Startguthaben und bisherige Rate musst du jedes Mal manuell aus deiner eigenen Buchführung übertragen.

Hinweise

Was muss ich bei der Nutzung beachten?

Richte unmittelbar nach der Berechnung einen Dauerauftrag in Höhe der ermittelten monatlichen Rate ein, der automatisch kurz nach dem Gehaltseingang ausgeführt wird. Nutze dafür ein separates Konto, das du ausschließlich für die Reise vorsiehst, damit du jederzeit den exakten Sparstand kennst und das Geld nicht für andere Zwecke ausgibst.

Benenne das Konto nach deinem Reiseziel, das steigert die Motivation. Plane den Zielbetrag von Anfang an mit einem Puffer von zehn bis fünfzehn Prozent für Wechselkursschwankungen, Preissteigerungen und spontane Ausgaben vor Ort.

Aktuelle Reisehinweise und Länderinformationen bietet das Auswärtige Amt, um Zusatzkosten wie Visagebühren frühzeitig einzuplanen.

Überprüfe den Sparplan alle zwei bis drei Monate: Wenn sich der Abreisetermin verschiebt oder das Budget wächst, aktualisiere die Werte im Rechner und passe den Dauerauftrag entsprechend an. Rechne die Wochenrate dabei nicht in Monate zurück.

Der Rechner verteilt den Restbetrag auf 52 Wochen im Jahr, nicht auf vier Wochen je Monat: Bei 2.000 € Zielbetrag ohne Startguthaben und acht Monaten Vorlauf stehen 250 € monatlich neben 57,69 € wöchentlich.

Vier Wochenraten ergeben nur 230,77 € und damit rund 19 € weniger als eine Monatsrate. Wer konsequent wöchentlich spart, kommt trotzdem pünktlich an den Zielbetrag, weil auf einen Monat im Schnitt mehr als vier Wochen entfallen.

Wer beide Zahlen mischt, verrechnet sich.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

Lea plant eine Reise nach Japan für nächstes Jahr. Ihr Gesamtbudget schätzt sie auf 3.200 Euro inklusive Flug, Unterkunft für drei Wochen, Bahnpass und Verpflegung. Sie hat bereits 500 Euro gespart und hat noch zehn Monate bis zur Abreise.

Im Rechner trägt sie ein: Zielbetrag 3.200 Euro, Startguthaben 500 Euro, Monate 10. Ergebnis: Restbetrag 2.700 Euro, monatliche Rate 270 Euro, wöchentliche Rate rund 62 Euro.

Lea richtet einen Dauerauftrag über 270 Euro ein und entschließt sich zusätzlich, das Geld auf einem separaten Tagesgeldkonto zu parken.

Als nach drei Sparmonaten der Flugpreis leicht steigt und sie das Budget auf 3.400 Euro erhöht, trägt sie den aktuellen Spar-Stand von rund 1.310 Euro als neues Startguthaben ein und liest bei sieben verbleibenden Monaten die angepasste Rate von rund 299 Euro ab.

Das Beispiel zeigt den eigentlichen Nutzen des Rechners: Weil sich Zielbetrag, Sparstand und verbleibende Zeit jederzeit aktualisieren lassen, bleibt der Sparplan auch dann realistisch, wenn sich Preise oder Reisetermin verschieben.

Statt einmal zu rechnen und den Plan dann veralten zu lassen, passt Lea die Werte einfach an und liest die neue Rate ab. Sparplan Japan: Original vs. angepasster Plan

Fallstricke

Welche Fehler sollte ich vermeiden?

Der häufigste Fehler bei der Urlaubskasse ist ein zu niedrig angesetzter Zielbetrag: Wer beim Reisebudget nur Flug und Unterkunft einrechnet, aber Verpflegung, Ausflüge, lokalen Transport, Souvenirs und den Puffer für Unvorhergesehenes vergisst, erhält eine monatliche Sparrate, die das tatsächliche Budget gar nicht abdeckt. Ein zweiter Fehler betrifft die Anzahl der Monate bis zur Abreise: Wer zu spät mit dem Sparen beginnt, verkürzt den Sparhorizont und muss deshalb eine deutlich höhere monatliche Rate stemmen, denn der fehlende Betrag verteilt sich auf weniger Monate.

Drittens wird das bereits angesparte Startguthaben oft falsch erfasst, etwa weil schon ausgegebenes Geld noch mitgezählt wird, sodass der vom Rechner ermittelte Restbetrag und die Sparrate zu niedrig ausfallen.

Viertens unterschätzen viele Reisende den Einfluss von Wechselkursen außerhalb des Euroraums: Schwankt der Kurs ungünstig, schrumpft das reale Reisebudget, obwohl die angesparte Summe auf dem Konto und die monatliche Rate unverändert bleiben.

Und schließlich versäumen es viele, das Reisegeld auf ein separates Konto zu legen und den Sparfortschritt zu kontrollieren, sodass die Urlaubskasse nach und nach für Alltagsausgaben aufgebraucht wird.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Der Urlaubskasse-Rechner macht aus einem Reisetraum einen konkreten Sparplan: Du gibst Zielbetrag, bereits Gespartes und verbleibende Monate ein und erhältst sofort die monatliche und wöchentliche Sparrate.

Die Berechnung ist transparent und linear, ohne versteckte Annahmen. Als nächsten Schritt empfiehlt sich, die Gesamtkosten der Reise vorher sorgfältig zusammenzustellen.

Der Flugreisekosten-Rechner hilft dabei, Flugkosten inklusive Gepäck und Gebühren realistisch einzuplanen. Wer beruflich reist oder bei der Arbeit unterwegs ist, kann mit dem Verpflegungsmehraufwand-Rechner steuerlich absetzbare Pauschalen ermitteln.

Mit beiden Rechnern als Vorarbeit erhältst du einen Zielbetrag, der wirklich alle relevanten Kosten abdeckt.

Zinsen, Kursgewinne und Preissteigerungen bleiben dabei bewusst außen vor: Die Rechnung teilt den offenen Restbetrag schlicht durch die verbleibenden Monate und rechnet ihn über das Jahr auf Wochen um.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Praxisbeispiel

2.000 € Reisebudget in 8 Monaten ansparen

Benötigtes Reisebudget (Zielbetrag)
2.000 €
Bereits gespart (Startguthaben)
0 €
Monate bis zur Abreise
8

Ergebnis: Restbetrag: 2.000 € | Monatliche Sparrate: 250 € | Wöchentliche Sparrate: ca. 57,69 €

Für 2.000 € Urlaubskasse in acht Monaten müssen monatlich 250 € zur Seite – pro Woche knapp 58 €. Die Wochenrate macht das Ziel greifbarer: ein Restaurantbesuch weniger pro Woche reicht oft schon. Wer früher anfängt zu sparen, drückt die Rate deutlich.

Beispiel 1 · Einfach · Monatliche Sparrate: 250 € | Wöchentliche Sparrate: ca. 57,69 €

2.000 € in 8 Monaten – die Standardrechnung

Benötigtes Reisebudget (Zielbetrag)
2.000 €
Bereits gespart (Startguthaben)
0 €
Monate bis zur Abreise
8

Beispiel 2 · Mittel · Restbetrag: 2.500 € | Monatliche Sparrate: ca. 416,67 € | Wöchentliche Sparrate: ca. 96,15 €

3.000 € Fernreise mit 500 € Startguthaben in 6 Monaten

Benötigtes Reisebudget (Zielbetrag)
3.000 €
Bereits gespart (Startguthaben)
500 €
Monate bis zur Abreise
6

Beispiel 3 · Komplex · Monatliche Sparrate: 125 € | Wöchentliche Sparrate: ca. 28,85 €

1.500 € Sommerurlaub mit einem Jahr Vorlauf

Benötigtes Reisebudget (Zielbetrag)
1.500 €
Bereits gespart (Startguthaben)
0 €
Monate bis zur Abreise
12

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

Wechselgeld-RechnerWechselgeld berechnen: Rückgeld aus Preis und gegebenem Betrag mit Stückelung in Euro-Scheinen und -Münzen (wenigste Teile), gegebenen Betrag aus Preis und Rückgeld ermitteln und Startkasse für Flohmarkt oder Veranstaltung planen.Verpflegungsmehraufwand-RechnerVerpflegungsmehraufwand für Inland und Ausland aus vollen Reisetagen und An-/Abreisetagen nach den Pauschalen 2026 von EStG und BMF berechnen.Luftlinien-RechnerKürzeste Distanz zwischen zwei GPS-Koordinaten als Luftlinie in km, Meilen und Seemeilen berechnen.Packliste-GewichtGepäckgewicht aus Packliste in kg berechnen, Freigepäcklimit prüfen und mögliche Übergepäckgebühren für Flugreisen abschätzen.Zeitverschiebungs-RechnerZeitverschiebung zwischen Heimat- und Zielzeitzone berechnen und einen Faustregel-Richtwert für die Jetlag-Anpassung erhalten.Reisezeit-VergleichGesamte Reisezeit von Haustür zu Haustür berechnen: Bahn, Flug, Auto und Fernbus inklusive Anfahrt, Umstiege, Wartezeiten und Transfer zum Ziel.Flugentschädigung-RechnerFlugentschädigung nach EU-Fluggastrechten berechnen: Entfernungsstufe 250, 400 oder 600 €, Anspruch bei Verspätung, Annullierung oder Nichtbeförderung, Kürzung bei Ersatzflug und Verjährung.Ski leihen oder kaufenVerleih- und Kaufkosten für Ski-Sets vergleichen, inklusive Service, Transport und Restwert, mit Break-even in Skitagen und Saisons.Tankstop-PlanungTankstopps für lange Autofahrten planen: Reichweite aus Tankvolumen und Verbrauch, benötigte Tankstopps und günstigstes Land zum Tanken berechnen.Maut FrankreichMautkosten für französische Autobahnen schätzen: vordefinierte Strecken oder manuelle Kilometer, Fahrzeugklasse und Hin-/Rückfahrt.Koffer-Volumen berechnenKoffervolumen in Litern aus Außenmaßen schätzen und prüfen, ob das Gepäckstück typische Handgepäckmaße gängiger Airlines einhält.Goldener-Schnitt-RechnerGoldenen Schnitt berechnen: eine Strecke im Verhältnis Phi (1,618) teilen oder aus dem längeren bzw. kürzeren Abschnitt die übrigen Längen bestimmen.Kegel-RechnerKegelvolumen, Mantelfläche und Seitenlänge aus Radius und Höhe berechnen.Kegelstumpf-RechnerKegelstumpf-Volumen, Mantelfläche und Oberfläche aus Grundradius, Deckradius und Höhe berechnen.Kreis-RechnerKreisfläche und Umfang berechnen: Radius oder Durchmesser eingeben, Fläche in cm² oder m² ablesen.

Weiternutzung

Grafiken weiterverwenden

Alle 3 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Zwei Karten zeigen den ursprünglichen Sparplan mit 270 Euro/Monat und den angepassten Plan mit 299 Euro/Monat für eine Japan-Reise.

    Reisekasse-Sparplan: Original vs. angepasster Plan

    760 × 340 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner">
      <img src="https://rechner-portal.de/images/reise-urlaub/reisekasse-rechner-praxis-sparplan-japan.svg"
           alt="Zwei Karten zeigen den ursprünglichen Sparplan mit 270 Euro/Monat und den angepassten Plan mit 299 Euro/Monat für eine Japan-Reise."
           width="760" height="340">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner">Reisekasse-Sparplan: Original vs. angepasster Plan auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner
  • Von 500 € Startguthaben in 10 Monaten auf 3.200 € Japan-Reisebudget: 270 € pro Monat sparen.

    Reisekasse: Sparfortschritt zum Reisebudget

    760 × 350 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner">
      <img src="https://rechner-portal.de/images/reise-urlaub/reisekasse-sparplan-fortschritt.svg"
           alt="Von 500 € Startguthaben in 10 Monaten auf 3.200 € Japan-Reisebudget: 270 € pro Monat sparen."
           width="760" height="350">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner">Reisekasse: Sparfortschritt zum Reisebudget auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner
  • Formel: Restbetrag = Zielbetrag − Startguthaben. Monatsrate = Restbetrag ÷ Monate. Wochenrate = Monatsrate × 12 ÷ 52.

    Reisekasse: Sparraten-Berechnung

    760 × 320 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner">
      <img src="https://rechner-portal.de/images/reise-urlaub/reisekasse-sparrate-berechnung.svg"
           alt="Formel: Restbetrag = Zielbetrag − Startguthaben. Monatsrate = Restbetrag ÷ Monate. Wochenrate = Monatsrate × 12 ÷ 52."
           width="760" height="320">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner">Reisekasse: Sparraten-Berechnung auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Die Sparrate ist eine einfache lineare Aufteilung des Restbetrags auf die verbleibenden Monate ohne Berücksichtigung von Zinsen. Plane einen Puffer für Wechselkurse, Preissteigerungen und unvorhergesehene Reisekosten ein.

Quelle: Lineare Aufteilung des Restbetrags (Zielbetrag minus Startguthaben) auf die Monate bis zur Abreise.

Stand: 2026-10-02

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Stand der Inhalte
02. Oktober 2026
Fachbereich
Reise & Urlaub / Kosten & Budget
Formeln basieren auf
Restbetrag = Zielbetrag − Startguthaben; monatliche Sparrate = Restbetrag ÷ Monate bis zur Abreise.
Zitation & Richtlinien

Zitieren

Rechner-Portal: „Reisekasse-Rechner“. https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner

Link-Code für Webseiten

<a href="https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner">Reisekasse-Rechner – Rechner-Portal</a>

APA-Format

Rechner-Portal (2026). Reisekasse-Rechner. Abgerufen von https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner

Harvard-Format

Rechner-Portal, 2026. Reisekasse-Rechner. Available at: https://rechner-portal.de/reise-urlaub/kosten-budget/reisekasse-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.