Zum Hauptinhalt springen

Riester-Rechner 2026: Zulage und Förderung berechnen

FinanzenStand Noch keine Bewertung
€
Kinder
Kinder
€
Anzeige

Kurzantwort

Riester-Rechner: Bruttöinkommen, Kinderzahl und eigenen Monatsbeitrag eingeben und staatliche Grundzulage (175 €/Jahr), Kinderzulagen, Mindestbeitrag, Gesamteinzahlung und Förderquote erhalten. Nur Orientierung — keine Anlageberatung, Stand 2026.

Riester-Rente 2026: Grundzulage 175 €, Kinderzulage 300 € (ab 2008)

Kilian AchatzFachredaktion Finanzen
Geprüft: Review-Team Finanzen (Juli 2026)Veröffentlicht: Stand:

Überblick

Was ist der Riester-Rechner?

Starte mit der kurzen Einordnung, bevor du Eingaben und Ergebnis interpretierst.

Wer pflichtversichert ist und regelmäßig in einen zertifizierten Altersvorsorgevertrag einzahlt, erhält vom Staat jährlich Zulagen oben drauf: Der Riester-Rechner zeigt, wie viel staatliche Grundzulage (175 Euro/Jahr), Kinderzulagen und Gesamtförderung du bekommst, wie hoch dein Mindestbeitrag für die volle Zulage ist und welche Förderquote sich dabei ergibt. Die direkte Antwort: Bei 40.000 Euro Bruttoeinkommen, keinen Kindern und 100 Euro Monatsbeitrag (= 1.200 Euro/Jahr) liegt der Mindestbeitrag für die volle Zulage bei 1.425 Euro/Jahr; da der Eigenbeitrag darunter bleibt, wird die Grundzulage anteilig auf 147 Euro/Jahr gekürzt (§ 86 Abs.

1 EStG). Die geförderte Einzahlung beträgt 1.347 Euro/Jahr. Für die volle Grundzulage (175 Euro) müsste die Sparrate auf 119 Euro/Monat erhöht werden.

Der Rechner zeigt außerdem den Sonderausgabenabzug nach § 10a EStG (max. 2.100 Euro/Jahr): Das Finanzamt prüft automatisch im Günstigervergleich, ob Zulage oder Steuerabzug besser ist. Staatliche Informationen zur Riester-Rente bietet die Zentrale Zulagenstelle für Altersvermögen.

Ergebnisse sind Orientierungswerte — keine Anlageberatung. Wichtig für die Einordnung: Die Zulagen fließen nicht auf dein Girokonto, sondern werden direkt dem Altersvorsorgevertrag gutgeschrieben und erhöhen dort das geförderte Kapital.

Der Rechner bildet ausschließlich die Förderseite ab – Vertragskosten, Anlageergebnis und die spätere nachgelagerte Besteuerung der Rente bleiben außen vor.

Ob dein konkreter Vertrag förderfähig ist und in welcher Höhe, hängt vom Einzelfall ab und wird verbindlich nur von der Zulagenstelle und deinem Anbieter festgestellt.
Eingaben

So nutzt du den Rechner

Hier siehst du, welche Werte erwartet werden und wie die Felder zusammenhängen.

Trage dein Bruttoeinkommen des Vorjahres, die Anzahl der Kinder (getrennt nach Geburtsdatum vor/ab 2008) und deinen geplanten monatlichen Eigenbeitrag ein. Das Bruttoeinkommen des Vorjahres ist die Bemessungsgrundlage für den Mindestbeitrag — nicht das aktuelle Einkommen.

Häufige Eingabefehler: Kinder nur einem Elternteil zuordnen, während der Riester-Vertrag auf den anderen lautet — Kinderzulage fließt nur auf den Vertrag des kindergeldbeziehenden Elternteils.

Außerdem: Nettoeinkommen statt Bruttoeinkommen eintragen, was den Mindestbeitrag unterschätzt. Beachte: Beamte, Richter und Berufssoldaten sind nach § 10a Abs. 1 Satz 1 Nr. 1 EStG unmittelbar förderberechtigt (Empfänger inländischer Besoldung).

Nicht unmittelbar förderberechtigt sind Selbstständige ohne Pflichtbeiträge zur gesetzlichen Rentenversicherung. Für Beamte ist ggf. die Besoldungstabelle relevant — nutze dafür den Besoldungsrechner.

Prüfe vor der Eingabe außerdem, ob du im betreffenden Jahr durchgehend zum förderberechtigten Personenkreis gehört hast: Ein Wechsel in die Selbstständigkeit, eine längere Elternzeit oder ein Auslandsaufenthalt können den Status verändern und damit auch den Mindestbeitrag verschieben.

Wer verheiratet ist, sollte zusätzlich klären, ob eine mittelbare oder eine unmittelbare Zulagenberechtigung vorliegt, weil sich daraus unterschiedliche Anforderungen an den Eigenbeitrag ergeben.

Verbindlich beurteilen kann das nur dein Anbieter oder die Zulagenstelle.

Praxisfälle

Riester-Zulage berechnen: typische Fälle mit Ergebnis

Jeder Fall zeigt die Eingabe im Rechner und das nachgerechnete Ergebnis (npx tsx scripts/run-calc.mjs riester-rechner). Alle Zahlen sind Orientierungswerte, keine Steuerberatung.

  1. Riester-Beitrag berechnen bei 45.000 Euro Brutto

    „"riester rechner beitrag" / "riester beitrag berechnen"“

    Eingabe
    Bruttoeinkommen Vorjahr 45.000 €, keine Kinder, Eigener Beitrag 143 €/Monat
    Ergebnis
    Mindestbeitrag 1.625 €/Jahr (135 €/Monat); mit 143 €/Monat (1.716 €/Jahr) wird er überschritten — volle Grundzulage 175 €/Jahr, Förderquote 9,25 %.
  2. Riester-Zulage mit einem Kind (ab 2008) berechnen

    „"riester zulage berechnen" / "riester zulage kind"“

    Eingabe
    Bruttoeinkommen Vorjahr 30.000 €, 1 Kind ab 2008, Eigener Beitrag 33 €/Monat
    Ergebnis
    Gesamtzulage 259,45 €/Jahr (anteilig, Mindestbeitrag 725 €/Jahr nicht erreicht); die volle Förderung von 475 €/Jahr gäbe es erst ab 60,42 €/Monat.
  3. Riester-Mindestbeitrag bei hohem Einkommen (Deckel)

    „"riester mindestbeitrag" / "riester höchstbetrag"“

    Eingabe
    Bruttoeinkommen Vorjahr 70.000 €, keine Kinder, Eigener Beitrag 161 €/Monat
    Ergebnis
    Mindestbeitrag bleibt trotz höherem Einkommen bei 1.925 €/Jahr gedeckelt (§ 86 Abs. 1 Satz 2 EStG); die geförderte Einzahlung erreicht den Sonderausgaben-Höchstbetrag von 2.100 €/Jahr.
  4. Riester-Grundzulage bei sehr geringem Einkommen

    „"riester rente mindestbeitrag" bei Geringverdienern“

    Eingabe
    Bruttoeinkommen Vorjahr 10.000 €, keine Kinder, Eigener Beitrag 5 €/Monat
    Ergebnis
    Gesamtzulage nur 46,67 €/Jahr (anteilig); für die volle Grundzulage von 175 €/Jahr wären 18,75 €/Monat (225 €/Jahr) nötig.
  5. Mittelbare Zulagenberechtigung: Sockelbetrag 60 Euro

    „Riester-Zulage ohne eigenes Einkommen (mittelbar berechtigter Ehepartner)“

    Eingabe
    Bruttoeinkommen Vorjahr 0 €, keine Kinder, Eigener Beitrag 5 €/Monat (60 €/Jahr)
    Ergebnis
    Mit dem Sockelbetrag von 60 €/Jahr wird bereits die volle Grundzulage von 175 €/Jahr erreicht — Förderquote 74,47 %.
  6. Familie mit drei Kindern: Riester-Kinderzulage berechnen

    „"riester grundzulage kinderzulage" / "riester förderung kinder"“

    Eingabe
    Bruttoeinkommen Vorjahr 50.000 €, 1 Kind vor 2008, 2 Kinder ab 2008, Eigener Beitrag 50 €/Monat
    Ergebnis
    Kinderzulagen 785 €/Jahr (185 + 300 + 300); Gesamtzulage anteilig 553,85 €/Jahr, da der Mindestbeitrag von 1.040 €/Jahr nicht ganz erreicht wird.

Berechnung

So funktioniert die Berechnung

Verstehe den Formelweg.

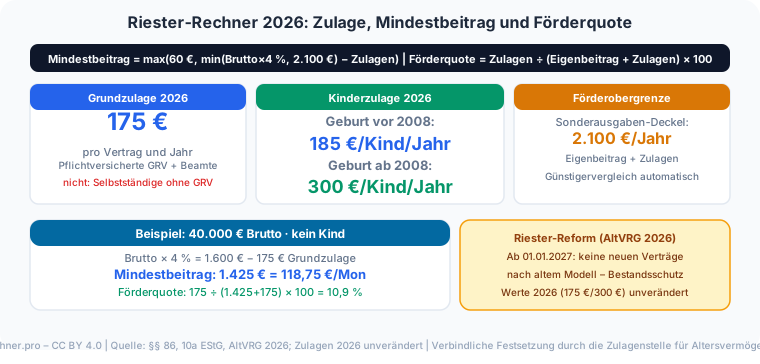
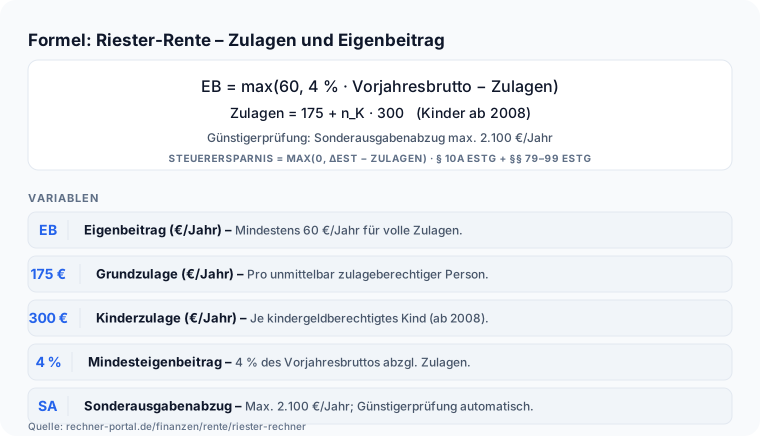
Riester-Rechner 2026: Grundzulage 175 €, Kinderzulage 300 € ab 2008, Mindestbeitrag max(60 €, Brutto×4 %−Zulagen), Beispiel 40.000 € Brutto Mindestbeitrag 1.425 €, Förderquote 10,9 %, Reform ab 2027 Mindestbeitrag für die volle Zulage: max(60 Euro, min(Bruttoeinkommen × 4 %, 2.100 Euro) − Zulagen). Bei 40.000 Euro Brutto: 40.000 × 4 % = 1.600 Euro; minus Grundzulage 175 Euro = 1.425 Euro Mindestbeitrag.

Der Deckel aus § 86 Abs. 1 Satz 2 EStG begrenzt die 4 Prozent auf den Höchstbetrag nach § 10a Abs. 1 Satz 1 (2.100 Euro) abzüglich Zulagen: Ab 52.500 Euro Brutto bleibt der Mindestbeitrag deshalb konstant bei 1.925 Euro ohne Kinder.

Kinderzulage: 185 Euro/Kind (Geburt vor 2008) bzw. 300 Euro/Kind (ab 2008) pro Jahr. Gesamteinzahlung = min(Eigenbeitrag + Zulagen, 2.100 Euro) — der Sonderausgabenabzugs-Deckel. Förderquote = Zulagen ÷ (Eigenbeitrag + Zulagen) × 100.

Konkret: 147,37 Euro ÷ 1.347,37 Euro × 100 = 10,94 Prozent staatliche Förderquote (Vorgabewerte: 40.000 Euro Brutto, 100 Euro/Monat Eigenbeitrag).

Günstigervergleich: Das Finanzamt vergleicht, ob der Sonderausgabenabzug (Grenzsteuersatz × Eigenbeitrag + Zulagen) mehr Steuererstattung ergibt als die Zulage allein — der bessere Wert wird automatisch angewendet.

Wichtig ist zudem die Kürzungsregel: Erreicht der Eigenbeitrag den Mindestbeitrag nicht, entfällt die Zulage nicht komplett, sondern wird anteilig gekürzt – im Verhältnis von tatsächlich gezahltem Beitrag zu erforderlichem Mindestbeitrag.

Wer also nur die Hälfte des Mindestbeitrags einzahlt, erhält rechnerisch auch nur die halbe Zulage. Der Sockelbetrag von 60 Euro im Jahr bildet dabei die Untergrenze, die unabhängig vom Einkommen zu leisten ist.

Alle hier gezeigten Rechenwege sind vereinfachte Orientierungswerte; die verbindliche Festsetzung der Zulagenhöhe nimmt allein die Zulagenstelle vor.

Nachschlagen

Riester-Förderung 2026: Zulagen, Grenzen und Mindestbeitrag im Überblick

Die zentralen Riester-Förderparameter auf einen Blick: Grundzulage, Kinderzulagen, Sonderausgabenabzug, Mindestbeitrag und Einkommensgrenzen — nach §§ 79–99 und § 10a EStG, Rechtsstand 2026.

Riester-Förderung 2026: Zulagen, Höchstbeträge und Mindestbeitrag (§§ 79–99, § 10a EStG)
ParameterWert 2026Rechtsgrundlage
Grundzulage175 €/Jahr§ 84 EStG
Kinderzulage (Geburt vor 2008)185 €/Kind/Jahr§ 85 Abs. 1 EStG
Kinderzulage (Geburt ab 2008)300 €/Kind/Jahr§ 85 Abs. 1 Satz 2 EStG
Berufseinsteigerbonus (≤ 25 J.)200 € (einmalig)§ 84 Satz 2 EStG
Sockelbetrag (Mindest-Eigenbeitrag)60 €/Jahr§ 86 Abs. 1 Satz 4 EStG
Mindestbeitrag für volle Zulage4 % des Vorjahres-Brutto − Zulagen§ 86 Abs. 1 EStG
Deckel Mindestbeitrag (ab 52.500 € Brutto)1.925 € (ohne Kinder)§ 86 Abs. 1 S. 2 i.V.m. § 10a Abs. 1 S. 1
Sonderausgabenabzug (max.)2.100 €/Jahr§ 10a Abs. 1 EStG

Grundzulage seit 2018 unverändert bei 175 €. Die Kinderzulage fließt nur an den kindergeldbeziehenden Elternteil. Günstigerprüfung durch das Finanzamt: Der höhere Betrag aus Zulagenvorteil und Steuerersparnis wird automatisch angewendet. Alle Werte Rechtsstand 2026, unverändert zur Vorjahresregelung. Orientierungswerte — keine Steuerberatung.

Riester-Rente in der Auszahlungsphase: Fristen und Besteuerung

Was beim Rentenbeginn, bei einer Teilauszahlung und bei der Besteuerung gilt — dieser Rechner berechnet nur die Ansparphase (Zulagen und Mindestbeitrag), diese Werte ordnen die Auszahlungsphase rechtlich ein.

Riester-Rente: Rentenbeginn, Teilkapitalauszahlung und Besteuerung (AltZertG, § 22 Nr. 5 EStG)
ParameterWertRechtsgrundlage
Frühester Rentenbeginn (Verträge ab 2012)62. Lebensjahr§ 1 Abs. 1 Satz 1 Nr. 2 AltZertG
Frühester Rentenbeginn (Altverträge vor 2012)60. Lebensjahr (Bestandsschutz)§ 1 Abs. 1 Satz 1 Nr. 2 AltZertG a. F.
Teilkapitalauszahlung zu Rentenbeginn (max.)30 % des vorhandenen Kapitals (bei Verträgen vor 2005: 20 %)§ 1 Abs. 1 Satz 1 Nr. 4 Buchst. a AltZertG
Besteuerung der laufenden Rente und der Teilauszahlungvoll steuerpflichtig im Jahr des Zuflusses (nachgelagerte Besteuerung)§ 22 Nr. 5 EStG
Kündigung vor Rentenbeginn (schädliche Verwendung)Rückzahlung aller erhaltenen Zulagen und Steuervorteile§ 93, § 94 EStG

Der Rückkaufswert bei Kündigung ist anbieter- und produktabhängig (Kosten, Anlageergebnis) und lässt sich deshalb nicht als einheitlicher Tabellenwert angeben — er steht in den jährlichen Standmitteilungen des Anbieters. Die Teilkapitalauszahlung von bis zu 30 % ist keine Kündigung: Zulagen und Steuervorteile bleiben erhalten, nur der ausgezahlte Betrag wird im Jahr des Zuflusses voll versteuert. Orientierungswerte — keine Steuerberatung, Rechtsstand 23.09.2026.

Ausblick

Was ändert sich 2027 bei der Riester-Rente?

Was sich zum Jahres- oder Periodenwechsel ändert – mit Datumsstempel und Herkunft.

  • Der Bundestag hat das Altersvorsorgereformgesetz am 27.03.2026 beschlossen, der Bundesrat hat es am 08.05.2026 gebilligt: Ab dem 1. Januar 2027 löst das neue "Altersvorsorgedepot" den bisherigen Riester-Vertrag für Neuabschlüsse ab.
  • Bestehende Riester-Verträge genießen Bestandsschutz und laufen unverändert mit der bekannten Förderung weiter — es gibt keine automatische Kündigung oder Umwandlung; ein Wechsel ins neue Depot ist freiwillig und nicht automatisch.
  • Die neue Förderung ab 2027 ist gestaffelt: 50 Cent Zulage je eingezahltem Euro bis 360 Euro Jahresbeitrag, danach 25 Cent je Euro bis 1.800 Euro — maximal 540 Euro Grundzulage pro Jahr, plus 300 Euro Kinderzulage bereits ab 25 Euro Sparbeitrag im Monat und ein einmaliger Berufseinsteigerbonus von 200 Euro vor dem 25. Geburtstag.
  • Ab 2027 können keine neuen Verträge mehr nach dem bisherigen Riester-Modell (175 Euro Grundzulage, 300/185 Euro Kinderzulage, 2.100 Euro Sonderausgabenabzug) abgeschlossen werden — dieser Rechner bildet weiterhin die für Bestandsverträge geltende, unveränderte Riester-Förderung 2026 ab.

Stand: 23.09.2026 · Quelle: Bundesregierung — Reform der privaten Altersvorsorge (Fragen und Antworten)

Expertenmodus

Häufige Fragen zu Riester-Rechner

Spezielle Fragen geklärt. Tiefer verstehen.

Wie hoch ist die Riester-Grundzulage 2026?

Die staatliche Grundzulage beträgt 175 € pro Jahr für alle Zulagenberechtigten — seit 2018 unverändert. Hinzu kommen Kinderzulagen von 185 € pro Kind (Geburtsdatum vor 2008) bzw. 300 € pro Kind (ab 2008).

Um die volle Zulage zu erhalten, muss der Mindestbeitrag eingezahlt werden: 4 % des Bruttoeinkommens des Vorjahres minus die Zulagen, mindestens 60 € pro Jahr. Rechtsgrundlage: §§ 79–99 EStG (Altersvorsorgezulage).

Im Rechner trägst du dazu Bruttoeinkommen des Vorjahres, Kinderzahl getrennt nach Geburt vor und ab 2008 sowie deinen monatlichen Eigenbeitrag ein. Er weist dann Grundzulage, Kinderzulagen, den Mindestbeitrag und die Förderquote aus.

Vergleiche unbedingt deinen Beitrag mit dem angezeigten Mindestbeitrag: Schon ein Euro zu wenig kürzt die gesamte Zulage anteilig – das ist der teuerste und häufigste Riester-Fehler.

Wer bei einem Mindestbeitrag von 1.425 € nur 1.200 € einzahlt, erhält statt 175 € Grundzulage nur 147 € – der Rechner zeigt dir mit einem einzigen Feldwechsel, um wie viel Euro deine Zulage sinkt.

Wie wird die Riester-Rente in der Auszahlungsphase besteuert?

Die laufende Riester-Rente unterliegt in der Auszahlungsphase der vollen nachgelagerten Besteuerung nach § 22 Nr. 5 EStG — anders als bei privaten Rentenversicherungen wird nicht nur ein Ertragsanteil, sondern die gesamte Auszahlung mit dem persönlichen Steuersatz im Rentenalter versteuert.

Zu Rentenbeginn (frühestens mit 62 Jahren, bei Verträgen vor 2012 mit 60 Jahren) darfst du bis zu 30 % des angesparten Kapitals einmalig entnehmen (§ 1 Abs. 1 Satz 1 Nr. 4 Buchst. a AltZertG); auch dieser Betrag ist im Jahr des Zuflusses voll steuerpflichtig, eine Fünftelregelung gibt es dafür nicht.

Wichtig: Diese Teilkapitalauszahlung ist keine Kündigung — Zulagen und Steuervorteile bleiben erhalten, nur die Auszahlung selbst wird versteuert.

Da der persönliche Steuersatz im Ruhestand meist niedriger ist als während der Erwerbstätigkeit, überwiegt für die meisten Sparer trotzdem der Steuervorteil aus der Ansparphase.

Der Rechner bildet nur die Ansparphase ab (Zulagen, Mindestbeitrag); die spätere Rentenhöhe und die konkrete Steuerlast im Alter berechnet er nicht.

Wird die Riester-Rente ab 2027 abgeschafft?

Nein, bestehende Verträge nicht — aber für Neuabschlüsse endet das Riester-Modell. Der Bundestag hat das Altersvorsorgereformgesetz am 27.03.2026 beschlossen, der Bundesrat hat am 08.05.2026 zugestimmt: Ab dem 1.

Januar 2027 ersetzt das neue "Altersvorsorgedepot" den bisherigen Riester-Vertrag für Neuabschlüsse.

Wer schon einen Riester-Vertrag besitzt, muss nichts tun — Bestandsschutz gilt automatisch, es gibt keine Zwangs-Kündigung oder -Umwandlung, und die bekannte Förderung (175 € Grundzulage, 300 €/185 € Kinderzulage, 2.100 € Sonderausgabenabzug) läuft unverändert weiter.

Das neue Depot fördert gestaffelt: 50 Cent je eingezahltem Euro bis 360 € Jahresbeitrag, danach 25 Cent je Euro bis 1.800 €, maximal 540 € Grundzulage im Jahr, plus 300 € Kinderzulage schon ab 25 € Sparbeitrag im Monat und einmalig 200 € Berufseinsteigerbonus vor dem 25.

Geburtstag. Dieser Rechner bildet ausschließlich die für Bestandsverträge weiterhin geltende Riester-Förderung 2026 ab, nicht das neue Depot.

Wer ist riesterförderberechtigt?

Förderberechtigt sind Pflichtmitglieder der gesetzlichen Rentenversicherung (Arbeitnehmer, Auszubildende, Eltern in Elternzeit), Beamte, Richter und Berufssoldaten sowie bestimmte Selbstständige mit Rentenversicherungspflicht.

Nicht förderberechtigt sind freiwillig Versicherte und Selbstständige ohne Rentenversicherungspflicht.

Ehegatten von Förderberechtigten können unter Bedingungen mittelbar förderberechtigt sein und einen eigenen Vertrag mit Mindesteigenbeitrag von 60 €/Jahr besparen.

Das ist rechnerisch der stärkste Hebel im ganzen System: 60 € Eigenbeitrag bringen 175 € Grundzulage, der Rechner weist dafür eine Förderquote von 74,47 Prozent aus.

Wichtig für die Bedienung: Der Rechner leitet den Mindestbeitrag immer aus 4 Prozent des eingetragenen Bruttoeinkommens ab und kennt die Sonderregel für mittelbar Berechtigte nicht.

Trage deshalb in diesem Fall 0 € Bruttoeinkommen ein – dann greift der Sockelbetrag von 60 €. Prüfe deinen Status im Zweifel bei der Deutschen Rentenversicherung.

Beamte erhalten die Zulage bei korrekt gestelltem Dauerzulageantrag genauso automatisch wie Arbeitnehmer: Ein Lehrer mit 44.000 € Dienstbezügen muss 1.585 € einzahlen, um die vollen 175 € Grundzulage zu sichern.

Was ist der Mindestbeitrag für die volle Riester-Zulage?

Mindestbeitrag = max(60 €, Bruttoeinkommen Vorjahr × 4 % − Zulagen). Beispiel: 40.000 € Brutto, keine Kinder: 40.000 × 4 % = 1.600 € − 175 € Grundzulage = 1.425 € Mindestbeitrag/Jahr (ca. 119 €/Monat).

Mit einem Kind (ab 2008): 1.600 − 175 − 300 = 1.125 € Mindestbeitrag/Jahr. Wer unter dem Mindestbeitrag bleibt, erhält nur eine anteilige Zulage: Eigenbeitrag ÷ Mindestbeitrag × volle Zulage.

Wichtig für Gutverdienende: Nach § 86 Abs. 1 Satz 2 EStG ist der Mindesteigenbeitrag auf 2.100 € abzüglich Zulagen gedeckelt, steigt also ab 52.500 € Brutto nicht weiter. Ohne Kinder sind das höchstens 1.925 €.

Der Rechner berücksichtigt diesen Deckel: Bei 60.000 € wie bei 100.000 € Brutto weist er ohne Kinder konstant 1.925 € aus, mit zwei Kindern ab 2008 nur 1.325 € (2.100 € − 775 € Zulagen).

Übersteigen die Zulagen 2.100 €, greift der Sockelbetrag von 60 €/Jahr (§ 86 Abs. 1 Satz 4 EStG).

Was ist der Günstigervergleich bei der Riester-Rente?

Das Finanzamt prüft automatisch, ob der Sonderausgabenabzug nach § 10a EStG (max. 2.100 €/Jahr Eigenbeitrag + Zulagen) oder die direkte Zulage günstiger ist.

Ist die Steuererstattung durch den Abzug höher als die Zulage, überweist das Finanzamt die Differenz zusätzlich. Der Günstigervergleich läuft automatisch über die Steuererklärung — du musst ihn nur beantragen, nicht selbst berechnen.

Im Rechner ist er nicht abgebildet, da er vom individuellen Grenzsteuersatz abhängt. Als Faustregel gilt: Ab etwa 40 Prozent Grenzsteuersatz und ohne Kinder ist der Sonderausgabenabzug meist günstiger, bei mehreren Kindern fast immer die Zulage.

Trage die Beiträge deshalb in der Anlage AV ein, auch wenn du die Zulage schon erhältst – sonst verschenkst du die mögliche Differenz.

Wer 40 Prozent Grenzsteuersatz hat und 1.925 € Eigenbeitrag plus 175 € Grundzulage einzahlt, erhält durch den Sonderausgabenabzug von 2.100 € eine Steuererstattung von rund 840 €.

Da die Zulage nur 175 € beträgt, schreibt das Finanzamt im Günstigervergleich automatisch 665 € zusätzlich gut.

Was passiert mit dem Riester-Guthaben bei Kündigung?

Bei Kündigung vor Rentenbeginn müssen alle erhaltenen Zulagen und Steuervorteile zurückgezahlt werden (schädliche Verwendung, §§ 93, 94 EStG). Das kann erhebliche Nachzahlungen bedeuten.

Bessere Alternativen: Vertrag beitragsfrei stellen (kein Eigenbeitrag mehr, Vertrag läuft weiter) oder auf einen anderen Anbieter übertragen (Anbieterwechsel ohne Steuerfolgen).

Davon zu unterscheiden ist der Rückkaufswert: Er entspricht dem angesparten Kapital abzüglich Vertragskosten und ist anbieter- sowie produktabhängig — eine einheitliche Tabelle dafür gibt es nicht, er steht in der jährlichen Standmitteilung.

Rechne vor der Kündigung konkret nach, was zurückzuzahlen wäre – bei zehn Jahren Grundzulage sind das allein 1.750 € plus Steuervorteile.

Lass dich vor einer Kündigung von deinem Anbieter oder einer Verbraucherzentrale beraten – die Beitragsfreistellung ist fast immer die günstigere Wahl.

Im Ausgleich dazu wurden die Beiträge steuerfrei oder steuerbegünstigt eingezahlt: Wer 25 Jahre lang jährlich 1.925 € gespart hat, hat rund 48.000 € angesammelt, die erst im Rentenalter versteuert werden.

Kann ich als Selbstständiger Riestern?

Selbstständige ohne Rentenversicherungspflicht sind in der Regel nicht unmittelbar förderberechtigt. Ausnahmen: Selbstständige mit Pflichtversicherung in der gesetzlichen Rentenversicherung (z. B. bestimmte Handwerker, Hebammen).

Der Ehegatte eines Förderberechtigten kann mittelbar förderberechtigt sein und 60 €/Jahr Mindesteigenbeitrag zahlen, um die Grundzulage zu erhalten.

Für Selbstständige sind oft Rürup (Basisrente, § 10 EStG) oder private Altersvorsorge bessere Alternativen.

Der Vorteil von Rürup liegt im deutlich höheren Abzugsvolumen: Statt der 2.100 € bei Riester sind dort die Beiträge bis zum Höchstbetrag zur knappschaftlichen Rentenversicherung absetzbar.

Kläre deine Versicherungspflicht verbindlich bei der Deutschen Rentenversicherung, bevor du einen Vertrag abschließt – der Rechner prüft die Förderberechtigung nicht und unterstellt sie immer.

Wer als Handwerker mindestens 18 Jahre Pflichtbeiträge geleistet hat und danach die Versicherung beendet, verliert die unmittelbare Förderberechtigung.

Macht der Ehegatte in diesem Fall einen eigenen Riester-Vertrag mit 60 €/Jahr auf, fließen 175 € Grundzulage zurück – eine Rendite von knapp 192 Prozent auf den Eigenbeitrag.

Wie beantrage ich die Riester-Zulage?

Die Zulage wird über einen Dauerzulageantrag beim Anbieter des Riester-Vertrags beantragt. Der Anbieter leitet den Antrag automatisch an die Zentrale Zulagenstelle für Altersvermögen (ZfA) weiter.

Dafür sind Steuer-Identifikationsnummer und Angaben zu Kindern erforderlich. Der Dauerzulageantrag gilt für Folgejahre automatisch weiter — Änderungen (Einkommensänderung, neues Kind) müssen dem Anbieter gemeldet werden.

Frist: Die Zulage muss innerhalb von 2 Jahren nach Ende des Beitragsjahres beantragt sein. Für das Beitragsjahr 2025 läuft die Frist damit bis Ende 2027 – versäumst du sie, ist die Zulage endgültig verloren.

Der häufigste Fehler trotz Dauerzulageantrag ist ein veraltetes Vorjahreseinkommen: Steigt dein Gehalt, steigt auch der Mindestbeitrag, und ein zu niedriger Beitrag kürzt die Zulage anteilig.

Prüfe deshalb einmal jährlich mit dem Rechner, ob dein Beitrag noch zum aktuellen Einkommen passt. Beispiel: Dein Gehalt steigt von 40.000 € auf 45.000 €, der Dauerzulageantrag benennt aber noch 40.000 €.

Dann reicht der bisherige Beitrag von 1.425 € nicht mehr, und die Zulage schrumpft von 175 € auf 154 € – 21 € Verlust pro Jahr.

Was ist der maximale Sonderausgabenabzug bei Riester?

Nach § 10a EStG können Eigenbeiträge und Zulagen zusammen bis zu 2.100 € pro Jahr als Sonderausgaben abgezogen werden. Das bedeutet: Maximal berücksichtigt werden 2.100 € − Zulagen als Eigenbeitrag.

Für Verheiratete gilt die Grenze jeweils einzeln pro Person (nicht verdoppelt). Die tatsächliche Steuerersparnis hängt vom persönlichen Grenzsteuersatz ab.

Im Günstigervergleich prüft das Finanzamt, ob dieser Abzug oder die direkte Zulage vorteilhafter ist. Der Rechner zeigt die 2.100 € als festen Höchstwert an und deckelt die ausgewiesene Gesamteinzahlung auf diesen Betrag.

Beachte: Der Höchstbetrag ist seit 2008 unverändert und nicht dynamisiert. Wer mehr als 2.100 € einzahlt, erhält für den Mehrbetrag weder Zulage noch Steuervorteil – prüfe deshalb, ob sich Beiträge oberhalb dieser Grenze für dich überhaupt lohnen.

Nur Orientierung.

Wer beispielsweise 1.800 € Eigenbeitrag einzahlt und 175 € Grundzulage erhält, erreicht zusammen 1.975 € – knapp unter dem Deckel; wer dann noch 125 € drauflegt, schöpft die 2.100 € voll aus und maximiert die steuerliche Abzugsbasis.

Hinweise

Was muss ich bei der Nutzung beachten?

Schnelle Qualitätsprüfung für dein Ergebnis.

Lohnt sich Riestern? Für Familien mit Kindern fast immer — eine Familie mit zwei Kindern (ab 2008) erhält 775 Euro Zulagen pro Jahr (175 + 300 + 300), was bei einem Eigenbeitrag von 640 Euro eine Förderquote von über 50 Prozent ergibt.

Für Kinderlose mit mittlerem Einkommen hängt es stark vom Grenzsteuersatz ab. Wie hoch sollte der Eigenbeitrag sein?

Mindestens so hoch wie der berechnete Mindestbeitrag, damit die volle Zulage ausgezahlt wird — mehr einzahlen lohnt sich nur steuerlich bis zum Deckel von 2.100 Euro/Jahr.

Praxistipp: Bei Einkommen unter 30.000 Euro lohnt meist der Zulagenweg; bei hohem Einkommen (über 50.000 Euro) kann der Sonderausgabenabzug mehr bringen.

Der Riester-Vertrag sollte ein zertifizierter Altersvorsorgevertrag sein — Banksparplan, Fondsriester oder Versicherungslösung.

Im Niedrigzinsumfeld schlagen Fonds-Riester-Produkte oft klassische Riester-Rentenversicherungen, jedoch mit höherem Schwankungsrisiko.

Auch ein zertifizierter Bausparvertrag kann als Wohn-Riester dienen, wenn das Kapital für wohnwirtschaftliche Zwecke eingesetzt wird — ob sich ein Bausparvertrag als Grundlage lohnt, prüfst du mit dem Bausparrechner.

Informationen zu geeigneten Produkten bietet die Verbraucherzentrale. Wie steht es um die Riester-Reform? Das Altersvorsorgereformgesetz wurde am 27.03.2026 vom Bundestag beschlossen und am 08.05.2026 vom Bundesrat gebilligt.

Ab 01.01.2027 können keine neuen Verträge nach dem bisherigen Riester-Modell mehr abgeschlossen werden. Bestehende Verträge genießen Bestandsschutz und laufen mit der bekannten Förderung weiter.

Die neue Zulagensystematik ab 2027: 50 Cent je eingezahltem Euro bis 360 Euro Jahresbeitrag, 25 Cent je Euro darüber bis 1.800 Euro, maximal 540 Euro Grundzulage jährlich; Kinderzulage 300 Euro bereits ab 25 Euro Monatsbeitrag; Berufseinsteigerbonus 200 Euro (einmalig).

Die hier gezeigten Werte (175 Euro Grundzulage, 300 Euro Kinderzulage ab 2008, 2.100 Euro Sonderausgabenabzug) gelten für das Beitragsjahr 2026 unverändert. Aktuelle Informationen veröffentlicht das Bundesministerium der Finanzen.

Halte die Berechnung aktuell: Ändert sich dein Vorjahreseinkommen, verschiebt sich auch der Mindestbeitrag.

Ein einmal gestellter Dauerzulageantrag passt zwar die Zulage automatisch an, nicht aber deinen Eigenbeitrag – prüfe deshalb einmal jährlich, ob die eingezahlte Summe noch zum berechneten Mindestbeitrag passt.

Welche Vertragsform im Einzelfall trägt, hängt von Laufzeit, Kostenstruktur und persönlicher Risikotragfähigkeit ab; diese Abwägung nimmt der Rechner dir nicht ab und gehört in ein unabhängiges Beratungsgespräch.

Anwendung

Wie setze ich die Berechnung in der Praxis ein?

So wird das Ergebnis in einer realen Entscheidung nutzbar.

Ausgangslage: Eine Erzieherin, 32 Jahre, mit einem Kind (geb. 2019, also ab 2008), Bruttoeinkommen Vorjahr 34.000 Euro, möchte ihren Riester-Vertrag optimieren.

Schritt 1 — Mindestbeitrag berechnen: Kinderzulage 300 Euro + Grundzulage 175 Euro = 475 Euro Gesamtzulage. Mindestbeitrag: max(60, 34.000 × 4 % − 475) = max(60, 1.360 − 475) = max(60, 885) = 885 Euro/Jahr = 74 Euro/Monat.

Schritt 2 — Eigenbeitrag anpassen: Derzeit zahlt sie 60 Euro/Monat (720 Euro/Jahr) — deutlich unter dem Mindestbeitrag von 885 Euro. Erhöhung auf 74 Euro/Monat sichert die volle Zulage.

Schritt 3 — Gesamteinzahlung: 885 + 475 = 1.360 Euro/Jahr in den Vertrag. Schritt 4 — Förderquote: 475 ÷ 1.360 × 100 = 34,9 Prozent.

Schritt 5 — Günstigervergleich: Bei Grenzsteuersatz 25 %: Steuerersparnis = 1.360 × 25 % = 340 Euro — weniger als 475 Euro Zulage. Zulagenweg ist günstiger.

Ergebnis: Mit 14 Euro/Monat mehr erhält sie 475 Euro staatliche Jahresförderung — eine Förderquote von knapp 35 Prozent.

Schritt 6 — offene Punkte klären: Die Erzieherin lässt sich vom Anbieter bestätigen, dass ihr Dauerzulageantrag vorliegt und die Kinderzulage tatsächlich auf ihren Vertrag läuft, weil diese nur dem kindergeldbeziehenden Elternteil zusteht.

Schritt 7 — Einordnung: Die berechnete Förderquote beschreibt allein den staatlichen Anteil an der Einzahlung, nicht die Rendite des Vertrags und nicht die spätere Nettorente.

Ob die Erhöhung des Eigenbeitrags für sie sinnvoll ist, klärt sie im Gespräch mit einer unabhängigen Beratungsstelle; verbindliche Auskünfte zur Zulagenhöhe erteilt die Zulagenstelle.

Fallstricke

Welche Fehler sollte ich vermeiden?

Typische Anfängerfehler. Sicherer anwenden.

Fehler 1: Mindesteigenbeitrag nicht erreichen. Wer 80 Euro/Monat spart, obwohl der Mindestbeitrag 119 Euro/Monat wäre, erhält nur eine anteilige Zulage (Eigenbeitrag ÷ Mindestbeitrag × Zulage).

Das kann die staatliche Förderung um 20 bis 40 Prozent reduzieren. Fehler 2: Kinderzulage nicht beantragen. Die Zulage muss aktiv beantragt werden — via Dauerzulageantrag beim Anbieter. Wer dies vergisst, verliert rückwirkend nur 2 Jahre.

Fehler 3: Riester-Vertrag ohne zertifiziertes Produkt abschließen. Nur nach § 5 AltZertG zertifizierte Verträge sind riesterförderberechtigt. Fehler 4: Bei Jobwechsel oder Teilzeit das neue Bruttoeinkommen nicht aktualisieren.

Der Mindestbeitrag basiert immer auf dem Vorjahreseinkommen. Fehler 5: Kündigung des Vertrags ohne Übertragung. Wer den Riester-Vertrag kündigt, muss Zulagen und Steuervorteile zurückzahlen. Besser: Beitragsfreistellen oder Vertrag übertragen.

Fehler 6: Die Zulage mit der Rendite verwechseln. Eine hohe Förderquote sagt nichts darüber aus, wie sich das eingezahlte Kapital im Vertrag entwickelt – Kosten und Anlageergebnis wirken davon unabhängig. Fehler 7: Die spätere Besteuerung ausblenden.

Riester-Renten werden in der Auszahlungsphase nachgelagert besteuert, weshalb ein Vergleich allein über die Einzahlungsphase unvollständig bleibt.

Ob und in welcher Höhe sich der Vertrag für dich lohnt, lässt sich nur mit Blick auf deine gesamte Vorsorgesituation beurteilen.

Nächster Schritt

Was ist das Fazit und wie geht es weiter?

Die Kernaussage für die direkte Weiterentscheidung.

Der Riester-Rechner liefert Grundzulage, Kinderzulagen, Gesamtzulage, Mindestbeitrag, Gesamteinzahlung und Förderquote für dein Bruttoeinkommen und deine Kinderzahl.

Stelle sicher, dass dein Eigenbeitrag den berechneten Mindestbeitrag erreicht, damit du die volle Zulage erhältst — auch bei Teilzeitarbeit oder Einkommensänderungen.

Als nächsten Schritt kannst du mit dem Sparplanrechner prüfen, wie die Riester-Einzahlungen als Teil deines Gesamtvorsorgeplans abschneiden.

Hinweis: Alle Ergebnisse sind Orientierungswerte nach § 10a EStG — für den individuellen Steuervorteil wende dich an einen Steuerberater oder das Finanzamt.

Wichtiger Hinweis zur Einordnung: Dieser Riester-Rechner liefert einen unverbindlichen Orientierungswert ohne Gewähr und stellt keine Finanz- oder Anlageberatung dar.

Ob im Einzelfall überhaupt eine Förderberechtigung besteht und wie hoch Zulage und Mindestbeitrag tatsächlich ausfallen, hängt von deiner persönlichen Situation ab und wird verbindlich allein von deinem Anbieter und der Zentralen Zulagenstelle für Altersvermögen festgestellt.

Vor einer Entscheidung über konkrete Vorsorgeverträge ziehe eine unabhängige Beratung hinzu; eine Empfehlung für bestimmte Produkte spricht diese Seite ausdrücklich nicht aus.

Vertiefung

Welche typischen Beispiele zeigen die Berechnung?

Step-by-Step Walkthroughs. Realistische Szenarien.

Beispiel 1 · Einfach · Gesamtzulagen: 674,09 €/Jahr (anteilig: 175 Grundzulage + 2 × 300 Kinderzulage, Kürzung wegen Mindestbeitrag). Mindestbeitrag: 745 €/Jahr. Eigener Jahresbeitrag: 648 €. Geförderte Einzahlung: 1.322,09 €/Jahr. Förderquote: 50,99 %.

Familie mit zwei Kindern (ab 2008)

Bruttoeinkommen Vorjahr
38.000 €
Kinder vor 2008
0
Kinder ab 2008
2
Eigener Beitrag monatlich
54 €

Beispiel 2 · Mittel · Gesamtzulage: 24,71 €/Jahr (anteilig). Mindestbeitrag: 425 €/Jahr. Eigener Jahresbeitrag: 60 €. Geförderte Einzahlung: 84,71 €/Jahr. Förderquote: 29,17 %.

Geringes Einkommen — Zulage anteilig gekürzt

Bruttoeinkommen Vorjahr
15.000 €
Kinder vor 2008
0
Kinder ab 2008
0
Eigener Beitrag monatlich
5 €

Beispiel 3 · Komplex · Gesamtzulage: 174,55 €/Jahr (minimal gekürzt). Mindestbeitrag: 1.925 €/Jahr. Eigener Jahresbeitrag: 1.920 €. Geförderte Einzahlung: 2.094,55 €/Jahr. Förderquote: 8,33 %.

Gutverdiener — knapp unter Mindestbeitrag

Bruttoeinkommen Vorjahr
60.000 €
Kinder vor 2008
0
Kinder ab 2008
0
Eigener Beitrag monatlich
160 €

Weiterführende Rechner und Themen

Alle Anschlussrechner und Vertiefungen in einem klaren Modul, damit du direkt zur nächsten sinnvollen Berechnung springen kannst.

RentenschätzerGesetzliche Rente 2026 schätzen: Entgeltpunkte, Monatsrente brutto und netto sowie Ersatzquote aus Bruttoeinkommen, Beitragsjahren und aktuellem Rentenwert (42,52 €/EP) berechnen.bAV-Auszahlung SteuerbAV-Auszahlung berechnen: Kapitalleistung oder monatliche Betriebsrente eingeben – Einkommensteuer, KV- und PV-Beitrag und Netto sofort ermitteln.Zinseszins-RechnerZinseszins für Einmalanlage und Sparplan mit Raten berechnen – mit Jahrestabelle, Liniendiagramm und Aufschlüsselung Einzahlungen vs. Zinsen. Kostenlos für 2026.Brutto-NettoBruttogehalt in Nettogehalt umrechnen: Lohnsteuer, Soli, Kirchensteuer und Sozialversicherung 2026KreditMonatliche Rate, Gesamtkosten und Zinskosten für Ratenkredite berechnenMehrwertsteuerrechnerNetto-Brutto-Umrechnung mit 19 %, 7 % oder individuellem Steuersatz.Einkommensteuer-Rechner 2026Einkommensteuer 2026 mit Progression, Solidaritätszuschlag, Kirchensteuer und Grenzsteuersatz aus Jahresdaten belastbar vorausberechnen.Elterngeld-RechnerGeschätztes Basiselterngeld aus dem durchschnittlichen Nettoeinkommen vor der Geburt berechnen – mit Mindest- und Höchstbeträgen.KGV-RechnerKGV einer Aktie aus Aktienkurs und Gewinn pro Aktie berechnen, im Branchenkontext einordnen und mit Index sowie weiteren Aktien vergleichen.Rebalancing-RechnerPortfolio-Rebalancing planen: Abweichungen von der Zielallokation erkennen, notwendige Käufe und Verkäufe mit minimalem Handelsaufwand berechnen oder das Portfolio allein über eine monatliche Sparrate schrittweise zurück zur Zielallokation führen.StundenlohnStundenlohn, Monatsgehalt und Jahresgehalt gegenseitig umrechnen – inklusive Mindestlohn-Vergleich und optionaler Urlaubsberücksichtigung.LohnerhöhungVergleich Gehalt vor und nach Lohnerhöhung: Netto-Mehrwert, Steuern und Sozialversicherung aufgeschlüsseltSteuerklassenwechsel-VergleichVergleicht das Nettogehalt bei verschiedenen Steuerklassenkombinationen für Ehepaare bzw. eingetragene Lebenspartner – zeigt, ob sich ein Wechsel lohnt.Tagesgeld- und Festgeld-RechnerTagesgeld und Festgeld nach Zinssatz, Laufzeit, Zinsgutschrift und Steuern vergleichen und den echten Nettoertrag sauber berechnen.Kaufkraft- und InflationsrechnerKaufkraft- und Inflationsrechner: Kaufkraftverlust eines Betrags über einen Zeitraum berechnen oder aus zwei Preisen zu unterschiedlichen Zeitpunkten die implizite Inflationsrate ableiten.

Weiternutzung

Grafiken weiterverwenden

Alle 2 Grafiken dieser Seite darfst du in eigenen Artikeln und Beiträgen verwenden.

Nutzung frei, wenn du rechner-portal.de als Quelle verlinkst. CC BY 4.0

  • Infografik: Formel: Riester-Rente – Zulagen und Eigenbeitrag, EB = max(60, 4 % · Vorjahresbrutto − Zulagen), Zulagen = 175 + n_K · 300   (Kinder ab 2008), Günstigerprüfung: Sonderausgabenabzug max. 2.100 €/Jahr, STEUERERSPARNIS = MAX(0, ΔEST − ZULAGEN) · § 10A E

    Riester-Rechner Formel

    760 × 436 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sparen/riester-rechner">
      <img src="https://rechner-portal.de/images/finanzen/riester-rechner-formel.svg"
           alt="Infografik: Formel: Riester-Rente – Zulagen und Eigenbeitrag, EB = max(60, 4 % · Vorjahresbrutto − Zulagen), Zulagen = 175 + n_K · 300   (Kinder ab 2008), Günstigerprüfung: Sonderausgabenabzug max. 2.100 €/Jahr, STEUERERSPARNIS = MAX(0, ΔEST − ZULAGEN) · § 10A E"
           width="760" height="436">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sparen/riester-rechner">Riester-Rechner Formel auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sparen/riester-rechner
  • Infografik: Riester-Rechner 2026: Zulage, Mindestbeitrag und Förderquote, Mindestbeitrag = max(60 €, min(Brutto×4 %, 2.100 €) − Zulagen) | Förderquote = Zulagen ÷ (Eigenbeitrag + Zulagen) × 100, Grundzulage 2026, 175 €, pro Vertrag und Jahr, Pflichtversicherte G

    Riester-Rechner Zulage

    760 × 364 Pixel · Schaubild

    Herunterladen

    Einbettungscode

    HTML zum Einbinden

    <a href="https://rechner-portal.de/finanzen/sparen/riester-rechner">
      <img src="https://rechner-portal.de/images/finanzen/riester-rechner-zulage.svg"
           alt="Infografik: Riester-Rechner 2026: Zulage, Mindestbeitrag und Förderquote, Mindestbeitrag = max(60 €, min(Brutto×4 %, 2.100 €) − Zulagen) | Förderquote = Zulagen ÷ (Eigenbeitrag + Zulagen) × 100, Grundzulage 2026, 175 €, pro Vertrag und Jahr, Pflichtversicherte G"
           width="760" height="364">
    </a>
    <p>Quelle: <a href="https://rechner-portal.de/finanzen/sparen/riester-rechner">Riester-Rechner Zulage auf Rechner-Portal</a></p>

    Textbaustein für die Bildunterschrift

    Quelle: Rechner-Portal (rechner-portal.de) — https://rechner-portal.de/finanzen/sparen/riester-rechner

Quellen, Transparenz und Haftung

Haftungsausschluss

Die Ergebnisse dieses Rechners sind Orientierungswerte und ersetzen keine professionelle Beratung. Für verbindliche Entscheidungen – insbesondere in finanziellen, gesundheitlichen oder rechtlichen Angelegenheiten – empfehlen wir die Einholung fachkundiger Beratung. Aktuelle Vertrags-, Produkt- und Regulierungsdaten können von den Rechenwerten abweichen.

Rechnerspezifische Grenzen: Nur Orientierung — keine Anlage- oder Steuerberatung. Der tatsächliche Steuervorteil hängt vom persönlichen Einkommensteuersatz und dem Günstigervergleich (Zulagenweg vs. Sonderausgabenabzug) ab. Für verbindliche Auskünfte wende dich an einen Steuerberater oder die ZfA.

Quelle: § 10a EStG (Sonderausgabenabzug), §§ 79–99 EStG (Altersvorsorgezulage), ZfA (Zentrale Zulagenstelle für Altersvermögen)

Stand: 2026-09-23

Externe Fachquellen
Qualitätsnachweise
Verantwortlich
Kilian Achatz
Herausgeber
Rechner-Portal
Letzte fachliche Prüfung
23. September 2026
Fachbereich
Finanzen / Sparen
Formeln basieren auf
§ 10a EStG (Sonderausgabenabzug), §§ 79–99 EStG (Altersvorsorgezulage). Grundzulage 175 €/Jahr, Kinderzulage 185 €/Kind (vor 2008), 300 €/Kind (ab 2008). Mindesteigenbeitrag nach § 86 Abs. 1 Satz 2 EStG: 4 % Bruttöinkommen, höchstens der Höchstbetrag nach § 10a Abs. 1 Satz 1 (2.100 €), jeweils vermindert um die Zulagen; Sockelbetrag mind. 60 €/Jahr.
Änderungsprotokoll
  • 2026-04-19 – v4.0.0 – Feature

    Phase-4-Rollout: HowTo-Schema, Mobile-Optimierung und aktualisierte Qualitaetsstandards integriert.

    Impact: minor

Zitation & Richtlinien

APA-Format

Rechner-Portal (2026). Riester-Rechner. Abgerufen von https://rechner-portal.de/finanzen/sparen/riester-rechner

Harvard-Format

Rechner-Portal, 2026. Riester-Rechner. Available at: https://rechner-portal.de/finanzen/sparen/riester-rechner

Werbestatus

Mögliche Werbung hat keinen Einfluss auf Rechenweg, Ergebnis oder Priorisierung dieses Rechners.